


Marktsegmentierung für globale verbesserte Sichtsysteme nach Technologie (Infrarot, synthetische Sicht, GPS und Millimeterwellenradar), Komponenten (Displays, Kameras, Verarbeitungseinheit, Sensoren und Steuerelektronik), Plattform (Starrflügler und Drehflügler), Typ (Standalone-EVS und kombinierte Sichtsysteme (EVS+SVS)), System (Cockpit-Sprachrekorder, Flugdatenschreiber, Schnellzugriffsrekorder und Datenlogger) – Branchentrends und Prognose bis 2033
Was ist die Enhanced Vision System Markt Größe und Wachstum Rate
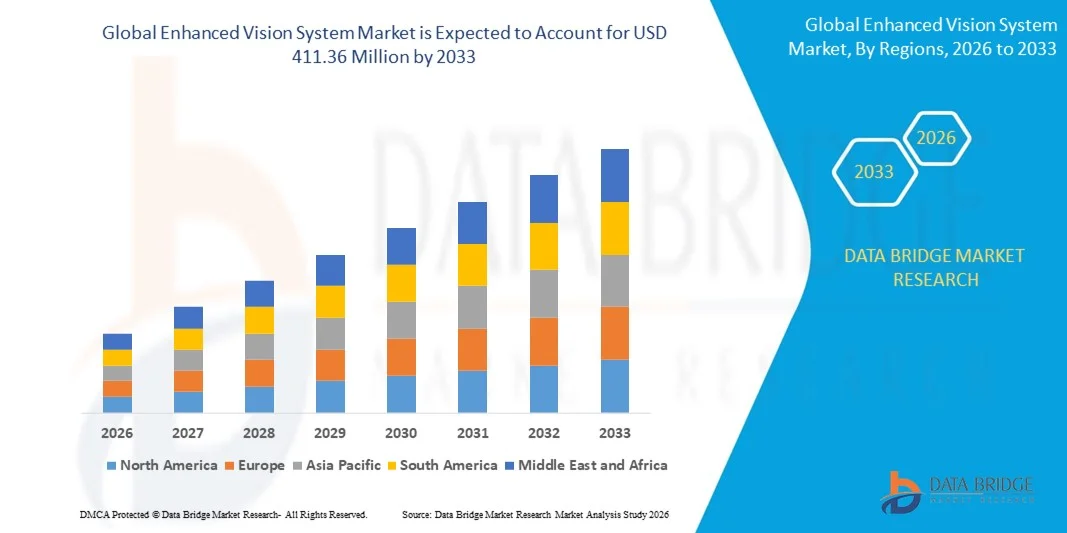
- Wie bei der Data Bridge Market Research Analysis wurde die weltweit erweiterte Vision System Marktgröße geschätzt312.39 Mio. USD 2025und wird voraussichtlich erreichen411.36 Mio. USD bis 2033, beiCAGR von 3,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher Avioniken und erweiterter Cockpit-Technologien in kommerziellen, militärischen und rotierenden Luftfahrzeugen gefördert, wodurch die Nachfrage nach einer verbesserten Situationswahrnehmung und Sicherheit bei niedrigen Sichtbarkeits- und widrigen Witterungsbedingungen getrieben wird.
- Die steigenden Investitionen in Flugsicherheit, die Modernisierung von Fluglinienflotten und die zunehmende Fokussierung auf die Reduzierung von klimabedingten Betriebsstörungen stellen verstärkte Visionssysteme als kritische Komponenten von Cockpitlösungen der nächsten Generation dar. Diese konvergierenden Faktoren beschleunigen die Einführung von EVS-Technologien und erhöhen damit das Marktwachstum deutlich
Marktgröße und Prognose
- Globaler Marktwert (2025):312.39 Mio. USD
- Voraussichtlicher Marktwert (2033):411.36 Mio. USD
- Wettervorhersage CAGR (2026–2033): 3.50%
Was sind die großen Takeaways von Enhanced Vision System Market
- Verbesserte Vision-Systeme, die Echtzeit-Bildgebung und Situationsbewusstsein in Leicht-, Nebel- und Schlechtwetter bieten, werden für den modernen Flugzeugbetrieb sowohl in der gewerblichen als auch in der Verteidigungsbranche durch ihre Fähigkeit, die Pilotsicht zu verbessern, Risiken zu reduzieren und mit synthetischen Vision- und Head-up-Display-Systemen zu integrieren, wesentlich.
- Die eskalierende Nachfrage nach EVS wird in erster Linie durch die Modernisierung von Flugzeugflotten, die Einführung von Head-up-Displays und helmmontierten Displaysystemen, die zunehmende Betonung auf die Flugsicherheit und die zunehmende Forderung nach zuverlässigen Low-Visibility-Betriebsfähigkeiten in festen und rotierenden Plattformen angetrieben
- Nordamerika dominierte den erweiterten Vision-Systemmarkt mit einem Anteil36,6% im Jahr 2025, aufgrund der zunehmenden Investitionen in die Luftsicherheitstechnologien und der zunehmenden Einführung fortschrittlicher Cockpitsysteme
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im erweiterten Vision-System-Markt während der Prognosezeit durch eine schnelle Modernisierung von Fluglinienflotten, steigenden Flugverkehr und Regierungsinitiativen zur Förderung der Flugsicherheit
- Infrared-Segment dominierte den Markt mit einem Marktanteil von 43% im Jahr 2025, aufgrund seiner Fähigkeit, eine überlegene Sicht in niedrigen Licht- und widrigen Wetterbedingungen, einschließlich Nebel, Rauch und Dunkelheit. Infrared EVS hilft Piloten, Gelände, Hindernisse und andere Flugzeuge zu erkennen, die Flugsicherheit und Betriebseffizienz zu verbessern. Die Integration mit bestehenden Avioniksystemen und die minimale Abhängigkeit von externen Signalen macht es zu einer bevorzugten Wahl für militärische und kommerzielle Luftfahrtanwendungen. Die Zuverlässigkeit, Wirtschaftlichkeit und umfassende Übernahme in verschiedenen Flugzeugtypen verstärken seine Dominanz auf dem Markt
Report Scope und Enhanced Vision System Market Segmentation
|
Attribute |
Enhanced Vision System Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Enhanced Vision System Market
Annahme von multispektralen und integrierten Vision-Systemen
- Durch die zunehmende Einführung von multispektralen und integrierten Vision-Technologien, die das Situationsbewusstsein für Piloten verbessern, zeigt sich der Markt für verbesserte Vision-Systeme mit einem erheblichen Wachstum. Diese Systeme kombinieren Infrarot-, sichtbares Licht und andere Sensor-Eingänge, um umfassende Abbildungen zu bieten, deutlich die Sichtbarkeit in anspruchsvollen Umgebungen zu verbessern
- So haben beispielsweise Unternehmen wie Rockwell Collins (jetzt Teil von Collins Aerospace) und Elbit Systems fortschrittliche integrierte Vision-Systeme entwickelt, die Daten aus mehreren Spektralbändern fusionieren, um Echtzeit-, hochauflösende Bilder anzubieten. Diese Innovationen verbessern die Navigations- und Hinderniserkennung bei widrigen Wetter- oder Niedriglichtbedingungen
- Multispektrale Systeme helfen bei der Durchdringung durch Nebel, Rauch und Dunkelheit, wodurch Risiken verbunden mit schlechter Sicht. Die Möglichkeit, mit vorhandenen Cockpit-Displays und Heads-up-Displays (HUDs) zu integrieren, ermöglicht eine nahtlose, intuitive Informationsdarstellung an Flugbesatzungen
- Darüber hinaus ermöglichen die technologischen Fortschritte in der Sensorminiaturisierung und der Verarbeitungsleistung die Entwicklung von leichteren, kompakteren, erweiterten Vision-Geräten, die für eine breite Palette von Flugzeugtypen geeignet sind, von kommerziellen Airlinern bis zu militärischen Hubschraubern. Diese Vielseitigkeit erweitert potenzielle Anwendungen von Vision-Systemen in Luftfahrtsegmenten
- Die zunehmende regulatorische Betonung der Flugsicherheit und der Betriebssicherheit in der Nacht und die widrigen Witterungseinsätze fördern die stärkere Einführung von verbesserten Visionstechnologien. Integration mit anderen Avionik-Systemen unterstützt auch verstärkte Automatisierung und Pilotsituationsbewusstsein
- Insgesamt stellt der Trend zu multispektralen und integrierten Vision-Systemen eine kritische Weiterentwicklung der Flugsicherheitstechnologie dar. Es unterstreicht das Engagement der Luftfahrtindustrie zur Verbesserung der operativen Fähigkeiten bei allen Wetter- und Lichtbedingungen
Verbesserte Vision System Marktdynamik
Fahrer
Fokus auf Flugsicherheit bei Low-Visibility-Bedingungen
- Das verstärkte Bewusstsein für die Risiken, die durch schwächere Sichtverhältnisse entstehen, ist die Forderung nach verbesserten Vision-Systemen in der Luftfahrt. Piloten benötigen zuverlässige Werkzeuge, die eine sichere Navigation und Landung ermöglichen, wenn traditionelle visuelle Referenzen begrenzt oder verdeckt sind, so dass diese Systeme für die Betriebssicherheit unerlässlich sind
- So hat die Federal Aviation Administration (FAA) die Einführung verbesserter Vision-Systeme durch Zertifizierungsrichtlinien und die Unterstützung der Technologieintegration in Nutzfahrzeugen gefördert. Solche Initiativen fördern das Vertrauen der Industrie und Investitionen in Vision-Systemtechnologien
- Erhöhter Flugbetrieb nachts und bei widrigem Wetter durch den Ausbau des Luftverkehrsvolumens bedürfen fortschrittlicher Sichthilfen. Verbesserte Vision-Technologien bieten Echtzeit-Bildgebung, die Pilotvision ergänzt, die räumliche Desorientierung und menschliche Fehler während kritischer Flugphasen reduziert
- Darüber hinaus zeigen die militärischen und Verteidigungssektoren auch erweiterte Vision-Fähigkeiten, um Missionsbereitschaft und Sicherheit in komplexen betrieblichen Umgebungen zu unterstützen. Diese Anforderungen fördern kontinuierliche Verbesserungen in der Systemgenauigkeit, -auflösung und -zuverlässigkeit
- Die Konvergenz der Sicherheitsprioritäten, die regulatorische Unterstützung und die technologischen Fortschritte gewährleisten ein robustes Wachstum von verbesserten Vision-Systemen, um die Herausforderungen des Fluges mit geringer Sichtbarkeit zu bewältigen. Weitere Schwerpunkte auf diesen Sicherheitsbedenken bleiben ein primärer Nachfragetreiber
Zurückhaltung/Challenge
Hohe Implementierungs- und Wartungskosten
- Die erheblichen Kosten für die Implementierung und Aufrechterhaltung von verbesserten Vision-Systemen können ihre Annahme begrenzen, insbesondere unter kleineren Betreibern und allgemeinen Luftfahrtsegmenten. Diese Aufwendungen umfassen die Erstausrüstungsbeschaffung, Installation, Systemintegration und laufende Kalibrierung und Unterstützung
- Zum Beispiel haben regionale Fluggesellschaften und private Luftfahrzeugbetreiber Bedenken hinsichtlich der hohen Investitionsaufwendungen und der Komplexität der Umrüstung älterer Luftfahrzeuge mit fortschrittlichen Visionssystemen geäußert. Solche finanziellen Barrieren verzögern die weit verbreitete Marktdurchdringung trotz klarer Sicherheitsvorteile
- Darüber hinaus ergänzt die Notwendigkeit einer spezialisierten Ausbildung und Zertifizierung für Piloten und Wartungspersonal Betriebskosten und logistische Herausforderungen. Um die kontinuierliche Systemleistung und die Einhaltung regulatorischer Standards zu gewährleisten, benötigen dedizierte Ressourcen und regelmäßige Upgrades
- Darüber hinaus können Integrationsprobleme mit diversen Avionik-Suiten und unterschiedlichen Flugzeugarchitekturen die Einsatzkomplexität und Kosten erhöhen. Kompatibilitätsherausforderungen können zu längeren Umsetzungszeiträumen und höheren Gesamtinvestitionen führen
- Die Bewältigung dieser Kosten und operativen Herausforderungen durch modulare, skalierbare Lösungen und flexible Finanzierungsoptionen wird entscheidend sein, um eine erweiterte Vision System Adoption zu erweitern. Strategien zur Kosteneindämmung sind unerlässlich, um Sicherheitsverbesserungen mit wirtschaftlicher Machbarkeit auf dem gesamten Luftfahrtmarkt auszugleichen
Wie wird der Enhanced Vision System Market segmentiert
Der Markt wird auf Basis von Technologie, Bauteil, Plattform, Typ und System segmentiert.
- Von der Technik
Auf Basis der Technologie wird der Enhanced Vision System Markt in Infrarot, Synthetic Vision, Global Positioning System (GPS) und Millimeter Wave Radar segmentiert. Das Infrared-Segment dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 43%, der durch seine Fähigkeit, eine überlegene Sichtbarkeit bei leichten und widrigen Wetterbedingungen, einschließlich Nebel, Rauch und Dunkelheit. Infrared EVS hilft Piloten, Gelände, Hindernisse und andere Flugzeuge zu erkennen, die Flugsicherheit und Betriebseffizienz zu verbessern. Die Integration mit bestehenden Avioniksystemen und die minimale Abhängigkeit von externen Signalen macht es zu einer bevorzugten Wahl für militärische und kommerzielle Luftfahrtanwendungen. Die Zuverlässigkeit, Wirtschaftlichkeit und umfassende Übernahme in verschiedenen Flugzeugtypen verstärken die Marktherrschaft weiter.
Das Segment Millimeter Wave Radar wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch seine fortschrittliche Fähigkeit, Hindernisse und Wettermuster in langen Bereichen unter verschiedenen Umweltbedingungen zu erkennen. Unternehmen wie Honeywell forcieren zum Beispiel Radar-basierte EVS für sowohl Fest- als auch Drehflügelflugzeuge, um das Situationsbewusstsein während kritischer Flugphasen zu verbessern. Die zunehmende Einführung autonomer und halbautonomer Flugtechnologien treibt auch die Nachfrage nach Radarsystemen, da sie Echtzeit-Hochauflösungsdaten an Bord von Displays liefern.
- Von der Komponente
Auf Basis von Komponenten wird der EVS-Markt in Displays, Kameras, Verarbeitungseinheiten, Sensoren und Control Electronics segmentiert. Das Segment Displays dominierte den Markt im Jahr 2025, was den größten Umsatzanteil ausmachte, da die kritische Rolle von High-Definition-Cockpit-Displays bei der Übertragung von Sensordaten in wirkungsfähige visuelle Informationen für Piloten entscheidend ist. Hochauflösende Displays verbessern die Situationswahrnehmung durch die Präsentation von Gelände-, Lande- und Hindernisinformationen in Echtzeit, was für sichere Starts, Landungen und für Niedrigvisibilitätsoperationen unerlässlich ist. Die Einführung von Head-up-Displays (HUDs) und Helm-mounted-Displays unterstützt weiterhin die Präferenz für fortschrittliche Display-Lösungen.
Das Segment Cameras wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das von schnellen Fortschritten in Infrarot- und Low-Light-Kamera-Technologien angetrieben wird. So hat FLIR Systems leistungsstarke EVS-Kameras entwickelt, die in der Lage sind, mit synthetischen Vision-Systemen für erhöhte Sicherheit zu integrieren. Kameras bieten den rohen visuellen Eingang für mehrere Technologien, und ihre Miniaturisierung und verbesserte Bildauflösung fahren weit verbreitete Adoption über kommerzielle und militärische Flugzeuge.
- Von der Plattform
Auf Basis der Plattform wird der EVS-Markt in das Flugzeug Fixed Wing und Rotary Wing segmentiert. Das Segment Fixed Wing dominierte den Markt im Jahr 2025, der aufgrund des umfangreichen Einsatzes von EVS in gewerblichen Flugzeugen und regionalen Flugzeugen den größten Umsatzanteil hält. Festflügelflugzeuge arbeiten über lange Strecken und erfordern ein verbessertes Situationsbewusstsein bei schlecht sichtbaren Bedingungen und machen EVS zu einem wesentlichen Sicherheitsmerkmal. Diese Systeme unterstützen Piloten bei der Navigation, der Hinderniserkennung und der Einhaltung immer strengerererer Luftsicherheitsvorschriften und verstärken die Marktführerschaft des Segments.
Das Rotary Wing-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die steigende Annahme von Hubschraubern in Notfall-medizinischen Dienstleistungen, Such- und Rettungsoperationen, und Verteidigungsmissionen. So rüsten Unternehmen wie Leonardo Drehflügelflugzeuge mit EVS aus, um den Nachtbetrieb und die All-Wetter-Fähigkeiten zu verbessern. Die kompakten Konstruktionsanforderungen und die erhöhte betriebliche Nachfrage in urbanen Umgebungen tragen zur schnellen Expansion dieses Segments bei.
- Typ
Auf Basis des Typs wird der EVS-Markt in Stand-Alone EVS und Combined Vision Systems (EVS+SVS) segmentiert. Das Segment Stand-Alone EVS dominierte den Markt im Jahr 2025, was auf den größten Umsatzanteil aufgrund seiner einfacheren Integration, Wirtschaftlichkeit und Fähigkeit, die Pilotsicht bei schlechten Wetter- und Nachtbedingungen unabhängig zu verbessern, zurückzuführen ist. Stand-alone-Systeme bieten eine hohe Zuverlässigkeit für kommerzielle und militärische Betreiber, die dedizierte Bildgebungslösungen benötigen, ohne auf zusätzliche Technologien zu verzichten.
Das Segment Combined Vision Systems (EVS+SVS) wird erwartet, dass es das schnellste Wachstum von 2026 bis 2033 bezeugt, das von der steigenden Nachfrage nach integrierten Systemen angetrieben wird, die in Echtzeit Infrarot-Bilder mit synthetischen Terrain- und Navigationsdaten zusammenführen. Zum Beispiel hat Rockwell Collins kombinierte Systeme entwickelt, die Piloten mit Echtzeit-Situationsbewusstsein liefern und gleichzeitig die Arbeitsbelastung bei komplexen Manövern reduzieren. Die Synergie von EVS und SVS bietet überlegene Sicherheit und operative Effizienz, die Übernahme der Flugzeugflotten der nächsten Generation.
- Von System
Auf Basis des Systems wird der EVS-Markt in Cockpit Voice Recorder, Flight Data Recorder, Quick Access Recorder und Data Logger segmentiert. Das Segment Flight Data Recorder dominierte den Markt im Jahr 2025 und hält aufgrund seiner entscheidenden Rolle bei der Erfassung von Flugparametern den größten Umsatzanteil, der eine Nachfluganalyse ermöglicht und die Einhaltung der Vorschriften gewährleistet. Flugdatenschreiber, die mit EVS integriert sind, helfen bei der Überwachung der Systemleistung, der Erkennung von Anomalien und der Unterstützung von Flugsicherheitsuntersuchungen. Ihre Zuverlässigkeit und langjährige Annahme im Luftfahrtsektor stärken ihre Dominanz weiter.
Das Segment Quick Access Recorder wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch seine Fähigkeit, schnellen Zugriff auf Flug- und Systemdaten für Analyse und Fehlerbehebung. So entwickeln Unternehmen wie Universal Avionics schnelle Zutrittsrecorder, die sich nahtlos mit EVS für sowohl fest- als auch drehbare Plattformen verbinden. Die Nachfrage nach Echtzeitanalysen und proaktiver Wartung im modernen Luftfahrtbetrieb beschleunigt die Einführung dieser Systeme.
Welche Region hält den größten Anteil am Enhanced Vision System Market
- Nordamerika dominierte den erweiterten Vision-Systemmarkt mit dem größten Umsatzanteil von 36,6% im Jahr 2025, angetrieben durch Investitionen in die Luftsicherheitstechnologien und die zunehmende Einführung fortschrittlicher Cockpitsysteme
- Fluggesellschaften und Verteidigungsorganisationen in der Region priorisieren das verstärkte Situationsbewusstsein für Piloten, die Nachfrage nach EVS-Lösungen
- Diese weit verbreitete Adoption wird durch eine hohe technologische Bereitschaft, eine etablierte Luft- und Raumfahrtinfrastruktur und regulatorische Mandate unterstützt, die Sicherheitsverbesserungen in kommerziellen und militärischen Luftfahrzeugen fördern
US Enhanced Vision System Market Insight
Der US EVS-Markt eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die rasche Modernisierung kommerzieller und militärischer Flugzeugflotten vorangetrieben wurde. Die Betreiber übernehmen zunehmend Infrarot- und Synthetik-Visionssysteme, um die Sichtbarkeit bei niedrigen und negativen Wetterbedingungen zu verbessern. Die Nachfrage wird weiter erhöht durch die Integration von EVS mit Head-up-Displays und Cockpit-Automatisierungssystemen, die Verbesserung der Betriebssicherheit und Effizienz. Auch staatliche Sicherheitsregelungen und Verteidigungsmodernisierungsprogramme tragen maßgeblich zum Marktwachstum bei.
Europa Enhanced Vision System Market Insight
Der europäische Markt für ein verbessertes Vision-System soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, vor allem durch den Fokus der Region auf Flugsicherheit, Innovation in Avionik und die Einführung von Flugzeugtechnologien der nächsten Generation. Europäische Fluggesellschaften und Verteidigungsagenturen investieren in EVS für eine verbesserte Situationswahrnehmung, insbesondere in Niedrigvisibilitätsoperationen. Die Präsenz großer Luftfahrthersteller und Forschungsinitiativen in Ländern wie Deutschland und Frankreich fördert die Annahme. Darüber hinaus fördern städtische Mobilitätsinitiativen und die Modernisierung regionaler Flotten die Nachfrage in kommerziellen und militärischen Anwendungen.
US Enhanced Vision System Market Insight
Der US-EVS-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Betonung der Flugsicherheit und die Einführung fortschrittlicher Cockpitsysteme getrieben wird. Die Luftfahrt- und Verteidigungssektoren des Landes nutzen EVS-Technologien, um die Pilotsicht in der Nacht und den widrigen Wetterbetrieben zu verbessern. Der Trend der Integration von EVS mit synthetischen Vision-Systemen und Cockpitautomatisierungslösungen stimuliert den Marktbedarf. Darüber hinaus sollen staatliche Luftsicherheitsprogramme und Investitionen in die gewerbliche und militärische Flugzeugmodernisierung weiterhin die Markterweiterung unterstützen.
Deutschland Enhanced Vision System Market Insight
Der deutsche EVS-Markt wird voraussichtlich während des Prognosezeitraums mit einem signifikanten CAGR ausbauen, der durch die starke Basis für die Luft- und Raumfahrtindustrie und technologische Innovation des Landes gefördert wird. Die zunehmende Übernahme von Hochleistungs-Infrarot- und Radar-basierten EVS in kommerziellen und Verteidigungsflugzeugen unterstützt das Marktwachstum. Die Betonung auf die Umweltverträglichkeit, die Sicherheitsvorschriften und die Integration mit Cockpitautomatisierungssystemen verstärkt die Einführung von verbesserten Vision-Lösungen. Der Fokus Deutschlands auf Innovation und Präzisionstechnik treibt auch Investitionen in die Avioniktechnologien der nächsten Generation an.
Asien-Pazifik Enhanced Vision System Market Insight
Der asiatisch-pazifische, erweiterte Vision-System-Markt ist bereit, am schnellsten CAGR während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch schnelle Modernisierung von Fluglinienflotten, steigenden Flugverkehr und Regierungsinitiativen zur Förderung der Flugsicherheit. Länder wie China, Japan und Indien investieren stark in EVS für kommerzielle, militärische und rotierende Flugzeuge. Der zunehmende Fokus der Region auf urbane Luftmobilität, intelligente Flughäfen und Low-Visibility-Operationen ist die weitere Übernahme. Auch die Verfügbarkeit von kostengünstigen Lösungen und steigenden Kooperationen zwischen lokalen Herstellern und globalen EVS-Technologie-Anbietern beschleunigen das Wachstum.
Japan Enhanced Vision System Markt Einblick
Der japanische EVS-Markt gewinnt aufgrund des technologisch fortschrittlichen Luftfahrtsektors und der hohen Sicherheitsstandards an Dynamik. Fluggesellschaften und Verteidigungsorganisationen übernehmen EVS, um das Situationsbewusstsein bei niedrigen, nebligen und negativen Wetterbedingungen zu verbessern. Die Integration von EVS mit synthetischen Vision- und Cockpitautomatisierungssystemen verbessert die Betriebseffizienz und reduziert die Pilotarbeit. Die alternde Bevölkerung Japans und die Nachfrage nach sichereren, benutzerfreundlicheren Flugbetrieben in kommerziellen und rotierenden Flugzeugen tragen weiter zum Marktwachstum bei.
China Enhanced Vision System Market Insight
Der China EVS-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der auf die rasche Expansion der kommerziellen Luftfahrt, die Modernisierung von Verteidigungsflotten und die hohe technologische Annahme zurückzuführen war. China investiert stark in intelligente Flughafen-Infrastruktur und fortschrittliche Cockpit-Technologien und fördert die Integration von EVS in sowohl starre als auch rotierende Plattformen. Inländische Hersteller bieten zunehmend kostengünstige und innovative Lösungen an, die eine breitere Übernahme durch kommerzielle Fluggesellschaften, Verteidigungsanwendungen und städtische Mobilitätsprojekte ermöglichen.
Welche sind die Top-Unternehmen im Enhanced Vision System Market
Die erweiterte Vision-Systemindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Honeywell International Inc. (USA)
- L3Harris Technologies, Inc. (USA)
- Thales Group (Frankreich)
- Elbit Systems Ltd. (Israel)
- Collins Aerospace (USA)
- Transdigm Group, Inc. (USA)
- Astronics Corporation (US)
- MBDA (Frankreich)
- Opgal Optronic Industries Ltd. (Israel)
- FLIR Systems, Inc. (USA)
- Safran (Frankreich)
- Dassault Falcon Jet Corp. (Frankreich)
- Gulfstream Aerospace Corporation (USA)
- BAE Systems (USA)
- Bombardier (Kanada)
- Embraer (Brasilien)
- Cirrus Design Corporation (USA)
- Sierra Nevada Corporation (USA)
- Lexavia Integrated Systems (US)
- Textron Inc. (USA)
Was sind die neuesten Entwicklungen im Enhanced Vision System Market
- Im Oktober 2024 erzielte Universal Avionics die FAA-Ergänzungszertifizierung für ihre ClearVisionTM EFVS auf dem Beechcraft King Air B200/300, die einen bedeutenden Meilenstein für Betreiber in Sondermissionen, medizinische Evakuierungen und Luftfeuerwaffen darstellte. Die Zertifizierung ermöglicht es Piloten, sicher in Rauch, Haze oder kompletter Dunkelheit zu arbeiten, wodurch Flugverzögerungen und Stornierungen bei niedrigen Sichtbarkeitsbedingungen reduziert werden. Diese Entwicklung soll die Einführung verbesserter Visionssysteme in Nischen- und Kleinflugzeugsegmenten beschleunigen, um bestehende Flotten nachrüsten und den Markt für fortschrittliche EFVS-Lösungen in der gesamten Luftfahrt und unternehmenskritischen Betrieben ausbauen zu können.
- Im Oktober 2024 gab Universal Avionics bekannt, dass sein ClearVision-System erfolgreich neue Herausforderungen angegangen ist, die von LED-Ansatzbeleuchtung auf Flughäfen gestellt werden und Piloten einen 50 %-igen visuellen Vorteil gegenüber unaided vision in Low-Viibility-Bedingungen bieten. Diese Weiterentwicklung zeigt, wie die multispektrale Kameratechnologie Pilotsituationsbewusstsein verbessern und Sicherheitsstandards trotz der Entwicklung der Flughafeninfrastruktur beibehalten kann. Die Entwicklung signalisiert eine Verschiebung des EVS-Marktes in Richtung der Integration fortschrittlicher sensorbasierter Lösungen, die sich an neue Licht- und Umweltbedingungen anpassen können, die Nachfrage nach der nächsten Generation, leistungsstarken EVS-Technologien in der gewerblichen und der Business-Luftfahrtbranche
- Im Februar 2024 lieferte Collins Elbit Vision Systems, ein Joint Venture zwischen Collins Aerospace und Elbit Systems Ltd., sein 3.000. F‐35 Gen III Helmet‐Mounted Display System (HMDS) an das Joint Strike Fighter Programm, das eine große Leistung in der militärischen Luftfahrttechnologie darstellt. Das System bietet Piloten einen intuitiven Zugriff auf wesentliche Flug-, taktische und Sensorinformationen, was die Betriebssicherheit und die Missionseffizienz deutlich erhöht. Diese Entwicklung hebt das Wachstum des EVS-Marktes über die kommerzielle Luftfahrt hinaus in Verteidigungsanwendungen hervor, erweitert den gesamten adressierbaren Markt für Helm- und Cockpit-Visionssysteme und verstärkt gleichzeitig die Bedeutung von Situationsbewusstseinstechnologien in modernen Kampfflugzeugen
- Im Juni 2023 erwarb Honeywell International, Inc. das Head-up-Display (HUD)-Asset von Saab AB und hat eine Kooperationsvereinbarung zur Weiterentwicklung der HUD-Produktlinie geschlossen. Diese strategische Bewegung ermöglicht es Honeywell, fortschrittliche HUD-Lösungen mit seinen Avionik-Angeboten zu integrieren und kombinierte HUD-plus-EVS-Systeme zu schaffen, die das Pilotenbewusstsein und die Flugsicherheit verbessern. Der Erwerb und die Partnerschaft beschleunigen die Innovation in Cockpit-Visionstechnologien und erhöhen den Wettbewerbsdruck im EVS-Markt durch die Bereitstellung integrierter, hochwertiger Lösungen für kommerzielle und Verteidigungsflugzeuge, die Konsolidierung und Technologiekonvergenz im Sektor
- Im Mai 2022 begann Collins Aerospace mit umfangreichen Installationen seines multispektralen Vision-Systems EVS‐3600 auf Boeing 737 NG-Flugzeugen und markierte eine der ersten Adoptionen von EFVS in der gewerblichen Luftfahrt. Das System verbessert die Sichtbarkeit bei Regen, Nebel und Dunkelheit, so dass die Fluggesellschaften unter schlechten Sichtbedingungen sicher arbeiten und wetterbedingte Störungen reduzieren können. Dieser Einsatz signalisierte den Übergang von verbesserten Vision-Systemen von Nischen-Unternehmens- und Geschäftsflugzeugen in Mainstream-Flotten, den Ausbau der Marktgröße, die Ermöglichung von Skalen und den Weg für eine breitere Einführung von EFVS-Technologien in Großflugzeugen weltweit
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











