



Globale Marktsegmentierung für extrakorporale Membranoxygenierung (ECMO) nach Komponenten (Pumpen, Oxygenatoren, Steuergeräte, Kanülen und Zubehör), Patientenpopulation (Säuglinge, Erwachsene und Kinder), Altersgruppe (Neugeborene, Kinder und Erwachsene), Modalität (venovenöse ECMO, venoarterielle ECMO und arteriovenöse ECMO), Indikation (Atemwegserkrankungen, Herzerkrankungen und extrakorporale kardiopulmonale Reanimation (ECPR)), Endnutzer (Krankenhäuser, Kliniken, Diagnosezentren und Sonstige), Vertriebskanal (Direktvertrieb und Einzelhandel) – Branchentrends und Prognose bis 2033
Was ist die extrakorporale Membran Oxygenation Markt Größe und Wachstum Rate
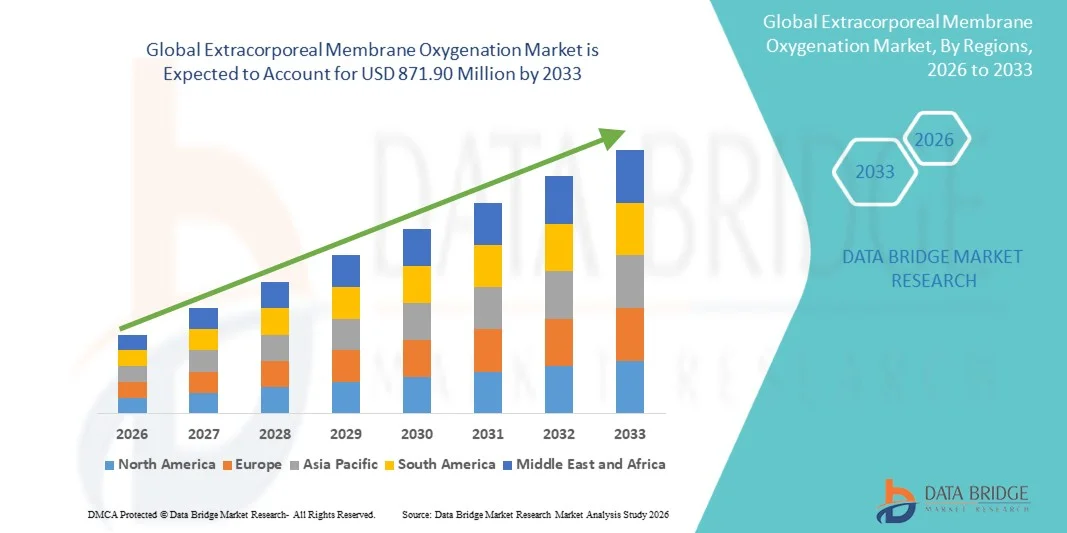
- Wie bei Data Bridge Market Research Analysis wurde die globale extrakorporale Membran-Sauerstoffisierungsmarktgröße bewertetUSD 601,5 Millionen in 2025und wird voraussichtlich erreichenUSD 871,90 Millionen von 2033, beiCAGR von 4,75%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch das steigende Auftreten von Herz-Kreislauf- und Atemausfällen, die zunehmende Prävalenz chronisch obstruktiver Lungenerkrankungen (COPD), Herzstillstandsfälle und die wachsende Notwendigkeit fortgeschrittener lebenserhaltender Technologien in kritischen Pflegeeinheiten gefördert. Kontinuierliche technologische Fortschritte in ECMO-Systemen, wie verbesserte Pumpeffizienz, verbesserte Oxygenatoren und kompaktere, tragbare Geräte, haben die Übernahme in globalen Gesundheitseinrichtungen weiter verstärkt
- Darüber hinaus beschleunigt der zunehmende Einsatz von ECMO in der neonatalen und pädiatrischen Versorgung sowie die zunehmende Auslastung in der Notfallmedizin, die extrakorporale kardiopulmonale Resuszitation (ECPR) und die Unterstützung der postkardialen Chirurgie die Aufnahme von ECMO-Lösungen deutlich. Steigende Investitionen in die kritische Pflegeinfrastruktur und die wachsende Verfügbarkeit spezialisierter ECMO-Zentren tragen ebenfalls zum schnellen Wachstum der Branche bei
Marktgröße und Prognose
Globaler Marktwert (2025):USD 601,5 Millionen in 2025
Voraussichtlicher Marktwert (2033):USD 871,90 Millionen von 2033
Wettervorhersage CAGR (2026–2033):4.75%
Was sind die großen Takeaways des extrakorporalen Membran Oxygenation Market
- Die extrakorporale Membransauerstoffation (ECMO), eine kritische Lebenserhaltungstechnologie, die für Patienten mit schwerem Herz- und Atemversagen verwendet wird, wird zunehmend zu einem wesentlichen Bestandteil der fortschrittlichen kritischen Versorgung, da sie eine längere Herz- und Lungenunterstützung bieten kann. Das steigende Auftretenakutes Atemnotsyndrom(ARDS), chronische Lungenerkrankungen, Herzstillstand und neonatale Atemwegserkrankungen verstärken die Einführung von ECMO-Systemen in Krankenhäusern weltweit
- Die beschleunigte Nachfrage nach ECMO wird in erster Linie durch technologische Fortschritte wie tragbare ECMO-Geräte, verbesserte Pump- und Oxygenatorleistung, reduziertes Risiko von Komplikationen und Integration mit fortschrittlichen Patientenüberwachungssystemen angetrieben. Die zunehmende Einrichtung von ECMO-Zentren und das zunehmende Bewusstsein für extrakorporale kardiopulmonale Wiederbelebung (ECPR) unterstützen die Markterweiterung
- Nordamerika dominierte den extrakorporalen Membran-Sauerstoffmarkt mit dem größten Umsatzanteil von 35 % im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe ICU-Kapazität, starke Präsenz von ECMO-trainierten Spezialisten und zunehmende Übernahme von ECMO für erwachsene, Kinder- und neonatale kritische Versorgung. Die USA führen die Region mit wachsendem Einsatz in Herzchirurgiezentren, Traumapflege und Notfallmedizin
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region sein, die in der Vorausschätzungsperiode bei einem CAGR zu expandieren ist, die durch steigende Atemwegserkrankungen, Verbesserungen in der Krankenhausinfrastruktur, zunehmende neonatale Komplikationen und wachsende Investitionen in ECMO-Trainingsprogramme in ganz China, Indien, Japan und Südkorea verursacht wird.
- Das erwachsene Segment hielt den größten Marktanteil von 55,4% im Jahr 2025, vor allem aufgrund des hohen Auftretens von akutem Atemnotsyndrom (ARDS), kardiogenem Schock, Myokarditis und postkardialen Chirurgiekomplikationen.
Geltungsbereich undExtrakorporale Membran Oxygenation Marktsegmentierung
|
Attribute |
Extrakorporale Membran Sauerstoff Schlüssel Markt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im extrakorporalen Membran-Sauerstoffmarkt
„Technologische Fortschritte zur Verbesserung der klinischen Effizienz und Patientenausbeutung„
- Ein signifikanter und beschleunigter Trend im globalen extrakorporalen Membransauerstoffation (ECMO) Markt ist die schnelle Weiterentwicklung der ECMO-Systemtechnologien, einschließlich verbesserter Pumpendesigns, Oxygenatoren und automatisierte Überwachungssysteme, die die Patientensicherheit und klinische Ergebnisse verbessern
- Führende Hersteller integrieren fortschrittliche Echtzeit-Überwachungs-, hämodynamische Sensoren und automatisierte Durchflussregelungssysteme, die manuelle Eingriffe reduzieren und die Präzision bei kritischen Behandlungen verbessern
- So enthalten die ECMO-Plattformen der nächsten Generation automatisierte Luftmeldesysteme, integrierte Drucksensoren und intelligenteres Alarmmanagement, um Komplikationen wie Hämolyse oder Thrombose zu minimieren.
- Der Übergang zu kompakten und tragbaren ECMO-Geräten gestaltet auch den Markt, ermöglicht den Einsatz in Notdiensten, ambulanten Umgebungen und sogar während des Transports zwischen der Fähigkeit
- Diese tragbaren Systeme ermöglichen kritisch kranken Patienten mit Herz- oder Atemwegsversagen, ECMO-Unterstützung früher in ihrem klinischen Kurs zu erhalten, Verbesserung der Überlebensraten
- Der Trend zu spezialisierten ECMO-Zentren, erweiterten Schulungsprogrammen und verstärkter Adoption in der Kinder- und Neonatalversorgung verstärkt die globale klinische Akzeptanz
- Darüber hinaus verringern die Fortschritte bei Membran-Sauerstoffatoren mit längerer Haltbarkeit und verbesserter Biokompatibilität die Frequenz der Schaltungsänderungen und die Verringerung der Infektionsrisiken
- Wesentliche FuE-Investitionen in verschleißfeste Pumpenköpfe und Langzeit-Sauerstoffmembranen erhöhen die Zuverlässigkeit der kontinuierlichen ECMO-Therapie
- Insgesamt ist die Umstellung auf intelligentere, effizientere und sicherere ECMO-Technologien die Neuformulierung von klinischen Protokollen und die Erweiterung der Nutzung über die traditionellen ICU-Einstellungen hinaus.
Extrakorporale Membran Oxygenation Market Dynamics
Fahrer
„Rising Incidence of Cardiopulmonary Disorders and Growing Adoption in Critical Care“
- Die zunehmende Prävalenz schwerer Herz- und Atemzustände, einschließlich ARDS, kardiogener Schock und fortgeschrittener Herzinsuffizienz, ist ein wichtiger Treiber des globalen ECMO-Marktwachstums
- ECMO wird zunehmend als lebenssparende Therapie in ICUs, Operationsräumen und Notversorgungseinheiten angenommen, insbesondere für Patienten, die nicht auf konventionelle Belüftung oder Herzunterstützung reagieren
- So haben beispielsweise mehrere globale Krankenhäuser nach vor- und post-pandemischen Operationen in Atemversagensfällen eine erweiterte ECMO-Kapazität gemeldet, was eine starke klinische Abhängigkeit von der Technologie zeigt.
- Die wachsende Zahl von Herzchirurgie und die zunehmende Verwendung von ECMO in extrakorporaler kardiopulmonaler Resuscitation (ECPR)
- Die Annahme von ECMO in der pädiatrischen und neonatalen Versorgung steigt auch aufgrund seiner Wirksamkeit bei der Behandlung von angeborenen Herzfehlern und anhaltender pulmonaler Hypertonie bei Neugeborenen.
- Erhöhung der öffentlichen Gesundheitsinvestitionen, Erweiterung spezialisierter ECMO-Krankheitseinheiten und staatliche Finanzierungen für kritische Versorgungsinfrastruktur verstärken das Marktwachstum
- Die steigende Zahl der geschulten Perfusionisten, Kardiologen und Spezialisten für kritische Pflege, die ECMO-Schaltungen verwalten können, verbessert die Verfahrensverfügbarkeit
- Zunehmende Überlebensraten im Zusammenhang mit der frühen ECMO-Initiierung sind ermutigende Gesundheitsanbieter, diese in Standard-Behandlungswege zu integrieren
- Insgesamt erhöht der eskalierende Bedarf an fortschrittlichen Life-Support-Therapien den weltweiten ECMO-Bereitstellung über hocheffiziente Pflegeeinstellungen
Zurückhaltung/Challenge
„Hohe Kosten, technische Komplexität und Risiken im Zusammenhang mit ECMO-Verfahren„
- Die hohen Kosten für ECMO-Systeme, Einwegschaltungen, Oxygenatoren und laufende Instandhaltung dienen als große Barriere, insbesondere für Krankenhäuser in Entwicklungsregionen
- ECMO-Therapie erfordert hochqualifizierte Spezialisten, darunter Perfusionisten, Intensivisten und kritische Pflegeschwestern, die operative Komplexität und die Herausforderungen des Personals schaffen
- Zum Beispiel berichten mehrere Gesundheitseinrichtungen weltweit über Personalmangel, die ihre Fähigkeit, ECMO-Dienste zu erweitern, trotz steigender Patientennachfrage begrenzen
- Die mit ECMO verbundenen Risiken — einschließlich Blutungen, Infektionen, Thrombose, mechanisches Versagen und Hämolyse — verursachen auch Hesitationen bei Klinikern und Patienten
- Komplikationen zu verwalten erfordert strenge Protokolle, kontinuierliche Überwachung und ausgeklügelte Ausrüstung, wodurch die Gesamtbehandlungskosten
- Rückzahlungsbeschränkungen und mangelnde Versicherungsdeckung in vielen Ländern erschweren die Einführung von ECMO, vor allem in ressourcenschonenden Gesundheitssystemen
- Darüber hinaus erhöht die Notwendigkeit spezialisierter ICU-Infrastruktur- und Notfallsicherungssysteme die Gesamtinvestitionslast für Krankenhäuser
- Während Fortschritte bei der automatisierten Überwachung und biokompatiblen Materialien Risiken reduzieren, bleibt die ECMO-Therapie kostspielig und logistisch anspruchsvoll
- Die Überwindung dieser Herausforderungen durch eine verbesserte klinische Ausbildung, staatliche Finanzierung und kostengünstige ECMO-Systeminnovationen werden für eine langfristige Markterweiterung unerlässlich sein
Wie wird der extrakorporale Membran Oxygenation Market segmentiert
Der Markt wird auf Basis von Komponenten, Patientenpopulation, Altersgruppe, Modalität, Indikation, Endbenutzer und Vertriebskanal segmentiert.
• Von der Komponente
Auf Basis des Bauteils wird der Extrakorporale Membran-Sauerstoffisierungsmarkt in Pumpen, Oxygenatoren, Regler, Kanüle und Zubehör segmentiert. Das Segment Oxygenatoren entfiel auf den größten Marktanteil von 38,5% im Jahr 2025 aufgrund seiner kritischen Funktion beim Austausch von Sauerstoff und Kohlendioxid im Blut des Patienten während der ECMO-Verfahren. Fortgeschrittene Oxygenatoren, insbesondere solche mit Polymethylpenten- (PMP)-Membranen, bieten einen verbesserten Gasaustausch, eine Biokompatibilität und eine reduzierte Hämolyse, was sie für eine längere ECMO-Unterstützung wesentlich macht. Krankenhäuser und tertiäre Pflegezentren sind stark auf Oxygenatoren für erwachsene, pädiatrische und neonale Patienten angewiesen. Ihre Vielseitigkeit in venovenösen (VV) und venoarterial (VA) ECMO-Anwendungen treibt weit verbreitete Annahme an. Regulatorische Zulassungen, klinische Zuverlässigkeit und gleichbleibende Leistung verstärken ihre führende Position. Oxygenatoren werden auch für ihre Rolle bei Notfall-ECMO-Interventionen, einschließlich Post-Kardiac-Chirurgie-Unterstützung und ARDS-Management, begünstigt. Die fortschreitenden Innovationen konzentrieren sich auf die Verbesserung der Haltbarkeit und Effizienz der Membran. Eine hohe Akzeptanz in entwickelten Regionen, verbunden mit zunehmendem Bewusstsein in aufstrebenden Märkten, hält Marktherrschaft. Die kritische klinische Bedeutung und Integration des Segments mit fortschrittlichen ECMO-Konsolen verfestigen den Marktanteil weiter.
Das Pumps-Segment wird von 2026 bis 2033 am schnellsten CAGR von 8,9 % erleben, angetrieben durch die zunehmende Einführung von Zentrifugal- und Low-Shear-Pumpen, die Bluttrauma minimieren und die Patientensicherheit verbessern. Pumpen sind entscheidend für die Regulierung des Blutflusses während der ECMO, insbesondere bei hochkranken erwachsenen und pädiatrischen Patienten. Die Erweiterung von mobilen und transportierenden ECMO-Programmen hat die Nachfrage nach kompakten, tragbaren und hochsicheren Pumpsystemen erhöht. Technologische Fortschritte wie automatisierte Durchflussregelung, integrierte Überwachung und niedrige Hämolyse-Designs beschleunigen die Annahme. Krankenhäuser und spezialisierte ICUs investieren in Pumpen für VV-ECMO- und VA-ECMO-Anwendungen. Steigende Prävalenz von kardiogenem Schock, Atemversagen und angeborenen Herzerkrankungen unterstützt das Wachstum. Schwellenländer fördern zunehmend Pumpen für neonatale und pädiatrische ECMO-Einheiten. Portable ECMO-Setups mit effizienten Pumpen werden jetzt in der Notfallreaktion weit verbreitet und unterstützen einen schnellen Patiententransfer. Hohe Überlebensraten und reduzierte Komplikationen mit fortschrittlichen Pumpen treiben ihre schnell wachsende Annahme. Der Bedarf an zuverlässigen Durchlaufsystemen verstärkt Investitionen in innovative Pumptechnologien.
• Von Patienten Bevölkerung
Auf der Grundlage der Patientenpopulation wird der Markt zu Säuglingen, Erwachsenen und Kinderarzt segmentiert. Das Segment Erwachsene hielt den größten Marktanteil von 55,4% im Jahr 2025, vor allem aufgrund der hohen Häufigkeit von akutem Atemnotsyndrom (ARDS), kardiogenem Schock, Myokarditis und post-kardialen Chirurgie Komplikationen. Während der COVID-19 Pandemie erhob sich die Adoption für Erwachsene, wo VV-ECMO- und VA-ECMO-Systeme für schwere Atemwege und Herzerkrankungen weit verbreitet wurden. Krankenhäuser konzentrieren sich auf fortgeschrittene ECMO-Konsolen für Erwachsene, die mit leistungsstarken Oxygenatoren und Pumpen zur kontinuierlichen Überwachung integriert sind. Langfristige ECMO-Unterstützung und Bridge-to-Transplantation-Verfahren treiben das Wachstum des Erwachsenensegments weiter voran. Fortgeschrittene Schulungsprogramme für ICU-Mitarbeiter sorgen für eine effiziente Nutzung. Regulatorische Zulassungen, Versicherungen und klinische Richtlinien unterstützen die Annahme. Verbesserte Überlebensergebnisse bei Erwachsenen verstärken die Dominanz des Segments. Multidisziplinäre ECMO-Teams und tertiäre Krankenhausinfrastruktur verbessern die Behandlungsqualität. Post-Akut-Pflegeprogramme und wachsendes Bewusstsein für ECMO profitieren weiter konsolidiert Marktanteil.
Das Baby-Segment wird durch steigende angeborene Herzfehler, neonatales Atemnotsyndrom und anhaltende pulmonale Hypertonie auf die schnellste CAGR von 9,4% von 2026 bis 2033 projiziert. Spezielle neonatale ECMO-Schaltungen und Kanülen reduzieren das Blutvolumen und minimieren Komplikationen. Krankenhäuser und NICUs übernehmen zunehmend ECMO, um die Überlebensraten für kritisch kranke Neonate zu verbessern. Technologische Innovationen, darunter kleinere Oxygenatoren und strömungsarme Pumpen, unterstützen eine sichere und effektive neonatale Behandlung. Awareness-Programme für Neonatologin und Gesundheitsprofis erhöhen die Annahme. Das Wachstum wird auch durch die Erweiterung neonataler ECMO-Programme in Schwellenländern getrieben. Tragbare ECMO-Systeme für den neonatalen Transport verbessern die Patientenergebnisse. Die kontinuierliche Verbesserung von Sicherheitsprotokollen und Schulungen sorgt für mehr Vertrauen bei den Klinikern. Die Verfügbarkeit von staatlichen Zuschüssen und die Rückzahlung der Versicherungen beschleunigt die Annahme. Langfristige Prognoseverbesserungen fördern die Investitionen in die neonatale ECMO.
• Nach Altersgruppe
Auf Basis der Altersgruppe wird der Markt in Neonate, Kinderärzte und Erwachsene segmentiert. Das Segment Erwachsene entfiel auf den größten Marktanteil von 52,7% im Jahr 2025, was durch die Prävalenz schwerer Atemwege und Herzzustände, die eine längere Unterstützung der ECMO erfordern, bedingt ist. Krankenhäuser bevorzugen Erwachsene ECMO durch fortgeschrittene ICU-Infrastruktur und geschulte multidisziplinäre Teams. VV-ECMO wird häufig für ARDS verwendet, während VA-ECMO für Herzkomplikationen angenommen wird. Verfügbarkeit von hochentwickelten Oxygenatoren und Pumpen verbessert die klinischen Ergebnisse. post-pandemische Fälle, einschließlich COVID-19-bedingter Atemversagen, verstärken die Annahme. Erstattung und Versicherungsdeckung unterstützen Marktwachstum. Hohe Prozedurmengen, Wiederverwendung von ECMO-Komponenten und Krankenhausvertrauen in fortgeschrittene Systeme konsolidiert Dominanz. Klinische Erfolgsgeschichten und geringe Komplikationsraten fördern die Fortführung der Investitionen.
Pädiatrie wird erwartet, dass die schnellsten CAGR von 8,1% von 2026 bis 2033, angetrieben durch angeborene Herzfehler, pädiatrische Atemversagen und postchirurgische Bedürfnisse. Pediatric ECMO Adoption profitiert von Low-Volume-Schaltungen, kleinere Kanülengrößen und reduziert extrakorporale Blutexposition. Krankenhäuser und pädiatrische ICUs erweitern ECMO-Programme, unterstützt durch staatliche Initiativen. Fortgeschrittene Pumpen und auf Kinder zugeschnittene Oxygenatoren verbessern die Ergebnisse. Klinische Nachweise, die das Überleben belegen, und reduzierte Komplikationen beschleunigen die Annahme. Tragbare ECMO-Einheiten ermöglichen einen sicheren Patiententransfer innerhalb von Krankenhäusern. Schulungsprogramme für pädiatrische ECMO-Spezialisten gewährleisten eine effektive Umsetzung. Das zunehmende Bewusstsein in Schwellenregionen treibt das Wachstum weiter voran.
• Durch Modalität
Auf der Grundlage der Modalität wird der Markt in venovenöse (VVV), venoarterial (VA) und arteriovenöse (AV) ECMO segmentiert. VV-ECMO entfiel auf den größten Marktanteil von 49,8% im Jahr 2025, wie es für schwere Atemwegsversagen ohne Herz-Kompromiß bevorzugt ist. Krankenhäuser verlassen sich auf VV-ECMO für ARDS, Lungenentzündung und feuerfeste Hypoxie. Zweilumige Kanülen, niederohmige Oxygenatoren und fortschrittliche Überwachungssysteme verbessern die Patientenergebnisse. Klinische Richtlinien empfehlen VV-ECMO für erwachsene und pädiatrische ARDS. Die Pandemieauslastung nach COVID-19 stieg weltweit. Tertiäre Krankenhäuser mit ICU-Infrastruktur halten Führung. Regulatorische Zulassungen, klinisches Vertrauen und erfolgreiche Ergebnisse verstärken die Marktherrschaft. Schulungs- und Zertifizierungsprogramme verbessern die VV-ECMO-Adoption. Krankenhausinvestitionen in VV-ECMO-Einheiten gewährleisten eine zuverlässige Versorgung.
Es wird erwartet, dass die ECPR die schnellste CAGR von 10,5% von 2026 bis 2033, angetrieben durch Annahme in feuerfesten Herzstillstandsszenarien. Krankenhäuser implementieren mobile ECMO-Einheiten für einen schnellen Einsatz. ECPR verbessert Überlebens- und neurologische Rückgewinnungsraten im Vergleich zu herkömmlichen CPR. Technologische Verbesserungen in der Kanülengestaltung, Oxygenatoren und Pumpen unterstützen eine sichere und effektive Behandlung. Multidisziplinäre schnelle Reaktion Teams Adoption verbessern. Awareness-Kampagnen und professionelle Gesellschaftsrichtlinien fördern die Nutzung. Die Expansion in Not- und Entwicklungsregionen beschleunigt das Marktwachstum.
• Durch Angabe
Auf der Grundlage der Indikation wird der Markt in Atemstörungen, Herzerkrankungen und extrakorporale kardiopulmonale Resuszitation (ECPR) segmentiert. Respiratorische Störungen entfielen auf den größten Marktanteil von 46,1% im Jahr 2025, vor allem aufgrund der hohen Prävalenz von ARDS, schweren Lungenentzündungen und hypoxämischen Atemwegsversagen weltweit. VV-ECMO ist für mechanisch belüftete Patienten weit verbreitet, da es eine effektive Sauerstoff- und Kohlendioxidentfernung bietet und gleichzeitig Herzspannung minimiert. Erweiterte Oxygenatoren und Low-Shear-Pumpen verbessern die Patientensicherheit und Ergebnisse. Krankenhäuser mit gut ausgestatteten ICUs und geschultem Personal dominieren dieses Segment, verstärkt durch post-pandemische Nachfrage nach ECMO-Unterstützung. Das Segment profitiert von etablierten klinischen Richtlinien, der weit verbreiteten Verfügbarkeit von Oxygenatoren und Pumpen und der Integration mit fortschrittlichen Überwachungssystemen. Tertiäre Pflegezentren nutzen Atemwegs-ECMO in erwachsenen und pädiatrischen Fällen umfassend. Notfallbereitschaft für Atemkrisen erhöht die Annahme. Kontinuierliche FuE in der Membrantechnologie und Oxygenator-Effizienz hält Führung. Bewusstseinskampagnen und Trainingsprogramme für Kliniker stärken die Position des Segments. Hohe Prozedurmengen und bewährte Überlebensvorteile konsolidieren die Dominanz.
Eine extrakorporale kardiopulmonale Resuszitation (ECPR) wird erwartet, dass die schnellste CAGR von 11,2% von 2026 bis 2033, angetrieben durch die zunehmende Annahme in feuerfesten Herzstillstandsfällen und kritischen Notfällen. ECPR verbessert die neurologischen Ergebnisse und Überlebensraten im Vergleich zu konventionellen CPR erheblich, wodurch Krankenhäuser in spezialisierte ECMO-Einheiten investieren. Mobile ECMO-Systeme erleichtern den schnellen Nachteinsatz, insbesondere in Notdiensten und hochvolumigen Herzzentren. Schnelle Cannulationsprotokolle und standardisierte Betriebsverfahren reduzieren Verfahrensrisiken und erhöhen die Adoption. Multidisziplinäre Rapid-Response-Teams, einschließlich Kardiologen, Intensivisten und Perfusionisten, sorgen für eine effektive Umsetzung. Sensibilisierungskampagnen, Empfehlungen der Berufsgesellschaft und veröffentlichte klinische Ergebnisse fördern die Nutzung. Krankenhäuser in Schwellenländern erweitern allmählich ECPR-Programme. Fortgeschrittene Oxygenatoren, Low-Shear-Pumpen und kompakte Kanülen, die für den schnellen Einsatz konzipiert sind, tragen zum Segmentwachstum bei. Schulungsprogramme für Notfall-ECMO-Nutzung erhöhen das Vertrauen der Klinik. Regierungs- und private Krankenhausinitiativen zur Unterstützung der Herznotbereitschaft. Die zunehmende Prävalenz von in-hospitalen Herzstillständen unterstreicht weltweit die steigende Nachfrage.
• Durch Endbenutzer
Auf Basis des Endverbrauchers wird der Markt in Krankenhäuser, Kliniken, Diagnosezentren und andere segmentiert. Krankenhäuser entfielen auf den größten Marktanteil von 63,4% im Jahr 2025, angetrieben durch die Präsenz von fortgeschrittenen ICU-Infrastruktur, geschulten multidisziplinären Teams und die Fähigkeit, komplexe ECMO-Verfahren zu verwalten. Krankenhäuser führen die Mehrheit der adulten, pädiatrischen und neonatalen ECMO-Interventionen, einschließlich post-kardialen Chirurgie, schwere ARDS und feuerfeste Herzinsuffizienzfälle. Die Verfügbarkeit von fortgeschrittenen Oxygenatoren, Pumpen und integrierten Überwachungskonsolen stärkt die Dominanz des Krankenhauses weiter. Hohe Prozedurmengen und tertiäre Pflegeeinrichtungen sorgen für eine kontinuierliche Annahme. Klinische Protokolle, post-ECMO Pflegeprogramme und Ergebnisverfolgung sind in Krankenhäusern etabliert. Staatliche und private Gesundheitsförderung, Versicherungsdeckung und Akkreditierungsstandards unterstützen die Krankenhausannahme. Krankenhäuser investieren auch in mobile ECMO-Einheiten für den Notfalleinsatz. Erfahrene Perfusionisten und ECMO-Koordinatoren tragen zum Verfahrenserfolg bei. Sensibilisierungskampagnen und Leitlinien für die Verbreitung konsolidieren den Marktanteil.
Diagnostische Zentren werden erwartet, dass die schnellsten CAGR von 9,7% von 2026 bis 2033, angetrieben durch die zunehmende Notwendigkeit von Vor-ECMO-Bewertungen, Post-Prozeß-Überwachung, und diagnostische Bewertungen von kritisch kranken Patienten. Diese Zentren bieten fortschrittliche Bildgebung, Blutgasanalyse und hämodynamische Überwachung, die die ECMO-Therapie ergänzen. Referral-Netzwerke von Krankenhäusern zu diagnostischen Zentren verbessern Workflow-Effizienz. Aufstrebende Märkte investieren in diagnostische Einrichtungen, um die Patientenergebnisse von ECMO zu verbessern. Technologische Fortschritte, einschließlich tragbare Bild- und Überwachungsgeräte, unterstützen schnelle Bewertungen. Schulungsprogramme für diagnostische Mitarbeiter an ECMO-bezogenen Verfahren fördern die Annahme. Erhöhtes Bewusstsein für Frühintervention und Ergebnisverfolgung treibt Nachfrage an. Diagnosezentren arbeiten häufig mit Krankenhäusern zusammen, um eine kontinuierliche Patientenüberwachung zu gewährleisten. Die Ausweitung der pädiatrischen und neonatalen ECMO-Programme trägt zum Segmentwachstum bei. Kosteneffiziente Lösungen in Diagnosezentren ziehen kleine Kliniken an. Die Integration mit Telemedizin-Plattformen ermöglicht eine Fernauswertung und beschleunigt die Adoption.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direkt- und Einzelhandelsgeschäfte segmentiert. Der direkte Umsatz entfiel auf den größten Marktanteil von 71,2% im Jahr 2025, vor allem aufgrund der hohen Kosten, der technischen Komplexität und der Anforderungen an die Vor-Ort-Ausbildung für ECMO-Geräte. Krankenhäuser bevorzugen direkte Beschaffung, um Garantien, Geräteintegration und Zugang zu Service-Unterstützung zu gewährleisten. Langfristige Serviceverträge, Schulungen und Installation vor Ort stärken die Annahme. Fortgeschrittene ECMO-Konsolen, Oxygenatoren, Pumpen und Kanülen werden meist durch Direktverkäufe aufgrund der kritischen Art der Therapie beschafft. Direkte Verteilung gewährleistet Zuverlässigkeit der Lieferkette und sofortige technische Hilfe. Hospital ECMO-Programme verlassen sich auf regelmäßige Updates, Wartung und Komponentenersatz. Gegründete Beziehungen mit Herstellern unterstützen Wiederholungskäufe. Regulatorische Zulassungen und Krankenhausaudits stärken das Vertrauen in die direkte Beschaffung. Eine intensive Schulung für multidisziplinäre Teams ist mit direktem Vertrieb einfacher. Krankenhäuser in Schwellenländern bevorzugen auch direkte Kanäle für komplexe ECMO-Setups. Patientensicherheit, Zuverlässigkeit und Integration mit ICU-Infrastruktur-Laufwerk setzte die direkte Kanalherrschaft fort.
Einzelhandels- oder indirekte Kanäle werden erwartet, dass die schnellsten CAGR von 2026 bis 2033, die durch wachsende Nachfrage nach Kanülen, Zubehör und Verbrauchsmaterialien über Händler. Kleinere Krankenhäuser, Kliniken und diagnostische Zentren setzen zunehmend auf Einzelhandelskanäle für einfachen Zugang zu Verbrauchsmaterialien und modularen Komponenten. Indirekte Kanäle ermöglichen ein schnelles Nachfüllen von Oxygenatoren, Pumpen und Überwachungszubehör. Vertriebsnetze bieten Fern- oder Schwellenmärkte, in denen Direktverkäufe begrenzt sind. Retail-Kanäle unterstützen eine kostengünstige Beschaffung unkritischer Komponenten. Krankenhäuser und Kliniken profitieren von flexiblen Lieferplänen, Großkäufen und der lokalen Verfügbarkeit. Das Wachstum in pädiatrischen und neonatalen ECMO-Einheiten treibt die Nachfrage nach spezialisierten Verbrauchsmaterialien über den Einzelhandel an. Online-B2B-Plattformen und lokale Verteiler verbessern die Zugänglichkeit. Ausbildung und technische Beratung durch Händler verbessern das Vertrauen in die Verwendung von ECMO Verbrauchsmaterialien. Die Retail-Adoption wird durch Partnerschaften mit regionalen Gesundheitsdienstleistern weiter unterstützt. Die Expansion in Schwellenländern sorgt für weiteres Wachstum.
Welche Region hält den größten Teil des extrakorporalen Membran-Sauerstoffmarktes
- Nordamerika dominierte den extrakorporalen Membran-Sauerstoffmarkt mit dem größten Umsatzanteil von 35% im Jahr 2025
- Unterstützung durch fortgeschrittene Gesundheitsinfrastruktur, hohe ICU-Kapazität, starke Präsenz von ECMO-trainierten Spezialisten und zunehmende Übernahme von ECMO für erwachsene, pädiatrische und neonatale kritische Versorgung
- Der Markt führt die Region mit wachsendem Einsatz in Herzchirurgiezentren, Traumapflege und Notfallmedizin
US Extrakorporale Membran Oxygenation Markt Insight
Der US-amerikanische extrakorporale Membran-Sauerstoffisierungsmarkt erfasste den größten Umsatzanteil in Nordamerika im Jahr 2025, der durch eine hohe Einführung von ECMO in kritischen Pflegeeinheiten, umfangreiche Verwendung in Herz-Kreislauf- und Atemunterstützung sowie robuste klinische Forschungsinitiativen angetrieben wurde. Die Sensibilisierung der Gesundheitsexperten, die wachsende Investition in ECMO-Trainingsprogramme und die zunehmende Nachfrage nach minimalinvasiven kardiopulmonalen Unterstützungsprozeduren fördern das Marktwachstum.
Europa Extrakorporale Membran Sauerstoff-Markt Insight
Der europäische extrakorporale Membran-Sauerstoff-Markt wird in der Vorausschätzungsperiode mit einem beträchtlichen CAGR expandiert, der durch das steigende Auftreten von Herz- und Atemstörungen, etablierten Gesundheitssystemen und das Vorhandensein spezialisierter ECMO-Zentren getrieben wird. Die Adoption wird weiter gestärkt, indem die staatlichen Initiativen zur Verbesserung der kritischen Pflegeinfrastruktur und zur zunehmenden klinischen Wahrnehmung der ECMO-Leistungen gefördert werden.
U.K. Extrakorporale Membran Oxygenation Market Insight
Der US-amerikanische extrakorporale Membran-Sauerstoffisierungsmarkt wird voraussichtlich stetig wachsen, unterstützt durch den Ausbau von kritischen Pflegediensten, eine verstärkte Nutzung in neonatalen und pädiatrischen Einheiten und wachsende klinische Forschungsprogramme konzentriert sich auf ECMO-Ergebnisse. Der Schwerpunkt der Regierung auf fortschrittlichen Gesundheitstechnologien und das Vorhandensein spezialisierter ECMO-Ausbildungsprogramme sind wichtige Wachstumstreiber.
Deutschland Extrakorporale Membran Oxygenation Markt Insight
Deutschlands extrakorporaler Membran-Sauerstoffmarkt soll sich mit einem beträchtlichen CAGR ausweiten, der von hohen Gesundheitsausgaben, fortschrittlicher medizinischer Infrastruktur und einem starken Fokus auf technologische Innovationen in der kardiopulmonalen Unterstützung angetrieben wird. Das Netzwerk spezialisierter ECMO-Zentren und die wachsende klinische Adoption in der Erwachsenen- und Kinderpflege unterstützen die Markterweiterung.
Asien-Pazifik Extrakorporale Membran Oxygenation Markt Einblick
Der asiatisch-pazifische extrakorporale Membran-Sauerstoff-Markt wird während der Prognosezeit mit dem schnellsten CAGR wachsen, angetrieben durch steigende Atemwegserkrankungen, neonatale Komplikationen und Herzerkrankungen. Zunehmende Investitionen in die Krankenhausinfrastruktur, wachsendes Bewusstsein für die ECMO-Therapie und die Erweiterung der ECMO-Trainingsprogramme in ganz China, Indien, Japan und Südkorea sollen die Marktakzeptanz steigern.
Japan Extrakorporale Membran Sauerstoffmarkt Einblick
Der japanische ECMO-Markt gewinnt an Dynamik durch fortgeschrittene Gesundheitsinfrastruktur, hohe Herz-Kreislauf- und Atemstörungen und die zunehmende Zahl spezialisierter kritischer Pflegezentren. Die ECMO-Adoption wird durch Regierungsinitiativen unterstützt, die neonatale und adulte ECMO-Programme fördern, sowie Investitionen in die Personalausbildung und fortgeschrittene Ausrüstung.
China Extrakorporale Membran Sauerstoff-Markt Insight
Chinas extrakorporaler Membran-Sauerstoff-Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, aufgrund steigender Fälle von Atem- und Herzerkrankungen, zunehmender Krankenhauskapazität und verbesserter klinischer Expertise. Die staatliche Unterstützung für die kritische Pflegemodernisierung, die Erweiterung neonataler Intensivstationen und das wachsende Bewusstsein der Gesundheitsdienstleister sind zentrale Faktoren, die das Marktwachstum fördern.
Welche sind die Top-Unternehmen im extrakorporalen Membran-Sauerstoffmarkt
Die extrakorporale Membran-Sauerstoffindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic (USA)
- Getinge AB (Schweden)
- LivaNova PLC (USA)
- Terumo Corporation (Japan)
- Xenios AG (Deutschland)
- Maquet (Schweden)
- Medos Medizintechnik AG (Deutschland)
- Abbott (USA)
- Sorin Group (Italien)
- Hemovent GmbH (Deutschland)
- Nipro Corporation (Japan)
- Fresenius Medical Care AG & Co. KGaA (Deutschland)
- Baxter International Inc. (USA)
- Spectrum Medical (USA)
- Becton Dickinson und Company (USA)
- Nova Biomedical (USA)
- Eurosets Srl (Italien)
- Cannuflow GmbH (Deutschland)
- Inspire Medical Systems (US)
- ECMO Medical Systems (US)
Was sind die neuesten Entwicklungen im globalen extrakorporalen Membran-Sauerstoffmarkt
- Im Juli 2021 erhielt die Xenios AG, eine Tochtergesellschaft der Fresenius Medical Care, von der China National Medical Products Administration (NMPA) für ihre Xenios Console und Patienten-Kits für die ECMO-Therapie eine Zulassung, die eine breitere klinische Nutzung ihrer ECMO-Systeme in chinesischen Krankenhäusern ermöglichte und den Zugang zu kritischen Cardiopulmonalunterstützungstechnologien erweiterte.
- Im November 2022 kündigte LivaNova PLC an, dass es für sein LifeSPARC Advanced Circulatory Support System von der US Food and Drug Administration (FDA) der nächsten Generation 510(k) Clearing von der US Food and Drug Administration (FDA) erhielt und die Verwendung der Plattform für extrakorporale Membran-Sauerstofftherapie in den USA autorisiert und ihr kritisches Pflegegerät-Portfolio verbessert.
- Im April 2023 sicherte Abbott zwei zusätzliche Freiräume von der US-FDA für ihre CentriMag Blood Pump, die ihre Indikation für einen längerfristigen Einsatz bei erwachsenen Patienten mit extrakorporaler Membransauerstoffation erweitert und dadurch die klinische Flexibilität und therapeutische Zeiträume für kritisch kranke Patienten erhöht
- Im Juli 2023 wurde BreathMo, ein modernstes ECMO-System mit fortschrittlicher Maglev-Technologie, auf der ASAIO-Konferenz vorgestellt, das eine bedeutende Innovation in tragbaren und leistungsstarken extrakorporalen Lebensunterstützungslösungen darstellt, die komplexe klinische Bedürfnisse in kritischen Pflegeeinstellungen erfüllen sollen.
- Im Januar 2024 kündigte die Maquet‐Getinge Group die Einführung der neuen ECMO-Maschine MQA‐flex an, die für eine verbesserte Patientenmobilität und einen vereinfachten Transport innerhalb von Krankenhausumgebungen entwickelt wurde, um die operative Flexibilität für kritische Pflegeteams zu verbessern
- Im März 2024 trat Medtronic in eine strategische Partnerschaft mit dem UK-basierten NHS Blood and Transplant ein, um die Verfügbarkeit und Zugänglichkeit der ECMO-Therapie in ganz Großbritannien mit dem ROTAFLOW ECMO-System von Medtronic zu verbessern und die klinische Reichweite in nationalen Gesundheitsdiensten zu erweitern
- Im Mai 2024 kündigte die Hemovent GmbH an, dass ihr integriertes tragbares pneumatisches ECMO-System, das MOBYBOX, seine ersten kommerziellen Einsätze in mehreren europäischen Märkten abgeschlossen hat – eine außergewöhnliche Portabilität bei intra-hospitalen und inter-hospitalen Transfers
- Im Mai 2024 erweiterte Abbott Laboratories sein ECMO-Produktportfolio um einen neuen Oxygenator zur Verbesserung der Leistungsfähigkeit und klinischen Ergebnisse für Patienten, die eine erweiterte extrakorporale Unterstützung benötigen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











