


Globale Marktsegmentierung für die Behandlung familiärer adenomatöser Polyposis nach Produkttyp (Icosapent, Eflornithinhydrochlorid, Aspirin, CEQ-508 und andere), Symptomen (blutiger Stuhl, unerklärlicher Durchfall, Bauchkrämpfe, Blähungen, Gewichtsverlust, Lethargie und Erbrechen), Krankheitssubtyp (abgeschwächte FAP, familiäre adenomatöse Polyposis, Gardner-Syndrom und Turcot-Syndrom), Endbenutzern (Kliniken, Krankenhäusern, Diagnosezentren, häuslicher Pflege und anderen), Vertriebskanälen (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) – Branchentrends und Prognose bis 2032
Was ist die Familial Adenomatous Polyposis Behandlung Größe und Wachstum Rate
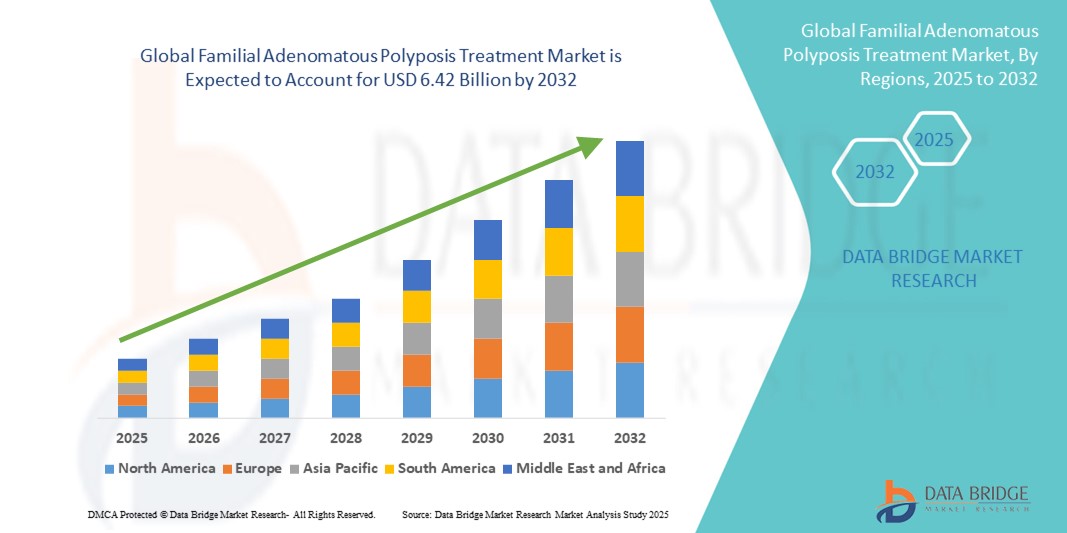
- Wie pro Data Bridge Market Research Analysis Globale familial adenomatous Polyposis Behandlung Marktgröße wurde bei2,09 Milliarden USD in 2024und wird voraussichtlich erreichen6,42 Milliarden USD bis 2032, beiCAGR von 15.00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das zunehmende Bewusstsein für genetische Störungen und Fortschritte bei gezielten Therapien gefördert, was zu einer effektiveren Verwaltung von familiär adenomatösen Polypositen (FAP) über verschiedene Patientenpopulationen führt.
- Darüber hinaus treibt die steigende Nachfrage nach Früherkennung, personalisierten Behandlungsstrategien und verbesserten Patientenergebnissen die Einführung von Familial Adenomatous Polyposis Behandlungslösungen voran, wodurch das Wachstum der Branche deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2024):2,09 Mrd. USD
- Voraussichtlicher Marktwert (2032):6,42 Milliarden USD
- Wettervorhersage CAGR (2024–2032):15.00%
Was sind die großen Takeaways der Familial Adenomatous Polyposis Behandlung
- Familial Adenomatous Polyposis (FAP) Behandlungsoptionen, die chirurgische Eingriffe, gezielte Therapien und unterstützende Pflege umfassen, sind zunehmend lebenswichtige Bestandteile der modernen gastrointestinalen Gesundheitsversorgung aufgrund ihrer Wirksamkeit bei der Verhinderung von Dickdarmkrebs, Verbesserung der Patientenqualität des Lebens und ermöglicht personalisierte Behandlungsstrategien
- Die eskalierende Nachfrage nach effektiven Behandlungsoptionen für familiale adenomatöse Polypositen (FAP) wird in erster Linie durch das zunehmende Bewusstsein für die Frühdiagnose, die zunehmende Prävalenz der Krankheit und die wachsende Investitionen in die Forschung und Entwicklung neuer Therapien gefördert
- Nordamerika dominierte den familialen adenomatösen Polyposis-Behandlungsmarkt mit dem größten Umsatzanteil von 43,0% im Jahr 2024, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Annahme von genetischen Screening-Programmen, und die Präsenz von wichtigen Pharmaunternehmen, die in innovative Therapien investieren. Die USA sind nach wie vor ein wichtiger Beitrag, mit steigenden Sensibilisierungskampagnen und Frühinterventionsstrategien zur Verbesserung des Marktwachstums
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in der familial adenomatous Polyposis-Behandlung Markt während der Prognosezeit, mit einem CAGR von 8,6% von 2025 bis 2032, aufgrund der zunehmenden Urbanisierung, steigende Einwegeinkommen und Erweiterung von Gesundheitseinrichtungen mit spezialisierten gastrointestinalen und genetischen Dienstleistungen
- Das Segment Familial Adenomatous Polyposis dominierte mit einem Marktanteil von 45,2% im Jahr 2024 einen familialen adenomatous Polyposis-Behandlungsmarkt, der aufgrund seiner höheren Prävalenz gegenüber anderen Subtypen und seines kritischen Bedarfs an Frühinterventionen zur Verhinderung von Dickdarmkrebs
Report Scope und Familial Adenomatous Polyposis Treatment Market Segmentation
|
Attribute |
Familial Adenomatous Polyposis Behandlung Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der wichtigste Trend in der Familial Adenomatous Polyposis Behandlung
Verbesserte Patientenergebnisse und personalisierte Pflege
- Ein signifikanter und beschleunigter Trend im globalen Markt für familienfreundliche Polyposis-Behandlungen ist die zunehmende Annahme personalisierter und gezielter therapeutischer Ansätze. Dieser Trend erhöht die Patientenergebnisse und verbessert die langfristige Bewirtschaftung der Krankheit
- Beispielsweise helfen fortgeschrittene chirurgische Eingriffe in Kombination mit prophylaktischen Maßnahmen Patienten effektiv das Risiko von Dickdarmkrebs zu reduzieren, während gezielte pharmakologische Therapien Alternativen zur Verzögerung oder Ergänzung der Chirurgie bieten
- Die Integration von genetischen Tests und frühen Screening-Programmen ermöglicht es den Klinikern, schnell hochrisikobehaftete Patienten zu identifizieren, die zeitnahe Eingriffe und maßgeschneiderte Behandlungsstrategien auf Basis individueller Patientenprofile ermöglichen
- Der Ausbau spezialisierter Behandlungszentren und Gastroenterologie-Kliniken erleichtert die zentralisierte, hochwertige Pflege und sorgt dafür, dass Patienten unter einem Dach Zugang zu umfassenden FAP-Management-Services haben
- Dieser Trend zu effektiveren, evidenzbasierten und patientenzentrierten Behandlungsstrategien ist die grundlegende Umgestaltung der klinischen Praktiken und die Verbesserung der Gesamtqualität der Pflege in der FAP-Therapielandschaft
- Die Nachfrage nach fortschrittlichen Behandlungsoptionen, die chirurgische, pharmakologische und unterstützende Pflege kombinieren, wächst in den entwickelten und aufstrebenden Märkten rasant, da sich Gesundheitsdienstleister zunehmend auf die Optimierung von Ergebnissen und Lebensqualität für Patienten konzentrieren
Familial Adenomatous Polyposis Treatment Market Dynamics
Fahrer
Wachsende Notwendigkeit durch Rising Prevalence und Awareness von FAP
- Die zunehmende Prävalenz von familiären adenomatischen Polypositen, verbunden mit wachsendem Bewusstsein bei Patienten, Pflegepersonen und Gesundheitsdienstleistern, ist ein wichtiger Treiber für die wachsende Nachfrage nach effektiven Behandlungslösungen. Früherkennung und Intervention sind essenziell, um den Fortschreiten des Dickdarmkrebses zu verhindern und einen kritischen Bedarf an zeitnah therapeutischen und diagnostischen Interventionen zu schaffen
- Zum Beispiel hat Takeda Pharmaceutical Company Limited im April 2023 sein klinisches Studienprogramm für CEQ-508 erweitert und auf Patienten mit genetisch bestätigter FAP ausgerichtet. Solche strategischen Initiativen von führenden Unternehmen werden erwartet, dass das Wachstum des FAP-Behandlungsmarktes in der Prognoseperiode deutlich zu steigern
- Da Patienten und Pflegepersonen zunehmend über Symptome wie Bluthocker, unerklärliche Durchfall, Bauchkrämpfe, Blähungen und Gewichtsverlust informiert werden, gewinnt die Annahme von pharmakologischen Therapien wie Icosapent, Eflornithine Hydrochlorid und Aspirin neben aufstrebenden Therapien wie CEQ-508 an Dynamik.
- Darüber hinaus ist der zunehmende Fokus auf Routine-Screening, kontinuierliche Überwachung durch diagnostische Zentren und Heim-Krankheit-Services die Verbesserung der Behandlungstreue und Patientenergebnisse. Healthcare-Anbieter betonen personalisierte Behandlungspläne, Integration der pharmakologischen Therapie mit Ernährungsmanagement und symptombasierte Versorgung, um Krankheitsfortschritt effektiv zu verwalten
- Die Verfügbarkeit von sowohl Marken- als auch generischen Formulierungen, kombiniert mit der Ausweitung der Verteilung durch Krankenhaus-Apotheken, Einzelhandelsgeschäfte und Online-Plattformen, verbessert die Zugänglichkeit und Erschwinglichkeit für Patienten auf dem gesamten entwickelten und aufstrebenden Markt
Zurückhaltung/Challenge
Hohe Behandlungskosten und begrenzte Aufmerksamkeit in Schwellenländern
- Die relativ hohen Kosten für fortgeschrittene Therapien, einschließlich CEQ-508, Eflornithine Hydrochlorid und andere spezialisierte FAP-Behandlungen, stellt eine erhebliche Barriere für das Marktwachstum, vor allem in preisempfindlichen Regionen. Viele Patienten in Schwellenländern stehen vor finanziellen Zwängen und begrenzen den Zugang zu diesen Therapien trotz ihrer nachgewiesenen Wirksamkeit bei der Prävention von Krankheitsfortschritten
- Unzureichende Versicherungsdeckung und begrenzte Rückzahlungsoptionen in bestimmten Regionen verschärfen die Erschwinglichkeitsherausforderung weiter, wodurch es für Patienten schwierig ist, langfristige Behandlungsregime einzuleiten oder aufrechtzuerhalten
- Außerdem, begrenztes Bewusstsein bei Patienten, Pflegepersonen und einigen Gesundheitsanbietern über die frühen Symptome von Familial Adenomatous Polyposis – wie Bluthocker, unerklärliche Durchfall, Bauchkrämpfe, Blähungen und Gewichtsverlust – verzögert die Diagnose und Behandlung Initiierung. Dieser Mangel an Bewusstsein führt zu Krankheitsfortschritten zu strengeren Bedingungen, einschließlich Dickdarmkrebs, bevor Interventionen verabreicht werden
- Die Bewältigung dieser Herausforderungen erfordert einen vielfältigen Ansatz, einschließlich Patientenerziehungskampagnen, professionelle Ausbildung für Gesundheitsdienstleister und Sensibilisierungsinitiativen, die von Regierungen oder Patientenvertretungsgruppen geleitet werden. Diese Maßnahmen zielen darauf ab, die Frühdiagnoseraten zu verbessern, eine rechtzeitige Initiierung der Therapie zu gewährleisten und die Patientenhaftung zu verbessern
- Darüber hinaus sind laufende Forschungs- und Entwicklungsbemühungen, die auf kostengünstige, sichere und zugänglichere Behandlungsoptionen ausgerichtet sind, für die Überwindung dieser Marktbarrieren unerlässlich. Die Erweiterung der hauseigenen Pflegedienste, der Telemedizin-Unterstützung und der Outreach-Programme in abgelegenen oder unterbewahrten Bereichen kann auch die Herausforderungen im Zusammenhang mit der Zugänglichkeit und der Erreichbarkeit mildern und eine breitere Marktakzeptanz über den voraussichtlichen Zeitraum fördern
Wie wird die Familial Adenomatous Polyposis Treatment segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Symptome, Krankheitssubtyp, Endverbraucher und Verteilungskanal segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Markt der familialen adenomatous Polyposis-Behandlung in Icosapent, Eflornithine Hydrochlorid, Aspirin, CEQ-508 und andere segmentiert. Das Segment Icosapent dominierte den größten Marktanteil von 44,0% im Jahr 2024, der durch seine gut dokumentierte klinische Wirksamkeit bei der Verhinderung von Polyp-Wachstum und der Reduzierung von Dickdarmkrebsrisiko bei Hochrisikopatienten getrieben wurde. Sein günstiges Sicherheitsprofil und etablierte Dosierrichtlinien fördern die Vorliebe des Arztes und die Einhaltung des Patienten. Darüber hinaus trägt die zunehmende Bewusstseinsbildung bei Patienten über präventive Pflege zu einer starken Marktdurchdringung bei. Das Segment profitiert auch von umfangreichen Forschungsveröffentlichungen, die ihre langfristigen Vorteile validieren. Darüber hinaus erhöht die zunehmende Aufnahme in Behandlungsprotokolle und die Deckung durch Versicherungspläne ihre weit verbreitete Annahme. Die Integration von Icosapent in multidisziplinäre Behandlungsansätze gewährleistet ihre Marktführerschaft.
Das CEQ-508-Segment wird erwartet, dass die schnellste CAGR von 10,2% von 2025 bis 2032, die durch laufende klinische Studien, die vielversprechende Wirksamkeit zeigen, sowie das Bewusstsein des Arztes für sein zielgerichtetes therapeutisches Potenzial zu erhöhen. Seine Annahme wird durch aufstrebende Beweise verursacht, die symptomspezifische Vorteile hervorheben und negative Auswirkungen reduzieren. Regulatorische Zulassungen in Schlüsselregionen beschleunigen die Marktaufnahme weiter. Das Wachstum wird auch durch steigendes Patienteninteresse an neuartigen Therapien mit personalisierten Behandlungsoptionen unterstützt. Die Ausweitung der Forschungskooperationen und die frühzeitige Übernahme in Spezialzentren verbessern die Sichtbarkeit und Akzeptanz. Die starken Pipeline-Entwicklungen und die positiven klinischen Ergebnisse der CEQ-508 sind zentral für ihre schnelle Wachstumstrajektorie.
- Von den Symptomen
Auf Basis von Symptomen wird der familiäre adenomatöse Polyposis-Behandlungsmarkt in Bloody Stool, Unexplained Diarrhea, Abdominal Cramps, Bloating, Weight Loss, Lethargy und Vomiting segmentiert. Das Segment Bloody Stool dominierte den Markt mit einem Umsatzanteil von 41.5% im Jahr 2024, da es der häufigste und alarmierendste Frühindikator ist, der zeitnahe Diagnose und Intervention fordert. Healthcare-Anbieter priorisieren Behandlungen für Patienten, die mit diesem Symptom aufgrund des damit verbundenen höheren Risikos von Polyp Progression präsentieren. Die zunehmenden Screening-Initiativen für symptomatische Patienten verstärken die Dominanz des Segments. Awareness-Kampagnen von Patientenvertretung Gruppen unterstützen die Früherkennung weiter. Das Segment profitiert auch von starken klinischen Empfehlungen zur Beobachtung und therapeutischen Intervention. Verbesserte diagnostische Werkzeuge erleichtern eine schnelle Identifizierung und unterstützen eine hohe Akzeptanz von Therapien in dieser Patientengruppe.
Das Abdominal Cramps-Segment wird erwartet, dass die schnellste CAGR von 9,8% von 2025 bis 2032, angetrieben durch eine größere Patientenberichterstattung und erhöhte Anerkennung unter den Klinikern von symptomspezifischen Therapieanforderungen. Die Erweiterung der Bildungsprogramme und das verbesserte Bewusstsein für den Arzt tragen zur schnellen Adoption bei. Auch der zunehmende Einsatz von Abbildungs- und Überwachungstechniken für die frühe Symptomidentifizierung unterstützt das Wachstum. Patienten suchen zunehmend gezielte Therapie, um Beschwerden zu entlasten, wodurch zusätzliche Marktnachfrage. Gesundheitssysteme integrieren Symptommanagement in umfassende Pflegepläne. Die zunehmende Inzidenz-Berichterstattung und diagnostische Verbesserungen verbessern die Marktaufnahme für dieses Teilsegment weiter.
- Durch Krankheiten Subtyp
Auf der Grundlage des Krankheitssubtyps wird der Markt der familial adenomatous Polyposis-Behandlung zu Attenuated FAP, Familial Adenomatous Polyposis, Gardner-Syndrom und Turcot-Syndrom segmentiert. Das Segment Familial Adenomatous Polyposis dominierte mit einem Marktanteil von 45,2% im Jahr 2024 aufgrund seiner höheren Prävalenz im Vergleich zu anderen Subtypen und seiner kritischen Notwendigkeit für eine frühzeitige Intervention zur Verhinderung von Dickdarmkrebs. Routinegenetisches Screening und starkes klinisches Bewusstsein führen zur Frühdiagnose und unterstützen die Marktherrschaft. Die Integration in etablierte Behandlungsprotokolle gewährleistet eine breite Therapieannahme. Die laufende Forschung über das Krankheitsmanagement verstärkt das klinische Vertrauen weiter. Patientenvertretung und Bildungsprogramme betonen frühe Interventionsvorteile. Die Verfügbarkeit von konventionellen und neuartigen therapeutischen Optionen unter diesem Segment erhöht seine Marktführerschaft.
Das Segment Gardner-Syndrom wird von 2025 bis 2032 mit dem schnellsten CAGR von 10,0% bezeugt, das durch Fortschritte bei der Gentests, die eine frühzeitige Erkennung und eine wachsende Betonung auf das multidisziplinäre Management ermöglichen, gefördert wird. Die klinische Wahrnehmung extrakolonischer Manifestationen erhöht die gezielte Therapieannahme. Steigende Patientenerziehung und proaktive Überwachung tragen zu einer schnelleren Aufnahme bei. Forschungsinitiativen erweitern das Verständnis der Krankheitskomplexität und unterstützen die therapeutische Entwicklung. Das Segment profitiert von der Entwicklung von Behandlungspipelines mit Fokus auf Präzisionsmedizin. Frühe Interventionen und spezialisierte Pflegezentren führen zu einem beschleunigten Wachstum in dieser Nischenpatientenpopulation.
- Von End-Users
Auf der Grundlage von Endverbrauchern wird der Markt für familienbezogene adenomatöse Polyposisbehandlung in Kliniken, Krankenhäuser, diagnostische Zentren, Home Healthcare und andere segmentiert. Das Segment Hospitals dominierte mit einem Umsatzanteil von 47,1% im Jahr 2024, aufgrund zentralisierter Einrichtungen, der Verfügbarkeit von Gastroenterologie-Spezialisten und der Fähigkeit, eine integrierte Überwachung für Hochrisikopatienten bereitzustellen. Kliniken erleichtern zudem eine koordinierte Therapie und Follow-up und verbessern die Patientenergebnisse. Institutionelle Einkaufspolitiken und strukturierte Pflegewege stärken die Position dieses Segments. Hoher Patientenfußfall sorgt für einen konsequenten Therapiebedarf. Inklusion in Krankenhausformeln unterstützt breiten Zugang. Die Kapazität von Krankenhäusern, spezialisierte, evidenzbasierte Versorgung zu liefern, hält Marktführerschaft.
Das Segment Home Healthcare wird voraussichtlich die schnellste CAGR von 2025 bis 2032 von 9,5% erleben, die durch steigende Vorliebe für die patientenzentrierte Pflege, Bequemlichkeit für das chronische Zustandsmanagement und wachsendes Bewusstsein für hausbasierte Überwachungstechnologien getrieben wird. Das Remote-Therapie-Management wird zunehmend für die postoperative Pflege und langfristige Wartung angenommen. Die erweiterte Versicherungsdeckung und die unterstützende Infrastruktur verbessern den Zugang. Patientenpräferenz für reduzierte Krankenhausbesuche beschleunigt das Wachstum. Die Integration mit Telegesundheitsdiensten gewährleistet die Kontinuität der Pflege. Das Segment profitiert von zunehmenden Partnerschaften zwischen privaten Gesundheitsdienstleistern und Spezialzentren.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der Markt für familienfremde Polyposis-Behandlungen in Hospital Pharmacy, Retail Pharmacy und Online Pharmacy segmentiert. Das Segment Hospital Pharmacy dominierte mit einem Marktanteil von 46,0% im Jahr 2024, aufgrund des direkten Zugriffs auf verschreibungspflichtige Therapien, klinische Aufsicht und professionelle Beratung für das Patientenmanagement. Krankenhäuser gewährleisten eine ordnungsgemäße Dosierung, Überwachung und Einhaltung und unterstützen hohe Adoptionsraten. Die Integration mit Pflegewegen stärkt die Marktherrschaft. Institutionelle Verträge und Massenbeschaffungspolitiken führen zu einem nachhaltigen Angebot. Die Präsenz von Apothekern verstärkt die Glaubwürdigkeit. Die Fähigkeit der Krankenhäuser, eine sichere und effektive Behandlung zu liefern, hält die Führung im Verteilungsraum.
Das Online-Apotheke-Segment wird erwartet, dass die schnellste CAGR von 2025 bis 2032, angetrieben durch steigende E-Commerce-Pension, Komfort der Türschwelle Lieferung, und zunehmende Adoption in städtischen und entfernten Standorten. Das Wachstum wird durch die Präferenz des Patienten für die Privatsphäre und den schnelleren Zugang zu Therapien gefördert. Awareness-Kampagnen und digitales Marketing verbessern die Sichtbarkeit der Segmente. Partnerschaften mit Logistik- und Telemedizinplattformen verbessern die Liefereffizienz. Regulatorische Klarheit und Zahlungsflexibilität Unterstützung erhöhte Adoption. Die Erweiterung der Online-Apothekeninfrastruktur beschleunigt die Zugänglichkeit und die Patientenhaftung.
Welche Region hält den größten Teil der Wie wird die Familial Adenomatous Polyposis Behandlung segmentiert
- Nordamerika dominierte den familialen adenomatous Polyposis-Behandlungsmarkt mit dem größten Umsatzanteil von 43,0% im Jahr 2024, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Annahme von genetischen Screening-Programmen, und die Präsenz von wichtigen Pharmaunternehmen, die in innovative Therapien investieren
- Die Sensibilisierungskampagnen und die frühen Interventionsstrategien haben das Marktwachstum deutlich verbessert. Die USA bleiben der größte Beitrag innerhalb der Region, unterstützt durch robuste klinische Forschung, Zugänglichkeit neuartiger Behandlungen und umfassende Patientenmanagementprogramme. Die breite Verfügbarkeit von Spezialkliniken und Krankenhäusern, die Gastroenterologie und genetische Dienstleistungen anbieten, verstärkt die Dominanz der Region
- Der zunehmende Fokus auf präventive Betreuung und routinemäßige Überwachung von Hochrisikopopulationen stärkt die Einführung gezielter Therapien. Darüber hinaus ermöglichen Kooperationen zwischen akademischen Instituten und Gesundheitsdienstleistern eine schnellere Einführung moderner Behandlungsoptionen
US Familial Adenomatous Polyposis Treatment Market Insight
Der US-Familial adenomatous Polyposis-Behandlungsmarkt erfasste den größten Umsatzanteil von 82 % im Jahr 2024 in Nordamerika, angetrieben durch die weit verbreitete Aufnahme von genetischen Tests und fortgeschrittenen therapeutischen Interventionen. Patienten profitieren von umfassenden Behandlungsplänen, die Enzymtherapie, Ernährungsmanagement und prophylaktische Interventionen kombinieren. Das Land verfügt über eine starke Präsenz von Pharma- und Biotechnologie-Unternehmen, die sowohl Marken- als auch generische Therapien entwickeln und das Marktwachstum beschleunigen. Frühe Diagnose-Initiativen und nationale Aufklärungsprogramme fördern eine rechtzeitige Intervention und verbessern die Patientenergebnisse. Krankenhäuser, Spezialkliniken und Forschungszentren bieten integrierte Behandlungsoptionen, Verbesserung der Therapieannahme. Darüber hinaus ermöglicht die Ausweitung der Rückzahlungsdeckung und der Versicherungsunterstützung einen breiteren Zugang zu FAP-Behandlungen.
Europa Familial Adenomatous Polyposis Treatment Market Insight
Der Europa-Familial-Adenomatous-Polyposis-Behandlungsmarkt wird während der Prognosezeit auf einem stetigen CAGR ausbauen, unterstützt durch die Erhöhung der Investitionen in die Gesundheitsinfrastruktur und genetische Forschungsinitiativen. Stringente Regulierungsstandards und vorbeugende Pflegeprogramme führen zur Frühdiagnose und Therapieannahme. Das Bewusstsein für erbliche Magen-Darm-Erkrankungen, verbunden mit einem erhöhten Zugang zu Krankenhäusern und Spezialkliniken, stärkt das Marktwachstum. Länder wie Deutschland, Frankreich und Italien erleben eine höhere Verabschiedung von Enzymersatztherapie- und Ernährungsmanagementplänen. Die Integration fortschrittlicher Diagnostik in die Routineversorgung erleichtert zeitnahe Eingriffe. Darüber hinaus gewährleistet die Präsenz etablierter Pharmaunternehmen in der Region die Verfügbarkeit von generischen und Markentherapien.
US Familial Adenomatous Polyposis Treatment Market Insight
Der US-Familial adenomatous Polyposis-Behandlungsmarkt wird mit einem bemerkenswerten CAGR wachsen, angetrieben durch ein erhöhtes Bewusstsein für genetische Tests und proaktive präventive Pflegeprogramme. Das Land betont die frühe Diagnose und die Patientenüberwachung, insbesondere bei Hochrisikopopulationen. Krankenhäuser und spezialisierte Gastroenterologie-Kliniken bieten umfassende FAP-Management, einschließlich Enzymtherapie und Nahrungsinterventionen. Die Ausweitung der nationalen Gesundheitsinitiativen fördert die weit verbreitete Einführung von evidenzbasierten Therapien. Die robuste Gesundheitsinfrastruktur und die Versicherungsdeckung unterstützen die Zugänglichkeit weiter. Kooperationsprojekte unter akademischen Institutionen tragen zur Innovations- und Therapieoptimierung bei.
Deutschland Familial Adenomatous Polyposis Treatment Market Insight
Der Deutschland-Familial-Adenomatous-Polyposis-Behandlungsmarkt wird durch starke Investitionen in die Gesundheitsforschung, genetische Screening und vorbeugende Pflegeprogramme mit einem beträchtlichen CAGR zu erweitern. Das Land verfügt über gut ausgebaute Krankenhäuser und spezialisierte Kliniken, die sowohl diagnostische als auch therapeutische Leistungen für FAP-Patienten anbieten. Patienten profitieren von frühen Interventionsstrategien, einschließlich Enzymersatztherapie und prophylaktischen chirurgischen Optionen. Wachsendes Bewusstsein für erbliche colorektale Störungen treibt die Therapie Adoption. Die Präsenz multinationaler Pharmaunternehmen erhöht die Verfügbarkeit von Marken- und Generikatherapien. Die Integration fortschrittlicher Diagnostik in der Routine-Klinik-Pflege unterstützt eine zeitnahe Behandlung und verbesserte Patientenergebnisse.
Asien-Pazifik Familial Adenomatous Polyposis Treatment Market Insight
Der asiatisch-pazifische Familial adenomatous Polyposis-Behandlungsmarkt wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 8,6% von 2025 bis 2032, angetrieben durch zunehmende Urbanisierung, steigende Einwegeinkommen und Erweiterung von Gesundheitseinrichtungen mit spezialisierten gastrointestinalen und genetischen Dienstleistungen. Länder wie China, Indien und Japan investieren in fortgeschrittene diagnostische Werkzeuge und genetische Screening-Programme. Bewusstseinskampagnen zu erblichen Magen-Darm-Erkrankungen fördern die frühzeitige Intervention und Behandlung Adoption. Die Ausweitung von Krankenhäusern, Spezialkliniken und Heimpflege-Support-Services erhöht die Zugänglichkeit der Therapie. Die Region zeigt wachsende Investitionen in sowohl generische als auch branded therapeutische Optionen. Eine verbesserte Gesundheitsinfrastruktur und Patientenerziehung beschleunigen das Marktwachstum weiter.
Japan Familial Adenomatous Polyposis Treatment Market Insight
Der Japan-Familial-Adenomatous-Polyposis-Behandlungsmarkt gewinnt aufgrund des hohen öffentlichen Bewusstseins für erbliche Dickdarmerkrankungen, weit verbreitete genetische Testprogramme und eine gut ausgebaute Gesundheitsinfrastruktur an Dynamik. Krankenhäuser und Spezialkliniken bieten umfassende FAP-Management, Integration von Ernährungsunterstützung und Enzymersatztherapie. Präventive Pflegeinitiativen und nationale Gesundheitsrichtlinien unterstreichen die frühzeitige Diagnose und die langfristige Überwachung. Die Zusammenarbeit zwischen Forschungseinrichtungen und Pharmaunternehmen fördert Innovation in Behandlungsoptionen. Patientenzentrierte Programme sorgen für eine erhöhte Therapiehaftung und verbesserte Ergebnisse. Regierungsinitiativen zur Unterstützung der spezialisierten gastrointestinalen Versorgung stimulieren die Markterweiterung weiter.
China Familial Adenomatous Polyposis Behandlung Markt Insight
Der China familial adenomatous Polyposis-Behandlungsmarkt entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2024, der durch eine rasche Urbanisierung, ein wachsendes Bewusstsein für erbliche gastrointestinale Störungen und eine zunehmende Zugänglichkeit zu Gesundheitsdienstleistungen verursacht wurde. Die Erweiterung von Krankenhäusern, diagnostischen Zentren und Spezialkliniken verbessert die Reichweite des Patienten. Nationale genetische Screening-Programme fördern die Früherkennung und Therapieinitiation. Der Markt profitiert von der Verfügbarkeit von sowohl erschwinglichen generischen Therapien als auch branded Behandlungsoptionen. Die Erhöhung der verfügbaren Einkommen und Ausgaben für die Gesundheitsversorgung tragen zur Erhöhung der Adoptionsraten bei. Die Zusammenarbeit zwischen inländischen Pharmaunternehmen und Forschungsinstituten fördert eine kontinuierliche Verbesserung der Behandlungseffizienz.
Welche sind die Top-Unternehmen in Familial Adenomatous Polyposis Behandlung
Die familial adenomatous Polyposis-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Pfizer Inc(US)
- Viatris Inc(US)
- F. Hoffmann-La Roche AG (Schweiz)
- Novartis AG(Schweiz)
- Takeda Pharmaceutical Company Limited (Japan)
- Bayer AG(Deutschland)
- Merck & Co., Inc. (USA)
- AstraZeneca(USK)
- Bristol Myers Squibb Company (USA)
- AbbVie Inc. (USA)
- Lilly USA, LLC (USA)
- Johnson & Johnson und seine Tochtergesellschaften (USA)
- Sanofi (Frankreich)
- GSK plc (USA)
- Amgen Inc. (USA)
- Celgene Corporation (USA)
- Biogen Inc. (USA)
- Astellas Pharma Inc. (Japan)
- Daiichi Sankyo Company, Limited (Japan)
- Eisai Co., Ltd (Japan)
Was sind die neuesten Entwicklungen in der Familial Adenomatous Polyposis Behandlung
- Im Mai 2025 gab Recursion Pharmaceuticals erste Phase 1b/2-Daten für REC-4881, einen MEK1/2-Inhibitor, bei der Behandlung von FAP bekannt. Die Open-Label-Studie zeigte eine mediane Reduzierung der Polyp-Bürde bei der Bewertung von Woche 13 bei sechs Patienten. Dies ist bemerkenswert als FAP, eine seltene genetische Störung verursacht zahlreiche gastrointestinale Polyps und ein hohes Risiko von Dickdarmkrebs, derzeit fehlt FDA-genehmigte Behandlungen
- Im Februar 2025 erhielt Biodexa Pharmaceuticals die Fast Track-Bezeichnung von der US FDA für eRapa, eine verkapselte Form von Rapamycin, zur Behandlung von FAP. Diese Bezeichnung zielt darauf ab, die Entwicklung und Überprüfung von Medikamenten zu beschleunigen, die ernste Bedingungen behandeln und einen ungerechtfertigten medizinischen Bedarf ausfüllen
- Im April 2025 entdeckten Forscher der Universität Bonn einen Mechanismus im lokalen Immunsystem, der die Entwicklung von Duodenalkrebs bei FAP-Patienten vorantreiben kann. Diese Erkenntnis bietet einen vielversprechenden neuen Ansatz, um Duodenalkarzinom bei Menschen mit FAP zu verhindern
- Im Juni 2025 erforschte ein umfassender Bericht im Familial Cancer nicht-chirurgische Managementstrategien für große Darmerkrankungen bei FAP-Patienten. Die Überprüfung betonte die Rolle von endoskopischen Eingriffen und Chemoprävention als lebensfähige Alternativen zu traditionellen chirurgischen Ansätzen, bietet Patienten weniger invasive Möglichkeiten für die Behandlung der Krankheit
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











