


Segmentierung des globalen Marktes für Lagerung und Aufbewahrung landwirtschaftlicher Produkte nach Produkttyp (Lagerdienstleistungen, Umschlagdienstleistungen, Verpackungsdienstleistungen und Sonstiges), Anwendung (Landwirtschaftliche Betriebe und Unternehmen), Eigentumsform (privat, öffentlich und zollamtlich betrieben) – Branchentrends und Prognose bis 2032
Was ist die Farm Product Warehousing und Storage Market Größe und Wachstum Rate
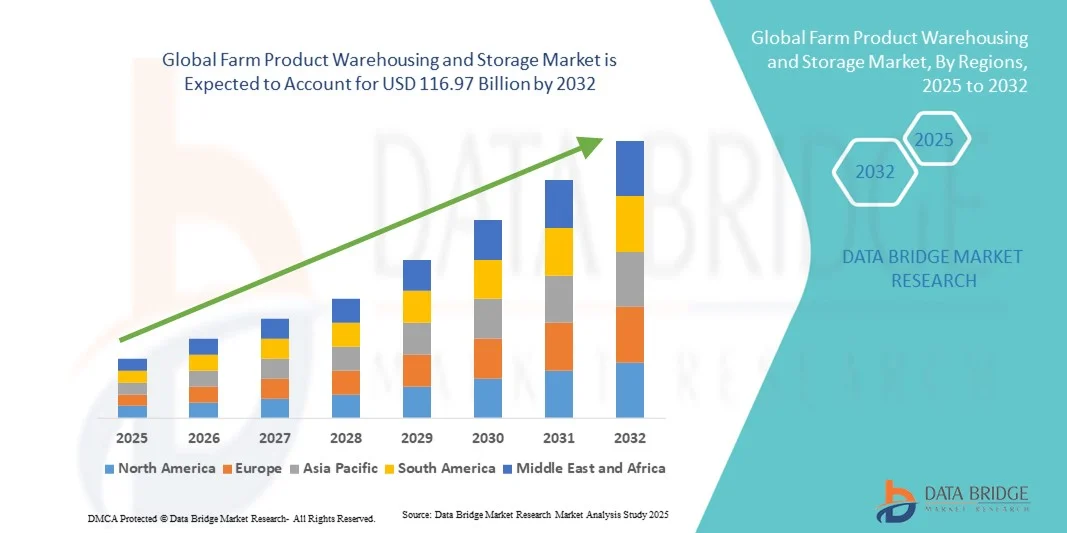
- Wie pro Data Bridge Market Research Analysis Die weltweite Größe des landwirtschaftlichen Produktlagers und des Lagermarktes wurde mit82,89 Milliarden USD in 2024und wird voraussichtlich erreichen116,97 Milliarden USD bis 2032, beiCAGR von 4,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den steigenden Bedarf an einer effizienten landwirtschaftlichen Lagerinfrastruktur und die wachsende Nachfrage nach temperaturgesteuerten Lagerhaltungen zur Verringerung von Nachbearbeitungsverlusten getrieben. Steigerung des globalen Lebensmittelverbrauchs und der Fokus auf die Aufrechterhaltung der pflanzlichen Qualität durch fortschrittliche Lagersysteme wie Kühlketten und klimakontrollierte Lager treiben eine rasche Markterweiterung
- Darüber hinaus verstärkt der Anstieg der staatlichen Initiativen, die öffentlich-private Partnerschaften fördern, die Entwicklung des ländlichen Raums und das Management der digitalen Lieferkette die Grundlage des Sektors. Diese Initiativen verbessern die Lagerfähigkeit von Landwirten und Unternehmen, beschleunigen die Einführung von technologisch fortschrittlichen Anlagen und fördern das Gesamtmarktwachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):82,89 Mrd. USD
- Voraussichtlicher Marktwert (2033):116,97 Mrd. USD
- Wettervorhersage CAGR (2026–2033):4.40%
Agrarprodukt Lager- und Lagermarktanalyse
- Landwirtschaftliche Produkte Lager- und Lagerstätten spielen eine wichtige Rolle bei der Gewährleistung der Lebensmittelsicherheit, effizientLogistik, und reduzierte Agrarverschwendung durch zuverlässige Lagerung von Getreide,Früchte, Gemüse und andere Verderbliche. Die zunehmende Betonung auf modernisierte Infrastruktur, die mit IoT-Sensoren, automatisierten Handlingsystemen und intelligenten Monitoring-Technologien ausgestattet ist, verändert die betriebliche Effizienz in der landwirtschaftlichen Lieferkette
- Die Expansion des Marktes wird auch durch die zunehmende Integration von Kaltkettensystemen, steigenden landwirtschaftlichen Exporten und den Einstieg von Logistikriesen in den landwirtschaftlichen Lagerbetrieb beeinflusst. Diese Faktoren verbessern die Kapazitätsauslastung gemeinsam, verringern die Spoilerraten und stärken die Verteilungseffizienz, machen die Lagerhaltung und Lagerung zu einem zentralen Segment innerhalb des globalen Agrarwertnetzes
- Nordamerika dominierte den Agrarprodukt-Warehousing- und Lagermarkt mit einem Anteil32,3% im Jahr 2024, aufgrund der starken Präsenz etablierter landwirtschaftlicher Infrastrukturen, fortschrittlicher Logistiknetze und der hohen Einführung von Automatisierung im Lagerbetrieb
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Agrarprodukt-Warehousing- und Lagermarkt während der Prognosezeit sein, da die Landwirtschaft, Urbanisierung und steigende Lebensmittelnachfrage in Ländern wie China, Indien und Japan rasch expandiert.
- Das Segment Enterprise dominierte den Markt mit einem Marktanteil von 57,8% im Jahr 2024, aufgrund der umfangreichen Lageranforderungen an Agrarunternehmen, Lebensmittelverarbeiter und Exporteure. Diese Unternehmen verlassen sich auf Großanlagen, die mit fortschrittlichem Bestandsmanagement und Kaltkettensystemen ausgestattet sind, um die Produktkonsistenz und die Einhaltung internationaler Qualitätsstandards zu gewährleisten. Der zunehmende Trend der Vertragswirtschafts- und Massenspeicherverträge treibt die Dominanz des Unternehmenssegments auf dem Markt weiter voran
Bericht Umfang und Agrarprodukt Lager- und Lagermarktsegmentierung
|
Attribute |
Landwirtschaftliches Produkt Lager und Lager Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Agrarproduktlager- und Lagermarkt
Annahme von IoT und Automatisierung in der Landwirtschaft
- Der Agrarprodukt-Warehousing- und Lagermarkt wird durch die Einführung von IoT- und Automatisierungstechnologien deutlich transformiert. Diese Innovationen verbessern die betriebliche Effizienz, ermöglichen die Echtzeitüberwachung und das Inventarmanagement und reduzieren die Verluste nach der Ernte durch optimale Lagerbedingungen
- So integrieren Unternehmen wie ADM und Cargill automatisierte Speicher- und Retrieval-Systeme (ASRS), IoT-Sensoren und AI-gesteuerte Vorhersageanalysen in ihrem Lager, um die Rückverfolgbarkeit, Temperaturregelung und Lagerrotationsgenauigkeit zu verbessern. Diese Integration unterstützt hochwertige Kulturen und verderbliche Produkte mit hohen Qualitätsanforderungen
- Der Einsatz von Smart-Lagern, die mit Robotik und digitaler Zwillingstechnologie ausgestattet sind, ermöglicht eine nahtlose Koordination und reduziert die Arbeitsabhängigkeit und verbessert den Durchsatz. IoT-basierte Umweltüberwachungssysteme helfen, ideale Temperatur und Feuchtigkeit zu erhalten, Verderb und Lebensmittelsicherheitsstandards zu verhindern
- Darüber hinaus wird die Blockchain-Technologie bei der Verfolgung von Produktursprung und der Aufrechterhaltung von Transparenz durch sichere, unveränderliche Aufzeichnungen, weiteres Vertrauen bei Endverbrauchern und Reglern. Diese digitale Transformation richtet sich an globale Ziele der Lebensmittelsicherheit und Nachhaltigkeitsinitiativen
- Nachhaltigkeitsorientierte Upgrades umfassen solarbetriebene Speicher und energieeffiziente Isolationsmaterialien, die den ökologischen Fußabdruck minimieren. Diese Bemühungen tragen zu Kosteneinsparungen bei und unterstützen breitere Unternehmens-ESG-Verpflichtungen in der Agrarlogistik
- Die kontinuierliche technologische Modernisierung der Lagerhaltung und Lagerung von landwirtschaftlichen Erzeugnissen wird erwartet, dass das Marktwachstum beschleunigt wird, angetrieben durch eine erhöhte Nachfrage nach Präzisionslandwirtschaft, Klima-Resilienz und optimierte Lieferketten von landwirtschaftlichen bis hin zu Verbrauchern
Landwirtschaftsprodukt Lager- und Lagermarktdynamik
Fahrer
Wachsende Regierung Unterstützung für die Entwicklung des ländlichen Raums
- Die Politik der Regierung und die finanziellen Anreize zur Verbesserung der Infrastruktur für den ländlichen Raum sind wichtige Treiber des Marktes. Diese Initiativen helfen, die Verluste nach der Ernte zu reduzieren, das Einkommen der Landwirte zu verbessern und die Ernährungssicherheit durch die Förderung modernisierter Lagerstätten in wichtigen landwirtschaftlichen Regionen zu gewährleisten.
- So fördern z.B. Förderprogramme und Zuschüsse in Ländern wie Indien und Brasilien die Errichtung von Kühllagereinheiten, Getreidesilos und dezentralen Lagerlösungen. Diese Programme konzentrieren sich oft auf Kleinbauern und Genossenschaften, um den Zugang zur Qualitätsspeicherung zu erhöhen und die Abhängigkeit von Mittelmännern zu verringern
- Die Regierungen erleichtern auch öffentlich-private Partnerschaften und implementieren regulatorische Rahmenbedingungen, die die digitale Transformation und Rückverfolgbarkeit in landwirtschaftlichen Lieferketten unterstützen. Diese Maßnahmen verbessern die Effizienz und Transparenz der Lagerung und Verteilung von landwirtschaftlichen Erzeugnissen
- Darüber hinaus ergänzen die Entwicklungsmaßnahmen für den ländlichen Raum zur Verbesserung der Verkehrs- und Logistikinfrastruktur die Investitionen in die Lagerhaltung, ermöglichen einen reibungsloseren Verkehr von landwirtschaftlichen Erzeugnissen in die Märkte und reduzieren zeitsensitives Verderben
- Solche unterstützenden staatlichen Interventionen stimulieren die Beteiligung des privaten Sektors und die Innovation in Lagerlösungen, erweitern die Kapazität und die Modernisierung von Praktiken, um die steigende Nachfrage der Verbraucher nach sicheren, qualitativ hochwertigen Lebensmitteln zu decken
- Da der politische Fokus auf die landwirtschaftliche Infrastruktur global stärkt, werden die von der Regierung unterstützten Projekte ein Eckpfeiler des Marktwachstums und der Modernisierungsbemühungen im Bereich der Landwirtschaftsprodukte-Warehousing und Lagerung bleiben
Zurückhaltung/Challenge
Hohe Kosten für erweiterte und kalte Speichereinrichtungen
- Der Lager- und Lagermarkt für landwirtschaftliche Erzeugnisse wird durch die hohen Kapital- und Betriebskosten im Zusammenhang mit fortschrittlichen und temperaturkontrollierten Lagereinrichtungen eingeschränkt. Diese Kosten stellen erhebliche Hindernisse für kleine und mittlere Landwirte und Unternehmen dar, was die weit verbreitete Einführung moderner Lagerlösungen begrenzt.
- So erfordert die Installation von Kältespeicheranlagen erhebliche Investitionen in Kälteanlagen, Energieversorgung und Klimatechnik. Unternehmen wie Cargill und CBH Group unterstreichen die hohen Investitionskosten als ein begrenzender Faktor für die Expansion in bestimmten Entwicklungsregionen
- Die Energieverbrauchskosten für die Instandhaltung von Kühlketten und ausgeklügelten Steuerungssystemen erhöhen die Betriebskosten weiter. Die Fluktuation der Energiepreise und Zuverlässigkeitsfragen verschärft die finanzielle Belastung insbesondere in ländlichen und weniger entwickelten Gebieten
- Darüber hinaus tragen die Kosten für die Integration von IoT-Systemen, Automatisierungstechnik und Schulungspersonal für das digitale Lagermanagement zu Einstiegsbarrieren bei. Die Komplexität der Verwaltung fortgeschrittener Infrastruktur erfordert qualifizierte Arbeit und laufende Wartung, die Erhöhung der Gesamtkosten des Eigentums
- Um diese Herausforderungen zu mindern, erkunden Marktteilnehmer modulare und skalierbare Speicherlösungen, erneuerbare Energieintegration und staatliche Subventionen. Strategische Partnerschaften und Technologie-Sharing können auch dazu beitragen, Kosten zu verteilen und die Erschwinglichkeit zu verbessern, den Ausbau einer effizienten und klimafreundlichen Speicherinfrastruktur zu erleichtern
Agrarprodukt Lager- und Lagermarktbereich
Der Markt wird auf der Grundlage von Produkttyp, Anwendung und Eigentum segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Hofprodukt-Warehousing- und Lagermarkt in Lagerdienstleistungen, Handling-Services, Verpackungsdienstleistungen und andere segmentiert. Das Segment Lagerdienstleistungen dominierte den Markt mit dem größten Umsatzanteil im Jahr 2024 aufgrund des steigenden Bedarfs an langfristiger Konservierung von Getreide, Saatgut, Obst und Gemüse inmitten der steigenden globalen Lebensmittelnachfrage. Landwirte und Betriebe bevorzugen professionelle Lagerstätten, um die Verluste nach der Ernte zu minimieren und die Qualität der Ernte während des ganzen Jahres zu erhalten. Die Integration von temperaturgesteuerten und feuchtigkeitsregulierten Systemen in moderne Lager verbessert die Zuverlässigkeit und Effizienz dieser Dienstleistungen und verfestigt ihre Marktführerschaft.
Das Geschäftsfeld Handling Services wird von 2025 bis 2032 die schnellste Wachstumsrate bezeugen, die von der steigenden Nachfrage nach effizienter Logistik und Materialbewegung über den großen landwirtschaftlichen Betrieb angetrieben wird. Diese Dienstleistungen werden zunehmend von Unternehmen übernommen, die sich auf optimierte Lieferketten, reduzierte Verschwendung und schnellere Lieferfristen konzentrieren. Der Einsatz von Automatisierungstechnologien wie Förderer, Roboterpicker und intelligente Überwachungssysteme im Handling hat die Betriebseffizienz deutlich verbessert. Die zunehmende Adoption von kommerziellen Farmen, die bessere Turnaround-Zeiten und reduzierte Arbeitskosten suchen, unterstützt weiter das starke Wachstum dieses Segments.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Betrieb und Unternehmen segmentiert. Das Unternehmenssegment entfiel auf den größten Marktanteil von 57,8% im Jahr 2024, was auf die umfangreichen Lageranforderungen von Agrarunternehmen, Lebensmittelverarbeitern und Exporteuren zurückzuführen war. Diese Unternehmen verlassen sich auf Großanlagen, die mit fortschrittlichem Bestandsmanagement und Kaltkettensystemen ausgestattet sind, um die Produktkonsistenz und die Einhaltung internationaler Qualitätsstandards zu gewährleisten. Der zunehmende Trend der Vertragswirtschafts- und Massenspeicherverträge treibt die Dominanz des Unternehmenssegments auf dem Markt weiter voran.
Das landwirtschaftliche Segment soll das schnellste Wachstum von 2025 bis 2032 aufnehmen, unterstützt durch die zunehmende Einführung von On-farm-Speicherlösungen bei kleinen und mittleren Landwirten. Die Sensibilisierung für die Vorteile der ordnungsgemäßen Erhaltung der Pflanzen und der reduzierten Abhängigkeit von externen Lagerstätten ermutigt die Landwirte, in lokalisierte Lagerstätten zu investieren. Technologische Fortschritte wie modulare Silos und kostengünstige Kälteanlagen machen die On-farm-Speicher zugänglicher und kostengünstiger. Diese Verschiebung in Richtung auf die selbstständigen Lagerpraktiken wird erwartet, die ländlichen Lieferketten zu transformieren und die Betriebssicherheit zu stärken.
- Von Eigentümer
Auf der Grundlage des Eigentums wird der Markt in private, öffentliche und gebundene Lager eingeteilt. Das Segment Privateigentum dominierte den Markt im Jahr 2024, was den größten Anteil aufgrund der starken Präsenz von landwirtschaftlichen Unternehmen und Genossenschaften, die ihre eigenen Speichernetze verwalten. Private Lager bieten eine größere Flexibilität in der Bestandsverwaltung, Preisgestaltung und Qualitätskontrolle, die große Produzenten und Exporteure anzieht. Investitionen in fortgeschrittene Automatisierung, digitale Verfolgung und Kapazitätserweiterung durch private Akteure haben ihre Dominanz in den großen landwirtschaftlichen Regionen verstärkt.
Das verklebte Lagersegment soll das schnellste Wachstum während der Vorausschätzungszeit von 2025 bis 2032 registrieren, das durch den Ausbau der Agrarexporte und die Notwendigkeit der Einhaltung der internationalen Handelsregelungen vorangetrieben wird. Diese Einrichtungen ermöglichen es den Einführern und Ausführern, Waren unter Zollkontrolle ohne sofortige Zollzahlungen zu lagern, finanzielle Flexibilität und reibungslosere Handelsvorgänge anzubieten. Die zunehmende Errichtung von Verbundlager in der Nähe von Häfen und Logistikzentren schafft neue Möglichkeiten für den globalen Agrarhandel. Der wachsende Fokus auf exportorientierte Landwirtschaft in Entwicklungsländern dürfte die Wachstumstrajektorie dieses Segments weiter stärken.
Agrarprodukt Lager- und Lagermarkt Regionale Analyse
- Nordamerika dominierte den Agrarprodukt-Warehousing- und Lagermarkt mit dem größten Umsatzanteil von 32,3% im Jahr 2024, angetrieben durch die starke Präsenz etablierter landwirtschaftlicher Infrastruktur, fortschrittliche Logistik-Netzwerke und hohe Einführung von Automatisierung in Lagergeschäften
- Die Region profitiert von der groß angelegten Getreide- und Kulturproduktion, unterstützt durch effiziente Kühlkettenanlagen und moderne Lagertechnologien, die minimale Nachbearbeitungsverluste gewährleisten
- Die Nachfrage nach klimakontrollierten Lagern und digitalen Überwachungssystemen wächst weiter, wodurch ein langfristiger Pflanzenschutz und ein konsequentes Supply Chain Management gewährleistet werden
US Farm Product Warehousing and Storage Market Insight
Die USA eroberten 2024 innerhalb Nordamerikas den größten Umsatzanteil, der der umfangreichen landwirtschaftlichen Produktion des Landes zuzurechnen war und die technologisch fortschrittliche Lagerinfrastruktur hervorhob. Zunehmende Investitionen in automatisierte Getreidesilos, temperaturgesteuerte Lager und KI-basierte Inventarsysteme erhöhen die Betriebseffizienz. Der Fokus der Regierung auf Ernährungssicherheit und nachhaltige Lagerpraktiken unterstützt weiterhin das Marktwachstum. Darüber hinaus stärken die Expansion der exportorientierten Kulturspeicherung und die wachsende Präferenz für integrierte landwirtschaftliche Versorgungsketten die US-Marktposition.
Europe Farm Product Warehousing and Storage Market Insight
Der europäische Markt wird in der Vorausschätzungsperiode ein stetiges Wachstum erleben, unterstützt durch strenge Lebensmittelqualitätsregelungen, steigende Agrarexporte und die Modernisierung der ländlichen Lagerstätten. Die europäischen Länder investieren in intelligente Lagertechnologien, um Rückverfolgbarkeit, Qualitätskontrolle und Nachhaltigkeit in landwirtschaftlichen Lieferketten zu gewährleisten. Die zunehmende Übernahme von erneuerbaren energiebetriebenen Lagern und umweltfreundlichen Dämmstoffen verbessert die betriebliche Nachhaltigkeit.
US Farm Product Warehousing and Storage Market Insight
Der US-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der von der steigenden Nachfrage nach effizientem Getreide angetrieben wird und die Lagerhaltung zur Minderung von Nahrungs- und Versorgungskettenstörungen fördert. Investitionen in automatisierte Handhabungs- und Echtzeitüberwachungssysteme verbessern die Lagerleistung in landwirtschaftlichen Hubs. Die Umstellung auf lokal erzeugte Produkte und staatliche Initiativen zur Unterstützung der Infrastruktur für die Lagerhaltung auf landwirtschaftlicher Ebene fördern das Marktwachstum.
Deutschland Landwirtschafts- und Lagermarkt Insight
Der deutsche Markt wird durch seine fortschrittliche Agrarlogistik stetig wachsen und auf digitalisierte Lagersysteme betonen. Der Fokus des Landes auf die Integration von IoT-fähigem Monitoring, Roboterhandling und Klimaoptimierung verstärkt die Lagerleistung. Darüber hinaus ist die zunehmende Notwendigkeit einer nachhaltigen, energieeffizienten Lagerhaltung, die auf Umweltstandards ausgerichtet ist, die Annahme sowohl in privaten als auch in kooperativen Sektoren.
Asia-Pacific Farm Product Warehousing and Storage Market Insight
Der asiatisch-pazifische Markt ist bereit, die schnellsten CAGR von 2025 bis 2032 aufzuzeichnen, die durch den schnellen Ausbau der landwirtschaftlichen Produktion, der Urbanisierung und der steigenden Lebensmittelnachfrage in Ländern wie China, Indien und Japan getrieben werden. Regierungsprogramme zur Förderung moderner Lagerstätten und digitaler Lieferketten tragen maßgeblich zum Marktwachstum bei. Die Verbreitung von kostengünstigen modularen Lagern und Kaltlagerlösungen verbessert die Lebensmittelkonservierung und reduziert die Verluste in der gesamten Region.
China Farm Product Warehousing and Storage Market Insight
China entfiel im Jahr 2024 auf den größten Umsatzanteil am asiatisch-pazifischen Markt, der durch groß angelegte Getreidelagerprojekte und schnelle Investitionen in die Modernisierung des ländlichen Raums gefördert wurde. Die starke Regierungsunterstützung für Agrarlogistiken und die Präsenz großer Inlandsspeicheranbieter beschleunigen das Wachstum. Die steigenden Exporte von landwirtschaftlichen Gütern und der Ausbau von Kühlkettennetzen sind auch die Nachfrage nach effizienten, leistungsfähigen Lagern.
Indien Farm Produkt Lager- und Lagermarkt Insight
Indien ist das am schnellsten wachsende Land in der Region, das von Initiativen im Rahmen von Programmen wie dem Fonds für die Landwirtschaft (Gramm Bhandaran Yojana) und dem Fonds für die Förderung der ländlichen Lagerkapazitäten angetrieben wird. Die zunehmende Übernahme wissenschaftlicher Speichersysteme, verbunden mit öffentlich-privaten Partnerschaften in der Lagerentwicklung, verändert die landwirtschaftliche Wertschöpfungskette des Landes. Die wachsenden Investitionen in die Kältelagerung und die intelligente Logistik stärken Indiens Position als Wachstumsmarkt weiter.
Welche sind die Top-Firmen in der Landwirtschaft Warenlager und Lagermarkt
Die Lager- und Lagerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ADM (US)
- Cargill, Incorporated (USA)
- CBH-Gruppe (Australien)
- DHL International GmbH (Deutschland)
- C.H. Robinson Worldwide, Inc. (USA)
- CEVA Logistik (Frankreich)
- DSV (Dänemark)
- A.P. Moller – Maersk (Dänemark)
- Schenker Warehouse (Deutschland)
- Kuehne+Nagel (Schweiz)
- XPO Logistics, Inc. (USA)
- Ryder System, Inc. (USA)
- NFI Industries (US)
- Americold (USA)
- Lineage Logistics Holding, LLC (USA)
- NF Global Logistics (Indien)
- APM Terminals (Niederlande)
- Kane Logistics (USA)
- MSC Mediterranean Shipping Company (Liberia) Ltd. (Schweiz)
- Shree Shubham Logistics Limited (Indien)
Neueste Entwicklungen im globalen Markt für Produkte und Lager
- Im Oktober 2025 absolvierte Americold Realty Trust den Erwerb einer 10,7 Millionen Quadratmeter großen Kaltlagerstätte in Houston, Texas, für ca. 27 Millionen US-Dollar, wodurch der Fußabdruck in der US-Agrarlogistik und im Bereich der Kalt-Ketten-Infrastruktur gestärkt wurde. Diese Erweiterung erhöht die Leistungsfähigkeit von Americold um rund 35.700 Palettenpositionen und ermöglicht eine verbesserte Verteilungseffizienz und Reaktionsfähigkeit der steigenden Lebensmittelnachfrage. Die Bewegung verstärkt die Führung von Americold bei der temperaturgesteuerten Lagerung und ihre strategische Positionierung, um die steigende Nachfrage nach sicheren, skalierbaren Lebensmittellagerstätten in Nordamerika zu erfüllen
- Im Juli 2025 kündigte IEL Limited (früher Indian Extractions Ltd) seine Diversifizierung in den Lager- und Lagerbereich durch den Erwerb von 29.598,89 m2 Land in Lucknow, Indien, mit einem Wert von 11,80 m, um eine moderne Lagerung und kaltkettige Nabe zu entwickeln. Diese strategische Verschiebung markiert den Eintritt des Unternehmens in das Ökosystem der landwirtschaftlichen Lagerhaltung, wobei Indien den wachsenden Bedarf an regionalen Lagerkapazitäten anspricht. Die Initiative soll die landwirtschaftlichen Versorgungsketten stärken, die Verluste nach der Ernte verringern und die Kunden von landwirtschaftlichen Betrieben anziehen, die effiziente Lagerdienstleistungen in Nordindien suchen
- Im April 2025 kündigte Snowman Logistics Ltd den Erwerb von Grundstücken und Lagervermögen in Madhya Pradesh, Indien, im Wert von ca. 200 Mio. € an, um sein regionales Netzwerk zu erweitern und die Lagerkapazität zu steigern. Diese Expansion zielt darauf ab, den zunehmenden Fluss verderblicher landwirtschaftlicher Güter durch Zentralindien zu unterstützen und richtet sich an das Ziel des Unternehmens, eine tiefere regionale Integration zu erreichen. Die Umzugspositionen Snowman Logistics erfüllen die steigende Nachfrage nach temperaturgesteuerter landwirtschaftlicher Lagerung und stärkt ihre Präsenz in Indiens schnell entwickelndem Lebensmittellogistikkorridor
- Im Februar 2025 erwarb Adani Logistics Ltd, eine Tochtergesellschaft der Adani Gruppe, bei Snowman Logistics Ltd. einen Anteil von 40,25 % bei 296 Mio. EUR und markiert damit den Eintritt in das Segment Kaltkettenlager und Agrarlogistik. Diese Akquisition ermöglicht es Adani, seine umfangreiche Logistik-Infrastruktur mit Snowmans etablierten Cold-Chain-Operationen zu kombinieren und ein integriertes Ökosystem für landwirtschaftliche Lagerung und Verteilung zu schaffen. Die strategische Investition erhöht die Fähigkeit der beiden Unternehmen, durch effiziente temperaturgesteuerte Lagerhaltung auf die expandierenden Frisch- und Verarbeitungsmärkte Indiens zu achten.
- Im Januar 2025 beendete Americold Realty Trust den Erwerb der Agro Merchants Group in Höhe von 1,74 Milliarden US-Dollar und fügte 46 Einrichtungen in 10 Ländern hinzu und 236 Millionen Kubikmeter Kältekapazität in ihr globales Netzwerk. Diese Akquisition erweitert die internationale Reichweite von Americold deutlich und ist damit einer der größten globalen Anbieter von temperaturgesteuerten Lagerhaltungen für landwirtschaftliche und verderbliche Güter. Die Expansion verbessert die globale Handelskonnektivität für landwirtschaftliche Produkte und stärkt den Wettbewerbsvorteil des Unternehmens bei grenzübergreifender Agrarlogistik und Kaltlagerdienstleistungen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











