


Globale Marktsegmentierung für Futterstärke nach Rohmaterial (Mais, Kartoffeln, Maniok, Weizen und andere), Funktionstyp (Verdickungsmittel, Stabilisatoren, Bindemittel, Emulgatoren und andere), Form (trocken und flüssig), Modifizierungstyp (physikalische Modifizierung, chemische Modifizierung und resistente Stärke), Anwendung (Schweinefutter, Wiederkäuerfutter, Geflügelfutter und andere) – Branchentrends und Prognose bis 2033
Was ist die Feed Starch Markt Größe und Wachstum Rate
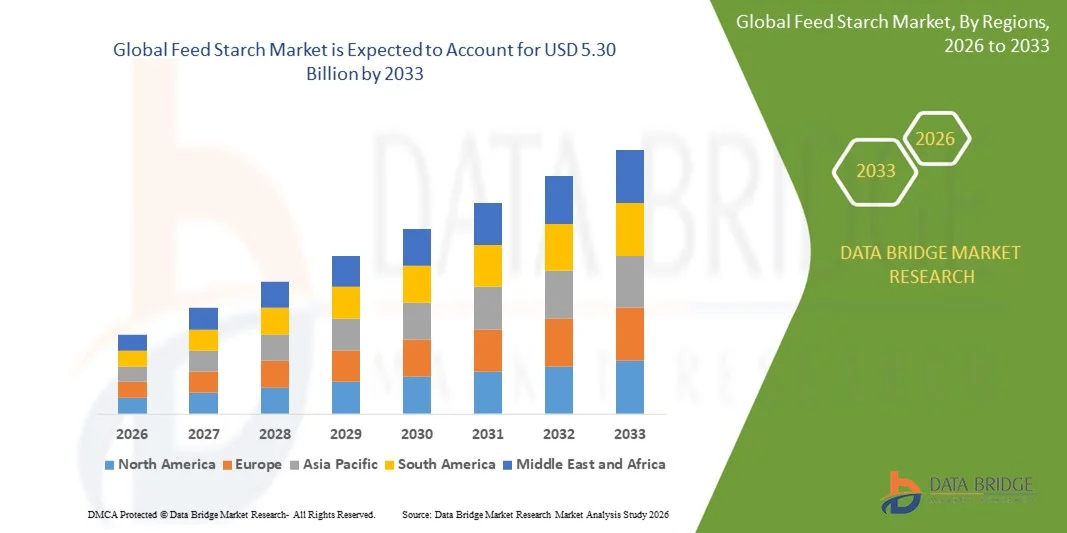
- Wie bei Data Bridge Market Research Analysis wurde die globale Futterstärkemarktgröße geschätzt3,64 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen5,30 Milliarden USD bis 2033, beiCAGR von 4,80%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Einbeziehung von Stärke als Energiequelle in Tierfuttermittelformulierungen gefördert.
- Erhöhung der Nachfrage nach kostengünstigen Futtermittelzutaten zur Steigerung der tierischen Produktivität
Marktgröße und Prognose
Globaler Marktwert (2025):3,64 Milliarden USD im Jahr 2025
Voraussichtlicher Marktwert (2033):5,30 Milliarden USD bis 2033
Wettervorhersage CAGR (2026–2033):4.80%
Was sind die großen Takeaways von Feed StarchMarket
- Wachsende Annahme von verarbeiteten und funktionellen Futtermittelzutaten zur Steigerung der Nährstoffaufnahme und der Darmgesundheit bei Nutztieren
- Steigerung der kommerziellen Viehproduktion, angetrieben durch Verbesserung der Fleisch- und Milchkonsumtrends weltweit
- Nordamerika dominierte den Futterstärkemarkt mit dem größten Umsatzanteil im Jahr 2025, der durch eine starke Nachfrage nach verarbeiteten und zusammengesetzten Futtermitteln in allen Tierkategorien getrieben wurde. Das Vorhandensein von fortschrittlichen Futtermittel-Produktionsanlagen und die steigende Präferenz von funktionellen Inhaltsstoffen in der Tierernährung unterstützen die Markterweiterung in der Region
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenFutterstärkeMarkt, getrieben durch steigende Viehbestände, Urbanisierung, steigende Einwegeinkommen und wachsendes Bewusstsein für Ernährungszusatzstoffe
- Das Maissegment hatte 2025 den größten Marktanteil, der durch seine hohe Verfügbarkeit, Wirtschaftlichkeit und überlegene Stärkeausbeute getrieben wurde, wodurch es die bevorzugte Wahl für Großfutterhersteller war. Bei Geflügel, Schweinen und Wiederkäuern wird aufgrund der Verdaubarkeit und der konsequenten Energielieferung für Nutztiere häufig die Maisstärke verwendet.
Report Scope und Feed Starch Marktsegmentierung
|
Attribute |
Feed Starch Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•ADM(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Fütterungsmarkt
Rising Adoption von funktionalen und modifizierten Stärken in der Tierernährung
- Die zunehmende Einarbeitung von funktionellen und modifizierten Stärken in Tiernahrungen verwandelt Futterformulierungen durch Verbesserung der Verdauungs- und Energieeffizienz. Diese Stärken verbessern die Nährstoffaufnahme, unterstützen die Darmgesundheit und optimieren die Futterumwandlungsverhältnisse in Geflügel-, Schweine- und Wiederkäuersektoren. Durch ihre verbesserte Stabilität und Anpassungsfähigkeit eignen sie sich für moderne intensive Landwirtschaftsumgebungen
- Der wachsende Bedarf an leistungsorientierten Futtermittelzutaten in der gewerblichen Landwirtschaft beschleunigt die Nachfrage nach Stärkevarianten, die eine kontrollierte Freisetzung und eine verbesserte Stoffwechselauslastung bieten. Diese Formulierungen helfen Tieren, konstante Energieniveaus zu erhalten und Umwelt- oder Ernährungsstress besser zu halten. Dadurch tragen sie zu vorhersehbaren Wachstumszyklen und Gesamtproduktionseffizienz bei.
- Die Hersteller konzentrieren sich auf die Entwicklung artenspezifischer Stärkemischungen, die die Verdauungsempfindlichkeit und die Herausforderungen der Nährstoffaufnahme ansprechen. Diese Innovationen unterstützen die Präzisionsernährung und helfen, die Futterverschwendung durch eine bessere Nutzung zu reduzieren. Solche maßgeschneiderten Lösungen gewinnen an Popularität bei Futtermühlen, die die Formulierungskosten optimieren möchten
- So führten im Jahr 2023 mehrere asiatische Futtermühlen langsam verdauende Stärkeformulierungen für Broiler ein, was zu einer erhöhten Gewichtszunahme und reduzierten Futtermittelkosten aufgrund einer verbesserten Umsatzeffizienz führte. Diese Produkte erlebten eine starke Annahme in integrierten Geflügelfarmen, die die vorhersehbare Herdleistung priorisieren. Ihr kommerzieller Erfolg ermutigte weitere Investitionen in kundenspezifische Stärketechnologien
- Während modifizierte Stärken die Viehleistung verbessern, hängt ihr Erfolg von nachhaltiger Innovation, Wirtschaftlichkeit und verbesserter Farmerbewusstsein ab. Hersteller müssen gebietsspezifische Produktportfolios erstellen, um Schwankungen der Rohstoffverfügbarkeit zu berücksichtigen. Starke Erweiterungsnetze werden auch für die zunehmende Übernahme in kostensensitiven Märkten von entscheidender Bedeutung sein.
Feed Starch Market Dynamics
Fahrer
steigende Nachfrage nach Energie-Dense-Feed-Zutaten in der kommerziellen Viehproduktion
- Die steigende globale Nachfrage nach qualitativ hochwertigem tierischem Protein treibt die Farmen dazu an, energiereiche Futtermitteleingänge wie Stärken zu priorisieren, die eine kritische Rolle bei Wachstum, Stoffwechsel und Futterauslastung spielen. Dieser Trend ist besonders bei Geflügel- und Schweinebetrieben hervorzuheben, die sich auf schnelle Umsätze verlassen. Energiedichte Diäten ermöglichen Produzenten, die Produktion trotz steigender Produktionsdrücke zu maximieren
- Die Hersteller von Viehbeständen sind sich der Produktivitätsvorteile bewusst, die mit stärkeangereichertem Futter verbunden sind, wie schnellere Gewichtszunahme, verbesserte Nährstoffaufnahme und verbesserte Tiergesundheit. Diese Vorteile sind eine weitverbreitete Einführung in intensive landwirtschaftliche Systeme, insbesondere in Regionen mit hohen Futterkosten. Verbesserte Leistungskennzahlen unterstützen auch eine bessere Rentabilität für den Geschäftsbetrieb
- Regierungsprogramme zur Förderung einer ausgewogenen Ernährung und einer verbesserten Futtereffizienz unterstützen den Einsatz von Stärken weiter. Subventionen, Kapazitätsaufbauprogramme und Futterqualitätsregelungen stärken die Annahme sowohl in entwickelten als auch aufstrebenden Märkten. Solche Initiativen helfen, Futtermittelpraktiken zu vereinheitlichen und die Produktivität der Tiere auf der Industrie zu erhöhen
- So meldeten die lateinamerikanischen Geflügelverbände im Jahr 2023 eine höhere Nachfrage nach Mais gewonnener Stärke in Mischfuttermitteln, da die Hersteller in Anbetracht der steigenden Produktionskosten zur Verbesserung der Futterumwandlung investierten. Die Annahme war besonders stark bei vertikal integrierten Unternehmen, die Schwankungen in den globalen Getreidemärkten ausgleichen wollten. Dieser Trend verstärkte die Rolle von Stärke in der wettbewerbsfähigen Viehhaltung
- Während die Nachfrage stark ist, sind kontinuierliche Forschung, verbesserte Versorgungskettenstabilität und ein breiteres veterinäres Bewusstsein unerlässlich, um eine dauerhafte Integration von stärkebasierten Futtermittelzutaten zu gewährleisten. Die Ausweitung der Wissensverbreitung und On-farm-Demonstrationen können dazu beitragen, Adoptionsbarrieren anzugehen. Die Stärkung der branchenübergreifenden Zusammenarbeit wird auch Innovation und Konsistenz in der Futtermittelproduktion unterstützen
Zurückhaltung/Challenge
Preis Volatilität von Rohstoffen und begrenzte Verfügbarkeit von hochqualitativen Quellen
- Die Abhängigkeit von Kulturen wie Mais, Kartoffeln und Kassava setzt Futterstärkeherstellern Rohstoffpreisschwankungen aus, die durch Klimaunsicherheiten, Handelsstörungen und steigende globale Lebensmittelnachfrage verursacht werden. Diese Schwankungen beeinflussen unmittelbar die Erreichbarkeit von fertigen Futterformulierungen. Daher kämpfen Futtermittelproduzenten oft um eine stabile Preisgestaltung für Landwirte
- Viele Regionen haben aufgrund der begrenzten landwirtschaftlichen Produktivität oder schwachen Versorgungskettennetze einen unvereinbaren Zugang zu hochwertigen Stärkequellen. Diese Herausforderungen verhindern, dass die Hersteller zuverlässige Output-Volumen und Produktuniformalität gewährleisten. Saisonale Variationen verstärken den Mangel an Futterstärke in den Entwicklungsmärkten weiter
- Der Mangel an fortschrittlicher Verarbeitungsinfrastruktur in Entwicklungsländern schränkt die Verfügbarkeit von hochwertigen Stärkeprodukten weiter ein. Begrenzte Mahl- und Extraktionsfähigkeiten reduzieren die Fähigkeit der Produzenten, standardisierte, nährstoffreiche Stärkezutaten anzubieten. Dies führt zu häufiger Abhängigkeit von Importen, was zusätzliche Kosten und logistische Komplexität ergänzt
- So meldeten die südostasiatischen Futtermittelproduzenten im Jahr 2023 höhere Produktionskosten, da die durch extreme Witterung verursachten kassava-Ausbeuten reduziert wurden, was zu Verknappungen in der futterfähigen Stärkeversorgung führte. Dies beeinflusste sowohl kleine als auch große Futtermühlen, was zu alternativen Kohlenhydratquellen führt. Solche Störungen hoben die Verwundbarkeit von stärkeabhängigen Speisesystemen hervor.
- Während sich der Markt weiter ausdehnt, sich mit Rohstoffrisiken befasst, werden Investitionen in widerstandsfähige Beschaffungsstrategien und die Steigerung der Produktivität der Ernte entscheidend für die Bewältigung dieser Herausforderungen sein. Die Verbesserung lokaler Anbaupraktiken und Verarbeitungskapazitäten kann die langfristige Versorgungsstabilität stärken. Diversifizierung von Stärkequellen kann auch die Abhängigkeit von einem begrenzten Satz von Kulturen verringern
Wie wird der Feed Starch Market segmentiert
Der Markt wird auf Basis von Rohstoffen, Funktionstyp, Form, Modifikationstyp und Anwendung segmentiert
- Von Raw Material
Auf Basis von Rohstoffen wird der Futterstärkemarkt in Mais, Kartoffeln, Cassava, Weizen und andere segmentiert. Das Maissegment hatte 2025 den größten Marktanteil, der durch seine hohe Verfügbarkeit, Wirtschaftlichkeit und überlegene Stärkeausbeute getrieben wurde, wodurch es die bevorzugte Wahl für Großfutterhersteller war. Bei Geflügel, Schweinen und Wiederkäuern wird aufgrund der Verdaulichkeit und der konsequenten Energielieferung für Nutztiere die Maisstärke weit verbreitet.
Das Segment cassava wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die steigende Produktion in Asien und Afrika und ihre Eignung als nicht-kornhaltige Energiequelle für Futtermittel-Anwendungen angetrieben wird. Cassava Stärke gewinnt aufgrund seines wettbewerbsfähigen Preis- und günstigen Kohlenhydratgehalts an kostensensitiven Märkten Beliebtheit und unterstützt eine verbesserte Futtereffizienz in verschiedenen Arten.
- Nach Funktionstyp
Auf Basis des Funktionstyps wird der Speisestärkemarkt in Verdickungsmittel, Stabilisatoren, Bindemittel, Emulgatoren und andere segmentiert. Das Segment Bindemittel entfiel auf den größten Marktanteil im Jahr 2025 aufgrund der steigenden Nachfrage nach Pellethaltigkeit und einer verbesserten Futterstabilität in der Nutztierproduktion. Binder spielen eine entscheidende Rolle bei der Verbesserung der Futtertextur und der Reduzierung von Verbrauchsverlusten.
Das Segment Emulgatoren soll während der Prognosezeit mit dem schnellsten Tempo wachsen, was durch die zunehmende Adoption in Hochleistungsfuttermitteln mit einer verbesserten Nährstoffdispersion bedingt ist. Emulgatoren werden in fortgeschrittenen Diäten, die zur Verbesserung der Fettabsorption und der gesamten Futterauslastung entwickelt sind, immer wichtiger.
- nach Form
Auf der Grundlage der Form wird der Futterstärkemarkt in trockene und flüssige Segmente segmentiert. Das Trockenformsegment dominierte den Markt im Jahr 2025 aufgrund seiner längeren Haltbarkeit, des einfachen Handlings und des weit verbreiteten Einsatzes in der Pellet- und Maischeproduktion. Trockenstärkesorten werden aufgrund ihrer stabilen Leistung und Verträglichkeit mit großtechnischen Verarbeitungssystemen in Futtermittelmühlen bevorzugt.
Das Segment Liquid Form wird von 2026 bis 2033 schneller wachsen, angetrieben durch seine überlegenen Mischungsfähigkeiten und zunehmenden Einsatz in kundenspezifischen Futterformulierungen. Flüssige Stärken bieten eine verbesserte Gleichmäßigkeit und einfache Einarbeitung in spezialisierte Futtermittelmischungen für gezielte Ernährungsergebnisse.
- Nach Änderungstyp
Auf der Grundlage des Modifizierungstyps wird der Futtermittelstärkemarkt in physikalische Modifikation, chemische Modifikation und resistente Stärke segmentiert. Das Segment der physikalischen Modifikation hielt den größten Anteil im Jahr 2025, unterstützt durch seine Sicherheit, Kosteneffizienz und Eignung für eine breite Palette von artenspezifischen Futteranwendungen. Physikalisch modifizierte Stärken verbessern die Verdaubarkeit und energetische Freisetzung, ohne die chemische Struktur zu verändern.
Das widerstandsfähige Stärkesegment soll während der Prognosezeit mit dem höchsten Tempo wachsen, das durch seine Vorteile für die Darmgesundheit, die mikrobielle Bilanz und die langsame Energiezufuhr getrieben wird. Resistente Stärke gewinnt die Traktion in Premium-Feed-Formulierungen, da Produzenten zunehmend die Verdauungs- und Leistungseffizienz priorisieren.
- Anwendung
Auf der Grundlage der Anwendung wird der Futtermittelstärkemarkt in Schweinefutter, Wiederkäuerfutter, Geflügelfutter und andere segmentiert. Aufgrund der steigenden globalen Geflügelpopulation und der Abhängigkeit von stärkebasierten Inhaltsstoffen für die schnelle Energielieferung entfiel das Segment Geflügelfutter auf den größten Umsatzanteil im Jahr 2025. Geflügelproduzenten setzen sich stark auf Stärke, um Wachstumszyklen zu unterstützen und Futterumwandlungsverhältnisse zu verbessern.
Das Segment Schweinefutter wird voraussichtlich das schnellste Wachstum zwischen 2026 und 2033 registrieren, das durch die Ausweitung der Schweineproduktion und die zunehmende Integration von modifizierten Stärken zur Steigerung der Darmgesundheit und Nährstoffaufnahme angetrieben wird. Schwimmproduzenten zeigen starkes Interesse an Stärkevarianten, die eine konsequente Stoffwechselunterstützung und verbesserte Leistungsergebnisse liefern.
Welche Region hält den größten Teil des Fütterungsmarktes
- Nordamerika dominierte den Futterstärkemarkt mit dem größten Umsatzanteil im Jahr 2025, der durch eine starke Nachfrage nach verarbeiteten und zusammengesetzten Futtermitteln in allen Tierkategorien getrieben wurde. Das Vorhandensein von fortschrittlichen Futtermittel-Produktionsanlagen und die steigende Präferenz von funktionellen Inhaltsstoffen in der Tierernährung unterstützen die Markterweiterung in der Region
- Erzeuger z. B. priorisieren qualitativ hochwertige Futtermittelkomponenten, um die Verdaulichkeit, den Energiewert und die gesamte Tierleistung zu verbessern und die Verwendung von Stärke aus Quellen wie Mais und Weizen zu steigern
- Darüber hinaus stärkt der zunehmende Fokus auf Präzisionsfütterung, verbesserte Futterumwandlungsquoten und eine verstärkte Nutztierhaltung die Nachfrage nach Futterstärke in der gesamten Region
US Feed Starch Market Insight
Der US-Fütterungsstärkemarkt erfasste 2025 in Nordamerika den größten Umsatzanteil, der von der umfangreichen Viehwirtschaft, fortschrittlichen Technologien zur Futtermittelverarbeitung und der zunehmenden Integration von funktionellen Stärken zur Verbesserung der Tiergesundheit und -produktivität angetrieben wurde. Die zunehmende Annahme von Mais-basierter Stärke, gepaart mit starken kommerziellen Futtermitteln und der Erweiterung von Heimtierfutterzubereitungen, ist ein weiteres treibendes Marktwachstum. Darüber hinaus unterstützt die kontinuierliche Innovation in Hochleistungs-Zusatzstoffen und der weit verbreitete Einsatz von energiereichen Formulierungen weiterhin die Dynamik des Marktes.
Europa Feed Starch Markt Insight
Der europäische Futterstärkemarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die auf strenge Qualitätsregelungen, steigender Betonung nachhaltiger Futterzutaten und steigender Nachfrage nach leistungsstarken Ernährungslösungen zurückzuführen ist. Die Erweiterung der Region um Geflügel-, Schweine- und Milchsektoren sowie die verstärkte Einführung von Spezialstärken für eine verbesserte Verdaubarkeit beschleunigt die Marktdurchdringung. Die Futtermittelproduzenten übernehmen auch modifizierte und widerstandsfähige Stärken, um die Nährstoffausnutzung zu verbessern und das Wachstum sowohl in kommerziellen als auch in kleinen landwirtschaftlichen Umgebungen zu unterstützen.
US Feed Starch Market Insight
Der US-Fütterungsstärkemarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von steigender Nachfrage nach qualitativ hochwertigem Viehfutter, zunehmendem Bewusstsein für die Futtermitteleffizienz und der expandierenden Nutztierzuchtlandschaft angetrieben wird. Wachsende Bedenken hinsichtlich der Tiergesundheit und -produktivität fördern die Erzeuger, energiedichte Stärkekomponenten einzubeziehen. Der starke regulatorische Rahmen und die Vorliebe für nachhaltige Futtermittelzutaten werden voraussichtlich weiter zur Markterweiterung beitragen.
Deutschland Fütterung Marktaufsicht
Der deutsche Futtermittel-Stärkemarkt wird von 2026 bis 2033 mit der schnellsten Wachstumsrate rechnen, die durch Fortschritte in der Futtermitteltechnologie, steigender Nachfrage nach Präzisionsernährung und der starken Vieh- und Milchindustrie des Landes vorangetrieben wird. Die zunehmende Annahme von modifizierten und widerstandsfähigen Stärken zur Unterstützung der Darmgesundheit und der Nährstoffaufnahme gewinnt an Traktion auf dem Markt. Darüber hinaus unterstützt Deutschlands Schwerpunkt auf hochwertigen, rückverfolgbaren und umweltfreundlichen Futtermittelzutaten den verstärkten Einsatz von Stärke in verschiedenen Futtermittelanwendungen.
Asien-Pazifik-Feed Starch Market Insight
Der asiatisch-pazifische Futtermittel-Stärkemarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch ein rasches Wachstum der Viehbestände, steigenden Fleischverbrauch und wachsende Produktionskapazitäten in Ländern wie China, Indien und Japan getrieben wird. Der Einfluss der Region auf moderne Futtermühlen, verbunden mit zunehmendem Bewusstsein für ernährungsreiche Futterformulierungen, erhöht die Stärkenutzung. Darüber hinaus fördern die Fortschritte bei der Futtermittelverarbeitung, die Erreichbarkeit von Rohstoffen wie Kassava und Mais sowie staatliche Initiativen zur Förderung der Viehproduktivität die Marktentwicklung.
Japan Feed Starch Market Insight
Der Japan-Fütterungsstärkemarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 aufgrund der steigenden Nachfrage nach qualitativ hochwertigen Futtermitteln, einer starken Konzentration auf die Tiergesundheit und einer stetigen Expansion der Geflügel- und Viehwirtschaft beobachten. Der Markt profitiert von der fortschrittlichen technologischen Infrastruktur Japans und ermöglicht die Einführung spezialisierter Stärken, die eine verbesserte Futtereffizienz unterstützen. Die Integration von funktionellen Stärken mit Premium-Fütterungsformulierungen und Präzisions-Landwirtschaftspraktiken treibt die weitere Marktaufnahme voran.
China Feed Starch Markt Insight
Der China-Fütterungsstärkemarkt entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, unterstützt von der massiven Viehbasis der Nation, der starken gewerblichen Futtermittelindustrie und der weitgehenden Übernahme von Mais- und Kassavastärke in Futterformulierungen. Chinas rasche Urbanisierung und steigender Fleischverbrauch erhöhen die Nachfrage nach energiereichen Futtermittelkomponenten deutlich. Darüber hinaus treibt der Druck der Regierung für die modernisierte Futtermittelproduktion, verbunden mit der Präsenz zahlreicher einheimischer Stärkehersteller, das Marktwachstum weiter voran.
Welche sind die Top-Unternehmen im Feed Starch Market
Die Feed Starch-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
•ADM (US)
•Cargill, Incorporated (USA)
• Ingredion Incorporated (USA)
• Tate & Lyle (U.K.)
• Roquette Frères (Frankreich)
• Emsland Group (Deutschland)
Avebe (Niederlande)
•Grain Processing Corporation (USA)
•AGRANA Beteiligungs-AG (Austria)
• SMS (Thailand)
• SPAC Starch Products (India) Private Limited (Indien)
• CBH (Australien)
• HL Agro Products Pvt. Ltd. (Indien)
• Visco Starch (Indien)
• Vaighai Agro (Indien)
• Tirupati Starch & Chemicals Ltd. (Indien)
• Tereos (Frankreich)
• Gulshan Polyols Ltd (Indien)
• Gujarat Ambuja Exports Limited (Indien)
• KMC (Dänemark)
• Angel Starch & Food Pvt. Ltd. (Indien)
• Shubham Starch Chem Pvt. Ltd. (Indien)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











