


Marktsegmentierung für globale Glas-Interposer nach Wafergröße (unter 200 mm, 200 mm, 300 mm und Sonstige), Anwendung (3D-Packaging, 2,5D-Packaging, Fan-Out-Packaging und Sonstige), Substrattechnologie (Through-Glass Vias (TGV), Redistribution Layer (RDL) – First/Last, Glass Panel Level Packaging (PLP) und Sonstige), Endverbrauchsbranche (Unterhaltungselektronik, Telekommunikation, Automobilindustrie, Verteidigung und Luft- und Raumfahrt, Gesundheitswesen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Glas-Interposers Marktgröße und Wachstum Rate
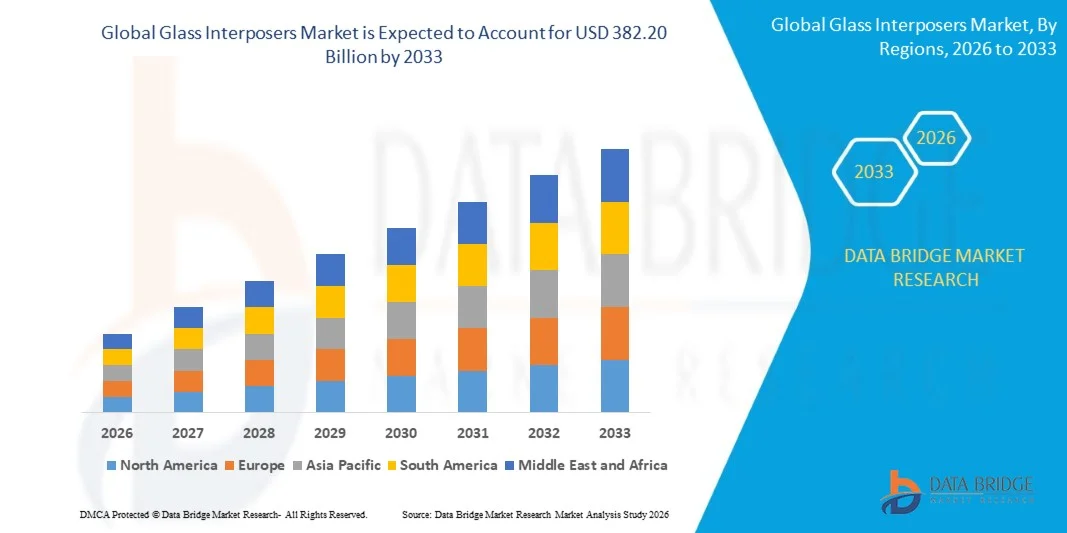
- Wie pro Data Bridge Market Research Analysis Globale Glasinterposer Marktgröße wurde geschätzt146,54 Mio. USD im Jahr 2025und wird voraussichtlich erreichen382.20 Mio. USD bis 2033, beiCAGR von 12,73%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher Halbleiterverpackungstechnologien, einschließlich 2,5D- und 3D-Integration, gefördert, die leistungsstarke Interposer benötigen, um eine erhöhte Chipletdichte, eine verbesserte Signalintegrität und ein effizientes thermisches Management zu unterstützen.
- Darüber hinaus beschleunigt die Nachfrage nach miniaturisierten, schnellen Unterhaltungselektronik-, Automobilelektronik- und Telekommunikationsgeräten die Aufnahme von Glasinterposern. Unternehmen nutzen zunehmend Glassubstrate, um kompakte Formfaktoren, Hochfrequenzbetrieb und heterogene Integration zu ermöglichen und dadurch das Wachstum der Industrie deutlich zu steigern.
Marktgröße und Prognose
- Globaler Marktwert (2025):146,54 Mio. USD
- Voraussichtlicher Marktwert (2033):382.20 Mio. USD
- Wettervorhersage CAGR (2026–2033):12.73%
Was sind die großen Takeaways des Glass Interposers Market
- Glasinterposer, die starre, leistungsfähige Substrate für Halbleiterverpackungen bereitstellen, werden aufgrund ihres geringen dielektrischen Verlusts, ihrer Dimensionsstabilität und ihrer überlegenen Signalintegrität zu kritischen Bauteilen im Hochleistungsspeicher der nächsten Generation, in KI-Prozessoren und HF-Geräten.
- Die eskalierende Nachfrage nach Glasinterposern wird in erster Linie durch die weit verbreitete Annahme vonHochleistungsComputing, 5G/6G-Netzwerke,Elektrofahrzeugs und miniaturisierte Verbrauchergeräte. Steigerung der Investitionen in Halbleiter-Full- und Fertigungsinfrastrukturen unterstützen die Markterweiterung durch innovative Verpackungslösungen, die die Geräteleistung und Zuverlässigkeit verbessern
- Asien-Pazifik dominierte den Glasinterponsermarkt mit einem Anteil von 52,8%in 2025, aufgrund der schnellen Annahme von fortschrittlichen Halbleiterverpackungen, der Erweiterung der Unterhaltungselektronik Herstellung und starke Präsenz von Halbleiterfertigungsnaben
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region im Markt für Glasinterponser während der Prognosezeit sein, da hohe Nachfrage nach fortschrittlichen Halbleiterverpackungen in Rechenzentren, Telekommunikation und Unterhaltungselektronik
- Das Segment 300 mm dominierte den Markt mit einem Marktanteil von 60,6% im Jahr 2025, aufgrund seiner Fähigkeit, höhere Verbindungsdichte, verbesserte thermische Leistung und Eignung für fortgeschrittene Halbleiteranwendungen zu unterstützen. Führende Halbleiterhersteller bevorzugen 300 mm Wafer für die hochvolumige Produktion von Hochleistungschips in Rechenzentren und Unterhaltungselektronik
Report Scope und Glass Interposers Marktsegmentierung
|
Attribute |
Glaseinsätze Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Glasinterponsermarkt
„Rising Adoption von 2,5D und 3D Packaging Solutions“
- Ein großer Trend im Glas-Interposers-Markt ist die zunehmende Einführung von 2,5D- und 3D-Verpackungstechnologien, die von der Nachfrage nach höheren Leistungen, miniaturisierten und energieeffizienten Halbleiterbauelementen angetrieben werden. Diese Verpackungslösungen ermöglichen eine verbesserte Verbindungsdichte, eine verbesserte Signalintegrität und ein besseres Wärmemanagement und unterstützen die sich entwickelnden Anforderungen an fortschrittliche Rechen- und High-End-Elektronik
- Zum Beispiel nutzt TSMC Glasinterposer in seiner CoWoS (Chip-on-Wafer-on-Substrate)-Technologie, um hochbandbreiten Speicher mit Logikchips zu integrieren, wodurch effiziente 2,5D- und 3D-Verpackungen für KI- und HPC-Anwendungen ermöglicht werden. Diese Annahme unterstreicht die Rolle von Glasinterposern bei der Verbesserung der Geräteleistung und ermöglicht kompakte Formfaktoren
- Das zunehmende Eindringen von High-Performance Computing (HPC)-Systemen, einschließlich GPUs und AI-Beschleuniger, treibt die Notwendigkeit zuverlässiger Interposer-Lösungen, die dichte Verbindungen unterstützen. Glas-Interposer sind aufgrund ihrer überlegenen elektrischen Eigenschaften und Formstabilität bei thermischer Belastung bevorzugt
- Consumer-Elektronik-Anwendungen, einschließlich Smartphones und tragbare Geräte, integrieren fortschrittliche Verpackungslösungen, um kompakte Designs zu erreichen, ohne Geschwindigkeit und Effizienz zu beeinträchtigen. Dieser Trend verstärkt Glasinterposer als Enabler der miniaturisierten Elektronik der nächsten Generation
- Der Automobilsektor übernimmt fortschrittliche Halbleiterverpackungen, um autonome Fahr-, ADAS-Systeme und Infotainment-Plattformen zu unterstützen. Glasinterposer liefern hohe Signaltreue und Wärmeableitung, die für Automobilchips erforderlich sind, die unter schwierigen Bedingungen arbeiten
- Der Markt zeigt wachsende Investitionen in die Verpackungsforschung auf Waferebene und die Zusammenarbeit zwischen Halbleiterunternehmen, um die Interposer-Performance zu verbessern. Diese Initiativen verstärken die Einführung von Glasinterposern als kritische Komponenten für fortgeschrittene elektronische Systeme
Marktdynamik für Glasinterposer
Fahrer
„Erhöhte Nachfrage nach hochleistungsfähigen und miniaturisierten Halbleiterbauelementen“
- Die zunehmende Komplexität von Halbleiterbauelementen und der Schub für höhere Rechenleistung treiben die Nachfrage nach Glasinterposern, die dichte Verbindungen und ein effizientes Wärmemanagement unterstützen. Diese Interposer ermöglichen es den Designern, mehrere Chiplets oder Speicherdüsen in einem einzigen Paket zu integrieren und gleichzeitig die Leistung zu erhalten.
- So nutzen beispielsweise Unternehmen wie AMD in ihren hochbandbreiten Speichermodulen für Radeon- und EPYC-Prozessoren Glasinterposer, um eine bessere Leistungseffizienz und schnellere Datenübertragung zu erreichen. Dies zeigt die kritische Rolle von Glasinterposern bei der Bereitstellung von leistungsstarken Rechenlösungen
- Die zunehmende Einführung von KI-, HPC- und Vernetzungssystemen erhöht den Bedarf an Verpackungslösungen, die mit schnellen Signalen mit minimaler Interferenz umgehen können. Glas-Interposer bieten geringen dielektrischen Verlust und mechanische Stabilität, so dass sie ideal für solche Anwendungen
- Miniaturisierungstrends in der Unterhaltungselektronik und IoT-Geräte erfordern Interposer-Technologien, die weniger Platz einnehmen und gleichzeitig eine hohe Integrationsfähigkeit bieten. Glas-Interposer werden aufgrund ihrer Feinteilungs-Routing-Funktionen und Formfaktor-Vorteile zunehmend bevorzugt
- Die Betonung auf energieeffizientes Halbleiterdesign verstärkt die Nachfrage nach Interposern, die Verlustleistung minimieren und die thermische Leistung steigern. Dieser Trend beschleunigt die Adoption in mehreren Branchen und verfestigt Glasinterposer als Schlüsselanleger moderner Elektronik
Zurückhaltung/Challenge
„Hohe Fertigungskosten und komplexe Fertigungsprozesse“
- Aufgrund der hohen Rohstoffkosten und der für die Herstellung hochwertiger Interposer erforderlichen präzisionsintensiven Fertigungsprozesse ist der Markt für Glasinterposer begrenzt. Diese Faktoren begrenzen die weit verbreitete Adoption und erhöhen die Produktionskomplexität für Hersteller
- So setzen Unternehmen wie IBM und TSMC auf fortschrittliche Lithographie-, Dünn- und Bondtechniken, um Glasinterposer für ihre leistungsstarken Pakete herzustellen. Diese Prozesse sind kapitalintensiv und erfordern ein hohes Know-how, was zu Gesamtproduktionskosten führt
- Die Einhaltung der Maßgenauigkeit und der geringen Warpage während der Interposer-Fertigung erfordert spezialisierte Ausrüstung und strenge Qualitätskontrollstandards. Diese Fertigungskomplexitäten verlängern Produktionszeitlinien und erhöhen Kosten über die gesamte Lieferkette
- Die Abhängigkeit von hochqualifizierten Arbeits- und Reinraumumgebungen trägt weiter zu operativen Herausforderungen bei. Hersteller müssen Kosten, Ertrag und Leistung ausgleichen, um die wachsende Nachfrage der Industrie zu befriedigen
- Die Skalierung der Produktion für hochvolumige Anwendungen bei gleichzeitiger Gewährleistung von Zuverlässigkeit und konkurrenzfähigen Preisen ist nach wie vor eine bedeutende Herausforderung. Diese Zwänge unterstreichen die Notwendigkeit von Prozessoptimierung und technologischer Innovation zur Unterstützung eines breiteren Marktwachstums
Wie wird der Glass Interposers Market segmentiert
Der Markt wird auf Basis von Wafer-Größe, Applikation, Substrattechnologie und Endverwendungsindustrie segmentiert.
• Durch Wafer Größe
Auf Basis der Wafergröße wird der Glasinterponsermarkt in weniger als 200 mm, 200 mm, 300 mm und andere segmentiert. Das Segment 300 mm dominierte den Markt mit dem größten Umsatzanteil von 60,6% im Jahr 2025, angetrieben durch seine Fähigkeit, höhere Verbindungsdichte, verbesserte thermische Leistung und Eignung für fortgeschrittene Halbleiteranwendungen zu unterstützen. Führende Halbleiterhersteller bevorzugen 300 mm Wafer für die hochvolumige Produktion von Hochleistungschips in Rechenzentren und Unterhaltungselektronik. Die Popularität des Segments wird auch durch die zunehmende Integration heterogener Systeme auf einem einzigen Substrat verstärkt, wodurch komplexe Multi-die-Designs und effiziente Verpackungen ermöglicht werden.
Das Segment 200 mm wird mit dem schnellsten Wachstum von 2026 bis 2033 rechnen, das durch seine Annahme in mittleren Halbleiteranwendungen und die kostengünstige Herstellung für Nischenelektronik betrieben wird. Kleinere Hersteller und spezialisierte Anwendungen bevorzugen oft 200 mm Wafer für Verpackungslösungen, bei denen Flexibilität und reduzierte Produktionskosten entscheidend sind. Ihr Wachstum wird durch steigende Nachfrage in Automobil- und IoT-Geräten unterstützt, bei denen eine moderate Verbindungsdichte ausreicht und schnelle Einsatzzeitlinien priorisiert werden.
• Durch Anwendung
Auf Basis der Anwendung wird der Glasinterposer-Markt in 3D-Verpackungen, 2,5D-Verpackungen, Fan-out-Verpackungen und andere segmentiert. Das 2,5D-Verpackungssegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seine Fähigkeit, mehrere Hochleistungs-Diäten auf einem einzigen Interposer zu integrieren, die Latenz zu reduzieren und die Signalintegrität zu verbessern. Führende Halbleiterunternehmen nutzen 2,5D-Verpackungen, um die Leistung in GPUs, FPGAs und Netzwerkchips zu verbessern, die eine hohe Bandbreite und einen geringen Stromverbrauch erfordern. Das Segment profitiert von der zunehmenden Einführung heterogener Integration und fortschrittlicher Verpackungstechniken in Cloud Computing und AI Workloads.
Das Segment Fan-out-Verpackungen wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, mit seinem dünnen Formfaktor, verbesserter Wärmeleistung und Eignung für mobile und Unterhaltungselektronik-Anwendungen. Unternehmen, die hochdichte mobile Prozessoren und verschleißfähige Geräte entwickeln, übernehmen zunehmend Fan-Out-Verpackungen, um den Anforderungen an die Miniaturisierung und Leistungsfähigkeit gerecht zu werden. Das Wachstum wird durch Innovationen in Formmassen und Umverteilungsschichttechnologien weiter unterstützt und ermöglicht eine effiziente und skalierbare Produktion für vielfältige Anwendungen.
• Durch Substrattechnik
Auf Basis der Substrattechnologie wird der Glas-Interposers-Markt in Durchglas-Flüsser (TGV), Umverteilungsschicht (RDL)-first/last, Glas-Panel-Level-Verpackung (PLP) und andere segmentiert. Das TGV-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch seine überlegene elektrische Leistung, hochfrequente Unterstützung und Fähigkeit, die Interconnect-Passitics zu reduzieren. TGV-basierte Interposer sind in High-End-Computing-, KI- und Telekommunikationsgeräten, die eine schnelle Signalübertragung und thermische Zuverlässigkeit erfordern, weit bevorzugt. Das Segment wird durch Investitionen führender Halbleiterhersteller bei der Entwicklung von TGV-fähigen fortschrittlichen Verpackungslösungen weiter unterstützt.
Das RDL-first/last-Segment wird das schnellste Wachstum von 2026 bis 2033 erleben, das durch seine Wirtschaftlichkeit, Flexibilität in der Konstruktion und Kompatibilität mit auslüftenden Wafer-Level-Verpackungen getrieben wird. Unternehmen wie ASE Technology nutzen zunehmend RDL-first/last-Ansätze, um die Leistung in Automotive- und Consumer-Elektronik-Anwendungen zu optimieren. Die steigende Nachfrage nach Fein-Pitch-Verbindungen und Multi-Chip-Integration treibt die schnelle Einführung dieser Technologie auf verschiedenen Halbleiter-Verpackungsplattformen.
• Durch Endverwendung Industrie
Auf der Basis der Endverbraucherbranche wird der Glasinterposermarkt in Unterhaltungselektronik, Telekommunikation, Automotive, Defense & Aerospace, Healthcare und andere segmentiert. Das Segment Consumer Electronics dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die weit verbreitete Annahme von Smartphones, Tablets, Wearables und Gaming-Geräten, die eine leistungsstarke Chip-Verpackung erfordern. Führende Elektronikhersteller investieren stark in Glas-Interposer-Lösungen, um kompakte, schnelle und energieeffiziente Designs für Geräte der nächsten Generation zu ermöglichen. Die Dominanz des Segments wird durch schnelle Innovationszyklen und zunehmende Nachfrage nach hochbandbreiten Speichern und Prozessoren in tragbarer Elektronik weiter verstärkt.
Das Automobilsegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 zu beobachten ist, das durch die zunehmende Einführung fortschrittlicher Fahrerassistenzsysteme (ADAS), Elektrofahrzeuge und Infotainment-Systeme gefördert wird. Unternehmen wie NXP Semiconductors und Infineon investieren in Glas-Interposer-Lösungen, um Zuverlässigkeit, Wärmemanagement und Integrationsdichte in der Automobilelektronik zu verbessern. Die zunehmende Fokussierung auf Fahrzeugelektrifizierung, intelligente Mobilität und autonome Fahrtechnologien soll eine starke Nachfrage nach leistungsstarken Interposern in diesem Bereich gewährleisten.
Welche Region hält den größten Teil des Glas-Interposers-Marktes
- Asia-Pacific dominierte den Glas-Interposers-Markt mit dem größten Umsatzanteil von 52,8% im Jahr 2025, angetrieben durch schnelle Annahme fortschrittlicher Halbleiter-Verpackungen, erweiterte Unterhaltungselektronik Herstellung, und starke Präsenz von Halbleiter-Fertigungs-Hubs
- Das kosteneffiziente Fertigungsökosystem der Region, wachsende Investitionen in Hochleistungs-Computing und steigende Exporte von Halbleiterbauelementen beschleunigen die Markterweiterung
- Verfügbarkeit qualifizierter Arbeitskräfte, staatliche Anreize für die Elektronik- und Halbleiterindustrie und steigende Industrialisierung in Entwicklungsländern erhöhen die Nachfrage nach Glasinterposern in Anwendungen wie 2,5D- und 3D-Verpackungen weiter
China Glas Interposs Market Insight
China hielt den größten Anteil am asiatisch-pazifischen Glas-Interposers-Markt im Jahr 2025, aufgrund seiner Führung in der Halbleiterfertigung und der wachsenden Fertigungsfähigkeit. Das Land profitiert von einer erheblichen staatlichen Unterstützung, einer starken industriellen Infrastruktur und aktiven FuE-Investitionen in fortschrittliche Verpackungstechnologien. Die Steigerung des Inlandsverbrauchs von Verbraucherelektronik, die zunehmende Einführung von Hochleistungs-Computing-Systemen und die exportorientierte Halbleiterproduktion sind wichtige Wachstumstreiber.
Indien Glas Interposs Market Insight
Indien zeigt das schnellste Wachstum in der Region Asien-Pazifik, das durch die Erweiterung der Halbleiterfertigung, steigende Investitionen in die Elektronikproduktionscluster und staatliche Initiativen zur Förderung der Selbsteinhaltung in Halbleiterlieferketten gefördert wird. Initiativen wie das Production Linked Incentive (PLI)-System und der wachsende Fokus auf Elektronikexporte verstärken die Nachfrage nach Glasinterposern. Die zunehmende Übernahme von Automobilelektronik, Verbrauchergeräten und Telekommunikationsinfrastruktur beschleunigt das Marktwachstum weiter.
Europe Glass Interposs Market Insight
Der europäische Glas-Interposers-Markt wächst stetig, unterstützt durch hohe Nachfrage nach fortschrittlichen Verpackungen in Automobil-, Telekommunikations- und Hochleistungs-Computing-Anwendungen. Die Region betont hochwertige Standards, Umweltverträglichkeit und Präzisionsfertigung, insbesondere in Deutschland, Frankreich und den Niederlanden. Wachsende Investitionen in Halbleiter-FuE, Kooperationen zwischen Universitäten und Tech-Unternehmen und zunehmende Fokus auf Miniaturisierung und High-Speed-Geräte treiben Markterweiterung.
Deutschland Glas Interposs Market Insight
Deutschlands Markt wird von seiner Führung in der Automobilelektronik, der Präzisionshalbleiterfertigung und Hochleistungs-Computing-Lösungen angetrieben. Starke FuE-Infrastruktur, Partnerschaften zwischen akademischen Institutionen und Halbleiterherstellern und Fokus auf Industrie 4.0-Anwendungen fördern kontinuierliche Innovation in Glas-Interposer-Technologien. Die Nachfrage ist besonders stark in der Automobil-, Verteidigungs- und Industrieelektronikbranche.
U.K. Glas Interposers Market Insight
Der US-Markt wird durch sein etabliertes Halbleiter-Design-Ökosystem unterstützt, das den Fokus auf hochwertige Elektronikproduktion und Investitionen in FuE für fortschrittliche Verpackungslösungen erhöht. Die zunehmenden Anstrengungen zur Stärkung der inländischen Halbleiterkapazitäten, die Zusammenarbeit zwischen Universitäten und Technologieunternehmen und die zunehmende Übernahme von 2,5D- und 3D-Verpackungsanwendungen tragen zum Marktwachstum bei.
Nordamerika Glas Interposs Market Insight
Nordamerika wird mit dem schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch hohe Nachfrage nach fortschrittlichen Halbleiterverpackungen in Rechenzentren, Telekommunikation und Unterhaltungselektronik. Investitionen in KI, HPC (High-Performance Computing) und Elektrofahrzeuge erhöhen die Nachfrage nach hochdichten Interposern. Die Region profitiert auch von der Wiederbelebung der Halbleiterfertigung, strategischen Kooperationen zwischen Fabless und Gießereiunternehmen und einer starken staatlichen Unterstützung für die Halbleitertechnologieentwicklung.
U.S. Glass Interposers Market Insight
Die USA entfielen 2025 auf den größten Anteil in Nordamerika, untermauert durch ihr fortgeschrittenes Halbleiter-Ökosystem, starke FuE-Fähigkeiten und erhebliche Investitionen in die Entwicklung und Herstellung von Chips. Der Fokus des Landes auf Innovation, Einführung von 2,5D/3D-Verpackungen und Wachstum in der Unterhaltungselektronik, Rechenzentren und Automobilelektronik sind wichtige Wachstumstreiber. Die Präsenz von großen Halbleiterunternehmen und etablierten Lieferketten stärken die US-Position im Markt weiter.
Welche sind die Top-Unternehmen im Glass Interposers Market
Die Glas-Interposer-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- TSMC(Taiwan)
- Corning Incorporated(US)
- AGC Inc.(Japan)
- Samtec (USA)
- Dai Nippon Printing Co., Ltd. (Japan)
- Workshop of Photonics (Lithuania)
- SCHOTT AG(Deutschland)
- Nippon Elektroglas (Japan)
- PLANOPTIK AG (Deutschland)
- Triton Microtechnologies, Inc. (USA)
- RENA (Schweiz)
- 3DGS (US)
- Murata Manufacturing Co., Ltd.(Japan)
- TECNISCO, LTD. (Japan)
- Kiso Micro Co., Ltd. (Japan)
Was sind die neuesten Entwicklungen im Glass Interposers Market
- Im Februar 2026 kündigten die großen Halbleiterspieler Intel und Samsung offiziell einen strategischen Drehpunkt zu Glassubstraten für fortschrittliche KI-Verpackungen an, der eine kritische Materialverschiebung von organischen Harzsubstraten zu starren, ultraflachen Glasarchitekturen markiert, die in der Lage sind, massive Chiplet-Arrays zu unterstützen, die für KI- und Hochleistungs-Computing-Anwendungen der nächsten Generation erforderlich sind. Dieser Übergang unterstreicht die Rolle von Glasinterposern in der Ermöglichung eines verbesserten Wärmemanagements und einer überlegenen Interconnect-Performance in KI-Datenzentrumschips, was die Einführung von Glas-Interposer-Lösungen auf den Märkten der Unternehmens- und Cloud-Infrastruktur beschleunigt.
- Im Januar 2025 führte AGC Inc. ein ultradünnes 30 μm Glassubstrat mit eingebetteten passiven Komponenten ein, die für die Fan‐out-Wafer-Level- und Chiplet-Verpackung, die Verbesserung des Formfaktors, die Signalleistung und das thermische Management für die nächste Generation augmented Reality/Mixed Reality (AR/MR) und Consumer-Geräte entwickelt wurden. Diese Innovation stärkt die Lebensfähigkeit von Glasinterposern in kompakten, hochdichten Anwendungen und erhöht ihre Wettbewerbsfähigkeit gegenüber herkömmlichen Substratmaterialien in mobilen und verschleißfähigen Elektronikmärkten
- Im September 2024 enthüllte Corning sein EXTREME ULE Glass, ein ultra-niedriges Expansionsmaterial der nächsten Generation, das auf die fortschrittliche Mikrochip-Produktion einschließlich EUV-Lithographie und Hochleistungs-Halbleiter-Herstellung zugeschnitten ist und eine höhere Dimensionsstabilität bei thermischer Belastung unterstützt. Durch die präzisere und zuverlässigere Interposer-Schichten hilft diese Materialentwicklung bei der Bewältigung von Warpage- und Signalintegritäts-Herausforderungen, der Verstärkung von Glasinterposern in modernsten Verpackungslösungen
- Im August 2024 startete die SCHOTT AG eine verlustarme Glasformulierung mit einer Dielektrizitätskonstanten εr = 4,0 und ultra-low loss tangent (tan δ = 0,0021 bei 10 GHz), demonstriert bei SEMICON Taiwan und zielte auf hochfrequente Anwendungen wie 5G/6G, RF und Highspeed-Digital-Domains, bei denen die Aufrechterhaltung der Signalintegrität kritisch ist. Dieses bahnbrechende Material verbessert die hochfrequente Leistung von Glasinterposern und erweitert ihre Anwendbarkeit in kabellosen und Telekommunikationsverpackungssegmenten
- Im Jahr 2024 enthüllte Nippon Electric Glass TGV-optimierte Glassubstrate der nächsten Generation für fortschrittliche Verpackungen, die zur Unterstützung von Durchglas-Flüssern (TGVs) mit besserer Manufakturierbarkeit und Plattenqualität entwickelt wurden. Diese Entwicklung signalisiert die Bereitschaft zur größeren Format-Glas-Interposer-Produktion, die hochdichte, leistungsfähige Verpackung und die beschleunigte Kommerzialisierung von Glaskernsubstraten über heterogene Integrationsplattformen unterstützt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











