



Globale Marktsegmentierung für Glaukommedikamente nach Typ (Winkelwinkelglaukom (CAG), Offenwinkelglaukom (OAG), Sekundärglaukom, angeborenes Glaukom und Sonstige), Wirkstoffklasse (Betablocker, Prostaglandine, Alpha-Adrenozeptor-Agonisten, Carboanhydrasehemmer, Kombinationspräparate und Sonstige), Verabreichungsweg (oral, Injektion, intravitreal und Sonstige), Endnutzer (Krankenhäuser, Fachzentren und Sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke und Einzelhandelsapotheke) – Branchentrends und Prognose bis 2033
Was ist die Glaucoma Größe und Wachstum Rate
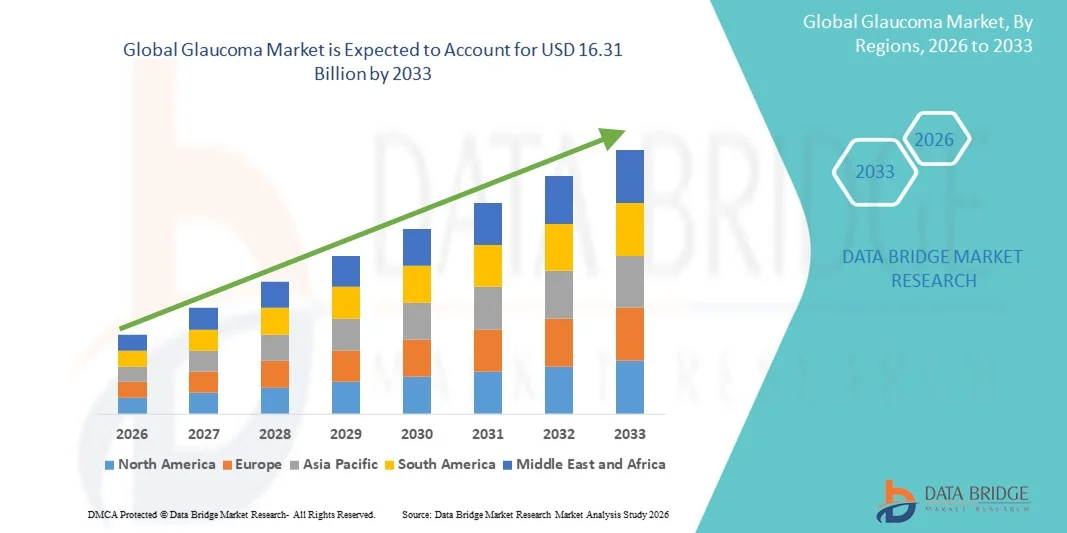
- Wie pro Data Bridge Market Research Analysis Die globale Marktgröße von Glaukom wurde geschätzt9,46 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen16,31 Milliarden USD bis 2033, beiCAGR von 7,05%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Glaukom durch alternde Bevölkerung, erhöhtes Bewusstsein und technologische Fortschritte bei der Diagnostik und Behandlung, einschließlichminimal-invasive Operationenund Medikamentenlieferungssysteme nachhaltig freisetzen
- Darüber hinaus stellt die wachsende Nachfrage nach effektiven, sicheren und patientenfreundlichen Glaucoma-Management-Lösungen sowohl von Gesundheitsdienstleistern als auch von Patienten moderne Therapien und Geräte als bevorzugtes Pflegeniveau her. Diese konvergierenden Faktoren beschleunigen die Einführung fortschrittlicher Glaukom-Behandlungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):9,46 Milliarden USD
- Voraussichtlicher Marktwert (2033):16,31 Mrd. USD
- Wettervorhersage CAGR (2026–2033):7.05%
Was sind die großen Takeaways von Glaucoma
- Glaucoma, einschließlich optischer Nervenstörungen, die zu irreversiblem Sehverlust führen können, wird zunehmend durch Medikamente, Lasertherapien und minimalinvasive Operationen verwaltet, wodurch es ein kritisches Segment innerhalb der Augenheilkunde ist
- Die eskalierende Nachfrage nach Glaukom-Behandlungen wird in erster Linie durch die steigende Prävalenz von Glaukom aufgrund alternden Populationen, Diabetes und anderen Risikofaktoren, verbunden mit verbesserter Screening, Frühdiagnose und technologischen Fortschritten in der Sustain-Release-Therapie und chirurgischen Implantaten, gefördert.
- Nordamerika dominierte den glaukomischen Markt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Bewusstseinsniveaus und starke FuE-Aktivitäten, wobei die USA erhebliches Wachstum in der Glaukom-Diagnostik und -Behandlung erleben, die durch Innovationen in beiden Medikamententherapien und minimalinvasive chirurgische Geräte verursacht werden.
- Asia‐Pacific wird voraussichtlich die am schnellsten wachsende Region im glaukomischen Markt während der Prognosezeit sein, da die geriatrischen Bevölkerungszuwächse, das Bewusstsein für das Gesundheitswesen, die Verbesserung des Zugangs zur Versorgung in Schwellenländern und günstige Regierungsinitiativen zunehmen.
- Das Open-Winkel-Glaucoma-Segment dominierte den Glaukommarkt mit einem Marktanteil von 55,4% im Jahr 2025, aufgrund seiner höheren globalen Prävalenz, langsamer Krankheitsverlauf, der eine frühzeitige Diagnose ermöglicht, und der Verfügbarkeit effektiver Behandlungsoptionen einschließlich Medikamenten und minimalinvasiver chirurgischer Eingriffe
Report Scope und Glaucoma Marktsegmentierung
|
Attribute |
Glaucoma Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Glaucoma
Verbesserte Konvenience durch KI und Advanced Diagnostics
- Ein bedeutender und beschleunigter Trend im globalen Glaukommarkt ist die IntegrationKünstliche Intelligenz(AI) und fortgeschrittene Bildverarbeitungsdiagnostik, wie optische Kohärenztomographie (OCT) und AI‐enabled Fundus-Analyse, zu glaucoma Screening- und Monitoring-Workflows zur Verbesserung der Früherkennungs- und Behandlungsgenauigkeit
- So können z.B. AI‐powered Fundus-Bildgebungssysteme glaukomische Veränderungen mit hoher Empfindlichkeit und Spezifität erkennen, die eine Massenabschirmung in Bereichen mit eingeschränktem Zugang zu Augenologen ermöglichen.
- Die KI-Integration in die Glaukompflege ermöglicht Funktionen wie Risikovorhersage für den Krankheitsverlauf, Fernüberwachung von intraokularen Druckschwankungen und automatisierte Alarme für zeitnahe Eingriffe, wodurch der Patientenkomfort und die Ergebnisse verbessert werden
- Die nahtlose Integration von diagnostischen Plattformen, KI-Analysen, chirurgischen Geräten und Medikamenten-Liefersystemen ermöglicht ein vereinheitlichteres und patientenzentriertes Glaukom-Pflege-Ökosystem, das Screening, Behandlungsanpassungen, Compliance Monitoring und Ergebnisverfolgung verknüpft
- Die zunehmende Einführung von Tele-ophthalmologie-Plattformen verbessert die Fernüberwachung und Beratung von Patienten, reduziert die Klinikbesuche und verbessert die Einhaltung der Behandlungen, insbesondere in ländlichen und unterhaltsberechtigten Regionen
- Die Zusammenarbeit zwischen ophthalmischen Geräteherstellern, KI-Unternehmen und digitalen Gesundheits-Startups beschleunigt die Entwicklung von intelligenten, vernetzten Glaukomlösungen, treibende Marktinnovation und Differenzierung
- Dieser Trend zum intelligenten, vernetzten und individualisierten Glaucoma-Management setzt die Erwartungen an die Augenheilkunde und die treibende Einführung digitaler Diagnostik- und Tele-ophthalmologie-Lösungen neben traditionellen Therapien um.
Glaucoma Marktdynamik
Fahrer
Rising Prevalence Durch Alterung Bevölkerungen & Bessere Diagnose
- Die zunehmende Prävalenz von Glaukom durch alternde Bevölkerungen, Diabetes und andere Risikofaktoren sowie eine verbesserte Screening- und Frühdiagnose ist ein Haupttreiber für den Glaukommarkt
- Zum Beispiel berichten epidemiologische Studien, dass die Glaukom-Inzidenz auf ~23.46 pro 10.000 Personenjahre bei Erwachsenen im Alter von 40‐79, insbesondere in älteren Altersgruppen, ansteigt und die Nachfrage nach Behandlung und Überwachung heizt
- Healthcare-Anbieter erweitern routinemäßige Glaucoma-Screening-Programme, insbesondere in aufstrebenden Märkten mit bisher niedrigen Diagnoseraten, erhöhen den Patientenpool für Therapie
- Mehr Patienten, die den glaukomischen Pflegeweg früher betreten, schaffen eine größere Nachfrage nach Arzneimitteln, chirurgischen Eingriffen und medizinischen Geräten, die zur Markterweiterung beitragen
- Erhöhung der Sensibilisierungskampagnen von Gesundheitsorganisationen und Regierungen über die Bedeutung der Früherkennung von Glaukom fördern mehr Individuen zur Behandlung
- Technologische Weiterentwicklungen bei der Medikamentenversorgung und minimalinvasiven chirurgischen Optionen verbessern die Therapietreue und Patientenergebnisse, was das Marktwachstum weiter steigert
- Daher bietet die Kombination von höherer Krankheitsprävalenz und verbesserter Erkennung weiterhin starke Wachstumsdynamik für den globalen Glaukommarkt.
Zurückhaltung/Challenge
Adherence Issues, Seite‐Auswirkungen & Regulatorische Hürden
- Patienten, die sich nicht an aktuelle Glaukomtherapien halten, mit vielen Unterbrechungen innerhalb von Monaten, bleibt eine große Herausforderung, das effektive Krankheitsmanagement und das allgemeine Marktwachstum zu begrenzen
- Quere okulare oder systemische Nebenwirkungen von Medikamenten, zusammen mit der Notwendigkeit langfristiger Sicherheitsnachweise für Implantate oder minimalinvasive chirurgische Geräte, kann Aufnahme reduzieren
- So benötigen Regulierungsbehörden beispielsweise umfangreiche Sicherheits- und Wirksamkeitsdaten für nachhaltige Implantate und MIGS-Geräte, Verlängerung der Entwicklungszeiträume und Erhöhung der Kosten
- Begrenzter Zugang, hohe Behandlungskosten in Bezug auf die traditionelle Therapie und unzureichende ophthalmische Infrastruktur in Schwellenregionen können eine weit verbreitete Adoption einschränken
- Komplexität der Behandlung Regimen, häufige Dosierungspläne und mangelnde Patientenausbildung können weitere Probleme der Nichteinhaltung
- Markteintrittsschranken für neue Arzneimittelformulierungen und innovative Geräte aufgrund strenger Zulassungen und Preisregelungen können das Wachstum für aufstrebende Spieler verlangsamen
- Zusammenfassend stellen diese Herausforderungen Anhalten, Nebenwirkungen, regulatorische Anforderungen und Zugriffslücken erhebliche Hürden zur Verwirklichung des vollen Potenzials des Glaukommarktes dar.
Wie ist das Segment Glaucoma segmentiert
Der Markt wird auf der Grundlage von Typ, Drogenklasse, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der Glaukommarkt in Closed Angle Glaucoma (CAG), Open Angle Glaucoma (OAG), Secondary Glaucoma, Congenital Glaucoma, and Others segmentiert. Das Segment Open Angle Glaucoma (OAG) dominierte den Markt mit dem größten Umsatzanteil von 55,4% im Jahr 2025 aufgrund seiner weltweit höheren Prävalenz. OAG geht langsam voran und ermöglicht eine frühere Diagnose und Management, was die Nachfrage nach pharmakologischen und chirurgischen Behandlungen erhöht. Das Segment profitiert von der breiten Verfügbarkeit von wirksamen Medikamenten wie Prostaglandin-Analoga und Beta-Blocker sowie minimalinvasive chirurgische Geräte. Screening-Programme, die Erwachsene im Alter von über 40 Jahren ansprechen, erhöhen die Einführung von OAG-Therapien. Das Segment sieht auch ein starkes Wachstum in entwickelten Ländern aufgrund fortgeschrittener diagnosischer Infrastruktur und eines größeren Patientenbewusstseins. Tele-ophthalmologie-Plattformen und AI-basierte Screening-Tools verbessern die Früherkennung und verstärken die Dominanz dieses Segments.
Das Segment Closed Angle Glaucoma (CAG) wird erwartet, dass die schnellste Wachstumsrate von 6,2% von 2026 bis 2033, angetrieben durch seine akute Präsentation, die schnelle Behandlung und zunehmendes Bewusstsein für die Notfallversorgung. CAG kann zu plötzlichem Sehverlust führen, wenn unbehandelt, was Krankenhausbesuche und die Annahme von chirurgischen Eingriffen erhöht. Sensibilisierungskampagnen und Screening-Programme in Asien-Pazifik und Lateinamerika tragen zu schnelleren Diagnoseraten bei. Darüber hinaus verbessern die technologischen Fortschritte in der Lasertherapie und minimalinvasive chirurgische Optionen die Wirksamkeit der Behandlung und die Compliance der Patienten. Krankenhäuser und Spezialzentren übernehmen zunehmend innovative Geräte, um CAG zu verwalten und Segmentwachstum zu unterstützen. Frühe Interventionsstrategien und Initiativen zur Ausbildung von Patienten sollen die Adoption im Prognosezeitraum weiter beschleunigen.
- Von der Drogenklasse
Auf Basis der Drogenklasse wird der Glaukommarkt in Betablocker, Prostaglandine, alpha-Adrenergische Agonisten, Kohlensäureanhydraseinhibitoren, Kombinationsdrogen und andere segmentiert. Das Prostaglandins-Segment dominierte den Markt mit einem Umsatzanteil von 48% im Jahr 2025 aufgrund seiner einmal täglich dosierten, hohen Wirksamkeit bei der Verringerung des intraokularen Drucks (IOP) und einer besseren Patientenhaftung. Prostaglandine sind weithin als First-Line-Therapie für OAG empfohlen, unterstützt durch klinische Beweise überlegene IOP-Reduktion. Das Segment wird auch in entwickelten Ländern mit robusten Rezeptpraktiken und Patientenbewusstsein begünstigt. Die zunehmende geriatrische Bevölkerung und die zunehmende Prävalenz chronischer Glaukom-Fälle führen zu einer konsequenten Nachfrage. Pharmazeutische Unternehmen entwickeln weiterhin neue Formulierungen und Liefersysteme, wie z.B. Retard-Release-Implantate, weiter verstärkte Dominanz. Das Segment profitiert auch von Rückerstattungspolitiken in Nordamerika und Europa, die den Zugang zu fortgeschrittenen Therapien erleichtern.
Das Segment Combination Drugs wird erwartet, dass die schnellste CAGR von 6.5% von 2026 bis 2033, angetrieben durch die wachsende Nachfrage nach Medikamenten, die die Wirksamkeit verbessern und die Anzahl der Tropfen pro Tag reduzieren. Kombinationstherapien behandeln die Herausforderungen der Patientenhaftung und eignen sich besonders für Patienten mit mittelschwerem Glaukom. Die Einführung von Festdosis-Kombinationen und neuartige Formulierungen erhöht den Komfort und reduziert Nebenwirkungen. Aufstrebende Märkte mit steigendem Bewusstsein und Verbesserung der Gesundheitsinfrastruktur zeigen eine höhere Aufnahme von Kombinationsdrogen. Krankenhäuser und Spezialkliniken empfehlen zunehmend die Kombinationstherapie, um die Behandlungsergebnisse zu optimieren. Das Segmentwachstum wird durch verstärkte regulatorische Zulassungen und klinische Studien, die die Kombination von Medikamenteneffizienz unterstützen, weiter beschleunigt.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Glaukommarkt in orale, Injektionen, intravitreale und andere segmentiert. Die Oral-Route dominierte den Markt mit einem Umsatzanteil von 50 % im Jahr 2025, vor allem aufgrund der weit verbreiteten Verwendung von oralen Kohlenanhydraseinhibitoren zur Kontrolle des intraokularen Drucks. Orale Medikamente sind besonders wichtig für Patienten, die nicht auf topische Therapie reagieren oder systemisches Management erfordern. Der Weg profitiert von einer starken Adoption in Krankenhäusern und Spezialzentren, mit etablierten Rezeptprotokollen und Patienten vertrautkeit. Die laufende klinische Forschung verbessert die Formulierungen, um systemische Nebenwirkungen zu minimieren. Das Segment sieht auch eine höhere Nutzung in Regionen mit eingeschränktem Zugang zu fortgeschrittenen chirurgischen Behandlungen. Patienten-Compliance-Programme und Bildungsinitiativen verbessern die Akzeptanz und den nachhaltigen Gebrauch und verstärken die Dominanz des Segments.
Der Intravitrealweg wird voraussichtlich die schnellste Wachstumsrate von 7,1% von 2026 bis 2033 beobachten, die durch Innovationen in nachhaltig entleerenden Implantaten und injizierbaren Therapien angetrieben wird. Intravitreale Lieferung ermöglicht eine gezielte Behandlung für fortgeschrittene oder feuerfeste Glaukom-Fälle und reduziert die Belastung der häufigen Augentropfen Verabreichung. Technologische Fortschritte bei biologisch abbaubaren Implantaten und Mikroinjektionsgeräten verbessern die Sicherheit und Wirksamkeit. Krankenhäuser und Spezial-Ophthalm-Zentren übernehmen zunehmend intravitreale Ansätze für komplexe Fälle. Sensibilisierung für fortgeschrittene Therapien und Patientenbereitschaft, um sich für minimalinvasive Verfahren zu entscheiden, weitere Kraftstoffe Segmentwachstum. Die Ausweitung der Erstattungspolitik und die klinische Unterstützung für intravitreale Therapien in entwickelten Regionen beschleunigt die Annahme.
- Von End-Users
Auf Basis von Endverbrauchern wird der Glaukommarkt in Krankenhäuser, Spezialzentren und andere segmentiert. Das Segment Hospitals dominierte den Markt mit einem Umsatzanteil von 60% im Jahr 2025, angetrieben durch hohe Patientenvolumen, Verfügbarkeit von fortschrittlichen diagnostischen Werkzeugen und das Vorhandensein von spezialisierten Augenheilkundeabteilungen. Krankenhäuser bieten eine einstufige Lösung für Diagnose, Behandlung und Nachsorge, die sowohl frühe als auch schwere Glaukompatienten anzieht. Das Segment profitiert auch von der Versicherungsdeckung und Rückerstattung für Krankenhaus-basierte Therapien. Kooperationen zwischen Krankenhäusern und Geräte- und Pharmaunternehmen verbessern den Zugang zu innovativen Behandlungen weiter. Patientenerziehung und Outreach-Programme, die von Krankenhäusern durchgeführt werden, verbessern die Einhaltung der Behandlung. Krankenhäuser führen auch bei der Übernahme von KI-fähigen Screening- und Teleophthalmologie-Plattformen, die ihre Dominanz festigen.
Das Segment Specialty Centers wird voraussichtlich die schnellste Wachstumsrate von 8,2% von 2026 bis 2033 bezeugen, die von der zunehmenden Anzahl von engagierten Augenkliniken und der hohen Patientenpräferenz für das personalisierte Glaukommanagement getrieben wird. Diese Zentren bieten spezialisierte Dienstleistungen wie MIGS, Lasertherapie und nachhaltig freisetzende Drogenimplantate. Die Sensibilisierung für fortgeschrittene Behandlungsoptionen ermutigt Patienten, sich in Spezialzentren zu kümmern. Technologische Investitionen, Personalausbildung und fokussierte Marketing durch diese Zentren treiben das Vertrauen und die Annahme von Patienten. Auch die wachsende Stadtbevölkerung und die erhöhte Zugänglichkeit von Spezialzentren in Entwicklungsländern tragen zu einem schnellen Wachstum bei. Telekonsultation und Fernüberwachung von Spezialzentren bieten weitere Unterstützung Adoption und Erweiterung.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Glaukommarkt in die Krankenhaus-Apotheke, die Online-Apotheke und die Einzelhandels-Apotheke segmentiert. Das Segment Hospital Pharmacy dominierte den Markt mit einem Umsatzanteil von 57% im Jahr 2025 aufgrund der direkten Verfügbarkeit von vorgeschriebenen Glaukom-Medikamenten und medizinischen Geräten für Patienten, die Krankenhäuser besuchen. Krankenhaus-Apotheken erleichtern die Einhaltung, indem sichergestellt wird, dass Patienten empfohlene Medikamente sofort nach Konsultation erhalten. Das Segment profitiert von Rückzahlungen und Partnerschaften mit Pharmaunternehmen. Krankenhäuser bieten auch Beratung und Beratung für eine ordnungsgemäße Verabreichung von Therapien. Die Bequemlichkeit und das Vertrauen im Zusammenhang mit Krankenhaus-Apotheken verstärken ihre beherrschende Stellung. Annahme integrierter Apothekensysteme in Krankenhäusern optimiert die Versorgung und die Patientenversorgung weiter.
Das Online-Apotheke-Segment wird voraussichtlich die schnellste Wachstumsrate von 12 % von 2026 bis 2033, angetrieben durch den steigenden TrendE-Commerce, erhöhte Smartphone Penetration, und Vorliebe für die Home-Lieferung von Medikamenten. Online-Apotheken verbessern den Zugang für Patienten in entfernten Bereichen und verbessern die Einhaltung der chronischen Glaukomtherapie. Die Verfügbarkeit von Abo-basierten Nachfüllprogrammen und Teleconsultation Services ergänzt den Online-Vertrieb. Awareness-Kampagnen und regulatorische Zulassungen für Online-Medizin-Verteilung in verschiedenen Ländern unterstützen Segmentwachstum. Integration mit mobilen Apps und Erinnerungssystemen zur Dosierungshaftung weiterer Laufwerke Annahme. Der wachsende Komfort mit digitalen Gesundheitsplattformen unter den geriatrischen und tech-savvy Populationen beschleunigt die Online-Apothekeaufnahme.
Welche Region hält den größten Teil des Glaucomas
- Nordamerika dominierte den glaukomischen Markt mit dem größten Umsatzanteil von 38,9% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Bewusstseinsniveaus und starke FuE-Aktivitäten, wobei die USA erhebliches Wachstum in der Glaukom-Diagnostik und -Behandlung erleben, die durch Innovationen in beiden Medikamententherapien und minimalinvasive chirurgische Geräte verursacht werden.
- Patienten und Gesundheitsdienstleister in der Region hochwertig frühe Erkennung, fortgeschrittene therapeutische und minimalinvasive chirurgische Optionen, was zu einer höheren Einführung von Medikamenten, Lasertherapien und gerätebasierten Eingriffen führt
- Diese weit verbreitete Adoption wird durch starke Regierungsinitiativen, hohes Bewusstsein für die Augengesundheit, umfangreiche Versicherungen und die Präsenz wichtiger ophthalmischer Unternehmen unterstützt, die Nordamerika als führende Region für die Glaukompflege einrichten
US Glaucoma Market Insight
Der US-Glaucoma-Markt eroberte 2025 den größten Umsatzanteil von 37 % in Nordamerika, der durch steigende Prävalenz von Glaukom, fortgeschrittener Gesundheitsinfrastruktur und Frühdiagnoseinitiativen gefördert wurde. Patienten und Gesundheitsdienstleister priorisieren zunehmend regelmäßige Screenings, effektive pharmakologische Therapien und minimalinvasive chirurgische Eingriffe. Das zunehmende Bewusstsein für Glaukom-Risiken, kombiniert mit technologischen Fortschritten in der KI-basierten Diagnostik, der Tele-ophthalmologie und der nachhaltigen Medikamentenversorgungssysteme, stärkt den Markt weiter. Darüber hinaus tragen die Versicherungsschutz- und Rückzahlungsrichtlinien für Glaukom-Medikamente und -Geräte maßgeblich zur Markterweiterung bei.
Europa Glaucoma Markt Einblick
Der Europa-Glaucoma-Markt wird in der gesamten Vorausschätzungsperiode mit einer beträchtlichen CAGR ausbauen, vor allem durch alternde Bevölkerung, hohe Gesundheitsstandards und wachsendes Bewusstsein für die Frühdiagnose und Behandlung. Die zunehmende Urbanisierung, verbunden mit der Forderung nach fortschrittlichen Therapien und minimalinvasiven Verfahren, fördert die Einführung von Glaukombehandlungen. Die europäischen Patienten sind auf innovative Behandlungsoptionen angewiesen, darunter Kombinationsmedikamente und MIGS-Geräte. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern, Spezialzentren und Kliniken, wobei die Glaukompflege sowohl in Routine-Gesundheitsprüfungen als auch in fortgeschrittene Behandlungspläne integriert wird.
U.K. Glaucoma Markt Einblick
Der US-Glaucoma-Markt wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der durch die zunehmende Prävalenz chronischer Augenstörungen, das zunehmende Bewusstsein für die Früherkennung und die Einführung fortgeschrittener Therapien getrieben wird. Was den Sehverlust und die Lebensqualität betrifft, ist es, Patienten und Gesundheitsdienstleister zu ermutigen, rechtzeitig zu intervenieren. Das etablierte Gesundheitssystem der USA und die Verfügbarkeit innovativer Pharmazeutika und minimalinvasiver Geräte soll weiterhin das Marktwachstum stimulieren. Auch die Tele-ophthalmologie und die AI-gestützte Diagnostik tragen zu einer höheren Patienten- und Therapiehaftung bei.
Deutschland Glaucoma Markt Einblick
Der Deutschland-Glaucoma-Markt wird voraussichtlich während der Vorausschätzungsperiode bei einem beträchtlichen CAGR ausbauen, der durch ein hohes Bewusstsein für die Augengesundheit, eine starke Gesundheitsinfrastruktur und die Nachfrage nach technologisch fortschrittlichen Behandlungslösungen gefördert wird. Deutschlands Schwerpunkt auf Innovation und Frühdiagnostik fördert die Einführung von pharmakologischen und chirurgischen Eingriffen. Die Integration digitaler Gesundheitslösungen, wie z.B. AI-basiertes Monitoring, Telekonsultation und nachhaltiger Drogenliefersysteme, erhöht Effizienz und Bequemlichkeit im Glaukommanagement. Patienten und Ärzte wählen zunehmend personalisierte Behandlungspläne aus, die mit lokalen regulatorischen Standards und klinischen Best Practices ausgerichtet sind.
Asien-Pazifik Markt Einblick
Der asiatisch-pazifische Glaukommarkt wird während der Prognosezeit von 2026 bis 2033 bei der schnellsten CAGR von 7,8% wachsen, die durch steigende geriatrische Bevölkerungen, zunehmende Prävalenz von Diabetes und wachsendes Bewusstsein für Glaukomsymptome in Ländern wie China, Japan und Indien getrieben wird. Die wachsende Gesundheitsinfrastruktur der Region, staatliche Initiativen zur Förderung der Augenpflege und die Einführung fortschrittlicher Diagnostik und Therapien treiben Marktwachstum. Darüber hinaus trägt die Erreichbarkeit innovativer Arzneimittelformulierungen und chirurgischer Geräte sowie die zunehmende Zugänglichkeit in städtischen und halbstädtischen Gebieten zur raschen Annahme bei.
Japan Glaucoma Markt Einblick
Der japanische Markt für Glaukom gewinnt an Dynamik aufgrund der alternden Bevölkerung, der hohen Gesundheitsstandards und der starken Einführung innovativer Diagnostik- und Behandlungstechnologien. Japan legt großen Wert auf die präventive Pflege und das frühe Krankheitsmanagement, die Einführung von AI-gestützten Diagnosen, die Tele-ophthalmologie und minimalinvasive chirurgische Verfahren. Die Integration fortgeschrittener Arzneimittelliefersysteme, kombiniert mit Patientenausbildungsprogrammen, treibt das Wachstum voran. Darüber hinaus unterstützt Japans High-Tech-Gesundheits-Umgebung den weit verbreiteten Einsatz von Implantaten zur Unterstützungsentnahme und Kombination von Medikamententherapien in Krankenhäusern und Spezialkliniken.
Indien Glaucoma Markt Einblick
Der Indien-Glaucoma-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der dem zunehmenden Bewusstsein für Augenerkrankungen, der steigenden geriatrischen Bevölkerung und dem wachsenden Gesundheitszugang zuzuschreiben war. Indien zeigt die zunehmende Einführung fortschrittlicher Diagnostiktechnologien, Kombinationstherapien und minimalinvasiver chirurgischer Geräte. Die Entwicklung einer verbesserten Gesundheitsinfrastruktur, Regierungsprogramme für die Augenpflege und die Verfügbarkeit erschwinglicher Behandlungsoptionen sind wichtige Faktoren, die den Markt fördern. Darüber hinaus spielen private Krankenhäuser und spezielle Augenzentren eine wichtige Rolle bei der rechtzeitigen Diagnose und effektives Glaukommanagement in städtischen und halbstädtischen Regionen.
Welche sind die Top-Unternehmen in Glaucoma
Die Glaucoma-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Glaukos Corporation(US)
- Alcon Inc(US)
- Johnson & Johnson Vision Care, Inc(US)
- Santen Pharmaceutical Co., Ltd.(Japan)
- iSTAR Medizin(Schweiz)
- New World Medical, Inc. (USA)
- Iridex Corporation (USA)
- Nova Eye Medical (USA)
- Iantrek (USA)
- Lumenis Ltd. (Israel)
- Carl Zeiss Meditec AG (Deutschland)
- Teva Pharmaceuticals Industries Ltd. (Israel)
- NicOx (Frankreich)
- Bausch + Lomb (USA)
- Sight Sciences, Inc. (USA)
- Mikrochirurgische Technologie, Inc. (USA)
- Oertli Instrumente AG (Schweiz)
- Topcon Corporation (Japan)
- ASICO, LLC (USA)
Was sind die jüngsten Entwicklungen im globalen Glaucoma Markt
- Im Juni 2025 kündigte Glaukos an, dass die Europäische Union (EU) Medizinprodukteverordnung (MDR) für ihre iStent unendlich®- und andere mikroinvasive Glaukomchirurgie (MIGS)-Geräte zertifiziert worden sei, die ihre ersten Genehmigungen im Rahmen des neuen, strengeren europäischen Regulierungsrahmens und die Positionierung des Unternehmens zur Ausweitung des kommerziellen Starts in Europa markierten.
- Im April 2025 ergaben sich klinische Beweise für die Unterstützung des Einsatzes von selektiver Laser-Trabeculoplastie (SLT) als eine erstklassige Behandlungsoption für Glaukom, die signifikante intraokulare Drucksenkungen und verbesserte Ergebnisse bei der Frühverwendung im Krankheitsverlauf, der die Verschiebungsbehandlungsparadigmen von der Abhängigkeit nur von topischen Medikamenten widerspiegelt.
- Im Oktober 2024 betonte eine über Reuters veröffentlichte Überprüfung, dass die Lasertherapie (insbesondere selektive Laser-Trabeculoplastie) effektiver war als die Augentropfenbehandlung bei der Verlangsamung der Glaukom-Krankheitsfortschritte, was darauf hindeutet, dass frühe Interventions- und chirurgische Ansätze im Vergleich zu herkömmlichen topischen Medikamentenregime zunehmend bevorzugt werden können.
- Im Dezember 2023 erhielt Glaukos die FDA-Zulassung für sein iDose TR-Implantat für eine einzelne Verabreichung pro Auge von 75 μg Travoprost, die zur Verringerung des intraokularen Drucks (IOP) bei Patienten mit okularer Hypertonie oder offenwinkelglaukom angegeben ist. Die Genehmigung basierte auf zwei entscheidenden Phase-3-Studien (1.150 Probanden über 89 Standorte) mit vergleichbarer IOP-Reduktion auf Timolol und einem guten Sicherheitsprofil. Das Produkt wird als Paradigmenverschiebung von Tagestropfen in Richtung auf nachhaltige Implantate gesehen
- Im Februar 2023 legte die Glaukos Corporation der US Food & Drug Administration für ihr iDose® TR (Travoprost intracameral implant), ein erstklassiges, langdauerndes Intraokularimplantat, das für Patienten mit offenwinkeliger Glaukom- oder okularer Hypertonie kontinuierlich therapeutische Arzneimittel im Auge liefert, eine neue Wirkstoffapplikation (NDA) vor. Die Bekanntgabe des Unternehmens betonte das Potenzial, die langjährige Problematik der Patientenlosigkeit mit topischen Therapien zu bewältigen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











