


Segmentierung des globalen Marktes für Telematiksysteme für Baumaschinen nach Service (Navigation & Anlagenverfolgung, Wartung & Diagnose von Maschinen/Fuhrpark, Kraftstoffmanagement, Flottenleistungsberichte, Flottensicherheit und Sonstiges), nach Konnektivität (Satellit und Mobilfunk (3G/4G und 5G)), nach Vertriebskanal (Neuverkäufe und Bestandsflotten), nach Bauform (eingebettet und integriert), nach Hardware (Telematik-Steuereinheit, GPS-Empfänger und Sensoren), nach Branche (Bauwesen, Bergbau und Landwirtschaft) – Branchentrends und Prognose bis 2033
Was ist die Schwere Ausrüstung Telematik Markt Größe und Wachstum Rate
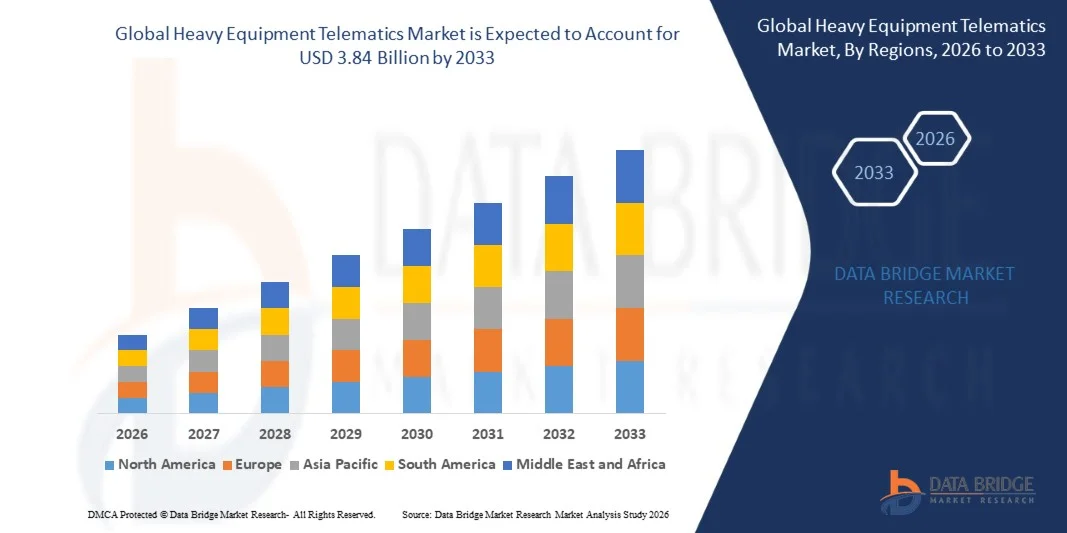
- Wie bei der Data Bridge Market Research Analysis wurde die weltweite Schwermaterialtelematikmarktgröße geschätzt1,45 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,84 Milliarden USD bis 2033, beiCAGR von 12,90%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme von IoT-fähigen Maschinen, Flottenkonnektivität und Automatisierung im gesamten Bau-, Bergbau- und Landwirtschaftssektor angetrieben, wodurch die Betreiber die Leistungsüberwachung optimieren, die Betriebsausfallzeiten verringern und die Geräteproduktivität durch Echtzeit-Einsichten steigern können.
- Darüber hinaus ist die steigende Nachfrage nach Kraftstoffmanagement, vorausschauender Wartung und zentralisierter Asset-Tracking die Positionierung von Telematik als Kernbetriebsbedarf und nicht als optionale Technologie, die den Einsatz sowohl über OEM-integrierte Geräte als auch über Aftermarket-Telematikanlagen beschleunigt.
Was sind die großen Takeaways von Heavy Equipment Telematics Market
- Schwere Gerätetelematiksysteme, die Echtzeit-Geräteverfolgung, Nutzungsüberwachung, Kraftstoffanalyse und Ferndiagnose bieten, werden für Industrien, die sich auf die Verbesserung der Betriebseffizienz und der Lebensdauer von Geräten konzentrieren, immer kritischer. Diese Systeme helfen Unternehmen, die Ruhezeit zu reduzieren, die Sicherheit zu verbessern und die Flottenauslastung zu optimieren und Telematik in hochkapitalen Maschinenumgebungen immer wertvoller zu machen
- Die zunehmende Übernahme von Telematik wird in erster Linie durch Infrastrukturerweiterung, strenge regulatorische Rahmenbedingungen rund um die Emissions- und Sicherheitsberichterstattung und den zunehmenden Wandel in Richtung Digital Asset Management gefördert. Der Markt geht weiter voran, da Flottenbesitzer bessere Kostenkontrolle, automatisierte Workflows und intelligente Einblicke suchen, um intelligentere Entscheidungsfindung zu unterstützen und die Ausrüstung zu maximieren ROI
- Nordamerika dominierte den Schwermaschinen-Telematikmarkt mit einem Anteil46,6% im Jahr 2025, aufgrund der zunehmenden Einführung fortschrittlicher Flottenmanagementtechnologien in den Bereichen Bau, Bergbau und Landwirtschaft
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Hochleistungs-Telematik-Markt während der Prognosezeit sein, die durch eine rasche Urbanisierung, Erweiterung von Infrastrukturprojekten und staatliche Unterstützung für die digitale Transformation im Bau- und Bergbaubetrieb verursacht wird.
- Das Embedded-Segment dominierte den Markt mit einem Marktanteil von 48,8% im Jahr 2025, aufgrund der zunehmenden OEM-Integration von Telematik in Bau- und Bergbauanlagen als Standard-Hardware. Embedded-Plattformen bieten eine verbesserte Zuverlässigkeit, nahtlose Vernetzung und eine bessere Kompatibilität mit fortschrittlichen Software-Analysen, die durch maschinelles Lernen und vorausschauende Diagnosen betrieben werden. Die Präferenz für Embedded-Lösungen wächst, da Käufer zunehmend Geräte auf Basis digitaler Intelligenz und Automatisierungsbereitschaft vergleichen. Soems nutzen auch eingebettete Telematik, um wiederkehrende Wertströme durch Subskriptions-basierte Service-Dashboards, Wartungsprogramme und Analyseangebote zu erstellen
Report Scope und Heavy Equipment Telematics Marktsegmentierung
|
Attribute |
Schwere Ausrüstung Telematik Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Heavy Equipment Telematics Market
„Integrierung von AI-fähigen Predictive Maintenance Systems“
- Die zunehmende Integration von KI-fähigen Predictive Maintenance-Systemen zeigt sich als ein entscheidender Trend im Hochleistungs-Telematikmarkt, der durch die Notwendigkeit einer fortschrittlichen Wartungsgenauigkeit, einer reduzierten Ausfallzeit und einer verbesserten Lebenszyklusleistung von Maschinen angetrieben wird. Diese Systeme analysieren Echtzeit-Betriebsdaten wie Kraftstoffverbrauch, Vibrationsmuster, Hydraulikdruck und Temperaturschwankungen, um Fehler vorherzusagen, bevor sie auftreten, zu helfen, die Betreiber unerwartete Betriebsstörungen zu reduzieren und die Gerätegesundheit zu optimieren
- Caterpillar nutzt beispielsweise AI-getriebene Analytik in seiner VisionLink-Telematik-Plattform, um prädiktive Einblicke in Triebwerksausfälle, Verschleißkomponenten-Bedingungen und Service-Optimierungsplanung zu ermöglichen, um Wartungskosten zu minimieren und die Zuverlässigkeit der Flotte zu erhöhen
- KI-basierte vorausschauende Instandhaltung verbessert die Entscheidungsfähigkeit, indem Rohdaten in handlungsfähige Erkenntnisse umgewandelt werden, intelligentere Serviceplanungs- und Flottenplanungsstrategien unterstützt werden. Mit den Industrien, die die Betriebs- und Betriebskontinuität der Anlagen priorisieren, wird AI-getriebene Telematik zu einem Kerntechnologiebedarf in Bau-, Bergbau- und Landwirtschaftsanwendungen.
- Mit steigender Nachfrage nach Automatisierung, operativer Intelligenz und kosteneffizientem Vermögensmanagement wird die vorausschauende Instandhaltungsannahme weiter gestärkt. Dieser Trend signalisiert einen Wandel von traditionellen Überwachungssystemen in vollautomatische und intelligente Telematik-Ökosysteme, in denen KI eine zentrale Rolle bei der Aufrechterhaltung der Asset-Life-Branche spielt, die Workflows optimiert und die Rendite von Investitionen verbessert
- Die beschleunigte Integration von KI in Telematik-Plattformen zeigt die zukünftige Marktrichtung, die Positionierung der Predictive Automation als strategischer Eckpfeiler für globale schwere Anlagen und großformatige digitale Flottenbetriebe
Heavy Equipment Telematics Marktdynamik
Fahrer
„Anforderung an Echtzeit-Flottensichtbarkeit und betriebliche Effizienz“
- Die steigende Nachfrage nach Echtzeit-Flottensicht und Betriebseffizienz ist ein wichtiger Fahrer, der den Einsatz von Telematik in schweren Maschinenflotten beschleunigt. Unternehmen suchen Systeme, die eine kontinuierliche Überwachung der Auslastung, des Kraftstoffverbrauchs, des Bedienverhaltens und der Maschinengesundheit ermöglichen, um die Kostenoptimierung zu unterstützen und die Produktivität der Belegschaft über verteilte Unternehmen zu verbessern
- So unterstützt Trimble die WorksOS-Plattform Multi-Equipment-Konnektivität und Echtzeit-Performance-Tracking, so dass die Betreiber die Ausrüstung fern überwachen, die Auslastung optimieren und die operative Entscheidungsfindung über Bergbau- und Bauflotten verbessern können.
- Die Echtzeitsicht ermöglicht es den Flottenbesitzern, das Tracking zu automatisieren, die Leerzeit zu reduzieren, die unbefugte Nutzung zu verhindern und die Genauigkeit der Wartung zu verbessern, messbare Kosteneinsparungen zu unterstützen. Die Fähigkeit zur Fernüberwachung von Flotten in großen Industrie- und Infrastrukturumgebungen beschleunigt die Annahme weiter, insbesondere mit zunehmender Projektkomplexität
- Mit zunehmender Priorisierung von Automatisierung, operativer Transparenz und digitalisiertem Flottenmanagement wird Telematik ein wesentliches Instrument zur Verbesserung der langfristigen Produktivität und zur Stärkung operativer Strategien in anlagenintensiven Umgebungen
- Da die Unternehmen ihre Asset-Management-Frameworks weiter modernisieren, bleibt die Nachfrage nach intelligenten Flottensichtungssystemen von zentraler Bedeutung für das zukünftige Wachstum des Hochleistungs-Telematikmarktes
Zurückhaltung/Challenge
„Hochinstallations- und Integrationskosten“
- Hohe Installations- und Integrationskosten sind nach wie vor eine große Herausforderung für die weitverbreitete Übernahme von Schwermaschinentelematik, insbesondere bei Kleinbetrieben und Mischausrüstungsflotten. Kosten im Zusammenhang mit Hardware-Installation, Software-Lizenzierung und Datenplan-Abonnements können die Annahme begrenzen, insbesondere bei der Integration älterer Geräte ohne eingebaute Telematik-Kompatibilität
- Zum Beispiel erfordert die Umrüstung von Aftermarket-Telematiklösungen auf älteren Maschinen oft zusätzliche Schnittstellen, Konnektivitätsmodule und Plattformanpassungen, die Erhöhung der Einsatzkomplexität und Kostenbelastung für Flottenbesitzer
- Der Integrationsprozess kann auch bei der Verwaltung von Multibrand-Flotten mit unterschiedlichen Kommunikationsprotokollen, Datenstrukturen und Kompatibilitätsstandards herausfordern, die zusätzliche Systemkalibrierung und Konfiguration erfordern, um eine nahtlose Interoperabilität zu erreichen
- Schulungsanforderungen, Plattform-Onboarding und Systemwartungsunterstützung tragen weiter zu den Gesamtbetriebskosten bei, wodurch Hindernisse für Unternehmen entstehen, die auf begrenzten Budgets tätig sind.
- Senkung der Kostenhürden durch modulare Preismodelle, interoperable Plattformen und vereinfachte Integrationsrahmen werden wesentlich sein, um eine breitere Akzeptanz und langfristige Marktskalierbarkeit im gesamten globalen Flottenbetrieb zu erreichen.
Wie wird der Heavy Equipment Telematics Market segmentiert
Der Markt wird auf Basis von Service, Konnektivität, Vertriebskanal, Formfaktor, Hardware und Industrie segmentiert.
• Mit Service
Auf der Grundlage des Dienstes wird der Hochleistungstelematikmarkt in Navigations- und Asset-Tracking, Ausrüstung/Fuhrparkwartung & Diagnostik, Kraftstoffmanagement, Flottenleistungsberichterstattung, Flottensicherheit und andere segmentiert. Navigation & Asset Tracking dominierte den Markt im Jahr 2025 aufgrund der wachsenden Nachfrage nach Echtzeit-Sichtbarkeit von Geräten im gesamten Bau-, Bergbau- und Landwirtschaftsbetrieb. Unternehmen konzentrieren sich auf die Reduzierung der Gerätediebstahl, unbefugte Nutzung und Ausfallzeiten, die die Nachfrage nach diesen Dienstleistungen stärkt. Die Einführung von GPS-fähigen Tracking-Modulen, die mit Cloud-basierten Dashboards integriert sind, gibt Flottenmanagern genaue Nutzungs-Einsichten und hilft, die Maschinenzuordnung auf Standorten zu optimieren. Das Segment profitiert zudem von zunehmenden Digitalisierungsinitiativen bei staatlichen Infrastruktur- und Bauprojekten zur Verbesserung der betrieblichen Transparenz und Sicherheit.
Die Flottensicherheit wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das durch strengere Arbeitssicherheitsvorschriften und die steigende Notwendigkeit einer Minimierung von Vor-Ort-Unfällen mit schweren Maschinen getrieben wird. Branchen wie Bergbau und Bau integrieren KI-gestützte Videotelematik, Bedienverhaltensanalyse, Geofencing-Alarme und Ermüdungserkennung, um den Arbeitsschutz zu verbessern. Unternehmen priorisieren zunehmend versicherungsgebundene Sicherheitssysteme, die zur Reduzierung von Ansprüchen und betrieblichen Risiken beitragen. Die Umstellung auf die prädiktive Risikoprävention, die automatisierte Sicherheitsberichterstattung und die Compliance-Überwachung verstärken die zunehmende Übernahme von Flottensicherheitslösungen in modernen Telematik-Umgebungen.
• Durch Vernetzung
Auf Basis der Konnektivität wird der Markt in Satelliten und zellular (3G/4G und 5G) segmentiert. Zelluläre Konnektivität dominierte den Markt im Jahr 2025, unterstützt durch weit verbreitete mobile Netzwerkverfügbarkeit und Fortschritte in 4G und frühen 5G Implementierung in Industrieregionen. Die Erreichbarkeit, schnellere Datenübertragungsfähigkeit und nahtlose Integration mit IoT-Plattformen machen zellulare Telematik die bevorzugte Wahl für schwere Ausrüstung OEMs und Flottenbetreiber. Cloud-verbundene Plattformen mit 4G/5G bieten Echtzeit-Diagnostik, Standortverfolgung, Maschinennutzungsüberwachung und Wartungsalarm, was zu einer besseren Betriebsproduktivität führt. Das wachsende Ökosystem von vernetzten Bau- und Landmaschinen beschleunigt den Einsatz von zellulären Netzwerken in Telematiksystemen.
Satelliten-Konnektivität wird prognostiziert, um das schnellste Wachstum während der Prognosezeit, die durch hohe Nutzung in entfernten Bergbaustandorten, Energieprojekten, großen landwirtschaftlichen Betrieben und Infrastrukturentwicklung in Regionen mit begrenzter terrestrischen zellulärer Abdeckung. Satellitentelematik sorgt für eine ununterbrochene Datenübertragung und macht es für sicherheitskritische und missionskritische Schwerlastanlagen erforderlich. Die zunehmende Nachfrage nach autonomen und halbautonomen Anlagen in extremen Geländen stärkt die Bedeutung satellitengestützter Systeme. Die Integration von Low-Earth-Orbit-Satellitennetzwerken verbessert die Bandbreitensicherheit, reduziert Latenz-Herausforderungen und unterstützt fortschrittliche Telematikanalytik auch in isolierten Umgebungen.
• Durch den Verkaufskanal
Auf Basis des Vertriebskanals wird der Markt in neue Verkäufe und bestehende Flotten segmentiert. Das neue Vertriebssegment entfiel auf den größten Anteil im Jahr 2025, angetrieben durch die zunehmende Installation von werkstauglichen Telematiksystemen in neuen Geräten von großen OEMs. Hersteller konzentrieren sich auf eingebettete Cloud-verbundene Lösungen, um Wertvorstellungen, Garantiemanagement, Predictive Analytics und Maschinenlebensverfolgung zu verbessern. Regierungsmandat für die digitale Überwachung von Emissionen, Anlagennutzung und Betriebssicherheit beschleunigen die Werksintegration weiter. Die Umstellung auf integrierte und interoperable Maschinenökosysteme verstärkt die Präferenz für telematikfähige Geräte während der Kaufzyklen.
Das bestehende Flottensegment wird von 2026 bis 2033 am schnellsten wachsen, da Unternehmen ältere Maschinen aufrüsten, um die Leistungsfähigkeit, die Sicherheit und die Kraftstoffeffizienz zu verbessern. Erschwingliche Aftermarket-Telematik-Kits und modulare Hardware-Upgrades ermöglichen älteren Maschinen die Verbindung mit modernen digitalen Plattformen ohne hohe Ersatzkosten. Die Nachfrage nach Retrofit-Lösungen steigt mit dem Ziel, die Betriebskosten zu senken und den Lebenszyklus von teuren Maschinen zu verlängern. Die Übernahme von telematikbasierten Asset-Optimierungsprogrammen in Mietflotten und Mixed-Brand-Operationen treibt das beschleunigte Wachstum dieses Segments weiter voran.
• Nach Formfaktor
Auf der Grundlage des Formfaktors wird der Markt in eingebettet und integriert. Embedded-Systeme dominierten den Markt mit dem größten Anteil von 48,8% im Jahr 2025, angetrieben durch die zunehmende OEM-Integration von Telematik in Bau- und Bergbauanlagen als Standard-Hardware. Embedded-Plattformen bieten eine verbesserte Zuverlässigkeit, nahtlose Vernetzung und eine bessere Kompatibilität mit fortschrittlichen Software-Analysen, die durch maschinelles Lernen und vorausschauende Diagnosen betrieben werden. Die Präferenz für Embedded-Lösungen wächst, da Käufer zunehmend Geräte auf Basis digitaler Intelligenz und Automatisierungsbereitschaft vergleichen. Soems nutzen auch eingebettete Telematik, um wiederkehrende Wertströme durch Subskriptions-basierte Service-Dashboards, Wartungsprogramme und Analyseangebote zu erstellen.
Während der Prognosezeit werden integrierte Lösungen am schnellsten wachsen, die durch eine steigende Übernahme bestehender Flottenbetreiber, die eine kostengünstige Modernisierung suchen, gefördert werden. Integrierte Aftermarket-Systeme bieten Flexibilität, Telematik über gemischte Marken, ältere Maschinen und Mietflotten ohne große Änderung zu implementieren. Unternehmen wählen immer mehr Plug-and-Play-Telematik-Module, um vorbeugende Wartungsplanung, Bedienerüberwachung und Maschinenverfolgung zu ermöglichen. Das Wachstum von Interoperabilitätsstandards, Open-Platform-Software-Ökosystemen und Hardware-Individualisierung treibt eine rasche Expansion in dieser Kategorie an.
• Durch Hardware
Auf Basis der Hardware umfasst der Markt Telematik-Steuereinheiten, GPS-Empfänger und Sensoren. Telematik-Steuereinheiten (TCU) dominierten den Markt im Jahr 2025, angetrieben von ihrer Rolle als Kernverarbeitungs- und Kommunikationszentrum von schweren Geräte-Telematiksystemen. TCUs ermöglichen eine kontinuierliche Datenerfassung über Motorleistung, Nutzungszeiten, Fehlercodes und Betriebsbedingungen. Ihre Integration mit Cloud-Services, GPS-Modulen und erweiterten Vernetzungsnetzwerken stärkt ihre Übernahme über OEMs und Flottenbetreiber. Der steigende Bedarf an vorausschauender Wartung und Betriebsautomatisierung verstärkt die Dominanz dieser Hardwarekomponente in der Telematikinfrastruktur.
Es wird erwartet, dass die Sensoren die schnellste Wachstumsrate zwischen 2026 und 2033 aufzeichnen, die durch eine Expansion in fortschrittlicher Überwachung, vorausschauender Analytik und Echtzeit-Maschinenleistungsintelligenz betrieben wird. Der zunehmende Einsatz von Multiparameter-Sensoren für hydraulischen Druck, Vibration, Temperatur, Kraftstoffpegel, Verschleiß und Lastmessung beschleunigt den Sensorbedarf in modernen Geräten. Sensorgetriebene Telematik ermöglicht Präzisionswartung, Energieeffizienz, verbesserte Bediensicherheit und autonome Maschinenentwicklung. Der Wechsel von der grundlegenden EKM-Berichterstattung zu intelligenten Dateneinsichten auf Maschinenebene treibt die weit verbreitete Integration hochgenauer Sensortechnologien voran.
• Von der Industrie
Auf der Grundlage der Industrie wird der Markt in Bau, Bergbau und Landwirtschaft segmentiert. Der Bau dominierte den Markt im Jahr 2025, unterstützt durch den großen Einsatz von telematisch ausgestatteten Maschinen in globalen Infrastruktur-, Transport- und kommerziellen Entwicklungsprojekten. Auftragnehmer nutzen Telematik für Projektfortschrittsüberwachung, Maschinennutzungsoptimierung und Sicherheitskonformität. Die zunehmende Nutzung von Gerätemieten treibt auch Telematik für Abrechnungsgenauigkeit, Nutzungsverfolgung und Diebstahlschutz an. Digitale Transformationsinitiativen über öffentliche und private Bauprogramme stärken die langfristige Annahme.
Mining wird voraussichtlich das schnellste Wachstum bis 2033 erleben, das durch die zunehmende Abhängigkeit von Telematik für Präzisionsoperationen, Arbeitersicherheit, autonome Flottenkontrolle und Produktivitätsoptimierung in komplexen und gefährlichen Bergbauumgebungen angetrieben wird. Mining-Betreiber setzen fortgeschrittene Telematik ein, um die Asset Monitoring zu verbessern, Ausfallzeiten zu reduzieren und die Einhaltung von Sicherheits- und Umweltvorschriften zu verbessern. Die Annahme von satellitengestützten Konnektivität, intelligenten Sensoren und Echtzeit-Analysen unterstützt autonome Haulagesysteme und Remote-Mine-Betriebe.
Welche Region hält den größten Teil des Hochleistungs-Telematikmarktes
- Nordamerika dominierte den schweren Telematikmarkt mit dem größten Umsatzanteil von 46,6% im Jahr 2025, angetrieben durch die zunehmende Einführung fortschrittlicher Flottenmanagementtechnologien in den Bereichen Bau, Bergbau und Landwirtschaft
- Die starke Präsenz von Schlüsseltelematikanbietern und OEM-Integrationen beschleunigt die weitverbreitete Umsetzung von Gerätebesitzern und Mietunternehmen
- Unternehmen in der Region priorisieren Echtzeit-Geräteüberwachung, vorausschauende Wartung und Kraftstoffeffizienzoptimierung, um die Betriebskosten zu senken und die Produktivität zu steigern. Die Verfügbarkeit von Hochleistungs-Konnektivitätsinfrastruktur und die wachsende Nachfrage nach zentralisierten Asset Management-Plattformen unterstützt zudem die rasche Integration von Telematiksystemen über Flotten hinweg
US Heavy Equipment Telematics Market Insight
Die USA eroberten 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch eine hohe Telematik-Durchdringung zwischen Bau-, Öl- und Gas- und Bergbauindustrie betrieben wurde. Die steigenden Investitionen in die groß angelegte Infrastrukturentwicklung und die steigende Notwendigkeit, schwere Maschinen über mehrere Stellen hinweg zu verwalten, tragen maßgeblich zur Annahme bei. Darüber hinaus sind strenge regulatorische Anforderungen an die Emissionsüberwachung, die Sicherheitskonformität und die Auslastung von Geräten treiben Unternehmen dazu an, Telematik für das automatisierte Datenerfassungs- und intelligentere Gerätelebenszyklusmanagement bereitzustellen.
Europa Schwere Ausrüstung Telematik Markt Einblick
Der europäische Fernmeldemarkt wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR wachsen, unterstützt durch strenge Regierungsvorschriften zur Flottensicherheit, Emissionsreduktion und Gerätewartungsdokumentation. Die zunehmende Digitalisierung im gesamten Bau- und Industriebetrieb ermutigt Flottenbesitzer, Telematik für nahtlose datengesteuerte Entscheidungsfindung zu übernehmen. Die Region erlebt eine verstärkte Adoption über Energie-, Schienen-, Versorgungs- und Infrastrukturmodernisierungsprojekte, Positionierung von Telematik als strategisches Werkzeug für die operative Effizienz.
U.K. Schwere Ausrüstung Telematik Markt Insight
Der US-amerikanische Telematikmarkt für schwere Geräte soll sich aufgrund der steigenden Nachfrage nach vernetzten Maschinen und Echtzeit-Überwachungslösungen bei Bau- und Mietunternehmen mit einem bemerkenswerten CAGR erweitern. Die zunehmende Betonung auf Kostenkontrolle, Asset-Theft-Prävention und Instandhaltungs-Optimierung ist eine ermutigende Annahme in städtischen Infrastrukturprojekten. Die Weiterentwicklung des Landes in Richtung intelligenter Bauökosysteme und die Integration digitaler Worksite-Management-Systeme soll den weiteren Einsatz vorantreiben.
Deutschland Schwere Ausrüstung Telematikmarkt Einblick
Der deutsche Schwermaschinentelematikmarkt wird voraussichtlich während der Prognosezeit mit einem signifikanten CAGR wachsen, der von der starken industriellen Basis des Landes angetrieben wird und sich auf die ingenieurtechnische Automatisierung konzentriert. Die zunehmende Übernahme von Industrie 4.0-Praktiken und hohe Auslastungsstandards bei Herstellern und Vertragspartnern unterstützen die Umsetzung von Telematik. Der Schwerpunkt Deutschlands auf Nachhaltigkeit, Emissionsberichterstattung und erweiterte Maschinenintelligenz beschleunigt auch die Integration mit OEM-gebauten intelligenten Maschinen.
Asien-Pazifik Schwere Ausrüstung Telematik Markt Einblick
Die Region Asien-Pazifik wird voraussichtlich die schnellste CAGR von 2026 bis 2033 aufnehmen, die durch schnelle Urbanisierung, Erweiterung von Infrastrukturprojekten und staatliche Unterstützung für die digitale Transformation im Bau- und Bergbaubetrieb angetrieben wird. Länder wie China, Indien und Japan erhöhen die Implementierung von IoT-basierten Maschinen-Tracking-Systemen, um die Produktivität zu verbessern, Ausfallzeiten zu reduzieren und Geräteautomatisierung zu unterstützen. Die Region profitiert von rasant wachsenden Produktionskapazitäten und wettbewerbsfähigen Preisen, wodurch Telematiksysteme für große und mittlere Flottenbetreiber zugänglicher werden.
Japan Schwere Ausrüstung Telematik Markt Einblick
Der Japan-Markt zeigt, dass die Telematikannahme durch den starken Fokus des Landes auf Automatisierungs-, Robotik- und intelligente Bautechnologien beschleunigt wird. Wachsende Arbeitsknappheit und Nachfrage nach autonomen oder halbautonomen Maschinen schaffen ein starkes Interesse unter den Auftragnehmern intelligente Überwachungsplattformen zu übernehmen. Die Integration von Telematik mit IoT-Ökosystemen, digitalen Jobsite-Mappings und AI-basierten Analysen erweitert den Einsatz in großen Infrastruktur-, Schienen- und öffentlichen Entwicklungsprojekten.
China Schwere Ausrüstung Telematik Markt Insight
China entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum aufgrund großräumiger Infrastrukturinvestitionen, hoher Gerätedichte und starker lokaler Telematik-Produktionskapazitäten. Die rasche Übernahme von intelligenten Bauplattformen und staatlich geführten Digitalisierungsinitiativen des Landes fördern das Marktwachstum deutlich. Die Nutzung von Telematik erweitert sich über Bau-, Bergbau- und intelligente Stadtentwicklungsprojekte, unterstützt durch wettbewerbsfähige Preise und OEM-integrierte Maschinenintelligenzsysteme.
Schwere Ausrüstung Telematik Marktanteil
Die Schwermaschinentelematikindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Caterpillar Inc.(US)
- Komatsu Ltd.(Japan)
- Volvo Bauausrüstung (Schweden
- Hitachi Baumaschinen Co., Ltd. (Japan)
- Deere & Company (USA)
- Liebherr Group (Deutschland)
- JCB Ltd. (U.K.)
- Trimble Inc. (USA)
- Topcon Corporation (Japan)
- Doosan Infracore (Südkorea)
- CNH Industrial N.V. (USA)
- Hyundai Construction Equipment Co., Ltd. (Südkorea)
- Terex Corporation (USA)
- Hexagon AB (Schweden)
- Sandvik AB (Schweden)
Was sind die neuesten Entwicklungen im Global Heavy Equipment Telematics Market
- Im Juni 2025 führte Samsara fortschrittliche KI-getriebene Wearables und vorausschauende Wartungsfunktionen ein, um die Sicherheit der Flotte und die Betriebssicherheit zu verbessern. Dieser Rollout verbessert das Situationsbewusstsein für Frontalarbeiter und stärkt die Flottennnnavigation, Diagnostik und Reparaturautomatisierung. Die Entwicklung wird erwartet, dass die KI-Adoption auf dem Markt für schwere Gerätetelematik beschleunigt wird, indem es Unternehmen ermöglicht, Vorfälle zu reduzieren, die Vermögensleistung zu optimieren und die Betriebskosten des Lebenszyklus zu senken.
- Im Mai 2025 startete Trimble Materials, eine integrierte Beschaffungs- und Inventarlösung, die die Bauarbeiten unter dem Trimble Construction One Cloud-Ökosystem vereinen soll. Durch die Überbrückung der Kommunikation zwischen Projektteams, Lieferanten und Lagerbetrieben wird die digitale Standortkoordination vorangetrieben, Materialverzögerungen reduziert und das datengesteuerte Kostenmanagement unterstützt. Diese Entwicklung stärkt den Telematikwert durch den Ausbau seiner Rolle über das Gerätetracking hinaus in die vollständige Projektdurchführungsintelligenz, die Unterstützung der intelligenteren Ressourcenplanung und der operativen Transparenz
- Im Mai 2025 hat Topcon mit der Vemcon GmbH ein strategisches Memorandum of Understanding eingeführt, um den Zugang zu automatisierten 2D-zu-3D Baggerkontrollsystemen über EMEA und andere globale Märkte zu erweitern. Die Zusammenarbeit verbessert die Zugänglichkeit der Präzisionsmaschinenführung und beschleunigt den Übergang der Vertragspartner zu intelligenten Bautechnologien. Mit zunehmender Nachfrage nach Automatisierung und Effizienzsteigerung in Erdbewegungsanlagen wird mit dieser Partnerschaft die Telematikdurchdringung durch die Integration von Maschinensteuerung, Ferndiagnostik und Bediener-Assistenz-Fähigkeiten in den Mainstream-Flottenbetrieben verstärkt.
- Im April 2025 kündigte HCSS die Integration von Samsaras Telematik-Feed in die HCSS Telematics-Plattform an und ermöglichte Baufirmen, gemischte schwere Geräte und Straßenflotten von einem einheitlichen Armaturenbrett zentral zu verwalten. Dieses Interoperabilitäts-Upgrade stärkt den Telematikwert durch die Reduzierung von Datensilos, die Verbesserung der Querfleetsicht und die Unterstützung automatisierter Compliance-, Wartungs- und Nutzungsberichterstattung. Die Integration orientiert sich an der wachsenden Nachfrage der Industrie nach zentral vernetzten Ökosystemen und wird erwartet, dass die Telematikannahme bei mittleren und großen Bauunternehmen beschleunigt wird
- Im April 2025 stellte ACTIA sein Digital Ecosystem vor, eine Full-Lifecycle-Support-Plattform, die eine nahtlose Maschinenüberwachung von der Fertigung bis zur Feldnutzung und Wartung ermöglicht. Die Lösung verbessert die Standzeit durch prognostizierende Analytik und stärkt OEM-Funktionen, um vernetzte Maschinendienste und Aftermarket-Unterstützung zu liefern. Diese Innovation erhöht die Rolle von Telematik in der Wertschöpfung und Positionen ACTIA als strategischer Ermöglicher digitaler Erstausrüstungsökosysteme, unterstützt OEMs und Flottenbetreiber intelligente, vernetzte und datengesteuerte Maschinenmodelle
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











