


Globale Marktsegmentierung für Hepatitis-C-Diagnostik und -Therapie nach Typ (akute Hepatitis C, chronische Hepatitis C und andere), Diagnose (Leberfunktionstests, Leberbiopsie, Bluttests und andere), Therapie (antivirale Medikamente, Immunmodulatoren, Lebertransplantation und andere), Verabreichungsweg (oral, parenteral und andere), Endnutzer (Krankenhäuser und Kliniken, Diagnosezentren und andere) – Branchentrends und Prognose bis 2033
Was ist die Hepatitis C-Diagnose und Behandlung Marktgröße und Wachstum Rate
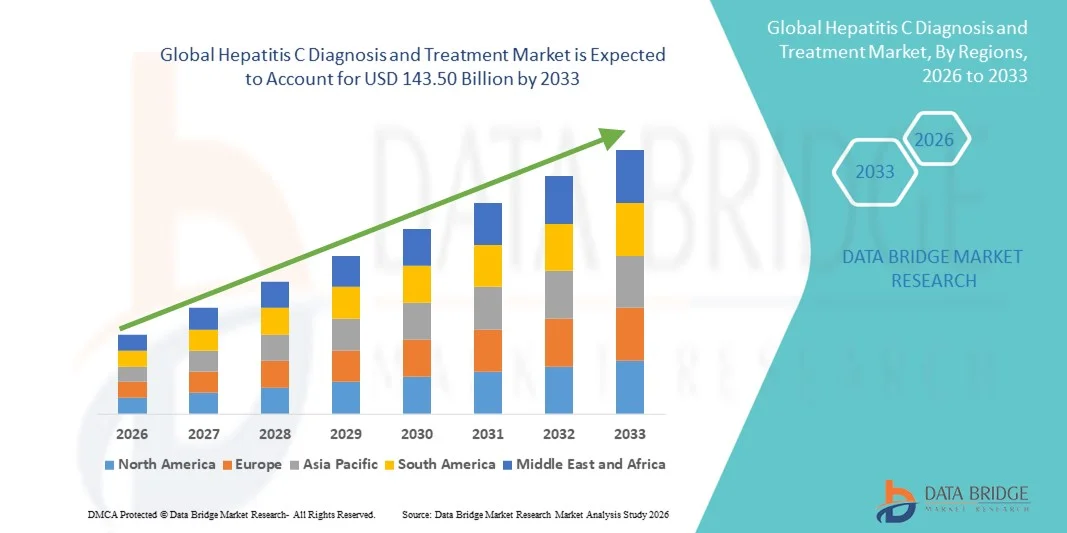
- Wie pro Data Bridge Market Research AnalysisDie globale Hepatitis C-Diagnose und Behandlungsmarktgröße wurde geschätzt59,43 Milliarden USD in 2025und wird voraussichtlich erreichen143.50 Milliarden USD bis 2033, beiCAGR von 11,65%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die steigende Prävalenz von Hepatitis-C-Infektionen und kontinuierliche technologische Fortschritte in diagnostischen Werkzeugen, einschließlich hochsensibler molekularer Tests und Point-of-Care-Tests, die die Früherkennungsraten in Krankenhäusern verbessern, gefördert.diagnostische Labore, und Programme für die öffentliche Gesundheit
- Darüber hinaus sind die zunehmende Sensibilisierung, staatliche Screening-Initiativen und die weit verbreitete Einführung von hochwirksamen, direkt wirkenden antiviralen (DAA) Therapien eine signifikante Verbesserung der Behandlungsergebnisse und Heilungsraten. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Hepatitis-C-Diagnose- und Behandlungslösungen, wodurch das allgemeine Marktwachstum erheblich gesteigert wird
Marktgröße & WettervorhersageDiagnostische Laboratorien
- Globaler Marktwert (2025):59,43 Mrd. USD
- Voraussichtlicher Marktwert (2033):143.50 Mrd. USD
- Wettervorhersage CAGR (2026–2033):11.65%
Was sind die großen Takeaways von Hepatitis C Diagnosis und Behandlungsmarkt
- Hepatitis C Diagnose- und Behandlungslösungen, die fortschrittliche diagnostische Assays und hochwirksame antivirale Therapien umfassen, werden aufgrund ihrer Rolle bei der Früherkennung, der Prävention von Leberkomplikationen und der Erlangung einer anhaltenden virologischen Reaktion (SVR) bei infizierten Patienten im Krankenhaus und in klinischen Einstellungen immer kritischer.
- Die eskalierende Nachfrage nach Hepatitis-C-Diagnose und -Behandlung wird in erster Linie durch die steigende globale Belastung der Hepatitis-C-Infektion, die Erweiterung von Screening-Programmen, das wachsende Bewusstsein und die weit verbreitete Annahme von direkt wirkenden Antiviren (DAAs), die hohe Heilungsraten mit kürzeren Behandlungsdauern und weniger Nebenwirkungen bieten
- Nordamerika dominierte den Hepatitis-C-Diagnose- und Behandlungsmarkt mit dem größten Umsatzanteil von etwa 38,4% im Jahr 2025, unterstützt durch starke Gesundheitsinfrastruktur, hohe Screening- und Diagnoseraten, günstige Rückerstattungspolitiken und frühzeitige Einführung neuer antiviraler Therapien, wobei die USA die meisten regionalen Einnahmen aufgrund von großen behandelten Patientenpopulationen und kontinuierlicher Produktinnovation ausmachten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Hepatitis-C-Diagnose- und Behandlungsmarkt während der Prognosezeit sein und eine robuste CAGR von rund 9,3% registriert, die von großen undiagnostischen Patientenpopulationen, zunehmenden staatlichen Eliminationsprogrammen, Verbesserung des Zugangs zu Diagnostik und Antiviren und steigenden Gesundheitsausgaben in Ländern wie China und Indien angetrieben wird.
- Das chronische Hepatitis-C-Segment dominierte den Markt mit einem Umsatzanteil von etwa 71,4% im Jahr 2025, angetrieben durch die hohe globale Prävalenz von langjährigen HCV-Infektionen und verzögerte Diagnose bei vielen Patienten
Report Scope und Hepatitis C Diagnose und Behandlung Marktsegmentierung
|
Attribute |
Hepatitis C Diagnostik und Behandlung Hauptmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•AbbVie(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hepatitis C-Diagnose- und Behandlungsmarkt
Abschalten zu frühes Screening und hochwirksame direkte Antivirale (DAAs)
- Ein großer und beschleunigter Trend im globalen Hepatitis-C-Diagnose- und Behandlungsmarkt ist der zunehmende Fokus auf Früherkennung, schnelle Diagnose und weit verbreitete Einführung von direkt wirkenden antiviralen (DAA) Therapien, die deutlich verbesserte Heilungsraten und reduzierte Behandlungsdauern haben
- So haben viele Länder Routine-HCV-Screening-Programme für hochrisikoreiche Populationen, wie Menschen, die Medikamente und Patienten injizieren Dialyse, um frühere Erkennung und rechtzeitige Initiierung der Therapie zu ermöglichen
- Fortschritte bei der molekularen Diagnostik, einschließlich hochempfindlicher PCR-basierter Viruslasttests und Point-of-Care-Diagnostik, ermöglichen eine schnellere und genauere Bestätigung der Hepatitis-C-Infektion über verschiedene medizinische Einstellungen
- Die pangenotypischen DAAs der nächsten Generation vereinfachen die klinische Entscheidungsfindung, indem sie die Notwendigkeit genotypspezifischer Regimen reduzieren und so die Zugänglichkeit und Einhaltung der Behandlung verbessern.
- Dieser Trend richtet sich an globale Ziele der öffentlichen Gesundheit, einschließlich des Ziels der Weltgesundheitsorganisation, Hepatitis C als Bedrohung der öffentlichen Gesundheit zu beseitigen, anhaltende Nachfrage sowohl für diagnostische Lösungen als auch für heilende Therapien weltweit
Hepatitis C Diagnose- und Behandlungsmarktdynamik
Fahrer
Globale Burden von Hepatitis C und staatlichen Eliminationsinitiativen
- Die zunehmende Prävalenz der Hepatitis-C-Infektion, insbesondere in Entwicklungs- und Unterregionen, ist ein primärer Wachstumstreiber im Hepatitis-C-Diagnose- und Behandlungsmarkt. Millionen von Individuen bleiben weltweit nicht diagnostiziert, wodurch ein starker Bedarf an erweiterten Tests und Behandlungszugriffen entsteht
- So haben z.B. mehrere nationale Gesundheitsbehörden umfangreiche Hepatitis-Beseitigungsprogramme gestartet, die Förderung von Screening-Kampagnen und subventionierten antiviralen Behandlungen zur Verringerung der Krankheitsübertragung und langfristigen Komplikationen
- Das zunehmende Bewusstsein für die schwerwiegenden Folgen unbehandelter Hepatitis C, einschließlich Leberzirrhose und hepatozellulärem Karzinom, ruft Gesundheitsdienstleister dazu auf, die Frühdiagnose und rechtzeitige Behandlung zu priorisieren
- Verbesserungen in der Gesundheitsinfrastruktur, Erhöhung der Verfügbarkeit von erschwinglichen generischen DAAs und Integration von Hepatitis-Tests in routinemäßige medizinische Check-ups beschleunigen das Marktwachstum
- Gemeinsam erweitern diese Faktoren die behandelte Patientenpopulation deutlich, die anhaltende Nachfrage nach diagnostischen Kits, Labordienstleistungen und antiviralen Therapien weltweit.
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkter Zugriff in Low-Resource-Einstellungen
- Trotz therapeutischer Fortschritte stellen hohe Behandlungskosten und ungleichmäßiger Zugang zu Diagnostik und antiviralen Therapien weiterhin wichtige Herausforderungen für den globalen Hepatitis C-Diagnostik- und Therapiemarkt dar.
- In einigen Ländern mit niedrigem und mittlerem Einkommen schränken z. B. begrenzte Gesundheitsbudgets und unzureichende Rückerstattungsrahmen den Zugang der Patienten zu fortgeschrittenen diagnostischen Tests und markierten antiviralen Medikamenten ein.
- Unzureichende Laborinfrastruktur, Mangel an qualifizierten Gesundheitsberufen und mangelndes Bewusstsein in ländlichen und abgelegenen Regionen tragen zu einer verzögerten Diagnose und Unterbehandlung bei
- In zusätzlichen, sozialen Stigma und asymptomatischen Krankheitsverlauf führen oft zu einer schlechten Screening-Aufnahme, die eine rechtzeitige Identifizierung infizierter Personen verhindert
- Die Bewältigung dieser Herausforderungen durch Preissenkungen, erweiterte generische Drogenverfügbarkeit, verstärkte Gesundheitssysteme und verstärkte Sensibilisierungskampagnen für die Öffentlichkeit werden für die Erreichung eines gerechten Marktwachstums und globaler Hepatitis-C-Abspaltungsziele von entscheidender Bedeutung sein.
Wie wird der Hepatitis C-Diagnose- und Behandlungsmarkt segmentiert
Der Markt wird auf Basis von Typ, Diagnose, Behandlung, Verwaltung und Endbenutzer segmentiert.
- Typ
Auf Basis des Typs wird der globale Hepatitis C-Diagnose- und Behandlungsmarkt in Acute Hepatitis C, Chronische Hepatitis C und andere segmentiert. Das chronische Hepatitis-C-Segment dominierte den Markt mit einem Umsatzanteil von etwa 71,4% im Jahr 2025, angetrieben durch die hohe globale Prävalenz von langjährigen HCV-Infektionen und verzögerte Diagnose bei vielen Patienten. Chronische HCV-Fälle erfordern eine längere Überwachung, wiederholte diagnostische Tests und langfristige antivirale Therapie, deutlich steigende Gesundheitsausgaben. Die asymptomatische Natur der frühen chronischen Infektion führt zu einem späten Nachweis und erhöht die Behandlungskomplexität. Steigendes Auftreten von Leberzirrhose und hepatozellulärem Karzinom im Zusammenhang mit chronischem HCV-Anforderungen. Staatliche Screening-Programme identifizieren zunehmend chronische Fälle. Die Erweiterung des Zugangs zu direkt wirkenden Antiviralen (DAAs) unterstützt die Segmentherrschaft. Höhere Spitalisierungsraten tragen zum Umsatz bei. Das zunehmende Bewusstsein der Kliniker stärkt die Diagnoseraten. Infizierte Populationen erhöhen die Krankheitslast. Initiativen zur Beseitigung der öffentlichen Gesundheit unterstreichen das chronische HCV-Management. Starke Erstattungsdeckung in entwickelten Regionen unterstützt die Annahme. Der pharmazeutische Fokus auf chronischer Therapie hält Führung.
Das akute Hepatitis-C-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 um 8,6% registriert wird, da es die frühen Screening-Initiativen und eine verbesserte Diagnoseempfindlichkeit erweitert. Erhöhte Tests unter Hochrisikopopulationen wie intravenösen Drogenkonsumenten unterstützen das Wachstum. Die Sensibilisierung für Frühbehandlungsleistungen beschleunigt die Diagnose. Frühe Interventionen verhindern den Fortgang der chronischen Krankheit und fördern eine schnelle Therapie. Point-of-care-Tests Erweiterungshilfen Erkennung. Regierungsgeführte Eliminationsprogramme unterstreichen die akute Fallerkennung. Verbesserte Überwachungssysteme tragen zu einem höheren gemeldeten Auftreten bei. Verfügbarkeit von schnellen Bluttests erhöht die Diagnose. Kürzere Behandlungsdauern führen zur Akzeptanz. Eine verstärkte Gesundheitsversorgung steigert den frühzeitigen Pflegezugriff. Vorbeugende Strategien stärken die Marktdynamik. Public-private Partnerschaften unterstützen das frühzeitige Management.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in Liver Function Tests, Liver Biopsy, Blood Tests und andere segmentiert. Das Bluttest-Segment dominierte den Markt mit einem Umsatzanteil von fast 54,8% im Jahr 2025, angetrieben durch die weit verbreitete Annahme von HCV-Antikörper und RNA-Tests für Screening und Bestätigung. Bluttests sind minimal invasive, kostengünstige und hochgenaue. Die routinemäßige Verwendung in Massen-Screening-Programmen unterstützt Dominanz. Schnelle Diagnosekits ermöglichen eine frühzeitige Erkennung. Hohe Testvolumina in Krankenhäusern und diagnostischen Labors tragen wesentlich bei. Bluttests sind für die Therapieüberwachung unerlässlich. Technologische Fortschritte verbessern Empfindlichkeit und Spezifität. Wachsende Sensibilisierungskampagnen erhöhen die Prüffrequenz. Starke regulatorische Genehmigungen verbessern das Vertrauen. Die Integration in nationale Screening-Programme unterstützt die Nachfrage. Die Ease der Wiederholungsprüfung hält den Gebrauch aufrecht. Diagnostische Zentren verlassen sich stark auf blutbasierte Assays.
Das Segment Leberfunktionstests wird mit dem schnellsten CAGR von ca. 7,9% von 2026 bis 2033 wachsen, angetrieben durch erhöhte Überwachung von Leberschäden und Behandlungsreaktion. Der zunehmende Fokus auf die Krankheitsinszenierung unterstützt die Nachfrage. LFTs helfen bei der Bewertung von Fibrose- und Zirrhosenrisiko. Die zunehmende chronische HCV-Bürde erhöht die Prüffrequenz. Die Adoption in primären Pflegeeinstellungen erweitert die Reichweite. Wirtschaftliche Natur steigert den Einsatz in Entwicklungsregionen. Technologische Verbesserungen verbessern die Genauigkeit. Die Integration mit routinemäßigen Gesundheitscheckups beschleunigt die Adoption. Erhöhtes Arztbewusstsein unterstützt Wachstum. Ausbau des Bedarfs an ambulanten Prüfstoffen. Regierungsrichtlinien betonen die Überwachung der Lebergesundheit. Breitere Diagnoseprotokolle treiben die Aufnahme.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in Antivirale Medikamente, Immunmodulatoren, Lebertransplantation und andere segmentiert. Das Segment Antivirenmedikament dominierte den Markt mit einem Umsatzanteil von ca. 63,6% im Jahr 2025, der durch den weit verbreiteten Einsatz von direkt wirkenden Antiviren (DAAs) verursacht wurde. DAAs bieten hohe Heilungsraten von mehr als 95%, so dass sie der Standard der Pflege. Kürzere Behandlungsdauern verbessern die Haftung. Verringerte Nebeneffektprofile verbessern die Patientenkonformität. Starke klinische Leitlinie Unterstützung Antriebe Annahme. Die Ausweitung der generischen Verfügbarkeit verbessert die Erschwinglichkeit. Staatliche Erstattungsprogramme unterstützen den Zugang. Pharmazeutische Innovation unterstützt Produktpipeline. Hoher Behandlungserfolg reduziert langfristige Komplikationen. Große diagnostizierte Patientenpool hält Nachfrage. Globale Beseitigungsinitiativen priorisieren die antivirale Therapie. Krankenhaus und ambulante Nutzung bleibt hoch.
Das Lebertransplantationssegment wird voraussichtlich bei der schnellsten CAGR von etwa 9,1% von 2026 bis 2033 wachsen, die durch zunehmende Fälle von Lebererkrankungen durch unbehandelte HCV verursacht wird. Steigende Zirrhose und Leberkrebs Inzidenz Kraftstoffe verlangen. Verbesserte Transplantationserfolge unterstützen das Wachstum. Die Erweiterung der Transplantationsinfrastruktur trägt dazu bei. Verbessertes posttransplantiertes Antivirenmanagement verbessert die Ergebnisse. Wachsende Gesundheitsinvestitionen unterstützen die Verfügbarkeit. Erhöhte Organspende Bewusstsein hilft Wachstum. Erweiterte chirurgische Techniken verbessern die Sicherheit. Spezialisierte Transplantationszentren erweitern sich weltweit. High unmet need drive Adoption. Die Alterung der HCV-Bevölkerung erhöht die Transplantationsnachfrage. Klinische Fortschritte unterstützen das langfristige Überleben.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in Oral, Parenteral und Andere segmentiert. Das orale Segment hielt den größten Marktanteil von etwa 68,9% im Jahr 2025, angetrieben durch die Dominanz der oralen DAAs in der Hepatitis C Behandlung. Mundmedikamente bieten eine einfache Verabreichung und eine hohe Patientenkonformität. Die häusliche Behandlung reduziert Krankenhausbesuche. Kurze Behandlungssysteme verbessern die Fertigstellungsraten. Starke Arztpräferenz unterstützt die Verwendung. Favorable Sicherheitsprofile erhöhen die Akzeptanz. Durch die breite Verfügbarkeit in den Regionen erhält die Dominanz. Kostensenkungen durch Generika erhöhen die Annahme. Verbesserte Pharmakokinetik verbessern Ergebnisse. Die Integration in die Ambulanz unterstützt das Wachstum. Patientenbequemlichkeit Antriebe Vorliebe. Starke regulatorische Genehmigungen stärken die Führung.
Das elterliche Segment wird voraussichtlich bei der schnellsten CAGR von 2026 bis 2033 von etwa 7,4% wachsen, die durch den Einsatz in schweren oder komplizierten Fällen bedingt ist. Injizierbare Therapien bleiben bei fortgeschrittener Lebererkrankung relevant. Krankenhausbasierte Verwaltung unterstützt die kontrollierte Behandlung. Forschung zu neuartigen injizierbaren Brennstoffen Wachstum. Die steigende transplantatbezogene Pflege erhöht die Nachfrage. Verbesserte Liefertechnologien verbessern die Sicherheit. Spezielle Pflegeeinstellungen unterstützen Adoption. Wachsende klinische Studien erhöhen die Nutzung. Die Ausweitung der tertiären Pflegekliniken treibt Wachstum. Gezielte Therapien unterstützen Interesse. Physician Präferenz in kritischen Fällen erhöht die Nachfrage. Fortschritte in der Formulierung verbessern die Ergebnisse.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser & Kliniken, diagnostische Zentren und andere segmentiert. Das Segment Spitäler & Kliniken dominierte den Markt mit einem Umsatzanteil von rund 57,3 % im Jahr 2025, was durch umfassende Diagnose- und Therapiemöglichkeiten bedingt ist. Krankenhäuser verwalten komplexe und chronische HCV-Fälle. Verfügbarkeit von multidisziplinärer Pflege unterstützt Dominanz. Hoher Patientenzufluss hält Umsatz. Der Zugriff auf fortgeschrittene Diagnosen erhöht die Nutzung. Starke Rückerstattungsmechanismen unterstützen die Behandlung. Regierungskliniken spielen eine Schlüsselrolle bei Beseitigungsprogrammen. Geschulte Spezialisten verbessern die Ergebnisse. Verfügbarkeit der antiviralen Therapie unterstützt die Nachfrage. Das langfristige Patientenmanagement findet vor allem in Krankenhäusern statt. Notfall- und stationäre Betreuung tragen bei. Gegründete Infrastruktur hält Führung.
Das Segment diagnostische Zentren wird mit dem schnellsten CAGR von etwa 8,8% von 2026 bis 2033, angetrieben durch Erweiterung von Standalone-Testanlagen, bezeugt. Die zunehmenden Screening-Initiativen erhöhen die Nachfrage. Kostengünstige Dienstleistungen ziehen Patienten an. Eine verstärkte präventive Gesundheitsannahme unterstützt das Wachstum. Technologische Fortschritte verbessern die Prüfgenauigkeit. Schnellere Turnaround-Zeiten verbessern die Patientenpräferenz. Public-private Partnerschaften unterstützen den Ausbau. Ambulante Tests beschleunigen Volumen. Expansion in städtischen und halbstädtischen Gebieten Home-Probe-Sammlung Dienstleistungen Unterstützung Adoption. Awareness-Kampagnen erhöhen Testaufnahme. Dezentrale Diagnostik stärkt Marktpräsenz.
Welche Region hält den größten Teil des Hepatitis C-Diagnose- und Behandlungsmarktes
- Nordamerika dominierte den Hepatitis C-Diagnose- und Behandlungsmarkt mit dem größten Umsatzanteil von etwa 38,4% im Jahr 2025, unterstützt durch eine starke und etablierte Gesundheitsinfrastruktur, hohe Screening- und Diagnoseraten und günstige Rückerstattungsrahmen
- Die Region profitiert von der frühzeitigen Einführung neuer direkt wirkender antiviraler (DAA) Therapien, die hohe Heilungsraten und kürzere Behandlungsdauern bieten. Weit verbreitete Bewusstseinsinitiativen, Routine-Blut-Screening-Programme und starke Regierungsunterstützung für Hepatitis Beseitigungsstrategien tragen weiter zur Marktführerschaft bei
- Die Präsenz großer Pharmaunternehmen und die kontinuierliche Produktinnovation spielen auch eine entscheidende Rolle bei der nachhaltigen Marktentwicklung in der gesamten Region
U.S. Hepatitis C Diagnose und Behandlung Markt Insight
Der US-Hepatitis-C-Diagnose- und Behandlungsmarkt entfiel 2025 auf die meisten Einnahmen in Nordamerika, die von einer großen diagnostischen und behandelten Patientenpopulation und fortschrittlichen diagnostischen Fähigkeiten angetrieben wurden. Eine hohe Einführung von RNA-Tests, Genotyping und Antivirentherapien der nächsten Generation hat deutlich verbesserte Behandlungsergebnisse. Favorable Versicherungsdeckung, starke öffentliche Gesundheitsinitiativen und zunehmender Fokus auf die Beseitigung von Hepatitis C unter Hochrisikopopulationen wie intravenösen Drogenkonsumenten und Babyboomern weiterhin die Markterweiterung. Die fortschreitende klinische Forschung und die rasche Aufnahme neu zugelassener Therapien verstärken die US-Marktposition weiter.
Europa Hepatitis C Diagnose und Behandlung Markt Insight
Der Europa-Hepatitis-C-Diagnose- und Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem stetigen CAGR wachsen, unterstützt von robusten öffentlichen Gesundheitssystemen und starken staatlichen Hepatitis-Beseitigungsprogrammen. Mehrere europäische Länder haben nationale Screening- und Therapiestrategien zur Verringerung der Krankheitslast umgesetzt. Der zunehmende Zugang zu erschwinglichen antiviralen Therapien, kombiniert mit steigenden Bewusstseins- und Frühdiagnoseinitiativen, treibt das Marktwachstum in der gesamten Region voran.
U.K. Hepatitis C Diagnose und Behandlung Markt Insight
Der US-Hepatitis-C-Diagnose- und Behandlungsmarkt ist auf ein bemerkenswertes Wachstum ausgerichtet, das von umfangreichen Screening-Programmen und starkem Regierungsengagement zur Hepatitis C-Beseitigung getrieben wird. Der National Health Service (NHS) spielt eine entscheidende Rolle bei der Erweiterung des Zugangs zu diagnostischen Tests und antiviralen Behandlungen. Erhöhter Fokus auf Früherkennung, insbesondere bei Hochrisikogruppen, und günstige Behandlungsrichtlinien unterstützen weiterhin die Markterweiterung.
Deutschland Hepatitis C Diagnostik und Behandlung Markt Insight
Der deutsche Hepatitis-C-Diagnose- und Behandlungsmarkt erwartet ein konsequentes Wachstum im Hepatitis-C-Diagnose- und Behandlungsmarkt, unterstützt durch fortgeschrittene diagnostische Infrastruktur und hohe Gesundheitsausgaben. Starkes ärztliches Bewusstsein, frühzeitige Einführung innovativer antiviraler Therapien und umfassende Versicherungsdeckung tragen zur Steigerung der Therapieaufnahme bei. Der Schwerpunkt Deutschlands auf präventive Gesundheitsversorgung und Frühintervention stärkt das Marktwachstum weiter.
Asien-Pazifik Hepatitis C Diagnose und Behandlung Markt Insight
Der asiatisch-pazifische Hepatitis-C-Diagnose- und Behandlungsmarkt wird voraussichtlich die am schnellsten wachsende Region sein, die eine robuste CAGR von rund 9,3% während der Prognosezeit registriert, die von großen undiagnostischen Patientenpopulationen und steigender Krankheitsprävalenz angetrieben wird. Zunehmende Initiativen zur Beseitigung von Hepatitis, zur Verbesserung des Zugangs zu diagnostischen Tests und zur Ausweitung der Verfügbarkeit von kosteneffektiven antiviralen Therapien sind wichtige Wachstumstreiber. Die Steigerung der Gesundheitsausgaben und das wachsende Bewusstsein für das Management von Hepatitis C beschleunigen die Marktakzeptanz in Schwellenländern.
Japan Hepatitis C Diagnose und Behandlung Markt Insight
Der japanische Hepatitis C-Diagnose- und Behandlungsmarkt gewinnt aufgrund einer alternden Bevölkerung und einer historisch hohen Prävalenz von Hepatitis C stetig an Dynamik. Starke Gesundheitsinfrastruktur, weit verbreitete Screening-Praktiken und eine hohe Einführung fortschrittlicher antiviraler Therapien unterstützen das Marktwachstum. Kontinuierliche Innovation in Diagnostik und Behandlungssystemen verbessert die Patientenergebnisse im Land weiter.
China Hepatitis C Diagnose und Behandlung Markt Insight
China Hepatitis C-Diagnose- und Behandlungsmarkt ist einer der größten Märkte in der Region Asien-Pazifik, die von einem beträchtlichen Hepatitis-C-Patientenpool und zunehmendem Regierungsfokus auf die Krankheitsbekämpfung angetrieben wird. Die Ausweitung des Zugangs zu erschwinglichen Diagnostik und im Inland hergestellten antiviralen Medikamenten verbessert die Durchdringung der Behandlung. Die nationalen Gesundheitsinitiativen, die mit steigenden Investitionen im Gesundheitswesen verbunden sind, sollen das Marktwachstum während des Prognosezeitraums deutlich steigern.
Was sind die neuesten Entwicklungen im Hepatitis C-Diagnose- und Behandlungsmarkt
Die Hepatitis C-Diagnose- und Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• AbbVie (US)
•Merck & Co., Inc.(US)
• Johnson & Johnson (US)
• Roche (Schweiz)
•Bristol-Myers Squibb(US)
•Novartis(Schweiz)
• Vertex Pharmaceuticals (US)
• Astellas Pharma (Japan)
• Shionogi & Co., Ltd. (Japan)
• ViiV Healthcare (U.K.)
•BioNTech SE(Deutschland)
• Chugai Pharmaceutical (Japan)
• Sun Pharmaceutical Industries (Indien)
• Cipla Limited (Indien)
• Hetero Drugs (Indien)
• Zydus Cadila (Indien)
• Emcure Pharmaceuticals (Indien)
• Lupin Pharmaceuticals (Indien)
• Teva Pharmaceutical Industries (Israel)
Aktuelle Entwicklungen im globalen Hepatitis C-Diagnose- und Behandlungsmarkt
- Im Juni 2025 genehmigte die U.S. Food and Drug Administration (FDA) eine erweiterte Indikation für AbbVies orale, direkt wirkende Antivirentherapie MAVYRET (glecaprevir/pibrentasvir) als erste und nur achtwöchige pangenotypische Behandlungsoption für sowohl akute als auch chronische Hepatitis C-Virus (HCV)-Infektion bei Erwachsenen und Kinderpatienten im Alter von 3 Jahren und älter ohne Zirrose. Diese erweiterte Zulassung ermöglicht es Gesundheitsanbietern, HCV-Patienten sofort bei der Diagnose zu behandeln, die Frühintervention zu verbessern und die Ziele der öffentlichen Gesundheit im Hinblick auf die Beseitigung von HCV zu unterstützen
- Im Juni 2024 erhielt Cepheid die U.S. FDA-Marketing-Autorisierung für den Xpert HCV Viral Load Test auf der GeneXpert Xpress-Plattform und ermöglichte eine schnelle, punktgenaue Hepatitis C-Virus-RNA-Erkennung direkt von einer Fingerstift-Blutprobe in ca. einer Stunde. Dieser diagnostische Durchbruch erhöht die Fähigkeit, Patienten bei einem einzigen Besuch zu diagnostizieren und zu verlinken, einschließlich in nicht-traditionellen Einstellungen, wie z.B. Substanz-Nutzen-Kliniken und dringenden Pflegeeinrichtungen.
- Im Juni 2022 veröffentlichte die Weltgesundheitsorganisation (WHO) aktualisierte globale Anleitung zur Hepatitis-C-Infektion, die vereinfachte Service-Lieferung, erweiterte Behandlung von Jugendlichen und Kindern mit den gleichen pangenotypischen Regimen, die bei Erwachsenen verwendet werden, und Dezentralisierung von Tests und Pflege auf primäre Gesundheitseinstellungen empfohlen. Diese aktualisierten Empfehlungen zielen darauf ab, den Zugang zur HCV-Pflege zu erweitern und die globalen Zielvorgaben für die Beseitigung zu unterstützen, indem Dienstleistungen in umfassendere Gesundheitsversorgungsrahmen integriert werden
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











