



Global Implantable Pulsgeneratoren Marktsegmentierung, Nach Produkttyp (implantierbare Herzschrittmacher, Implantierbare Defibrillatoren, Cochlear Implantate, Implantable Nerve Stimulatoren (FES), Implantable Infusion Pumps und Implantable Active Monitoring Devices), Anwendung (Neurovaskuläre Erkrankungen, Herz-Kreislauf-Krankheiten, und Orthopädie), Pflege-Center
Was ist die implantierbare Pulsgeneratoren Marktgröße und Wachstum
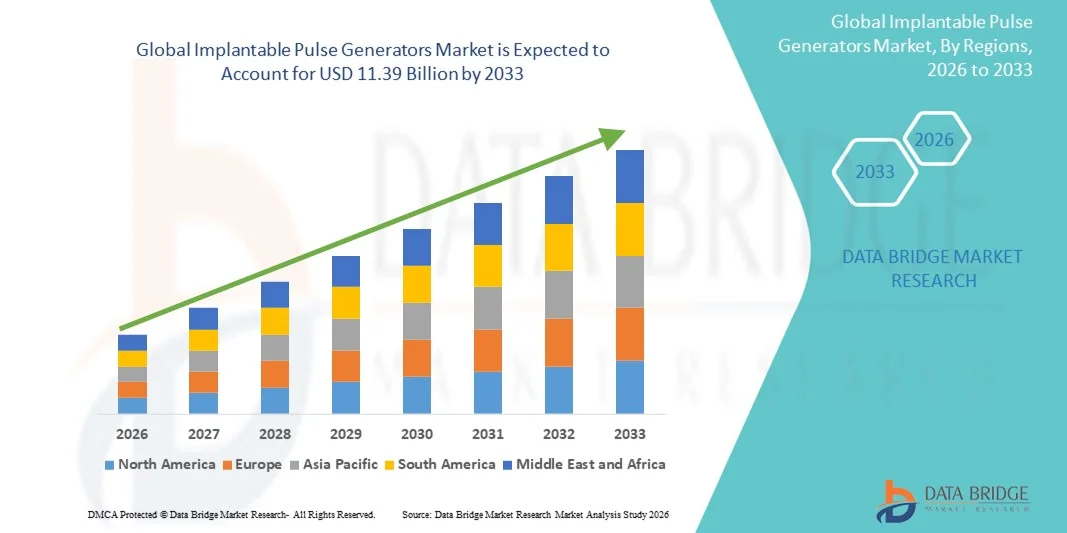
- Wie pro Data Bridge Market Research Analysis Globale implantierbare Pulsgeneratoren Marktgröße wurde geschätzt5,39 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen11,39 Milliarden USD bis 2033, beiCAGR von 9,81%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz chronischer Störungen wie Parkinson-Krankheit, chronischer Schmerzen und Epilepsie, verbunden mit zunehmender Einführung fortgeschrittener Neuromodulationstherapien für eine effektive langfristige Management
- Darüber hinaus beschleunigen steigende Nachfrage nach minimalinvasiven Behandlungsoptionen, kontinuierliche technologische Fortschritte bei implantierbaren Geräten und steigenden Gesundheitsausgaben die Aufnahme von Implantable Pulse Generators-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 5.39 Milliarden
- Voraussichtlicher Marktwert (2033): USD 11,39 Milliarden
- Wettervorhersage CAGR (2026–2033): 9.81%
Implantierbare Pulsgeneratoren Marktanalyse
- Implantierbare Pulsgeneratoren (IPGs), die elektrische Stimulation in bestimmte Nerven oder Gehirnregionen liefern, werden aufgrund ihrer Präzision, Programmierbarkeit und Kompatibilität mit minimalinvasiven chirurgischen Techniken immer wichtigere Komponenten in modernen Neuromodulationstherapien.
- Die eskalierende Nachfrage nach implantierbaren Pulsgeneratoren wird in erster Linie durch die steigende Prävalenz chronischer neurologischer und schmerzbedingter Störungen, die zunehmende geriatrische Bevölkerung und kontinuierliche Fortschritte in der Batterietechnik und Geräteminiaturisierung angetrieben.
- Nordamerika dominierte den implantierbaren Pulsgeneratorenmarkt mit dem größten Umsatzanteil von 41,6% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Präsenz von Schlüsselherstellern medizinischer Geräte und wachsende Einführung von Neuromodulationstherapien für Erkrankungen wie Parkinson, chronische Schmerzen und Epilepsie. Der US-Markt zeigt ein erhebliches Wachstum, unterstützt durch günstige Rückzahlungspolitiken, Erhöhung der FuE-Investitionen und Ausweitung der klinischen Anwendungen von IPGs
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im implantierbaren Pulsgeneratoren-Markt während der Prognosezeit, die Registrierung einer robusten CAGR durch die Erhöhung der Gesundheitsausgaben, die Verbesserung des Zugangs zu fortschrittlichen medizinischen Technologien und die wachsende Patientenbewusstsein in Ländern wie China, Japan und Indien.
- Das Segment Herz-Kreislauf-Krankheiten entfiel auf den größten Marktanteil von 46,5% im Jahr 2025, angetrieben durch die eskalierende globale Häufigkeit von Herzinsuffizienz, Arrhythmien und ischämische Herzerkrankungen
Report Scope und implantierbare Pulsgeneratoren Marktsegmentierung
|
Attribute |
Implantierbare Pulsgeneratoren Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend implantierbaren Pulsgeneratorenmarkt
Steigende Fortschritte in der Miniaturisierung und Batterieeffizienz
- Ein wesentlicher und beschleunigter Trend im globalen implantierbaren Pulsgeneratorenmarkt ist die kontinuierliche Weiterentwicklung der Miniaturisierung und energieeffizienten Designs. Hersteller entwickeln kleinere, leistungsfähigere Geräte, die eine präzise Stimulation mit längerer Batterielebensdauer ermöglichen, den Patientenkomfort verbessern und die Häufigkeit von Ersatzchirurgen reduzieren können
- Zum Beispiel hat Medtronic im Mai 2024 einen wiederaufladbaren implantierbaren Pulsgenerator der nächsten Generation mit einer verlängerten Akkulaufzeit von fast 15 Jahren eingeführt, der darauf abzielt, das Patientenerlebnis zu verbessern und die chirurgische Eingriffsfrequenz zu reduzieren. Diese Innovation spiegelt den Fokus der Industrie auf langfristige Leistung und patientenzentriertes Design wider.
- Die Nachfrage nach kompakten, langlebigen und hocheffizienten IPGs steigt über Anwendungen wie Tiefen-Gehirnstimulation (DBS), Spinal Cord Stimulation (SCS) und Herzrhythmusmanagement. Diese Geräte verbessern nicht nur die Therapiepräzision, sondern bieten auch deutliche Verbesserungen in der drahtlosen Programmierung und Aufladekomfort
- Die Integration von adaptiven Stimulationsalgorithmen und Echtzeit-Feedback-Technologie revolutioniert die Neuromodulationstherapie, sodass sich Geräte automatisch an physiologische Veränderungen anpassen können. Diese Verbesserungen verbessern die Behandlungsergebnisse und Lebensqualität für Patienten mit chronischen Schmerzen, Epilepsie, Parkinson-Krankheit und Herzrhythmusstörungen deutlich.
- Die Hersteller investieren stark in die Entwicklung biokompatibler Materialien und neuartiger Energielösungen, wie z.B. kabellose Auflade- und Energieerntetechnologien, um die Geräte Langlebigkeit zu verlängern und die Invasivität zu minimieren. Solche Entwicklungen setzen neue Maßstäbe in der implantierbaren Gerätetechnik
- Dieser Trend zu intelligenten, kompakten und energieoptimierten IPGs verändert die therapeutische Landschaft, indem Neuromodulation und Herzstimulationstherapien für Patienten weltweit zugänglicher, effizienter und komfortabler werden
Implantierbare Pulsgeneratoren Marktdynamik
Fahrer
Wachsende Prävalenz von chronischen Krankheiten und Erweiterung von Neuromodulation Anwendungen
- Die zunehmende Häufigkeit neurologischer und kardiovaskulärer Störungen, verbunden mit der zunehmenden Verwendung von Neuromodulationstherapie, ist ein primärer Treiber, der den globalen Implantable Pulsgeneratoren Markt treibt. Da chronische Zustände wie Parkinson-Krankheit, chronische Schmerzen und Epilepsie häufiger werden, beschleunigt die Nachfrage nach fortschrittlichen IPG-Systemen weiter
- Zum Beispiel kündigte Abbott im April 2025 die Einführung seines neuen Proclaim Plus Neurostimulationssystems für das Schmerzmanagement an, das eine kontinuierliche Therapieanpassung ermöglicht, um Patienten bei weniger manuellen Anpassungen eine langfristige Entlastung zu ermöglichen. Solche Innovationen unterstreichen die wachsende klinische Relevanz von Neuromodulationstechnologien
- Die zunehmende globale geriatrische Bevölkerung und die zunehmende Vorliebe für minimalinvasive Behandlungen erhöhen die Einführung implantierbarer Pulsgeneratoren weiter. Diese Geräte ermöglichen eine präzise Stimulation der Zielnerven und bieten eine effektive Symptomkontrolle mit reduzierten chirurgischen Risiken und kürzeren Erholungszeiten
- Darüber hinaus ist die zunehmende Sensibilisierung von Fachleuten im Gesundheitswesen über die therapeutischen Vorteile der elektrischen Stimulation die Erweiterung von IPG-Anwendungen jenseits traditioneller Domänen, einschließlich Blasenkontrolle, Migränemanagement und gastrointestinale Regulation
- Technologische Fortschritte wie drahtlose Kommunikation, verbesserte Elektrodendesigns und Software-basierte Therapieanpassung haben die Geräteverwendbarkeit und Patientenkonformität verbessert. Diese Entwicklungen fördern eine breitere Akzeptanz der IPG-Therapie in der klinischen Praxis
- Die weltweite Nachfrage nach IPGs wird in den nächsten zehn Jahren mit einem erheblichen Wachstum gerechnet, da Gesundheitssysteme zunehmend fortschrittliche Neuromodulationslösungen einführen, um chronische, behandlungsresistente Bedingungen effizient zu bewältigen.
Zurückhaltung/Challenge
Hohe Kosten für Geräte und Erstattungsbeschränkungen
- Die hohen anfänglichen Kosten für implantierbare Pulsgeneratoren, verbunden mit einer begrenzten Rückzahlungsdeckung in mehreren Schwellenländern, bleiben eine große Zurückhaltung für die weit verbreitete Annahme. Die Kosten umfassen nicht nur das Gerät, sondern auch das chirurgische Implantationsverfahren und die laufende Wartung
- So bleiben in mehreren Entwicklungsländern die Rückzahlungsrahmen für Neurostimulationstherapien unterentwickelt und entmutigen sowohl Patienten als auch Krankenhäuser von der Annahme solcher fortschrittlicher Behandlungsoptionen trotz ihrer nachgewiesenen klinischen Vorteile.
- Die Komplexität der Zulassungs- und Rückzahlungsprozesse für implantierbare Geräte fügt der Herausforderung hinzu, da die Hersteller mehrere regulatorische Umgebungen und Preisdrücke in Regionen navigieren müssen. Dies führt oft zu verzögerten Produkteinführungen und eingeschränktem Patientenzugriff
- Darüber hinaus trägt der Ersatz des Gerätes durch Batterieverarmung oder mechanische Störungen zu zusätzlichen Kosten für Patienten und Gesundheitssysteme bei. Obwohl wiederaufladbare und langlebige Modelle dieses Thema gemildert haben, bleibt die Erschwinglichkeit ein wichtiges Anliegen, insbesondere in Niedrig- und Mitteleinkommenswirtschaften
- Der Mangel an qualifizierten Chirurgen, die in Neurostimulationsprozeduren trainiert werden, und die Forderung nach fortgeschrittener Infrastruktur begrenzen auch das Eindringen von IPG-Therapien in bestimmten Regionen. Die Bewältigung dieser Lücken durch spezialisierte Schulungsprogramme und eine verbesserte Gesundheitsförderung ist für die Markterweiterung unerlässlich
- Um diese Herausforderungen zu überwinden, konzentrieren sich führende Hersteller auf kostenoptimierte Produktion, Rückerstattungspartnerschaften und Bildungsinitiativen, um das Bewusstsein der Ärzte zu verbessern und die Barrierefreiheit der Behandlung in verschiedenen Einkommenssegmenten zu erweitern
Implantierbare Pulsgeneratoren Marktbereich
Der Markt wird auf der Grundlage von Produkttyp, Anwendung und Endverbraucher segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Markt für implantierbare Pulsgeneratoren zu implantierbaren Herz-Schmerzmachern, implantierbaren Defibrillatoren, Cochlear-Implantaten, implantierbaren Nerve-Stimulatoren (FES), implantierbaren Infusionspumpen und implantierbaren aktiven Überwachungseinrichtungen segmentiert. Das Implantable Cardiac Pacemakers Segment dominierte den Markt mit dem größten Umsatzanteil von 37,6% im Jahr 2025, aufgrund der steigenden Prävalenz von Herzrhythmusstörungen und Bradykardie unter der älteren Bevölkerung. Technologische Fortschritte, einschließlich MRT-kompatibler und drahtloser Telemetrie-fähige Schrittmacher, haben die klinische Akzeptanz erhöht. Ihre Zuverlässigkeit, lange Akkulaufzeit und verbesserte Fernüberwachungsfunktionen haben auch ihre Dominanz gestärkt. Darüber hinaus haben starke Gesundheitsinfrastrukturen in entwickelten Regionen und unterstützende Erstattungsrahmen die Verabschiedung beschleunigt. Das zunehmende Bewusstsein für das frühe Herzrhythmusmanagement und die wachsende Belastung von Herz-Kreislauf-Erkrankungen weltweit tragen weiterhin die Nachfrage nach fortgeschrittenen Herzschrittmachern.
Das Segment Implantable Nerve Stimulatoren (FES) wird voraussichtlich die schnellste CAGR von 13,8% von 2026 bis 2033 registrieren, die durch wachsende Anwendungen in der Schmerz-, Rückenmarksstimulation und Behandlung von neurologischen Erkrankungen wie Parkinson-Krankheit und Epilepsie gefördert wird. Diese Geräte liefern gezielte Stimulation auf Nerven, verbessern die Beweglichkeit und reduzieren Schmerzen. Die Einführung von miniaturisierten, wiederaufladbaren und adaptiven FES-Geräten treibt ihre Popularität weiter voran. Es wird erwartet, dass Investitionen in die Neurostimulationsforschung und das zunehmende Bewusstsein für funktionelle Restaurationstherapien wachsen. Ihr expandierender Einsatz in klinischen und hauseigenen Umgebungen positioniert dieses Segment in den kommenden Jahren als Wachstumstreiber.
- Anwendung
Auf der Basis der Anwendung wird der Markt für implantierbare Pulsgeneratoren in neurovaskuläre Erkrankungen, Herz-Kreislauf-Krankheiten und orthopädische Anwendungen segmentiert. Das Segment Herz-Kreislauf-Krankheiten entfiel auf den größten Marktanteil von 46,5% im Jahr 2025, angetrieben durch die eskalierende globale Häufigkeit von Herzinsuffizienz, Arrhythmien und ischämische Herzerkrankungen. Implantierbare Geräte wie Herzschrittmacher und Defibrillatoren sind heute wesentliche Bestandteile der modernen Herzpflege und bieten lebenserhaltende Interventionen und Echtzeitüberwachungsfunktionen. Fortschritte in der Telemetrie, Ferndiagnose und biokompatiblen Materialien haben verbesserte Patientenergebnisse. Darüber hinaus fördern wachsende Regierungsinitiativen, die eine frühzeitige Erkennung und Verwaltung von Herz-Bedingungen fördern, die Geräteannahme. Die Verfügbarkeit kompakter, langlebiger und leicht zu implantierender Pulsgeneratoren hat die Führung dieses Segments auf dem globalen Markt weiter verfestigt.
Das Segment Neurovaskuläre Erkrankungen wird von 2026 bis 2033 mit dem schnellsten CAGR von 12,9 % rechnen, da die Neurostimulationstherapien für Epilepsie, chronische Schmerzen, Depressionen und Bewegungsstörungen zunehmend genutzt werden. Schneller Fortschritt in der Neuromodulationswissenschaft, verbunden mit günstigen klinischen Ergebnissen, ist die Annahme. Die Entstehung von Closed-Loop-Stimulationstechnologien und Gehirn-Responsive IPGs verbessert die therapeutische Präzision. Darüber hinaus ist die zunehmende Sensibilisierung für alternative nicht-pharmakologische Behandlungen und eine unterstützende Erstattungspolitik in den entwickelten Märkten die Nachfrage. Die zunehmende Prävalenz neurologischer Störungen und die Entwicklung minimalinvasiver Implantationstechniken werden erwartet, dass in diesem Segment im Prognosezeitraum eine starke Dynamik erhalten bleibt.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Implantable Pulse Generators Markt in Krankenhäuser, Ambulatory Surgical Centers, Home Care Settings und Kliniken segmentiert. Das Segment Hospitals dominierte den Markt mit dem größten Anteil von 55,8% im Jahr 2025, angetrieben durch das hohe Volumen der Implantat-Prozesse in Krankenhaus-Einstellungen aufgrund der Verfügbarkeit von fortgeschrittenen chirurgischen Infrastruktur und Fachkräften durchgeführt. Krankenhäuser bleiben die primären Standorte für Herz- und neurologische Implantatchirurgie aufgrund ihres Zugangs zu spezialisierten diagnostischen und postoperativen Überwachungseinrichtungen. Kontinuierliche Patientennachfolge, sofortige Nothilfe und umfassende Nachimplantation verstärken die Krankenhausherrschaft. Darüber hinaus tragen staatliche finanzierte Krankenhausprogramme und eine starke Rückerstattungsdeckung für komplexe Implantationsverfahren zu ihrer führenden Position im globalen Markt bei.
Das Segment Ambulatory Surgical Centers (ASCs) soll die schnellste CAGR von 14,1 % von 2026 bis 2033 aufnehmen, die durch die zunehmende Verschiebung hin zu kosteneffizienten und ambulanten Implantatprozeduren angetrieben wird. ASCs bieten kürzere Erholungszeiten, geringere Infektionsrisiken und reduzierte Gesamtkosten im Vergleich zu herkömmlichen Krankenhauschirurgen. Steigende technologische Integration, wie minimal invasive IPG-Implantation und drahtlose postoperative Überwachung, erhöht die Patientensicherheit und betriebliche Effizienz. Darüber hinaus ziehen unterstützende Maßnahmen zur Förderung des Tagesausflusses und des Patientenkomforts sowohl Patienten als auch Ärzte zu ASC-basierten Interventionen an. Die zunehmenden Investitionen in die weltweite Erweiterung der ASC-Infrastruktur sollen die rasante Wachstumskurs dieses Segments in den kommenden Jahren stärken.
Implantierbare Pulsgeneratoren Markt Regionale Analyse
- Nordamerika dominierte den implantierbaren Impulsgeneratormarkt mit dem größten Umsatzanteil von 41,6% in 2025
- Charakterisiert durch fortgeschrittene Gesundheitsinfrastruktur, starke Präsenz von Schlüsselherstellern für medizinische Geräte und wachsende Einführung von Neuromodulationstherapien für Erkrankungen wie Parkinson, chronische Schmerzen und Epilepsie
- Die Dominanz der Region wird durch günstige Rückerstattungsrahmen, robuste klinische Forschungsprogramme und steigende Nachfrage nach miniaturisierten, wiederaufladbaren Geräten, die den Patientenkomfort und Behandlungsergebnisse verbessern, weiter gestärkt.
US Implantable Pulsgeneratoren Markt Insight
Der US-Implantat-Impulsgeneratorenmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, unterstützt durch starke FuE-Initiativen, steigende Prävalenz neurologischer Störungen und eine hohe Technologieakzeptanz in Gesundheitssystemen. Das Land profitiert von günstigen Rückerstattungsstrukturen, einer wachsenden älteren Bevölkerung und der Verfügbarkeit fortgeschrittener implantierbarer Geräte von großen Spielern wie Medtronic, Abbott und Boston Scientific. Die zunehmende Nutzung implantierbarer Neurostimulatoren für das Schmerz- und Bewegungsstörungsmanagement treibt die Expansion des Marktes weiter voran.
Europa Implantable Pulsgeneratoren Markt Insight
Der Markt für implantierbare Pulsgeneratoren in Europa soll sich während der Prognosezeit mit einer signifikanten CAGR ausweiten, die durch zunehmendes Auftreten von chronischen Krankheiten, staatliche Unterstützung für medizinische Innovation und starke Nachfrage nach minimalinvasiven Therapien verursacht wird. Die europäischen Länder erleben einen stetigen Anstieg der Neurostimulations- und Herzschlagprozeduren, insbesondere in Deutschland, den USA und Frankreich. Der Fokus der Region auf Patientensicherheit, regulatorische Compliance und klinische Wirksamkeit fördert weiterhin das Marktwachstum, unterstützt durch technologische Integration in Gesundheitssysteme.
U.K. Implantierbare Pulsgeneratoren Markt Einblick
Der US-Implantat-Impulsgeneratoren-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch steigende Prävalenz von Herz-Kreislauf- und neurologischen Bedingungen, wachsende Investitionen in die Gesundheitsinfrastruktur und die Einführung fortgeschrittener implantierbarer medizinischer Geräte angetrieben wird. Eine erhöhte Patientenpräferenz für personalisierte Therapien und staatliche Unterstützung für digitale Gesundheitsinitiativen erhöhen die Marktdurchdringung.
Deutschland Implantierbare Pulsgeneratoren Markt Einblick
Der deutsche implantierbare Pulsgeneratormarkt wird mit einem stetigen Wachstum gerechnet, das von starken klinischen Forschungsprogrammen, einem etablierten Gesundheitssystem und einer hohen Adoptionsrate innovativer implantierbarer Technologien angetrieben wird. Die deutschen Hersteller und Krankenhäuser konzentrieren sich zunehmend auf die Entwicklung und Nutzung von MRT-kompatiblen und wiederaufladbaren Pulsgeneratoren für die langfristige neurologische Versorgung.
Asien-Pazifik Implantierbare Pulsgeneratoren Markt Insight
Der asiatisch-pazifische implantierbare Pulsgeneratoren-Markt ist bereit, mit dem schnellsten CAGR während 2026–2033 zu wachsen, angetrieben durch die Erhöhung der Gesundheitsausgaben, den Zugang zu fortgeschrittenen Neuromodulationstherapien und die steigende Prävalenz von chronischen Schmerzen und neurologischen Störungen. Länder wie China, Japan und Indien sind ein führendes regionales Wachstum, unterstützt durch Reformen der staatlichen Gesundheitsversorgung, schnelle medizinische Geräteherstellung Fortschritte und wachsendes Bewusstsein für implantierbare Therapieoptionen.
Japan Implantable Pulsgeneratoren Markt Insight
Der Markt für implantierbare Impulsgeneratoren in Japan gewinnt aufgrund der fortgeschrittenen Gesundheitsinfrastruktur, der starken Forschungsbasis und der wachsenden älteren Bevölkerung an Dynamik. Japans Schwerpunkt auf Präzisionsmedizin und die Integration digitaler Überwachungssysteme mit implantierbaren Impulsgeneratoren sind wichtige Wachstumstreiber. Die zunehmende Prävalenz von neurodegenerativen und kardialen Bedingungen stimuliert weiterhin die Nachfrage nach innovativen IPG-Geräten.
China Implantable Pulsgeneratoren Markt Einblick
Der Markt für implantierbare Pulsgeneratoren in China machte 2025 den größten Umsatzanteil im asiatisch-pazifischen Raum aus, der auf wachsende staatliche Investitionen in die Modernisierung des Gesundheitswesens, die Erweiterung der Fertigungskapazitäten und eine große Patientenbasis zurückzuführen ist, die kardiale und neurologische Implantate erfordert. Die zunehmende Präsenz von heimischen Herstellern und Kooperationen mit globalen Medtech-Führern sind weitere treibende Markterweiterung in China.
Implantierbare Pulsgeneratoren Marktanteil
Die Implantable Pulse Generators Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Medtronic (Irland)
- Abbott (USA)
- Boston Scientific Corporation (USA)
- LivaNova PLC (USA)
- Biotronik SE & Co. KG (Deutschland)
- Nevro Corp. (USA)
- Synapse Biomedical Inc. (USA)
- NeuroPace, Inc. (USA)
- SynCardia Systems, LLC (USA)
- Cochlear Limited (Australien)
- Austin Medical, Inc. (USA)
- Stimwave Technologies (USA)
- Greatbatch Medical (USA)
- Axonics, Inc. (USA)
- NevroMedix GmbH (Deutschland)
Neueste Entwicklungen im globalen Implantable Pulsgeneratoren Markt
- Im Oktober 2022 erhielt Nevro Corp. die US-FDA-Zulassung für das Senza® HFX iQTM Spinal Cord Stimulation (SCS)-System, das künstliche Intelligenz für personalisierte chronische Schmerzbehandlung verwendet. Diese neue Generation IPG erlernt und adaptiert kontinuierlich Stimulationseinstellungen basierend auf Patienten-Feedback und markiert einen entscheidenden Fortschritt in intelligenten Neuromodulationstherapien
- Im Dezember 2022 startete Abbott Laboratories Eterna, eines der weltweit kleinsten wiederaufladbaren Rückenmarksstimulationssysteme, mit erweiterter Therapiedauer und verbessertem Patientenkomfort. Die Innovation konzentrierte sich auf die Miniaturisierung und längere Intervalle zwischen Ladungen und verstärkte Abbotts Führung in fortgeschrittenen implantierbaren Neurostimulationsgeräten
- Im August 2023 erhielt Medtronic plc die CE-Kennzeichnung für seinen InceptivTM Closed-Loop Spinal Cord Stimulator, das erste geschlossene SCS-System des Unternehmens in Europa. Das Gerät verwendet Echtzeit-Sensorik, um die Stimulation basierend auf der Patientenphysiologie automatisch einzustellen, was einen Durchbruch im patientenspezifischen Schmerztherapiemanagement darstellt.
- Im Januar 2024 erhielt Medtronic plc die US FDA-Zulassung für sein PerceptTM RC Deep Brain Stimulation (DBS)-System, den ersten wiederaufladbaren Neurostimulator mit BrainSenseTM-Technologie, der Gehirnsignale während der Therapie erfasst. Diese Entwicklung verbessert die Präzisionsbehandlung für neurologische Störungen wie Parkinson-Krankheit und wesentliches Verrat, die Innovation von Medtronic in implantierbaren Impulsgeneratoren zu stärken
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











