Globale Marktsegmentierung für Inkretinmimetika nach Indikation (Diabetes und andere), Arzneimitteln (Exenatid, Liraglutid, Sitagliptin, Saxagliptin, Alogliptin, Linagliptin und andere), Verabreichungsweg (oral, parenteral und andere), Anwendung (solide Tumoren und Bluttumoren), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachkliniken und andere), Vertriebskanäle (Krankenhausapotheke, Online-Apotheke und Einzelhandelsapotheke) – Branchentrends und Prognose bis 2032
Was ist die Incretin Mimetics Marktgröße und Wachstum Rate
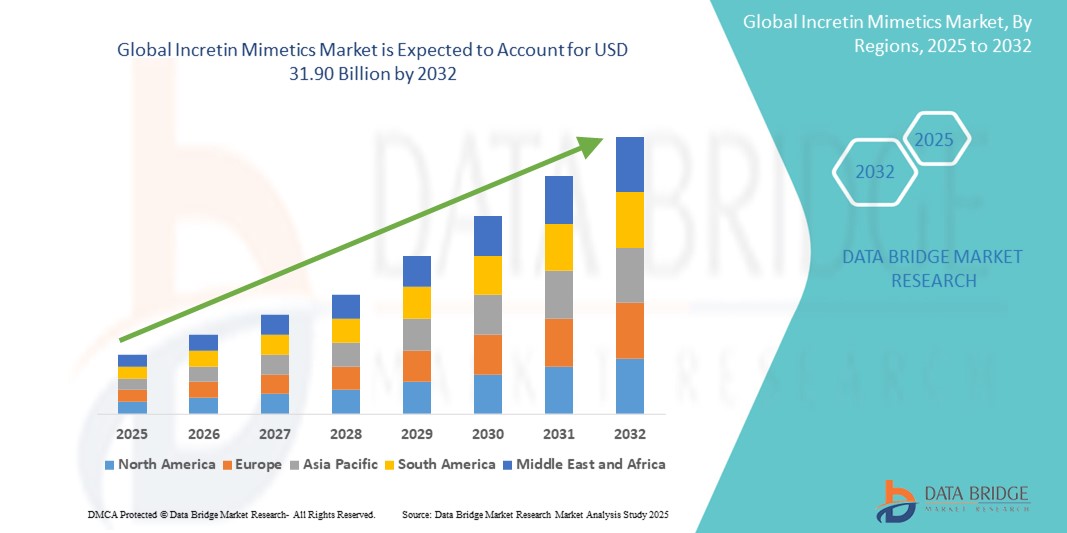
- Wie bei Data Bridge Market Research Analysis wurde die globale Incretin-Mimetics-Marktgröße bei14,15 Milliarden USD in 2024und wird voraussichtlich erreichen31,90 Mrd. USD bis 2032, beiCAGR von 10,69%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz vonTyp 2 Diabetesglobal, neben einem zunehmenden Fokus auf innovative Therapien, die eine bessere glykämische Kontrolle mit reduzierten Nebenwirkungen bieten. Incretin-Mimetik, wie GLP-1-Rezeptor-Agonisten, gewinnen aufgrund ihres doppelten Nutzens von Glukoseregulierung und Gewichtsmanagement Zugkraft
- Darüber hinaus sind wachsende Gesundheitsausgaben, günstige Rückzahlungspolitiken und die Ausweitung von klinischen Beweisen, die Herz-Kreislauf- und Nierenvorteile unterstützen, die Positionierung Incretin Mimetics als bevorzugte Behandlungsoption. Diese konvergierenden Faktoren beschleunigen die Einführung von Incretin Mimetics-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2024):USD 14,15 Milliarden
- Voraussichtlicher Marktwert (2032):USD 31,90 Milliarden
- Prognose CAGR (2025–2032):10.69%
Was sind die großen Takeaways des Incretin Mimetics Market
- Incretin-Mimetics, eine Klasse von antidiabetischen Medikamenten einschließlich GLP-1 Rezeptor-Agonisten und GIP/GLP-1 Dual-Agonisten, werden zunehmend wichtige Komponenten in der modernen Diabetes-Management aufgrund ihrer Fähigkeit, Blutzuckerspiegel zu regulieren, Gewichtsverlust zu fördern und bieten Herz-Kreislauf-Vorteile. Ihre Integration in Behandlungspläne für Typ-2-Diabetes spiegelt das wachsende Vertrauen in die Klinik und die Akzeptanz der Patienten wider.
- Die eskalierende Nachfrage nach incretinen Mimetika wird in erster Linie durch die steigende globale Prävalenz von Typ-2-Diabetes, das zunehmende Bewusstsein für die metabolische Gesundheit und die Verschiebung in Richtung Kombinationstherapien, die die Patientenergebnisse verbessern und gleichzeitig negative Auswirkungen minimieren
- Nordamerika dominierte den Incretin-Mimetics-Markt mit dem größten Umsatzanteil von 39,70% im Jahr 2024, der durch die frühe Annahme von neuartigen diabetischen Behandlungen, robuste Gesundheitsinfrastruktur, günstige Rückerstattungspolitiken und hohe Adipositas- und Diabetes-Inzidenz in den USA gefördert wurde. Die Region zeigt weiterhin ein starkes Wachstum, vor allem mit der Genehmigung fortgeschrittener GLP-1/GIP Dual-Rezeptor-Agonisten
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Incretin-Mimetics-Markt während des Prognosezeitraums sein, mit einem projizierten CAGR von 12,5%, angetrieben durch zunehmende Urbanisierung, steigende Einwegeinkommen, wachsenden Gesundheitszugang und einem Anstieg der Diabetesprävalenz in populösen Ländern wie China und Indien
- Das Diabetes-Segment dominierte den Incretin-Mimetics-Markt und erfasste einen Marktanteil von 81.5% im Jahr 2024, der durch die hohe globale Prävalenz von Typ-2-Diabetes und die bewährte Wirksamkeit von incretinbasierten Therapien in der glykämischen Kontrolle und Gewichtsmanagement getrieben wurde.
Report Scope und Incretin Mimetics Marktsegmentierung
|
Attribute |
Incretin Mimetics KeyMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Incretin Mimetics Market
„Höhere Nachfrage nach personalisierten und bequemen Therapien„
- Ein signifikanter und beschleunigender Trend im globalen Incretin-Mimetics-Markt ist die zunehmende Vorliebe für personalisierte, patientenzentrierte Diabetespflege mit GLP-1-Rezeptor-Agonisten der nächsten Generation und DPP-4 Inhibitoren. Diese Therapien bieten eine gezieltere glykämische Kontrolle mit zusätzlichen Vorteilen wie Gewichtsmanagement und Herz-Kreislauf-Risikoreduktion
- So haben Novo Nordisks semaglutidebasierte Lösungen wie Ozempic und Rybelsus aufgrund ihrer doppelten Vorteile bei glykämischen Regulierung und Gewichtsverlust, insbesondere bei fettleibigen und übergewichtigen Patienten mit Typ-2-Diabetes, eine starke globale Adoption gezeigt. Ähnlich, Eli Lillys Tirzepatide, die sowohl GIP als auch GLP-1 imitiert, gewinnt Popularität für seine verbesserten Stoffwechselergebnisse
- Die Integration von digitalen Gesundheitswerkzeugen mit Incretin Mimetics Therapie ermöglicht eine bessere Behandlung Überwachung und Einhaltung. Intelligente Glucose-Monitore und mobile Gesundheitsanwendungen helfen Patienten dabei, ihren Fortschritt in Echtzeit zu verfolgen und Kliniker zu veranlassen, Therapien effektiver zu gestalten
- Darüber hinaus hat die zunehmende Verwendung von einwöchigen oder täglichen oralen Darreichungsformen diese Therapien bequemer gemacht, wodurch die Behandlungsbelastung im Zusammenhang mit injizierbaren nur Regimen reduziert wird. So bietet z.B. die Verfügbarkeit von oralem Semaglutid (Rybelsus) nadelfreie Behandlungsoptionen und verbessert die Compliance bei Patienten, die zögerlich sind, Injektionen zu verwenden
- Diese Verschiebung in Richtung Bequemlichkeit und verbesserte Behandlungserfahrung ist die grundsätzliche Umgestaltung der Erwartungen in der Diabetespflege. Infolgedessen investieren Pharmaunternehmen in innovative Liefersysteme und Kombinationstherapien, die sich mit wachsenden Patientenpräferenzen ausrichten
- Die Nachfrage nach benutzerfreundlichen, leistungsfähigen und multi-benefit Diabetes-Behandlungen wächst sowohl auf den entwickelten als auch aufstrebenden Märkten, da Patienten und Anbieter umfassende, langfristige Lösungen für das chronische Krankheitsmanagement suchen
Incretin Mimetics Marktdynamik
Fahrer
„Wachstum durch Rising Prevalence von Typ 2 Diabetes und Nachfrage nach Gewichtsverlust Therapien“
- Die zunehmende globale Prävalenz des Typ-2-Diabetes, verbunden mit der steigenden Nachfrage nach Therapien, die glykämische Kontrolle und Gewichtsreduktion bieten, ist ein bedeutender Treiber des incretin-mimetics-Marktes. Diese Mittel, einschließlich GLP-1-Rezeptor-Agonisten und duale GIP/GLP-1-Rezeptor-Agonisten, werden aufgrund ihrer vielfältigen klinischen Vorteile zu den bevorzugten Behandlungsoptionen.
- Zum Beispiel, der weit verbreitete Erfolg von Semaglutid (Ozempic, Wegovy) und tirzepatide (Mounjaro) spiegelt die Dynamik des Marktes, angetrieben durch klinische Wirksamkeit in der glykämischen Kontrolle und Gewichtsverlust. Diese Produkte sehen weltweit eine verstärkte Adoption, einschließlich Off-Label-Nutzung für Fettleibigkeitsmanagement
- Incretin Mimetics nicht nur helfen, Blutzucker zu regulieren, sondern auch helfen, Herz-Kreislauf-Risiken zu reduzieren, so dass sie attraktive Optionen für Patienten mit mehreren Komorbiditäten
- Darüber hinaus macht die einfache Anwendung durch einwöchige Injektionen und die Einführung von oralen Formulierungen (wie Rybelsus) diese Therapien zugänglicher und ansprechender für Patienten, Verbesserung der Einhaltung und langfristigen Ergebnisse
- Die zunehmende Akzeptanz der präventiven Gesundheitsversorgung, die zunehmende Sensibilisierung der diabetischen Bevölkerungen und die Umstellung auf wertebasierte Versorgung tragen ebenfalls zur verstärkten Aufnahme bei. Darüber hinaus werden Gesundheitssysteme in entwickelten Ländern zunehmend auch diese Medikamente in der Rückerstattungspolitik einbeziehen, die Markterweiterung weiter vorantreiben
Zurückhaltung/Challenge
„Kosten für Therapie und Zugänglichkeit in Niedrigeinkommensregionen„
- Die hohen Kosten der inkrementellen Mimetika, insbesondere Markenformulierungen wie Semaglutid und Tirzepatid, stellen eine erhebliche Barriere für ihre Annahme, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Bei nicht versicherten oder nicht versicherten Patienten bleiben die Kosten für nicht versicherte oder versicherte Patienten beträchtlich.
- Trotz ihrer Wirksamkeit, eingeschränkter Zugang durch öffentliche Gesundheitssysteme und mangelnde generische Alternativen beschränkt die Reichweite der Patienten in mehreren Schwellenmärkten
- So setzen sich viele Patienten in Asien, Afrika und Lateinamerika nach wie vor auf ältere, kostengünstigere Therapien wie Sulfonylharnstoff oder Metformin aufgrund von Kostenzwängen.
- Weitere Herausforderungen sind die Notwendigkeit der Kälte in einigen Formulierungen, die den Einsatz in Bereichen mit unzureichender Kältekette Infrastruktur begrenzen können
- Diese Fragen durch die Einführung von kostengünstigen Generika, umfassendere Erstattungsprogramme und einen verbesserten Zugang zur Gesundheitsversorgung werden wesentlich sein, um das gesamte Marktpotenzial von Incretin Mimetics global zu entsperren
Wie wird der Incretin Mimetics Market segmentiert
Der incretin-Mimetics-Markt wird auf der Grundlage von Indikations-, Drogen-, Verwaltungs-, Anwendungs-, Endverbraucher- und Vertriebskanal segmentiert.
•Indikation
Auf der Grundlage der Indikation wird der Incretin-Mimetics-Markt in Diabetes und andere segmentiert. Das Diabetes-Segment dominierte den größten Marktanteil von 81,5% im Jahr 2024, angetrieben durch die wachsende globale Belastung von Typ-2-Diabetes und bewährte klinische Ergebnisse von GLP-1 und DPP-4 Medikamenten.
Das andere Segment wird erwartet, um die schnellsten CAGR von 5,2% von 2025 bis 2032, die durch aufstrebende Anwendungen in Fettleibigkeit Management und kardiometabole Bedingungen, einschließlich Herzinsuffizienz und metabolische Syndrom.
• Von Drogen
Auf der Grundlage von Medikamenten wird der Markt in Exenatide, Liraglutid, Sitagliptin, Saxagliptin, Alogliptin, Linagliptin und andere segmentiert. Das Segment Liraglutide hielt 2024 aufgrund seiner weit verbreiteten Verwendung unter den Marken Victoza (Diabetes) und Saxenda (Achtung) den höchsten Marktanteil von 24,5%, unterstützt durch langfristige Daten und Dual-Indikation-Zulassung.
Das Exenatide-Segment wird von 2025 bis 2032 die schnellste CAGR von 7,8% registrieren, da die einwöchige Formulierung und der erweiterte globale Zugang, vor allem in Schwellenländern, immer mehr angenommen wird.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der incretin mimetics Markt in mündliche, parenterale und andere segmentiert. Das elterliche Segment dominierte den Markt mit einem Umsatzanteil von 68,4 % im Jahr 2024, der durch die starke AnnahmeGLP-1-Rezeptor-AgonistInjektoren, die eine robuste glykämische Kontrolle und Gewichtsreduktion Vorteile bieten.
Das orale Segment wird voraussichtlich während der Prognosezeit bei der schnellsten CAGR von 8,3% wachsen, was weitgehend auf die zunehmende Popularität von oralem Semaglutid (Rybelsus) zurückzuführen ist, das eine nicht-invasive Alternative zu Injizierbarkeiten bietet.
• Durch Anwendung
Auf Basis der Anwendung wird der Markt zu soliden Tumoren und blutbezogenen Tumoren segmentiert. Das solide Tumorsegment entfiel auf den größten Anteil von 77,6% im Jahr 2024, unterstützt durch eine wachsende Anzahl von präklinischen und klinischen Studien, die die potenziellen Antikrebs-Effekte von GLP-1 Analoga in Pankreas-, Dickdarm- und Brustkrebs untersuchen.
Das blutbezogene Tumorsegment wird mit einem moderaten CAGR von 5,4% bis 2032 ein stetiges Wachstum erwarten, da die Studien und die wissenschaftliche Forschung weiterhin hämatologische Anwendungen erforschen.
• Durch Endbenutzer
Auf Basis von Endnutzern wird der incretin-Mimetics-Markt in Krankenhäuser, Heimpflege, Spezialkliniken und andere segmentiert. Das Krankenhaussegment dominierte den Markt mit einem Anteil von 48,7% im Jahr 2024, was die institutionelle Verwaltung von injizierbaren Therapien und die Einleitung von Behandlungsprotokollen in stationären und ambulanten Einstellungen widerspiegelte.
Das Homecare-Segment wird mit einem CAGR von 7,9% von 2025 bis 2032 am schnellsten wachsen, unterstützt von steigender Patientenselbstverwaltung, erhöhter Adoption von Pen-Geräten und einer Verschiebung in Richtung personalisierte Betreuung zu Hause.
• Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment führte den Markt mit einem Anteil von 46,2% im Jahr 2024, aufgrund von Massenkaufpraktiken, zentralisiertes Medikamentenmanagement und eine enge Abstimmung mit institutionellen Pflegeeinstellungen.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 2025 bis 2032 von 8,6% registrieren, die durch den wachsenden Trend der E-Apotheke-Adoption, der Tele-Gesundheits-Integration und eine erhöhte Patientenpräferenz für die Home-Liefer- und Subskriptionsmodelle getrieben wird.
Welche Region hält den größten Teil des Incretin Mimetics Market
- Nordamerika dominierte den Incretin-Mimetics-Markt mit dem größten Umsatzanteil von 39,70% im Jahr 2024, angetrieben durch die hohe Prävalenz von Typ-2-Diabetes, zunehmende Annahme von GLP-1 und DPP-4 basierten Therapien, und frühe Verfügbarkeit von neuartigen Medikamenten wie orales Semaglutid (Rybelsus)
- Die Präsenz führender Pharmaunternehmen wie Pfizer, Bristol-Myers Squibb und Abbott, kombiniert mit günstigen Rückzahlungspolitiken und starkem Bewusstsein bei Gesundheitsdienstleistern und Patienten, hat die Markterweiterung deutlich vorangetrieben
- Darüber hinaus profitiert die Region von fortschrittlicher Gesundheitsinfrastruktur, laufenden klinischen Studien für erweiterte Indikationen (wie Fettleibigkeit, Herz-Kreislauf-Risiko-Reduktion) und hohen Investitionen in FuE, die seine Führungsposition im globalen Incretin Mimetics-Markt weiter stärken
US Incretin Mimetics Market Insight
Der US-Incretin-Mimetics-Markt eroberte den größten Umsatzanteil von 81,3% in 2024 in Nordamerika, die durch die hohe Prävalenz von Typ-2-Diabetes, steigende Fettleibigkeitsraten und starke Annahme von GLP-1-Rezeptor-Agonisten wie Semaglutid und Liraglutid. Steigendes Arztbewusstsein, weit verbreitete Versicherungsdeckung und aggressives Marketing von führenden Spielern wie Novo Nordisk und Eli Lilly weiter treiben Wachstum. Darüber hinaus trägt die zunehmende Off-Label-Nutzung dieser Medikamente für Gewichtsmanagement und Herz-Kreislauf-Vorteile maßgeblich zur Dominanz des US-Marktes bei.
Europa Incretin Mimetics Markt Insight
Der europäische Incretin-Mimetics-Markt entfiel 2024 auf 27,5% des weltweiten Umsatzes und wird im gesamten Prognosezeitraum mit einem stetigen CAGR-Wachstum ausbauen, das von der steigenden Belastung von Diabetes und Adipositas angetrieben wird. Die Region profitiert von einer günstigen Rückzahlungspolitik, einer Ausweitung der geriatrischen Bevölkerung und einer erhöhten Rezeptur von incretin-basierten Therapien. Die Nachfrage wird durch die zunehmende Akzeptanz von Kombinationstherapien unterstützt, vor allem bei Patienten, die für traditionelle Antidiabetiker unerträglich sind.
US Incretin Mimetics Market Insight
Der US-Incretin-Mimetics-Markt wird mit einem CAGR von 10,6% von 2025 bis 2032 wachsen, durch die proaktiven Diabetes-Management-Programme des NHS und den Patienten Zugang zu innovativen GLP-1-Medikamenten gestärkt. Die zunehmende Verwendung von oralen GLP-1-Rezeptor-Agonisten wie Rybelsus und die anhaltende Fokussierung auf adipositasbedingte Stoffwechselbedingungen führen zu einer Markterweiterung. Darüber hinaus unterstützen Initiativen rund um das Gesundheitsbewusstsein und die digitale Gesundheitsintegration das verschreibungspflichtige Wachstum.
Deutschland Incretin Mimetics Market Insight
Der deutsche Incretin-Mimetics-Markt entfiel 2024 auf 21,3% des Marktumsatzes. Der Markt wird aufgrund einer starken Gesundheitsinfrastruktur, einer steigenden Diabetes-Inzidenz und einem robusten Arztengagement mit neueren GLP-1 und DPP-4 Therapien voraussichtlich stetig wachsen. Deutsche Verbraucher und Gesundheitsexperten betonen hochwertige, klinisch wirksame Medikamente, und der Markt wird durch die Aufnahme von Dual-Action-Incretin-Medikamenten sowohl für die glykämischen als auch für die Gewichtskontrolle weiter unterstützt.
Asien-Pazifik Incretin Mimetics Markt Insight
Der asiatisch-pazifische Incretin-Mimetics-Markt ist bereit, mit dem schnellsten CAGR von 12,5% von 2025 bis 2032 zu wachsen, mit zunehmender Urbanisierung, wachsendem Mittelklasse-Einkommen und hoher Diabetesprävalenz als wichtige Katalysatoren. Länder wie China, Indien und Japan sehen eine starke Nachfrage nach oralen und injizierbaren GLP-1s als Bewusstsein und Zugang zu verbessern. Multinationale Pharmaunternehmen und lokale Pharmaunternehmen investieren stark in Markterweiterung, klinische Studien und Erschwinglichkeitsstrategien.
Japan Incretin Mimetics Markt Insight
Der japanische Incretin-Mimetics-Markt eroberte im Jahr 2024 26,7% der asiatisch-pazifischen Markteinnahmen und spiegelte eine starke Neigung zu evidenzbasierten, langfristigen Stoffwechseltherapien wider. Der japanische Markt betont Präzisionsmedizin, und die weit verbreitete Annahme von incretin Mimetika wird von einer alternden Bevölkerung, wachsende Fettleibigkeiten, und günstige Drogenzulassungs-Zeitlinien angetrieben. Die Integration fortschrittlicher Diagnostik und digitaler Diabetes-Management-Tools beschleunigt auch die Drogenaufnahme.
China Incretin Mimetics Markt Insight
Der China-Incretin-Mimetics-Markt entfiel 2024 auf den asiatisch-pazifischen Incretin Mimetics-Markt auf den größten Umsatzanteil von 34,9%. Zu den wichtigsten Treibern zählen eine rasche Urbanisierung, eine zunehmende sedentäre Lebensweise und eine starke inländische Pharmaproduktion. Der Fokus der chinesischen Regierung auf die chronische Krankheitskontrolle, verbunden mit der Ausweitung der Krankenversicherung und der steigenden Popularität der Gewichtsverlust Injektionen, erhöht die Nachfrage. Die Verfügbarkeit von Biosimilars und kostengünstige lokale Alternativen ermöglicht auch die Zugänglichkeit.
Welche sind die Top-Unternehmen im Incretin Mimetics Market
Die incretin mimetics Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc(US)
- AstraZeneca(USK)
- Bristol-Myers Squibb Company(US)
- Teva Pharmaceutical Industries Ltd.(Israel)
- Sun Pharmaceutical Industries Ltd(Indien)
- Mylan N.V. (USA)
- Novartis AG (Schweiz)
- Lupin (Indien)
- Cipla Inc (Indien)
- Fresenius SE & Co. KGaA (Deutschland)
- Sanofi (Frankreich)
- F. Hoffmann-La Roche AG (Schweiz)
- Abbott (USA)
Was sind die neuesten Entwicklungen im Incretin Mimetics Market
- Im Juni 2025 kündigte Novo Nordisk seinen Plan an, klinische Studien für Amycretin, einen dualen GLP-1 und Amylin-Rezeptor-Agonisten zur Behandlung von Fettleibigkeit und Typ-2-Diabetes einzuleiten. Nach sehr vielversprechenden Mittelstufenergebnissen, bei denen Patienten in 36 Wochen mit der injizierbaren Version einen 22%-Gewichtsverlust erlebten, geht das Unternehmen sowohl orale als auch injizierbare Formulierungen voran. Diese Entwicklung spiegelt Novo Nordisks anhaltende Führung im zunehmenden Therapeutikum und sein Engagement für die Ausweitung geduldig-freundlicher Behandlungsoptionen wider.
- Im April 2025 kündigte Eli Lilly erfolgreiche Ergebnisse aus seiner Phase III ACHIEVE-1 Studie für Orforglipron, einem oralen GLP-1-Rezeptor-Agonisten für Typ-2-Diabetes und Fettleibigkeitsbehandlung. Die Studie berichtete über bis zu 1,6-Punkt-Reduktionen in HbA1c und 8% durchschnittliche Gewichtsverlust über 40 Wochen. Dieser Meilenstein positioniert Orforglipron als eine starke orale Alternative zu injizierbaren GLP-1 Therapien und zeigt Eli Lillys Fokus auf innovative, nadelfreie Behandlungsmodalitäten zur Steigerung der Patientenhaftung
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.