



Marktsegmentierung für implantierbare Herzmonitore (ICM) weltweit nach Typ (mobile Herztelemetriesysteme mit mehreren Ableitungen, mobile Herztelemetrie-Patches, Sonstige), Erkrankung (Nierenerkrankungen, Herzrhythmusstörungen, Vorhofflimmern, Schlaganfall, Synkope, Sonstige), Endnutzer (Krankenhäuser, Diagnosezentren, Fachkliniken, Sonstige) – Branchentrends und Prognose bis 2033
Einführbare Cardiac Monitore (ICM) Marktgröße und Wachstumsrate
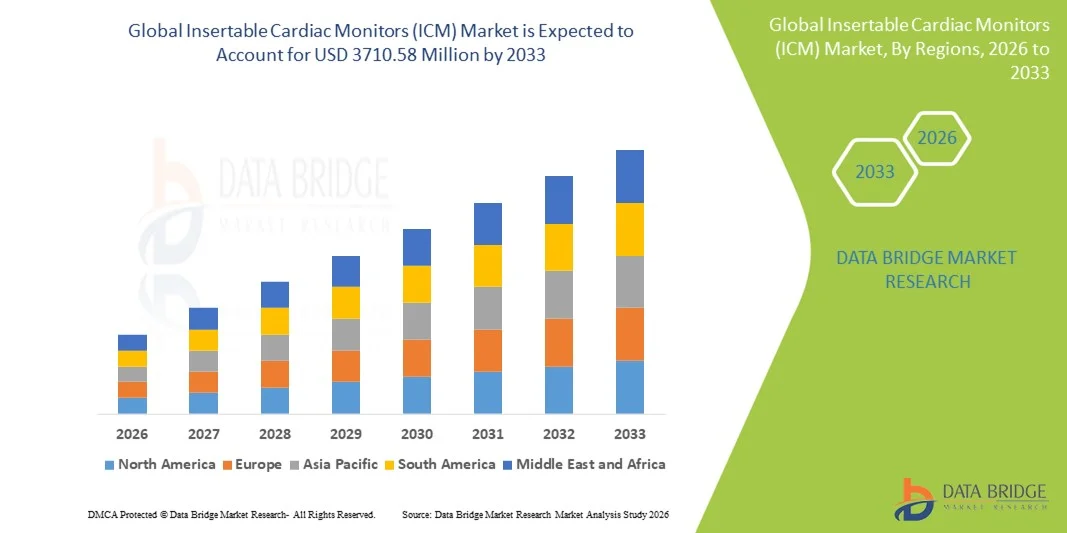
- Nach Data Bridge Market Research Analysis wurde die weltweit einsetzbare Herz-Monitore (ICM) Marktgröße bewertet.USD 910,40 Millionen in 2025und wird voraussichtlich erreichenUSD 3710,58 Millionen von 2033, beiCAGR von 19,20%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Prävalenz von Herzrhythmusstörungen, ungeklärten Synkopen und Vorhofflimmern sowie kontinuierlichen technologischen Fortschritten in minimalinvasiven Herz-Überwachungseinrichtungen angetrieben, was zu einer erhöhten Akzeptanz von einführbaren Herz-Monitoren in Krankenhäusern und Herz-Kreislauf-Einrichtungen führt
- Darüber hinaus wird die zunehmende Nachfrage nach langfristigen, präzisen und fernen Herzrhythmusüberwachungslösungen, unterstützt durch Fortschritte bei der drahtlosen Datenübertragung, erweiterter Akkulaufzeit und verbesserter Diagnosegenauigkeit, die Aufnahme von Insertable Cardiac Monitoren (ICM) beschleunigen und dadurch das Gesamtwachstum des Marktes deutlich steigern.
Marktgröße und Prognose:
- Globaler Marktwert (2025):910,40 Mio. USD
- Voraussichtlicher Marktwert (2033):3710,58 Mio. USD
- Wettervorhersage CAGR (2026–2033):19.20%
Einführbare Herzmonitore (ICM) Marktanalyse
- Einführbare Cardiac Monitore (ICMs), die zur langfristigen, kontinuierlichen Überwachung von Herzrhythmus entwickelt wurden, sind aufgrund ihrer Fähigkeit, seltene Arrhythmien, atriale Fibrillation und unerklärliche Synkope mit hoher Diagnosegenauigkeit in Krankenhaus- und Ambulanzeinstellungen zu erkennen, immer wichtigere Werkzeuge in der modernen Herzpflege.
- Die eskalierende Nachfrage nach ICMs wird in erster Linie durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, zunehmendes Auftreten von Atrialfibrillation und kryptogenem Schlaganfall und zunehmende Vorliebe für minimalinvasive, langfristige Überwachungslösungen, die eine frühzeitige Diagnose und zeitnahe klinische Intervention ermöglichen
- Nordamerika dominierte den einführbaren Herz-Monitoren (ICM) Markt mit dem größten Umsatzanteil von etwa 41,8% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von entfernten Herz-Überwachungs-Technologien, günstige Rückerstattungs-Politiken und eine starke Präsenz führender Hersteller medizinischer Geräte. Die USA entfielen auf den größten Teil der regionalen Nachfrage aufgrund des weit verbreiteten Einsatzes von ICMs in Schlaganfallbeurteilungsprogrammen und integrierten Herzpflegenetzen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im einführbaren Herz-Kreislauf-Monitoren (ICM)-Markt sein, die eine CAGR von rund 13,6% während der Prognosezeit registriert, die durch steigende Gesundheitsausgaben, zunehmendes Bewusstsein für Herzrhythmusstörungen, erweiterten Zugang zu fortgeschrittenen Kardiologie-Diensten und Verbesserung der Einführung vondigitale GesundheitTechnologien in Ländern wie China, Indien und Japan
- Das Segment "Multiple Lead Mobile Cardiac Telemetry Systems" dominierte den größten Marktanteil von 45,1% im Jahr 2025, der durch seine Fähigkeit, umfassende Multi-Blei-ECG-Überwachung für die genaue Erkennung von Herzfehlern
Report Scope und einführbare Herzmonitore (ICM) Marktsegmentierung
|
Attribute |
Einführbare Cardiac Monitore (ICM) Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Einführbare Cardiac Monitore (ICM) Markttrends
Fortschritte bei der Miniaturisierung und kontinuierlichen Fernüberwachung
- Ein signifikanter und beschleunigender Trend im globalen einführbaren Herzmonitor (ICM)-Markt ist die Weiterentwicklung der Geräteminiaturisierung in Kombination mit kontinuierlichen Fernüberwachungsfunktionen. Diese technologischen Verbesserungen erhöhen den Patientenkomfort, die Langzeitdiagnostikgenauigkeit und die Effizienz des Arztes beim Erkennen von Arrhythmien und unerklärtem Synkop
- Zum Beispiel ermöglicht Medtronics Reveal LINQ ICM, einer der kleinsten einführbaren Herz-Rhythmus-Monitore, eine kontinuierliche Herzrhythmus-Überwachung für bis zu drei Jahre und unterstützt die FernDatenübertragung an Kliniker, wodurch die Notwendigkeit häufiger In-Person-Besuche reduziert wird
- Moderne ICMs enthalten zunehmend automatisierte Arrhythmie-Erkennungsalgorithmen, die Atrialfibrillation, Bradykardie, Tachykardie und Pausen mit hoher Empfindlichkeit identifizieren können. Diese Systeme helfen den Klinikern, in naher Echtzeit handlungsfähige Alarme zu erhalten, die Frühdiagnose zu verbessern und rechtzeitige Interventionen für risikoreiche Herzpatienten zu ermöglichen
- Die Integration von Remote-Patienten-Monitoring-Plattformen ermöglicht es, Herzdaten von ICMs sicher an Gesundheitsdienstleister zu übertragen, ein proaktives Krankheitsmanagement zu unterstützen und Krankenhaus-Remissionen zu reduzieren. Diese Fähigkeit ist besonders wertvoll für ältere Patienten und Personen, die in abgelegenen oder unterbewahrten Regionen leben.
- Dieser Trend hin zu kleineren, länger anhaltenden und fernbedienten Herzmonitoren ist die Umgestaltung von klinischen Workflows und Patientenerwartungen für die Herzdiagnostik. Dadurch konzentrieren sich Unternehmen wie Abbott und BIOTRONIK auf kompakte Gerätedesigns, erweiterte Akkulaufzeit und verbesserte Messgenauigkeit
- Die wachsende Nachfrage nach minimalinvasiven, langfristigen Herz-Überwachungslösungen in Krankenhäusern und Krankenpflege-Einstellungen wird voraussichtlich die Einführung fortschrittlicher ICM-Technologien weltweit weiter beschleunigen
Einführbare Herzmonitore (ICM) Marktdynamik
Fahrer
Steigende Prävalenz von Herzrhythmusstörungen und Nachfrage nach Langzeitüberwachung
- Die zunehmende globale Prävalenz von Herz-Kreislauf-Erkrankungen, einschließlich Atrialfibrillation und unerklärter Synkope, ist ein wichtiger Fahrer, der die Nachfrage nach einsetzbaren Herz-Monitoren heizt
- Zum Beispiel, im Januar 2024, Abbott kündigte erweiterte klinische Annahme seiner Confirm Rx ICM, betonte langfristige Rhythmusüberwachung und Smartphone-Konnektivität, um Patienten Engagement und diagnostische Ergebnisse zu verbessern
- ICMs bieten eine kontinuierliche, lang anhaltende Herzrhythmusüberwachung, was sie besonders nützlich macht, wenn herkömmliche externe Monitore nicht intermittierende oder asymptomatische Arrhythmien erfassen
- Healthcare-Anbieter übernehmen zunehmend ICMs zur Unterstützung der frühen Diagnose, der personalisierten Behandlungsplanung und der verbesserten langfristigen Ergebnisse bei Patienten mit Verdacht auf Herzrhythmusstörungen
- Die zunehmende Übernahme von Remote-Patienten-Überwachungsprogrammen und wertbasierten Gesundheitsmodellen unterstützt zudem die Nutzung von ICMs, da sie dazu beitragen, Notfallbesuche und Krankenhausaufenthalte zu reduzieren.
- Darüber hinaus machen die technologischen Verbesserungen in der Geräte-Langzeit, der drahtlosen Datenübertragung und Implantationsverfahren ICMs über Krankenhäuser und Herzzentren zugänglicher und klinisch attraktiver.
Zurückhaltung/Challenge
Hohe Gerätekosten und begrenzte Aufmerksamkeit in Entwicklungsregionen
- Die relativ hohen Kosten für einsetzbare Herzmonitore und damit verbundene Implantationsverfahren sind nach wie vor eine zentrale Herausforderung, die die weit verbreitete Adoption einschränkt, insbesondere in kostensensitiven und sich entwickelnden Märkten
- So haben z.B. Budgetzwänge in öffentlichen Gesundheitssystemen und eine begrenzte Rückzahlungsdeckung in bestimmten Regionen das Eindringen von ICM-Technologie trotz nachgewiesener klinischer Vorteile verlangsamt.
- Mangelndes Bewusstsein bei Patienten und primären Pflegeanbietern hinsichtlich der langfristigen Vorteile von ICMs im Vergleich zu kurzfristigen externen Monitoren hemmt auch das Marktwachstum
- Fragen im Zusammenhang mit verfahrensbedingten Risiken, obwohl minimale und Folgeerfordernisse zu einer Hesitation bei einigen Patienten und Gesundheitsdienstleistern beitragen können
- Die Bewältigung dieser Herausforderungen durch eine breitere Rückzahlungspolitik, eine klinische Ausbildung, eine Kostenoptimierung und erweiterte klinische Beweise werden wesentlich sein, um die Markterweiterung zu unterstützen
- Überwindung der Preisbarrieren bei gleichzeitiger Verbesserung der Zugänglichkeit und des Bewusstseins wird für ein nachhaltiges Wachstum des einführbaren Cardiac Monitors (ICM)-Markts im Prognosezeitraum entscheidend sein.
Einführbare Cardiac Monitore (ICM) Marktumfang
Der Markt wird auf der Grundlage von Art, Krankheit und Endverbraucher segmentiert.
- Typ
Der Einführbare Cardiac Monitor (ICM)-Markt wird auf Basis des Typs in mehrere Lead Mobile Cardiac Telemetry Systems, Mobile Cardiac Telemetry Patch und andere segmentiert. Das Segment "Multiple Lead Mobile Cardiac Telemetry Systems" dominierte 2025 den größten Marktanteil von 45,1 %, was durch seine Fähigkeit, eine umfassende Multi-Blei-ECG-Überwachung für eine genaue Erkennung von Herzfehlern zu ermöglichen, bedingt ist. Diese Systeme sind weit verbreitet in Krankenhäusern und Spezialkliniken zur kontinuierlichen Überwachung von Patienten mit Arrhythmien, atrial fibrillation und syncope. Das Segment profitiert von etablierten klinischen Protokollen, Echtzeit-Datenübertragung und Integration mit elektronischen Gesundheitsdaten (EHR) und ermöglicht zeitnahe Eingriffe. Hohe Zuverlässigkeit, robuste Leistung und Eignung für Hochrisikopatienten stärken die Marktherrschaft weiter. Darüber hinaus unterstützen zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, wachsende Fern-Patienten-Monitoring-Programme und steigendes Bewusstsein bei Gesundheitsdienstleistern eine starke Adoption. Die Fähigkeit, erweiterte Überwachungszeiten und automatisierte Alarme für abnormale Herzrhythmusse bereitzustellen, stärkt das klinische Nutzen. Auch die zunehmenden Investitionen in fortgeschrittene Telemetriesysteme und technologische Innovationen tragen zur Führungsposition des Segments bei.
Das Segment Mobile Cardiac Telemetry Patch wird aufgrund seines nicht-invasiven Designs, seiner Benutzerfreundlichkeit und des Patientenkomforts voraussichtlich die schnellste CAGR von 13,8% von 2026 bis 2033 beobachten. Diese verschleißfähigen Patches ermöglichen eine kontinuierliche Überwachung ambulanter oder häuslicher Einstellungen und werden zunehmend von Patienten für diskrete und langfristige EKG-Tracking bevorzugt. Fortschritte in der drahtlosen Datenübertragung, der Batterielebensdauer und der Sensortechnologie verbessern Leistung und Komfort. Die zunehmende Adoption in der präventiven Pflege, klinischen Studien und Remote Monitoring-Programme treibt Wachstum. Healthcare-Anbieter schätzen Patch-basierte Systeme für ihre Portabilität, Wirtschaftlichkeit und Integration in mobile Plattformen für Echtzeit-Benachrichtigungen. Die Ausweitung des Bewusstseins bei Patienten und Klinikern in Bezug auf die Vorteile einer kontinuierlichen Herzüberwachung unterstützt das Marktwachstum weiter. Das Segment zeigt auch die Annahme in Schwellenländern aufgrund der zunehmenden Verfügbarkeit und Erschwinglichkeit.
- Durch Krankheit
Auf Basis der Krankheit wird der Markt für einführbare Herzmonitore (ICM) in Nierenerkrankungen, Herzrhythmusstörungen, Atrialfibrillation, Stroke, Syncope und andere segmentiert. Das Segment Cardiac Arrhythmias hielt 2025 den größten Marktanteil von 38,7 %, angetrieben durch die hohe Prävalenz von Arrhythmien weltweit und die kritische Rolle der kontinuierlichen Überwachung bei der Früherkennung. ICMs sind in Krankenhäusern, diagnostischen Zentren und Spezialkliniken weit verbreitet, um anormale Herzrhythmusstörungen zu erkennen und schwere Komplikationen zu verhindern. Das Segment profitiert von der zunehmenden Sensibilisierung der Gesundheitsdienstleister, der Integration mit klinischen Entscheidungssystemen und der Erhöhung der Herz-Kreislauf-Erkrankung. Kontinuierliche Datenerfassung, automatisierte Alarme und Fernüberwachung verbessern die Patientenversorgung. Darüber hinaus wird das Segment von Forschungsinitiativen unterstützt und die Regierungsfinanzierung für das Herz-Kreislauf-Krankheitsmanagement erhöht. Krankenhäuser bevorzugen ICMs für postoperative Überwachung, Synkope-Auswertung und hochrisikobehaftete Patientenüberwachung. Die Zuverlässigkeit, Genauigkeit und klinische Validierung des Segments verstärken seine führende Position. Die zunehmende Konzentration auf präventive Kardiologie und Remote-Patienten-Management stärkt die Übernahme in den entwickelten Märkten.
Das Segment Atrial Fibrillation wird erwartet, dass die schnellste CAGR von 12,9 % von 2026 bis 2033 aufgrund des steigenden Auftretens von Atrialfibrillation und der Notwendigkeit einer kontinuierlichen Überwachung vor Schlaganfall und anderen Komplikationen zu beobachten ist. ICMs erkennen asymptomatische Episoden, die konventionelle Überwachung könnte verfehlen. Die zunehmende geriatrische Bevölkerung, das wachsende Bewusstsein für die Prävention von Schlaganfällen und Gesundheitsinitiativen, die auf das Management von Arrhythmien abzielen, treiben die Annahme an. Technologische Verbesserungen in der Datenanalyse, Remote Access und Wireless Connectivity verbessern die klinische Anwendbarkeit weiter. Pharmazeutische und Forschungseinrichtungen übernehmen auch ICMs für klinische Studien und Arzneimittelbewertung. Die steigende Nachfrage nach geduldig-freundlichen, nicht-invasiven Lösungen beschleunigt das Wachstum in entwickelten und aufstrebenden Märkten. Die Regierungsinitiativen und die Unterstützung der Erstattung in Schlüsselregionen fördern die Annahme.
- Von End-User
Auf der Grundlage des Endbenutzers wird der Einsetzbare Cardiac Monitore (ICM) Markt in Krankenhäuser, Diagnosezentren, Spezialkliniken und andere segmentiert. Das Segment Hospitals dominierte den größten Marktanteil von 41,5% im Jahr 2025, angetrieben durch die Annahme von ICMs für die stationäre und ambulante Herz-Überwachung. Krankenhäuser nutzen ICMs für kontinuierliche EKG-Tracking, Post-operative Pflege, Arrhythmie-Diagnose und entfernte Patientenmanagement-Programme. Das Segment profitiert von hohen Patientenmengen, einer robusten Gesundheitsinfrastruktur und der Verfügbarkeit von Fachkräften. Die Integration mit EHR, automatisierten Alarmsystemen und einer zuverlässigen Datenübertragung verstärken die Adoption weiter. Krankenhäuser nutzen ICMs, um die klinischen Ergebnisse zu verbessern, die Rückübernahmeraten zu reduzieren und Behandlungsprotokolle zu optimieren. Die staatliche Unterstützung, die Erhöhung der Herz-Kreislauf-Erkrankungenprävalenz und klinikgeführte Forschungsprogramme tragen ebenfalls zur Segmentherrschaft bei.
Das Segment Specialty Clinics wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 13,4% erleben, die von der konzentrierten ambulanten Herzpflege und der steigenden Popularität von Fernüberwachungsdiensten angetrieben wird. Spezialkliniken nehmen ICMs für gezielte Populationen an, darunter hochrisikoreiche Herzpatienten und Individuen mit unerklärtem Synkop. Einfache Bedienung, kompakte Bauweise und Integration mit mobilen Überwachungsplattformen unterstützen die Adoption. Kliniken profitieren von einer Kosteneffizienz im Vergleich zur Krankenhausüberwachung, einer besseren Patientenkonformität und der Fähigkeit, eine langfristige ambulante Versorgung zu gewährleisten. Ausbau der Herzforschung, wachsende Kliniknetze und zunehmendes Bewusstsein für präventive Kardiologie-Brennstoffwachstum. Auch in Schwellenländern gewinnt das Segment an Zugkraft, da die Zugänglichkeit der Gesundheitsversorgung erhöht wird.
Einführbare Herzmonitore (ICM) Markt Regionale Analyse
- Nordamerika dominierte den einführbaren Herzmonitor (ICM) Markt mit dem größten Umsatzanteil von etwa 41,8% im Jahr 2025
- Unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung von Fern-Cardiac-Monitoring-Technologien, günstige Rückzahlungspolitik und eine starke Präsenz führender Hersteller von Medizinprodukten
- Der Markt entfiel auf die Mehrheit der regionalen Nachfrage aufgrund der weit verbreiteten Verwendung von ICMs in Schlaganfallbeurteilungsprogrammen und integrierten Herzpflegenetzwerken
US Einführbare Cardiac Monitore (ICM) Market Insight
Der US-Einsatz-Cardiac-Monitore (ICM)-Markt erfasste 2025 den größten Umsatzanteil in Nordamerika. Das Wachstum wird durch die Annahme von Remote-Cardiac-Überwachungslösungen, integrierte kardiale Pflegenetze und robuste Rückerstattungspolitiken gefördert. Krankenhäuser und Spezialkliniken implementieren zunehmend ICMs zur kontinuierlichen Überwachung von Arrhythmien und Syncope-Auswertung, Unterstützung der Frühdiagnose und verbesserten Patientenergebnissen. Kooperationsinitiativen zwischen Krankenhäusern, diagnostischen Zentren und Geräteherstellern fördern die Markterweiterung.
Europa Einführbare Cardiac Monitore (ICM) Marktaufsicht
Der Markt für einsetzbare Herz-Kreislauf-Monitore (ICM) in Europa soll sich während des gesamten Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, der durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, die wachsende geriatrische Bevölkerung und den steigenden Bedarf an fortschrittlichen Herz-Überwachungslösungen getrieben wird. Länder wie Deutschland, Frankreich und die USA erleben eine wachsende Übernahme von ICMs in Krankenhäusern und diagnostischen Zentren durch eine günstige Gesundheitsinfrastruktur und ein zunehmendes Bewusstsein für das Arrhythmiemanagement.
US Einführbare Cardiac Monitore (ICM) Marktaufsicht
Der US-Markt für einsetzbare Herzmonitore (ICM) wird voraussichtlich während des Prognosezeitraums stetig wachsen und wird durch zunehmende Herzrhythmusstörungen und Schlaganfall sowie staatliche Initiativen zur Förderung der präventiven Gesundheitsversorgung vorangetrieben. Die zunehmende Übernahme von Fernüberwachungssystemen in Krankenhaus- und ambulanten Einstellungen beschleunigt das Wachstum.
Deutschland Einführbare Cardiac Monitore (ICM) Marktaufsicht
Der Markt für einsteckbare Herz-Kreislauf-Monitore (ICM) in Deutschland soll sich mit einem bedeutenden CAGR erweitern, der durch eine starke Gesundheitsinfrastruktur, fortgeschrittene Diagnoseeinrichtungen und ein hohes Bewusstsein für Herz-Kreislauf-Gesundheit gefördert wird. Krankenhäuser und spezialisierte Herzzentren integrieren zunehmend ICMs zur kontinuierlichen Patientenüberwachung, unterstützen Frühintervention und personalisierte Behandlungspläne.
Asien-Pazifik Einführbare Herz-Monitore (ICM) Marktaufsicht
Der asiatisch-pazifische, einsetzbare Kardiologie-Monitore (ICM)-Markt wird von 2026 bis 2033 mit 13,6% am schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch steigende Gesundheitsinvestitionen, Ausweitung der Kardiologiedienste, wachsende Prävalenz von Herzrhythmusstörungen und zunehmende Einführung digitaler Gesundheitstechnologien in Ländern wie China, Indien und Japan.
Japan Einführbare Cardiac Monitore (ICM) Marktaufsicht
Der in Japan einsetzbare Herz-Monitore (ICM)-Markt gewinnt an Dynamik aufgrund der fortgeschrittenen Gesundheitsinfrastruktur, der zunehmenden Wahrnehmung von Herz-Kreislauf-Erkrankungen und der Einführung von entfernten Patientenüberwachungslösungen. Die alternde Bevölkerung wird erwartet, dass die Nachfrage nach ICM-Geräten sowohl im Krankenhaus als auch ambulant weiter steigen wird.
China Einführbare Herz-Monitore (ICM) Marktaufsicht
China Einsetzbare Herz-Kreislauf-Monitore (ICM)-Markt entfielen 2025 auf den größten Marktanteil in Asien-Pazifik. Das Wachstum ist auf steigende Gesundheitsausgaben zurückzuführen, das Bewusstsein für Arrhythmien zu erhöhen, den Zugang zur spezialisierten Herzpflege zu erweitern und die Fernüberwachungssysteme in Krankenhäusern und Kliniken zu übernehmen. Regierungsinitiativen zur Förderung der digitalen Gesundheitstechnologien und der kardialen Pflegeinfrastruktur sind Schlüsselfaktoren für die Markterweiterung.
Top-Unternehmen in einführbaren Herz-Monitoren (ICM) Markt
Die Insertable Cardiac Monitors (ICM) Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic(US)
- Abb.(US)
- BIOTRONIK SE & Co. KG(Deutschland)
- Boston Scientific Corporation(US)
- MicroPort Scientific Corporation(China)
- iRhythm Technologies, Inc. (USA)
- Philips Healthcare (Niederlande)
- CardioComm Solutions, Ltd. (Kanada)
- Preventice Solutions, Inc. (USA)
- AliveCor, Inc. (USA)
- Medizinische Versorgung (Schweden)
- Becton Dickinson (USA)
- Shenzhen Comen Medical Instruments Co., Ltd. (China)
- Zhejiang Sanyou Medical Co., Ltd. (China)
- Nihon Kohden Corporation (Japan)
- GE Healthcare (USA)
- Samsung Medison (Südkorea)
- Omron Healthcare (Japan)
- WELCH ALLYN (USA)
- Neurosoft (Russland)
Neueste Entwicklungen in globalen einführbaren Herzmonitoren (ICM) Markt
- Im Juli 2021 kündigte Medtronic an, dass sein AI‐Algorithm-Paket AccuRhythm für seine LINQ II ICM eine regulatorische Clearance erhielt, die Herzrhythmus-Ereignisdatengenauigkeit verbessert und Falsch‐Alerts für die Vorhoffnungsfibrillation (AF) und Asystole reduzierte.
- Im September 2022 offenbarte Medtronic, dass LINQ II ICM zum ersten kontinuierlichen, langfristigen ICM geworden war, das von der US Food and Drug Administration (FDA) für Kinderpatienten (Alter ≥ 2 Jahre) geklärt wurde — ICM-Einsatz für jüngere Populationen mit vermuteten Rhythmusstörungen
- Im Mai 2023 kündigte Abbott an, dass das neue Assert‐IQ ICM die FDA-Freigabe sicherte und eine langfristige ICM-Option mit Fernüberwachungsfunktionen und eine verbesserte Arrhythmie-Erkennung zur langfristigen Überwachung unregelmäßiger Herzschläge bietet.
- Im Mai 2023 wurde die AccuRhythm AI-Technologie von Medtronic mit dem MedTech Breakthrough Award für „Best New Monitoring Solution“ ausgezeichnet, um zu unterstreichen, wie die AI‐powered ICMs (beide LINQ II und Vorgängermodelle) die Diagnosegenauigkeit deutlich verbessern und die klinische Arbeitsbelastung reduzieren
- Im November 2023 zeigten klinische Daten von über 16.000 LINQ II ICM-Patienten, dass die Verwendung der AccuRhythm AI-Algorithmen falsche Warnungen um mehr als 91% reduzierte (für AF/Pause), die Überprüfungsbelastung für Kliniken um Hunderte von Stunden jährlich zu reduzieren und das Vertrauen in die kontinuierliche Überwachung Zuverlässigkeit zu steigern
- Im Mai 2025 das erste Implantat einer nächsten Generation ICM aus Boston Scientific — das Lux-Dx II+ ICM — wurde abgeschlossen, was die Intensivierung des Wettbewerbs und der Innovation in der ICM-Technologie anzeigt, da das Unternehmen den langfristigen kardialen Überwachungsraum betritt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











