


Globale Marktsegmentierung für Schlaflosigkeit nach Therapietyp (nicht-pharmakologische und pharmakologische Therapie), Arzneimittelklasse (Melatonin-Antagonisten, Antidepressiva , Benzodiazepine, keine Benzodiazepine und andere), Verabreichungsweg (oral, parenteral und andere), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachkliniken und andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke und Einzelhandelsapotheke), – Branchentrends und Prognose bis 2032
Was ist die Insomnia Market Size und Growth Rate
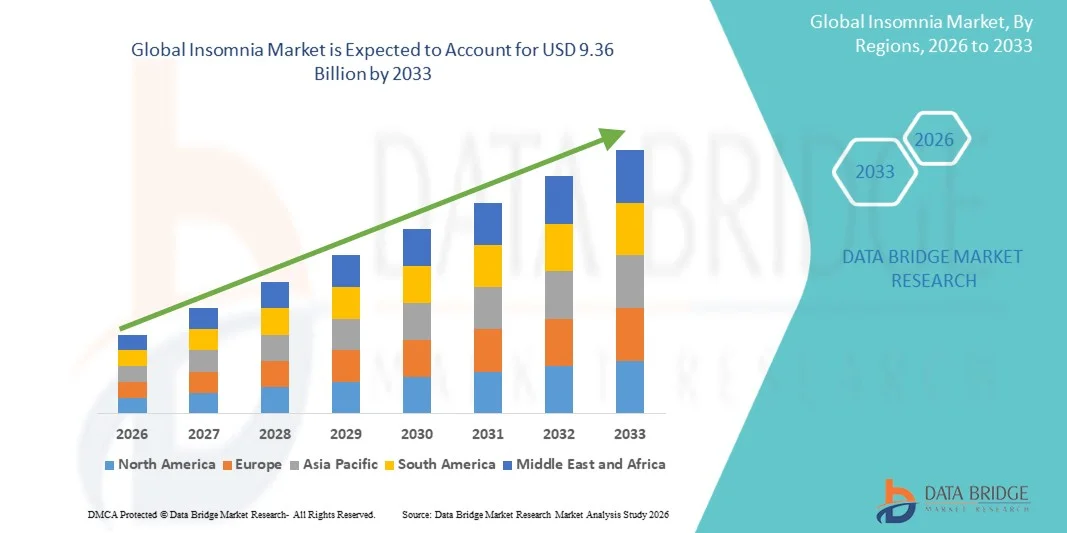
- Wie pro Data Bridge Market Research Analysis wurde die globale Insomnia-Marktgröße bei6,15 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen9,36 Milliarden USD bis 2033, beiCAGR von 5,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Schlafstörungen und das zunehmende Bewusstsein für die Bedeutung der Schlafgesundheit gestärkt, was zu einer größeren Nachfrage nach effektiven Diagnose- und Behandlungslösungen im Gesundheitswesen führt.
- Die zunehmende Einführung von digitalen Gesundheitswerkzeugen, Fortschritte bei pharmakologischen und nicht-pharmakologischen Therapien und die zunehmende Präferenz der Verbraucher für personalisierte und bequeme Behandlungsoptionen stellen außerdem Insomnia-Lösungen als wesentliche Bestandteile der modernen Gesundheitsversorgung her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Insomnia-Behandlungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 6.15 Milliarden
- Voraussichtlicher Marktwert (2033):USD 9,36 Milliarden
- Wettervorhersage CAGR (2026–2033): 5.40%
Was sind die großen Takeaways des Insomnia Market
- Insomnia-Behandlungen, einschließlich pharmakologische Therapien, kognitive Verhaltenstherapie für Schlaflosigkeit (CBT-I) und digitale Therapien, sind zunehmend lebenswichtige Komponenten der modernen Gesundheitsversorgung in Krankenhäusern, Schlafkliniken und Heimpflege-Einstellungen aufgrund ihrer Fähigkeit, die Schlafqualität und das allgemeine Wohlbefinden zu verbessern
- Die eskalierende Nachfrage nach Schlaflosigkeit-Behandlungen wird in erster Linie durch steigende Stressniveaus, zunehmende Prävalenz von psychischen Erkrankungen, wachsendes Bewusstsein für die Schlafgesundheit und eine starke Vorliebe für effektive und bequeme Behandlungsmöglichkeiten gefördert.
- Nordamerika dominierte den Insomnia-Markt mit dem größten Umsatzanteil von 36,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Bewusstseinsniveaus und starke Einführung sowohl verschreibungspflichtiger Therapien als auch digitaler Schlaflösungen, wobei die USA ein beträchtliches Wachstum erleben, das durch fortwährende Innovationen und zunehmende Diagnoseraten getrieben wird.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Insomnia-Markt während der Prognosezeit durch steigende Urbanisierung, steigenden arbeitsbedingten Stress, wachsender Bevölkerung der Mittelschicht und Verbesserung des Zugangs zu Gesundheitsdienstleistungen sein.
- Das orale Segment dominierte den Markt mit einem Umsatzanteil von etwa 81,5% im Jahr 2025, angetrieben durch seine Bequemlichkeit, einfache Verwaltung und hohe Patienten Compliance
Report Scope und Insomnia Marktsegmentierung
|
Attribute |
Insomnia Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Insomnia-Markt
„Steigende Adoption von digitalen Therapien und personalisierten Behandlungsmethoden„
- Ein bedeutender und beschleunigender Trend im globalen Insomnia-Markt ist die zunehmende Einführung digitaler Therapeutika und personalisierter Behandlungslösungen zur Verbesserung der Schlafgesundheitsergebnisse. Diese Innovationen transformieren, wie Schlaflosigkeit über Patientenpopulationen diagnostiziert, überwacht und verwaltet wird.
- So ermöglichen beispielsweise mobilebasierte kognitive Verhaltenstherapie für Insomnia (CBT-I)-Anwendungen und verschleißfähige Schlaftracker eine kontinuierliche Überwachung von Schlafmustern, so dass Gesundheitsanbieter Behandlungsstrategien basierend auf individuellen Patientendaten anpassen können
- Die Integration digitaler Gesundheitsplattformen mit dem Schlafmanagement erleichtert das Remote-Patienten-Interessen, verbessert die Therapietreue und verringert die Abhängigkeit von pharmakologischen Eingriffen
- Darüber hinaus ermöglichen die Fortschritte in der Präzisionsmedizin den Klinikern, kundenspezifische Behandlungsregime auf Basis genetischer, Verhaltens- und Lebensstilfaktoren zu entwickeln, die Schlafstörungen beeinflussen
- Die zunehmende Vorliebe für nicht-pharmakologische Therapien, wie Verhaltenseingriffe und Achtsamkeitsbehandlungen, prägt auch Markttrends, da Patienten sicherere und langfristige Lösungen ohne Nebenwirkungen im Zusammenhang mit Schlafmedikamenten suchen
- Diese Umstellung auf personalisierte und technologiefähige Pflege erhöht die Patientenergebnisse und die Neudefinition der Behandlungsstandards auf dem Insomnia-Markt
Insomnia Market Dynamics
Fahrer
„Erhöhte Prävalenz von Schlafstörungen und wachsende Bewusstsein für psychische Gesundheit“
- Die zunehmende globale Prävalenz von Schlafstörungen, insbesondere Schlaflosigkeit, ist ein wesentlicher Faktor für das Marktwachstum. Erhöhung des Stressniveaus, Veränderung von Lebensstilen, übermäßiger Bildschirmzeit und arbeitsbedingter Drücke tragen zu einem höheren Auftreten von Schlafstörungen in allen Altersgruppen bei
- Darüber hinaus ist das zunehmende Bewusstsein für die Bedeutung der psychischen Gesundheit und Schlafqualität ermutigen die Menschen, Diagnose und Behandlung zu suchen, wodurch die Nachfrage nach Schlaflosigkeit Therapien erhöht
- Regierungs- und Gesundheitsorganisationen fördern aktiv Kampagnen für das Gesundheitsbewusstsein im Schlaf, die die Früherkennung und Therapieannahme unterstützen
- Die wachsende geriatrische Bevölkerung, die eher anfällig für chronische Schlaflosigkeit und komorbide Bedingungen ist, trägt auch maßgeblich zur erhöhten Nachfrage nach effektiven Behandlungsoptionen bei
- Darüber hinaus erhöht die Verfügbarkeit einer Vielzahl von Behandlungsoptionen, einschließlich pharmakologische Therapien, Verhaltenstherapien und überzähligen Schlafhilfen, die Zugänglichkeit und die Markterweiterung
- Die kontinuierliche Entwicklung neuer Therapeutika mit verbesserten Wirksamkeits- und Sicherheitsprofilen verstärkt die Wachstumstrajektorie des Insomnia-Marktes weiter
Zurückhaltung/Challenge
„Fragen zu Nebenwirkungen von Medikamenten und Unterdiagnostik von Schlaflosigkeit„
- Die Cybersicherheitslücken von vernetzten Geräten, einschließlich Smart Locks, stellen eine große Herausforderung für eine breitere Marktdurchdringung dar. Da Smart Locks auf Netzwerk-Konnektivität und Software angewiesen sind, sind sie anfällig, Versuche und Datenverstöße zu hacken, Probleme bei potenziellen Verbrauchern über die Sicherheit ihrer Häuser und Daten zu erhöhen
- Zum Beispiel haben hochkarätige Berichte über Schwachstellen in IoT-Geräten einige Verbraucher zögerlich gemacht, Smart Home Security-Lösungen zu übernehmen, einschließlich Smart Locks
- Die Bewältigung dieser Cybersicherheitsbedenken durch robuste Verschlüsselung, sichere Authentifizierungsprotokolle und regelmäßige Software-Updates ist entscheidend für den Aufbau von Verbrauchervertrauen. Unternehmen wieAugustundEbene Homebetonen ihre fortschrittlichen Verschlüsselungsmethoden und Sicherheitsfunktionen in ihrem Marketing, um potenzielle Käufer zu beruhigen. Darüber hinaus können die relativ hohen anfänglichen Kosten für einige fortgeschrittene Insomnia-Systeme im Vergleich zu herkömmlichen Schleusen ein Hindernis für preisempfindliche Verbraucher sein, insbesondere in Entwicklungsregionen oder für haushaltsbewusste Heimbesitzer. Während grundlegende Smart Locks von Marken wieWyzesind erschwinglicher geworden, Premium-Features wie integrierte Kameras oder fortgeschrittene biometrische Scannen kommen oft mit einem höheren Preis-Tag
- Während die Preise allmählich abnehmen, kann die wahrgenommene Prämie für intelligente Technologie die weit verbreitete Annahme noch behindern, vor allem für diejenigen, die keinen sofortigen Bedarf an den erweiterten Funktionen anzeigen
- Überwindung dieser Herausforderungen durch verstärkte Cyber-Sicherheitsmaßnahmen, Verbrauchererziehung zu sicherheitsbesten Praktiken und die Entwicklung erschwinglicher Insomnia-Optionen wird für ein nachhaltiges Marktwachstum entscheidend sein
Wie wird der Insomnia Market segmentiert
Der Markt wird auf der Grundlage von Therapietyp, Medikamentenklasse, Verwaltungsweg, Endverbraucher und Vertriebskanal segmentiert.
- Nach der Therapie
Auf Basis des Therapietyps wird der Insomnia-Markt in die nicht-pharmakologische und pharmakologische Therapie segmentiert. Das pharmakologische Therapiesegment dominierte 2025 den größten Marktanteil von rund 62,3 %, der durch den weit verbreiteten Einsatz von verschreibungspflichtigen Medikamenten zur sofortigen Symptomentlastung verursacht wurde. Patienten mit moderater bis schwerer Schlaflosigkeit setzen häufig auf medikamentöse Behandlungen aufgrund ihres schnelleren Einsatzes und ihrer Wirksamkeit bei der Verbesserung der Schlafqualität. Die zunehmende Prävalenz von Schlafstörungen weltweit hat wesentlich zur Nachfrage nach pharmakologischen Lösungen beigetragen. Das zunehmende Bewusstsein bei Patienten über verfügbare Behandlungsoptionen unterstützt die Segmentherrschaft. Ärzte verschreiben häufig Medikamente als Erstbehandlung in akuten Fällen, die Nutzung zu steigern. Fortschritte in Arzneimittelformulierungen mit weniger Nebenwirkungen haben die Patientenkonformität verbessert. Steigende Stress- und Lebensstiländerungen erhöhen auch die Abhängigkeit von medikamentösen Therapien. Starke Präsenz von Marken- und Generika auf dem Markt gewährleistet die Zugänglichkeit. Die Ausweitung der Gesundheitsinfrastruktur in Schwellenregionen unterstützt die Adoption. Kontinuierliche Forschung und Entwicklung in der Schlaftherapie stärkt das Segmentwachstum.
Das nicht-pharmakologische Therapiesegment wird von 2026 bis 2033 mit 9,8% am schnellsten CAGR bezeugt, was durch zunehmende Vorliebe für sicherere und langfristige Therapieansätze bedingt ist. Therapien wie kognitive Verhaltenstherapie für Schlaflosigkeit (CBT-I) gewinnen aufgrund ihrer Wirksamkeit ohne Nebenwirkungen Popularität. Die Sensibilisierung für die Risiken im Zusammenhang mit einem längeren Drogenkonsum unterstützt diese Verschiebung. Healthcare-Anbieter empfehlen zunehmend Verhaltenstherapien als Erstlinienbehandlung für chronische Schlaflosigkeit. Das Wachstum der digitalen Gesundheitsplattformen, die Online-CBT-Programme anbieten, beschleunigt die Adoption weiter. Eine zunehmende Patientenneigung gegenüber ganzheitlichen und Lifestyle-basierten Behandlungen treibt auch die Nachfrage an. Regierungsinitiativen zur Förderung des psychischen Gesundheitsbewusstseins tragen zum Segmentwachstum bei. Die Erweiterung der Schlafkliniken und Therapiezentren erhöht die Zugänglichkeit. Verbesserte klinische Ergebnisse und langfristige Vorteile unterstützen eine breitere Akzeptanz. Kontinuierliche Innovation in digitalen Therapeutika steigert die Markterweiterung weiter.
- Von der Drogenklasse
Auf der Grundlage der Drogenklasse wird der Markt in Melatonin-Antagonisten, Antidepressiva, Benzodiazepine, Non-Benzodiazepine und andere segmentiert. Das Segment Non-Benzodiazepine hielt 2025 den größten Marktanteil von rund 36,7%, was durch ihr verbessertes Sicherheitsprofil und ein geringeres Abhängigkeitsrisiko im Vergleich zu herkömmlichen Benzodiazepinen bedingt war. Drogen wie zolpidem und eszopiclone sind aufgrund ihrer Wirksamkeit induzieren Schlaf mit weniger Nebenwirkungen weit verschrieben. Die zunehmende Arztpräferenz für sicherere Alternativen unterstützt das Segmentwachstum. Das zunehmende Bewusstsein für die Patientensicherheit erhöht die Nachfrage weiter. Die Verfügbarkeit mehrerer Formulierungen erhöht die Behandlungsflexibilität. Bequeme klinische Leitlinien, die nicht-benzodiazepine empfehlen, tragen ebenfalls zur Dominanz bei. Die steigende Zahl der Insomni-Fälle erhöht weltweit die Verschreibungsrate. Kontinuierliche Produktinnovation verbessert Wirksamkeit und Verträglichkeit. Starke Präsenz von generischen Versionen sorgt für Erschwinglichkeit. Die Ausweitung der Gesundheitsdienste in Schwellenländern unterstützt die Übernahme.
Das melatonin antagonistische Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 10,6% bezeugt, das von zunehmender Nachfrage nach Medikamenten angetrieben wird, die den Schlaf-Wake-Zyklus regulieren. Diese Medikamente zielen auf spezifische Rezeptoren ab und bieten einen neuartigen Wirkungsmechanismus mit minimalen Nebenwirkungen. Das zunehmende Bewusstsein für zirkadische Rhythmusstörungen unterstützt das Segmentwachstum. Die zunehmende Annahme personalisierter Medikamente erhöht die Nachfrage weiter. Pharmaunternehmen investieren in die Entwicklung fortschrittlicher melatoninbasierter Therapien. Günstige Sicherheitsprofile machen diese Medikamente zur langfristigen Verwendung geeignet. Auch die wachsende geriatrische Bevölkerung mit Schlafstörungen trägt zur Expansion bei. Verbesserte klinische Ergebnisse und reduzierte Abhängigkeitsrisiken führen zur Vorliebe des Arztes. Die Ausweitung der regulatorischen Zulassungen erhöht die Marktdurchdringung weiter. Kontinuierliche Forschung und Innovation stärken zukünftige Wachstumsaussichten.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche, parenterale und andere segmentiert. Das orale Segment dominierte den Markt mit einem Umsatzanteil von etwa 81,5% im Jahr 2025, angetrieben durch seine Bequemlichkeit, einfache Verwaltung und hohe Patienten Compliance. Die meisten Insomnia-Medikamente sind in oralen Formulierungen wie Tabletten und Kapseln, so dass sie weit zugänglich. Patienten bevorzugen orale Medikamente aufgrund ihrer nicht-invasiven Natur und der leichten Verwendung. Die zunehmende Verfügbarkeit von überzähligen Schlafhilfen unterstützt die Segmentherrschaft weiter. Starke Verbreitung durch Einzelhandel und Online-Apotheken erhöht die Zugänglichkeit. Pharmazeutische Unternehmen konzentrieren sich auf die Entwicklung verbesserter oraler Formulierungen mit erweiterten Freisetzungseigenschaften. Die steigende Prävalenz der chronischen Schlaflosigkeit sorgt für eine kontinuierliche Nachfrage. Auch die günstige Rückzahlungspolitik in entwickelten Märkten trägt zum Wachstum bei. Hohe Patientenakzeptanz und Vertrautheit mit oralen Medikamenten stärken das Segment weiter. Kontinuierliche Innovation in der Drogenbereitstellungstechnologie erhöht die Effektivität.
Das elterliche Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 8,7 % zu beobachten ist, das durch seinen Einsatz in schweren Insomnia-Fällen mit sofortiger Intervention getrieben wird. Die Parenteral-Administration sorgt für schnelles Eingreifen und eignet sich für Krankenhauseinstellungen. Der zunehmende Einsatz in Notfall- und kritischen Pflegeszenarien unterstützt das Wachstum. Krankenhäuser verlassen sich auf injizierbare Therapien für Patienten, die keine oralen Medikamente einnehmen können. Fortschritte in der Formulierungstechnik verbessern die Sicherheit und Wirksamkeit. Die wachsende Zahl der Krankenhauszutritte durch schlafbedingte Komplikationen erhöht die Nachfrage weiter. Die Ausweitung der Gesundheitsinfrastruktur in Entwicklungsregionen erhöht die Zugänglichkeit. Der zunehmende Fokus auf akutes Pflegemanagement trägt zum Segmentwachstum bei. Kontinuierliche Innovation in injizierbaren Therapien unterstützt die Annahme. Die Sensibilisierung der Gesundheitsexperten beschleunigt die Markterweiterung weiter.
- Von End-Users
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment Krankenhäuser entfiel auf den größten Marktanteil von rund 49,8% im Jahr 2025, was durch die Verfügbarkeit moderner Diagnose- und Behandlungseinrichtungen bedingt ist. Krankenhäuser dienen als primäre Zentren für die Verwaltung von schweren und chronischen Insomnia-Fällen. Die Präsenz spezialisierter Fachkräfte im Gesundheitswesen verbessert die Behandlungsergebnisse. Der zunehmende Patientenbesuch bei Schlafstörungen unterstützt das Segmentwachstum weiter. Krankenhäuser bieten auch integrierte Pflege, einschließlich psychologische und pharmakologische Behandlungen. Die Erhöhung der Ausgaben für die Gesundheitsversorgung und die Infrastrukturentwicklung tragen zur Dominanz bei. Die Erweiterung der Schlafstörungseinheiten innerhalb von Krankenhäusern erhöht die Annahme. Starke Referralnetzwerke sorgen für einen konsequenten Patientenzufluss. Die Verfügbarkeit fortschrittlicher Überwachungstechnologien verstärkt das Segment weiter. Das wachsende Bewusstsein für die Schlafgesundheit treibt auch Krankenhausbesuche an. Kontinuierliche Investitionen in Gesundheitssysteme sorgen für nachhaltiges Wachstum.
Das Homecare-Segment wird voraussichtlich die schnellste CAGR von 10,2% von 2026 bis 2033 erleben, die von der zunehmenden Präferenz für hauseigene Behandlungs- und Selbstversorgungslösungen angetrieben wird. Patienten entscheiden sich zunehmend für hausbasierte Therapien aufgrund von Komfort und Wirtschaftlichkeit. Die zunehmende Annahme von tragbaren Schlafüberwachungsgeräten unterstützt diesen Trend. Das zunehmende Bewusstsein für Schlafhygiene und Lifestyle-Management erhöht die Nachfrage. Das Wachstum in Telemedizin und digitalen Gesundheitsplattformen verbessert die Zugänglichkeit. Patienten bevorzugen Pflege für langfristiges Management von Schlaflosigkeit. Die Ausweitung der überzähligen Schlafhilfen unterstützt das Segmentwachstum weiter. Alternde Bevölkerung mit chronischen Schlafstörungen trägt zur Nachfrage bei. Kontinuierliche Innovation in hausbasierten Behandlungslösungen beschleunigt die Annahme. Verbesserte Patientenkomfort und reduzierte Krankenhausbesuche weitere Antriebserweiterung.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Segment Retail-Apotheke dominierte 2025 den größten Marktanteil von rund 44,6%, was durch einfache Zugänglichkeit und weit verbreitete Präsenz in städtischen und ländlichen Gebieten bedingt ist. Einzelhandel Apotheken dienen als primärer Bezugspunkt für verschreibungspflichtige und überzählige Insomnia-Medikamente. Die zunehmende Verbraucherpräferenz für den bequemen Zugang zu Arzneimitteln unterstützt das Segmentwachstum. Starke Vertriebsnetze sorgen für die Verfügbarkeit der Produkte. Die wachsende Nachfrage nach OTC-Schlafhilfen steigert den Umsatz weiter. Retail-Apotheken profitieren auch von direkter Patienteninteraktion und -führung. Die Ausweitung der Pharmazie-Ketten erhöht die Marktreichweite. Die Sensibilisierung für das Gesundheitswesen trägt zu erhöhten Einkäufen bei. Wettbewerbsfähige Preise und Verfügbarkeit von Generika stärken das Segment weiter. Das anhaltende Wachstum in der pharmazeutischen Einzelhandelsinfrastruktur unterstützt die Dominanz.
Das Online-Apothekensegment wird von 2026 bis 2033 mit dem schnellsten CAGR von 11,5% bezeugt, das durch das rasche Wachstum von E-Commerce- und Digital Healthcare-Plattformen vorangetrieben wird. Verbraucher bevorzugen zunehmend Online-Kanäle für Komfort, Privatsphäre und wettbewerbsfähige Preise. Die Erweiterung der Internetdurchdringung und der Smartphone-Nutzung unterstützt das Segmentwachstum. Online-Plattformen bieten eine breite Palette von Produkten und Home-Lieferservices. Die zunehmende Übernahme von Telemedizin erhöht die Nachfrage nach Online-Apotheken. Regulatorische Unterstützung für E-Apotheken erhöht die Markterweiterung. Das zunehmende Bewusstsein für digitale Gesundheitslösungen trägt zur Annahme bei. Rabatte und Abonnementmodelle ziehen mehr Verbraucher an. Die steigende Präferenz für den kontaktlosen Kauf nach der Pandemie beschleunigt das Wachstum. Kontinuierliche Fortschritte in Logistik- und Lieferkettensystemen unterstützen den Ausbau.
Welche Region hält den größten Teil des Insomnia-Marktes
- Nordamerika dominierte den Insomnia-Markt mit dem größten Umsatzanteil von 36,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohes Bewusstseinsniveau und starke Einführung sowohl verschreibungspflichtige Therapien als auch digitale Schlaflösungen
- Die Region erlebt eine verstärkte Auslastung pharmakologischer Behandlungen wie Sedativ-Hypnotik und Melatonin-Rezeptor-Agonisten sowie eine wachsende Akzeptanz der kognitiven Verhaltenstherapie für Schlaflosigkeit (CBT-I)
- Darüber hinaus treiben die zunehmende Prävalenz von Schlafstörungen und zunehmender Fokus auf die psychische Gesundheit das Marktwachstum weiter voran, wobei die USA erhebliche Expansionen durch laufende Innovationen und zunehmende Diagnoseraten erleben
US-Insomnia Market Insight
Der US-Insomnia-Markt eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von Schlafstörungen und die starke Einführung fortschrittlicher Behandlungsoptionen getrieben wurde. Patienten und Gesundheitsdienstleister nutzen zunehmend sowohl verschreibungspflichtige Medikamente als auch digitale Therapeutika für ein effektives Schlafmanagement. Darüber hinaus unterstützen günstige Rückerstattungsrahmen, umfangreiche klinische Forschung und das Vorhandensein führender Pharmaunternehmen das Marktwachstum. Der zunehmende Einsatz von verschleißfähigen Schlaftrackern und mobilen Gesundheitsanwendungen trägt auch zu verbesserten Diagnose- und personalisierten Behandlungsansätzen bei.
Europa Insomnia Markt Einblick
Der Europa-Insomnia-Markt wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut, vor allem durch das zunehmende Bewusstsein für die Schlafgesundheit und die zunehmende Belastung von lebensbedingten Störungen. Die Region profitiert von etablierten Gesundheitssystemen und einer steigenden Einführung nicht-pharmakologischer Therapien wie Verhaltenseingriffen. Darüber hinaus fördern unterstützende Regierungsinitiativen und die zunehmende Verfügbarkeit spezialisierter Schlafkliniken das Marktwachstum in ganz Europa.
US-Insomnia Market Insight
Der US-Insomnia-Markt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch das zunehmende Bewusstsein für psychische Gesundheit und Schlafstörungen verursacht wird. Die zunehmende Einführung digitaler Therapeutika und strukturierter Schlafprogramme sowie starker Gesundheitsunterstützungssysteme fördern die Frühdiagnose und Behandlung. Zudem tragen steigende Stressniveaus und sich verändernde Lebensstile zur wachsenden Nachfrage nach effektiven Insomnia-Management-Lösungen bei.
Deutschland Insomnia Market Insight
Der Insomnia-Markt in Deutschland soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch die Erhöhung der Gesundheitsausgaben und das zunehmende Bewusstsein für schlafbedingte Erkrankungen gefördert wird. Die robuste Gesundheitsinfrastruktur Deutschlands und die Betonung auf Innovation fördern die Einführung fortschrittlicher Behandlungsoptionen, einschließlich pharmakologischer und Verhaltenstherapien. Darüber hinaus unterstützen die wachsende alternde Bevölkerung und der Fokus auf die Verbesserung der Lebensqualität ein nachhaltiges Marktwachstum.
Asien-Pazifik-Insomnia Markt Einblick
Der asiatisch-pazifische Insomnia-Markt wird während der Prognosezeit von 2026 bis 2033 am schnellsten CAGR wachsen, angetrieben durch steigende Urbanisierung, zunehmenden arbeitsbedingten Stress, wachsender Bevölkerung der Mittelschicht und Verbesserung des Zugangs zu Gesundheitsdienstleistungen. Die Region zeugt von zunehmendem Bewusstsein für die Schlafgesundheit und erweitert die Verfügbarkeit von Behandlungsoptionen. Regierungsinitiativen zur Stärkung der Gesundheitssysteme und zur Bewältigung von psychischen Gesundheitsproblemen tragen zum Marktwachstum bei.
Japan Insomnia Markt Einblick
Der Japan-Insomnia-Markt gewinnt aufgrund der alternden Bevölkerung und der hohen Prävalenz von Schlafstörungen an Dynamik. Der Markt zeichnet sich durch eine starke Einführung sowohl verschreibungspflichtiger Medikamente als auch nicht-pharmakologische Therapien aus. Darüber hinaus unterstützen zunehmendes Bewusstsein für die Schlafhygiene und kontinuierliche Fortschritte in der Schlafmedizin die Markterweiterung.
China Insomnia Markt Einblick
Der China-Insomnia-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf die große Bevölkerungsbasis des Landes und die steigende Prävalenz von Schlafstörungen zurückzuführen war. Das zunehmende Bewusstsein in Bezug auf psychische Gesundheit und Schlafprobleme sowie die Verbesserung der Gesundheitsinfrastruktur treibt das Marktwachstum voran. Darüber hinaus sind die zunehmende Verfügbarkeit erschwinglicher Behandlungsoptionen und der Ausbau digitaler Gesundheitsplattformen Schlüsselfaktoren für den Markt in China.
Welche sind die Top-Unternehmen im Insomnia-Markt
Die Insomnia-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Idorsia Pharmaceuticals Ltd. (Schweiz)
- Eisai Co., Ltd (Japan)
- Takeda Pharmaceutical Company Limited (Japan)
- Pfizer Inc. (USA)
- Eli Lilly und Company (USA)
- Merck & Co., Inc. (USA)
- Sanofi S.A. (Frankreich)
- GlaxoSmithKline plc (USA)
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd. (Indien)
- Lupin Limited (Indien)
- Aurobindo Pharma Limited (Indien)
- Reddy’s Laboratories Ltd. (Indien)
- Cipla Limited (Indien)
- Zydus Lifesciences Ltd. (Indien)
- Johnson & Johnson (USA)
- Bristol-Myers Squibb Company (USA)
- AbbVie Inc. (USA)
- Amneal Pharmaceuticals, Inc. (USA)\
- Mylan N.V. (USA)
Was sind die neuesten Entwicklungen im Insomnia Market
- Im Februar 2022 kündigte Idorsia an, dass die US FDA Quviviq (daridorexant) für die Behandlung von erwachsenen Schlaflosigkeiten, die sich durch Schwierigkeiten mit Schlafbeginn und/oder Schlafpflege auszeichnen, genehmigte. Das Medikament, ein Dual-Oexin-Rezeptor-Antagonist, führte einen neuartigen Mechanismus, der auf Wakefulness Pathways anstatt Sedation zielt, eine signifikante Weiterentwicklung in der Pharmakotherapie in Schlaflosigkeit
- Im Mai 2022 bestätigte Idorsia den kommerziellen Start von Quviviq (daridorexant) in den Vereinigten Staaten nach der Genehmigung der Regulierung, die Bereitstellung einer neuen Behandlungsoption, die sowohl Nachtschlaf als auch tägliche Funktion in Schlaflosigkeit Patienten verbessert
- Im Mai 2022 erteilte die Europäische Kommission die Genehmigung für Daridorexant für die Behandlung von chronischen Schlaflosigkeit bei Erwachsenen, den Ausbau des Zugangs zu dieser Therapie der nächsten Generation auf den europäischen Märkten und die Stärkung der globalen Einführung von orexin-targeting-Medikamenten
- Im September 2024 kündigte Idorsias Partner an, dass Quviviq (daridorexant) in Japan eine regulatorische Genehmigung erhielt, die die Kommerzialisierung in der Region Asien-Pazifik ermöglichte und den globalen Footprint von dualen oderexin-Rezeptorantagonistentherapien verstärkte.
- Im April 2025 zeigten wissenschaftliche Publikationen in der Natur auf entstehende Schlaflosigkeitsbehandlungen, einschließlich der nächsten Generation von orexin-targeting-Medikamenten, Neuromodulations-Technologien und tragbaren Schlafeingriffen, was eine Verschiebung auf nicht-sedative und technologieintegrierte Therapien anzeigt.
- Im September 2025 berichteten Gesundheitssysteme im Vereinigten Königreich über eine zunehmende Rezeptaufnahme von Daridorexant, die ihre Positionierung als eine nicht-addiktive Alternative zu herkömmlichen Schlafmedikamenten hervorhebt und die wachsende klinische Akzeptanz trotz kostenbedingter Adoptionsherausforderungen widerspiegelt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











