


Globale Marktsegmentierung für interventionelle Radiologie nach Technologie (Katheter, Stents, Filter für die untere Hohlvene (IVC), Geräte zur hämodynamischen Flussveränderung (HFA), Angioplastieballons, Thrombektomiesysteme, Embolisationsgeräte, Biopsienadeln, Zubehör und mehr), Produkt (Magnetresonanztomographie (MRT), Ultraschallbildgebung, Computertomographie (CT), Angiographiesysteme, Fluoroskopiesysteme, Biopsiegeräte und mehr), Verfahren (Angioplastie, Angiographie, Biopsie und Drainage, Embolisation, Thrombolyse, Vertebroplastie, Nephrostomie und mehr), Anwendungen (Kardiologie, Urologie und Nephrologie, Onkologie, Gastroenterologie und mehr), Endbenutzer (Krankenhäuser, Kliniken und häusliche Pflegeeinrichtungen) – Branchentrends und Prognose bis 2032
Was ist die interventionelle Radiologie Marktgröße und Wachstumsrate
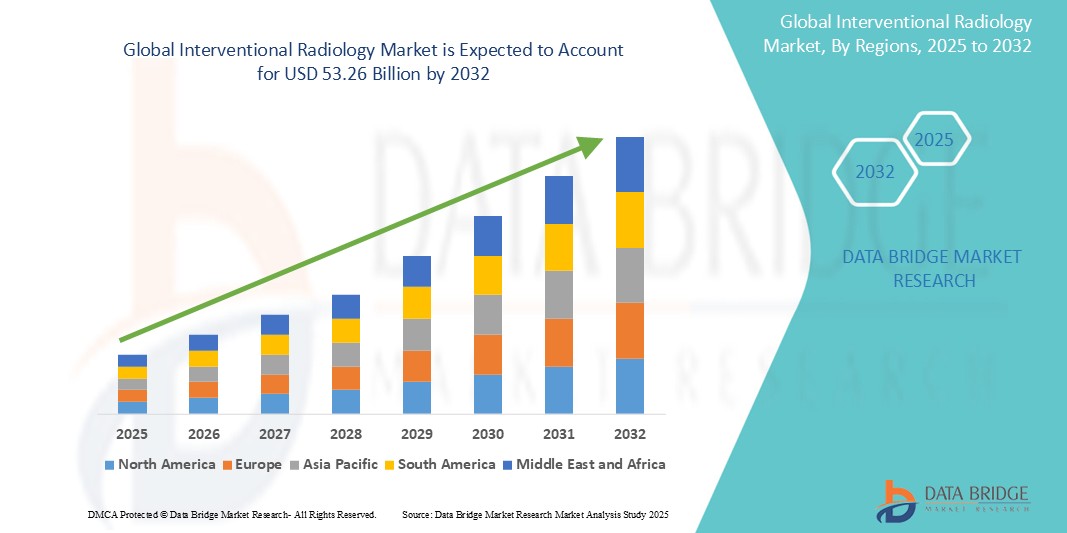
- Wie bei Data Bridge Market Research Analysis wurde die weltweite interventionelle Radiologiemarktgröße geschätzt30,70 Mrd. USD im Jahr 2024und wird voraussichtlich erreichen53,26 Milliarden USD bis 2032, beiCAGR von 7,13 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz chronischer Krankheiten, die zunehmende Nachfrage nach minimalinvasiven Verfahren und schnelle Fortschritte in der Bildgebungstechnik begünstigt.
- Darüber hinaus ist das zunehmende Bewusstsein bei Patienten und Gesundheitsdienstleistern über die Vorteile der interventionellen Radiologie, wie reduzierte Krankenhausaufenthalte und niedrigere Gesundheitskosten, eine weitere Förderung der Markterweiterung
Marktgröße und Prognose
Globaler Marktwert (2024):30,70 Mrd. USD
Voraussichtlicher Marktwert (2032):53,26 Mrd. USD
Prognose CAGR (2025–2032):7.13%
Was sind die großen Takeaways des Interventional Radiology Market
- Der interventionelle Radiologiemarkt zeigt ein stetiges Wachstum, das durch die zunehmende Einführung bildgeführter Verfahren in der modernen Gesundheitsversorgung getrieben wird.
- Die Integration fortschrittlicher Bildgebungstechnologien und künstlicher Intelligenz verbessert die Verfahrensgenauigkeit und erweitert den Umfang minimalinvasiver Behandlungen
- Nordamerika dominiert den interventionellen Radiologiemarkt mit dem größten Umsatzanteil von 39 % im Jahr 2025, der durch hohe Gesundheitsausgaben, fortgeschrittene Infrastruktur und starke Präsenz von wichtigen Marktteilnehmern getrieben wird
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im interventionellen Radiologiemarkt während der Prognosezeit durch steigende Gesundheitsinvestitionen, zunehmendes Bewusstsein und zunehmende Einführung minimalinvasiver Verfahren in Schwellenländern
- Das Segment Catheters dominiert 2025 den größten Marktanteil, der durch ihre wesentliche Rolle in einer breiten Palette von diagnostischen und therapeutischen Interventions-Radiologieverfahren getrieben wird. Ihre Vielseitigkeit beim Navigieren komplexer Gefäßstrukturen und bei der Bereitstellung gezielter Behandlungen trägt zu ihrem weit verbreiteten Einsatz bei. Catheters sind grundsätzlich in Verfahren wie Angiographie, Embolisierung und Stent Platzierung, die häufig über mehrere Spezialitäten durchgeführt werden. Die kontinuierliche Weiterentwicklung des Katheterdesigns, einschließlich der Merkmale für verbesserte Flexibilität, Steerability und Biokompatibilität, erhöht die Verfahrenseffizienz. Erhöhter Einsatz in ambulanten Einstellungen und steigender Nachfrage nach minimalinvasiven Behandlungen unterstützen auch das Segmentwachstum
Report Scope und Interventional Radiology Market Segmentation
|
Attribute |
Interventionelle Radiologie Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
• Erhöhung der Nachfrage nach bildgeführten und minimal invasiven Verfahren • Technologische Integration von Künstlicher Intelligenz und Robotik in interventionelle Radiologie |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Tiefen-Expertenanalysen, Patientenepidemiologie, Pipeline-Analysen, Preisanalysen und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Interventionsradiologiemarkt
„Integration Künstlicher Intelligenz in interventionelle Radiologie“
- Künstliche Intelligenz verbessert die Bildgebungsgenauigkeit und ermöglicht Echtzeit-Analysen während Verfahren für verbesserte Genauigkeit und Effizienz
- So hat Shimadzu Medical Systems das Angiographiesystem Trinias mit KI-Fähigkeiten eingeführt, um verschiedene Interventionsverfahren zu unterstützen.
- AI-powered-Tools optimieren das Workflow-Management, indem kritische Fälle priorisiert und die klinische Entscheidungsfindung unterstützt wird
- Viz.ai's Radiology Suite verbindet Pflegeteams in Echtzeit, die Radiologen über verdächtige Krankheiten alarmieren, um die Diagnose zu beschleunigen
- Machine Learning Algorithmen werden verwendet, um Muster in Abbildungsdaten zu erkennen, Hilfe bei der Früherkennung und personalisierten Behandlungsplanung
- Diese Fortschritte tragen zu effektiveren Interventionen und besseren Patientenergebnissen bei
- Die Integration von KI erleichtert die Entwicklung von Hybrid-Betriebsräumen, kombiniert chirurgische und interventionelle Radiologiefähigkeiten für eine umfassende Patientenversorgung
- Da sich die KI-Technologie weiter entwickelt, wird ihre Anwendung in der interventionellen Radiologie voraussichtlich erweitern und bietet sicherere und effizientere Alternativen zu traditionellen chirurgischen Eingriffen
Interventionelle Radiologie Marktdynamik
Fahrer
„Rising Preference for Minimally Invasive Procedures“
- Der Übergang zu minimalinvasiven Prozeduren ist die Neuformulierung des interventionellen Radiologiemarktes, da diese Behandlungen reduzierte Schmerzen, kleinere Einschnitte und schnellere Erholung für Patienten bieten
- So werden beispielsweise bildgeführte Prozeduren wie Tumorablation und Gebärmutterfibroid-Bestickung zunehmend traditionelle Operationen ersetzen
- Gesundheitseinrichtungen profitieren von kürzeren Krankenhausaufenthalten und geringeren Komplikationsraten, Verbesserung des Patientenflusses und Senkung der Gesamtbehandlungskosten
- Eine im Journal of Vascular and Interventional Radiology veröffentlichte Studie zeigte kürzere postoperative Erholungszeiten für Patienten mit katheterbasierten Eingriffen
- Interventionelle Radiologietechniken haben sich in mehrere Spezialgebiete wie Kardiologie, Onkologie und Neurologie erweitert und ihre klinische Relevanz erhöht
- Angioplasty wird heute häufig verwendet, um blockierte Arterien zu behandeln, während transarterielle Chemoembolisierung für das Leberkrebsmanagement verwendet wird
- Das zunehmende Bewusstsein der Patienten und die Empfehlungen des Arztes beschleunigen die Einführung bildgeführter Verfahren in städtischen und nichtstädtischen Gesundheitseinrichtungen.
- Kontinuierliche Innovation in bildgebenden Technologien wie Computertomographie und Magnetresonanztomographie erhöht die Verfahrensgenauigkeit und erhöht das Vertrauen in klinische Ergebnisse
Zurückhaltung/Challenge
„Shortage of Skilled Professionals“
- Der Mangel an Fachkräften ist eine zentrale Herausforderung in der interventionellen Radiologie, da Verfahren sowohl fortschrittliche bildgebende Kenntnisse als auch technische Präzision erfordern
- Zum Beispiel benötigen bildgeführte Tumorablationen und komplexe Gefäßeingriffe hoch ausgebildete Spezialisten für eine genaue Ausführung
- Viele Gesundheitssysteme, vor allem in benachteiligten Gebieten, stellen Schwierigkeiten bei der Rekrutierung von interventionellen Radiologen wegen mangelnder Ausbildung und unzureichender Infrastruktur
- In ländlichen Krankenhäusern füllen allgemeine Radiologen oft die Lücke, die Verfahrensergebnisse aufgrund begrenzter Expertise kompromittieren kann
- Das schnelle Tempo technologischer Innovation, einschließlich künstlicher Intelligenz und robotergestützter Unterstützung, erfordert eine laufende Ausbildung, die nicht alle Profis Zugang zu
- Diese Geschicklichkeitslücke kann zu verzögerten Diagnosen, geringeren Verfahrenserfolgsraten und reduziertem Vertrauen des Patienten in minimalinvasive Behandlungsoptionen führen
- Workforce Burnout von hoher Nachfrage und begrenztem Personal verringert die Verfügbarkeit weiter, so dass die Personalentwicklung eine Priorität für die Erhaltung des Marktwachstums
Wie wird der Interventional Radiology Market segmentiert
Der Markt wird auf der Grundlage von Technologie, Produkt, Verfahren, Anwendungen und Endverbraucher segmentiert.
- Von der Technik
Auf Basis der Technik wird der Smart Lock-Markt in Katheter, Stents, Inferior Vena Cava (IVC) Filter, hämodynamische Strömungsänderung (HFA) Geräte, Angioplastie Ballons, Thrombectomy Systems, Embolization Devices, Biopsy Needles, Zubehör und andere segmentiert. Das Segment Catheters dominiert 2025 den größten Marktanteil, der durch ihre wesentliche Rolle in einer breiten Palette von diagnostischen und therapeutischen Interventions-Radiologieverfahren getrieben wird. Ihre Vielseitigkeit beim Navigieren komplexer Gefäßstrukturen und bei der Bereitstellung gezielter Behandlungen trägt zu ihrem weit verbreiteten Einsatz bei. Catheters sind grundsätzlich in Verfahren wie Angiographie, Embolisierung und Stent Platzierung, die häufig über mehrere Spezialitäten durchgeführt werden. Die kontinuierliche Weiterentwicklung des Katheterdesigns, einschließlich der Merkmale für verbesserte Flexibilität, Steerability und Biokompatibilität, erhöht die Verfahrenseffizienz. Erhöhter Einsatz in ambulanten Einstellungen und steigender Nachfrage nach minimalinvasiven Behandlungen unterstützen auch das Segmentwachstum
Das Segment Thrombectomy Systems wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch die zunehmende Prävalenz von thrombotischen Erkrankungen und Fortschritte bei minimalinvasiven Klot-Entfernungstechniken befeuert wird. Die Entwicklung effektiver und sichererer Thrombektomie-Geräte erweitert ihre Anwendung bei Behandlungsbedingungen wie Schlaganfall und Lungenembolismus. Die zunehmende Sensibilisierung für die Frühintervention bei akuten ischämischen Ereignissen und unterstützenden klinischen Leitlinien fördern eine größere Akzeptanz. Die Integration von Echtzeit-Bildgebungs- und mechanischen Retrievalsystemen verbessert die klinischen Ergebnisse insbesondere in zeitsensitiven Notfällen. Dieses Segment profitiert auch von laufenden klinischen Studien und regulatorischen Zulassungen, die Produktinnovation und Verfügbarkeit vorantreiben
- Nach Produkt
Auf Basis des Produkts wird der Interventionsradiologiemarkt in die Magnetresonanz-Bildgebung (MRI), Ultraschall-Bildgebung, Computertomographie (CT) Scanner, Angiographiesysteme, Fluoroskopiesysteme, Biopsiegeräte und andere segmentiert. Die Angiographie-Systeme hielten den größten Marktanteil im Jahr 2025, angetrieben durch ihre kritische Rolle bei der Visualisierung von Blutgefäßen und der Führung von Gefäßeingriffen. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und die wachsende Nachfrage nach minimalinvasiven Gefäßverfahren tragen zur Dominanz von Angiographiesystemen bei. Diese Systeme sind essentiell bei der Diagnose und Behandlung von Bedingungen wie arteriellen Blockaden und Aneurysmen mit hoher Präzision. Kontinuierliche Innovationen in der digitalen Bildgebung und Integration mit anderen Interventionswerkzeugen verbessern ihre Effizienz und klinische Ergebnisse. Die Erweiterung der Hybrid-Betriebsräume unterstützt auch die Einführung fortschrittlicher Angiographiesysteme über die Gesundheitseinstellungen hinweg
Das Segment Biopsy Devices wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch das steigende Auftreten von Krebs und die zunehmende Einführung minimalinvasiver Diagnosetechniken verursacht wird. Technologische Fortschritte in Biopsienadeln und Abbildungsführung verbessern die Genauigkeit und Sicherheit von Biopsieverfahren. Bildgeführte Biopsien mit Ultraschall, Computertomographie oder Magnetresonanztomographie werden zum Standard für die Erkennung von Tumoren und abnormalem Gewebe. Die zunehmende Vorliebe für die ambulante Diagnostik und Früherkennungsinitiativen sind die weitere Nachfrage. Die Entwicklung gezielter, auf bestimmte Organe zugeschnittener Biopsiesysteme erweitert ihre Anwendung in mehreren klinischen Bereichen
- Nach dem Verfahren
Der interventionelle Radiologiemarkt wird auf der Grundlage der Prozedur in Angioplastie, Angiographie, Biopsie und Drainage, Embolisierung, Thrombolyse, Vertebroplastie, Nephrostomie und andere segmentiert. Das Segment Angioplasty hatte 2025 den größten Marktanteil, der durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und die Wirksamkeit der Angioplastie bei der Behandlung von arteriellen Blockaden getrieben wurde. Der Übergang zu minimalinvasiven Herzeingriffen treibt das Wachstum dieses Segments voran. Angioplastie ist weit verbreitet aufgrund seiner Fähigkeit, den Blutfluss schnell mit minimaler Erholungszeit wiederherzustellen, wodurch der Bedarf an offenherten Operationen reduziert wird. Die fortschreitenden Verbesserungen der Ballon- und Stenttechnologien erhöhen die Verfahrenssicherheit und die Erfolgsquoten. Die zunehmende Einführung des Verfahrens in der Notfallversorgung und ambulanten Einstellungen unterstützt zudem die Marktführerschaft
Das Thrombolyse-Segment wird erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032 bezeugt wird, begünstigt für seine Fähigkeit, Blutgerinnsel unter kritischen Bedingungen wie Schlaganfall und Lungenembolismus schnell aufzulösen. Hinweise in thrombolytischen Mitteln und Liefertechniken verbessern die Patientenergebnisse und erweitern die Anwendung dieses Verfahrens. Die gezielte Thrombolyse wird mit bildgeführten Kathetern immer effektiver, wodurch Komplikationen und Behandlungszeit reduziert werden. Der Einsatz in zeitsensitiven Notfällen gewinnt an Zugkraft, wie die klinischen Richtlinien die frühzeitige Intervention betonen. Die Erforschung neuer Agenten mit weniger Nebenwirkungen trägt auch zu einem erhöhten Vertrauen der Praktizierenden bei
- Durch Anwendungen
Auf Basis von Anwendungen wird der Interventionsradiologiemarkt in Kardiologie, Urologie und Nephrologie, Onkologie, Gastroenterologie und andere segmentiert. Das Segment Kardiologie entfiel auf den größten Marktanteil im Jahr 2024, der durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die zunehmende Verwendung minimalinvasiver Techniken für ihre Behandlung getrieben wurde. Interventionelle Kardiologieverfahren wie Angioplastie, Stenting und Embolisierung sind Schlüsseltreiber dieses Segments. Diese Prozeduren bieten eine schnellere Erholung, weniger Komplikationen und sind bei der Behandlung von herzbezogenen Bedingungen Standard geworden. Technologische Fortschritte in der Bildgebung und Gerätegestaltung sind weitere Verbesserung der Ergebnisse und Verfahrensgenauigkeit. Die zunehmende Verfügbarkeit von katheterbasierten Eingriffen in akute und elektive Pflegeeinstellungen unterstützt auch das Segmentwachstum.
Das Onkologie-Segment wird von 2025 bis 2032 die schnellste Wachstumsrate beobachten, die durch den steigenden Krebseinfall und die zunehmende Anwendung der interventionellen Radiologie in der Krebsdiagnostik und -behandlung verursacht wird. Minimal invasive Tumorablation, Chemoembolisierung und Radioembolisierung erweitern die Rolle der interventionellen Radiologie in der Onkologieversorgung. Diese Verfahren ermöglichen eine gezielte Behandlung mit reduzierten systemischen Nebenwirkungen, die Verbesserung der Patientenqualität. Die Integration mit fortschrittlicher Bildgebung erhöht die Präzision der Tumorlokalisierung und Therapieabgabe. Die Nachfrage nach personalisierten und ambulanten Krebsbehandlungen trägt ebenfalls zur schnellen Expansion des Segments bei.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der interventionelle Radiologiemarkt in Krankenhäuser, Kliniken und Heimpflege-Einstellungen segmentiert. Das Segment Hospitals entfiel auf den größten Marktanteil im Jahr 2024, der durch die Konzentration von fortgeschrittenen Interventions-Radiologieanlagen und spezialisierten medizinischen Fachkräften in Krankenhäusern getrieben wurde. Krankenhäuser bleiben aufgrund ihrer umfangreichen Infrastruktur- und multidisziplinären Pflegefähigkeiten die primäre Einstellung für komplexe Interventionsverfahren. Hohe Patientenvolumina und der Zugang zu Notversorgungsdiensten machen Krankenhäuser zu wesentlichen Knotenpunkten für Prozeduren wie Angiographie, Thrombektomie und Tumorablation. Darüber hinaus sorgt die Integration mit diagnostischen Abteilungen für zeitnahe Eingriffe und bessere klinische Ergebnisse. Investitionen in hybride Operationsräume und fortgeschrittene Bildgebungssysteme stärkt die Dominanz dieses Segments weiter.
Das Segment Clinics wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch die zunehmende Verschiebung in Richtung ambulante Verfahren und die Entwicklung spezialisierter interventioneller Radiologiekliniken getrieben wird. Die Bequemlichkeit und Wirtschaftlichkeit von klinikbasierten Interventionsradiologieverfahren tragen zu ihrem schnellen Wachstum bei. Kliniken bieten kürzere Wartezeiten, personalisierte Betreuung und reduzierte Krankenhauskosten und machen sie sowohl für Patienten als auch für Anbieter attraktiv. Die Verfügbarkeit von kompakten und mobilen Bildgebungssystemen ermöglicht den Ausbau von Dienstleistungen in Ambulanzeinstellungen. Dieser Trend wird von Gesundheitspolitiken unterstützt, die dezentrale und vorbeugende Behandlungsmodelle fördern.
Welche Region hält den größten Anteil am Interventionsradiologiemarkt
- Nordamerika dominiert den interventionellen Radiologiemarkt mit dem größten Umsatzanteil von 39% 2025, der durch eine wachsende Nachfrage nach minimalinvasiven Verfahren und fortgeschrittener Gesundheitsinfrastruktur sowie ein erhöhtes Bewusstsein für die Vorteile der interventionellen Radiologie verursacht wird.
- Verbraucher in der Region schätzen die reduzierten Erholungszeiten, geringere Risiken und mehr Präzision durch interventionelle Radiologie im Vergleich zur traditionellen Chirurgie angeboten
- Diese weit verbreitete Adoption wird durch hohe Gesundheitsausgaben, ein etabliertes Netzwerk unterstützt von Krankenhäusern und Kliniken und kontinuierlichen technologischen Fortschritten, die Schaffung von Interventionsradiologie als bevorzugte Behandlungsoption für eine breite Palette von Bedingungen
US Interventional Radiology Market Insight
Der US-Interventionsradiologiemarkt erfasste 2025 den größten Umsatzanteil von 90 % innerhalb Nordamerikas, der durch die rasche Einführung minimalinvasiver Techniken und die zunehmende Prävalenz chronischer Krankheiten hervorgerufen wurde. Verbraucher priorisieren zunehmend weniger invasive Verfahren, die schnellere Erholung und reduzierte Komplikationen bieten. Die zunehmende Vorliebe für fortschrittliche Bildgebungstechnologien und innovative Behandlungsoptionen stärkt die interventionelle Radiologieindustrie. Darüber hinaus trägt der zunehmende Fokus auf Forschung und Entwicklung zusammen mit günstigen Rückzahlungspolitiken maßgeblich zur Expansion des Marktes bei.
Europa Interventionelle Radiologie Markt Einblick
Der europäische Interventionsmarkt für Radiologie soll sich während der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausdehnen, vor allem durch alternde Bevölkerungen und das steigende Auftreten chronischer Krankheiten sowie starke Gesundheitssysteme. Die Zunahme des Patientenbewusstseins, verbunden mit der Forderung nach minimalinvasiven Verfahren, fördert die Einführung der interventionellen Radiologie. Die europäischen Gesundheitsdienstleister sind auch auf die Kosteneffizienz und Effizienz dieser Verfahren angewiesen. Die Region erlebt ein beträchtliches Wachstum in verschiedenen medizinischen Spezialitäten, wobei die interventionelle Radiologie integraler Bestandteil der Standardversorgung wird.
US Interventional Radiology Market Insight
Der US-Interventions-Radiologiemarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch den eskalierenden Trend minimalinvasiver Operationen und den Wunsch nach verbesserten Patientenergebnissen getrieben wird. Darüber hinaus sind Bedenken in Bezug auf lange Krankenhausaufenthalte und chirurgische Komplikationen ermutigen sowohl Patienten als auch Gesundheitsdienstleister, interventionelle Radiologielösungen zu wählen. Der Fokus des Vereinigten Königreichs auf die Gesundheitsinnovation wird neben seiner robusten Gesundheitsinfrastruktur weiterhin das Marktwachstum fördern.
Deutschland Interventionsmarkt für Radiologie
Der deutsche interventionelle Radiologiemarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch eine zunehmende Investition in die Gesundheitstechnologie und einen starken Schwerpunkt auf hochwertiger medizinischer Versorgung gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, kombiniert mit dem Fokus auf Innovation und Patientensicherheit, fördert die Einführung von Interventionsradiologie, insbesondere in Krankenhäusern und spezialisierten Kliniken. Die Integration fortschrittlicher Bildgebung und minimalinvasiver Techniken wird auch immer häufiger, mit einer starken Vorliebe für evidenzbasierte Medizin, die sich mit lokalen Gesundheitspraktiken ausrichtet.
Asia-Pacific Interventional Radiology Market Insight
Der asiatisch-pazifische interventionelle Radiologiemarkt wird 2025 auf dem schnellsten CAGR wachsen, angetrieben durch zunehmende Urbanisierung, steigende Einwegeinkommen und die wachsende Prävalenz chronischer Krankheiten in Ländern wie China, Japan und Indien. Die wachsende Gesundheitsinfrastruktur der Region, unterstützt durch staatliche Initiativen zur Förderung fortgeschrittener medizinischer Behandlungen, treibt die Einführung von interventionellen Radiologie. Da sich APAC als zentrales Wachstumszentrum für die Medizinprodukteindustrie herausbildet, erweitern sich die Zugänglichkeit und Erreichbarkeit von interventionellen Radiologieverfahren auf eine größere Patientenpopulation.
Japan Interventions Radiologie Markt Einblick
Der japanische Markt für interventionelle Radiologie gewinnt an Dynamik, da sich das Land auf hochwertige Gesundheitsversorgung, alternde Bevölkerung und steigende Nachfrage nach fortschrittlichen Medizintechnologien konzentriert. Der japanische Markt legt großen Wert auf Präzision und Patientensicherheit, und die Einführung der interventionellen Radiologie wird durch den zunehmenden Bedarf an minimalinvasiven Behandlungen für verschiedene altersbedingte Erkrankungen angetrieben. Die Integration der hochmodernen Bildgebung mit robotergestützter Unterstützung treibt das Wachstum voran. Darüber hinaus ist Japans Gesundheitssystem gut ausgestattet, um neue Technologien zu integrieren, die Markterweiterung weiter voranzutreiben.
China Interventional Radiologie Markt Einblick
Der Markt für interventionelle Radiologie in China entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der der großen Bevölkerung des Landes, dem rasanten Wirtschaftswachstum und der Erhöhung der Gesundheitsausgaben zugerechnet wurde. China ist einer der größten Märkte für medizinische Geräte, und interventionelle Radiologie wird immer beliebter in Krankenhäusern und spezialisierten Behandlungszentren. Der Weg zur Verbesserung des Gesundheitszugangs und die Verfügbarkeit einer wachsenden Anzahl von geschulten Interventionsradologen sind wichtige Faktoren, die den Markt in China fördern.
Welche sind die Top-Unternehmen im Interventionsradiologiemarkt
Die Interventional Radiology Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- General Electric(US)
- Koninklijke Philips N.V.(Niederlande)
- Carestream Health (US)
- ESAOTE SPA(Italien)
- Hitachi, Ltd.(Japan)
- Hologic, Inc. (USA)
- Shimadzu Corporation (Japan)
- Siemens Healthcare GmbH (Deutschland)
- CANON MEDICAL SYSTEME CORPORATION (Japan)
- Samsung Medison Co., Ltd. (Südkorea)
- Medtronic (Irland)
- Agfa-Gevaert Group (Belgien)
- Teleflex Incorporated (US)
- Kochen (US)
- Analogic Corporation (US)
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (China)
- Trivitron Healthcare (Indien)
Was sind die neuesten Entwicklungen im interventionellen Radiologiemarkt
- Im November 2024, Im November 2024, Philips Indien startete das Azurion interventionelle Radiologiesystem, um verfahrenstechnische Fähigkeiten in der Kardiologie, Neurologie, Gefäß- und chirurgischen Spezialitäten zu verbessern. Das System verfügt über fortgeschrittene C-Arm-Drehung, glatte 2D- bis 3D-Bildgebungsübergänge und intuitive tabellenseitige Steuerung, Verbesserung der Workflow-Effizienz. Die integrierte KI-gesteuerte Fernüberwachung über den Philips Service Hub unterstützt die Systemleistung und minimiert Ausfallzeiten. Dieser Start stärkt die Präsenz von Philips im Bereich der hochauflösenden interventionellen Radiologie. Sie richtet sich an die wachsende Marktpräferenz für Präzision, Geschwindigkeit und minimalinvasive Verfahren. Das System wird erwartet, um schnellere Patientenrettung und bessere Ergebnisse zu unterstützen
- Im Oktober 2024 präsentierte das VA Boston Healthcare System auf seinem Campus West Roxbury eine hochmoderne interventionelle Radiologie-Suite. Die Anlage ist konzipiert, um minimal invasive, bildgeführte Behandlungen zu unterstützen, mit denen Erholungszeiten und Krankenhausaufenthalte für Veteranen reduziert werden sollen. Es verfügt über fortschrittliche bildgebende Fähigkeiten, um Präzision in der Diagnose und therapeutischen Interventionen zu gewährleisten. Die Suite markiert ein strategisches Upgrade auf die veteranische Gesundheitsversorgung und konzentriert sich auf schnellere, sicherere Verfahren. Es hilft auch, Verfahrenskomplikationen zu reduzieren, die Anpassung an wertbasierte Pflegeinitiativen. Diese Entwicklung unterstreicht die zunehmende Akzeptanz der Interventionsradiologie in der öffentlichen Gesundheitsinfrastruktur
- Im Juni 2024 installierten GE HealthCare und MediView XR Inc. die weltweit erste OmnifyXR Interventionssuite im North Star Vascular und Interventional. Das System integriert Augmented Reality und 3D-Visualisierung, um minimalinvasive Verfahren mit größerer Genauigkeit zu unterstützen. Diese Innovation verbessert die Arztführung während der Interventionen, die Verbesserung der Verfahrenssicherheit und der Ergebnisse. Es stellt einen großen Sprung in der interventionellen Radiologie-Technologie dar, die Echtzeit-Bildgebung mit immersiver Navigation verbindet. Der Start zielt darauf ab, Einrichtungen zu appellieren, die Next-Gen-Radiologie-Lösungen suchen. Es unterstreicht auch GE HealthCares Druck, in der digitalen Transformation im Interventionsraum zu führen
- Im Juni 2024 beendete Royal Philips die erste Implantation des Duo Venous Stent Systems, um venöse Ausflusssperrung bei Patienten mit chronisch venöser Insuffizienz zu behandeln. Das Verfahren folgte der US FDA-Premarket-Zulassung und stellt eine signifikante Weiterentwicklung der vaskulären Interventionspflege dar. Das Gerät ist für Langlebigkeit und Flexibilität ausgelegt und verbessert die langfristige Venenpatenz. Dieser Launch verbessert das vaskuläre Portfolio von Philips und bestätigt seine Innovationsführerschaft in minimalinvasiven Lösungen. Das neue Stent-System soll die Patientenergebnisse verbessern und den Bedarf an wiederholten Eingriffen verringern. Sein Markteintritt unterstützt die strategische Expansion von Philips in der therapeutischen Radiologie
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.
Häufig gestellte Fragen












