


Globale Marktsegmentierung für die Behandlung von Lymphödemen im frühen Stadium (Lymphedema tarda) nach Erkrankung (primäres und sekundäres Lymphödem), Schweregrad (Stadium I, II und III), Behandlungsmethode (konservative Therapie, gerätegestützte Therapie, chirurgische Behandlung, sonstige Therapien und medikamentöse Behandlung), Endnutzer (Krankenhäuser, Fachkliniken, häusliche Pflege und Physiotherapie- und Rehabilitationszentren) und Vertriebskanal (Krankenhausbeschaffung, Fachhändler, Sanitätshäuser und Direktvertrieb an Endverbraucher) – Branchentrends und Prognose bis 2033
Was ist die Lymphedema Tarda Behandlungsmarkt Größe und Übersicht
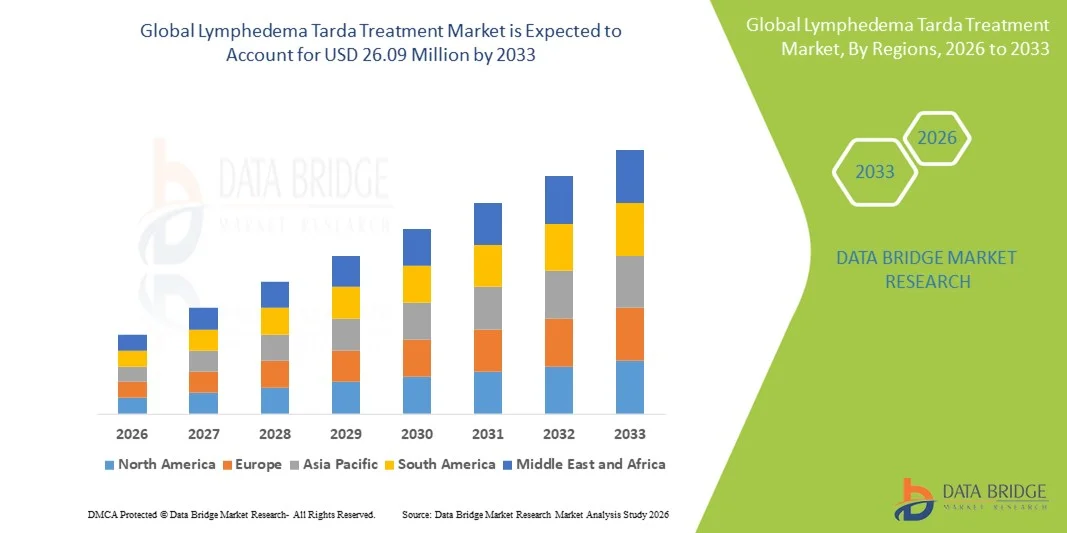
- Die globale Lymphödem-Terda-Behandlungsmarktgröße wurde bei13,53 Mio. USD im Jahr 2025und wird voraussichtlich erreichen26,09 Mio. USD bis 2033, beiCAGR von 8,55%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die steigende Prävalenz der late-onset lymphatischen Dysfunktion, verbunden mit der Verbesserung der diagnostischen Fähigkeiten und der breiteren klinischen Erkennung von Lymphödem-Terda als ausgeprägtes Patientensegment. Die zunehmende Einführung etablierter Therapien, einschließlich Kompressionslösungen, dekongestive Therapien und mikrochirurgische Interventionen, trägt ebenfalls zur Ausweitung der Nachfrage bei
- Darüber hinaus fördern das wachsende Bewusstsein der Patienten, die Ausweitung des Zugangs zu fortschrittlichen Behandlungsmodalitäten und steigende Investitionen in Rehabilitations- und Heimmanagement-Tools eine stärkere Aufnahme von Früh- und Pflegemaßnahmen. Diese konvergierenden Faktoren beschleunigen die Einführung umfassender Lymphödem-Terda-Behandlungslösungen, wodurch das Gesamtwachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 13,53 Mio. USD
- Voraussichtlicher Marktwert (2033): 26,09 Mio. USD
- Prognose CAGR (2026–2033): 8,55%
Was sind die großen Takeaways von Lymphedema Tarda Behandlungsmarkt
- Lymphedema tarda, eine late-onset lymphatische Erkrankung, die nach dem Alter von 35 auftritt, wird zu einem immer wichtigeren Fokus in der chronischen Lymphödem-Management, angetrieben durch die steigende Nachfrage nach effektiven langfristigen Pflegelösungen. Behandlungen wie Kompressionstherapie, manuelle Lymphdrainage, pneumatische Kompressionsgeräte und mikrochirurgische Verfahren gewinnen an Bedeutung in Krankenhäusern, Spezialkliniken und Hauspflege-Einstellungen als Bewusstsein und Diagnose weiter zu verbessern
- Die wachsende Nachfrage nach Lymphödem-Terda-Behandlung wird weitgehend durch die steigende Prävalenz von lymphatischen Erkrankungen, das zunehmende Patientenbewusstsein und die starke klinische Vorliebe für nicht-invasive und minimal-invasive Therapien, unterstützt durch den Ausbau von Rehabilitationsdienstleistungen, gefördert. Die konservative Therapie bleibt aufgrund ihrer Wirksamkeit in allen Phasen des Zustands und ihrer grundlegenden Rolle bei der umfassenden dekongestiven Behandlung weit verbreitet.
- Nordamerika dominierte den Lymphödem-Terda-Behandlungsmarkt mit dem größten Umsatzanteil von 42% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattung Unterstützung und eine wachsende Anzahl spezialisierter Lymphödem-Behandlungszentren. Die USA erleben ein beträchtliches Wachstum, angetrieben durch eine verstärkte Einführung von Kompressionssystemen, pneumatischen Geräten und mikrochirurgischen Eingriffen in Krankenhaus- und ambulante Pflegeeinstellungen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Lymphödem-Terda-Behandlungsmarkt während der Prognosezeit sein, unterstützt durch steigende Gesundheitsausgaben, erweiterten Zugang zu diagnostischen und therapeutischen Dienstleistungen und zunehmende Sensibilisierungsinitiativen in Entwicklungsländern
- Konservative Therapie dominierte den Lymphödem-Terda-Behandlungsmarkt mit einem Marktanteil von 56,8% im Jahr 2025, angetrieben durch seine Position als erster Linie Standard der Pflege, starke Arztpräferenz und breite Anwendbarkeit in Stage I, Stage II und Stage III Fälle
Bericht Umfang und Lymphedema Tarda Behandlung Marktsegmentierung
|
Attribute |
Lymphedema Tarda Behandlung Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der wichtigste Trend im Lymphedema Tarda-Behandlungsmarkt
Erhöhen Sie die Annahme fortschrittlicher Kompressions- und mikrochirurgischer Techniken
- Ein signifikanter und beschleunigter Trend im globalen Lymphödem-Terda-Behandlungsmarkt ist die zunehmende Einführung fortschrittlicher Kompressionssysteme und aufstrebender mikrochirurgischer Verfahren, die durch die zunehmende klinische Erkennung von late-onset lymphatischer Dysfunktion und die Notwendigkeit langfristiger Management-Lösungen angetrieben werden
- So bieten z.B. Geräte wie die Flexitouch Plus (Tactile Medical) und Lympha Press Systeme programmierbare Mehrkammerkompression, verbesserte Patientenhaftung und -ergebnisse durch verbesserte Benutzerfreundlichkeit und gezielte Gliedmaßentherapie. In ähnlicher Weise gewinnen die lymphatische Anastomose (LVA) und die vaskuläre Lymphknoten-Transfer (VLNT) Aufmerksamkeit als lebensfähige Optionen für ausgewählte Patienten
- Die Integration innovativer Technologien ermöglicht Funktionen wie automatisierte Druckanpassungen, personalisierte Therapieprofile und intelligente Überwachung von Behandlungssitzungen. So nutzen beispielsweise mehrere digitale Kompressionssysteme intelligente Sensoren, um die Druckbereitstellung zu optimieren und datengesteuerte Erkenntnisse für Kliniker bereitzustellen. Darüber hinaus ermöglichen patientenorientierte mobile Anwendungen eine Fernüberwachung und Unterstützung personalisierter Behandlungseinstellungen
- Die nahtlose Verbindung von fortschrittlichen Kompressionswerkzeugen und digitalen Überwachungsplattformen erleichtert die zentralisierte Kontrolle der Patiententherapie und ermöglicht es den Klinikern, die Einhaltung, Symptomfortschritt und therapeutische Ergebnisse durch eine einzige Schnittstelle zu verfolgen und bessere langfristige Ergebnisse zu fördern.
- Dieser Trend hin zu intelligenteren, datengestützten und klinisch integrierten Behandlungssystemen ist die Neuformulierung der Patientenerwartungen für die Lymphversorgung. So entwickeln Unternehmen wie Bio Compression Systems digital erweiterte Kompressionslösungen mit verbesserter Automatisierung, benutzerfreundlichen Schnittstellen und Remote-Konnektivitätsmerkmale
- Die Nachfrage nach fortschrittlichen Kompressions- und mikrochirurgischen Behandlungsoptionen wächst rasant über Krankenhäuser, Spezialkliniken und Heimpflege-Einstellungen, da Patienten zunehmend effektive, bequeme und klinisch validierte langfristige Managementlösungen priorisieren
Lymphedema Tarda Behandlung Markt Dynamik
Fahrer
Erhöhung der Krankheitsprävalenz und wachsende Nachfrage nach nicht-invasiven Therapien
- Die zunehmende Prävalenz von chronischen lymphatischen Erkrankungen und eine steigende Anzahl von Patienten, die mit late-onset Lymphödem zeigen, sind wichtige Treiber, die die wachsende Nachfrage nach effektiven Behandlungslösungen unterstützen
- So erweiterten im Jahr 2025 mehrere klinische Programme den Zugang zu einer umfassenden Dekongestive-Therapie und Pneumatikkompression sowohl in Krankenhaus- als auch in Heimpflege-Einstellungen, wodurch die Einführung von evidenzbasierten Behandlungen und die Unterstützung des Marktwachstums gefördert wird.
- Da die Patienten sich der progressiven lymphatischen Beeinträchtigung bewusst werden und langfristige Managementstrategien suchen, bieten Lymphödem-Terda-Behandlungen fortschrittliche Funktionen wie inszenierte Therapieprotokolle, verbesserte Kompressionsoptionen und verbesserte Symptom-Management, Positionierung sie als überzeugende Alternativen zu unbehandeltem Krankheitsverlauf
- Die zunehmende Betonung auf integrierten chronischen Pflegewegen und die Priorisierung nicht-invasiver Behandlungsoptionen machen konservative und gerätebasierte Therapien zentrale Bestandteile des Lymphödemmanagements, unterstützt durch die Ausweitung von klinischen Bildungsinitiativen
- Die Bequemlichkeit der HeimarbeitKompressionstherapie, Fernüberwachung und die Fähigkeit, Symptome durch verschleißbare Kleidungsstücke und programmierbare Geräte zu verwalten, sind wichtige Faktoren, die die Adoption in der Krankenhaus- und Heimpflegeumgebung fördern. Der Trend zur digitalen Gesundheitsintegration und geduldig-freundliche Therapiewerkzeuge trägt weiter zur Markterweiterung bei
Zurückhaltung/Challenge
Haut Irritation Probleme und Regulierung Compliance Hurdle
- Sorgen um die Hautreizung, Dermatitis, und Beschwerden im Zusammenhang mit längerem Kompressionseinsatz stellen eine wesentliche Herausforderung für eine breitere Behandlung der Haftung, insbesondere bei Patienten mit empfindlicher Haut oder fortgeschrittenen Krankheitsstufen
- Zum Beispiel haben Berichte über kleidungsbezogene Reizungen oder unsachgemäße Druckeinstellungen einige Patienten dazu gebracht, bei der Einführung einer Langzeitkompressionstherapie zu zögern, was die Notwendigkeit einer verbesserten Materialqualität und einer besseren klinischen Anleitung unterstreicht.
- Die Behandlung dieser Komfortbelange durch atmungsaktive Stoffe, einstellbare Kompressionstechnologien und Patientenschulungen bei der richtigen Nutzung ist entscheidend für die Verbesserung der Einhaltung. Unternehmen wie JOBST und Juzo betonen hautfreundliche Materialien und ergonomisches Kleidungsdesign, um eine langfristige Tragfähigkeit zu gewährleisten. Darüber hinaus können navigierende regulatorische Anforderungen an medizinische Kompressionsgeräte und mikrochirurgische Verfahren für Hersteller komplex und zeitraubend sein
- Während die Gerätezulassungen und die chirurgische Standardisierung verbessert werden, bleibt der regulatorische Weg für neue pharmakologisch oder gerätebasierte Therapien streng, wodurch Kosten und Zeitlinien Hürden für Marktteilnehmer entstehen
- Die wahrgenommene Komplexität der Behandlung, laufende Wartungsanforderungen und mögliche Unannehmlichkeiten können die weit verbreitete Adoption behindern, insbesondere bei älteren Patienten oder denen mit eingeschränktem Zugang zu spezialisierten Pflegezentren
- Überwindung dieser Herausforderungen durch verbesserte Materialtechnologien, verstärkte Patientenerziehung, optimierte regulatorische Prozesse und laufende Produktinnovation werden für ein langfristiges Marktwachstum unerlässlich sein
Wie wird der Lymphedema Tarda Behandlungsmarkt segmentiert
Der Markt wird auf der Grundlage von Krankheit, Krankheit Schwere, Behandlung, Endverbraucher und Verteilungskanal segmentiert.
- Durch Krankheit
Auf Basis der Krankheit wird der globale Lymphödem-Terda-Behandlungsmarkt in primäres Lymphödem und sekundäres Lymphödem segmentiert. Das sekundäre Lymphödemsegment dominierte den Markt, angetrieben durch seine deutlich höhere Prävalenz weltweit, weitgehend verbunden mit Krebsbehandlungen, Traumata und chronisch venösen Erkrankungen. Weltweite Krebsinzidenz und verbesserte Überlebenschancen führen dazu, dass mehr Patienten eine späteingestellte lymphatische Dysfunktion entwickeln, die eine langfristige Therapie erfordert. Krankenhäuser und Onkologie-Zentren diagnostizieren häufig sekundäre Lymphödem, fahren stetige Nachfrage nach Kompressionskleidung, Geräte und Rehabilitationsdienstleistungen. Healthcare-Richtlinien priorisieren die Verwaltung von sekundären Lymphödem früh, weitere Zementierung seiner dominanten Anteil. Die Reimbursement-Strukturen für post-Krebs-Lymphödem unterstützen auch eine höhere Akzeptanz von Therapieprodukten und Systemen.
Das primäre Lymphödem-Segment wird erwartet, dass das schnellste Wachstum während der Prognosezeit, die durch eine bessere diagnostische Abbildung, verbesserte genetische Wahrnehmung und erweiterte klinische Bewertung von erblichen lymphatischen Erkrankungen. Da late-onset primäres Lymphödem häufiger erkannt wird, werden noch mehr Patienten frühzeitig im Behandlungskontinuum erfasst. Eine verstärkte Forschung zu angeborenen lymphatischen Anomalien treibt therapeutische Innovation an, insbesondere um aufstrebende Drogenmechanismen, die auf die Lymphangiogenese abzielen. Bewusstseinsinitiativen von seltenen Gruppen verbessern Referralraten an Fachleute und ermöglichen eine schnellere Diagnose. Das Segment profitiert auch von der wachsenden Arztausbildung und der erweiterten Verfügbarkeit von spezialisierten Physiotherapie-Programmen.
- Von der Krankheit Schwere
Auf der Grundlage der Krankheitsschwere wird der Markt in Stufe I, Stufe II und Stufe III segmentiert. Das Segment Stage II hielt den größten Marktanteil, unterstützt durch starke Diagnoseraten und den Punkt, an dem die meisten Patienten mit klinisch sichtbaren Schwellungen und Weichgewebeänderungen anwesend sind. Stufe II ist weithin als optimale Behandlungsphase anerkannt, wenn konservative Therapien und gerätebasierte Eingriffe den größten Nutzen bringen und eine breite Adoption treiben. Die Kompressionstherapie, die manuelle Lymphdrainage und die vollständige Dekongestive Therapie (CDT) werden in dieser Phase stark genutzt und tragen zur wiederkehrenden Umsatznachfrage bei. Mehr Einrichtungen sind ausgestattet, um Stage II-Patienten zu verwalten, die Anbieterkapazität zu stärken. Darüber hinaus ist die Rückzahlung für Stage II Therapien in vielen Regionen zugänglicher, weiter verstärkende Segment Dominanz.
Im Segment Stage I wird erwartet, dass die schnellste Wachstumsrate während der Prognosezeit beobachtet wird, die durch die zunehmende Betonung der Früherkennung bei Krebsüberlebenden und hochrisikobehafteten Patientengruppen verursacht wird. Steigende Anwendung von bildgebenden Techniken wie Lymphoscintigraphie undMRTLymphangiographie verbessert die Erkennung in frühen, reversiblen Phasen. Die zunehmende Einführung von präventiven Eingriffen einschließlich Frühkompressionstherapie unterstützt eine schnelle Segmenterweiterung. Patienten werden zunehmend über Frühsymptome erzogen, klinische Besuche und eine frühe Behandlung aufgenommen. Fernphysiotherapie-Programme und Selbstmanagement-Tools fahren auch frühestes Engagement. Da sich die Gesundheitssysteme auf eine wertbasierte Versorgung verlagern, wird die Intervention von Stage I zu einem Schwerpunktbereich.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in konservative Therapie, gerätebasierte Therapie, chirurgische Behandlung, andere Therapien und pharmakologische Behandlungen segmentiert. Das konservative Therapiesegment dominierte den Markt mit einem Marktanteil von 56,8%, unterstützt durch seinen Status als globaler Standard der Pflege für Lymphödem-Terda-Management. Vollständige dekongestive Therapie, manuelle Lymphdrainage und Kompressionskleidung bleiben die am weitesten vorgeschriebenen Interventionen. Diese Therapien sind zugänglich, nicht-invasive und einfach in Krankenhäusern, ambulanten Rehabilitationseinstellungen und Pflegeumgebungen einzusetzen. Langfristige Managementbedürfnisse bedeuten, dass Patienten immer wieder Kleidung und Accessoires kaufen und nachhaltige Einnahmen treiben. Starke klinische Vorliebe und strukturierte Richtlinien von Lymphologieverbänden verstärken den Einsatz konservativer Ansätze.
Das gerätebasierte Therapiesegment wird während der Prognosezeit am schnellsten wachsen, angetrieben durch Fortschritte in pneumatischen Kompressionspumpen, intelligenten verschleißfähigen Kompressionsgeräten und hauseigenen digitalen Systemen. Die zunehmende Patientenpräferenz für automatisierte, bequeme, hausbasierte Lösungen beschleunigt die Adoption. Neue Technologien bieten personalisierte Druckeinstellungen und Fernüberwachung, Verbesserung der Einhaltung und klinischen Ergebnisse. Der Anstieg der chronischen Krankheitsbedingungen und der alternden Bevölkerung erhöht die Notwendigkeit von Alternativen zur Behandlung von Heimen. Die Ausweitung der Erstattung für fortgeschrittene Kompressionsgeräte in ausgewählten Märkten fördert die Annahme. Starke Beweise, die einen verbesserten lymphatischen Fluss mit intermittierenden pneumatischen Kompression (IPC) zeigen, unterstützen ebenfalls ein schnelles Marktwachstum.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser, Spezialkliniken, Heimpflege-Einstellungen und Physiotherapie & Rehabilitationszentren segmentiert. Das Segment Spitäler dominierte den Markt, da Krankenhäuser weiterhin der Hauptpunkt für Diagnose, Inszenierung und multidisziplinäre Therapieplanung für Lymphödem-Terda bleiben. Onkologie-Abteilungen, vaskuläre Einheiten und Rehabilitationsteams arbeiten zusammen, um strukturierte Pflegewege zu liefern und einen stetigen Patientenzufluss zu gewährleisten. Krankenhäuser kaufen große Mengen von Kompressionskleidung, Geräten und chirurgische Werkzeuge, so dass sie starke Beschaffungskraft. Sie führen auch fortgeschrittene Prozeduren wie lymphovenöse Anastomose (LVA) und vaskuläre Lymphknotenübertragung durch und unterstützen eine höhere Therapieauslastung. Langzeit-Überwachungsprogramme für Krebsüberlebende tragen weiter zur wiederkehrenden Nachfrage bei. Krankenhäuser profitieren von starken Rückerstattungsvereinbarungen, die eine breite Behandlung Adoption unterstützen.
Das Segment Homecare-Einstellungen wird erwartet, dass das schnellste Wachstum während der Prognoseperiode beobachtet wird, was durch die steigende Annahme von Self-Management-Strategien und Heimnutzungskompressionstechnologie bedingt ist. Patienten suchen immer mehr bequeme, kostengünstige Optionen, die eine konsequente tägliche Therapie ohne klinische Besuche ermöglichen. Tragbare pneumatische Pumpen, intelligente Kompressionshülsen und entfernte Physiotherapie-Programme verwandeln hausbasierte Pflegemodelle. Die Alterungspopulationen und die höhere Prävalenz chronischer Ödeme beschleunigen den Übergang zur Heimbehandlung. Die Telegesundheitsintegration macht Patientenüberwachung und Therapieführung zugänglicher. Diese Faktoren tragen zusammen zu einer raschen Expansion des hausbasierten Lymphödemmanagements bei.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhausbeschaffung, Fachhändler, medizinische Versorgung und Direktverbraucher segmentiert. Das Krankenhaus-Beschaffungssegment hatte den größten Marktanteil, der durch den Massenkauf von Kompressionsbändern, Kleidungsstücken, Behandlungsgeräten und chirurgischen Versorgungen untermauert wurde. Krankenhäuser verwalten das höchste Patientenvolumen und benötigen eine kontinuierliche Nachfüllung für ambulante und ambulante Lymphödemprogramme. Krebsbehandlungszentren, insbesondere, halten Standard-Inventar für die Verwaltung von post-operativen oder strahlungsinduzierten Lymphödem. Starke Lieferantenkapitalpartnerschaften und ausgehandelte langfristige Verträge stabilisieren die Beschaffungsströme. Die Rückzahlungsausrichtung sorgt weiter für eine konsequente Übernahme von klinikbasierten Produkten.
Das Direct-to-Consumer-Segment ist darauf ausgerichtet, das schnellste Wachstum während der Prognosezeit zu bezeugen, das durch den steigenden Online-Verkauf von Kompressionsverschleiß, Heimgebrauchsgeräten und Therapie-Zubehör verursacht wird. Patienten bevorzugen zunehmend den Kauf direkt von Herstellern für garantierte Produkt-Authentizität und schnellere Lieferung. Digitale Gesundheitsplattformen bieten Beratung zur Größen- und Produktauswahl und fördern das Verbrauchervertrauen. Das Wachstum der Selbstverwaltungspraktiken und telesgesunde Follow-ups steigert auch das Online-Kaufverhalten. Direkte Kanäle helfen Herstellern, die Margen zu verbessern und den Patienten zu erweitern, beschleunigen die Adoption. Da das Bewusstsein weltweit ansteigt, wenden sich mehr Verbraucher an D2C-Plattformen für die bequeme, wiederkehrende Beschaffung von wichtigen Lieferungen.
Welche Region hält den größten Teil des Lymphödem Tarda-Behandlungsmarktes
- Nordamerika dominierte den Lymphödem-Terda-Behandlungsmarkt mit dem größten Umsatzanteil von 42% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattung Unterstützung und eine wachsende Anzahl spezialisierter Lymphödem-Behandlungszentren
- Patienten in der Region profitieren von etablierten Lymphologie-Programmen, der Verfügbarkeit von zertifizierten Lymphödem-Therapeuten, und breite Annahme von Kompressionskleidungen, pneumatischen Geräten und chirurgische Eingriffe in große Krankenhäuser und Spezialzentren
- Diese starke Aufnahme wird weiter unterstützt durch günstige Rückerstattungspolitik, hohe Gesundheitsausgaben und wachsende Patientenpräferenz für die frühe Diagnose und strukturiertes langfristiges Management, Positionierung Nordamerika als führendes Zentrum für die klinische Versorgung und Innovation in der Lymphödem-Terda-Behandlung
US Lymphedema Tarda Behandlung Markt Insight
Der US-Lymphödem-Terda-Behandlungsmarkt erfasste den größten Umsatzanteil in Nordamerika im Jahr 2025, angetrieben durch frühe Diagnosepraktiken, starke Fachverfügbarkeit und weit verbreitete Annahme fortschrittlicher Kompressions- und gerätebasierte Therapien. Patienten suchen zunehmend strukturierte Behandlungswege, einschließlich vollständiger Entlastungstherapie, pneumatischer Kompressionssysteme und aufstrebende mikrochirurgische Optionen. Die zunehmende Wahrnehmung von lymphatischen Störungen über Onkologie, Geriatrie und primäre Pflegeeinstellungen beschleunigt weiterhin die Nachfrage nach standardisierter Pflege. Die USA profitieren auch von starken Rückerstattungsrahmen und etablierten Lymphödem-Management-Programmen. Darüber hinaus trägt die Erweiterung der Integration von digitalen therapeutischen Werkzeugen und hausbasierten Managementgeräten maßgeblich zum Marktwachstum bei.
Europa Lymphedema Tarda Behandlung Markt Insight
Der europäische Lymphödem-Terda-Behandlungsmarkt für Lymphödem wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR expandiert, vor allem durch robuste klinische Richtlinien, umfassende Lymphologie-Netzwerke und starke Krankenhaus-basierte Einführung konservativer Therapien unterstützt. Der Anstieg der chronischen Krankheitsprävalenz, alternde Populationen und die Nachfrage nach hochstandardisierten rehabilitativen Pflegen fördern die Aufnahme fortgeschrittener Kompressionskleidungen und physiologische Behandlungsmodalitäten. Die europäischen Verbraucher werden zunehmend an klinisch validierte Therapien und strukturierte langfristige Symptommanagementprogramme herangezogen. Die Region erlebt starkes Wachstum in Krankenhäusern, Spezialkliniken und Rehabilitationszentren, mit Lymphödem-Diensten in neue und bestehende medizinische Infrastruktur integriert.
U.K. Lymphedema Tarda Behandlung Markt Insight
Der Lymphödem-Terda-Behandlungsmarkt von U.K. wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch die Ausweitung von gemeinschaftsbasierten Lymphödem-Diensten und verstärkte Konzentration auf chronisches Krankheitsmanagement gefördert wird. Die zunehmenden Bedenken hinsichtlich der verzögerten Lymphdiagnostik und der Erhöhung der Krebserkrankung sind ermutigend sowohl Krankenhäuser als auch Spezialzentren, umfassende Behandlungskonzepte zu übernehmen. Die Integration von digitalen Gesundheitswerkzeugen in die USA sowie eine starke NHS-Unterstützung für die Konservative Therapie soll die Marktakzeptanz weiter stimulieren. Der zunehmende Zugang von Patienten zu Kompressionskleidung, zertifizierten Therapeuten und hausbasierten Behandlungslösungen trägt ebenfalls zur stetigen Markterweiterung bei.
Deutschland Lymphedema Tarda Behandlung Markt Insight
Der deutsche Lymphödem-Terda-Behandlungsmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch ein starkes Bewusstsein für die lymphatische Gesundheit und die Nachfrage nach technologisch fortschrittlichen therapeutischen Lösungen getrieben wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands und die Betonung auf evidenzbasierte Rehabilitation fördern die Annahme hochwertiger Kompressionskleidung, gerätebasierte Therapie und mikrochirurgische Interventionen. Die Integration der Lymphödembehandlung mit breiteren Pflege- und chronischen Krankheitsprogrammen wird zunehmend verbreitet. Eine starke Vorliebe für klinisch validierte, langlebige und geduldig-freundliche Lösungen passt genau zu den lokalen klinischen Praxis- und Patientenerwartungen.
Asien-Pazifik Lymphedema Tarda Behandlung Markt Insight
Der asiatisch-pazifische Lymphödem-Terda-Behandlungsmarkt ist bereit, während der Prognosezeit am schnellsten CAGR zu wachsen, angetrieben durch steigende Gesundheitsinvestitionen, zunehmendes Bewusstsein für lymphatische Störungen, und den Zugang zu Physiotherapie und Rehabilitationsdienstleistungen. Länder wie China, Japan und Indien sehen ein rasches Wachstum der Nachfrage nach Kompressionstherapie, gerätebasierten Behandlungen und spezialisierten klinischen Dienstleistungen. Die wachsende Belastung von Krebs und chronischen Krankheiten in der Region beschleunigt die Therapieannahme. Darüber hinaus, da APAC erweitert seine Fertigungsfähigkeiten für Kompressionsprodukte und Heimpflege medizinische Geräte, Behandlung Erreichbarkeit und Zugänglichkeit verbessern sich in sowohl städtischen als auch halbstädtischen Gebieten.
Japan Lymphedema Tarda Behandlung Markt Insight
Der japanische Lymphödem-Terda-Behandlungsmarkt gewinnt aufgrund des fortgeschrittenen Gesundheitsökosystems, der starken Rehabilitationskultur und der zunehmenden Konzentration auf eine langfristige chronische Pflege an Dynamik. Japanische Patienten legen großen Wert auf Präzision, Komfort und klinisch validierte Behandlungsmethoden. Neben der Erweiterung intelligenter medizinischer Geräte steigt die Akzeptanz von Kompressionstherapie, Lymphdrainage und digitalen Überwachungstools. Darüber hinaus ist die alternde Bevölkerung Japans in der Lage, die Nachfrage nach leicht zu bedienenden, effektiven und hausfreundlichen Lymphödem-Management-Lösungen sowohl in Wohn- als auch in der klinischen Umgebung zu fördern.
Indien Lymphedema Tarda Behandlung Markt Insight
Der indische Lymphödem-Terda-Behandlungsmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, unterstützt von der wachsenden Gesundheitsinfrastruktur des Landes, dem zunehmenden Bewusstsein für lymphatische Erkrankungen und der wachsenden Investitionen in Physiotherapie- und Rehabilitationsdienstleistungen. Indien ist ein wichtiger Markt für Kompressionskleidung und gerätebasierte Therapien, mit zunehmender Adoption in Krankenhäusern, Spezialkliniken und Heimpflege-Einstellungen. Der Druck der Nation auf die digitale Gesundheit, zusammen mit erschwinglichen Behandlungsoptionen und starken lokalen Produktionsmöglichkeiten, beschleunigt die Marktdurchdringung. Darüber hinaus unterstützt die große Bevölkerung des Landes und die steigende chronische Krankheit weiterhin ein starkes langfristiges Marktwachstum.
Lymphedema Tarda Behandlung Markt Aktien
Die Lymphedema Tarda-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- taktische Medizin(US)
- BIO COMPRESSION SYSTEME(US)
- Lympha Presse(Israel)
- medi GmbH & Co. KG(Deutschland)
- SIGVARIS GROUP (Schweiz)
- Lohmann & Rauscher GmbH & Co. KG (Deutschland)
- Essity (Schweden)
- 3M (US)
- ConvaTec (USA)
- Devon Medizinprodukte (US)
- Huntleigh Healthcare (Schweden)
- ThermoTek Inc. (USA)
- Koya Medical (USA)
- Smith & Nephew (USA)
- Paul Hartmann AG (Deutschland)
- ImpediMed Ltd. (Australien)
- BiaCare Medical LLC (USA)
- Compression Dynamics, LLC (USA)
- S.r.l. (Italien)
- Wright Therapy Products (Deutschland)
Was sind die jüngsten Entwicklungen im globalen Lymphödem Tarda-Behandlungsmarkt
- Im September 2025 startete AIROS Medical eine erweiterte Größe Aufstellung seiner stumpfen Kompressionskleidungen, Einführung von inklusiveren Größenoptionen für Patienten mit größeren Körpertypen oder atypischen Quellungsverteilungen. Diese Verbesserung zielt darauf ab, die Unterschiede in der Lymphödempflege Zugänglichkeit zu reduzieren, indem mehr Patienten mit medizinisch notwendigen Kompressionssystemen richtig ausgestattet werden können
- Im April 2025 erhielt AIROS Medical die U.S. FDA 510(k) Freigabe für seine AIROS 8P pneumatische Kompressionsvorrichtung und fortgeschrittene kegelstumpfförmige Kleidung. Das System ist konzipiert, um Edema in den Beinen, Bauch, Hüften und unteren Rumpfbereichen zu behandeln, einen kritischen Schritt für Patienten mit komplizierten Lymphödemmustern, wie sie die Beckenregion betreffen. Die Clearance erweiterte das klinische Portfolio von AIROS und verbesserten Patientenzugang zur Mehrzonenkompressionstherapie
- Im Februar 2025 erweiterte Tactile Medical die kommerzielle Verfügbarkeit von Nimbl, um Lymphödeme mit niedrigerer Exterie (Phlebolymphödem) aufzunehmen. Diese Erweiterung markierte das erste Mal, dass das Gerät sowohl Arm- als auch Bein-Lymphödem in einer einzigen Plattform adressierte, was die Behandlungsabdeckung für eine deutlich größere Patientenbasis verbessert. Das Update ermöglichte auch den Klinikern eine einheitliche Gerätelösung für komplexe Multilimb-Fälle zu verschreiben
- Im Oktober 2024 startete Tactile Medical sein neues Nimbl pneumatisches Kompressionssystem für Lymphödem in der oberen Extremität. Die neue Plattform führte eine verbesserte Portabilität, verbesserte Druck-Lieferung Algorithmen, und leiser Betrieb, so dass zu Hause Therapie zugänglicher. Dieser Start verstärkte die Präsenz von Tactile Medical im nicht-invasiven Lymphödem-Management-Raum und erweiterte fortschrittliche, digital vernetzte Therapieoptionen für Patienten
- Im September 2024 erhielt die Nimbl-Plattform von Tactile Medical die PDAC-Codierung (HCPCS E0651) von den US-Zentren für Medicare & Medicaid Services (CMS). Diese Genehmigung erlaubt es, das Gerät unter Medicare zu verrechnen und zu erstatten, die Bereitstellungsmöglichkeit für Patienten deutlich zu erhöhen und eine breitere Akzeptanz bei Gesundheitsdienstleistern zu ermöglichen. Es ist eine der größten Erstattungsentwicklungen in den letzten Jahren für Lymphödem-Behandlungstechnologie
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











