


Marktsegmentierung für die Behandlung der Mandibularosteomyelitis nach Typ (akute und sekundäre chronische Osteomyelitis sowie primäre chronische Osteomyelitis), Symptomen (Fieber, Müdigkeit, Schmerzen, Schwellung und Rötung im Infektionsbereich), Behandlung (Steroide, Chemotherapeutika, Bisphosphonate, chirurgische Eingriffe), Ursache (Staphylokokken-Bakterien), Endnutzern (Kliniken, Krankenhäuser, Diagnosezentren, häusliche Pflege, Sonstige) und Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke) – Branchentrends und Prognose bis 2033
Was ist die globale Mandibular Osteomyelitis Behandlung Markt Größe und Wachstum Rate
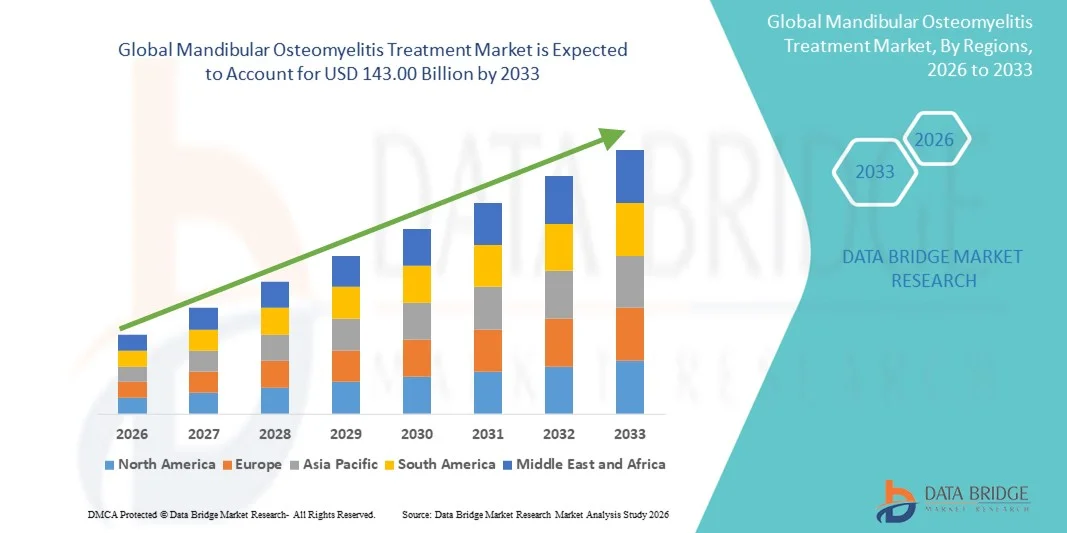
- Wie bei der Data Bridge Market Research Analyse wurde die weltweite Marktgröße für die Behandlung von Osteomyelitis bei89,05 Milliarden USD in 2025und wird voraussichtlich erreichen143.00 Milliarden USD bis 2033, beiCAGR von 6,10%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die steigende Prävalenz von oralen Infektionen, zunehmende Fälle von traumabedingten Kieferkomplikationen und die wachsende Nachfrage nach fortgeschrittenen zahnärztlichen und maxillofacial Behandlungen in Krankenhäusern und klinischen Einstellungen gefördert.
- Darüber hinaus treibt die zunehmende Sensibilisierung für die Frühdiagnose und das effektive Management von humandibulärer Osteomyelitis, kombiniert mit technologischen Fortschritten bei der Bildgebung, chirurgischen Eingriffen und antibiotischen Therapien, die Einführung von Mandibular Osteomyelitis-Behandlungslösungen an, wodurch das Wachstum der Industrie deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 89.05 Milliarden
- Voraussichtlicher Marktwert (2033):USD 143.00 Billion
- Wettervorhersage CAGR (2026–2033):6.10%
Was sind die großen Takeaways von Mandibular Osteomyelitis Behandlungsmarkt
- Mandibular Osteomyelitis Behandlung, umfasst fortgeschrittene chirurgische Eingriffe, gezielte Antibiotika-Therapien und unterstützende Pflege, ist immer wichtiger bei der Behandlung von schweren Kieferknochen-Infektionen und verwandten Komplikationen in Krankenhaus- und klinischen Einstellungen
- Die eskalierende Nachfrage nach Mandibular Osteomyelitis Behandlung wird in erster Linie durch die steigende Prävalenz von oralen Infektionen, Trauma-Fällen und einen zunehmenden Fokus auf Frühdiagnose und effektive Behandlungsstrategien zur Vermeidung langfristiger Komplikationen
- Nordamerika dominierte den mandibulären Osteomyelitis-Behandlungsmarkt mit dem größten Umsatzanteil von 43.00% im Jahr 2025, gekennzeichnet durch etablierte Gesundheitsinfrastruktur, hohe Annahme fortgeschrittener zahnärztlicher und maxillofacial Behandlungsmodalitäten, und die starke Präsenz von wichtigen Pharma- und Medizinprodukten-Unternehmen, wobei die USA durch die Ausweitung der klinischen Forschung, Krankenhaus-basierte Therapien und die Annahme innovativer Behandlungsprotokolle erhebliches Wachstum erfahren
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Markt für die Behandlung von Osteomyelitis während der Prognosezeit aufgrund der steigenden Gesundheitsinvestitionen, der steigenden Prävalenz von oralen und maxillofacial Infektionen, der Expansion spezialisierter Kliniken und der Verbesserung der Gesundheitsinfrastruktur in Schwellenländern
- Das Segment Staphylococcus Bacteria dominierte den Markt, was im Jahr 2025 52,7% Umsatz ausmachte, was aufgrund seiner hohen Prävalenz bei posttraumatischen und postoperativen Mandibularinfektionen zu verzeichnen war.
Report Scope und Mandibular Osteomyelitis Behandlung Marktsegmentierung
|
Attribute |
Mandibular Osteomyelitis Behandlung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Mandibular Osteomyelitis Behandlungsmarkt
Verbesserte Patientenergebnisse durch erweiterte Behandlungsmodalitäten
- Ein signifikanter und beschleunigter Trend im globalen Mandibular-Osteomyelitis-Behandlungsmarkt ist die zunehmende Annahme fortschrittlicher chirurgischer Techniken, gezielter antimikrobieller Therapien und umfassender postoperativer Pflegeprotokolle. Diese Verbesserungen erhöhen die Patientenergebnisse erheblich und reduzieren die Morbidität mit schweren Infektionen der Körperhaltung.
- So ermöglicht die Verwendung von hyperbarischer Sauerstofftherapie (HBOT) neben Kombinations-Antibiotika-Regime die Kliniker, nekrotische Knochengewebe effektiver zu verwalten, die Infektion Recurrence zu reduzieren und Heilung zu beschleunigen. In ähnlicher Weise ermöglichen minimalinvasive chirurgische Abbaumethoden eine präzise Entfernung von infiziertem Gewebe, während die Erhaltung gesunder Körperstrukturen, die Patienten verbesserte Erholung Erfahrungen
- Integration von bildgebenden Technologien wie 3D-CT-Scans und MRT in die Behandlungsplanung ermöglicht eine genauere Identifizierung von Infektionserscheinungen, chirurgische Eingriffe und eine optimierte antimikrobielle Therapieauswahl
- Mikrobiologische Untersuchungen und eine schnelle Kulturanalyse erleichtern die sofortige klinische Entscheidungsfindung, ermöglichen eine rechtzeitige Initiierung von gezielten Antibiotika und reduzieren die Abhängigkeit von breit angelegten Therapien
- Dieser Trend zu genaueren, zeitnahen und integrierten Behandlungsansätzen ist die grundsätzliche Neuformulierung der klinischen Erwartungen für das Mandibular Osteomyelitis Management. Infolgedessen übernehmen spezialisierte Zentren multidisziplinäre Pflegeprotokolle mit Maxillofacial Chirurgen, Infektionskrankheiten Spezialisten und Radiologen, um eine umfassende Patientenversorgung zu gewährleisten
- Die Nachfrage nach verbesserten Behandlungsprotokollen, Früherkennungsstrategien und multidisziplinärer Intervention wächst rasant über Krankenhäuser, Spezialkliniken und Forschungseinrichtungen, da Gesundheitsdienstleister zunehmend die Reduzierung von Komplikationen und die Verbesserung der Lebensqualität für betroffene Patienten priorisieren
Was sind die Haupttreiber des Mandibular Osteomyelitis Behandlungsmarktes
Fahrer
Fokus auf Frühdiagnose und minimalinvasive Therapien
- Die zunehmende Betonung auf die Früherkennung von mandibulären Infektionen, kombiniert mit Fortschritten in diagnostischen Abbildungs- und Labortechniken, ist ein wesentlicher Trend, das verbesserte Patientenmanagement vorantreibt
- Zum Beispiel nehmen Krankenhäuser zunehmend schnelle mikrobiologische Untersuchungen und fortgeschrittene bildgebende Modalitäten an, um Infektionen in früheren Stadien zu identifizieren, so dass zeitnahe Eingriffe vor schweren Knochennekrosen auftreten.
- Minimal invasive chirurgische Eingriffe, einschließlich lasergestützter Trümmerung und Ultraschall-Knochenschnitt, werden zunehmend verwendet, um Gewebeschäden zu begrenzen und Funktionsergebnisse zu verbessern
- Integration einer umfassenden postoperativen Versorgung, einschließlich gezielter antimikrobieller Therapie, Schmerzmanagement und ernährungsphysiologischer Unterstützung, erhöht die Patientenrettung und reduziert die Krankenhausaufenthaltszeit
- Diese Trends werden durch das zunehmende Bewusstsein der Kliniker und Patienten hinsichtlich der Bedeutung der Frühintervention und der langfristigen Vorteile optimierter Behandlungsprotokolle unterstützt.
- Die Annahme standardisierter klinischer Leitlinien und evidenzbasierter Behandlungspfade gestaltet das Marktwachstum weiter und gewährleistet einheitliche Patientenergebnisse
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkter Zugang zu spezialisierter Pflege
- Die hohen Kosten, die mit fortgeschrittenen chirurgischen Eingriffen, Langzeit-Krankheitskliniken und spezialisierten antimikrobiellen Therapien verbunden sind, stellen eine bedeutende Herausforderung für eine breitere Marktannahme dar, insbesondere in Niedrig- und Mitteleinkommensregionen
- Ein begrenzter Zugang zu spezialisierten Maxillofacial Chirurgen, Infektions-Krankheitsexperten und modernen diagnostischen Einrichtungen in bestimmten Regionen kann die Behandlung, die Erhöhung der Patientenmorbidität und die Gesundheitsbelastung verzögern
- Im Jahr 2024 berichtete eine Studie, die im ländlichen Indien durchgeführt wurde, aufgrund der Unverfügbarkeit von geschulten Maxillofacial Chirurgen, die zu einer längeren Infektion und zu erhöhten Komplikationsraten führten, Verzögerungen bei chirurgischen Eingriffen bei den Menschendibulären Osteomyelitispatienten.
- Die Bewältigung dieser Herausforderungen erfordert die Entwicklung von kostengünstigen Behandlungsprotokollen, die breitere Verbreitung von diagnostischen Fähigkeiten und die Schulung von Gesundheitspersonal, um komplexe Infektionen effizient zu verwalten
- Die verlängerte Regenerationsdauer und der Bedarf an multidisziplinären Eingriffen können auch als Barriere für die Patientenkonformität und das zeitnahe Management wirken
- Während staatliche und private Gesundheitsinitiativen den Zugang allmählich verbessern, begrenzt die Lücke in der Verfügbarkeit spezialisierter Behandlungsoptionen die Marktdurchdringung in Schwellenländern
- Überwindung dieser Herausforderungen durch Investitionen in Infrastruktur, medizinisches professionelles Training und erschwingliche therapeutische Lösungen wird für ein nachhaltiges Wachstum des Mandibular Osteomyelitis Behandlungsmarktes entscheidend sein
Wie wird der Mandibular Osteomyelitis Behandlungsmarkt segmentiert
Der Markt wird auf der Grundlage von Arten, Symptomen, Behandlung, Ursache, Endverbraucher und Verteilungskanal segmentiert.
- Nach Arten
Der Mandibular Osteomyelitis Behandlungsmarkt wird auf Basis von Typen in Akute und sekundäre chronische Osteomyelitis und primäre chronische Osteomyelitis segmentiert. Das Segment Acute und sekundäre chronische Osteomyelitis dominierte den Markt mit einem Umsatzanteil von 47,3 % im Jahr 2025, der durch seine hohe Prävalenz bei posttraumatischen Infektionen, dentalen Prozeduren und systemischen Komorbiditäten getrieben wurde. Dieses Segment zeichnet sich durch schnelles Einsetzen und Fortschreiten der Infektion aus, was eine sofortige klinische Intervention erfordert. Krankenhäuser und Kliniken priorisieren häufig die frühzeitige Diagnose und das aggressive Management durch intravenöse Antibiotika und unterstützende Therapien, wodurch erhebliche Einnahmen erzielt werden. Das weit verbreitete Bewusstsein für die Komplikationen, die sich durch eine verzögerte Behandlung, wie Knochen-Nekrose und Abszessbildung, ergeben, verstärkt die Segmentherrschaft. Akute Infektionen erfordern häufige Überwachung und beinhalten oft mehrere Behandlungsmodalitäten, einschließlich Steroide, Chirurgie und Chemotherapeutika. Erstarkende Forschungs- und Diagnosefortschritte, wie fortgeschrittene Bildverarbeitungs- und Labortests, Verbesserung der Nachweis- und Behandlungseffizienz, Steigerung der Krankenhausauslastung. Die Präsenz hochrisikoreicher Patientenpopulationen, einschließlich Diabetiker und immunkompromisierte Personen, sorgt für eine anhaltende Marktnachfrage. Versicherungs- und Gesundheitsversorgung für akute Osteomyelitisbehandlung erhöhen die Adoptionsraten. Präventive Protokolle in zahnärztlichen und chirurgischen Eingriffen tragen auch zur Früherkennung und Umsatzerstellung bei. Klinische Leitlinien unterstreichen sofortige Interventionen und erhöhen den gesamten Marktanteil. Krankenhäuser mit gut ausgestatteten Notfall- und Dentaleinheiten nehmen weiterhin Best Practices für die Verwaltung von akuten Fällen an. Die Einführung von Kombinationstherapiestrategien verbessert die Behandlungsergebnisse und stärkt die Marktführerschaft.
Das Segment Primäre chronische Osteomyelitis wird voraussichtlich die schnellste CAGR von 19,1 % von 2026 bis 2033 bezeugen, die weitgehend von den komplexen, langfristigen Behandlungsanforderungen und der zunehmenden Prävalenz in alternden Populationen angetrieben wird. Chronische Fälle erfordern oft eine Kombination aus Chirurgie, Bisphosphonate und längeren chemotherapeutischen Regimen, was zu höheren Einnahmen pro Patient führt. Krankenhäuser und Spezialzahnzentren investieren zunehmend in fortschrittliche Bildgebungstechnologien und chirurgische Ausrüstung, um diese komplexen Fälle zu verwalten. Die Früherkennung wird durch verbesserte Diagnoseprotokolle, einschließlich MRT und Labortests, erleichtert. Chronische Osteomyelitis Fälle sind häufiger bei Patienten mit Komorbiditäten, einschließlich Diabetes und Immunerkrankungen, die Einführung umfassender Behandlungspläne. Die fortschreitende Forschung in der Osteomyelitis pathogenesis unterstützt die Entwicklung gezielter Therapien und fördert das Marktwachstum. Das Segment profitiert von höheren Versicherungsrückerstattungen für komplexe Fälle und ermutigt Krankenhäuser, die Behandlungskapazität zu erweitern. Patienten-Bewusstsein Kampagnen betonen die Bedeutung der frühen Intervention, Verbesserung der Behandlung Einhaltung. Die zunehmende Nachfrage nach hauseigenen Gesundheits- und Nachsorgeleistungen unterstützt auch das rasante Wachstum des Segments. Das Segment sieht eine steigende Annahme von Kombinationsbehandlungsstrategien zur Verringerung der Rekursionsraten und zur Verbesserung der klinischen Ergebnisse. Krankenhaus- und Diagnosezentrumskollaborationen optimieren die Behandlungsabläufe, verbessern Effizienz und Umsatz. Die chronische Beschaffenheit der Bedingung gewährleistet eine anhaltende Nachfrage nach langfristigen pharmazeutischen Eingriffen. Fortgeschrittene chirurgische Eingriffe, einschließlich Knochentransplantationen und rekonstruktive Verfahren, tragen wesentlich zur Markterweiterung bei.
- Von den Symptomen
Auf der Grundlage von Symptomen wird der Markt in Fieber, Müdigkeit, Schmerzen, Schwellungen und Rötung über den Bereich der Infektion segmentiert. Das Schmerzsegment dominierte den Markt, was 42,8% Umsatz im Jahr 2025, da Schmerz das unmittelbarste und spürbare Symptom ist, das Patienten dazu veranlasst, klinische Aufmerksamkeit zu suchen. Krankenhäuser und Kliniken melden einen hohen Patientenzufluss aufgrund lokalisierter Körperschmerzen, was die Diagnose- und Therapieinitiation beschleunigt. Schmerzmanagement beinhaltet oft Analgetika, Steroide und adjunct Therapien und trägt zu den gesamten Markteinnahmen bei. Das Segment profitiert von einer verstärkten Sensibilisierung bei Zahnärzten und Gesundheitsdienstleistern, um Schmerzen sofort anzusprechen, um Fortschritte zu verhindern. Chronische und akute Osteomyelitis-Patienten berichten Schmerzen, die Wiederholung von Krankenhausbesuchen und Folgeuntersuchungen antreiben. Frühe Behandlung von Schmerzen hilft, Komplikationen wie Abszessbildung und Knochennotiz zu mildern. Schmerzsymptome korrelieren oft mit Schwellung und Rötung, wodurch eine schnellere klinische Diagnose und Intervention ermöglicht wird. Behandlung Regimen, die auf Schmerzlinderung ausgerichtet sind, ergänzen primäre Therapien wie Antibiotika oder chirurgische Eingriffe. Schmerzorientierte Therapien erhöhen die Nachfrage nach pharmazeutischen Produkten und Krankenhausdienstleistungen. Telegesundheitsplattformen unterstützen auch die Frühbewertung von Schmerzsymptomen, die Patientenversorgung beschleunigen. Krankenhäuser implementieren Schmerzmanagement-Protokolle im Rahmen umfassender Behandlungspläne. Die Patientenerziehung zur Symptomerkennung erhöht zeitnahe Krankenhausbesuche. Die steigende Prävalenz postchirurgischer und posttraumatischer Infektionen verstärkt die Segmentherrschaft weiter.
Das Quellsegment wird voraussichtlich die schnellste CAGR von 17,6% von 2026 bis 2033 erleben, die von ihrer Rolle als ein frühes und visuell nachweisbares Infektionszeichen angetrieben wird. Schwellung fordert Patienten auf, dringende Sorgfalt zu suchen, beschleunigt die Annahme von diagnostischen Tests und Behandlung Interventionen. Krankenhäuser und diagnostische Zentren nutzen zunehmend fortschrittliche Bildgebungstechniken, um das Ausmaß der Schwellung und Gewebebeteiligung zu bewerten. Swelling-Management erfordert oft Kombinationstherapien, einschließlich Steroide, Chirurgie und Antibiotika, Verbesserung der Markteinnahmen. Das Segment profitiert von öffentlichen Bewusstseinskampagnen, die die Bedeutung der frühen Symptomerkennung hervorheben. Zahn- und Chirurgie-Kliniken betonen das schnelle Management der Schwellung, um systemische Infektion zu verhindern. Fortgeschrittene Protokolle für entzündungshemmende Behandlung und lokalisierte Intervention werden in hochvolumigen Zentren angenommen. Steigende Prävalenz von Komorbiditäten, die Schwellungen, wie Diabetes und Immunerkrankungen, Kraftstoffe Marktwachstum. Swelling-Monitoring unterstützt langfristige Nachsorge und fördert die Annahme von Gesundheitsversorgung im Haus. Die zunehmende Zusammenarbeit zwischen Krankenhäusern und Spezialkliniken verbessert den Patientenzugang zur Behandlung. Krankenhäuser nutzen Schwellungssymptome zu Triage und priorisieren Pflege effizient. Frühe Erkennung von Schwellungen verbessert die Behandlungsergebnisse und reduziert Rezidiv. Das Segment wird weiter von technologischen Fortschritten in nicht-invasiven Abbildungswerkzeugen zur Entzündungsbeurteilung angetrieben.
- Durch Behandlung
Auf Basis der Behandlung wird der Markt in Steroide, Chemotherapeutika, Bisphosphonate und Chirurgie segmentiert. Das Segment Steroide dominierte den Markt, mit 48,1% Umsatz in 2025, aufgrund ihrer Wirksamkeit bei der Verringerung von Entzündungen und Schmerzen in akuten und chronischen Mandibulären Osteomyelitis Fälle. Steroide werden häufig in Verbindung mit Antibiotika und chirurgische Eingriffe verschrieben, erhöhen Markteinnahmen. Krankenhäuser und Kliniken verlassen sich auf Steroidtherapie, um Entzündungen zu verwalten, Gewebeschäden zu verhindern und den Patientenkomfort zu verbessern. Klinische Richtlinien betonen die frühe Steroid-Administration, um antimikrobielle Therapie zu ergänzen. Das Segment profitiert von einer kontinuierlichen Entwicklung neuer Formulierungen und Liefermechanismen. Steroide sind weit verbreitet über Krankenhaus-Apotheken, Einzelhandelsgeschäfte und Online-Kanäle, die breite Annahme unterstützen. Reimbursement-Richtlinien für Krankenhaus-verwaltete Steroide verbessern die Nutzung. Die schnelle Symptomrelief von Steroiden fördert die Einhaltung und Verbesserung der Patientenergebnisse. Spezialisten Zahnkliniken und maxillofacial Zentren routinemäßig Steroide in Behandlung Regimen. Krankenhäuser investieren in Trainingsprogramme für Ärzte und Krankenschwestern, um Steroidtherapie zu optimieren. Das öffentliche Bewusstsein für das entzündliche Management erhöht die Nachfrage. Erstarkende Forschung über Steroid-Kombination Therapien verbessert Wirksamkeit. Krankenhäuser und Apotheken profitieren von der Massenbeschaffung und tragen zur Segmentherrschaft bei.
Das operative Segment wird erwartet, dass die schnellsten CAGR von 18,4% von 2026 bis 2033, angetrieben durch zunehmende Auftreten von schweren Osteomyelitis, die Ablagerung oder rekonstruktive Verfahren erfordern. Chirurgische Intervention ist oft die endgültige Therapie für chronische oder feuerfeste Fälle, was zu hohen Krankenhauseinnahmen führt. Krankenhäuser und spezialisierte chirurgische Zentren investieren in fortgeschrittene operative Ausrüstung und Ausbildung, um die Patientenergebnisse zu verbessern. Das Segment profitiert von der wachsenden Anzahl von Zahn- und Kieferchirurgen weltweit. Versicherungen Deckung und Erstattung für komplexe Operationen Unterstützung Adoption. Die laufende Forschung zu minimalinvasiven und rekonstruktiven Techniken treibt schnellere Verfahrensannahme an. Chirurgische Intervention sorgt für langfristiges Management und reduziert Recurrence, zunehmende Nachsorgeeinnahmen. Krankenhäuser integrieren Chirurgie mit Nebentherapien wie Steroide und Antibiotika für umfassende Pflege. Das Bewusstsein der Patienten über die Risiken unbehandelter Osteomyelitis-Brennstoffe zu erhöhen, erfordert eine frühzeitige chirurgische Intervention. Die Zusammenarbeit zwischen Krankenhäusern und diagnostischen Zentren erleichtert die vorchirurgische Planung und genaue Bewertung. Tele-Gesundheitsberatung hilft bei der effizienten Testung chirurgischer Fälle. Schulungsprogramme und Weiterbildung für Chirurgen unterstützen das Wachstum. Technologische Fortschritte, wie 3D-Bildgebung und chirurgische Navigation, verbessern die Segmentannahme.
- Von wegen
Auf Grund der Ursache wird der Markt in Staphylococcus Bacteria segmentiert. Das Segment Staphylococcus Bacteria dominierte den Markt, was im Jahr 2025 52,7% Umsatz ausmachte, was aufgrund seiner hohen Prävalenz bei posttraumatischen und postoperativen Mandibularinfektionen zu verzeichnen war. Krankenhäuser und Kliniken führen oft Kulturtests und Sensitivitätsanalysen durch, um gezielte Antibiotikatherapie zu führen und den Marktaufwand zu verbessern. Das Segment profitiert von weit verbreiteten Bewusstseins- und Diagnosefähigkeiten, um Staphylococcus-bezogene Infektionen sofort zu identifizieren. Die Behandlung beinhaltet oft Kombinationstherapie, einschließlich Antibiotika, Steroide und chirurgische Eingriffe. Die laufende Forschung zu Staphylococcus virulence-Faktoren unterstützt die Entwicklung fortschrittlicher therapeutischer Strategien. Infektionskontrollprotokolle von Krankenhäusern priorisieren das Management von Staphylococcus-Infektionen. Öffentliche Gesundheitskampagnen betonen die Hygiene und die postchirurgische Versorgung, um die Ausbreitung von Bakterien zu reduzieren. Labortests und bildgebende Integration unterstützen genaue Diagnose und effektives Management. Krankenhaus-Apotheke-Beschaffung von Antibiotika auf Staphylococcus zielt verbessert die Einnahmen. Das Segment wird durch zunehmende Widerstandstrends weiter gestärkt, was fortschrittliche Behandlungsoptionen erfordert. Sensibilisierungsprogramme für Zahnärzte und Kieferchirurgen tragen zur schnellen Anerkennung bei. Krankenhäuser nehmen frühe Interventionsprotokolle an, um Komplikationen und Wiederauftreten zu minimieren.
- Von End-Users
Auf Basis von Endverbrauchern wird der Markt in Kliniken, Krankenhäuser, Diagnosezentren, Heimgesundheit und andere segmentiert. Das Segment Spitäler dominierte den Markt, mit 50,3% Umsatz im Jahr 2025, aufgrund ihrer Fähigkeit, umfassende Betreuung einschließlich Diagnose, Chirurgie und Post-operative Management. Krankenhäuser sind mit fortschrittlichen bildgebenden, Labor und chirurgischen Einrichtungen ausgestattet, um eine effektive Behandlung zu gewährleisten. Kombinationstherapie-Protokolle und intensive Pflegeunterstützung erhöhen den Krankenhausumsatz. Krankenhäuser sind primäre Behandlungszentren für akute und schwere chronische Fälle. Versicherungsrückerstattungsrichtlinien bevorzugen Krankenhauspflege, zunehmende Adoption. Krankenhäuser halten einen hohen Patientenzufluss durch Notaufnahmen und Referralnetzwerke. Die steigende Prävalenz der Komorbiditäten sorgt für eine konsequente Nachfrage. Die Annahme technologischer Fortschritte, wie Bildgebung und chirurgische Navigation, unterstützt das Wachstum. Spezialisierte Abteilungen behandeln komplexe Mandibular Osteomyelitis Fälle effizient. Die Integration von Krankenhäusern mit Diagnosezentren verbessert die Behandlungsergebnisse. Regierungsprogramme und klinische Richtlinien verstärken die Krankenhausherrschaft. Der zentralisierte Pflege- und multidisziplinäre Ansatz der Krankenhäuser hält Marktführerschaft.
Das Home Healthcare-Segment wird voraussichtlich die schnellste CAGR von 19,5% von 2026 bis 2033 bezeugen, die durch die zunehmende Patientenpräferenz bei der Heimnachsorge und der postchirurgischen Überwachung getrieben wird. Fernüberwachung, Telefon-Gesundheitsberatung und Heimlieferung von Medikamenten beschleunigen die Annahme. Home Healthcare sorgt für Komfort, reduziert Krankenhausbesuche und verbessert die Einhaltung der Behandlung. Das zunehmende Bewusstsein bei Patienten über die Vorteile der hausbasierten Pflege unterstützt das Segmentwachstum. Die Integration der Heimversorgung mit Krankenhaus- und Diagnosediensten verbessert die Kontinuität der Pflege. Erweiterte Überwachungsgeräte ermöglichen eine zeitnahe Erkennung von Komplikationen. Die Versicherungsdeckung für Heimversorgungsdienste erleichtert die Übernahme. Patienten mit Mobilitätszwängen profitieren insbesondere von einer hausbasierten Nach- und Behandlung. Telemedicine Adoption fördert die frühe Symptom Berichterstattung und Management. Home Healthcare-Anbieter arbeiten mit Kliniken für das Medikamentenmanagement zusammen. Bildungsprogramme für Pflegepersonen verbessern die Servicequalität. Das Wachstum der chronischen Osteomyelitis-Fälle erfordert die Nachfrage nach hausbasierten Interventionen. Hausgesundheit reduziert die Krankenhausbelastung bei gleichzeitiger Pflege hochwertiger Patienten.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt, mit 48,9% Umsatz im Jahr 2025, aufgrund der sofortigen Verfügbarkeit von kritischen Medikamenten wie Antibiotika, Steroide und Nebentherapie-Agenten. Krankenhaus-Apotheken sorgen für ununterbrochene Versorgung bei Notbehandlungen. Bulk-Beschaffung und zentralisiertes Inventarmanagement verbessern die Segmentherrschaft. Politiken zur Unterstützung der Drogenverfügbarkeit für Hochrisikopatienten verstärken die Adoption. Krankenhaus-Apotheke-Integration mit klinischen Abteilungen sorgt für eine rechtzeitige Behandlung Lieferung. Krankenhäuser halten strategische Partnerschaften mit Pharmaunternehmen für eine konsequente Drogenversorgung. Fortgeschrittene Pharmazie-Systeme unterstützen eine genaue Bestandsverfolgung und Dosierung. Versicherungen und öffentliche Gesundheitsversorgung fördern die Nutzung von Krankenhaus-Apotheken. Hospital Apotheken bieten Kombinationstherapien in einer kontrollierten Einstellung, Verbesserung der Ergebnisse. Das Personaltraining sorgt für eine korrekte Dosierung und Patientensicherheit. Krankenhäuser nutzen hauseigene Apotheken zur Kostenkontrolle und Qualitätssicherung. Notfallvorbereitungsprotokolle betonen die Bereitschaft der Krankenhauspharmazie. Krankenhaus Apotheken bleiben der primäre Kanal für kritische Medikamente Zugang.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 bezeugen, die durch die zunehmende Einführung von E-Beschreibungen, Telefon-Gesundheitsberatungen und die Heimlieferung von Medikamenten angetrieben wird. Online-Plattformen verbessern die Zugänglichkeit, insbesondere für Patienten in abgelegenen oder unterbewahrten Regionen. Die Integration mit Krankenhaus- und Diagnosesystemen sorgt für eine rechtzeitige Erfüllung vorgeschriebener Behandlungen. Digitale Tools, wie mobile Apps und Erinnerungen, verbessern die Therapietreue. Online-Apotheken erweitern geographische Reichweite, bietet Zugang zu Spezial-Drogen nicht vor Ort verfügbar. Abonnement-Services und wiederholte Lieferoptionen unterstützen Patientenbequemlichkeit. Kalt-Ketten-Logistik und fortschrittliche Verpackungen verbessern die Drogensicherheit. Online-Apotheken arbeiten mit Kliniken und Krankenhäusern für ein nahtloses Medikamentenmanagement zusammen. Patientenbewusstsein Kampagnen markieren Online-Bequemlichkeit, Fahr Adoption. Versicherungs- und Rückzahlungsrichtlinien bieten nach und nach die Online-Medikament-Lieferung an. Schnelle Lieferung und Bequemlichkeit appellieren an chronische Pflege Patienten. E-Commerce Wachstum und Internetdurchdringung beschleunigen Markterweiterung. Die Fähigkeit der Online-Apotheken, kritische Medikamente effizient zu liefern, sorgt für ein anhaltendes Wachstum.
Welche Region hält den größten Teil des Mandibular Osteomyelitis-Behandlungsmarktes
- Nordamerika dominierte den Markt für die Behandlung von Osteomyelitis mit dem größten Umsatzanteil von 43.00% im Jahr 2025
- Gefördert durch eine etablierte Gesundheitsinfrastruktur, hohe Annahme von fortgeschrittenen zahnärztlichen und maxillofacial Behandlung Modalitäten, und eine starke Präsenz von wichtigen Pharma- und Medizinprodukten Unternehmen
- Der Markt führt den regionalen Markt durch die Ausweitung von klinischen Forschungsinitiativen, Krankenhaus-basierten Therapien und die Einführung innovativer Behandlungsprotokolle, einschließlich Kombinations-Antibiotikum-Therapie und chirurgischer Abbautechniken.
US Mandibular Osteomyelitis Behandlung Markt Insight
Der US-Mandibular Osteomyelitis-Behandlungsmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch umfangreiche klinische Studien, hohe Gesundheitsausgaben und die Annahme fortschrittlicher diagnosischer Bildgebungen wie CT-Scans und MRT verursacht wurde. Krankenhäuser und spezialisierte Kliniken implementieren zunehmend Kombinationstherapien, personalisierte Behandlungspläne und postoperative Pflegeprotokolle zur Verbesserung der Erholungsraten. Staatliche Unterstützung für die orale Gesundheitsforschung und starke Zusammenarbeit zwischen medizinischen Einrichtungen und Pharmaunternehmen fördern das Marktwachstum.
Europa Mandibular Osteomyelitis Behandlung Markt Insight
Der Markt für die Behandlung von Osteomyelitis in Europa soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der vor allem durch eine zunehmende Inzidenz von zahnärztlichen und maxillofacialen Infektionen, ein zunehmendes Bewusstsein für die Frühdiagnose und die Verfügbarkeit fortgeschrittener therapeutischer Lösungen verursacht wird. Länder wie Deutschland, die USA und Frankreich erleben eine signifikante Annahme chirurgischer Eingriffe, hyperbarer Sauerstofftherapie und Kombinationsdrogen. Das Wachstum wird auch von staatlichen Initiativen unterstützt, die die Mundgesundheit, die moderne Krankenhausinfrastruktur fördern und den Zugang zu spezialisierten Pflegezentren verbessern.
U.K. Mandibular Osteomyelitis Behandlung Markt Insight
Der US-amerikanische Mandibular Osteomyelitis-Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch steigende Fälle von oralen Infektionen, zunehmendes zahnärztliches Bewusstsein und wachsende Annahme von intravenösen Antibiotika und chirurgischen Behandlungen getrieben wird. Die Erweiterung spezialisierter Kliniken, die Investition in die Gesundheitsinfrastruktur und die Integration moderner diagnosischer Bildgebung unterstützen verbesserte Behandlungsergebnisse und einen höheren Patientenzugang zur Qualitätsversorgung.
Deutschland Mandibular Osteomyelitis Behandlungsmarkt Insight
Der deutsche Mandibular Osteomyelitis-Behandlungsmarkt wird voraussichtlich während der Prognoseperiode deutlich ausbauen, die durch hohe Gesundheitsstandards, steigendes Bewusstsein für maxillofacial Infektionen und die Annahme neuartiger Behandlungsprotokolle einschließlich Bisphosphonate und chirurgische Eingriffe bedingt ist. Das Vorhandensein fortgeschrittener Krankenhäuser und Forschungseinrichtungen, verbunden mit Initiativen zur Verbesserung der Frühdiagnose und Interventionsstrategien, verstärkt das Marktwachstum in klinischen und Krankenhauseinstellungen weiter.
Asien-Pazifik Mandibular Osteomyelitis Behandlung Markt Insight
Der asiatisch-pazifische Mandibular Osteomyelitis-Behandlungsmarkt wird voraussichtlich während der Prognosezeit auf dem schnellsten CAGR wachsen, angetrieben durch steigende Gesundheitsinvestitionen, steigende Prävalenz von oralen und maxillofacial Infektionen, Erweiterung von spezialisierten Kliniken und Verbesserung der Gesundheitsinfrastruktur in Schwellenländern wie China, Indien und Japan. Die Region profitiert von der zunehmenden Annahme fortschrittlicher Diagnostik- und Behandlungsmodalitäten, verbunden mit einem zunehmenden Fokus auf geduldig-zentrische Pflege und Frühintervention.
Japan Mandibular Osteomyelitis Behandlung Markt Insight
Der japanische Markt für die Behandlung von Osteomyelitis beobachtet ein stetiges Wachstum aufgrund des hohen Bewusstseins für die Mund- und Gesichtsgesundheit, der steigenden Fälle von Infektionen und fortgeschrittenen Behandlungseinrichtungen. Das etablierte Gesundheitssystem des Landes unterstützt die Einführung von Kombinations-Antibiotikum-Therapie, chirurgische Eingriffe und postoperative Überwachung, die Verbesserung der Patientenergebnisse in klinischen und Krankenhauseinstellungen.
China Mandibular Osteomyelitis Behandlung Markt Insight
Der China-Mandibular-Osteomyelitis-Behandlungsmarkt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, der auf steigende Gesundheitsausgaben, wachsende Inzidenz von oralen und maxillofacial Infektionen und Erweiterung spezialisierter Krankenhäuser und Kliniken zurückzuführen ist. Die zunehmende Verfügbarkeit fortgeschrittener Diagnosetechniken, Kombinationstherapien und chirurgische Eingriffe sowie staatliche Initiativen zur Stärkung der Gesundheitsinfrastruktur treibt das Marktwachstum in China voran.
Welche sind die Top-Unternehmen im Mandibular Osteomyelitis Behandlungsmarkt
Die Mandibular Osteomyelitis Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfeifen(US)
- Novartis (Schweiz)
- Roche(Schweiz)
- Johnson & Johnson(US)
- GlaxoSmithKline(USK)
- AstraZeneca (USA)
- Merck & Co.(US)
- Bayer AG(Deutschland)
- Sanofi (Frankreich)
- Amgen (US)
- Celgene (US)
- Teva Pharmaceutical Industries (Israel)
- Boehringer Ingelheim (Deutschland)
- Eli Lilly und Company (USA)
- Fresenius Kabi (Deutschland)
- AbbVie (USA)
- Biocon (Indien)
- Dr. Reddys Laboratories (Indien)
- Cipla (Indien)
- Hikma Pharmaceuticals (USA)
Aktuelle Entwicklungen im globalen Mandibular Osteomyelitis Behandlungsmarkt
- Im April 2021 veröffentlichten Forscher auf strontium-entfernenden mesoporösen bioaktiven Gläsern mit antibakteriellen und Knochen-regenerativen Eigenschaften, die möglicherweise für die Behandlung von Knocheninfektionen, einschließlich der mandibulären Osteomyelitis, relevant sind. Diese Entwicklung unterstreicht die Weiterentwicklung von Biomaterialien zur Verbesserung der Heilung und Verringerung der Infektionsrezidenz
- Im August 2024 wurden nanopartikelbasierte Medikamentenliefersysteme gemeldet, um das Wachstum im globalen Osteomyelitis-Markt zu steigern und gezieltere Therapien für Knocheninfektionen anzubieten. Diese Technologien ermöglichen eine präzise Lieferung von Antibiotika an infizierte Standorte, potenziell verbesserte Ergebnisse und reduzieren systemische Nebenwirkungen
- Im September 2024 führte Hikma Pharmaceuticals eine Clindamycin intravenöse Injektion (mit 5% dextrose) für schwere Infektionen ein, einschließlich Knocheninfektionen. Dieser Start spiegelt die steigende Nachfrage nach effektiven antimikrobiellen Therapien zur Bewältigung komplexer Osteomyelitis-Fälle wider.
- Im März 2024 erwarb BiomX Inc. Adaptive Phage Therapeutics, um die Phagentherapie für chronische Osteomyelitis voranzutreiben. Die Akquisition zielt darauf ab, bakteriophagenbasierte Behandlungen zu entwickeln, die in der Lage sind, antibiotisch-resistente Bakterienstämme zu zielen und eine neuartige therapeutische Option für Patienten mit persistenten Knocheninfektionen bieten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











