



Segmentierung des globalen Marktes für die Vernetzung medizinischer Geräte nach Produkt und Dienstleistung (Lösungen und Services für die Vernetzung medizinischer Geräte), Technologie (kabelgebundene, drahtlose und hybride Technologien), Anwendung (Vitalparameter- und Patientenmonitore, Anästhesiegeräte und Beatmungsgeräte, Infusionspumpen und Sonstiges) und Endnutzer (Krankenhäuser, ambulante Pflegedienste, Diagnosezentren und ambulante Versorgungszentren) – Branchentrends und Prognose bis 2033
Was ist die globale Medical Device Connectivity Market Size und Growth Rate
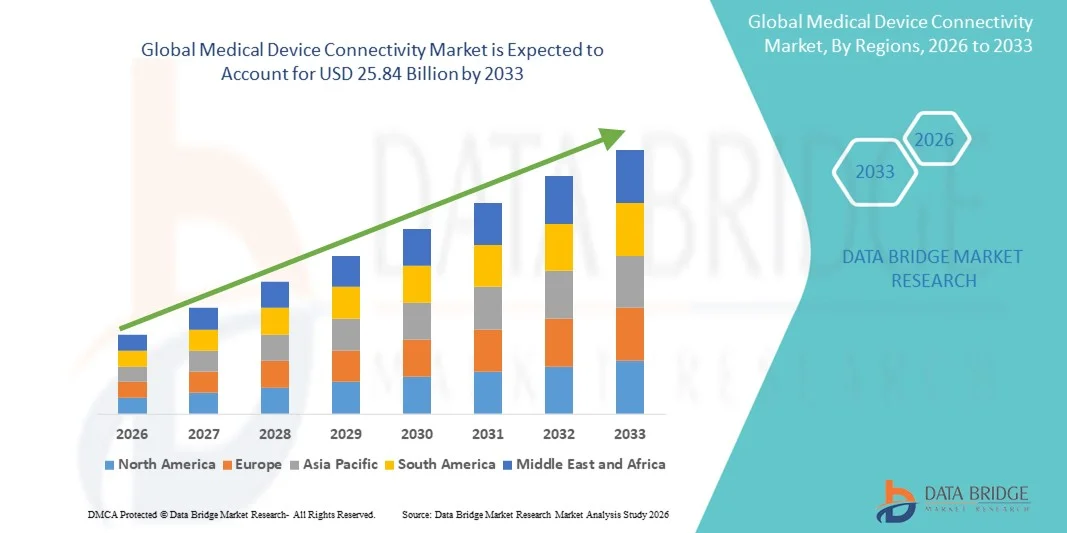
- Wie bei der Data Bridge Market Research Analyse wurde die globale Marktgröße für Medizinprodukte-Konnektivität bewertet.4,20 Milliarden USD in 2025und wird voraussichtlich erreichen25,84 Mrd. USD bis 2033, beiCAGR von 25,50 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher Gesundheitstechnologien und die wachsende Notwendigkeit einer nahtlosen Integration medizinischer Geräte in Krankenhäuser, Kliniken und diagnostischen Zentren gefördert.
- Darüber hinaus treibt die steigende Nachfrage nach Echtzeit-Patientenüberwachung, effizientem Datenmanagement und einem verbesserten klinischen Workflow die Einführung vernetzter Gesundheitslösungen voran. Diese Faktoren beschleunigen die Aufnahme medizinischer Geräte-Konnektivitätslösungen und erhöhen damit das Wachstum der Industrie deutlich
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 4.20 Milliarden
- Voraussichtlicher Marktwert (2033):USD 25.84 Milliarden
- Wettervorhersage CAGR (2026–2033):25.50%
Was sind die großen Takeaways von Medical Device Connectivity Market
- Medical Device Connectivity-Lösungen, die eine nahtlose Integration und Kommunikation zwischen medizinischen Geräten, Krankenhausinformationssystemen und IT-Plattformen im Gesundheitswesen ermöglichen, sind aufgrund ihrer verbesserten Effizienz, Echtzeitüberwachung und datengesteuerten Entscheidungsunterstützung immer wichtigere Komponenten moderner Gesundheitsinfrastruktur in Krankenhäusern und ambulanten Pflegeeinstellungen.
- Die zunehmende Nachfrage nach medizinischer Gerätekonnektivität wird in erster Linie durch die weit verbreitete Einführung elektronischer Gesundheitsdaten (EHR), die zunehmende Betonung der Patientensicherheit und der Workflow-Optimierung sowie eine steigende Vorliebe für Fernüberwachung und vernetzte Gesundheitslösungen gefördert.
- Nordamerika dominierte den Markt für medizinische Geräte-Konnektivität mit dem größten Umsatzanteil von 42 % im Jahr 2025, der von etablierten Gesundheitsinfrastrukturen, hohen FuE-Ausgaben und der Präsenz von Schlüsselakteuren der Industrie angetrieben wird. Die USA erlebten ein beträchtliches Wachstum in Medical Device Connectivity Installationen in Krankenhäusern, Kliniken und diagnostischen Zentren, unterstützt durch Innovationen in der drahtlosen Geräteintegration, Cloud-basierten Plattformen und AI-fähige Überwachungslösungen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Markt für medizinische Geräte-Konnektivität während der Prognosezeit durch die Erhöhung der Gesundheitsinfrastruktur, die steigende Annahme von digitalen Gesundheitslösungen, die wachsende Nachfrage nach Remote-Patienten-Monitoring und die Erweiterung von Einwegeinkommen in Ländern wie China, Indien und Japan. Technologische Fortschritte und staatliche Initiativen zur Förderung der vernetzten Gesundheitsversorgung fördern die Marktakzeptanz in der Region
- Das Segment Medical Device Connectivity Solutions dominierte 2025 den größten Marktanteil von 55,6%, was auf die steigende Notwendigkeit integrierter Plattformen zurückzuführen ist, die einen nahtlosen Datenaustausch zwischen medizinischen Geräten und IT-Systemen im Krankenhaus ermöglichen
Report Scope und Medical Device Connectivity Market Segmentation
|
Attribute |
Medizinische Geräte Connectivity Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Oracle(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Medical Device Connectivity Market
Verbesserte Konnektivität und Interoperabilität über medizinische Geräte
- Ein wichtiger und beschleunigender Trend im globalen Medizinprodukt-Konnektivitätsmarkt ist der zunehmende Fokus auf Interoperabilität unter verschiedenen medizinischen Geräten, die einen nahtlosen Datenaustausch über Krankenhausnetze, Labors und Diagnosezentren ermöglichen. Dieser Trend unterstützt die integrierte Patientenüberwachung, Echtzeitanalyse und verbesserte klinische Entscheidungsfindung
- So kündigte Philips Healthcare im Jahr 2024 Verbesserungen an seiner IntelliBridge Enterprise-Plattform an, die eine Echtzeitintegration von Vitalzeichenmonitoren, Infusionspumpen und Laborgeräten in Krankenhaus-EMR-Systeme ermöglicht. Solche Entwicklungen ermöglichen es den Klinikern, auf umfassende Patientendaten von einer einzigen Schnittstelle zuzugreifen, manuelle Eingabefehler zu reduzieren und die Betriebseffizienz zu verbessern
- Die Integration von medizinischen Geräten mit Krankenhaus-IT-Systemen ermöglicht automatisierte Alarme, Fernüberwachung und analytische Patientenversorgung. Krankenhäuser verlassen sich zunehmend auf diese Systeme zur Verwaltung von Patientendaten, zur Unterstützung von Telemedizin und zur Sicherstellung der Einhaltung von Behandlungsprotokollen
- Der Trend zu standardisierten Kommunikationsprotokollen wie HL7 und FHIR erleichtert die Geräteinteroperabilität und erleichtert die Integration neuer Geräte in bestehende Krankenhausinfrastruktur
- Healthcare-Institute investieren in Plattformen, die Multi-Vendor-Umgebungen unterstützen und eine nahtlose Koordination zwischen Altgeräten und angeschlossenen Geräten der neuen Generation ermöglichen
- Dieser Trend gestaltet die IT-Strategien des Krankenhauses und ermutigt die Anbieter, anpassungsfähigere, skalierbare Konnektivitätslösungen bereitzustellen. Unternehmen wie GE Healthcare und Cerner konzentrieren sich auf Lösungen, die die Patientenüberwachung, Bildgebung und Laborergebnisse in einer einzigen Plattform vereinheitlichen
Was sind die Schlüsseltreiber von Medical Device Connectivity Market
Fahrer
Wachsende Notwendigkeit für Echtzeit-Daten und Workflow-Optimierung
- Die steigende Nachfrage nach Echtzeit-Patientendaten in Krankenhäusern und diagnostischen Zentren ist ein wichtiger Treiber des Marktwachstums. Zugang zu sofortigen, zuverlässigen Informationen hilft Klinikern schneller, genauere Entscheidungen
- Zum Beispiel, Hillrom (ein Baxter-Unternehmen) in 2023 implementierte seine angeschlossenen Patientenversorgungslösungen in mehreren US-Krankenhäusern, um die Überwachung zu optimieren und die manuelle Dokumentation zu reduzieren, die Effizienz des Personals zu steigern
- Healthcare-Anbieter konzentrieren sich zunehmend auf datengesteuerte Entscheidungsfindung, erfordern integrierte Connectivity-Lösungen, die umfassende Einblicke in Geräte bieten
- Die Echtzeit-Geräteüberwachung reduziert auch das Risiko von Fehlern, verbessert die Patientensicherheit und unterstützt eine bessere Einhaltung von Behandlungsprotokollen
- Operationelle Effizienzen durch angeschlossene medizinische Geräte helfen Krankenhäusern, Kosten zu senken, das Workflow-Management zu verbessern und Ressourcenzuweisung zu optimieren
Zurückhaltung/Challenge
Fragen zur Datensicherheit und hohen Anfangskosten
- Cybersicherheit und Datenschutzbedenken bleiben eine große Einschränkung auf dem Markt für medizinische Gerätekonnektivität. Vernetzte Geräte sind anfällig für Cyberangriffe, Datenverletzungen und unberechtigten Zugriff, die Erhöhung von Bedenken bei Gesundheitsdienstleistern
- So berichteten im Jahr 2022 mehrere Krankenhäuser in den USA kleinere Sicherheitsverletzungen in vernetzten Infusionspumpen, was die Notwendigkeit einer robusten Verschlüsselung und einer sicheren Authentifizierung hervorhebt.
- Hohe Anfangskosten für die Implementierung von klinikweiten Verbindungslösungen können auch eine Barriere sein, insbesondere für kleinere Krankenhäuser oder Kliniken in Entwicklungsregionen
- Die Aufrechterhaltung und Aktualisierung von vernetzten Systemen erfordern eine laufende Investition in die IT-Infrastruktur und die Personalausbildung, die die operativen Aufwendungen ergänzt
- Die Bewältigung dieser Herausforderungen durch verbesserte Sicherheitsmaßnahmen, standardisierte Protokolle und kostengünstige Lösungen ist entscheidend für das langfristige Marktwachstum
Wie wird der Medical Device Connectivity Market segmentiert
Der Markt wird auf Basis von Produkt und Service, Technologie, Anwendung und Endverbraucher segmentiert.
- Von Produkt und Service
Auf Basis von Produkt und Service wird der Markt in Medical Device Connectivity Solutions und Medical Device Connectivity Services segmentiert. Das Segment Medical Device Connectivity Solutions dominierte 2025 den größten Marktanteil von 55,6%, was auf die steigende Notwendigkeit integrierter Plattformen zurückzuführen ist, die einen nahtlosen Datenaustausch zwischen medizinischen Geräten und IT-Systemen im Krankenhaus ermöglichen. Krankenhäuser und Diagnosezentren bevorzugen zunehmend Lösungen, die eine Echtzeitüberwachung der Patientengesundheit, automatisierte Alarme und eine sichere Datenspeicherung ermöglichen. Die Führung des Segments wird durch die weit verbreitete Einführung von elektronischen medizinischen Aufzeichnungen (EMR) und Initiativen zur Modernisierung der Gesundheitsinfrastruktur unterstützt. Diese Lösungen ermöglichen die Interoperabilität zwischen alten und neuen medizinischen Geräten der Generation, die Unterstützung von klinischen Workflows und die Steigerung der betrieblichen Effizienz. Integrationsfähigkeiten über Vitalzeichen Monitore, Infusionspumpen, Ventilatoren und Anästhesiemaschinen machen dieses Segment besonders attraktiv. Führende Anbieter konzentrieren sich auf die Entwicklung umfassender Lösungen mit standardisierten Kommunikationsprotokollen, um die Kompatibilität über mehrere Gerätetypen zu gewährleisten. Krankenhäuser profitieren auch von reduzierter manueller Dokumentation, verbesserter Patientensicherheit und besserer Einhaltung von Behandlungsprotokollen. Forschung und wissenschaftliche Institute nutzen diese Lösungen zur Echtzeit-Datenerfassung in klinischen Studien und experimentellen Studien. Die Prominenz des Segments wird weiter verstärkt durch Investitionen in die digitale Gesundheit und vernetzte Krankenhausinitiativen weltweit. Die fortschreitenden technologischen Fortschritte, darunter Cloud-basierte Lösungen und Plattformskalierbarkeit, stärken weiterhin die Dominanz des Segments Medical Device Connectivity Solutions.
Das Segment Medical Device Connectivity Services wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums beobachtet wird und eine CAGR von 12,4% von 2026 bis 2033 aufgenommen wird, die durch die steigende Nachfrage nach verwalteten Dienstleistungen, Systemwartung und Integrationsunterstützung gefördert wird. Healthcare-Anbieter suchen Dienstleistungen, die einen kontinuierlichen Betrieb von angeschlossenen Geräten gewährleisten, Software-Updates erleichtern und Echtzeit-Fehlersuche ermöglichen. Service Provider bieten Fernüberwachung, Installationsunterstützung und Beratung, um Gerätekonnektivität in Krankenhäusern, Kliniken und Diagnoselaboren zu optimieren. Da Krankenhäuser komplexere und heterogene medizinische Gerätenetze übernehmen, steigt die Nachfrage nach Dienstleistungen, die Interoperabilität und Compliance verwalten. Zu den Serviceangeboten gehören auch Schulungen für Krankenhauspersonal, Cybersicherheitsunterstützung und Datenanalysehilfe, die eine sichere und effiziente Nutzung von angeschlossenen Geräten gewährleisten. Die Ausweitung der telesmedizinischen und hausbasierten Patientenüberwachung erhöht die Einführung dieser Dienste weiter. Die Anbieter bieten abonnierte Modelle an, wodurch fortschrittliche Connectivity-Lösungen für kleinere Kliniken und Heimgesundheitszentren zugänglich gemacht werden. Der Fokus auf die Reduzierung von Ausfallzeiten und die Verbesserung des Gerätelebenszyklusmanagements erhöht die Attraktivität von serviceorientierten Lösungen. Darüber hinaus fördern regulatorische Compliance-Anforderungen, wie die HIPAA und MDR, die Anbieter von Gesundheitsdienstleistungen, um sich auf kompetente Dienste zur Konnektivitätsdurchführung zu verlassen. Das Wachstum des Segments wird durch das zunehmende Bewusstsein für die Vorteile professioneller Unterstützung bei der Verwaltung komplexer Gerätenetze verstärkt.
- Von der Technik
Auf Basis der Technologie wird der Markt in Wired Technologies, Wireless Technologies und Hybrid Technologies segmentiert. Das Segment Wireless Technologies dominierte 2025 den größten Marktanteil von 48,9%, dank seiner Flexibilität, einfacher Installation und der Fähigkeit, die Echtzeit-Fernüberwachung zu unterstützen. Krankenhäuser und Heimgesundheitszentren bevorzugen drahtlose Vernetzung, um die Infrastrukturkosten zu reduzieren, die Integration von Mobilgeräten zu ermöglichen und die Patientenmobilität zu verbessern. Drahtlose Systeme erleichtern die nahtlose Integration mehrerer Geräte ohne umfangreiche Verkabelung und ermöglichen einen schnelleren Einsatz in Krankenhäusern. Sie unterstützen die Konnektivität für lebenswichtige Schilder, Infusionspumpen, Ventilatoren und Anästhesiemaschinen und ermöglichen es Klinikern, sofort auf Patientendaten zuzugreifen. Das Wachstum des Segments wird durch die Annahme standardisierter Kommunikationsprotokolle verstärkt, wodurch die Interoperabilität zwischen verschiedenen Geräteherstellern gewährleistet wird. Kabellose Technologien verbessern auch die Skalierbarkeit, so dass Krankenhäuser Geräte in das Netzwerk ohne größere Upgrades hinzufügen. Die Technologie ermöglicht fortschrittliche Analysen, automatisierte Alarme und Integration mit EMRs, Verbesserung der betrieblichen Effizienz und Patientenversorgung. Krankenhäuser profitieren von dem reduzierten Risiko von drahtgebundenen Fehlern und einer schnelleren Fehlerbehebung. Das Segment unterstützt auch Telemedizin- und Remote-Patientenüberwachungsinitiativen, die immer wichtiger werden. Die weit verbreitete Übernahme von IoT-fähigen medizinischen Geräten konsolidiert die Dominanz der drahtlosen Technologie weiter. Anbieter verbessern kontinuierlich drahtlose Protokolle, um Sicherheit, Zuverlässigkeit und Datengenauigkeit zu verbessern.
Das Segment Hybrid Technologies wird mit einem CAGR von 13,1 % von 2026 bis 2033 das schnellste Wachstum beobachten und die Stabilität von drahtgebundenen Netzwerken mit der Flexibilität von drahtlosen Systemen kombinieren. Hybrid-Systeme werden in großen Krankenhausnetzen bevorzugt, in denen kritische Geräte drahtgebundene Verbindungen zur Zuverlässigkeit benötigen, während mobile und bettseitige Geräte von der drahtlosen Integration profitieren. Diese Technologien ermöglichen es den Anbietern von Gesundheitsdienstleistungen, eine hohe Verfügbarkeit zu gewährleisten, eine sichere Datenübertragung zu gewährleisten und Überwachungsfunktionen zu erweitern, ohne die bestehende Infrastruktur zu überholen. Hybrid-Systeme erleichtern Echtzeit-Datenzugriff für stationäre und tragbare Geräte. Das Wachstum von Hybridlösungen wird von Krankenhäusern und diagnostischen Zentren angetrieben, die Kosten optimieren, die Komplexität der Installation reduzieren und die Patientenergebnisse verbessern möchten. Anbieter bieten kundenspezifische Hybrid-Plattformen, um Interoperabilität, regulatorische Compliance und sicheren Datenaustausch zu unterstützen. Die Flexibilität, kabelgebundene und kabellose Verbindungen zu kombinieren, ermöglicht es Gesundheitseinrichtungen, Connectivity-Lösungen schrittweise einzusetzen. Hybrid-Technologien unterstützen auch Fernüberwachungs- und Telegesundheitsdienste und sorgen für den zunehmenden Bedarf an dezentraler Patientenversorgung. Durch die Kombination von Zuverlässigkeit, Skalierbarkeit und Flexibilität werden Hybrid-Konnektivitätslösungen als bevorzugte Wahl für komplexe Krankenhausökosysteme positioniert.
- Anwendung
Auf Basis der Anwendung wird der Markt in Vital Signs und Patientenmonitore, Anästhesiemaschinen und Ventilatoren, Infusionspumpen und andere segmentiert. Das Segment Vital Signs and Patient Monitors dominierte den größten Marktanteil von 46,5% im Jahr 2025, der von der kritischen Notwendigkeit einer kontinuierlichen Patientenüberwachung über Krankenhäuser und Heimpflege-Einstellungen angetrieben wurde. Diese Geräte liefern Echtzeitdaten über Herzfrequenz, Blutdruck, Sauerstoffsättigung und andere wichtige Parameter, die für zeitnahe klinische Eingriffe wesentlich sind. Die Integration mit IT-Systemen des Krankenhauses gewährleistet eine automatisierte Datenerfassung und reduziert Fehler im Zusammenhang mit der manuellen Dokumentation. Krankenhäuser und Diagnosezentren nutzen angeschlossene Monitore, um die Patientenergebnisse zu verbessern, die Workflow-Effizienz zu verbessern und Remote-Beratungen zu ermöglichen. Die Führung des Segments wird auch durch die zunehmende Prävalenz von chronischen Krankheiten und alternden Populationen unterstützt, die die Nachfrage nach ständiger Patientenüberwachung treiben. Remote Patientenüberwachungsprogramme und Telegesundheitsinitiativen verstärken die Bedeutung des Segments weiter. Anbieter konzentrieren sich auf Geräte, die interoperabel, skalierbar und mit EMR-Systemen kompatibel sind und eine nahtlose Integration in Gesundheitswesens ermöglichen. Verbesserte Analytik, automatisierte Alarme und vorausschauende Erkenntnisse sind zusätzliche Funktionen, die die Adoption in Krankenhaus- und Heimpflegeeinstellungen antreiben. Forschungseinrichtungen nutzen auch angeschlossene Vitalzeichenmonitore für klinische Studien und medizinische Studien. Die Vorherrschaft des Segments wird durch technologische Fortschritte, einschließlich tragbarer und tragbarer Überwachungslösungen, weiter gestärkt.
Das Segment Infusion Pumps wird mit einem CAGR von 12,9 % von 2026 bis 2033 bezeugt, das durch den zunehmenden Einsatz von angeschlossenen Pumps in Krankenhäusern, Krankenstations- und Heimpflegezentren angetrieben wird. Vernetzte Infusionspumpen ermöglichen eine präzise Kontrolle der Medikamentenabgabe, automatisierte Warnungen für Okklusionen oder Dosierungsfehler sowie die Integration mit Patienten-EMRs zur Echtzeitüberwachung. Krankenhäuser bevorzugen angeschlossene Pumpen, um Medikamentenfehler zu reduzieren, die Workflow-Effizienz zu verbessern und die Patientensicherheit zu verbessern. Die Annahme von intelligenten Infusionspumpen wächst aufgrund regulatorischer Anforderungen, des Schubs für das automatisierte Medikamentenmanagement und der steigenden Prävalenz chronischer Krankheiten. Service Provider bieten zunehmend Fernüberwachung, Wartung und Software-Updates für Infusionspumpennetze an. Das Wachstum von Telemedizin und Heimmedizin ist eine weitere Nachfrage, da Patienten eine automatisierte Behandlung mit minimaler klinischer Überwachung erhalten können. Anbieter konzentrieren sich auf Konnektivitätslösungen, die Interoperabilität, sichere Datenübertragung und vorausschauende Analytik für Infusionstherapiemanagement ermöglichen.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser, Home Healthcare Centers, Diagnostic Centers und Ambulatory Care Centers segmentiert. Das Segment Hospitals dominierte 2025 den größten Marktanteil von 52,8%, da große Krankenhausnetze eine fortschrittliche Gerätekonnektivität für die Patientenüberwachung, die klinische Workflow-Optimierung und die regulatorische Compliance erfordern. Krankenhäuser implementieren zunehmend zentrale Systeme, um mehrere Geräte zu verwalten, einschließlich Monitore, Ventilatoren, Infusionspumpen und Anästhesiemaschinen, über eine einzige Schnittstelle. Dies ermöglicht eine Echtzeit-Patientenverfolgung, automatisierte Warnungen und eine verbesserte Entscheidungsfindung. Das Segment wird durch die Annahme von EMRs, Telegesundheitsprogrammen und digitalen Gesundheitsinitiativen verstärkt. Führende Krankenhäuser konzentrieren sich auf Interoperabilität, Cybersicherheit und skalierbare Verbindungslösungen, um die Patientenversorgung und betriebliche Effizienz zu verbessern. Investitionen in die IT-Infrastruktur des Krankenhauses, digitale Transformationsprogramme und Remote-Patienten-Monitoring treiben Marktherrschaft. Krankenhäuser profitieren auch von Vorhersageanalysen, Workflow-Optimierung und verbesserten klinischen Ergebnissen durch angeschlossene Geräte.
Das Segment Home Healthcare Centers wird mit einem CAGR von 13,3 % von 2026 bis 2033 rechnen, das durch steigende Nachfrage nach Fernüberwachung, chronischem Krankheitsmanagement und Telegesundheitsdiensten getrieben wird. Vernetzte Geräte im hauseigenen Gesundheitswesen ermöglichen es Patienten, wichtige Parameter zu überwachen, Medikamente durch vernetzte Infusionssysteme zu erhalten und Daten an Kliniker in Echtzeit zu übermitteln. Der Trend wird durch alternde Bevölkerungen, zunehmende Prävalenz chronischer Krankheiten und zunehmende Übernahme von Telemedizin gefördert. Home Healthcare-Center nutzen Geräte-Konnektivität, um Krankenhausaufenthalte zu reduzieren, Patienten Compliance zu verbessern und die allgemeine Pflegequalität zu verbessern. Anbieter entwickeln speziell für den Heimgebrauch Lösungen, die sich auf einfache Installation, Zuverlässigkeit und sichere Datenübertragung konzentrieren. Die Ausweitung der Heimpflegedienste, Regierungsinitiativen und Versicherungen für die Fernüberwachung treiben die Übernahme von angeschlossenen medizinischen Geräten in diesem Segment weiter voran.
Welche Region hält den größten Teil des Marktes für medizinische Geräteverbindung
- Nordamerika dominierte den Markt für medizinische Geräte-Konnektivität mit dem größten Umsatzanteil von 42 % im Jahr 2025, der von etablierten Gesundheitsinfrastrukturen, hohen FuE-Ausgaben und der Präsenz von Schlüsselakteuren der Industrie angetrieben wird. Das fortgeschrittene medizinische Ökosystem der Region, verbunden mit einer starken Einführung vernetzter Gesundheitslösungen, hat ein günstiges Umfeld für das Marktwachstum geschaffen
- Verbraucher und Gesundheitsdienstleister in Nordamerika schätzen die Bequemlichkeit, Echtzeit-Monitoring-Funktionen und nahtlose Integration von angeschlossenen medizinischen Geräten mit Krankenhausinformationssystemen, elektronischen Gesundheitsaufzeichnungen und Cloud-basierten Plattformen.
- Diese weit verbreitete Adoption wird weiter unterstützt durch die zunehmende Nachfrage nach Remote-Patienten-Monitoring, Tele-Gesundheits-Services und AI-fähigen diagnostischen Tools, die medizinische Geräte-Konnektivität als kritische Komponente in der modernen Gesundheitsversorgung
U.S. Medical Device Connectivity Market Insight
Der US-amerikanische Medizinprodukte-Konnektivitätsmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch erhebliches Wachstum in Anlagen in Krankenhäusern, Kliniken und diagnostischen Zentren gefördert wurde. Innovationen in der drahtlosen Geräteintegration, Cloud-basierte Plattformen und KI-fähige Monitoring-Lösungen setzen voraus. Healthcare-Anbieter priorisieren zunehmend vernetzte Systeme, die die Patientenergebnisse verbessern, einen effizienten Workflow ermöglichen und Echtzeit-Zugriff auf lebenswichtige Daten ermöglichen. Darüber hinaus beschleunigen staatliche Initiativen zur Förderung der digitalen Gesundheit und der Integration von Internet of Medical Things (IoMT)-Geräten die Markterweiterung.
Europa Medical Device Connectivity Market Insight
Der europäische Markt für medizinische Gerätekonnektivität wird in der gesamten Vorausschätzungszeit mit einer signifikanten CAGR ausbauen, die durch die zunehmende Einführung vernetzter Gesundheitstechnologien, strenger Regulierungsstandards und das zunehmende Bewusstsein für die Patientensicherheit und die betriebliche Effizienz getrieben wird. Europäische Krankenhäuser und diagnostische Zentren integrieren medizinische Geräte mit elektronischen Gesundheitsaufzeichnungen und Telegesundheitsplattformen und verbessern so die Patientenversorgung und die Workflow-Effizienz.
U.K. Medical Device Connectivity Market Insight
Der US-amerikanische Medizinprodukte-Konnektivitätsmarkt wird voraussichtlich während der Prognoseperiode stetig wachsen, unterstützt durch Investitionen in die digitale Gesundheitsinfrastruktur, die Einführung von entfernten Patientenüberwachungslösungen und die zunehmende Betonung der präventiven Pflege. Gesundheitseinrichtungen in den USA setzen zunehmend interoperable medizinische Geräte zur Verbesserung der Datengenauigkeit, der Patientensicherheit und der klinischen Entscheidungsfindung ein.
Deutschland Medical Device Connectivity Market Insight
Der deutsche Medizinprodukte-Konnektivitätsmarkt wird erwartet, dass er erhebliches Wachstum mit sich bringt, das durch eine hohe Einführung digitaler Gesundheitslösungen, eine gut ausgebaute Gesundheitsinfrastruktur und eine zunehmende Integration von IoMT-Geräten vorangetrieben wird. Deutsche Krankenhäuser und Forschungsinstitute nutzen vernetzte Lösungen, um den Workflow zu optimieren, Fehler zu reduzieren und fortgeschrittene klinische Forschungsinitiativen zu unterstützen.
Asia-Pacific Medical Device Connectivity Market Insight
Der asiatisch-pazifische Medizinprodukte-Konnektivitätsmarkt wird voraussichtlich die am schnellsten wachsende Region während des Prognosezeitraums sein, die durch die Erhöhung der Gesundheitsinfrastruktur, die steigende Annahme von digitalen Gesundheitslösungen, die wachsende Nachfrage nach Remote-Patienten-Monitoring und die Ausweitung der Einwegeinkommen in Ländern wie China, Indien und Japan getrieben wird. Regierungsinitiativen, die eine vernetzte Gesundheitsversorgung fördern, kombiniert mit technologischen Fortschritten und der Erreichbarkeit moderner Geräte, fördern die Adoption in Krankenhäusern, Kliniken und Heimpflegeeinstellungen.
Japan Medical Device Connectivity Market Insight
Der japanische Medizinprodukte-Konnektivitätsmarkt gewinnt an Dynamik, weil er sich stark auf High-Tech-Lösungen im Gesundheitswesen, eine alternde Bevölkerung und steigende Nachfrage nach Fernüberwachung und Heimpflege konzentriert. Die Integration von IoMT-Geräten mit Krankenhausmanagementsystemen und mobilen Gesundheitsanwendungen ermöglicht ein effizientes Patientenmanagement und eine proaktive Gesundheitsversorgung.
China Medical Device Connectivity Market Insight
Der Markt für medizinische Gerätekonnektivität in China entfiel 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik. Das Wachstum wird durch eine rasche Urbanisierung, eine Ausweitung der Gesundheitsinfrastruktur, staatliche Initiativen für die digitale Gesundheit und eine steigende Einführung vernetzter Gesundheitseinrichtungen in Krankenhäusern und Kliniken vorangetrieben. Die Förderung von intelligenten Krankenhäusern und die Verfügbarkeit von kostengünstigen angeschlossenen medizinischen Geräten sind wichtige Faktoren, die den Markt fördern.
Welche sind die Top-Unternehmen im Medical Device Connectivity Market
Die Medical Device Connectivity Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Oracle(US)
• Philips Healthcare (Niederlande)
• GE Healthcare (US)
•Siemens Gesundheit(Deutschland)
•Medtronic(Irland)
• BD (US)
•Tyler Technologies(US)
•Kardinal Gesundheit(US)
• Drägerwerk (Deutschland)
• Spacelabs Healthcare (US)
• Carestream Health (US)
• Hill-Rom Holdings (USA)
• Welch Allyn (US)
• Connexall (Frankreich)
• McKesson Corporation (USA)
• Haemonetics (USA)
• Stryker Corporation (USA)
• Teladoc Health (USA)
• Medicomp Systems (US)
Neueste Entwicklungen im globalen Medizinprodukte-Konnektivitätsmarkt
- Im Juli 2025 trat Philips in eine strategische Partnerschaft mit führenden Medizinproduktenfirmen ein, darunter Dräger, Hamilton Medical, Getinge und B. Braun, um die Interoperabilität von Service-Oriented Device Connectivity (SDC) in kritischen Pflegeeinstellungen voranzutreiben. Diese Initiative konzentriert sich auf die Schaffung einer einheitlichen Gesundheitsumgebung, in der Geräte nahtlos Daten austauschen können, Echtzeitüberwachung, bessere Workflow-Effizienz und verbesserte Patientensicherheit in Krankenhäusern ermöglichen
- Im Mai 2025 veröffentlichte die IEEE Standards Association die „IEEE 2621 Serie“ von Standards für die Cybersicherheit von Medizinprodukten. Diese Standards bieten einen Rahmen für Hersteller, sichere und interoperable Geräte zu entwerfen, die Patientendaten sicher über Krankenhaus-IT-Systeme übertragen. Die Initiative zielt darauf ab, Cyberrisiken zu reduzieren und die Integration von angeschlossenen medizinischen Geräten in Krankenhäusern zu verbessern
- Im März 2023 startete die US Food and Drug Administration (FDA) unter ihrer SHIELD-Initiative das „Diagnostische Datenprogramm“. Dieses Programm soll die Erfassung, Harmonisierung und Interoperabilität von Daten aus medizinischen Geräten und diagnostischen Labors vereinheitlichen und verbessern. Es unterstützt Echtzeit-Datenaustausch, Früherkennung klinischer Probleme und eine effizientere Integration medizinischer Geräte in Krankenhausnetze
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











