



Globale Marktsegmentierung für mikrofluidische Geräte nach Produkt (mikrofluidische Geräte und mikrofluidische Komponenten), Anwendungen (In-vitro-Diagnostik, Pharmazeutika, Life-Science-Forschung und -Fertigung), Endnutzern (Point-of-Care-Testing, pharmazeutische und Life-Science-Forschung, Arzneimittelverabreichung, Analysegeräte, klinische und veterinärmedizinische Diagnostik, Umwelt und Industrie) – Branchentrends und Prognose bis 2033
Mikrofluidische Geräte Marktgröße und Wachstumsrate
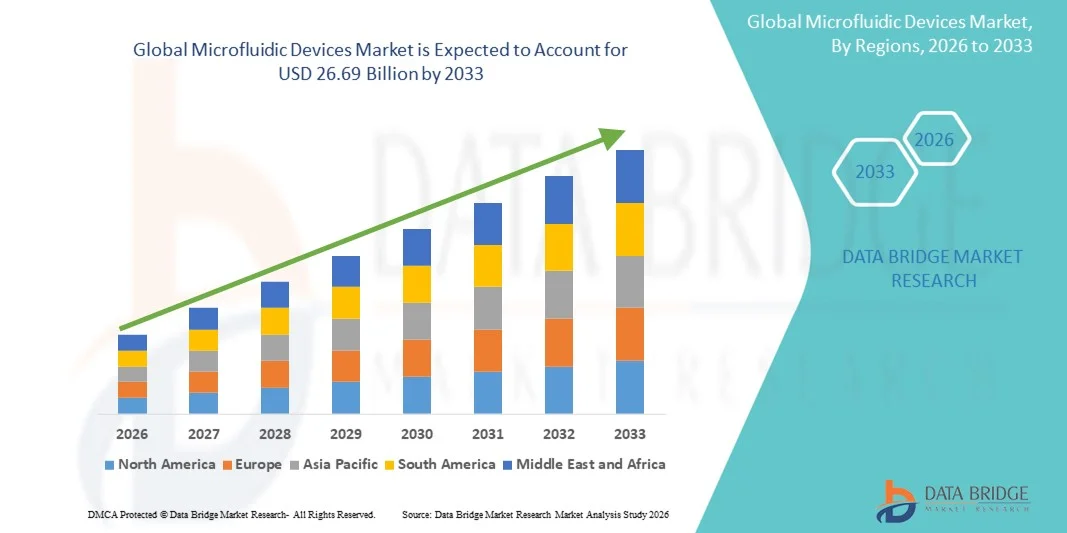
- Die globale Marktgröße für mikrofluidische Geräte wurde nach Data Bridge Market Research Analysis geschätzt.7,68 Milliarden USD in 2025und wird voraussichtlich erreichen26,69 Milliarden USD bis 2033, beiCAGR von 16,85%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von Labor-on-a-Chip-Technologien, Fortschritte in der Point-of-Care-Diagnostik und die zunehmende Integration von Mikrofluidik in die Drogenentwicklung und biomedizinische Forschung gefördert.
- Darüber hinaus wächst die Nachfrage nach miniaturisierten, präzisen und kostengünstigen analytischen und diagnostischen Lösungen im Gesundheitswesen, Pharmazie undBiotechnologiedie Annahme von mikrofluidischen Geräten. Diese konvergierenden Faktoren beschleunigen die Nutzung mikrofluidischer Technologien, wodurch das Wachstum der Industrie deutlich gesteigert wird
Marktgröße und Prognose:
- Globaler Marktwert (2025):7,68 Milliarden USD
- Voraussichtlicher Marktwert (2033):26,69 Mrd. USD
- Wettervorhersage CAGR (2026–2033):16.85%
Mikrofluidische Geräte Marktanalyse
- Mikrofluidische Geräte, die eine präzise Manipulation kleiner Fluidvolumina auf Chips oder Lab-on-a-Chip-Plattformen ermöglichen, sind aufgrund ihrer hohen Genauigkeit, Miniaturisierung und Automatisierungsfähigkeit zunehmend kritische Werkzeuge in der Gesundheits-, Diagnostik-, Arzneimittel- und Biotechnologie-Forschung.
- Die steigende Nachfrage nach mikrofluidischen Geräten wird in erster Linie durch die steigende Annahme vonPunkt-of-care-Diagnostik, das Wachstum der personalisierten Medizin und die Notwendigkeit von schnellen, kostengünstigen und hochdurchsatz-analytischen Lösungen sowohl in der klinischen als auch in der Forschung
- Nordamerika dominierte den Markt für mikrofluidische Geräte mit dem größten Umsatzanteil von 39,2% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Forschungsförderung und die Präsenz der wichtigsten Branchenakteure, wobei die USA bei der Annahme von Diagnostik, Einzellanalysen und hochdurchgesetzten Drogen-Screening-Anwendungen, die durch Innovationen von etablierten Unternehmen und spezialisierten Startups angetrieben werden, führen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region auf dem Markt für mikrofluidische Geräte während der Prognoseperiode sein, da Investitionen in die Gesundheitsinfrastruktur, steigende FuE-Aktivitäten in der Biotechnologie und die Ausweitung der Einführung von Point-of-care- und Lab-on-a-Chip-Technologien in Ländern wie China, Japan und Indien zunehmen.
- Das Segment Mikrofluidik-basierte Geräte dominierte den globalen Markt für mikrofluidische Geräte mit einem Marktanteil von 44,6% im Jahr 2025, angetrieben von ihrer kritischen Rolle in Kernanwendungen wie Krankheitsdiagnostik, Zellanalyse und Lab-on-Chip-Systementwicklung
Report Scope und Microfluidic Devices Marktsegmentierung
|
Attribute |
Mikrofluidische Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Mikrofluidische Geräte Markttrends
Integration in Point-of-Care und Wearable Diagnostics
- Ein wesentlicher und beschleunigter Trend im globalen mikrofluidischen Gerätemarkt ist die zunehmende Integration mit Point-of-Care-Tests und tragbaren Diagnosesystemen, die Echtzeitüberwachung und schnelle Analyse ermöglichen
- Zum Beispiel enthält das i-STAT Alinity-System mikrofluidische Kartuschen zur bettseitigen Blutanalyse, so dass Kliniker sofortige Ergebnisse ohne zentralisierte Laborgeräte erhalten
- Mikrofluidische Integration mit tragbaren Geräten ermöglicht die Miniaturisierung komplexer Assays, die Reduzierung von Probenvolumina, Turnaround-Zeit und Betriebskosten, wodurch die Zugänglichkeit in klinischen und Remote-Einstellungen verbessert wird
- Die nahtlose Einbindung von mikrofluidischen Geräten mit Smartphones und Cloud-basierten Plattformen erleichtert die Fernüberwachung, den Datenaustausch und das zentrale Gesundheitsmanagement für Patienten und Gesundheitsdienstleister
- Dieser Trend zu kompakten, schnellen und vernetzten diagnostischen Lösungen verändert die Gesundheitsversorgung und Forschungsarbeit grundlegend. Daher fördern Unternehmen wie Fluidigm und Bio-Rad mikrofluidische Plattformen mit integrierten Erkennungs- und Konnektivitätsmerkmalen
- Die Nachfrage nach mikrofluidischen Geräten mit verbesserter Portabilität, Genauigkeit und Konnektivität wächst rapide in den Bereichen Gesundheits-, Pharma- und Biotechnologie, da Stakeholder zunehmend effiziente und präzise Analyselösungen priorisieren
- Die zunehmenden Kooperationen zwischen mikrofluidischen Technologieanbietern und Pharmaunternehmen ermöglichen die Entwicklung spezialisierter Geräte für hochdurchgesetzte Arzneimittel-Entdeckungs- und Screening-Anwendungen
- Die Entstehung hybrider mikrofluidischer Systeme, die digitale und kontinuierliche Technologien kombinieren, ermöglicht vielseitigere und skalierbare Anwendungen in der Diagnostik, Umweltüberwachung und Biotechnologie-Forschung
Mikrofluidische Geräte Marktdynamik
Fahrer
Annahme in Diagnostik, Drogenentwicklung und biomedizinische Forschung
- Die zunehmende Abhängigkeit von mikrofluidischen Technologien in der Diagnostik, der High-Throughput-Medikament-Screening und der biomedizinischen Forschung ist ein wichtiger Treiber für die Markterweiterung
- So startete im März 2025 die Dolomite Microfluidics eine fortschrittliche mikrofluidische Plattform, die eine automatisierte Arzneimittelformulierung ermöglicht und die Rolle der Technologie bei der beschleunigten pharmazeutischen Forschung und Entwicklung hervorhebt.
- Da Gesundheitssysteme eine schnellere, genauere und kostengünstigere Prüfung erfordern, bieten mikrofluidische Geräte Funktionen wie Multiplex-Assays, reduzierte Reagenziennutzung und schnelles Turnaround, die eine überzeugende Lösung über konventionelle Labormethoden bieten
- Darüber hinaus treibt das Wachstum der personalisierten Medizin, der Genomik und der Einzelzellanalyse die Einführung von Mikrofluidik als kritisches Werkzeug für die präzise Gesundheitsversorgung und gezielte Therapien an.
- Die Integration von Mikrofluidik mit Robotiksystemen und Hochdurchsatz-Screening-Plattformen verbessert Effizienz, Datengenauigkeit und Reproduzierbarkeit in Forschungslabors, weiteres propelling Marktwachstum
- Die Ausweitung der staatlichen und privaten Mittel für mikrofluidische Diagnose- und Forschungsprojekte unterstützt FuE-Aktivitäten und beschleunigt die Vermarktung innovativer Geräte
- Die zunehmende Übernahme in Schwellenländern durch steigende Investitionen in die Gesundheitsinfrastruktur und die Nachfrage nach kostengünstigen Diagnoselösungen eröffnet neue Wachstumsmöglichkeiten für Mikrofluidikgerätehersteller
Zurückhaltung/Challenge
Technische Komplexität und hohe Fertigungskosten
- Die anspruchsvollen Design- und Fertigungsanforderungen an mikrofluidische Geräte stellen erhebliche Herausforderungen für Skalierbarkeit und breitere Marktdurchdringung dar. Komplexe Mikrokanalarchitekturen und präzise Materialauswahl können Entwicklungszeit und Produktionskosten erhöhen
- So erfordert z.B. hochauflösende Photolithographie oder weiche Lithographie, die in der mikrofluidischen Chipherstellung verwendet wird, häufig spezialisierte Geräte und Fachkräfte, die die Massenannahme begrenzen
- Die Sicherstellung der Reproduzierbarkeit, Gerätezuverlässigkeit und Integration mit nachgeschalteten Detektionssystemen ist entscheidend, aber technisch anspruchsvoll, was die Kommerzialisierung und die Übernahme durch kleinere Labore behindern kann
- Darüber hinaus können regulatorische Compliance und Standardisierung für klinische Anwendungen streng sein und umfangreiche Validierungen und Zulassungen erfordern, die zu der Zeit und Kostenlast für Hersteller hinzufügen
- Während Innovationen allmählich Kosten senken, kann die wahrgenommene Prämie für hochpräzise mikrofluidische Geräte die Adoption noch beschränken, insbesondere in Schwellen- oder kostensensitiven Forschungsumgebungen
- Die Bewältigung dieser Herausforderungen durch skalierbare Fertigungstechniken, vereinfachte Designs und regulatorische Unterstützung wird für ein nachhaltiges Marktwachstum entscheidend sein
- Ein begrenztes Bewusstsein und technisches Know-how bei Endbenutzern in Bezug auf mikrofluidische Systeme kann die Annahme verlangsamen, insbesondere in kleineren Forschungseinrichtungen oder Entwicklungsregionen
- Potentielle Materialkompatibilitätsprobleme und Gerätefouling in biologischen oder chemischen Assays bleiben technische Hürden, die kontinuierliche Innovation in Gerätematerialien und Oberflächenbehandlungen erfordern
Mikrofluidische Geräte Marktbereich
Der Markt wird auf Basis von Produkt, Anwendungen und Endverbrauchern segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Markt zu mikrofluidischen Geräten und mikrofluidischen Komponenten segmentiert. Mikrofluidische Geräte dominierten den Markt mit dem größten Umsatzanteil von 44,6% im Jahr 2025, angetrieben durch ihren umfangreichen Einsatz in diagnostischen Systemen, Drogenentdeckungs-Workflows und Life Sciences Research. Diese Geräte bilden die Kernfunktionseinheiten, die eine Fluidmanipulation, Zellanalyse und biochemische Assays in mikroskaliger Präzision ermöglichen. Ihre Fähigkeit, mehrere Laborfunktionen in kompakte, tragbare Plattformen zu integrieren, macht sie in den Ökosystemen der Gesundheits- und Biotechnologie immer wichtiger. Das Segment profitiert stark von der steigenden Annahme von Punkt-of-Care-Tests, die stark auf mikrofluidisch-fähige Kartuschen und Verbrauchsmaterialien basiert. Kontinuierliche Fortschritte in Labor-on-Chip-Technologien und wachsende Investitionen in schnelle diagnostische Entwicklung verstärken die Dominanz dieser Kategorie weiter. Zudem trägt ihre Kompatibilität mit automatisierten Analysesystemen und High-Throughput-Screening-Lösungen maßgeblich zur nachhaltigen Marktführerschaft bei.
Mikrofluidische Komponenten werden erwartet, dass die schnellste Wachstumsrate während 2026–2033, angetrieben durch die rapide steigende Nachfrage nach Pumpen, Ventilen, Sensoren, Chips und Verbindern in der Mikro-Skala-Flüssigkeit. Das Wachstum wird durch den Ausbau von Anwendungen in Sequenzier-, Zellsortier-, Immunoassays- und Präzisionsdrogsysteme der nächsten Generation gefördert. Die Innovation auf Bauteilebene wird durch die Notwendigkeit einer höheren Genauigkeit, eines reduzierten Probenvolumens und einer verbesserten Integrationsfähigkeit mit digitalen und automatisierten Plattformen beschleunigt. Forscher und Hersteller verlassen sich zunehmend auf anpassbare mikrofluidische Komponenten, die ein flexibles Systemdesign über Forschung, klinische Diagnostik und industrielle Automatisierung ermöglichen. Auch die steigende Übernahme modularer mikrofluidischer Plattformen beschleunigt den Bedarf an Komponenten. Darüber hinaus treibt die Expansion der kommerziellen Produktion von mikrofluidischen Chips auf Polymer- und Glasbasis starke Wachstumsdynamik auf den globalen Märkten.
- Durch Anwendungen
Auf der Grundlage von Anwendungen wird der Markt in In-Vitro Diagnostics (IVD), Pharmazeutika, Life Science Research und Produktion segmentiert. In-vitro-Diagnostik dominierte den Markt im Jahr 2025, unterstützt durch den weit verbreiteten Einsatz von mikrofluidischen Plattformen bei schnellen Tests, Krankheitsprüfungen und dezentralen Diagnosen. Das Segment profitiert von einer starken Nachfrage nach kompakten, kostengünstigen diagnostischen Werkzeugen, insbesondere in Bereichen wie Infektionskrankheitstests, Krebsbiomarker-Erkennung und chronischer Krankheitsüberwachung. Mikrofluidik wird zunehmend in Point-of-Care-Geräte integriert und unterstützt eine schnellere Entscheidungsfindung in Krankenhäusern, Kliniken und Heimpflege-Einstellungen. Die COVID-19 Pandemie beschleunigte die weltweite Einführung mikrofluidischer Diagnostikpatronen, und diese Dynamik setzt sich weiterhin durch eine anhaltende Verschiebung auf schnelle und zuverlässige Tests fort. Die Vorteile der Miniaturisierung, Automatisierung und Genauigkeit machen mikrofluidische IVD-Tools für klinische Labore entscheidend. Darüber hinaus treibt der Push für personalisierte Medizin erhebliche Abhängigkeit von mikrofluidisch-fähigen genomischen und proteomischen Testtechnologien.
Das Pharma-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die zunehmende Verwendung von Mikrofluidik in der Drogenentdeckung, Formulierung, Screening und Toxizität Analyse. Mikrofluidische Geräte ermöglichen ein schnelles Experimentieren mit minimalem Reagenzverbrauch und beschleunigen den zeitlichen Verlauf der Frühstadienentwicklung. Pharmaunternehmen übernehmen Organ-on-Chip- und Gewebe-on-Chip-Plattformen für eine genauere Modellierung menschlicher physiologischer Reaktionen. Die Fähigkeit von Mikrofluidik zur Unterstützung von Hochdurchsatz-Screening erhöht die Forschungsproduktivität deutlich. Die zunehmende Investition in automatisierte Drogentests und Präzisionstherapien setzt die Segmenterweiterung fort. Darüber hinaus unterstützen mikrofluidische Systeme die fortgeschrittene Arzneimittelförderungsforschung, die eine kontrollierte Dosierung und Nanopartikelformulierung ermöglicht und zur starken Wachstumstrajektorie des Segments beiträgt.
- Durch Endbenutzer
Auf der Grundlage der Endverbraucher wird der Markt in POCT, Pharma- & Life-Science-Forschung, Medikamentenlieferung, analytische Geräte, klinische & Veterinär-Diagnose und Umwelt & Industrie segmentiert. POCT dominierte den Markt mit dem größten Anteil im Jahr 2025, angetrieben durch die hohe Nachfrage nach schnellen, präzisen diagnostischen Werkzeugen, die mikrofluidische Kartuschen und integrierte Systeme verwenden. Das Segment profitiert im Wesentlichen vom globalen Trend zur dezentralen Gesundheits- und Heimtests. Mikrofluidische POCT-Geräte liefern schnelle Ergebnisse bei minimalem Probenvolumen, so dass sie ideal für Notfall-, Remote-Standorte und ressourcenbegrenzte Umgebungen. Die zunehmende Prävalenz von Infektionskrankheiten, Diabetes und Herz-Kreislauf-Bedingungen erhöht weiterhin die Adoption. Technologische Innovationen wie Smartphone-verknüpfte Leser und Cloud-verknüpfte Diagnoseplattformen stärken die Marktposition des Segments weiter. Die Erhöhung der staatlichen und privaten Investitionen in schnelle diagnostische Lösungen wird voraussichtlich die Dominanz von POCT während des gesamten Prognosezeitraums beibehalten.
Das Segment Pharma- und Life-Science-Forschung wird in 2026–2033 am schnellsten wachsen, unterstützt durch den zunehmenden Einsatz von Mikrofluidik für Zellanalyse, DNA-Amplifikation, Sequenzierung von Workflows und hochpräzisen biochemischen Studien. Forscher verlassen sich stark auf mikrofluidische Chips und modulare Geräte, um kontrollierte Experimente an Mikrovolumen durchzuführen. Das Segment profitiert von laufenden Fortschritten in der Zellsortierung, Tröpfchen-Mikrofluidik und Organ-on-Chip-Plattformen. Mikrofluidik verbessert die Reproduzierbarkeit und den Durchsatz in Forschungsexperimenten deutlich und macht es zu einem wesentlichen Werkzeug für akademische und industrielle Labore. Die Förderung von Biotechnologie- und Präzisionsmedizin-Initiativen weltweit beschleunigt die Annahme. Die Integration von Mikrofluidik mit AI-verstärkten Bildverarbeitungs- und automatisierten Laborsystemen treibt zudem ein schnelles Segmentwachstum an.
Mikrofluidische Geräte Markt Regionale Analyse
- Nordamerika dominierte den Markt für mikrofluidische Geräte mit dem größten Umsatzanteil von 39,2% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Forschungsförderung und die Präsenz der wichtigsten Branchenakteure, wobei die USA bei der Annahme von Diagnostik, Einzellanalysen und hochdurchgesetzten Drogen-Screening-Anwendungen, die durch Innovationen von etablierten Unternehmen und spezialisierten Startups angetrieben werden, führen.
- Forscher und Kliniker in der Region schätzen die Präzision, Miniaturisierung und schnelle analytische Fähigkeiten von mikrofluidischen Geräten, die nahtlos in automatisierte Laborsysteme und Point-of-Care-Plattformen integrieren können
- Diese weit verbreitete Adoption wird durch eine robuste Finanzierung für FuE, die Präsenz führender mikrofluidischer Technologieanbieter und die zunehmende Implementierung personalisierter Medizin unterstützt, die Einführung mikrofluidischer Geräte als bevorzugte Lösung für klinische, pharmazeutische und akademische Anwendungen
US Microfluidic Devices Market Insight
Der US-Markt für mikrofluidische Geräte eroberte den größten Umsatzanteil von 78 % im Jahr 2025 in Nordamerika, der durch die starke Betonung des Landes auf Präzisionsversorgung, fortgeschrittene Forschungsinfrastruktur und hohe Akzeptanz von Point-of-Care-Diagnostik getrieben wurde. Das Vorhandensein führender Biotechnologie- und Pharmaunternehmen, verbunden mit kontinuierlichen Investitionen in Labor-on-a-Chip-Technologien, treibt Marktwachstum voran. Darüber hinaus erweitert die Integration von mikrofluidischen Geräten mit automatisierten Plattformen und tragbaren Diagnosesystemen Anwendungen in der klinischen, pharmazeutischen und akademischen Forschung. Staatliche Initiativen zur Unterstützung innovativer Diagnostik und personalisierter Medizin beschleunigen die Einführung mikrofluidischer Technologien weiter.
Europa Microfluidic Devices Market Insight
Der Markt für mikrofluidische Geräte in Europa soll sich während der gesamten Prognosezeit mit einem beträchtlichen CAGR ausweiten, vor allem durch Investitionen in die biomedizinische Forschung, strenge Regulierungsstandards für diagnostische Genauigkeit und steigende Nachfrage nach miniaturisierten Lab-on-a-Chip-Lösungen. Die zunehmende Sensibilisierung für schnelle Diagnostik, insbesondere in der Onkologie und infektiösen Krankheiten, erhöht die Akzeptanz in Krankenhäusern, Laboren und Forschungseinrichtungen. Darüber hinaus unterstützen Kooperationen zwischen europäischen Universitäten und Biotech-Firmen die Entwicklung mikrofluidischer Plattformen der nächsten Generation. Der Markt zeugt von Wachstum in der klinischen Diagnostik, der pharmazeutischen FuE und der Umweltüberwachung.
U.K. Microfluidic Devices Market Insight
Der US-Markt für mikrofluidische Geräte wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch den steigenden Fokus auf Präzisionsmedizin, Einzelzellanalyse und High-Throughput-Medikament Screening getrieben wird. Darüber hinaus ist die zunehmende Übernahme automatisierter mikrofluidischer Plattformen in der akademischen und klinischen Forschung die Nachfrage des Marktes. Die starke Gesundheitswesen-Infrastruktur der USA und die staatliche Innovationsförderung in diagnostischen Technologien erleichtern die Vermarktung fortschrittlicher mikrofluidischer Lösungen. Kooperationen zwischen Start-ups und etablierten Biotech-Unternehmen verbessern Produktangebote und Marktdurchdringung.
Deutschland Microfluidic Devices Market Insight
Der Markt für mikrofluidische Geräte in Deutschland soll sich während des Prognosezeitraums mit einer beträchtlichen CAGR ausweiten, die durch steigende FuE-Investitionen, technologische Fortschritte in Labor-on-a-Chip-Systemen und eine starke Betonung auf die Präzisionsdiagnostik gefördert wird. Deutschlands etablierte Gesundheits- und Forschungsinfrastruktur, kombiniert mit staatlicher Unterstützung für Innovation und digitale Gesundheit, fördert die Einführung mikrofluidischer Geräte. Die Integration von Mikrofluidik mit automatisierten analytischen Plattformen gewinnt insbesondere in der pharmazeutischen Forschung und der klinischen Diagnostik an Zugkraft. Ökofreundliche und nachhaltige Materialien in der Geräteherstellung passen auch den lokalen Regulierungs- und Verbrauchererwartungen an.
Asia-Pacific Microfluidic Devices Markt Einblick
Der asiatisch-pazifische Markt für mikrofluidische Geräte ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 26% zu wachsen, der durch steigende Investitionen in Biotechnologie, schnelle Urbanisierung und steigende Gesundheitsinfrastruktur in Ländern wie China, Japan und Indien angetrieben wird. Die zunehmende Übernahme von Point-of-Care Diagnostik, Wearable Testsysteme und Lab-on-a-Chip-Plattformen treibt Markterweiterung voran. Darüber hinaus beschleunigen staatliche Initiativen zur Förderung von Innovation in der Gesundheits- und Biotechnologie die Annahme mikrofluidischer Geräte. Die Region tritt auch als Fertigungszentrum für mikrofluidische Komponenten auf, wodurch Geräte für Forschung und klinische Anwendungen zugänglicher und kostengünstiger werden.
Japan Microfluidic Devices Marktaufsicht
Der japanische Markt für mikrofluidische Geräte gewinnt an Dynamik, da sich das Land auf fortschrittliche Gesundheitstechnologien, alternde Bevölkerung und steigende Nachfrage nach Präzisionsdiagnostik konzentriert. Die Adoption wird durch eine zunehmende Implementierung von Point-of-Care-Tests, Lab-on-a-Chip-Geräten und Integration mittragbare Überwachungssysteme.Japanische Forschungseinrichtungen und Krankenhäuser investieren stark in mikrofluidische Technologien für klinische und biomedizinische Anwendungen. Der Schwerpunkt auf miniaturisierten, automatisierten und vernetzten diagnostischen Lösungen ist die Innovation, insbesondere in der Drogenentwicklung, der personalisierten Medizin und der Gesundheitsüberwachung.
Indien Microfluidic Devices Market Insight
Der Markt für mikrofluidische Geräte in Indien entfiel 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, der dem wachsenden Biotechnologie-Sektor des Landes, der Erhöhung der Gesundheitsinfrastruktur und der steigenden Einführung innovativer Diagnostiktechnologien zugeschrieben wurde. Indien ist Zeuge eines schnellen Wachstums in Point-of-Care-Tests, Pharma-Forschung und klinischen Labors mit mikrofluidischen Plattformen. Regierungsinitiativen, die intelligente Gesundheitsversorgung, erschwingliche Diagnostik und Forschungsinnovation unterstützen, fördern das Marktwachstum. Die Verfügbarkeit von kostengünstigen mikrofluidischen Lösungen und Kooperationen zwischen heimischen Herstellern und internationalen Technologie-Anbietern erhöht die Akzeptanz in klinischen, pharmazeutischen und akademischen Forschungsanwendungen.
Mikrofluidische Geräte Marktanteil
Die Microfluidic Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Standard BioTools Inc.(US)
- Bio-Rad Laboratories, Inc.(US)
- Thermo Fisher Scientific Inc(US)
- Agilent Technologies, Inc(US)
- PerkinElmer(US)
- Illumina, Inc. (USA)
- Abbott (USA)
- Danaher (USA)
- Fluigent SA (Frankreich)
- Mikronit Mikrotechnologien B.V. (Niederlande)
- Sphere Fluidics Limited (USA)
- Elveflow (Frankreich)
- UFluidix Inc.
- Microfluidic ChipShop GmbH (Deutschland)
- Cellix Ltd. (Irland)
- ALine Inc. (USA)
- Parker Hannifin Corporation (USA)
- SMC Corporation (Japan)
- Camozzi Automation Spa Società Unipersonale (Italien)
- Blacktrace Holdings Ltd. (U.K.)
Was sind die jüngsten Entwicklungen im globalen Microfluidic Devices Market
- Im September 2025 enthüllten Forscher des Terasaki Institute for Biomedical Innovation (in Zusammenarbeit mit der University of Texas San Antonio) eine neue mikrofluidisch-basierte Biosensing-Plattform, die eine Echtzeit-, Label-free-Tracking von monoklonalen Antikörpersekretion aus Zellen ermöglicht, die die Biomanufacturing durch beschleunigte Screening und Senkung der Produktionskosten transformieren könnten
- Im November 2024 schloss Parallel Fluidics eine Förderrunde von 7 Millionen US-Dollar für Saatgut ab, um die Entwicklung seiner auf Nachfrage und mikrofluidischen Design- und Fertigungsplattform zu beschleunigen, darunter die Vermarktung seines neuen Mikroventilproduktes „MV‐2,“ mit dem Ziel, punkt- und klinische Anwendungen außerhalb traditioneller Labore zu ermöglichen.
- Im Februar 2024 wurde in einer Studie unter Microfluidics und Organ‐on‐a‐Chip für Krankheitsmodellierung und Drug Screening deutliche Fortschritte bei der Kombination mikrofluidischer Geräte mit organ‐on‐a‐chip (OoC)-Systemen zur Krankheitsmodellierung und zur Drogenseminierung unterstrichen, dass die Einführung mikrofluidischer Plattformen in präklinischer Forschung und personalisierter Medizin
- Im August 2023 startete Cytovale den IntelliSep® Test mit einem FDA-geklärten, schnellen mikrofluidischen Assay zur Sepsis-Erkennung, der die Weiß-Blut-Zell-Verformbarkeit auswertet und die Sepsis-Risiko-Strötifikationsergebnisse in 8-10 Minuten liefert. Es wurde seitdem in Krankenhausnotdiensten zur Verbesserung der Früherkennung und des Patientenversuchs angenommen.
- Im Mai 2023 kündigte CellFE, Inc. den kommerziellen Start seiner „Infinity MtxTM“-Plattform für die Zelltechnik ein mikrofluidisches System an, das eine schnelle Zellkompression und Re‐expansion verwendet, um Nutzlasten effizient in Zellen einzuführen, höhere Ausbeuten und eine schnellere Zelltherapie-Herstellung zu versprechen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











