


Globale Marktsegmentierung für Militärdrohnen nach Plattform (strategisch, taktisch und klein), Geschwindigkeit (Unterschall und Überschall), Servicetyp (Starrflügel, Drehflügel und Hybrid/Übergangs), Antriebsart (Hybrid-Brennstoffzelle, batteriebetrieben und andere), Startmodus (Katapultwerfer, automatischer Start und Landung, Handstart und vertikaler Start), Reichweite (außerhalb der Sichtlinie (BLOS), erweiterte visuelle Sichtlinie (EVLOS) und visuelle Sichtlinie (VLOS)), Anwendung (Aufklärung, Überwachung und Zielerfassung (ISRT), Nachrichtendienst, Kampfeinsätze, Lieferung und Transport sowie unbemannte Kampfflugzeuge (UCAVs) und Kampfschadensmanagement), Betriebsmodus (ferngesteuert, optional gesteuert und vollautonom), Ausdauer ( 6 Stunden, 2–6 Stunden und 150 Kilogramm, 25–150 Kilogramm und
Was ist die militärische Drohnen Marktgröße und Wachstum Rate
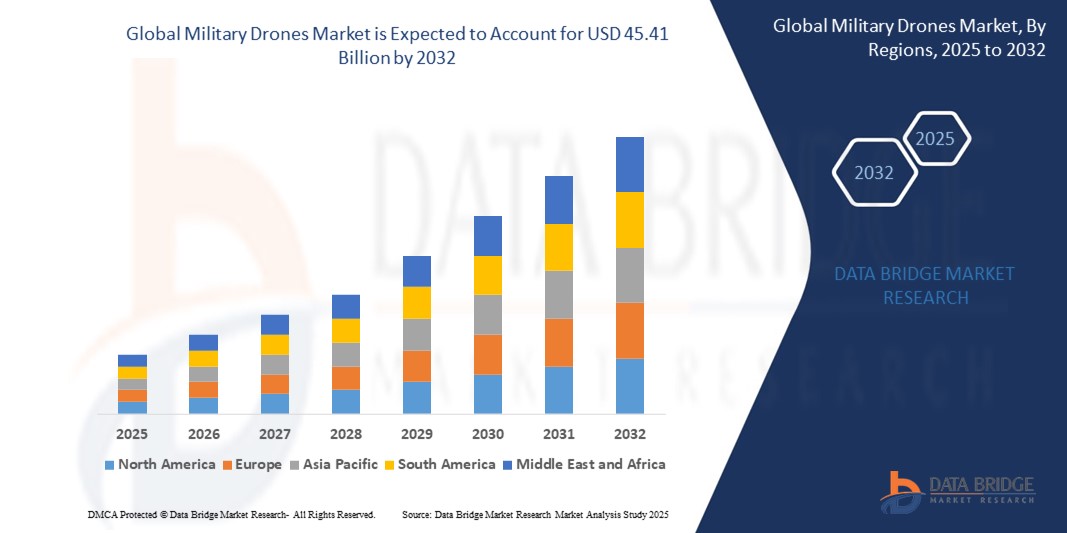
- Die globale Marktgröße für militärische Drohnen wurde mit15,59 Milliarden USD im Jahr 2024und wird voraussichtlich erreichen45,41 Milliarden USD bis 2032, beiCAGR von 14,3%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Verteidigungsausgaben und schnelle Fortschritte in der Drohnentechnologie, einschließlich künstlicher Intelligenz, autonomer Navigation und Daten-Link-Systeme, gefördert. Diese Innovationen ermöglichen es militärische Drohnen, eine breite Palette von strategischen, taktischen und Überwachungsmissionen mit größerer Effizienz und Genauigkeit in verschiedenen Kampfszenarien durchzuführen
- Zudem beschleunigen steigende geopolitische Spannungen, grenzüberschreitende Konflikte und die wachsende Nachfrage nach Echtzeit-Intelligenz, Überwachung und Aufklärung (ISR) die weltweite Übernahme von UAV durch Verteidigungskräfte. Die Integration von Drohnen in Multi-Domain-Operationen erhöht die Entwicklung und den Einsatz von unbemannten Luftsystemen in Entwicklungs- und Schwellenländern deutlich
Marktgröße und Prognose:
- Globaler Marktwert (2024):15,59 Milliarden USD
- Voraussichtlicher Marktwert (2032):45,41 Mrd. USD
- Prognose CAGR (2025–2032):14.3%
Was sind die großen Takeaways des militärischen Drohnenmarktes
- Militärische Drohnen sind unbemannte Luftfahrzeuge (UAVs), die von Streitkräften für Missionen wie Überwachung, Zielerfassung, Geheimdienst, Kampfoperationen und logistische Unterstützung eingesetzt werden. Diese Systeme variieren in Reichweite, Größe, Ausdauer und Leistungsfähigkeit und sind oft mit Sensoren, Kameras, Munition und Kommunikationssystemen für autonome oder ferngesteuerte Missionen ausgestattet.
- Die steigende Nachfrage nach militärischen Drohnen wird durch ihre Effektivität bei der Verringerung des menschlichen Risikos, der Verbesserung der operativen Präzision und der Unterstützung von Echtzeit-Entscheidungsfindung in Friedens- und Konfliktszenarien getrieben. Wachstum von Investitionen in Drohnenschwarm-Technologien, Stealth UAVs und kampferprobte Plattformen tragen zur Expansion dieses Marktes bei
- Nordamerika dominierte den militärischen Drohnenmarkt mit einem Anteil40,5% im Jahr 2024, aufgrund robuster Verteidigungsbudgets, fortschrittlicher technologischer Infrastruktur und der zunehmenden Bereitstellung von UAVs für Überwachungs-, Grenz- und Kampfmissionen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im militärischen Drohnenmarkt während der Prognosezeit durch steigende Verteidigungsausgaben, eskalierende territoriale Streitigkeiten, und die zunehmende Annahme unbemannter Systeme in Ländern wie China, Indien, Japan und Südkorea
- Das Subsonic-Segment dominierte den Markt mit einem Marktanteil von 63,3% im Jahr 2024, aufgrund ihres umfangreichen Einsatzes in den Bereichen Intelligenz, Überwachung und Aufklärung (ISR), wo lange Flugdauer, Kraftstoffeffizienz und stabile Navigation kritisch sind. Diese Drohnen sind gut geeignet für persistente Überwachungsmissionen über weite Bereiche und werden für ihre ruhigere Operation, geringere Entwicklungskosten und Kompatibilität mit bestehenden Verteidigungsinfrastruktur begünstigt, so dass sie die bevorzugte Wahl zwischen bewaffneten Kräften weltweit
Bericht Umfang und militärische Drohnen Marktsegmentierung
|
Attribute |
Militärische Drohnen Hauptmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was sind die Military Drones Market Trends
„Rising Adoption von Advanced Avionics Technologies“
- Der militärische Drohnenmarkt erlebt eine große technologische Verschiebung, da Verteidigungsagenturen die Drohnenkapazitäten mit fortschrittlichen Avionik, AI-gesteuerten Flugkontrollen, multispektralen Sensoren und verschlüsselten Kommunikationen verbessern, um die Bedürfnisse der modernen Kriegsführung zu erfüllen.
- Zum Beispiel sind Northrop Grumman’s RQ-4 Global Hawk und General Atomics’ MQ-9 Reaper mit hochmodernen Avioniksystemen ausgestattet, die Echtzeit-Überwachung, autonome Navigation und integrierte Datenverteilung mit Kommandozentralen während Hochrisikobetrieben bieten.
- Verteidigungskräfte werden zunehmend Drohnen mit autonomen Flugfähigkeiten und elektronischer Kriegsführung eingesetzt, um den Missionserfolg in GPS-gedämpften und streitigen Umgebungen zu gewährleisten.
- miniaturisierte taktische UAVs steigen in der Vorherrschaft – durch eine erweiterte Stabilisierung, thermische Bildgebung und AI-basierte Objekterkennung –, indem Infanterie-Level-Einheiten zur Durchführung lokalisierter Aufklärung und Bedrohungserkennung
- Unternehmen wie Elbit Systems, Thales Group und Turkish Aerospace Industries investieren stark in die Modernisierung von UAV-Plattformen mit Next-Gen-Targeting, Radarumlenkung und adaptiven Flugsystemen und unterstützen die wachsende globale Verteidigungsnachfrage
- Die Annahme von manned-unmanned-Teaming, elektronische Gegenmaßnahmenintegration und Autonomie der nächsten Generation machen fortschrittliche Avioniken zentral für moderne UAV-Design- und Bereitstellungsstrategien
Militärische Drohnen Marktdynamik
Fahrer
„Wachsige Nachfrage nach Intelligenz, Überwachung und Aufklärung (ISR)“
- Die zunehmenden geopolitischen Spannungen, die asymmetrische Kriegsführung und die grenzübergreifenden Sicherheitsbedenken haben ISR zur strategischsten Anwendung bei Drohnenoperationen gemacht, die militärischen Kräfte propagiert, um Plattformen zu übernehmen, die in der Lage sind, 24/7 Tracking und Aufklärung durchzuführen.
- So werden zum Beispiel General Atomics’ MQ-1 Predator und MQ-9 Reaper, sowie Israel Aerospace Industries' Heron TP, von der US Air Force, Indian Armed Forces und Israeli Defense Forces (IDF) für hochrangige, lang anhaltende ISR-Misssionen verwendet.
- Diese Drohnen bieten dauerhafte Luftüberwachung, Echtzeit-Bildung und Präzisions-Targeting-Fähigkeiten, so dass Verteidigungskräfte schneller strategische Entscheidungen treffen und die Abhängigkeit von bemannten Aufklärungsflugzeugen reduzieren
- KI-gestützte ISR-Systeme – verfügbar in Plattformen wie PHASA-35 von BAE Systems und Leonardos Falco EVO – ermöglichen eine schnellere Informationsverarbeitung, Objektklassifizierung und vorausschauende Bedrohungsüberwachung in dynamischen Schlachtfeldumgebungen
- Viele Nationen priorisieren drohnenbasierte ISR-Systeme in Modernisierungsprogrammen, darunter Indiens Projekt Cheetah und Europas MALE RPAS (Eurodrone) Initiative, die ständige Innovation in der militärischen UAV-Technologie vorantreiben. ISR Drohnen werden nun auch in maritime Überwachungsrollen vorangetrieben, mit Plattformen wie dem Boeing MQ-25 Stingray zur Unterstützung von Marineoperationen für die US-Marine
Zurückhaltung/Challenge
„Abhängigkeit der Satellitenverbindung“
- Die operative Wirksamkeit militärischer Drohnen – insbesondere für die jenseits visueller Sicht (BVLOS), strategischer Aufklärung und Streikmissionen – hängt stark von zuverlässigen Satellitenkommunikationssystemen ab, die sowohl operative als auch Sicherheitslücken aufweisen.
- Zum Beispiel haben Kräfte, die Northrop Grumman’s RQ-4 Global Hawk und General Atomics’ MQ-9 Reaper nutzen, Missionsstörungen aufgrund vorübergehender Satcom-Versagen oder -Jamming gemeldet, vor allem in Konfliktzonen, in denen Gegner anspruchsvolle elektronische Warfare (EW)-Systeme einsetzen.
- Hohe Bandbreiten-Anwendungen – wie Echtzeit-HD-Videostreaming, Telemetrie und ISR-Sensorfusion – erfordern stabile Satellitenverbindungen, erhöhen die Komplexität und Kosten des Einsatzes, insbesondere in entfernten oder unterentwickelten Regionen
- Führende Satelliten-Dienstleister wie Viasat, Inmarsat und Iridium Communications spielen eine entscheidende Rolle bei der Aufrechterhaltung von Drohnenoperationen, aber die Abhängigkeit von Drittinfrastrukturen macht diese Systeme anfälliger für externe Bedrohungen oder Serviceausfälle
- Hersteller erforschen Hybrid-Kommunikationssysteme – wie z.B. LEO-Satellitennetze (z.B. Starlink Military by SpaceX) und Multiband Failover –, um die Latenz- und Kampfsignalinterferenz zu reduzieren, aber diese Lösungen werden weiterhin betriebstechnisch getestet
Militärische Drohnen Markt Scope
Der Markt wird auf Basis von Plattform, Geschwindigkeit, Servicetyp, Antriebsart, Startmodus, Reichweite, Anwendung, Betriebsmodus, Ausdauer und MTOW segmentiert.
- Von der Plattform
Auf Basis der Plattform wird der militärische Drohnenmarkt zu strategisch, taktisch und klein segmentiert. Das strategische Segment hielt den größten Umsatzanteil im Jahr 2024, was seine entscheidende Rolle bei langwierigen Missionen und der hochrangigen Überwachung über geopolitische Hotspots ausmacht. Strategische Drohnen werden für ihre Fähigkeit geschätzt, anspruchsvolle Nutzlasten zu tragen, einschließlich Sensoren, Radar- und Kommunikationsgeräte, die längerfristige Operationen für die Informationssammlung und Bedrohungsüberwachung unterstützen. Regierungen weltweit priorisieren diese Drohnen für Grenzüberwachung, Frühwarnsysteme und tiefgreifende Fähigkeiten aufgrund ihrer überlegenen Ausdauer und hohen Betriebsobergrenze.
Das kleine Drohnensegment soll das schnellste Wachstum von 2025 bis 2032 bezeugen, das durch eine rasche Annahme in städtischen Kriegsführungen und lokalisierten Schlachtfeld-Geheimdienstmissionen ausgelöst wird. Ihre Portabilität, Kosteneffizienz und einfache Bereitstellung machen sie ideal für taktische Einheiten und Spezialkräfte. Die zunehmende Integration von KI-basierten Objekterkennungs-, Swarm-Koordinations- und Stealth-Technologien in kleinen Drohnen erhöht ihre Eignung für Echtzeit-Rekonnaissance und gezielte Missionen in komplexem Gelände.
- Mit der Geschwindigkeit
Auf der Grundlage der Geschwindigkeit wird der Markt in subsonic und supersonic Drohnen segmentiert. Subsonic Drohnen dominierten den Markt im Jahr 2024 mit einem beträchtlichen Anteil von 63,3%, angetrieben durch ihren umfangreichen Einsatz in Intelligenz, Überwachung und Aufklärung (ISR) Operationen, wo lange Flugdauer, Kraftstoffeffizienz und stabile Navigation kritisch sind. Diese Drohnen sind gut geeignet für persistente Überwachungsmissionen über weite Bereiche und werden für ihre ruhigere Operation, geringere Entwicklungskosten und Kompatibilität mit bestehenden Verteidigungsinfrastrukturen begünstigt, so dass sie die bevorzugte Wahl zwischen bewaffneten Kräften weltweit.
Supersonic Drohnen werden erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032 aufgrund der steigenden Investitionen in Hochgeschwindigkeits-, Kampfdrohnen der nächsten Generation in der Lage, fortgeschrittene feindliche Verteidigungssysteme zu durchdringen. Ihre Anwendung in der Decoy-Bereitstellung, der elektronischen Kriegsführung und der schnellen Streiklieferung erweitert sich mit Verteidigungsmodernisierungsprogrammen, die schnellere Reaktionsfähigkeiten in dynamischen Konfliktzonen betonen.
- Nach Servicetyp
Auf der Grundlage des Servicetyps wird der Markt in fest-, rot- und hybrid/transitionelle Drohnen unterteilt. Das feststehende Segment sicherte den höchsten Marktanteil im Jahr 2024, der weitgehend auf seine aerodynamische Effizienz und eine längere Flugdauer zurückzuführen ist, wodurch es die bevorzugte Konfiguration für den Fernüberwachungs- und Kampfbetrieb ist. Diese Plattformen werden von Verteidigungsagenturen für Missionen begünstigt, die eine hohe Breitengraddeckung und Flexibilität der Nutzlast erfordern.
Das Hybrid-Transitional-Segment wird voraussichtlich bei der schnellsten CAGR zwischen 2025 und 2032 wachsen, angetrieben durch steigende Nachfrage nach vielseitigen UAVs, die vertikale Startfunktionen mit dem erweiterten Spektrum fester Designs kombinieren. Diese Drohnen sind besonders wertvoll in Regionen mit begrenzter Fahrbahninfrastruktur oder für Missionen, die einen schnellen Einsatz und einen Langstreckenflug erfordern.
- Durch den Antrieb
Auf der Grundlage des Antriebstyps wird der Militärdrohnenmarkt in Hybrid-Brennstoffzelle, batteriebetrieben und andere eingestuft. Das batteriebetriebene Segment führte den Markt im Jahr 2024 durch Fortschritte bei Lithium-Ionen- und Festkörper-Batterietechnologien, die längere Missionszeiten und leichtere UAV-Designs bieten. Batteriesysteme werden für taktische Drohnen aufgrund ihrer geringeren akustischen Signatur und reduzierten Wärmeemissionen bevorzugt, die verdeckte Operationen unterstützen.
Das Hybrid-Brennstoffzellensegment wird voraussichtlich die schnellste Wachstumsrate bis 2032 zeigen, die durch seine Fähigkeit, Energiedichte mit niedrigeren Betankungszeiten zu kombinieren, so dass es ideal für High-Endurance-Missionen. Verteidigungssektoren bevorzugen zunehmend Hybrid-Brennstoffzellendrohnen, um Missionsbereiche zu erweitern und gleichzeitig logistische Unterstützung und ökologische Fußabdrücke zu reduzieren.
- Mit Startmodus
Auf Basis des Startmodus wird der Markt zu Katapultstarter, automatische Start- und Landung (ATOL), Hand gestartet und vertikale Start. Das automatische Start- und Landesegment (ATOL) erfasste den größten Marktanteil im Jahr 2024 aufgrund seiner operativen Präzision und reduziertem Bedarf an qualifizierten Piloteneingängen, was die Bereitstellungssicherheit in entfernten oder feindlichen Umgebungen erhöht. Diese Systeme sind weit verbreitet in strategischen und feststehenden Drohnen, die eine konsequente autonome Kontrolle erfordern.
Der vertikale Start wird voraussichtlich im Zeitraum 2025–2032 mit dem schnellsten Tempo wachsen, der durch den wachsenden Einsatz von rotierenden und hybriden Drohnen in der städtischen Überwachung, im maritimen Betrieb und im eingeschränkten Gelände ausgelöst wird. Ihre Fähigkeit, ohne traditionelle Infrastruktur zu starten und zu erholen, ist für die moderne Militärlogistik und schnell reagieren Missionen kritisch.
- Von Range
Aufgrund der Reichweite wird der Markt über die Sichtlinie (BLOS), die erweiterte Sichtlinie (EVLOS) und die visuelle Sichtlinie (VLOS) segmentiert. Das BLOS-Segment hatte 2024 den größten Anteil, der durch seine Notwendigkeit für strategische Operationen über Grenzen und tief ins adversariale Gebiet untermauert wurde. Diese Drohnen sind essentiell für die dauerhafte Geheimdienstsammlung und Unterstützung über Satellitenkommunikationssysteme, die sie zentral für globale Verteidigungsoperationen machen.
Das EVLOS-Segment soll sich bei der höchsten CAGR erweitern, unterstützt durch die zunehmende Integration von Echtzeit-Telemetrie, AI-getriebener Analytik und verschlüsseltem Datenrelais innerhalb taktischer und kleiner Drohnen. Die EVLOS-Fähigkeiten überbrücken die Lücke zwischen den Kurzstreckenbetrieben und der tiefen Überwachung und bieten Flexibilität in der Schlachtfeldintelligenz.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Aufklärung, Überwachung und Zielerfassung (ISRT), Intelligenz, Kampfoperationen, Lieferung und Transport, unbemannte Kampfflugzeuge (UCAVs) und Schlachtschädenmanagement segmentiert. Das ISRT-Segment dominierte den Markt im Jahr 2024, aufgrund der wachsenden Abhängigkeit des Militärs von Drohnen für das Rund-um-die-Uhr-Geheimdienst und die Bedrohungserkennung. Drohnen sind kritische Vermögenswerte bei der Überwachung der feindlichen Bewegung, Bereitstellung von Zieldaten und Unterstützung bei Präzisionsschlägen.
Das UCAV-Segment soll das schnellste Wachstum im Prognosezeitraum erleben, das durch steigende Nachfrage nach unbemannten Offensive-Fähigkeiten, die das Pilotrisiko reduzieren, ausgelöst wird. Fortschritte in autonomen Waffensystemen, Stealth-Technologie und Multi-Rollen-Payloads machen UCAVs zentral für moderne Luftkriegslehren.
- Durch den Betriebsmodus
Auf Basis des Betriebsmodus wird der Markt in ferngesteuert, optional pilotiert und vollautonom unterteilt. Das ferngesteuerte Segment führte den Markt im Jahr 2024, angetrieben durch seine weit verbreitete Annahme in Kampf- und Überwachungsmissionen, in denen die menschliche Entscheidungsfindung in Echtzeit kritisch ist. Militärische Betreiber bevorzugen diese Systeme für ihre bewährte Zuverlässigkeit und taktische Anpassungsfähigkeit.
Das vollautonome Segment wird bis 2032 mit dem schnellsten Tempo wachsen, das von schnellen Entwicklungen in KI, Onboard Computing und Sensor Fusion angetrieben wird. Diese Systeme werden für Aufgaben eingesetzt, die einen kontinuierlichen Betrieb ohne manuelle Eingriffe wie Grenzpatrouille, ISR und automatisiertes Targeting erfordern.
- Ausdauer
Auf der Grundlage der Ausdauer wird der Markt in >6 Stunden, 2–6 Stunden und <1–2 Stunden segmentiert. Das Segment >6 Stunden erfasste den größten Marktanteil im Jahr 2024, unterstützt durch den Ausbau strategischer Drohnen für längere Missionen. Diese Langstrecken-UAVs sind für die dauerhafte Überwachung, elektronische Kriegsführung und sichere Kommunikationsrelais über erweiterte Theater der Operation unerlässlich.
Das Segment <1–2 Stunden wird voraussichtlich am schnellsten wachsen, vor allem durch die Nachfrage nach leichten taktischen Drohnen, die in der Kurzaufklärung und im Stadtkampf eingesetzt werden. Diese Drohnen bieten schnelle Bereitstellung, einfache Kontrolle und Eignung für zeitsensitive Schlachtfeldinformationen.
- von MTOW
Auf der Grundlage von MTOW wird der Markt in > 150 Kilogramm, 25–150 Kilogramm und < 25 Kilogramm unterteilt. Das Segment >150 Kilogramm führte den Markt im Jahr 2024, dominiert von schweren Drohnen, die in der Lage sind, fortgeschrittene ISR-Systeme, schwere Munition und Multi-Sensor-Putloads zu tragen. Diese Plattformen werden umfassend in strategischen Missionen und Langstreckenbetrieben eingesetzt.
Das Segment <25 Kilogramm wird voraussichtlich den schnellsten CAGR zwischen 2025 und 2032 registrieren, der von der steigenden Bereitstellung von Mikro- und Mini Drohnen im Nahkampf, speziellen Ops und Grenzpatrouillen angetrieben wird. Ihre Leichtigkeit ermöglicht Hand-Launch-Fähigkeiten und schnelle Mobilität, so dass sie ideal für agile, Echtzeit-Militäranwendungen.
Militärische Drohnen Markt Regionale Analyse
- Nordamerika dominierte den militärischen Drohnenmarkt mit dem größten Umsatzanteil von 40,5% im Jahr 2024, angetrieben durch robuste Verteidigungsbudgets, fortschrittliche technologische Infrastruktur und die zunehmende Bereitstellung von UAVs für Überwachung, Grenzsicherheit und Kampfmissionen
- Die Region profitiert von einer starken industriellen Verteidigungsbasis und staatlichen Modernisierungsprogrammen, die sich auf autonome Systeme, KI-Integration und High-Endurance Drohnen konzentriert
- Die zunehmende Betonung auf Intelligenz, Überwachung und Aufklärung (ISR) Fähigkeiten und das rasche Tempo der Innovation in UAV-Technologien verfestigen weiterhin Nordamerikas Führung in der globalen militärischen Drohnenlandschaft
US Militär Drohnen Markt Insight
Der US-Militärdrohnenmarkt entfiel 2024 auf den größten Umsatzanteil in Nordamerika, der durch erhebliche Investitionen aus dem Verteidigungsministerium und einen umfassenden Fahrplan für die Drohnenintegration in allen militärischen Zweigen getrieben wurde. Die USA verfolgen aktiv fortschrittliche Fähigkeiten wie Schwarmdrohnen, treue Flügelman-Konzepte und unbemannte Kampfflugzeuge (UCAVs) für Präzisionsschlagmissionen. Der anhaltende Fokus des Landes auf die Modernisierung seiner Luftabwehr-Infrastruktur, kombiniert mit zunehmender Betonung auf autonome Systeme und Echtzeit-ISR, verstärkt seine Dominanz im globalen Militärdrohnenmarkt.
Europa Militärische Drohnen Markt Einblick
Europa wird erwartet, dass im Prognosezeitraum ein beträchtliches Wachstum des militärischen Drohnenmarktes zu beobachten ist, das von steigender geopolitischer Instabilität, grenzüberschreitender Bedrohungen und wachsender Nachfrage nach taktischen und strategischen UAV in allen NATO-angepassten Nationen unterstützt wird. Die europäischen Regierungen vergeben zunehmend Verteidigungsbudgets für indigene Drohnenentwicklung, Joint Ventures und internationale Kooperationen wie das Eurodrone-Programm. Die ISR- und Überwachungsanwendungen bleiben eine oberste Priorität gegenüber militärischen Operationen, insbesondere bei Grenzschutz- und Friedensmissionen. Die Integration von Drohnen in Multidomain-Operationen und nationale Verteidigungsmodernisierungspläne ist ein wesentlicher Faktor, der den europäischen Markt vorantreibt.
US Militär Drohnen Markt Insight
Der US-Militärdrohnenmarkt wird voraussichtlich während des Prognosezeitraums auf einem gesunden CAGR expandieren, der von den strategischen Investitionen des Verteidigungsministeriums in UAV-Systeme der nächsten Generation und der Integration von Drohnen in das Future Combat Air System (FCAS) angetrieben wird. Die U.K. konzentriert sich auf die Entwicklung treuer Flügelmann Drohnen und die Bereitstellung von UAVs für maritime Überwachung, Schlachtfeldaufklärung und autonome Luftunterstützungsrollen. Diese Initiativen orientieren sich an den breiteren Zielen der Verteidigungstransformation, die Innovation, Interoperabilität und schnelle Antworten in der modernen Kriegsführung priorisieren.
Deutschland Militärische Drohnen Markt Einblick
Der deutsche militärische Drohnenmarkt wird voraussichtlich stetig wachsen, da die Regierung weiterhin die Verteidigungsinnovation und die multilaterale Zusammenarbeit innerhalb der Europäischen Union hervorhebt. Das Land spielt eine bedeutende Rolle bei gemeinsamen Verteidigungsprojekten wie dem Eurodrone, die darauf abzielen, die Abhängigkeit von nichteuropäischen Plattformen zu reduzieren. Die deutsche Bundeswehr setzt taktische und MALE-Klasse Drohnen in ihren Verteidigungsrahmen für ISR, Überwachung und Situationsbewusstsein ein. Die Herausforderungen der Sicherheit und die nachhaltigen Investitionen im Bereich der Drohnenbeschaffung sollen die Marktausweitung im gesamten Prognosezeitraum unterstützen.
Asien-Pazifik Militär Drohnen Markt Insight
Asien-Pazifik wird von 2025 bis 2032 am schnellsten CAGR wachsen, angetrieben durch steigende Verteidigungsausgaben, eskalierende territoriale Streitigkeiten, und die zunehmende Annahme unbemannter Systeme in Ländern wie China, Indien, Japan und Südkorea. Die Region wird durch eine rasche Militarisierung und Modernisierung von Verteidigungskräften, mit Drohnen spielen eine zentrale Rolle bei der Grenzüberwachung, der Aufstands- und Seefahrt. Lokale Regierungen investieren stark in häusliche Drohnenproduktionskapazitäten, autonome Navigation und hochrangige UAVs. Regierungsgestützte Innovationsprogramme, technologische Selbstversorgungsbemühungen und strategische Partnerschaften stärken die Position von Asia-Pacific im globalen militärischen Drohnenmarkt weiter.
China Militär Drohnen Markt Insight
China entfiel 2024 auf den größten Umsatzanteil am asiatisch-pazifischen Militärdrohnenmarkt, unterstützt von den aggressiven militärischen Modernisierungsplänen der Nation, der hochvolumigen Produktion von Drohnen und dem strategischen Fokus auf ISR und der Bekämpfung von Drohnenanwendungen. Das chinesische Militär nutzt Drohnen für ausgedehnte Grenzpatrouille, Marine-Erklärung und Streikfähigkeiten auf verschiedenen Geländen. Regierungsinitiativen, die die Selbstverantwortung in der Verteidigungsherstellung fördern und den globalen Export von militärischen UAVs fördern, fördern den Einfluss Chinas in diesem Sektor. Die rasante Entwicklung von KI-basierten Swarm-Technologien und stehlenden Drohnensystemen unterstreicht Chinas Ehrgeiz, eine dominante Kraft in der militärischen Drohneninnovation zu werden.
Japan Militär Drohnen Markt Insight
Japans militärischer Drohnenmarkt gewinnt an Dynamik, da sich das Land auf die Verbesserung der Verteidigungsfähigkeit in Reaktion auf regionale Sicherheitsspannungen und demografische Zwänge konzentriert. Mit begrenztem Verteidigungspersonal setzt Japan zunehmend auf unbemannte Systeme, um ISR-Missionen und Seepatrouillen in seinen weiten Hoheitsgewässern durchzuführen. Die japanische Regierung unterstützt die heimische Entwicklung von UAV-Technologien und erforscht die Integration von AI, 5G und autonomen Funktionen zur Verbesserung der Drohnenfunktionalität. Die strategische Betonung Japans auf Selbstverteidigung und technologische Fortschritte dürfte das Wachstum seines militärischen Drohnenmarktes deutlich vorantreiben.
Welche sind die Top-Unternehmen im militärischen Drohnenmarkt
Die militärische Drohnen Die Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Safran Group (Frankreich)
- Allgemeine Atome(US)
- IAI(Israel)
- Lockheed Martin Corporation(US)
- AeroVironment, Inc. (USA)
- Textron Inc. (USA)
- Teledyne FLIR LLC (USA)
- Nordrop Grumman(US)
- BAE Systems (USA)
- AERONAUTICS (Israel)
- Boeing (US)
- Thales(Frankreich)
- Leonardo S.p.A. (Italien)
- Elbit Systems Ltd (Israel)
- SAAB (Schweden)
Was sind die neuesten Entwicklungen im Global Military Drones Market
- Im Juni 2024 startete die Thales Group OpenDRobotics, eine innovative Lösung, die darauf abzielt, die Zusammenarbeit durch die Integration von Robotiktechnologien in unbemannte Luft- und Bodenfahrzeuge zu verbessern. Durch den Einsatz von Künstlicher Intelligenz (KI) ermöglicht die Plattform den Einsatz von human-in-the-loop-Missionsfunktionen und erhöht die Autonomie militärischer Drohnen und minimiert gleichzeitig die Arbeitsbelastung des Bedieners. Diese Innovation wird voraussichtlich den militärischen Drohnenmarkt deutlich beeinflussen, indem sie die Annahme von AI-getriebenen, interoperablen Drohnensystemen beschleunigt und den Übergang zu autonomeren und effizienten Kampfoperationen über globale Verteidigungskräfte verstärkt.
- Im März 2023 wurde die Northrop Grumman Corporation in Zusammenarbeit mit Shield AI von der US-Armee für den Future Tactical Unmanned Aircraft System (FTUAS) Wettbewerb, Increment 2 ausgewählt. Diese Gelegenheit stellt sie als potenzielle Ersatz für die taktische UAS RQ-7B Shadow dar und zeigt ihre innovative Technologie und Expertise in unbemannten Luftsystemen
- Im Februar 2023 kündigte Boeing an, dass seine MQ-28 Drohne eine wertvolle Ergänzung zum Arsenal der US-Luftwaffe sein könnte, was einen bedeutenden Schritt für den Luft- und Raumfahrtgiganten darstellt. Diese Entwicklung eröffnet neue Wege für Wachstum und Zusammenarbeit im Verteidigungssektor, zeigt Boeings Engagement für Innovation und seine Anpassungsfähigkeit an die sich entwickelnden militärischen Anforderungen
- Im März 2022 wurde Gambit, eine Autonome Collaboration Platform (ACP), durch digitales Engineering entwickelt, um die Zeit auf den Markt zu beschleunigen und die Akquisitionskosten zu senken. Die Jet-powered-Plattform ist für Luftüberlegenheit gebaut und nutzt Fortschritte in künstlichen Intelligenz und autonomen Systemen, um zukünftige Verteidigungsfähigkeiten zu revolutionieren
- Im Dezember 2021 wurde Mojave, ein unbemanntes Luftfahrzeug (UAV) mit kurzen Start- und Landemöglichkeiten (STOL) eingeführt. Basierend auf den Avionik- und Flugsteuerungssystemen des MQ-9 Reaper und MQ-1C Gray Eagle Extended Range verfügt es über einen Gray Eagle-Luftrahmen, erweiterte Flügel mit Hochhubgeräten und einen Rolls-Royce 450-hp Turboprop-Motor
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











