



Global Neo und Challenger Bank Market Segmentation, Nach Typ (Neo Bank und Challenger Bank), Geschäftsmodell (Digital-only und Hybrid), Anwendung (Persönlich und Geschäft), Dienstleistungen Vorausgesetzt (Checking and Savings Account, Payment and Money Transfer, Kredite, Mobile Banking, Investment Accounts, Retirement Savings, and Others)- Industrietrends und Prognose bis 2033
Was ist die Neo und Challenger Bank Markt Größe und Wachstum Rate
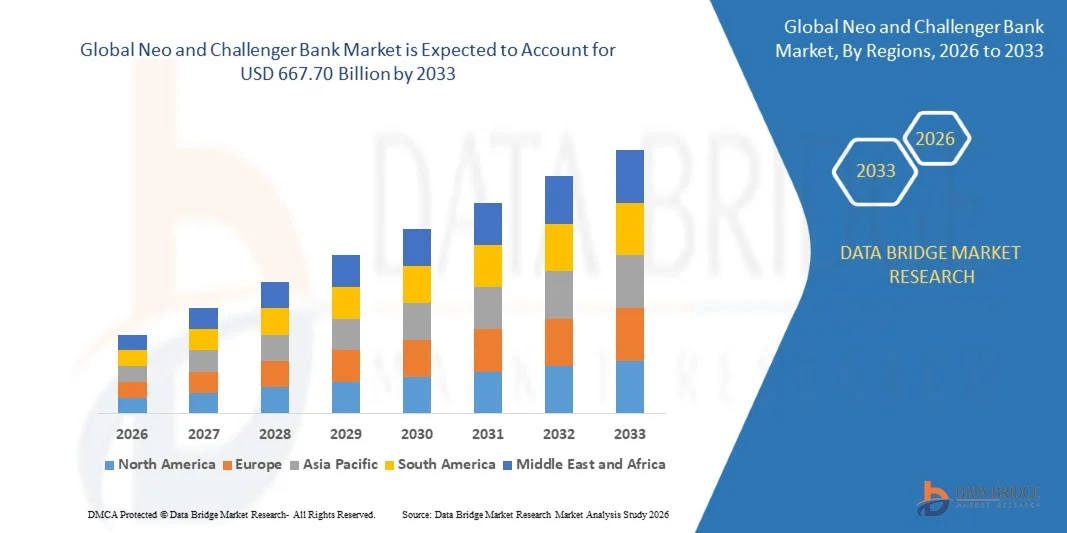
- Wie bei der Data Bridge Market Research Analyse wurde der Markt für Neo- und Challenger-Banken geschätzt30,16 Mrd. USD im Jahr 2025und wird zu erreichen667,70 Milliarden USD bis 2033, in einemCAGR von 47,28% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die steigende Verbraucherpräferenz für digitale Bankdienstleistungen, die Erhöhung der Smartphone-Pension, die Fortschritte in der Finanztechnologie und die Ausweitung der Nachfrage nach bequemen, kostengünstigen und personalisierten Banklösungen für Einzel- und Geschäftskunden verursacht wird.
- Die zunehmende Übernahme mobiler Banking-Anwendungen, offener Banking-APIs und AI-powered-Finanzdienstleistungen, kombiniert mit wachsender Nachfrage nach schnellerer digitaler Kontoeröffnung und Echtzeit-Zahlungen, ist zwingend Verbraucher und Unternehmen, Neo- und Challenger-Banken zu übernehmen. Digital-only-Banking-Plattformen und Hybrid-Banking-Modelle erweitern den Zugang zu Zahlungsdiensten, Spar-, Kredit- und Investitionslösungen und bieten flexible und technologiegetriebene Alternativen zu herkömmlichen Bankensystemen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 30.16 Milliarden
- Voraussichtlicher Marktwert (2033): USD 667.70 Milliarden
- Prognose CAGR (2026–2033): 47,28%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Neo und Challenger Bank Market
- Nordamerika dominierte den Neo- und Herausfordererer-Bankmarkt mit dem größten Umsatzanteil von 35,4% im Jahr 2025, unterstützt durch fortschrittliche digitale Bankinfrastruktur, High-Fintech-Adoption und zunehmende Nachfrage der Verbraucher nach bequemen, technologiegetriebenen Finanzdienstleistungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 28,4% von 2026 bis 2033 sein, die durch steigende Smartphone-Pension, erweiterte digitale Zahlungsökosysteme, finanzielle Inklusionsinitiativen und zunehmende Übernahme von mobilen ersten Bankenplattformen angetrieben wird.
- Das neo-bank-Segment führte den Markt mit einem Anteil von 60% im Jahr 2025, angetrieben durch die wachsende Präferenz für volldigitale Bankplattformen ohne physische Zweige.
- Die Challenger Bank ist der am schnellsten wachsende Typ, der für die Registrierung eines CAGR von 25% bestimmt ist und den Anstieg des Wettbewerbs mit traditionellen Finanzinstituten und die wachsende Nachfrage nach kundenzentrierten Bankdienstleistungen widerspiegelt.
- Das Segment Digital-Only dominierte die Geschäftsmodell-Kategorie mit einem Umsatzanteil von 65,70% im Jahr 2025, geführt von seiner branchenlosen Struktur und dem mobilen ersten Kundenerlebnis
- Personen entfielen auf 57,4% des Marktanteils im Jahr 2025, bevorzugt durch die weit verbreitete Verbraucherannahme von mobilen ersten Bank- und digitalen Finanzdienstleistungen
- Das mobile Banking-Segment ist die am schnellsten wachsende Kategorie, mit einem CAGR von 27,84%, angetrieben durch die Erhöhung der Smartphone Penetration und Verbraucherpräferenz für app-basierte Finanzdienstleistungen
Report Scope und Neo und Challenger Bank Market Segmentation
|
Attribute |
Neo und Challenger Bank Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Neo- und Challenger-Bankmarkt
- Neo- und Herausfordererbanken bewegen sich zunehmend in Richtung AI-powered Hyperpersonalization und eingebettete Finanzdienstleistungen, um maßgeschneiderte Produkte, automatisierte finanzielle Erkenntnisse und nahtlose Bankerlebnisse auf digitalen Plattformen zu liefern.
- Zum Beispiel berichtete Finextra im April 2026, dass sich das KI-Native Banking über grundlegende Chatbots in Richtung Echtzeit-Finanzaggregation, Prädiktiv-Cashflow-Management, Liquiditätsoptimierung und automatisierte Finanzentscheidungen bewegt.
- Mit der API-basierten Bankinfrastruktur können Neo- und Herausforderer-Banken Zahlungen, Kredite, Einsparungen und andere Finanzdienstleistungen direkt in digitale Customer Journeys integrieren.
- Die Embedded-Finanzierung ermöglicht es Bankdienstleistungen zunehmend mit E-Commerce, Telekommunikation und anderen nicht-banking-Plattformen zu integrieren und den Kundenzugang über eigenständige Bankanwendungen hinaus zu erweitern.
- Zum Beispiel berichtete PYMNTS im März 2025, dass Partnerschaften zwischen Telekommunikationsunternehmen und digitalen Banken mobile Finanzdienstleistungen ausweiten, wobei mehr als ein Viertel der befragten Personen Interesse an Bankangeboten von Telekommunikationsunternehmen ausdrücken.
- Da neo- und herausfordernde Banken weiterhin in künstliche Intelligenz, eingebettete Finanzen und API-fähige Infrastruktur investieren, entwickelt sich das Banking zunehmend von eigenständigen digitalen Anwendungen zu personalisierten, integrierten und automatisierten Finanzökosystemen.
Was sind die Haupttreiber des Neo und Challenger Bank Market
- Die schnelle Erweiterung der Smartphone-Nutzung und der digitalen Zahlungen hat die Nachfrage nach mobilen ersten Bankplattformen deutlich erhöht, die sofortigen Kontozugriff, Echtzeit-Transaktionen und bequeme Finanzdienstleistungen ohne physische Zweige bieten.
- So berichtete PYMNTS im März 2025, dass der weitverbreitete Mobilfunkzugang den digitalen Banken und Neobanken bei der Ausweitung der Finanzdienstleistungen geholfen habe, während mehr als ein Viertel der befragten Verbraucher Interesse an den über Telekommunikationsunternehmen angebotenen Bankdienstleistungen zeigten.
- Verbraucher, Freelancer und kleine Unternehmen nehmen aufgrund schnellerer On-Boarding, niedrigerer Gebühren, personalisierter Dienstleistungen und bequemen Zugang zu Zahlungen, Einsparungen, Krediten und internationalen Geldtransfer-Lösungen zunehmend digitales Banking an.
- So berichtete PYMNTS im Juni 2025, dass die mobile erste Bankplattform Chime für 67% ihrer Kunden zur Hauptbank geworden sei, was die zunehmende Einführung von branchenlosen Bankerlebnissen unter digital aktiven Verbrauchern hervorhebt.
- Mit zunehmendem Wandel der Finanzdienstleistungen in Richtung mobiler und Echtzeit-Digital-Kanäle wird erwartet, dass die anhaltende Expansion von Smartphone-basierten Banken, digitalen Zahlungen und kundenzentrierten Finanzplattformen die Übernahme von Neo- und Challenger-Banken unterstützt.
Welche Faktoren fordern das Wachstum des Neo- und Challenger-Bankmarkts auf
- Neo- und Herausfordererbanken stehen vor großen Herausforderungen im Zusammenhang mit regulatorischen Compliance, Cybersicherheit, Rentabilität und Kundenvertrauen, da sie strenge Finanzvorschriften erfüllen müssen und gleichzeitig kostengünstige und hochdigitale Betriebsmodelle beibehalten.
- Zum Beispiel berichtete Finextra im Juni 2025, dass Neobanken zunehmenden Wettbewerbs- und Regulierungsanforderungen gegenüber standen und dass die Einnahmen über die Austauschgebühren und die Zinserträge hinaus zur Schaffung einer nachhaltigen Rentabilität diversifiziert werden müssen.
- Diese Anforderungen können die Compliance-Ausgaben und die operative Komplexität erhöhen, insbesondere für neuere Institutionen, die einen schnellen Kundenerwerb suchen und dabei nachhaltige Umsatzströme entwickeln.
- Die Bank for International Settlements betonte beispielsweise im Januar 2025 die Bedeutung des Liquiditäts- und Risikomanagements für Banken und betonte, dass Fehlanpassungen zwischen kurzfristigen Einlagen und langfristigen Krediten erhebliche finanzielle Schwachstellen verursachen können.
- Die Kombination von regulatorischen Verpflichtungen, Finanzierungs- und Liquiditätsrisiken, Cyber-Sicherheitsanforderungen und dem Druck, eine nachhaltige Profitabilität zu erreichen, kann die Betriebskosten erhöhen und die Fähigkeit der Neo- und Herausforderererbanken, sich schnell über hochregulierte Märkte hinweg zu skalieren, einschränken.
Wie wird der Neo- und Challenger-Bank-Markt segmentiert
Der Markt für Neo- und Challengerbanken wird auf Basis von Art, Geschäftsmodell, Anwendung und Dienstleistungen segmentiert.
- Typ
Auf Basis des Typs wird der Neo- und Challenger-Bankmarkt in die Neobank und die Challenger-Bank segmentiert. Das Segment Neo Bank dominierte den Markt mit 60% Anteil im Jahr 2025, aufgrund der wachsenden Präferenz für volldigitale Bankplattformen ohne physische Filialen. Neo-Banken bieten Kontoverwaltung, Zahlungen, Geldtransfers, Kredit- und Sparservices vor allem durch mobile Anwendungen. Ihre branchenlose Infrastruktur ermöglicht geringere Betriebskosten und unterstützt Wettbewerbsgebühren und digital fokussierte Kundenerlebnisse. Die Erhöhung der Smartphonedurchdringung und die Verbraucherpräferenz für den sofortigen Zugang zum Bankwesen verstärken die Adoption weiter. Die Möglichkeit, personalisierte Finanzprodukte durch Cloud-Infrastruktur und APIs einzuführen, unterstützt auch die Segmenterweiterung.
Das herausfordernde Banksegment soll das schnellste Wachstum bei einem CAGR von 25 % von 2026 bis 2033 registrieren, unterstützt durch den zunehmenden Wettbewerb mit traditionellen Finanzinstituten und wachsender Nachfrage nach kundenzentrierten Bankdienstleistungen. Challenger-Banken können durch digitale Kanäle breitere Bankfähigkeiten bieten und dabei umfangreichere Finanzdienstleistungen anbieten. Ihre Fähigkeit, digitale Bequemlichkeit mit umfassenden Finanzprodukten zu kombinieren, zieht Verbraucher und Unternehmen auf, die Alternativen zu bestehenden Banken suchen. Die Erhöhung der Investitionen in mobile Bank-, Zahlungs-, Kredit- und Investitionsmöglichkeiten unterstützt die Expansion. Regulatorische Entwicklungen, die das digitale Banking unterstützen, schaffen Chancen für neue Herausfordererer-Bank-Entranten.
- Von Business Modell
Auf Basis des Geschäftsmodells wird der Neo- und Challenger-Bankmarkt in digital-only und hybrid segmentiert. Das digital-only Segment dominierte den Markt mit 65,70% Anteil im Jahr 2025, unterstützt durch seine branchenlose Struktur und mobile erste Kundenerfahrung. Digital-only-Banken können mit wesentlich geringeren physischen Infrastrukturanforderungen als herkömmliche Banken arbeiten. Dies ermöglicht es ihnen, wettbewerbsfähig preisgünstige Dienstleistungen zu bieten, während sie in digitale Funktionen und Kundenakquisition investieren. Echtzeit-Transaktionsalarme, Budgetierungstools, automatisierte Einsparungen und personalisierte finanzielle Erkenntnisse werden zunehmend in diese Plattformen integriert. Cloud-Infrastruktur und offene Banken-APIs ermöglichen es auch, dass digitale Banken schnell über die Märkte hinweg Dienstleistungen skaliert.
Das Hybrid-Segment soll das schnellste Wachstum bei einem CAGR von 20% von 2026 bis 2033 registrieren, da Kunden bei Bedarf zunehmend digitalen Komfort in Verbindung mit dem Zugang zu menschlicher oder physischer Bankunterstützung suchen. Hybrid-Modelle können Kunden über mobile und Web-Anwendungen bedienen und dabei ausgewählte physikalische Touchpoints oder Partnerschaften beibehalten. Dieser Ansatz kann besonders für KMU und Kunden von Bedeutung sein, die komplexere Finanzdienstleistungen benötigen. Hybrid-Banken können digitale Kanäle für Routinetransaktionen verwenden, während sie persönliche Unterstützung für Kredit-, Beratungs- und andere höherwertige Dienstleistungen bieten. Die zunehmende Nachfrage nach omnichannel-Finanzerfahrungen ermutigt Banken, digitale Plattformen mit traditioneller Service-Infrastruktur zu kombinieren.
- Anwendung
Auf der Grundlage der Anwendung wird der Neo- und Herausforderer-Bankmarkt in persönliche und geschäftliche Segmente unterteilt. Das persönliche Segment dominierte den Markt mit einem Anteil von 57,4% im Jahr 2025, angetrieben durch die weit verbreitete Verbraucherannahme von mobilen ersten Bank- und digitalen Finanzdienstleistungen. Individuelle Kunden nutzen zunehmend Neo- und Herausfordererbanken für alltägliche Zahlungen, Einsparungen, Kontomanagement, Budgetierung und Geldtransfers. Einfache digitale Onboarding- und Echtzeit-Account-Benachrichtigungen machen diese Plattformen attraktiv für digital vernetzte Verbraucher. Geringere Gebühren und bequemer mobiler Zugang unterstützen auch die Übernahme von jüngeren und kostenbewussten Nutzern. Digitale Banking-Plattformen erweitern zudem den finanziellen Zugang für Verbraucher, die von konventionellen branchenbasierten Institutionen unterbewahrt werden können.
Das Geschäftsfeld soll das schnellste Wachstum bei einem CAGR von 26,41% von 2026 bis 2033 registrieren, unterstützt durch die steigende Nachfrage nach einem effizienten digitalen Finanzmanagement zwischen KMU und anderen Unternehmen. Neo- und Challenger-Banken bieten Unternehmen digitale Konten, Zahlungsabwicklung, Kostenmanagement und andere technologiebasierte Finanzdienstleistungen. API-basierte Integrationen können Bankfunktionen mit Buchhaltungs-, Lohn-, Steuer- und Business-Management-Plattformen verbinden. Schnellere Bord- und automatisierte Finanzinstrumente können auch Verwaltungslasten für kleinere Unternehmen reduzieren. Durch die zunehmende Übernahme digitaler Zahlungen und die Ausweitung eingebetteter Finanzdienstleistungen entsteht eine zusätzliche Nachfrage von Geschäftskunden.
- Von Dienstleistungen bereitgestellt
Auf der Grundlage der erbrachten Dienstleistungen wird der Markt für Neo- und Herausforderererbanken in das Kontroll- und Sparkonto, Zahlungs- und Geldtransfer, Kredite, mobiles Bankgeschäft, Investmentkonten, Pensionsersparnisse und andere segmentiert. Das Segment Überprüfungs- und Sparkonto dominierte den Markt mit 30% Anteil im Jahr 2025, da diese Produkte grundlegende Bankdienstleistungen darstellen und für den Kundenerwerb üblich sind. Digitale Banken bieten Kontoeröffnung, Balance Management, Transfers und Sparfunktionen über mobile Anwendungen. Automatisierte Sparwerkzeuge und Echtzeit-Balance-Benachrichtigungen verbessern das Kundenengagement weiter. Geringere Betriebskosten können es digitalen Banken ermöglichen, wettbewerbsfähige Preise und reduzierte Kontogebühren bereitzustellen. Diese Konten bieten auch eine Grundlage für verkaufsübergreifende Zahlungen, Darlehen, Investitionen und andere Finanzprodukte.
Das mobile Banking-Segment soll das schnellste Wachstum bei einem CAGR von 27,84% von 2026 bis 2033 registrieren, das durch eine zunehmende Smartphone-Pension und Verbraucherpräferenz für App-basierte Finanzdienstleistungen angetrieben wird. Mobiles Banking ermöglicht es Kunden, Konten zu verwalten, Zahlungen zu tätigen, Geldüberweisungen zu übertragen, Transaktionen zu überwachen und Finanzprodukte ohne Besuch zu nutzen. Echtzeit-Benachrichtigungen und personalisierte Finanzmanagement-Tools erhöhen das Engagement mit mobilen Plattformen weiter. Kontinuierliche Verbesserungen der biometrischen Authentifizierung, AI-powered-Hilfe und der mobilen Sicherheit verstärken die Funktionalität von Bankanwendungen. Die Erweiterung der digitalen Zahlungen und die wachsende Nachfrage nach 24/7-Banking-Zugang unterstützen auch die schnelle Annahme.
Welche Region hält den größten Teil des Neo- und Challenger-Bankmarktes
- Nordamerika dominierte den Neo- und Herausfordererer-Bankmarkt mit dem größten Umsatzanteil von 35,4% im Jahr 2025, unterstützt durch fortschrittliche digitale Bankinfrastruktur, High-Fintech-Adoption und zunehmende Nachfrage der Verbraucher nach bequemen, technologiegetriebenen Finanzdienstleistungen.
- Die Region profitiert auch von einem reifen Fintech-Ökosystem, einer weit verbreiteten Übernahme digitaler Zahlungen, einer starken Investition in die Finanztechnologie und einer zunehmenden Nutzung von Banking-as-a-Service- und Embedded-Finanzierungsplattformen. Die zunehmende Verbraucherpräferenz für bequemes digitales Banking sowie der Ausbau von Dienstleistungen von Neo- und Challenger-Banken über Zahlungen, Einsparungen, Kredite und Investitionen stärkt die Position Nordamerikas auf dem globalen Markt.
US Neo und Challenger Bank Market Insight
Der US-amerikanische Markt für Neo- und Herausforderererbanken ist ein starkes Wachstum durch steigende Verbraucherakzeptanz von Mobile-First-Banking, erweiterte digitale Zahlungsökosysteme und steigende Nachfrage nach bequemen und personalisierten Finanzdienstleistungen. Das reife Fintech-Ökosystem des Landes, zusammen mit der weit verbreiteten Smartphone-Nutzung und der zunehmenden Integration von KI-, offenen Banken- und Embedded-Fintech-Technologien, treibt die Nachfrage nach persönlichen und geschäftlichen Banking-Anwendungen. Darüber hinaus beschleunigt die zunehmende Verbraucherpräferenz für schnellere Kontoeröffnung, Echtzeitzahlungen und digital verwaltete Finanzdienstleistungen die Adoption im Bankensektor.
Asien-Pazifik Neo und Challenger Bank Market Insight
Der asiatisch-pazifische Neo- und Herausforderer-Bankmarkt erwartet ein schnelles Wachstum, das durch die Erhöhung der Smartphonedurchdringung, die Erweiterung der digitalen Zahlungsinfrastruktur und die steigende Nachfrage nach zugänglichen Bankdienstleistungen in Ländern wie China, Indien, Japan und Südostasien getrieben wird. Die zunehmenden Initiativen zur finanziellen Eingliederung, die zunehmende Übernahme mobiler Banking-Anwendungen und die Ausweitung von Fintech-Ökosystemen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von digitalen Zahlungsplattformen, technologieorientierten Finanzinstituten und Banking-as-a-Service-Anbietern die Übernahme in den Bereichen Personal- und Geschäftsbanken.
Japan Neo und Challenger Bank Market Insight
Der japanische Markt für Neo- und Herausforderererbanken zeigt durch steigende Investitionen in digitale Finanzdienstleistungen, mobile Banktechnologien und Finanztechnologieinfrastruktur ein konsequentes Wachstum. Banken und Fintech-Unternehmen übernehmen zunehmend digitale Plattformen, um bequeme Kontoverwaltung, Zahlungen, Einsparungen, Kredite und Investitionsdienstleistungen zu bieten. Zudem trägt die zunehmende Integration von KI-, Cloud-Technologien und bargeldlosen Zahlungslösungen zusammen mit dem Fokus des Landes auf die Finanzsektor-Digitalisierung zum Marktwachstum bei.
China Neo und Challenger Bank Markt Einblick
Der Markt für Neo- und Challenger-Banken in China wächst rasant, getrieben von weit verbreiteter Smartphone-Adoption, fortschrittlicher digitaler Zahlungsinfrastruktur und zunehmender Verbraucherpräferenz für mobile Finanzdienstleistungen. Die zunehmende Übernahme von KI-fähigen Bankenplattformen, digitalen Geldbörsen und integrierten Finanzökosystemen über Verbraucher- und Geschäftsanwendungen erhöht den Marktbedarf deutlich. Darüber hinaus stellen steigende Investitionen in die Fintech-Innovation, die Ausweitung der digitalen Finanzinklusion und die rasche Entwicklung von technologiefähigen Bankdienstleistungen China als einer der wichtigsten Märkte für das Neo- und Challenger-Banking in der Region Asien-Pazifik.
US Neo und Challenger Bank Market Insight
Der US-amerikanische Markt für Neo- und Herausforderererbanken erlebt ein stetiges Wachstum, unterstützt durch starke Einführung von Digital-Banking-, Open-Banking-Technologien und mobilen Zahlungsdiensten. Zunehmende Investitionen in die digitale Bankinfrastruktur und wachsende Nachfrage nach bequemen, kostengünstigen und personalisierten Finanzdienstleistungen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von KI-, Cloud Computing- und API-fähigen Finanzdiensten die Kundenerfahrungen und die operative Effizienz und positioniert die U.K. als zentrales Innovationszentrum in der Neo- und Challenger-Banking-Branche.
Deutschland Neo und Challenger Bank Market Insight
Der deutsche Neo- und Challenger-Bankmarkt wächst aufgrund der starken digitalen Bankinfrastruktur, der hohen Smartphone-Adoption und der zunehmenden Verbraucherpräferenz für bequeme, mobile erste Finanzdienstleistungen stetig. Neo- und Herausfordererbanken nutzen zunehmend digitale Plattformen, Cloud-Technologien und AI-fähige Lösungen, um Zahlungen, Einsparungen, Kredite und personalisierte Bankdienstleistungen bereitzustellen. Kontinuierliche Fortschritte im mobilen Banking, im digitalen Zahlungsverkehr und im offenen Banking sowie wachsender Wettbewerb von digitalen ersten Finanzanbietern und sich ändernden Kundenerwartungen treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen in Neo und Challenger Bank Market
Die Neo- und Challenger-Bankindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Revolut Ltd.(USK)
- Monzo Bank Limited(USK)
- Staring Bank Limited(USK)
- N26 Bank SE(Deutschland)
- Bungalow B.V(Niederlande)
- Chime Financial, Inc. (USA)
- Social Finance, Inc. (USA)
- Varo Money, Inc. (USA)
- Aktuelle Technologien, Inc. (USA)
- Wise Payments Limited (US)
- Atombank (US)
- Monese Ltd (U.K.)
- Tide Platform Limited (USA)
- Block, Inc. (USA)
- Dave, Inc. (USA)
- Mercury Technologies, Inc. (USA)
- Nu Pagamentos S.A. (Brazil)
- Klarna Bank AB (Schweden)
- Offene Bank, S.A. (Spanien)
- Nubank (USA)
Was sind die neuesten Entwicklungen im Neo- und Challenger-Bankmarkt
- Im November 2025 führte Mashreq Mashreq NEO in Pakistan ein und lancierte eine volldigitale und Shariah-konforme Bankenplattform, um digitale Kontoeröffnung, gewinnbringende Strom- und Sparkonten, digitale Transaktionen und landesweiten ATM-Zugang zu ermöglichen. Der Start erweiterte die digitale Bankpräsenz von Mashreq in Pakistan und richtete sowohl gebietsansässige als auch nicht gebietsansässige Pakistanische Kunden an.
- Im September 2024 startete die Saudi National Bank die NEO in Saudi-Arabien und führte ein mobiles erstes digitales Bank- und Finanzökosystem mit mehr Währungen, Prämien, Cashback, Geschenkkarten und integrierten Lifestyle-Diensten ein. Der Start stellte eine Erweiterung der digitalen Bankdienstleistungen über traditionelle Konto- und Zahlungsfunktionen hinaus auf breitere digitale Finanzökosysteme dar.
- Im September 2023 startete die Axis Bank NEO for Business, eine mobile erste Transaktionsbank-Plattform, die speziell für kleine und mittlere Unternehmen konzipiert wurde. Die Plattform bietet digitales Onboarding-, Zahlungs- und Sammlungsmanagement sowie Zugriff auf mobile, PC- und Tablet-PCs und erweitert digitale Bankmöglichkeiten für den MSME-Sektor Indiens.
- Im Mai 2022 kündigte IIFL Finance and Open Financial Technologies ein Joint Venture an, eine Neobank für MSMEs zu starten, die Bank- und Kreditdienstleistungen für die Klein- und Kleinunternehmen Indiens kombiniert. Das vorgeschlagene Vorhaben, IIFL Open Fintech, wurde mit dem Anfangskapital von 120 m INR und einer 51:49 Eigentumsstruktur zwischen IIFL Finance und Open gegründet.
- Im April 2021 starteten ehemalige Google-Exekutive Fi in Indien, eine digitale Bankenplattform, die auf Millennials abzielt und gemeinsam mit der Federal Bank entwickelt wurde. Fi-Kunden ermöglichten es, Sparkonten in weniger als drei Minuten digital zu öffnen und den zunehmenden Fokus des Marktes auf schnelles Onboarding, mobiles erstes Banking und digital personalisierte Finanzdienstleistungen zu zeigen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN NEO- UND CHALLENGER-BANKMARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN NEO- UND CHALLENGER-BANKMARKT
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 MESSSTANDARDS
2.2.7 TOP-TO-BOTTOM-ANALYSE
2.2.8 ANALYSE DES LIEFERANTENANTEILS
2.2.9 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.10 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER NEO- UND CHALLENGER-BANKMARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 FALLSTUDIEN
5.2 REGULATORISCHER RAHMEN
5.3 TECHNOLOGISCHE TRENDS
5.4 PREISANALYSE
5.5 WERTSCHÄTZUNGSKETTENANALYSE
6 GLOBALER NEO- UND CHALLENGER-BANKMARKT, NACH SERVICEART
6.1 ÜBERBLICK
6.2 MOBILE BANKING
6.3 ZAHLUNG & GELDÜBERWEISUNG
6.4 Darlehen
6.5 SPARKONTO
6.6 BESTEUERUNG
6.7 SONSTIGES
7 GLOBALER NEO- UND CHALLENGER-BANKMARKT, NACH SCHICHTTYP
7.1 ÜBERSICHT
7.2 TRANSAKTIONSÜBERWACHUNG UND -EINHALTUNG
7.3 ZAHLUNGSGATEWAYS
7.4 MEHRERE BANKPARTNER
7.5 ZUGANG ZU NEUEN TECHNOLOGIEN BEREIT
7.6 SONSTIGES
8 GLOBALER NEO- UND CHALLENGER-BANKMARKT NACH UNTERNEHMENSGRÖSSE
8.1 ÜBERSICHT
8.2 KLEINE ORGANISATIONEN
8.3 MITTELGROSSE ORGANISATIONEN
8.4 GROSSORGANISATIONEN
9 GLOBALER NEO- UND CHALLENGER-BANKMARKT NACH ENDVERWENDUNG
9.1 ÜBERSICHT
9.2 IT & TELEKOMMUNIKATION
9.2.1 NACH DIENSTTYP
9.2.1.1. MOBILES BANKING
9.2.1.2. ZAHLUNG & GELDÜBERWEISUNG
9.2.1.3. Darlehen
9.2.1.4. SPARKONTO
9.2.1.5. BESTEUERUNG
9.2.1.6. SONSTIGES
9.3 BILDUNG
9.3.1 NACH DIENSTTYP
9.3.1.1. MOBILES BANKING
9.3.1.2. ZAHLUNG & GELDÜBERWEISUNG
9.3.1.3. Darlehen
9.3.1.4. SPARKONTO
9.3.1.5. BESTEUERUNG
9.3.1.6. SONSTIGES
9.4 REISEN & GASTGEWERBE
9.4.1 NACH DIENSTTYP
9.4.1.1. MOBILES BANKING
9.4.1.2. ZAHLUNG & GELDÜBERWEISUNG
9.4.1.3. Darlehen
9.4.1.4. SPARKONTO
9.4.1.5. BESTEUERUNG
9.4.1.6. SONSTIGES
9.5 E-COMMERCE
9.5.1 NACH DIENSTTYP
9.5.1.1. MOBILES BANKING
9.5.1.2. ZAHLUNG & GELDÜBERWEISUNG
9.5.1.3. Darlehen
9.5.1.4. SPARKONTO
9.5.1.5. BESTEUERUNG
9.5.1.6. SONSTIGES
9.6 SONSTIGES
9.6.1 NACH DIENSTTYP
9.6.1.1. MOBILES BANKING
9.6.1.2. ZAHLUNG & GELDÜBERWEISUNG
9.6.1.3. Darlehen
9.6.1.4. SPARKONTO
9.6.1.5. BESTEUERUNG
9.6.1.6. SONSTIGES
10 GLOBALER NEO- UND CHALLENGER-BANKMARKT, NACH REGION
GLOBALER NEO- UND CHALLENGER-BANKMARKT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
10.1 NORDAMERIKA
10.1.1 USA
10.1.2 KANADA
10.1.3 MEXIKO
10.2 EUROPA
10.2.1 DEUTSCHLAND
10.2.2 FRANKREICH
10.2.3 Vereinigtes Königreich
10.2.4 ITALIEN
10.2.5 SPANIEN
10.2.6 RUSSLAND
10.2.7 TÜRKEI
10.2.8 BELGIEN
10.2.9 NIEDERLANDE
10.2.10 SCHWEIZ
10.2.11 RESTLICHES EUROPA
10.3 ASIEN-PAZIFIK
10.3.1 JAPAN
10.3.2 CHINA
10.3.3 SÜDKOREA
10.3.4 INDIEN
10.3.5 AUSTRALIEN
10.3.6 SINGAPUR
10.3.7 THAILAND
10.3.8 MALAYSIA
10.3.9 INDONESIEN
10.3.10 PHILIPPINEN
10.3.11 RESTLICHER ASIEN-PAZIFIK-RAUM
10.4 SÜDAMERIKA
10.4.1 BRASILIEN
10.4.2 ARGENTINIEN
10.4.3 RESTLICHES SÜDAMERIKA
10.5 NAHER OSTEN UND AFRIKA
10.5.1 SÜDAFRIKA
10.5.2 ÄGYPTEN
10.5.3 SAUDI-ARABIEN
10.5.4 VAE
10.5.5 ISRAEL
10.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
11 GLOBALER NEO- UND CHALLENGER-BANKMARKT, UNTERNEHMENSLANDSCHAFT
11.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
11.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
11.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
11.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
11.5 FUSIONEN UND ÜBERNAHMEN
11.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
11.7 ERWEITERUNGEN
11.8 ÄNDERUNGEN DER VORSCHRIFTEN
11.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
12 GLOBALER NEO- UND CHALLENGER-BANKMARKT, SWOT- UND DBMR-ANALYSE
13 GLOBALER NEO- UND CHALLENGER-BANKMARKT, UNTERNEHMENSPROFIL
13.1 MONZO BANK LIMITED
13.1.1 UNTERNEHMENSÜBERSICHT
13.1.2 Umsatzanalyse
13.1.3 GEOGRAFISCHE PRÄSENZ
13.1.4 PRODUKTPORTFOLIO
13.1.5 JÜNGSTE ENTWICKLUNGEN
13.2 FIDOR SOLUTIONS AG
13.2.1 UNTERNEHMENSÜBERSICHT
13.2.2 Umsatzanalyse
13.2.3 GEOGRAFISCHE PRÄSENZ
13.2.4 PRODUKTPORTFOLIO
13.2.5 JÜNGSTE ENTWICKLUNGEN
13.3 SIMPLE FINANCE TECHNOLOGY CORPORATION
13.3.1 UNTERNEHMENSÜBERSICHT
13.3.2 Umsatzanalyse
13.3.3 GEOGRAFISCHE PRÄSENZ
13.3.4 PRODUKTPORTFOLIO
13.3.5 JÜNGSTE ENTWICKLUNGEN
13.4 UBANK LIMITED
13.4.1 UNTERNEHMENSÜBERSICHT
13.4.2 Umsatzanalyse
13.4.3 GEOGRAFISCHE PRÄSENZ
13.4.4 PRODUKTPORTFOLIO
13.4.5 JÜNGSTE ENTWICKLUNGEN
13.5 Tandembank
13.5.1 UNTERNEHMENSÜBERSICHT
13.5.2 Umsatzanalyse
13.5.3 GEOGRAFISCHE PRÄSENZ
13.5.4 PRODUKTPORTFOLIO
13.5.5 JÜNGSTE ENTWICKLUNGEN
13.6 ATOM BANK PLC
13.6.1 UNTERNEHMENSÜBERSICHT
13.6.2 Umsatzanalyse
13.6.3 GEOGRAFISCHE PRÄSENZ
13.6.4 PRODUKTPORTFOLIO
13.6.5 JÜNGSTE ENTWICKLUNGEN
13.7 WEBANK
13.7.1 UNTERNEHMENSÜBERSICHT
13.7.2 Umsatzanalyse
13.7.3 GEOGRAFISCHE PRÄSENZ
13.7.4 PRODUKTPORTFOLIO
13.7.5 JÜNGSTE ENTWICKLUNGEN
13.8 MOVENCORP, INC
13.8.1 UNTERNEHMENSÜBERSICHT
13.8.2 Umsatzanalyse
13.8.3 GEOGRAFISCHE PRÄSENZ
13.8.4 PRODUKTPORTFOLIO
13.8.5 JÜNGSTE ENTWICKLUNGEN
13.9 NUMBER26 GMBH
13.9.1 UNTERNEHMENSÜBERSICHT
13.9.2 UMSATZANALYSE
13.9.3 GEOGRAFISCHE PRÄSENZ
13.9.4 PRODUKTPORTFOLIO
13.9.5 JÜNGSTE ENTWICKLUNGEN
13.1 MEINE BANK
13.10.1 UNTERNEHMENSÜBERSICHT
13.10.2 Umsatzanalyse
13.10.3 GEOGRAFISCHE PRÄSENZ
13.10.4 PRODUKTPORTFOLIO
13.10.5 JÜNGSTE ENTWICKLUNGEN
13.11 ORANGE BANK
13.11.1 UNTERNEHMENSÜBERSICHT
13.11.2 Umsatzanalyse
13.11.3 GEOGRAFISCHE PRÄSENZ
13.11.4 PRODUKTPORTFOLIO
13.11.5 JÜNGSTE ENTWICKLUNGEN
13.12 AIRSTAR BANK
13.12.1 UNTERNEHMENSÜBERSICHT
13.12.2 Umsatzanalyse
13.12.3 GEOGRAFISCHE PRÄSENZ
13.12.4 PRODUKTPORTFOLIO
13.12.5 JÜNGSTE ENTWICKLUNGEN
13.13 KOSTENLOSES GELD
13.13.1 UNTERNEHMENSÜBERSICHT
13.13.2 Umsatzanalyse
13.13.3 GEOGRAFISCHE PRÄSENZ
13.13.4 PRODUKTPORTFOLIO
13.13.5 JÜNGSTE ENTWICKLUNGEN
13.14 BIGPAY
13.14.1 UNTERNEHMENSÜBERSICHT
13.14.2 Umsatzanalyse
13.14.3 GEOGRAFISCHE PRÄSENZ
13.14.4 PRODUKTPORTFOLIO
13.14.5 JÜNGSTE ENTWICKLUNGEN
13.15 MONESE
13.15.1 UNTERNEHMENSÜBERSICHT
13.15.2 Umsatzanalyse
13.15.3 GEOGRAFISCHE PRÄSENZ
13.15.4 PRODUKTPORTFOLIO
13.15.5 NEUESTE ENTWICKLUNGEN
13.16 LEBHAFTES GELD
13.16.1 UNTERNEHMENSÜBERSICHT
13.16.2 Umsatzanalyse
13.16.3 GEOGRAFISCHE PRÄSENZ
13.16.4 PRODUKTPORTFOLIO
13.16.5 NEUESTE ENTWICKLUNGEN
13.17 ATOM BANK
13.17.1 UNTERNEHMENSÜBERSICHT
13.17.2 Umsatzanalyse
13.17.3 GEOGRAFISCHE PRÄSENZ
13.17.4 PRODUKTPORTFOLIO
13.17.5 NEUESTE ENTWICKLUNGEN
13.18 STARLING BANK
13.18.1 UNTERNEHMENSÜBERSICHT
13.18.2 Umsatzanalyse
13.18.3 GEOGRAFISCHE PRÄSENZ
13.18.4 PRODUKTPORTFOLIO
13.18.5 NEUESTE ENTWICKLUNGEN
13.19 VOLTBANK
13.19.1 UNTERNEHMENSÜBERSICHT
13.19.2 UMSATZANALYSE
13.19.3 GEOGRAFISCHE PRÄSENZ
13.19.4 PRODUKTPORTFOLIO
13.19.5 JÜNGSTE ENTWICKLUNGEN
13.2 TONIK BANK
13.20.1 UNTERNEHMENSÜBERSICHT
13.20.2 Umsatzanalyse
13.20.3 GEOGRAFISCHE PRÄSENZ
13.20.4 PRODUKTPORTFOLIO
13.20.5 JÜNGSTE ENTWICKLUNGEN
13.21 MA FRANZÖSISCHE BANK
13.21.1 UNTERNEHMENSÜBERSICHT
13.21.2 UMSATZANALYSE
13.21.3 GEOGRAFISCHE PRÄSENZ
13.21.4 PRODUKTPORTFOLIO
13.21.5 JÜNGSTE ENTWICKLUNGEN
13.22 KURVE
13.22.1 UNTERNEHMENSÜBERSICHT
13.22.2 Umsatzanalyse
13.22.3 GEOGRAFISCHE PRÄSENZ
13.22.4 PRODUKTPORTFOLIO
13.22.5 JÜNGSTE ENTWICKLUNGEN
13.23 OOKNORD
13.23.1 UNTERNEHMENSÜBERSICHT
13.23.2 Umsatzanalyse
13.23.3 GEOGRAFISCHE PRÄSENZ
13.23.4 PRODUKTPORTFOLIO
13.23.5 NEUESTE ENTWICKLUNGEN
13.24 BUNQ
13.24.1 UNTERNEHMENSÜBERSICHT
13.24.2 Umsatzanalyse
13.24.3 GEOGRAFISCHE PRÄSENZ
13.24.4 PRODUKTPORTFOLIO
13.24.5 NEUESTE ENTWICKLUNGEN
HINWEIS: DIE UNTERNEHMENSPROFILLISTE IST NICHT ERSCHLIESSEND UND ENTSPRICHT DEN ANFORDERUNGEN UNSERER FRÜHEREN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSEREN STUDIEN. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
14 SCHLUSSFOLGERUNG
15 FRAGEBOGEN
16 VERWANDTE BERICHTE
17 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











