



Marktsegmentierung für die Behandlung der nichtalkoholischen Steatohepatitis weltweit nach Wirkstofftyp (Vitamin E & Pioglitazon, Ocaliva, Elafibranor und Selonsertib & Cenicriviroc), Krankheitstyp (Hypertonie, Herzerkrankungen, Hyperlipidämie, Typ-2-Diabetes und Adipositas) und Vertriebskanal (Krankenhausapotheke, Online-Anbieter und Einzelhandelsapotheke) – Branchentrends und Prognose bis 2033
Was ist die Non-Alcoholic Steatohepatitis Management Marktgröße und Wachstumsrate
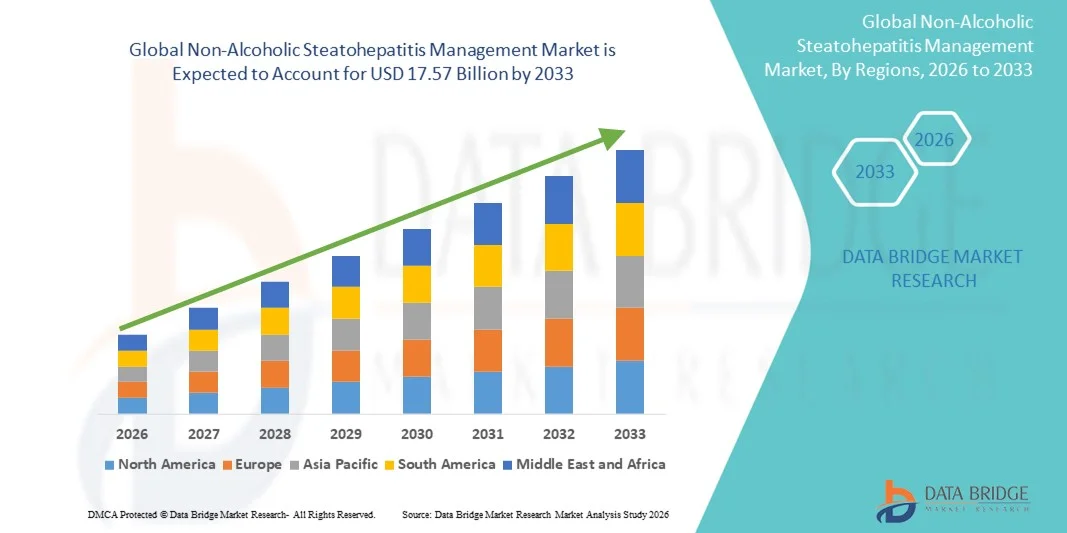
- Die globale alkoholfreie Steatohepatitis-Management-Marktgröße wurde bei9,93 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen17,57 Milliarden USD bis 2033, beiCAGR von 7,4%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz von NASH und damit zusammenhängenden Stoffwechselstörungen, die Erhöhung der Bewusstseins- und Diagnoseraten sowie die Einführung fortschrittlicher Diagnostik und neuartiger therapeutischer Lösungen in der klinischen Praxis gefördert.
- Darüber hinaus stellt die steigende Nachfrage nach sicheren, effektiven und nicht-invasiven diagnostischen Werkzeugen und Behandlungsoptionen zusammen mit den Investitionen des Gesundheitswesens in die Lebererkrankung das NASH-Management als Wachstumssegment in der Hepatologie fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von NASH-Lösungen, was das Wachstum der Industrie deutlich steigert
Was sind die großen Takeaways des nicht-alkoholischen Steatohepatitis Management Market
- Nicht-alkoholische Steatohepatitis (NASH)-Management, umfassend fortgeschrittene Diagnostik und therapeutische Interventionen, ist in der modernen Hepatologie aufgrund der steigenden Prävalenz von Stoffwechselstörungen, des verbesserten Krankheitsbewusstseins und der Annahme neuartiger Behandlungsmodalitäten sowohl in klinischen als auch in Krankenhauseinstellungen immer wichtiger.
- Die eskalierende Nachfrage nach NASH-Management-Lösungen wird in erster Linie durch das wachsende Auftreten der NASH getrieben,Fettleibigkeit,Typ-2-Diabetes und andere Stoffwechselbedingungen, Erhöhung der Sensibilisierung und Diagnoseraten und eine steigende Präferenz für sichere, effektive und nicht-invasive Behandlungsoptionen
- Nordamerika dominierte den NASH-Management-Markt mit dem größten Umsatzanteil von 43,9% im Jahr 2025, gekennzeichnet durch hohe Gesundheitsausgaben, fortschrittliche Gesundheitsinfrastruktur und eine starke Präsenz von Schlüsselindustrie-Spielern, wobei die USA erhebliches Wachstum bei der Annahme von neuartigen Medikamententherapien und fortgeschrittener Diagnostik erleben, die von Innovationen in der klinischen Praxis und pharmazeutischen Pipelines angetrieben werden.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im NASH-Management-Markt während der Prognosezeit aufgrund der zunehmenden Prävalenz von Stoffwechselstörungen, wachsendem Gesundheitsbewusstsein und steigenden Investitionen in das Lebererkrankungenmanagement
- Das Segment Vitamin E & Pioglitazone dominierte den NASH-Managementmarkt mit einem Marktanteil von 35,9% im Jahr 2025, der durch seinen etablierten klinischen Einsatz, die Zugänglichkeit und die bewährte Wirksamkeit bei der Verbesserung der Leber Histologie bei NASH-Patienten getrieben wurde.
Bericht Umfang und nicht-alkoholische Steatohepatitis Management Marktsegmentierung
|
Attribute |
Non-Alcoholic Steatohepatitis Management Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im nicht-alkoholischen Steatohepatitis-Managementmarkt
Fortschritte in der nicht-invasiven Diagnostik und Biomarker-Entwicklung
- Ein signifikanter und beschleunigter Trend im globalen NASH-Managementmarkt ist die Entwicklung nicht-invasiver diagnosischer Tools wie fortschrittliche Bildgebungstechniken undBiomarkerPaneele, die die Abhängigkeit von Leberbiopsien reduzieren und die Erkennung von Früherkrankungen verbessern
- So können z.B. FibroScan und die verbesserte MRT-basierte Bildgebung die Kliniker überwachenLeberfibronProgression und Behandlung ohne invasive Verfahren, Erhöhung der Patientenkonformität und Folgeraten
- Die Integration von KI- und maschinellem Lernen in diagnostische Plattformen ermöglicht eine genauere Seuchenteilung und personalisierte Behandlungsempfehlungen, die Verbesserung der klinischen Entscheidungsfindung und der Patientenergebnisse
- Die nahtlose Einführung dieser diagnostischen Werkzeuge in Krankenhaus- und klinische Workflows erleichtert frühere Interventionen, optimierte Pflegewege für NASH-Patienten und optimierte Ressourcenzuweisung
- Dieser Trend hin zu genauerer, geduldiger und technologiegetriebener Diagnostik ist eine Neuformulierung der Erwartungen in der Hepatologie, die Unternehmen wie Echosens und Perspectum Diagnostics dazu veranlasst, AI-fähige Lösungen für die nicht-invasive Leberbewertung zu innovieren
- Die Nachfrage nach nicht-invasiven, präzisen und komfortablen diagnostischen Lösungen wächst sowohl auf den entwickelten als auch aufstrebenden Gesundheitsmärkten rapide, da die Interessengruppen die Früherkennung und die patientenzentrierte Versorgung zunehmend priorisieren.
Non-Alcoholic Steatohepatitis Management Market Dynamics
Fahrer
Rising Prevalence of Metabolic Disorders and NASH Awareness
- Die zunehmende Prävalenz von Adipositas, Typ-2-Diabetes und Stoffwechselsyndrom, verbunden mit wachsendem Bewusstsein der NASH bei Patienten und Gesundheitsdienstleistern, ist ein wichtiger Treiber für die erhöhte Nachfrage nach NASH-Managementlösungen
- So betonte Intercept Pharmaceuticals im März 2025 den Ausbau seines Ocaliva-Programms, um das Bewusstsein und die Zugänglichkeit zu verbessern und hochmoderne Therapeutika in die Routine-Klinik zu integrieren.
- Da Patienten und Kliniker die fortschreitenden Risiken unbehandelter NASH erkennen, einschließlich Leberzirrhose und Herz-Kreislauf-Komplikationen, steigt die Nachfrage nach effektiven Behandlungen und Monitoring-Tools
- Darüber hinaus sind wachsende Investitionen in öffentliche Gesundheitsinitiativen, Krankheits-Screening-Programme und medizinische Ausbildung machen NASH-Management zu einem integralen Bestandteil der Stoffwechselstörungsversorgung
- Die Bequemlichkeit der nicht-invasiven Diagnostik, die Verfügbarkeit klinisch validierter Therapeutika und integrierter Pflegewege sind wichtige Faktoren, die die Adoption sowohl im Krankenhaus als auch ambulant fördern. Der Trend zu vermehrtem Patientenengagement und Compliance unterstützt das Marktwachstum
- Die Erhöhung der staatlichen Finanzierung und Unterstützung für die Lebererkrankung Forschung beschleunigt klinische Studien und die Entwicklung von Therapien der nächsten Generation, weitere Markterweiterung
- Der Anstieg von Patientenvertretungsgruppen und Gesundheitsbewusstseinskampagnen ist die Bildung von gefährdeten Populationen, die zu einer früheren Screening, Diagnose und Initiierung der Behandlung für die NASH führen
Zurückhaltung/Challenge
Hohe Behandlungskosten und regulierende Genehmigungsschäden
- Die hohen Kosten für neuartige NASH-Therapie und Diagnostik, kombiniert mit strengen regulatorischen Anforderungen, stellen eine große Herausforderung für eine breitere Marktdurchdringung dar. Da das NASH-Management komplexe mehrstufige Behandlungen und eine fortschrittliche Überwachung beinhaltet, bleibt die Erreichbarkeit ein Anliegen
- So können z.B. begrenzte Erstattungsregelungen und eine variable Versicherungsdeckung den Zugang zu einigen Medikamenten und Diagnostiken, insbesondere in Entwicklungsregionen, verlangen, was die Adoptionsraten betrifft.
- Die Bewältigung dieser Herausforderungen durch Kostenoptimierung, Patientenunterstützungsprogramme und optimierte regulatorische Wege ist entscheidend für die Erhöhung der Marktzuverlässigkeit und Akzeptanz.
- Darüber hinaus können klinische Testausfälle und Sicherheitsbedenken die Produkteinführungen verzögern und das Vertrauen von Gesundheitsdienstleistern und Patienten bei der Übernahme neuer Lösungen beeinträchtigen
- Während zunehmende Verbesserungen in der Drogenentwicklung und in der Diagnostik erzielt werden, begrenzen hohe Preise und regulatorische Hürden die weit verbreitete Aufnahme. Die Überwindung dieser Hindernisse durch politische Unterstützung, Preisstrategien und Stakeholder-Ausbildung wird für nachhaltiges Wachstum von entscheidender Bedeutung sein.
- Begrenzte Arztkenntnisse mit neuen Therapien und nicht-invasiven diagnostischen Werkzeugen können die Verschreibungsraten, die Verlangsamung der Adoption in bestimmten Regionen und klinischen Einstellungen reduzieren
- Inkonsistente Gesundheitsinfrastruktur und Zugangsunterschiede in aufstrebenden Märkten beschränken die Reichweite fortschrittlicher NASH-Management-Lösungen und stellen eine kontinuierliche Herausforderung für die globale Markterweiterung dar
Wie wird der Non-Alcoholic Steatohepatitis Management Market segmentiert
Der Markt wird auf der Grundlage von Drogentyp, Krankheitstyp und Verkaufskanal segmentiert.
- Nach Drogentyp
Auf der Grundlage des Drogentyps wird der NASH-Managementmarkt in Vitamin E & Pioglitazone, Ocaliva, Elafibranor und Selonsertib & Cenicriviroc segmentiert. Das Segment Vitamin E & Pioglitazone dominierte den Markt mit dem größten Marktanteil von 35,9 % im Jahr 2025, der durch seinen etablierten klinischen Einsatz, die Zugänglichkeit und bewährte Wirksamkeit bei der Verbesserung der Leber Histologie und der Verringerung der Entzündung bei NASH-Patienten getrieben wurde. Physiker bevorzugen dieses Segment aufgrund seines langjährigen Sicherheitsprofils und seiner Wirtschaftlichkeit im Vergleich zu neueren Therapien oft. Die starke Adoption ist sowohl im Krankenhaus als auch ambulant, insbesondere bei Patienten mit mild-zu-mäßiger Erkrankung. Kontinuierliche Sensibilisierungskampagnen und klinische Leitlinien unterstützen ihre Position weiter. Das Segment profitiert auch von der Verfügbarkeit in generischen Formulierungen, der Erhöhung der Erschwinglichkeit und der Patientenkonformität.
Das Ocaliva-Segment wird erwartet, dass es das schnellste Wachstum von 2026 bis 2033 bezeugt, das von seinen jüngsten FDA-Zulassungen befeuert wurde und die Wirksamkeit bei fortgeschrittenen Fibrosis-Patienten nachgewiesen hat. Innovative klinische Studien, die das Kombinationstherapie-Potential und die verbesserten Patientenergebnisse hervorheben, führen zu Hepatologen. Das Segment profitiert auch von gezieltem Marketing und Partnerschaften mit Spezialkliniken. Die zunehmende Sensibilisierung für progressive NASH und unerreichte medizinische Bedürfnisse ist die frühe Annahme. Darüber hinaus beschleunigen die Ausbau- und Rückerstattungsunterstützung der Zahler in entwickelten Märkten das Umsatzwachstum.
- Typ der Erkrankung
Auf Basis des Krankheitstyps wird der Markt in Bluthochdruck, Herzerkrankung, Bluthochlipid, Typ-2-Diabetes und Fettleibigkeit segmentiert. Das Segment Typ 2 Diabetes dominierte den Markt im Jahr 2025, aufgrund der hohen Prävalenz der NASH bei diabetischen Patienten und der starken Korrelation zwischen Insulinresistenz und Leberfettansammlung. Diabetische Populationen werden routinemäßig für Leberkomplikationen abgeschirmt, wodurch eine frühzeitige Intervention und häufige Rezepte der NASH-Therapie gewährleistet werden. Klinische Sensibilisierungsprogramme und integrierte Pflegeansätze verbessern die Therapieannahme. Krankenhäuser und Spezialkliniken priorisieren dieses Segment aufgrund hoher Komorbiditätsrisiken und langfristiger Patientenmanagementanforderungen. Starke Versicherungsdeckung bei Diabetes-bedingten Komplikationen unterstützt eine höhere Auslastung. Kontinuierliche Forschung, die NASH-Fortschritt mit Diabetes-Ergebnissen verbindet, hält die medizinische Vorliebe für eine aktive Überwachung und Behandlung.
Das Adipositas-Segment soll das schnellste Wachstum von 2026 bis 2033 bezeugen, das von steigenden globalen Adipositasraten und den direkten Auswirkungen der Adipositas auf die NASH-Erreger gesteuert wird. Lifestyle-Interventionen kombiniert mit therapeutischer Unterstützung werden zunehmend empfohlen, um den Zielpatientenpool zu erweitern. Öffentliche Gesundheitskampagnen, die sich auf die metabolische Gesundheit konzentrieren, fördern die frühere Diagnose und Behandlung. Die mit der NASH-Therapie integrierten Gewichtsmanagementprogramme gewinnen an Zugkraft in entwickelten und aufstrebenden Märkten. Die zunehmende Prävalenz von Bariatrie-Chirurgiekandidaten trägt weiter zur Screening- und anschließenden Therapieannahme bei. Technologische Fortschritte in der nicht-invasiven Diagnostik erleichtern die Identifizierung von hochrisikobehafteten Patienten, was das Segmentwachstum beschleunigt.
- Von Sales Channel
Auf der Basis des Verkaufskanals wird der Markt in Krankenhaus-Apotheke, Online-Anbieter und Einzelhandels-Apotheke segmentiert. Das Hospital Pharmacy-Segment dominierte den Markt im Jahr 2025, da die meisten NASH-Therapien verschreibungspflichtig sind und unter ärztlicher Aufsicht in Krankenhaus- oder Spezialbehandlungseinstellungen verabreicht werden. Krankenhäuser bieten Patientenschulung, Überwachung und Follow-up, um die Einhaltung der Behandlung Regimen zu gewährleisten. Starke Beziehungen zwischen Pharmaunternehmen und Krankenhausnetzen verbessern die Produktverfügbarkeit. Das Segment profitiert auch von gebündelten Dienstleistungen, einschließlich Diagnostik und therapeutisches Management, die die Patientenergebnisse verbessern. Hohes Vertrauen der Patienten in die Krankenhauspflege fördert die Weiterverwendung. Darüber hinaus erhalten Krankenhäuser oft Versicherungen, weitere Unterstützung Markt Dominanz.
Das Online-Anbieter-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, durch die Erhöhung der Telemedizin Adoption, E-Apotheke-Plattformen und die Bequemlichkeit der Heimlieferung. Online-Kanäle ermöglichen Patienten in entfernten oder unterbewahrten Bereichen Zugriff auf NASH-Therapie und Diagnose. Die Integration mit digitalen Gesundheitsplattformen ermöglicht Verschreibungsmanagement, Erinnerungen und Telekonsultationen. Das zunehmende Bewusstsein der Patienten für Selbstmanagement und E-Commerce-Pension im Gesundheitswesen treiben eine rasche Adoption an. Die Ausweitung der regulatorischen Unterstützung für Online-Apothekengeschäfte in Schlüsselmärkten erhöht das Wachstumspotenzial weiter. Kosteneffiziente Liefermodelle und Werbekampagnen fördern die Migration von Patienten aus traditionellen Einzelhandelskanälen.
Welche Region hält den größten Teil des nicht-alkoholischen Steatohepatitis-Managementmarktes
- Nordamerika dominierte den NASH-Management-Markt mit dem größten Umsatzanteil von 43,9% im Jahr 2025, gekennzeichnet durch hohe Gesundheitsausgaben, fortschrittliche Gesundheitsinfrastruktur und eine starke Präsenz von wichtigen Branchenspielern
- Patienten und Gesundheitsdienstleister in der Region hochwertig frühe Diagnose, Zugang zu fortgeschrittenen Therapien wie Vitamin E & Pioglitazone und Ocaliva, und Integration von nicht-invasiven diagnostischen Tools für effektives Krankheitsmanagement
- Diese weit verbreitete Adoption wird durch starke Gesundheitsausgaben, etablierte Spezial-Leber-Kliniken und die Präsenz von wichtigen pharmazeutischen Akteuren unterstützt, die Nordamerika als führender Markt für NASH-Management in Krankenhäusern und ambulanten Einstellungen
US Non-Alkoholic Steatohepatitis Management Market Insight
Der US-amerikanische alkoholfreie Steatohepatitis-Management-Markt eroberte den größten Umsatzanteil von 81% im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von Stoffwechselstörungen und die rasche Einführung fortschrittlicher Diagnostik und Therapeutika gefördert wurde. Patienten und Gesundheitsdienstleister priorisieren zunehmend die Früherkennung und effektives Management der NASH, um Fortschritte bei der Zirrhose und Leberversagen zu verhindern. Der wachsende Trend der Integration nicht-invasiver diagnosischer Tools, wie FibroScan und Biomarker Panels, mit Behandlungsprotokollen fördert das Marktwachstum. Zudem tragen zunehmende Sensibilisierungsprogramme, klinische Adoption und eine robuste Versicherungsabdeckung für NASH-Therapien maßgeblich zur Expansion des Marktes bei.
Europa Non-Alcoholic Steatohepatitis Management Market Insight
Der europäische Markt für alkoholfreie Steatohepatitis-Management wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausbauen, vor allem durch steigende NASH-Prävalenz, regulatorische Unterstützung bei der Früherkennung und zunehmende Sensibilisierung bei Fachkräften im Gesundheitswesen. Die Zunahme der Urbanisierung und der Lebensstil-bedingten Stoffwechselstörungen fördert die Annahme von Diagnostik und Therapien. Europäische Gesundheitssysteme betonen die vorbeugende Betreuung, fördern die frühzeitige Intervention und die Patientenhaftung. Die Region erlebt deutliches Wachstum in Krankenhäusern, Spezialkliniken und ambulanten Einstellungen, wobei integrierte Behandlungspläne in Standard-Pflegeprotokolle integriert werden.
U.K. Non-Alcoholic Steatohepatitis Management Market Insight
Der US-amerikanische alkoholfreie Steatohepatitis-Management-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für die Lebergesundheit, das steigende Auftreten von Fettleibigkeit und Typ-2-Diabetes und den Ausbau des Gesundheitszugangs getrieben wird. Bedenken hinsichtlich langfristiger Leberkomplikationen sind die Ermutigung von Patienten und Ärzten, fortgeschrittene Therapien und nicht-invasive Diagnostik einzunehmen. Die starke Gesundheitsinfrastruktur der USA, kombiniert mit etablierten NHS-Programmen und wachsender Telemedizin-Adoption, soll das Marktwachstum weiter anregen.
Deutschland Nicht-Alkoholic Steatohepatitis Management Market Insight
Der deutsche alkoholfreie Steatohepatitis-Management-Markt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch steigenden Auftreten von Stoffwechselstörungen, technologischen Fortschritten in der Leberdiagnostik und robuste klinische Forschungsinitiativen hervorgerufen wird. Deutschlands gut ausgebautes Gesundheitssystem, Betonung auf präventive Pflege und frühzeitige Einführung innovativer Therapeutika fördern die Aufnahme von NASH-Managementlösungen. Die Integration nicht-invasiver Diagnostiktechnologien mit Krankenhaus- und Ambulanz-Behandlungsabläufen wird immer häufiger, was den lokalen Patienten- und Arzterwartungen entspricht.
Asia-Pacific Non-Alcoholic Steatohepatitis Management Markt Einblick
Der asiatisch-pazifische alkoholfreie Steatohepatitis-Management-Markt wird während der Prognosezeit von 2026 bis 2033 auf dem schnellsten CAGR wachsen, angetrieben durch die zunehmende Prävalenz von Fettleibigkeit, Typ-2-Diabetes und metabolisches Syndrom in Ländern wie China, Japan und Indien. Das zunehmende Bewusstsein für die Lebererkrankung, kombiniert mit Gesundheitsinvestitionen und staatlichen Initiativen für die metabolische Gesundheit, treibt die Annahme von Diagnostik und Therapien. Darüber hinaus erweitern die Verbesserung der Gesundheitsinfrastruktur, steigende Einwegeinkommen und technologische Fortschritte in Diagnostik- und Medikamentenversorgungssystemen den Zugang zu NASH-Managementlösungen in der gesamten Region.
Japan Non-Alcoholic Steatohepatitis Management Market Insight
Der japanische alkoholfreie Steatohepatitis-Management-Markt gewinnt aufgrund steigender Stoffwechselstörungen, zunehmender geriatrischer Bevölkerung und der Nachfrage nach bequemen und effektiven Lebererkrankungen-Management-Lösungen an Dynamik. Die klinische Adoption nicht-invasiver Diagnostik und neuartiger Therapeutika wird durch staatliche Gesundheitsprogramme und fortgeschrittene Krankenhausinfrastruktur beschleunigt. Die Integration von Überwachungssystemen und Patientenmanagement-Plattformen in Kliniken treibt das Marktwachstum voran. Darüber hinaus treiben das hohe Niveau des Patientenbewusstseins und der Fokus auf präventive Pflege die Früherkennung und Behandlung.
Indien Non-Alcoholic Steatohepatitis Management Market Insight
Der indische alkoholfreie Steatohepatitis-Management-Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, der auf die zunehmende Prävalenz von Fettleibigkeit und Typ-2-Diabetes, steigendes Gesundheitsbewusstsein und Erweiterung der Gesundheitsinfrastruktur zurückzuführen ist. Indien ist einer der größten potenziellen Patientenpools für NASH-Therapie und Diagnostik. Die Initiativen der Regierung, die die metabolische Gesundheit fördern, sowie die zunehmende Übernahme nicht-invasiver Diagnostik- und Telemedizindienste, sind Schlüsselfaktoren, die den Markt fördern. Die zunehmende Erreichbarkeit von Therapeutika und steigender Patientenerziehung unterstützen die Markterweiterung.
Welche sind die Top-Unternehmen im nicht-alkoholischen Steatohepatitis Management Markt
Die Non-Alcoholic Steatohepatitis Management Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Madrigal Pharmaceuticals, Inc.(US)
- 89bio, Inc.(US)
- Akero Therapeutics, Inc.(US)
- Inventiva(Frankreich)
- Galmed Pharmaceuticals. (Israel)
- Galectin Therapeutics, Inc. (USA)
- Cirius Therapeutics, Inc. (USA)
- Zydus Group. (Indien)
- Novo Nordisk A/S (Dänemark)
- Eli Lilly und Company (USA)
- Boehringer Ingelheim International GmbH (Deutschland)
- Gilead Sciences, Inc. (USA)
- Viking Therapeutics (USA)
- NGM Biopharmazeutika (US)
- TERNS PHARMACEUTICALS, INC. (USA)
- ENYO Pharma SA. (Israel)
- LG Chem (Südkorea)
- Anji Pharma, Inc. (USA)
- Altimmune (US)
- Holmusk (Singapur)
Was sind die jüngsten Entwicklungen im Global Non-Alcoholic Steatohepatitis Management Market
- Im April 2025 veröffentlichten Forscher am Sanjay Gandhi Postgraduate Institute of Medical Sciences (SGPGIMS) in Indien vielversprechende vorklinische Daten, die das Hormon Dehydroepiandrosterone (DHEA) zeigen, kann die Leberfettansammlung, Entzündung und Schäden in NASH-Modellen reduzieren und so eine neue therapeutische Richtung öffnen
- Im April 2024 kündigte die Europäische Arzneimittel-Agentur (EMA) an, dass sie bedingte Zulassungen für NASH/MASH-Therapien auf Basis von Zwischenendpunkten prüfen wird, anstatt auf langfristige Ergebnisse zu warten. Dies signalisiert eine regulatorische Verschiebung in der Europäischen Region: Erkennen des dringenden ungenutzten Bedarfs in der NASH und bereit, beschleunigte Pfade zu anderen Krankheitsgebieten zu akzeptieren
- Im März 2024 genehmigte die US Food and Drug Administration (FDA) Rezdiffra für Erwachsene mit nicht-zirrhotic NASH mit moderater bis fortgeschrittener Fibrose neben Ernährung/Bewegung. Dies markiert die erste FDA-genehmigte gerichtete Therapie für NASH, die sich mit einem ungeeigneten Bedarf in einem Zustand befasst, der nur über Lebensstilinterventionen behandelt wird.
- Im Juni 2023 aktualisierte die American Diabetes Association (ADA) ihre „Standards of Care in Diabetes – 2023“ Richtlinien, um Empfehlungen für den Nachweis und das Management von NAFLD/NASH bei Patienten mit Typ-2-Diabetes aufzunehmen. Da Menschen mit Typ-2-Diabetes auf hohem Risiko von NASH sind, integriert dieses Leitline-Update formal das NASH-Screening in Diabetes-Pfadwege
- Im Mai 2023 veröffentlichte das Institute for Clinical and Economic Review (ICER) seinen Abschlussbericht über die NASH-Behandlungen, der speziell Resmetirom und Ocaliva bewertete. ICER kam zu dem Schluss, dass die aktuellen Nachweise für resmetirom einen Netto-Gesundheitsvorteil im Vergleich zum Lebensstil allein gezeigt haben, während die Nachweise für Ocaliva für die NASH mit F2 Fibrose als unzureichend angesehen wurden
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











