



Global Optical Satellite Communication Market Segmentation, By Product (Optical Terminals and Optical Ground Stations), Orbit (LEO, MEO und GEO), Anwendung (Inter-Satellite Links, Satelliten-zu-Ground Links, Deep Space Communication, and Others), End User (Defense & Government, Commercial Satellite Operators, Space Agencies, Telekommunikationsanbieter, Erdbeobachtung & Remote Sensing, and Others)- Industrietrends
Was ist die Optische Satellitenkommunikation Markt Größe und Wachstum Rate
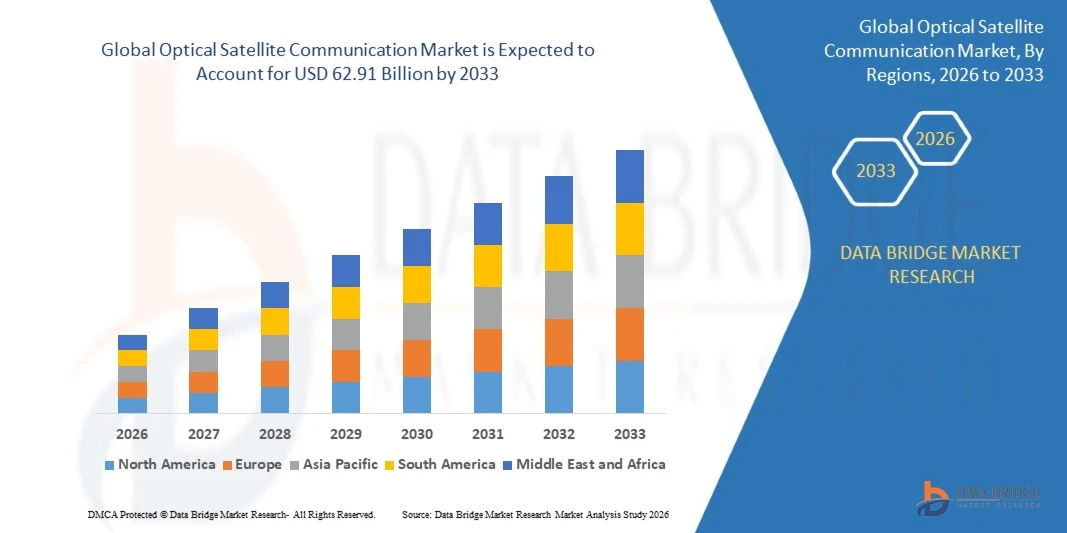
- Wie bei der Data Bridge Market Research Analyse wurde der optische Satellitenkommunikationsmarkt aufUSD 13,42 Milliarden in 2025und wird zu erreichen62,91 Milliarden USD bis 2033, in einemCAGR von 21,3% von 2026 bis 2033.
- Der Markt erlebt ein starkes Wachstum, das durch steigende Nachfrage nach High-Bandbreite, Low-Latency-Satelliten-Konnektivität, Erweiterung Low Earth Orbit-Konstellationen und zunehmende Adoption über Verteidigung, kommerzielle Satelliten-Betriebe, Raumfahrtagenturen, Telekommunikation und Erdbeobachtung Sektoren verursacht wird.
- Der zunehmende Einsatz proliferierter Satellitenkonstellationen, wachsender Datenmengen aus der Erdbeobachtung und steigender Bedarf an sicheren, störungsbeständigen Links unterstützen die Marktakzeptanz.FreiraumoptikTechnologie wird über intersatellite Links, Boden-Downlinks, Tiefraummissionen angewendet, undkleine Satelliten-Konstellationen, bietet Betreibern viel mehr Durchsatz als herkömmliche HochfrequenzSatellitenkommunikationSysteme.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 13,42 Milliarden
- Voraussichtlicher Marktwert (2033): USD 62,91 Milliarden
- Prognose CAGR (2026–2033): 21,3%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Optical Satellite Communication Market
- Nordamerika dominierte den optischen Satellitenkommunikationsmarkt mit dem größten Umsatzanteil von 41.37% im Jahr 2025, unterstützt von großen Verteidigungsraumprogrammen, einem starken kommerziellen Start-Ökosystem und frühen Einsatz von Laserverbindungen über proliferierte Konstellationen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 25,2% von 2026 bis 2033 sein, die durch den Ausbau nationaler Raumprogramme, wachsende Satelliten-Konstellationsinvestitionen und steigende Nachfrage nach einer sicheren High-City-Konnektivität betrieben wird.
- Das Segment der optischen Terminals führte den Markt mit einem Anteil von 73,40 % in 2025, angetrieben durch großflächige Beschaffung von Laserkommunikationsterminals für Konstellationen und Verteidigungsnetze.
- Optische Bodenstationen sind die am schnellsten wachsende Produktart, die zur Registrierung eines CAGR von 23,9% projiziert wird, was die Notwendigkeit einer geographisch unterschiedlichen Bodeninfrastruktur zum Empfang optischer Downlinks widerspiegelt.
- Das LEO-Segment dominierte die Orbit-Kategorie mit einem Umsatzanteil von 63,52% im Jahr 2025, angeführt von proliferierten Konstellationen, die hohe Kapazitäten erfordern intersatellite Netze.
- Inter-Satelliten-Links entfielen auf 46,84% des Marktanteils im Jahr 2025, bevorzugt für den Bau von raumbasierten Netznetzen, die die Abhängigkeit von Bodenstationen reduzieren.
- Das Tiefraumkommunikationssegment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 27,4%, angetrieben durch Mond- und Planetenmissionsanforderungen für eine hohe Datenrückgabe.
Report Scope und Optical Satellite Communication Market Segmentation
|
Attribute |
Optische Satellitenkommunikation Markt Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im optischen Satellitenkommunikationsmarkt
- Die optische Satellitenkommunikation entwickelt sich von Technologiedemonstrationen in die operative Infrastruktur, mit Laser-Endgeräten, die hochleistungsfähige intersatellite Netze, Raum-zu-Boden-Downlinks und Datenrelais-Dienste über Low Earth Orbit, Medium Earth Orbit und Deep Space ermöglichen.
- So hat die Starlink-Konstellation im Januar 2024 laut SpaceX, die auf der SPIE Photonics West präsentiert wurde, etwa 9.000 Laser-Links mit mehr als 42 Petabyte von Daten pro Tag betrieben, wobei jede Verbindung 100 Gbps und Link-Uptime mehr als 99% aufweist und die Laserkommunikation im kommerziellen Maßstab demonstriert.
- Terminal-Hersteller drücken Datenraten, Leistungseffizienz und Standardisierung höher, mit SDA-kompatiblen Terminals zunehmend als Interoperabilitätsbasis über Regierungs- und Handelskonstellationen.
- Optische Verbindungen bewegen sich auch über Satelliten hinweg, mit Flugzeug-zu-Raum-Demonstrationen, optischen Datenrelais-Netzwerken und Mondmissionen mit Lasern, um große Mengen von Bild- und Wissenschaftsdaten zurückzugeben.
- So zeigten im April 2024 nach Tesat, Tesat und MPB Communications 100 Gbps Übertragung bei 40 W optischer Ausgangsleistung über einen simulierten Abstand von mehr als 45.000 Kilometern, verglichen mit 1,8 Gbps bei 2,2 W, die durch aktuelle LEO-zu-GEO-Links auf dem Europäischen Datenrettungsdienst erreicht wurden.
- Da die Terminalkosten sinken, die Produktionswaagen und die Standards reifen, wird die optische Satellitenkommunikation das Standard-Backbone für Hochdurchsatz-Satellitennetze, den Schutzdatentransport und die nächste Generation der Raumexploration.
Was sind die Schlüsseltreiber des optischen Satellitenkommunikationsmarktes
- Schnell wachsende Datenmengen aus Erdbeobachtung, Breitband-Konstellationen und Abwehrsensoren übertreffen die Kapazität von Hochfrequenz-Links, erhöhen die Nachfrage nach hochdurchsatzoptischen Inter-Satelliten- und Downlink-Lösungen.
- Zum Beispiel, im März 2026, nach Breaking Defense, die US Space Development Agency Tranche 1 Architektur umfasst 154 Satelliten, einschließlich 126 Datenrelais Satelliten in der Transportebene und 28 Raketenwarn- und Tracking-Satelliten, die von Laser-Links für den Hochgeschwindigkeits-Datentransport abhängig sind.
- Verteidigungs- und Regierungsbehörden priorisieren sichere, klemmungsbeständige, störungsarme Kommunikation, stärken die Beschaffung von Laserterminals für widerstandsfähige Raumdatennetze und Raketen-Tracking-Architekturen.
- So unterzeichneten die Europäische Kommission und das Konsortium SpaceRISE im Dezember 2024 gemäß der Europäischen Raumfahrtagentur (ESA) einen 12-jährigen Konzessionsvertrag für die IRIS2-Multiorbit-Konstellation von etwa 300 Satelliten mit einem verdienten Budget von 10,6 Milliarden Euro, wodurch die souveräne Investition in die Hochkapazitätsraum-Konnektivität gestärkt wird.
- Fallende Terminalkosten, höhere Fertigungsvolumina und größere Verfügbarkeit standardisierter, interoperabler Terminals machen optische Verbindungen für kleinere Satelliten und kommerzielle Betreiber nutzbar.
Welche Faktoren erschweren das Wachstum des optischen Satellitenkommunikationsmarktes
- Optische Terminals erfordern präzises Zeigen, Akquisition und Tracking, zusammen mit spezialisierten photonischen Komponenten, die die technische Komplexität erhöht und die Anzahl der qualifizierten Lieferanten begrenzt.
- So veröffentlichte Mynaric im August 2024 nach Via Satellite Produktionsverzögerungen für seine CONDOR Mk3-Terminals, die durch weniger erwartete Renditen und Mangel an Schlüsselkomponenten verursacht wurden, seine Umsatzführung, und sah seinen Hauptgeschäftsführer Schritt nach unten, um die Herstellung Herausforderung der Skalierung Laserterminals zu unterstreichen.
- Atmosphärische Bedingungen wie Wolken und Turbulenzen können raum-zu-geschliffene optische Verbindungen unterbrechen, die unterschiedliche Bodenstationsnetze und Backup-Frequenzsysteme erfordern, was die Infrastrukturkosten erhöht.
- Interoperabilität zwischen Terminals von verschiedenen Lieferanten, Export-Kontroll-Einschränkungen und langen Qualifikationszyklen für Raum-Hardware können Installationen und langsame Annahme unter neuen Betreibern verzögern.
- So sagte der Direktor der Space Development Agency, im März 2026, nach Breaking Defense, das optische Netz für Tranche 1 sei noch nicht eingerichtet worden und dass die Agentur mindestens drei Monate hinter dem Zeitplan war, um Satelliten-zu-Satelliten-Laserverbindungen zu demonstrieren, die Integration Herausforderungen zu untermauern.
- Die Kombination aus Fertigungsrenditerisiko, Wetterabhängigkeit, Standardisierungslücken und hohen Vorkosten kann die Übernahme von kostenempfindlichen Operatoren behindern und den Übergang von Hochfrequenz zu optischen Netzwerken verzögern.
Wie wird der Optical Satellite Communication Market segmentiert
Der optische Satellitenkommunikationsmarkt wird auf Basis von Produkt, Orbit, Applikation und Endbenutzer segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der optische Satellitenkommunikationsmarkt in optische Endgeräte und optische Bodenstationen segmentiert. Das Segment der optischen Terminals dominierte den Markt mit 73,40% Anteil im Jahr 2025, unterstützt durch groß angelegte Beschaffung von Laserkommunikationsterminals für Breitband-Konstellationen, Verteidigungsdatennetze und Datenrelaissatelliten. Terminals kombinieren Teleskope, Zeigemechanismen, Laser und Modems, um hochgradige Verbindungen zwischen Raumfahrzeug herzustellen. Verbesserungen in Größe, Gewicht, Leistung und Interoperabilität erweitern ihren Einsatz auf kleineren Satelliten. Auch die Steigerung der Produktionsmengen und die Einführung neuer Anbieter verbessern die Verfügbarkeit und senken die Kosten für Satellitenhersteller.
Das Segment der optischen Bodenstationen wird von 2026 bis 2033 am schnellsten auf einem CAGR von 23,9 % registriert, was durch die Notwendigkeit geographisch unterschiedlicher Empfangsstellen bedingt ist, die trotz der Wolkenbedeckung Verbindungen pflegen können. Betreiber sind Baunetze von Bodenteleskopen und Terminals, die über Standortdiversitätssysteme verbunden sind, um die Verfügbarkeit zu verbessern. Regierungsfinanzierte Netze, kommerzielle Bodensegmentanbieter und Forschungseinrichtungen investieren in die optische Downlink-Infrastruktur. Die zunehmenden Datenmengen aus der Erdbeobachtung und den Tiefraummissionen erhöhen die Nachfrage nach einer zuverlässigen, leistungsstarken optischen Bodeninfrastruktur.
- Von Orbit
Auf Basis der Umlaufbahn wird der optische Satellitenkommunikationsmarkt in LEO, MEO und GEO segmentiert. Das LEO-Segment dominierte die Orbit-Kategorie mit 63,52% Anteil im Jahr 2025, unterstützt durch den schnellen Einsatz proliferierter Konstellationen, die auf Laser-Links zur Bildung von Low-Latency-Raum-Netzen vertrauen. Optische Verbindungen ermöglichen es, Daten zwischen Satelliten ohne Bodenstation zu übertragen, um die Abdeckung über Ozeane und entfernte Regionen zu verbessern. Verteidigungstransportschichten, Breitbandnetze und Erdbeobachtungskonstellationen sind wichtige Nutzer. Fallende Startkosten und standardisierte Terminals sind ermutigende Betreiber, mehr Satelliten mit optischen Verbindungen auszurüsten.
Das MEO-Segment soll das schnellste Wachstum bei einem CAGR von 25,8% von 2026 bis 2033 registrieren, unterstützt durch geplante Multi-Orbit-Architekturen und mittelständische Orbit-Raketen-Tracking- und Daten-Netzwerkprogramme. MEO-Links erstrecken sich über längere Strecken als LEO, wodurch die Nachfrage nach höherwertigen Endgeräten und präziser Anzeige. Multi-Orbit-Konstellationen, die LEO und MEO-Satelliten kombinieren, verlassen sich auf optische Verbindungen, um Daten zwischen Schichten zu bewegen. Souveräne Konnektivitätsprogramme und Verteidigungsnetzwerke werden voraussichtlich neue MEO-Knoten hinzufügen, wodurch zusätzliche Nachfrage nach fortschrittlichen optischen Endgeräten entsteht.
- Anwendung
Auf Basis der Anwendung wird der optische Satellitenkommunikationsmarkt in intersatellite Links, Satelliten-zu-Boden-Links, Deep Space Communication und andere segmentiert. Das Segment Inter-Satellite Links dominierte die Anwendungskategorie mit 46,84% Anteil im Jahr 2025, unterstützt durch die Notwendigkeit, raumbasierte Netznetze aufzubauen, die Daten über Konstellationen mit geringer Latenz bewegen. Laservernetzungen reduzieren die Abhängigkeit von Bodenstationen und ermöglichen das Routing über Kontinente und Ozeane. Verteidigungsnetze und kommerzielle Breitband-Konstellationen skalieren diese Verbindungen. Die Standardisierung von Terminals und Verbesserungen bei der Erfassung und Verfolgung machen Vernetzungen zuverlässiger und erschwinglicher.
Das Tiefraumkommunikationssegment soll das schnellste Wachstum bei einem CAGR von 27,4% von 2026 bis 2033 registrieren, angetrieben von Mond- und Planetenmissionen, die hochauflösende Bild-, Video- und Wissenschaftsdaten zurückgeben müssen. Laserlinks können viel höhere Datenraten liefern als Radio aus der gleichen Distanz mit kleinerer, leichter Hardware. Bewaffnete Mondmissionen und Robotersonden testen neben Funksystemen optische Nutzlasten. Die wachsende kommerzielle Aktivität in der Nähe des Mondes und die Pläne für die Marsexploration schaffen langfristige Nachfrage nach optischer Tiefraumkommunikation.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der optische Satellitenkommunikationsmarkt in Verteidigung und Regierung, kommerzielle Satellitenbetreiber, Raumfahrtagenturen, Telekommunikationsanbieter, Erdbeobachtung und Fernerkundung und andere segmentiert. Das Verteidigungs- und Regierungssegment dominierte die Endbenutzer-Kategorie mit 43.17% Anteil im Jahr 2025, unterstützt durch Investitionen in widerstandsfähige, sichere und sperrfeste Raumdatennetze. Militärprogramme verwenden Laserlinks für Raketenwarnung und -verfolgung, Datentransport und Befehl und Kontrolle. Ihre Vorliebe für eine lückenlose Kommunikation und hohe Kapazitäten unterstützen die Terminalbeschaffung stark. Souveräne Konnektivitätsprogramme erhöhen die Staatsausgaben weiter.
Das Segment der kommerziellen Satellitenbetreiber soll das schnellste Wachstum bei einem CAGR von 24,1% von 2026 bis 2033 registrieren, angetrieben von Breitband-Konstellationen, Datenrelais-Diensten und gehosteten Nutzlastnetzen. Betreiber übernehmen optische Verbindungen, um die Kapazität zu erhöhen, die Latenz zu verbessern und die Kosten für die Bodeninfrastruktur zu senken. Kommerzielle Relaisnetze bieten auch optische Verbindungen zu fremden Satelliten und Flugzeugen. Standardisierte Terminals und wachsender Anbieterwettbewerb verringern Barrieren für neue Teilnehmer und unterstützen eine breitere kommerzielle Übernahme der optischen Kommunikation.
Welche Region hält den größten Teil des optischen Satellitenkommunikationsmarktes
- Nordamerika dominierte den optischen Satellitenkommunikationsmarkt mit dem größten Umsatzanteil von 41.37% im Jahr 2025, unterstützt von großen Verteidigungsraumprogrammen, einem starken kommerziellen Start-Ökosystem und frühen Einsatz von Laserverbindungen über proliferierte Konstellationen.
- Die Region profitiert auch von einer erheblichen staatlichen Finanzierung für Raumfahrtnetze, der Präsenz führender Konstellationsbetreiber und Terminalanbieter sowie einer aktiven Zusammenarbeit zwischen Raumfahrtagenturen, Universitäten und Industrie. Die zunehmende Nutzung optischer Links für den Schutzdatenverkehr, kommerzielle Relaisdienste und Mondexploration verstärkt weiterhin die Position Nordamerikas auf dem Weltmarkt.
US Optical Satellite Communication Market Insight
Der US-amerikanische Markt für optische Satellitenkommunikation ist ein starkes Wachstum durch großflächige Transport- und Verfolgungskonstellationen, kommerzielle Breitbandnetze und NASA-geführte optische Kommunikationsdemonstrationen. Die reife Raumindustrie des Landes, zusammen mit einer tiefen Basis von Terminalentwicklern und Launch Providern, ist die Nachfrage nach fortschrittlichen Laserterminals. Darüber hinaus wird die zunehmende Betonung auf den widerstandsfähigen, sicheren Datentransport und die Erweiterung von kommerziellen Datenrelais-Netzwerken die Übernahme von optischen Verbindungen über staatliche und kommerzielle Anwendungen beschleunigen.
Asien-Pazifik Optical Satellite Communication Market Insight
Der asiatisch-pazifische Markt für optische Satellitenkommunikation wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau nationaler Raumprogramme, wachsende Investitionen in Satelliten-Konstellationen und steigende Nachfrage nach einer sicheren High-Capaency-Konnektivität in Ländern wie China, Indien und Japan. Die wachsende Erdbeobachtungsaktivität, die zunehmende Startfähigkeit und die staatliche Unterstützung für die heimische Raumtechnologie unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt das steigende Interesse an optischen intersatelliten Links und Bodeninfrastruktur die Nachfrage nach Laserkommunikationslösungen.
Japan Optical Satellite Communication Market Insight
Der japanische Markt für optische Satellitenkommunikation zeigt ein konsequentes Wachstum durch starke Fähigkeiten in der Photonik und Präzisionselektronik, staatliche Unterstützung für die Raumkommunikation und die Beteiligung etablierter Elektronik- und Raumfahrtunternehmen. Inländische Entwickler arbeiten an Laserkommunikationsterminals und Datenrelaiskonzepten für Erdbeobachtung und kommerzielle Anwendungen. Darüber hinaus trägt die starke Nachfrage nach Zuverlässigkeit, kompakter Hardware und internationaler Zusammenarbeit auf optischen Standards zum Marktwachstum in Japan bei.
China Optische Satellitenkommunikation Markt Einblick
Der China-optische Satellitenkommunikationsmarkt wächst rasant, angetrieben durch die Erweiterung von Satellitenkonstellationen, aktive Forschung in der Laserkommunikation und starke inländische Produktionskapazität. Die zunehmende Nutzung von Satelliten für Breitband-, Erdbeobachtungs- und Navigationstechnik erhöht die Nachfrage nach Hochleistungsverbindungen deutlich. Darüber hinaus stellen nachhaltige staatliche Investitionen in die Raumfahrtinfrastruktur, zunehmende Start-Cadence und Fortschritte in häuslichen photonischen Komponenten China als ein wichtiger Wachstumsmarkt für die optische Satellitenkommunikation über Asien-Pazifik.
U.K. Optische Satellitenkommunikation Markt Einblick
Der US-amerikanische Markt für optische Satellitenkommunikation erlebt stetiges Wachstum, unterstützt durch staatliche Investitionen in Raum- und Verteidigungskommunikation, eine aktive Satellitenproduktion und Zusammenarbeit mit europäischen und internationalen Partnern. Unternehmen, Universitäten und Forschungseinrichtungen entwickeln optische Bodenstationen und Laserkommunikationstechnologien. Darüber hinaus unterstützt das wachsende Interesse an einer sicheren, widerstandsfähigen Vernetzung und Beteiligung an multinationalen Raumprogrammen eine breitere Übernahme der optischen Satellitenkommunikation in den USA.
Deutschland Optische Satellitenkommunikation Markt Einblick
Aufgrund der starken Luft- und Photonikbasis des Landes und der Präsenz etablierter Laserterminalentwickler wächst der deutsche Markt für optische Satellitenkommunikation stetig. Hersteller, Forschungsinstitute und Raumfahrtagenturen fördern optische Endgeräte für Datenrelais, Konstellationen und Verteidigungsanwendungen. Kontinuierliche Fortschritte bei der Terminalleistung, die Teilnahme an europäischen souveränen Konnektivitätsprogrammen sowie der Fokus Deutschlands auf Präzisionstechnik und sichere Kommunikation treiben das Marktwachstum im Land weiter voran.
Welche sind die Top-Unternehmen im Optical Satellite Communication Market
Die Marktwirtschaft für optische Satellitenkommunikation wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- SpaceX(US)
- Tesat-Spacecom GmbH & Co. KG(Deutschland)
- Mynaric AG(Deutschland)
- CACI International Inc.(US)
- Kepler Communications Inc.(Kanada)
- Rocket Lab USA, Inc. (USA)
- Allgemeine Atomics Elektromagnetische Systeme (US)
- Northrop Grumman Corporation (USA)
- Lockheed Martin Corporation (USA)
- York Space Systems (USA)
- Airbus SE (Niederlands)
- Thales Alenia Space (Frankreich)
- Honeywell International Inc. (USA)
- L3Harris Technologies, Inc. (USA)
- Mitsubishi Electric Corporation (Japan)
- NEC Corporation (Japan)
- Sony Group Corporation (Japan)
- BAE Systems plc (USA)
- Viasat, Inc. (USA)
- Space Compass Corporation (Japan)
Was sind die neuesten Entwicklungen im optischen Satellitenkommunikationsmarkt
- Im August 2026 kündigte Kepler Communications an, dass der Service auf seiner optischen Datenrelais-Konstellation jetzt aktiv ist, nach dem Start von zehn Satelliten mit SDA-kompatiblen optischen Terminals, die Kunden in Erdbeobachtung, Verteidigung und Raum-Domain-Gewahrsein auf Echtzeit-Konnektivität zuzugreifen, mit zukünftigen Tranchen geplant, um Datenraten bis zu 100 Gbps zu unterstützen.
- Im Juli 2026, die U.S. Space Development Agency wieder Starts seiner Tranche 1 Transport Layer Datenrelais Satelliten, mit 21 Satelliten auf einem SpaceX Falcon 9 nach Technologiefixes starten, wie die Agentur arbeitet, um das optische Netz im Kern seiner Proliferated Warfighter Space Architecture zu etablieren.
- Im April 2026 flog die NASA das Orion Artemis II Optical Communications System (O2O), das mit dem MIT Lincoln Laboratory entwickelt wurde, auf der Artemis II Mondmission, mit Infrarot-Laserlinks, um hochauflösende Bilder und Daten mit Geschwindigkeiten von bis zu 260 Mbps neben herkömmlichen Funksystemen zurückzugeben.
- Im September 2025 kündigte York Space Systems die erfolgreiche Demonstration einer raum-zu-geschliffenen optischen Laserkommunikationsverbindung zwischen einem Tranche 0-Satelliten und einem optischen Bodenterminal der Space Development Agency an, mit mehr als 1,5 Millionen Bildern, die die Transportebene der Agentur vorantreiben.
- Im März 2025 kündigte Rocket Lab seine Absicht an, Laserterminallieferanten Mynaric zu erwerben, die CONDOR Mk3 Terminals für Rocket Labs USD 515 Millionen Space Development Agency Vertrag zur Herstellung von 18 Tranche 2 Transport Layer Beta Satelliten bietet, mit dem Ziel der Skalierung Produktion von optischen Kommunikationsendgeräten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 MULTIVARIATE MODELLIERUNG
2.7 ANALYSE VON OBEN NACH UNTEN
2.8 MESSSTANDARDS
2.9 ANALYSE DES LIEFERANTENANTEILS
2.1 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.12 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION: FORSCHUNGSÜBERSICHT
2.13 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PORTERS FÜNF-KRÄFTE-MODELL
5.2 TECHNOLOGIEANALYSE
5.3 WERTSCHÄTZUNGSKETTENANALYSE
6 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, NACH LASERTYP
6.1 ÜBERBLICK
6.2 AIGAAS-LASERDIODE
6.3 CO2-LASER
6.4 Mikrowellenlaser
6.5 SILEX LASER
6.6 YAG-LASER
6.7 SONSTIGES
7 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, NACH KOMPONENTEN
7.1 ÜBERSICHT
7.2 DEMODULATOR
7.3 MODULATOR
7.4 EMPFÄNGER
7.5 SENDER
7.6 SONSTIGES
8 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, NACH ÜBERTRAGUNGSMEDIUM
8.1 ÜBERSICHT
8.2 DRAHTLOS
8.3 INTERSATELLITENVERBINDUNGEN
9 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, NACH VERTRIEBSKANAL
9.1 ÜBERSICHT
9.2 VERTRIEBSPARTNER
9.3 HÄNDLER UND VERKÄUFER
10 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, NACH ANWENDUNG
10.1 ÜBERSICHT
10.2 BACKHAUL
10.3 ERDBEWACHSUNG
10.4 UNTERNEHMENSKONNEKTIVITÄT
10.5 LAST MILE ACCESS
10.6 FORSCHUNG UND WELTRAUMERKUNDUNG
10.7 ÜBERWACHUNG UND SICHERHEIT
10.8 TELEKOMMUNIKATION
10.9 VERFOLGUNG UND ÜBERWACHUNG
10.1 SONSTIGES
11 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, NACH REGION
11.1 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.2 NORDAMERIKA
11.2.1 USA
11.2.2 KANADA
11.2.3 MEXIKO
11.3 EUROPA
11.3.1 DEUTSCHLAND
11.3.2 FRANKREICH
11.3.3 Vereinigtes Königreich
11.3.4 ITALIEN
11.3.5 SPANIEN
11.3.6 RUSSLAND
11.3.7 TÜRKEI
11.3.8 BELGIEN
11.3.9 NIEDERLANDE
11.3.10 SCHWEIZ
11.3.11 RESTLICHES EUROPA
11.4 ASIEN-PAZIFIK
11.4.1 JAPAN
11.4.2 CHINA
11.4.3 SÜDKOREA
11.4.4 INDIEN
11.4.5 AUSTRALIEN
11.4.6 SINGAPUR
11.4.7 THAILAND
11.4.8 MALAYSIA
11.4.9 INDONESIEN
11.4.10 PHILIPPINEN
11.4.11 RESTLICHER ASIEN-PAZIFIK-RAUM
11.5 SÜDAMERIKA
11.5.1 BRASILIEN
11.5.2 ARGENTINIEN
11.5.3 RESTLICHES SÜDAMERIKA
11.6 NAHER OSTEN UND AFRIKA
11.6.1 SÜDAFRIKA
11.6.2 ÄGYPTEN
11.6.3 SAUDI-ARABIEN
11.6.4 VAE
11.6.5 ISRAEL
11.6.6 RESTLICHER NAHER OSTEN UND AFRIKA
11.7 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
12 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
12.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
12.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
12.5 FUSIONEN UND ÜBERNAHMEN
12.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
12.7 ERWEITERUNGEN
12.8 ÄNDERUNGEN DER VORSCHRIFTEN
12.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
13 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, SWOT-ANALYSE
14 GLOBALER MARKT FÜR OPTISCHE SATELLITENKOMMUNIKATION, FIRMENPROFIL
14.1 ANALYTICAL SPACE, INC.
14.1.1 UNTERNEHMENSÜBERSICHT
14.1.2 Umsatzanalyse
14.1.3 PRODUKTPORTFOLIO
14.1.4 GEOGRAFISCHE PRÄSENZ
14.1.5 JÜNGSTE ENTWICKLUNGEN
14.2 ATLAS SPACE OPERATIONS, INC.
14.2.1 UNTERNEHMENSÜBERSICHT
14.2.2 Umsatzanalyse
14.2.3 PRODUKTPORTFOLIO
14.2.4 GEOGRAFISCHE PRÄSENZ
14.2.5 JÜNGSTE ENTWICKLUNGEN
14.3 NATIONALE LUFT- UND RAUMFAHRTBEHÖRDE
14.3.1 UNTERNEHMENSÜBERSICHT
14.3.2 Umsatzanalyse
14.3.3 PRODUKTPORTFOLIO
14.3.4 GEOGRAFISCHE PRÄSENZ
14.3.5 JÜNGSTE ENTWICKLUNGEN
14.4 BRIDGESAT INC.
14.4.1 UNTERNEHMENSÜBERSICHT
14.4.2 Umsatzanalyse
14.4.3 PRODUKTPORTFOLIO
14.4.4 GEOGRAFISCHE PRÄSENZ
14.4.5 JÜNGSTE ENTWICKLUNGEN
14.5 MAXAR TECHNOLOGIES
14.5.1 UNTERNEHMENSÜBERSICHT
14.5.2 Umsatzanalyse
14.5.3 PRODUKTPORTFOLIO
14.5.4 GEOGRAFISCHE PRÄSENZ
14.5.5 JÜNGSTE ENTWICKLUNGEN
14.6 MITSUBISHI ELECTRIC CORPORATION
14.6.1 UNTERNEHMENSÜBERSICHT
14.6.2 Umsatzanalyse
14.6.3 PRODUKTPORTFOLIO
14.6.4 GEOGRAFISCHE PRÄSENZ
14.6.5 JÜNGSTE ENTWICKLUNGEN
14.7 SITAEL SPA
14.7.1 UNTERNEHMENSÜBERSICHT
14.7.2 Umsatzanalyse
14.7.3 PRODUKTPORTFOLIO
14.7.4 GEOGRAFISCHE PRÄSENZ
14.7.5 JÜNGSTE ENTWICKLUNGEN
14.8 BALL AEROSPACE & TECHNOLOGIES
14.8.1 UNTERNEHMENSÜBERSICHT
14.8.2 Umsatzanalyse
14.8.3 PRODUKTPORTFOLIO
14.8.4 GEOGRAFISCHE PRÄSENZ
14.8.5 JÜNGSTE ENTWICKLUNGEN
14.9 MYNARIC
14.9.1 UNTERNEHMENSÜBERSICHT
14.9.2 UMSATZANALYSE
14.9.3 PRODUKTPORTFOLIO
14.9.4 GEOGRAFISCHE PRÄSENZ
14.9.5 JÜNGSTE ENTWICKLUNGEN
14.1 LASERLICHTKOMMUNIKATION
14.10.1 UNTERNEHMENSÜBERSICHT
14.10.2 UMSATZANALYSE
14.10.3 PRODUKTPORTFOLIO
14.10.4 GEOGRAFISCHE PRÄSENZ
14.10.5 JÜNGSTE ENTWICKLUNGEN
14.11 HISDESAT SERVICIOS ESTRATÉGICOS, SA
14.11.1 UNTERNEHMENSÜBERSICHT
14.11.2 PRODUKTPORTFOLIO
14.11.3 GEOGRAFISCHE PRÄSENZ
14.11.4 NEUESTE ENTWICKLUNGEN
14.12 CAILABS
14.12.1 UNTERNEHMENSÜBERSICHT
14.12.2 Umsatzanalyse
14.12.3 PRODUKTPORTFOLIO
14.12.4 GEOGRAFISCHE PRÄSENZ
14.12.5 NEUESTE ENTWICKLUNGEN
14.13 TRANSCELESTIAL
14.13.1 UNTERNEHMENSÜBERSICHT
14.13.2 Umsatzanalyse
14.13.3 PRODUKTPORTFOLIO
14.13.4 GEOGRAFISCHE PRÄSENZ
14.13.5 NEUESTE ENTWICKLUNGEN
14.14 IXBLUE
14.14.1 UNTERNEHMENSÜBERSICHT
14.14.2 Umsatzanalyse
14.14.3 PRODUKTPORTFOLIO
14.14.4 GEOGRAFISCHE PRÄSENZ
14.14.5 JÜNGSTE ENTWICKLUNGEN
14.15 SONY GROUP CORPORATION
14.15.1 UNTERNEHMENSÜBERSICHT
14.15.2 Umsatzanalyse
14.15.3 PRODUKTPORTFOLIO
14.15.4 GEOGRAFISCHE PRÄSENZ
14.15.5 NEUESTE ENTWICKLUNGEN
14.16 BOEING
14.16.1 UNTERNEHMENSÜBERSICHT
14.16.2 Umsatzanalyse
14.16.3 PRODUKTPORTFOLIO
14.16.4 GEOGRAFISCHE PRÄSENZ
14.16.5 NEUESTE ENTWICKLUNGEN
14.17 MOSTCOM
14.17.1 UNTERNEHMENSÜBERSICHT
14.17.2 Umsatzanalyse
14.17.3 PRODUKTPORTFOLIO
14.17.4 GEOGRAFISCHE PRÄSENZ
14.17.5 NEUESTE ENTWICKLUNGEN
14.18 Optisches Satcom-Konsortium
14.18.1 UNTERNEHMENSÜBERSICHT
14.18.2 UMSATZANALYSE
14.18.3 PRODUKTPORTFOLIO
14.18.4 GEOGRAFISCHE PRÄSENZ
14.18.5 JÜNGSTE ENTWICKLUNGEN
14.19 TESAT-SPACECOM GMBH & CO. KG
14.19.1 UNTERNEHMENSÜBERSICHT
14.19.2 PRODUKTPORTFOLIO
14.19.3 GEOGRAFISCHE PRÄSENZ
14.19.4 JÜNGSTE ENTWICKLUNGEN
14.2 HONEYWELL INTERNATIONAL INC.
14.20.1 UNTERNEHMENSÜBERSICHT
14.20.2 UMSATZANALYSE
14.20.3 PRODUKTPORTFOLIO
14.20.4 GEOGRAFISCHE PRÄSENZ
14.20.5 JÜNGSTE ENTWICKLUNGEN
15 VERWANDTE BERICHTE
16 FRAGEBOGEN
17 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











