


Globale Osteosarcoma Marktsegmentierung, nach Typ (Intramedullary Osteosarcoma, Juxtacortical Osteosarcoma, und Extraskeletal Osteosarcoma), Behandlung (Chemotherapie, Targeted Therapy, Immuntherapie, Medikamente und Chirurgie), Altersgruppe (Adult, Geriatric und Pediatric), End-User (Hoagnospitals und Kliniken) Industrietrends und Prognosen bis 2033
Was ist die Osteosarcoma Marktgröße und Wachstumsrate
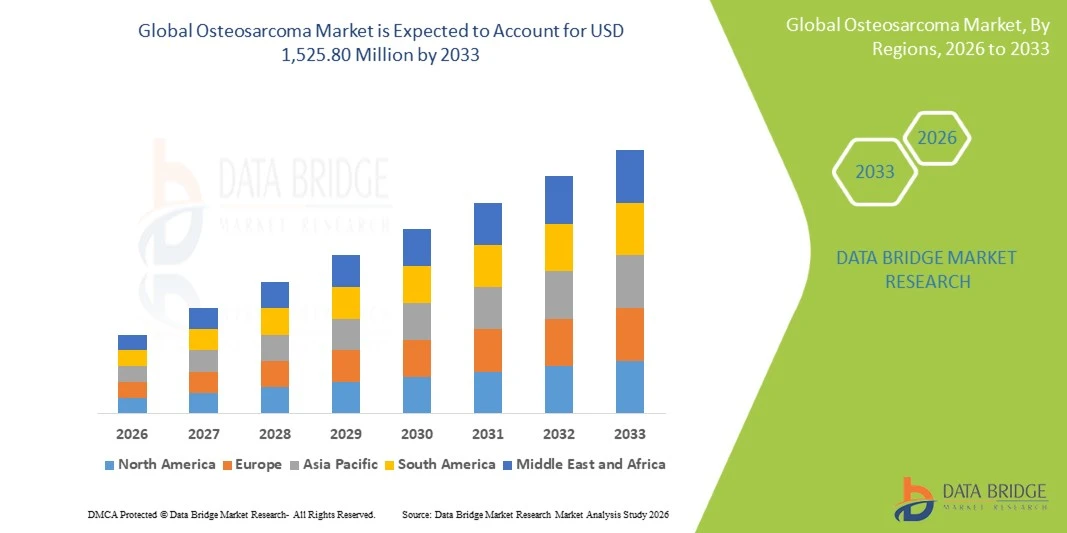
- Wie bei der Data Bridge Market Research Analyse wurde der Osteosarkommarkt auf804,47 Mio. USD 2025und wird zu erreichen1,525,80 Mio. USD bis 2033, in einemCAGR von 8,33% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Nachfrage nach fortschrittlicher Osteoarkom-Behandlung, zunehmende Annahme von gezielten undImmuntherapien, und weitere Fortschritte in diagnostischen, chirurgischen und therapeutischen Ansätzen für Knochenkrebs.
- Die zunehmende Belastung des Osteoarkoms, insbesondere unter jüngeren Bevölkerungsgruppen, kombiniert mit wachsenden Investitionen in die Onkologieforschung und -entwicklung, ermutigt Gesundheitsdienstleister und Pharmaunternehmen, innovative Behandlungsoptionen zu fördern.Chemotherapie, gezielte Therapie, Immuntherapie und verbesserte chirurgische Eingriffe unterstützen die Entwicklung umfassender Therapieansätze und tragen zum Marktwachstum bei.
Marktgröße und Prognose
- Globaler Marktwert (2025): 804,47 Mio. USD
- Voraussichtlicher Marktwert (2033): 1,525,80 Mio. USD
- Prognose CAGR (2026–2033): 8,33%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Osteosarcoma-Marktes
- Nordamerika dominierte den Osteosaromamarkt mit dem größten Umsatzanteil von 45 % im Jahr 2025, unterstützt durch einen robusten Gesundheitsrahmen, fortgeschrittene Onkologie-Infrastruktur und bedeutende Investitionen in die Krebsforschung
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,0 % von 2026 bis 2033 sein, die durch die Verbesserung der Gesundheitsinfrastruktur, die Steigerung des Krebsbewusstseins und den Ausbau des Zugangs zu fortschrittlicher Osteoarkom-Diagnostik und -Behandlung gefördert wird.
- Das Segment Intramedullary osteosaroma führte den Markt mit einem Anteil von 55% im Jahr 2025, der durch seinen Status als die häufigste Form von Osteoarkom und sein häufiges Auftreten in der Markhöhle von langen Knochen getrieben wurde.
- Juxtacortical osteosarcoma sind der am schnellsten wachsende Typ, der eine CAGR von 5,0% registriert, was den Anstieg der Erkennung von oberflächenbasierten Knochentumoren und Verbesserungen in der diagnostischen Abbildung widerspiegelt.
- Das Chemotherapie-Segment dominierte die Behandlungskategorie mit einem Umsatzanteil von 42 % im Jahr 2025, was durch seine etablierte Rolle im Standard-Multimodal-Behandlungsweg für Osteosarkom führte.
- Im Jahr 2025 entfielen 59 % des Marktanteils auf Kinder und Jugendliche, die ein rasches Skelettwachstum verzeichneten.
- Das geriatrische Segment ist die am schnellsten wachsende Altersgruppe, mit einem CAGR von 5,5%, angetrieben durch die zunehmende Diagnose von Osteoarkom und anderen primären Knochentumoren bei älteren Erwachsenen
Report Scope und Osteosarcoma Marktsegmentierung
|
Attribute |
Osteosarcoma Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Osteosarcoma-Markt
- Pharmazeutische Unternehmen und wissenschaftliche Forschungszentren konzentrieren sich zunehmend auf gezielte Therapien und Immuntherapie-Ansätze, um die begrenzten Behandlungsfortschritte und anhaltende Unbedarfe im Zusammenhang mit Osteosarkom zu bewältigen.
- So startete die US FDA im September 2024 ein umfassendes osteosarkom Surfaceome-Target-Entdeckungsprojekt mit Massenspektrometrie, genomischen und transkriptomischen Analysen, um potenzielle kombinatorische Ziele für die Immuntherapie zu identifizieren, was den wachsenden Fokus auf gezielte und immunbasierte Therapieentwicklung widerspiegelt.
- Emerging-Ansätze einschließlichCAR T-Zelltherapie, zielgerichtete Mittel, Antikörper-basierte Therapien und Kombinationsregime erweitern die klinische Entwicklungspipeline für wiederkehrendes, metastasierendes und behandlungsbeständiges Osteosarkom.
- Forscher untersuchen zudem zunehmend molekular gezielte Behandlungskombinationen neben etablierten Chemotherapie-Regime, um die Ergebnisse für neu diagnostizierte und hochrisikoreiche Osteosaroma-Patienten zu verbessern.
- So veranstalteten die US FDA und das Osteosarcoma Institute im Oktober 2025 einen Workshop über die Entwicklung von Osteosarkom-Drogen, mit Sitzungen, die vielversprechende therapeutische Ziele, präklinische Forschung, klinische Studien und innovative Ansätze zur Therapieentwicklung abdecken.
- Da gezielte Therapien, zelluläre Immuntherapien und biomarkergetriebene Forschung weiter ausbauen, verschiebt sich die osteosaroma-Behandlungsentwicklung zunehmend auf genauere und kombinierte Therapiestrategien für Patienten mit schwer zu behandelnder Krankheit.
Was sind die Schlüsseltreiber des Osteosarcoma-Marktes
- Der anhaltende unmet medizinische Bedarf im Zusammenhang mit rezidivierendem und metastasierendem Osteosarkom erhöht die Nachfrage nach innovativen Therapien, die die Ergebnisse über konventionelle Chemotherapie und Chirurgie hinaus verbessern können.
- So haben beispielsweise im Oktober 2025 die US FDA und das Osteosarcoma Institute mehr als 370 Forscher zusammengebracht, biopharmazeutische Vertreter, Regulatoren und Patienten befürworten, die Entwicklung innovativer Osteosarkombehandlungen zu beschleunigen und anhaltende ungeeignete medizinische Bedürfnisse anzugehen.
- Die Konzentration von Osteoarkom bei Kindern, Jugendlichen und jungen Erwachsenen ermutigt Pharmaunternehmen und Forschungseinrichtungen, spezialisierte pädiatrische Onkologiebehandlungen und klinische Studien zu entwickeln, die jüngere Patientenpopulationen anstreben.
- Zum Beispiel berichtete die American Cancer Society im August 2025, dass jährlich in den USA etwa 1.000 neue Osteoarkom-Fälle diagnostiziert werden, wobei etwa die Hälfte bei Kindern und Jugendlichen auftritt und die anhaltende Nachfrage nach spezialisierten pädiatrischen Onkologie-Behandlungen und klinischen Untersuchungen unterstützt wird.
- Mit der Ausweitung der klinischen Forschung auf zielgerichtete Agenzien, zelluläre Therapien und Kombinationsbehandlungsstrategien wird der Osteosarkommarkt durch weitere Anstrengungen unterstützt, um behandlungs- und rezidivierte Krankheiten durch innovative therapeutische Entwicklung zu bekämpfen.
Welche Faktoren erschweren das Wachstum des Osteosarkommarktes
- Osteosarcoma ist ein seltener Krebs mit einer relativ kleinen Patientenpopulation, wodurch Patientenrekrutierung, klinisch-triale Durchführung und kommerzielle Investitionen im Vergleich zu hochinzidenzbedingten Krebsindikationen erschwert werden.
- Zum Beispiel identifizierten die US FDA und das Osteosarcoma Institute im Oktober 2025 klinisch-triales Design und die Umsetzung als wesentliche Barrieren für die Entwicklung von Osteoarkom-Medikamenten, was Schwierigkeiten im Zusammenhang mit der Seltenheit, der molekularen Heterogenität und der Auswahl geeigneter klinischer Endpunkte hervorhebt.
- Die komplexen biologischen Eigenschaften und die molekulare Heterogenität des Osteoarkoms machen es schwierig, konsequent wirksame molekulare Ziele zu identifizieren und Therapien zu entwickeln, die dauerhafte Reaktionen auf verschiedene Patientenpopulationen erzeugen.
- Die begrenzte Anzahl von Patienten und Schwierigkeiten bei der Festlegung geeigneter klinischer Endpunkte kann die Forschungskosten erhöhen, längere Testzeiträume verlängern und pharmazeutische Investitionen einschränken, insbesondere für Therapien mit kleinen Osteoarkompopulationen.
- So berichtete beispielsweise im April 2025 ein Artikel, der in Pharmaceuticals veröffentlicht wurde, dass die Chemotherapie-Resistenz eine signifikante Barriere bei der Osteoarkom-Behandlung bleibt, wobei die Resistenz gegen Methotrexat, Doxorubicin und Cisplatin zur Wiederauftreten und zur Begrenzung der Behandlungseffizienz beiträgt.
- Diese Herausforderungen der Patientenpopulation, der biologischen und der klinischen Entwicklung beschränken die rasche Einführung neuartiger Osteoarkom-Therapien trotz zunehmender Forschungstätigkeit und des erheblichen ungenutzten Bedarfs an wirksamen Behandlungen weiter.
Wie wird der Osteosarcoma Markt segmentiert
Der Osteoarkommarkt wird auf der Grundlage von Art, Behandlung, Altersgruppe und Endbenutzer segmentiert.
- Typ
Auf der Grundlage des Typs wird der Osteoarkommarkt in intramedulläres Osteoarkom, juxtakortisches Osteoarkom und extraskeletales Osteoaroma segmentiert. Das Intramedullary-Osteosarkom-Segment dominierte den Markt mit einem Anteil von 55% im Jahr 2025, aufgrund seines Status als die häufigste Form des Osteoarkoms und seines häufigen Auftretens in der Markhöhle der langen Knochen. Diese Tumoren sind insbesondere mit Jugendlichen und jungen Erwachsenen verbunden und beeinflussen häufig die metaphysealen Regionen der Femur, Tibia und Humerus. Bei der Diagnose handelt es sich typischerweise um Abbildungen, gefolgt von Biopsie und histopathologischer Untersuchung. Die Behandlung erfordert in der Regel eine Kombination aus systemischer Chemotherapie und chirurgischer Resektion, die eine nachhaltige Gesundheitsauslastung unterstützt. Die Verfügbarkeit etablierter Diagnose- und Behandlungswege stärkt die Marktposition des Segments weiter.
Das Juxtacortical osteosarcoma-Segment soll das schnellste Wachstum bei einem CAGR von 5,0 % von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Erkennung von oberflächenbasierten Knochentumoren und Verbesserungen in der diagnostischen Bildgebung. Juxtacortical osteosarcomas entwickeln sich auf der äußeren Oberfläche der Knochen und umfassen parosteale und periosteale Formen. Fortschritte bei der MRT, der CT-Bildgebung und der pathologischen Bewertung verbessern die Differenzierung dieser Tumore von anderen Knochenläsionen. Das größere klinische Bewusstsein unterstützt auch die frühere Identifizierung und Verweise auf spezialisierte orthopädische Onkologiezentren. Die Forschung an Tumorbiologie und individualisierte Therapieansätze stärken das klinische Interesse an diesen relativ unüblichen Tumoren weiter. Die zunehmende Einführung von schenkelsparenden chirurgischen Techniken unterstützt auch die Anwendung der Behandlung.
- Durch Behandlung
Auf Basis der Behandlung wird der Osteoarkommarkt in Chemotherapie, gezielte Therapie, Immuntherapie, Medikamente und Chirurgie segmentiert. Das Chemotherapie-Segment dominierte den Markt mit einem Anteil von 42% im Jahr 2025, unterstützt durch seine etablierte Rolle in der Standard-multimodale Behandlung Weg für Osteosarkom. Die multiagente Chemotherapie wird häufig vor und nach der chirurgischen Tumorentfernung verabreicht. Methotrexat, Doxorubicin und Cisplatin bleiben wichtige Bestandteile herkömmlicher Behandlungsstrategien. Chemotherapie wird auch verwendet, um die Tumorbelastung vor der Operation zu reduzieren und mikroskopische Erkrankungen nach der Resektion anzusprechen. Seine etablierte klinische Anwendung gibt ihm eine breitere Behandlungsbasis als neuere therapeutische Ansätze.
Das zielgerichtete Therapiesegment soll das schnellste Wachstum bei einem CAGR von 9,8% von 2026 bis 2033 registrieren, das durch die zunehmende Forschung an Therapien an spezifischen molekularen Pathways, die an Osteokomprogression beteiligt sind, getrieben wird. Tyrosinkinase-Inhibitoren und andere pathwayspezifische Mittel werden auf rezidive, metastasierende und behandlungsresistente Krankheit untersucht. Gezielte Therapien können Behandlungsalternativen bieten, wenn herkömmliche Chemotherapie weniger wirksam wird. Die zunehmende molekulare Charakterisierung von Osteoarkom hilft Forschern, potenzielle therapeutische Ziele zu identifizieren. Pharmazeutische und Biotechnologie-Unternehmen erweitern auch klinische Entwicklungsprogramme, die sich auf schwer zu behandelnde Krankheiten konzentrieren. Das wachsende Interesse an Präzisions-Onkologie fördert die Entwicklung biomarkerinformierter Behandlungsstrategien.
- Nach Altersgruppe
Auf der Grundlage der Altersgruppe wird der Osteoarkommarkt in erwachsene, geriatrische und pädiatrische Segmente segmentiert. Das pädiatrische Segment dominierte den Markt mit einem Anteil von 59 % im Jahr 2025, was die starke Assoziation von Osteoarkom mit Kindern und Jugendlichen widerspiegelte, die ein schnelles Skelettwachstum verzeichnen. Osteosaroma ist besonders häufig während der jugendlichen Wachstumsperiode und beeinflusst häufig die langen Knochen. Pädiatrische Patienten benötigen in der Regel eine koordinierte Behandlung mit Chemotherapie, Chirurgie, Bildgebung, Pathologie und Rehabilitation. Spezielle pädiatrische Onkologiezentren bieten multidisziplinäre Dienste zur Diagnose und Behandlung. Die zunehmende Investition in die Kinderkrebsforschung unterstützt auch die Entwicklung spezialisierter therapeutischer Ansätze.
Das geriatrische Segment soll das schnellste Wachstum bei einem CAGR von 5,5% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Diagnose von Osteoarkom und anderen primären Knochentumoren bei älteren Erwachsenen. Osteosarkom bei älteren Patienten kann anders als herkömmliche Jugendkrankheit auftreten und kann eine individuelle Behandlungsplanung erfordern. Fortgeschrittene Bildgebung und verbesserte pathologische Bewertung helfen Ärzten, ungewöhnliche Knochentumoren bei älteren Patienten zu identifizieren. Multidisziplinäre Onkologie-Dienste sind zunehmend wichtig, da ältere Patienten zusätzliche klinische Überlegungen zur Behandlungsauswahl haben können. Die Forschung an molekular gezielten Therapien bietet auch zusätzliche Behandlungen für Patienten, die eine intensive konventionelle Chemotherapie nicht tolerieren können. Eine größere klinische Wahrnehmung von Osteoarkom in älteren Populationen unterstützt die Diagnose und die spezialisierte Pflege.
- Mit dem Endbenutzer
Auf der Basis des Endbenutzers wird der Osteoarkommarkt in Krankenhäuser und Kliniken, diagnostische Zentren und akademische und Forschungsorganisationen segmentiert. Das Segment Spitäler und Kliniken dominierte den Markt mit einem Anteil von 60% im Jahr 2025, aufgrund der Forderung nach umfassender Diagnose, Chemotherapie, Chirurgie und Nachsorge. Osteosaroma-Behandlung erfordert häufig multidisziplinäre Teams mit orthopädischen Chirurgen, medizinischen Onkologen, Radiologen, Pathologen und Rehabilitationsspezialisten. Krankenhäuser bieten die spezialisierte Infrastruktur für komplexe Tumor-Resektionen und Gliedmaßen-Salvage-Verfahren erforderlich. Sie unterstützen auch die Verwaltung und Überwachung intensiver Chemotherapie-Regime. Die zunehmende Verfügbarkeit von spezialisierten Onkologiezentren verbessert den Zugang zu umfassendem Osteoaroma-Management.
Das Segment der akademischen und wissenschaftlichen Organisationen wird das schnellste Wachstum bei einem CAGR von 6,0 % von 2026 bis 2033, angetrieben durch die zunehmende Forschung in neuartigen Osteoarkom-Behandlungen und Krankheitsbiologie. Universitäten und Forschungseinrichtungen spielen eine wichtige Rolle bei der Identifizierung molekularer Ziele und der Untersuchung von Mechanismen der Behandlungsresistenz. Diese Organisationen sind zunehmend an klinischen Studien beteiligt, die gezielte Therapien, Immuntherapien und zelluläre Therapieansätze bewerten. Die Zusammenarbeit zwischen akademischen Institutionen, Pharmaunternehmen und spezialisierten Krebszentren verstärkt die Translationsforschung. Die zunehmende Aufmerksamkeit auf seltene Krebserkrankungen ist auch ermutigend zusätzliche Forschungsförderung und kollaborative Studien. Fortschritte bei der molekularen Profilierung und der Präzisions-Onkologie schaffen neue Bereiche für akademische Untersuchungen.
Welche Region hält den größten Teil des Osteosarcoma-Marktes
- Nordamerika dominierte den Osteosaromamarkt mit dem größten Umsatzanteil von 45 % im Jahr 2025, unterstützt durch einen robusten Gesundheitsrahmen, fortgeschrittene Onkologie-Infrastruktur und bedeutende Investitionen in die Krebsforschung.
- Die Region profitiert auch von etablierten klinisch-trialen Netzwerken, einem größeren Zugang zu spezialisierten orthopädischen Onkologie-Diensten und einer zunehmenden Entwicklung gezielter, zellulärer und immunbasierter Therapien. Starke Forschungsaktivitäten und die Verfügbarkeit fortschrittlicher Diagnostik- und Behandlungstechnologien stärken weiterhin die Führungsposition Nordamerikas im globalen Osteosarkommarkt.
US Osteosarcoma Marktaufsicht
Der US-Osteosarkommarkt ist ein starkes Wachstum durch fortgeschrittene Krebsversorgungsinfrastruktur, spezialisierte Sarkomzentren und zunehmende Investitionen in die Osteoarkomforschung und klinische Studien. Das etablierte Onkologie-Ökosystem des Landes unterstützt neben der wachsenden Übernahme von Chemotherapie, chirurgischen Eingriffen, gezielten Therapien und aufstrebenden Immuntherapien die Nachfrage nach spezialisierten Behandlungseinstellungen. Darüber hinaus tragen starke Forschungsaktivitäten und der Zugang zu klinischen Studien zur Entwicklung neuer Therapieansätze für Osteoarkom bei.
Asien-Pazifik Osteosarcoma Marktaufsicht
Der asiatisch-pazifische Osteosaroma-Markt wird erwartet, dass ein rasches Wachstum zu beobachten ist, das von einer großen pädiatrischen und jungen Patientenpopulation, der Verbesserung der Krebsdiagnose und der Ausweitung des Zugangs zu spezialisierten Onkologie-Diensten in Ländern wie China, Indien und Japan getrieben wird. Die zunehmende Übernahme von strukturierten Behandlungsprotokollen, die zunehmende Verfügbarkeit von qualitätsgesicherten Arzneimitteln und die Entwicklung gemeinsamer Versorgungsnetze unterstützen die regionale Markterweiterung. Darüber hinaus stärken zunehmende Forschungsaktivitäten und klinisch-triale Beteiligung die Rolle der Region bei der Behandlung und Entwicklung von Osteoarkom.
Japan Osteosarcoma Marktaufsicht
Der Markt für Osteosarkom zeigt durch fortgeschrittene Onkologie-Infrastruktur, spezialisiertes medizinisches Know-how und zunehmendem Fokus auf innovative Krebsbehandlung und Forschung ein konsequentes Wachstum. Gesundheitseinrichtungen und Forschungsorganisationen konzentrieren sich zunehmend auf multidisziplinäre Ansätze in der Chemotherapie, Chirurgie, diagnostische Bildgebung und aufstrebende gezielte Behandlungsstrategien. Darüber hinaus unterstützen weitere Investitionen in die Krebsforschung und den Zugang zu hochentwickelten Diagnostik- und Behandlungstechnologien die Entwicklung der Osteoarkompflege in Japan.
China Osteosarcoma Marktaufsicht
Der China-Osteosarkommarkt wächst rasant, angetrieben von einer großen Patientenpopulation, Verbesserung der Krebsdiagnose und Erweiterung des Zugangs zu spezialisierten Onkologie-Diensten. Die zunehmende Übernahme von strukturierten Therapieansätzen, Chemotherapie, chirurgisches Management und aufstrebende gezielte Therapien unterstützt die Marktnachfrage in spezialisierten Krankenhäusern und Krebszentren. Darüber hinaus stärken die zunehmende Verfügbarkeit von qualitätsgesicherten Arzneimitteln, die Entwicklung von Onkologienetzwerken und die wachsende Forschungstätigkeit Chinas Position als wichtiger Markt für die Osteoarkombehandlung.
U.K. Osteosarcoma Marktaufsicht
Der US-Osteosarkommarkt erlebt stetiges Wachstum, unterstützt von spezialisierten Sarkom-Zentren, multidisziplinären Behandlungsteams, und die Forschung zu fortschrittlichen Therapien und klinischen Managements. Die zunehmende Nutzung von Chemotherapie und Chirurgie sowie die Erforschung gezielter Medikamente und Immuntherapie trägt zur Marktentwicklung bei. Darüber hinaus verbessern laufende klinische Studien und genomische Forschung das Verständnis der Osteoarkombiologie und unterstützen die Entwicklung personalisierter Behandlungsansätze in den USA.
Deutschland Osteosarcoma Marktaufsicht
Der deutsche Osteosaroma-Markt wächst aufgrund seiner etablierten Gesundheitsinfrastruktur, spezialisiert auf die Kologiefähigkeiten und wachsender Betonung der seltenen Krebsforschung stetig. Krankenhäuser und Fachzentren nutzen zunehmend multidisziplinäre Behandlungsansätze, die Chemotherapie, Chirurgie, fortgeschrittene Bildgebung und aufstrebende gezielte Behandlungsoptionen kombinieren. Kontinuierliche Forschungskooperation über europäische Onkologie-Netzwerke und zunehmende Fokussierung auf die Verbesserung der Diagnose- und Behandlungsstrategien unterstützen die Entwicklung des Osteoarkommarktes in Deutschland.
Welche sind die Top-Unternehmen im Osteosarcoma Markt
Die Osteosarkom-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Merck & Co., Inc.(US)
- Pfizer Inc(US)
- Bristol-Myers Squibb Company(US)
- AstraZeneca(USK)
- Novartis AG(Schweiz)
- Amgen Inc. (USA)
- Eli Lilly und Company (USA)
- F. Hoffmann-La Roche AG (Schweiz)
- Takeda Pharmaceutical Company Limited (Japan)
- Johnson & Johnson Services, Inc. (USA)
- Sanofi (Frankreich)
- Bayer AG (Deutschland)
- GSK plc (USA)
- Regeneron Pharmaceuticals, Inc. (USA)
- Daiichi Sankyo Company, Limited (Japan)
- OS Therapies, Inc. (USA)
- Lisata Therapeutics, Inc. (USA)
- Rigel Pharmaceuticals, Inc. (USA)
- CRISPR Therapeutics (Schweiz)
- Agenus Inc. (USA)
Was sind die neuesten Entwicklungen im Osteosarcoma Markt
- Im Februar 2025 kündigte OS Therapies an, dass es die kommerziell-bereite Herstellung von OST-HER2, seinen Listeria-basierten Immuntherapie-Kandidat für Osteosarkom initiierte, um eine geplante Biologics License Application (BLA) Einreichung an die US FDA zu unterstützen. Das Unternehmen erklärte, dass seine Phase 2b-Studie im wiederkehrenden, vollständig wiedererkannten, lungsmetastatischen Osteosarkom abgeschlossen war und dass positive Ergebnisse im ersten Quartal 2025 berichtet wurden. Diese Entwicklung stellt eine kontinuierliche Weiterentwicklung von OST-HER2 in Richtung einer potenziellen regulatorischen Überprüfung für die Behandlung von Osteoarkom dar.
- Im April 2024 kündigte Lisata Therapeutics an, dass die US FDA Orphan Drug Designation an LSTA1, auch Certepetide genannt, für die Behandlung von Osteoarkom gewährt hatte. Die Untersuchungstherapie soll einen Tumor-spezifischen Aufnahmeweg aktivieren, der die Penetration und Akkumulation von co-administrierten Krebstherapien innerhalb fester Tumore verbessern soll. Die Bezeichnung folgte der Rare-Pediatric Disease Designation, die LSTA1 für Osteoarkom im März 2024 erteilte und die Pläne des Unternehmens zur weiteren klinischen Entwicklung unterstützte.
- Im Juni 2023 kündigte die St. Baldrick Stiftung und ihre Förderpartner ein neues dreijähriges, 1,5 Millionen US-Dollar Fight Osteosarcoma Together Super Grant an, um Osteosarkomforschung im Kinderklinikum Philadelphia zu unterstützen. Der Stipendium wurde an Dr. Patrick Grohar mit dem Ziel vergeben, eine klinische Studie für eine neue Osteosaroma-Behandlung voranzutreiben. Die Initiative betonte weiterhin Investitionen in die Entwicklung neuer therapeutischer Ansätze für pädiatrisches Osteoarkom, wo die Behandlungsoptionen begrenzt geblieben sind.
- Im Januar 2022, OS Therapien angekündigt bundesweite Einschreibung für seine Phase 2b AOST-2121 klinische Studie von OST-HER2 in wiederkehrenden, wiedergetroffenen Osteoarkom. Das Unternehmen berichtete, dass der Ausschuss für Datensicherheit und -überwachung nach der ersten Sicherheitsabwicklung der ersten drei Patienten die Eröffnung genehmigt hatte. OST-HER2 ist eine Off-the-Shelf-Immuntherapie auf Basis eines Listeria-Monocytogenes-Vektors und wurde auf ihr Potential untersucht, um Metastasen, Verzögerungsrekursen zu verhindern und das Überleben bei Osteoarkompatienten zu verbessern.
- Im Oktober 2021 kündigte OS Therapies die Dosierung des ersten Patienten in seiner Phase 2b klinischen Studie von OST-HER2 für wiederkehrendes, wiedergetroffenes Osteoarkom an. Die potenziell gelenkige Studie wurde entwickelt, um die Listeria-basierte Immuntherapie bei Patienten mit Osteoarkom zu bewerten, die die Lunge metastasiert hatten und anschließend chirurgisch wiedererkannt worden waren. Die Entwicklung markierte den Übergang von OST-HER2 in eine klinisch-stufige Bewertung, die speziell auf das wiederkehrende Osteoarkom bei Kindern und jungen Erwachsenen abzielte.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN OSTEOSARKOM-MARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 Erreichen der globalen Größe XX
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER OSTEOSARKOM-MARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PESTEL-ANALYSE
4.2 PORTERS FÜNF-KRÄFTE-MODELL
5 BRANCHENEINBLICKE
5.1 Patentanalyse
5.1.1 PATENTLANDSCHAFT
5.1.2 USPTO-NUMMER
5.1.3 PATENTABLAUFEN
5.1.4 EPIO-NUMMER
5.1.5 Patentstärke und -qualität
5.1.6 Patentansprüche
5.1.7 Patentzitate
5.1.8 Patentstreitigkeiten und Lizenzierung
5.1.9 Patentakte
5.1.10 LÄNDER MIT ERHALTENEN PATENT
5.1.11 TECHNOLOGISCHER HINTERGRUND
5.2 MEDIKAMENTENBEHANDLUNGSRATE NACH REIFEM MÄRKTEN
5.3 DEMOGRAFISCHE TRENDS: AUSWIRKUNGEN AUF ALLE INZIDENZRATEN
5.4 PATIENTENFLUSSDIAGRAMM
5.5 WICHTIGE PREISSTRATEGIEN
5.6 WICHTIGE STRATEGIEN ZUR PATIENTENEINREGISTRIERUNG
5.7 INTERVIEWS MIT FACHKRÄFTEN
5.8 WEITERE KOL-SNAPSHOTS
6 EPIDEMIOLOGIE
6.1 HÄUFIGKEIT ALLER ART NACH GESCHLECHT
6.2 BEHANDLUNGSRATE
6.3 STERBLICHKEITSRATE
6.4 MEDIKAMENTENEINHALTUNG UND THERAPIEWECHSELMODELL
6.5 ERFOLGSRATEN DER PATIENTENBEHANDLUNG
7 FUSIONEN UND ÜBERNAHMEN
7.1 LIZENZIERUNG
7.2 Kommerzialisierungsvereinbarungen
8 REGULATORISCHER RAHMEN
8.1 BEHÖRDLICHES GENEHMIGUNGSVERFAHREN
8.2 EINFACHE BEHÖRDLICHE GENEHMIGUNG IN GEOGRAFIEN
8.3 Zulassungsverfahren
8.4 LIZENZIERUNG UND REGISTRIERUNG
8.5 Überwachung nach der Markteinführung
8.6 GUTE HERSTELLUNGSPRAKTIKEN (GMPS)
9 PIPELINE-ANALYSE
9.1 KLINISCHE STUDIEN UND PHASENANALYSE
9.2 MEDIKAMENTENTHERAPIE-PIPELINE
9.3 PHASE III-KANDIDATEN
9.4 KANDIDATEN DER PHASE II
9.5 KANDIDATEN DER PHASE I
9.6 SONSTIGES (PRÄKLINISCH UND FORSCHUNG)
TABELLE 1 GLOBALER MARKT FÜR KLINISCHE STUDIEN FÜR DEN GLOBALEN MARKT FÜR DIE BEHANDLUNG VON OSTEOSARKOMEN
Firmenname Therapiebereich
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 2 VERTEILUNG DER PRODUKTE UND PROJEKTE NACH PHASE
Phasennummer der Projekte
Präklinische/Forschungsprojekte XX
Klinische Entwicklung XX
Phase I XX
Phase II XX
Phase III XX
In den USA angemeldet/zugelassen, aber noch nicht vermarktet XX
Gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 3 VERTEILUNG DER PROJEKTE NACH THERAPIEBEREICH UND PHASE
Therapiebereich Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 4 VERTEILUNG DER PROJEKTE NACH WISSENSCHAFTLICHEM ANSATZ UND PHASE
Technologie Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
ABBILDUNG 1: WICHTIGSTE EINHEITEN BASIEREND AUF DEM F&E-BLICK AUF DEN WELTWEITEN MARKT FÜR DIE BEHANDLUNG VON OSTEOSARKOMEN
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
10 ANALYSE VERMARKTETER ARZNEIMITTEL
10.1 MEDIKAMENT
10.1.1 MARKENNAME
10.1.2 GENERIKUMNAME
10.2 THERAPEUTISCHE INDIKATION
10.3 PHARAKOLOGISCHE KLASSE DES ARZNEIMITTELS
10.4 Primäre Indikation des Arzneimittels
10.5 MARKTSTATUS
10.6 MEDIKAMENTENART
10.7 ARZNEIMITTELDOSIERUNGSFORMULAR
10.8 VERFÜGBARKEIT DER DOSIERUNGEN
10.9 VERPACKUNGSART
10.1 Art der Anwendung
10.11 Dosierungshäufigkeit
10.12 EINBLICKE IN DIE MEDIKAMENTENWESEN
10.13 EIN ÜBERBLICK ÜBER DIE AKTIVITÄTEN DER ARZNEIMITTELENTWICKLUNG, WIE Z. B. REGULATORISCHE MEILENSTEINE, SICHERHEITS- UND WIRKSAMKEITSDATEN, DATEN ZUR MARKTEXKLUSIVITÄT.
10.13.1 PROGNOSE DES MARKTAUSBLICKS
10.13.2 Cross-Wettbewerb
10.13.3 THERAPIEPORTFOLIO
10.13.4 AKTUELLES ENTWICKLUNGSSZENARIO
11 MARKTZUGANG
11.1 10-JAHRES-MARKTPROGNOSE
11.2 KLINISCHE STUDIEN – NEUESTE AKTUALISIERUNGEN
11,3 JÄHRLICH NEUE, VON DER FDA ZUGELASSENE ARZNEIMITTEL
11.4 Arzneimittelhersteller und -handel
11.5 Einnahme wichtiger Medikamente
11.6 AKTUELLE BEHANDLUNGSPRAKTIKEN
11.7 AUSWIRKUNGEN DER BEVORSTEHENDEN THERAPIE
12 F & E-ANALYSE
12.1 VERGLEICHENDE ANALYSE
12.2 Arzneimittelentwicklungslandschaft
12.3 TIEFENBLICKE IN DIE REGULATORISCHEN MEILENSTEINE
12.4 THERAPIEBEWERTUNG
12.5 Vermögensbasierte Kooperationen und Partnerschaften
13 MARKTÜBERSICHT
13.1 Fahrer
13.2 EINSCHRÄNKUNGEN
13.3 CHANCEN
13.4 HERAUSFORDERUNGEN
14 GLOBALER MARKT FÜR OSTEOSARKOMBEHANDLUNGEN, SWOT- UND DBMR-ANALYSE
15 GLOBALER OSTEOSARKOMMARKT, NACH BEHANDLUNG UND DIAGNOSE
15.1 ÜBERSICHT
15.2 BEHANDLUNG
15.2.1 MEDIKAMENTE
15.2.1.1. VERMARKTETE ARZNEIMITTEL
15.2.1.1.1. Chemotherapie
15.2.1.1.1.1 METHOTREXAT
15.2.1.1.1.2 DOXORUBICIN (ADRIAMYCIN)
15.2.1.1.1.3 IFSOSFAMID
15.2.1.1.1.4 ETOPOSID
15.2.1.1.1.5 GEMCITABIN
15.2.1.1.1.6 SONSTIGES
15.2.1.1.2. Gezielte Therapie
15.2.1.1.2.1 Kinase-Inhibitor-Therapie
15.2.1.1.2.1.1. CABOZANTINIB
15.2.1.1.2.1.2. REGORAFENIB
15.2.1.1.2.1.3. SONSTIGES
15.2.1.1.2.2 Säugetier-Zielmoleküle von Rapamycin (MTOR)-Inhibitoren
15.2.1.1.2.2.1. EVEROLIMUS
15.2.1.1.2.2.2. SONSTIGES
15.2.1.1.3. SAMARIUM
15.2.1.1.3.1 LEXIDRONAM
15.2.1.1.3.2 SONSTIGES
15.2.1.2. NEUE/ENTWICKELTE MEDIKAMENTE
15.2.1.2.1. Chemotherapie
15.2.1.2.1.1 Cisplastin
15.2.1.2.1.2 PAMIDRONAT
15.2.1.2.1.3 SURUFATINIB
15.2.1.2.1.4 ENDOSTAR
15.2.1.2.1.5 SONSTIGES
15.2.1.2.2. Zielgerichtete Therapie
15.2.1.2.2.1 PAZOPANIB
15.2.1.2.2.2 SONSTIGES
15.2.1.2.3. Immuntherapie
15.2.1.2.3.1 NIVOLUMAB
15.2.1.2.3.2 SONSTIGE
15.2.1.2.4. Kinase-Inhibitoren
15.2.1.2.4.1 ALIQOPA
15.2.1.2.4.2 REGORAFENIB
15.2.1.2.4.3 CABOZANTINIB-S-MALAT
15.2.1.2.4.4 SONSTIGES
15.2.2 Strahlentherapie
15.2.2.1. Externe Strahlentherapie
15.2.2.1.1. Intensitätsmodulierte Strahlentherapie (IMRT)
15.2.2.1.2. KONFORMALE STRAHLENTHERAPIE
15.2.2.1.3. Stereotaktische Radiochirurgie
15.2.2.1.4. SONSTIGES
15.2.2.2. INTERNE STRAHLENTHERAPIE
15.2.2.2.1. BRACHYTHERAPIE
15.2.2.2.2. SONSTIGES
15.2.3 CHIRURGIE
15.2.3.1. Gliedmaßenerhaltende Operation
15.2.3.2. AMPUTATION
15.2.3.3. Rotationsplastik
15.2.3.4. Weite lokale Exzision
15.2.3.5. Metastasenentfernung
15.3 DIAGNOSE
15.3.1 BILDGEBUNG
15.3.1.1. Computertomographie (CT)
15.3.1.2. Magnetresonanztomographie (MRT)
15.3.1.3. Röntgen
15.3.1.4. Positronen-Emissions-Tomographie (PET)
15.3.1.5. SONSTIGES
15.3.2 Biopsien
15.3.2.1. STANZENBIOPSIE
15.3.2.2. Inzisionsbiopsie
15.3.3 Blutuntersuchung
15.3.3.1. KOMPLETTER BLUTTEST (CBC)
15.3.3.2. Blutchemische Untersuchungen
16 GLOBALER OSTEOSARKOM-MARKT, NACH TYP
16.1 ÜBERSICHT
16.2 Zentraler Tumor (Medulär)
16.2.1 KONVENTIONELLES ZENTRALES OSTEOSARKOM
16.2.2 Teleangiektatisches Osteosarkom
16.2.3 Intraossäres gut differenziertes Osseoarkom
16.2.4 Kleinzelliges Osteosarkom
16.3 OBERFLÄCHENTUMOR (PERIPHER)
16.3.1 PAROSTEAL GUT DIFFERENZIERT
16.3.2 Periostales Osteosarkom
16.3.3 HOCHGRADIGES OBERFLÄCHENOSTEOSARKOM
17 GLOBALER OSTEOSARKOM-MARKT, NACH STUFEN
17.1 ÜBERSICHT
17.2 NIEDRIGER GRADUIERTER
17.2.1 PAROSTEAL (JUXTACORTIAL NIEDRIGER GRADE).
17.2.2 INTRAMEDULLÄR ODER INTRAOSSÖS, GUT DIFFERENZIERT (ZENTRALER NIEDRIGER GRADE)
17.3 HOCHWERTIG
17.3.1 OSTEOBLASTISCH.
17.3.2 CHONDROBLASTISCH.
17.3.3 Fibroblastisch.
17.3.4 KLEINE ZELLE.
17.3.5 TELANGIEKTATISCHE.
17.3.6 HOCHGRADIGE OBERFLÄCHE (JUXTACORTICAL HIGH-GRADE).
17.3.7 PAGETOID.
17.3.8 EXTRASKELETT.
17.3.9 NACHBESTRAHLEN.
17.4 MITTLERE STUFE (JUXTAKORTIKAL)
18 GLOBALER OSTEOSARKOMMARKT, NACH ANWENDUNGSART
18.1 ÜBERSICHT
18.2 Parenterale
18.3 MÜNDLICHE
18.4 SONSTIGES
19 GLOBALER OSTEOSARKOMMARKT, NACH DARREICHUNGSFORM
19.1 ÜBERSICHT
19.2 MÜNDLICHE
19.2.1 Pillen
19.2.2 TABLETTEN
19.2.3 Kapseln
19.2.4 SONSTIGES
19.3 INTRAVENÖS
19.4 SUBKUTAN
19.5 SONSTIGE
20 GLOBALER OSTEOSARKOMMARKT, NACH ALTERSGRUPPE
20.1 ÜBERBLICK
20.2 ERWACHSENE
20.3 GERIARTISCH
20.4 PÄDIATRISCH
21 GLOBALER OSTEOSARKOMMARKT, NACH ENDVERBRAUCHER
21.1 ÜBERBLICK
21.2 KRANKENHÄUSER UND KLINIKEN
21.3 DIAGNOSEZENTREN
21.4 WISSENSCHAFTLICHE UND FORSCHUNGSINSTITUTE
21.5 SONSTIGE
22 GLOBALER OSTEOSARKOMMARKT, NACH VERTRIEBSKANAL
22.1 ÜBERBLICK
22.2 DIREKTE ANGEBOTE
22.3 EINZELHANDELSUMSATZ
22.3.1 KRANKENHAUSAPOTHEKEN
22.3.2 ONLINE-APOTHEKEN
22.3.3 SONSTIGES
22.4 SONSTIGES
23 GLOBALER MARKT FÜR OSTEOSARKOMBEHANDLUNGEN, UNTERNEHMENSLANDSCHAFT
23.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
23.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
23.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
23.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
23.5 FUSIONEN UND ÜBERNAHMEN
23.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
23.7 ERWEITERUNGEN
23.8 ÄNDERUNGEN DER VORSCHRIFTEN
23.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
24 GLOBALER MARKT FÜR OSTEOSARKOMBEHANDLUNGEN, NACH REGIONEN
GLOBALER MARKT FÜR DIE BEHANDLUNG VON OSTEOSARKOMEN (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
24.1 NORDAMERIKA
24.1.1 USA
24.1.2 KANADA
24.1.3 MEXIKO
24.2 EUROPA
24.2.1 DEUTSCHLAND
24.2.2 Vereinigtes Königreich
24.2.3 ITALIEN
24.2.4 FRANKREICH
24.2.5 SPANIEN
24.2.6 RUSSLAND
24.2.7 SCHWEIZ
24.2.8 TÜRKEI
24.2.9 BELGIEN
24.2.10 NIEDERLANDE
24.2.11 DÄNEMARK
24.2.12 SCHWEDEN
24.2.13 POLEN
24.2.14 NORWEGEN
24.2.15 FINNLAND
24.2.16 RESTLICHES EUROPA
24.3 ASIEN-PAZIFIK
24.3.1 JAPAN
24.3.2 CHINA
24.3.3 SÜDKOREA
24.3.4 INDIEN
24.3.5 SINGAPUR
24.3.6 THAILAND
24.3.7 INDONESIEN
24.3.8 MALAYSIA
24.3.9 PHILIPPINEN
24.3.10 AUSTRALIEN
24.3.11 NEUSEELAND
24.3.12 VIETNAM
24.3.13 TAIWAN
24.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
24.4 SÜDAMERIKA
24.4.1 BRASILIEN
24.4.2 ARGENTINIEN
24.4.3 RESTLICHES SÜDAMERIKA
24.5 NAHER OSTEN UND AFRIKA
24.5.1 SÜDAFRIKA
24.5.2 ÄGYPTEN
24.5.3 BAHRAIN
24.5.4 VEREINIGTE ARABISCHE EMIRATE
24.5.5 KUWAIT
24.5.6 OMAN
24.5.7 KATAR
24.5.8 SAUDI-ARABIEN
24.5.9 REST VON MEA
24.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
25 GLOBALER MARKT FÜR DIE BEHANDLUNG VON OSTEOSARKOMEN, FIRMENPROFIL
25.1 CELLECTAR BIOSCIENCES, INC
25.1.1 UNTERNEHMENSÜBERSICHT
25.1.2 Umsatzanalyse
25.1.3 GEOGRAFISCHE PRÄSENZ
25.1.4 PRODUKTPORTFOLIO
25.1.5 JÜNGSTE ENTWICKLUNGEN
25.2 NOVARTIS
25.2.1 UNTERNEHMENSÜBERSICHT
25.2.2 Umsatzanalyse
25.2.3 GEOGRAFISCHE PRÄSENZ
25.2.4 PRODUKTPORTFOLIO
25.2.5 JÜNGSTE ENTWICKLUNGEN
25.3 PFIZER INC.
25.3.1 UNTERNEHMENSÜBERSICHT
25.3.2 Umsatzanalyse
25.3.3 GEOGRAFISCHE PRÄSENZ
25.3.4 PRODUKTPORTFOLIO
25.3.5 JÜNGSTE ENTWICKLUNGEN
25.4 HIKMA PHARMAZEUTISCH
25.4.1 UNTERNEHMENSÜBERSICHT
25.4.2 Umsatzanalyse
25.4.3 GEOGRAFISCHE PRÄSENZ
25.4.4 PRODUKTPORTFOLIO
25.4.5 JÜNGSTE ENTWICKLUNGEN
25.5 SPECTRUM PHARMAZEUTISCH
25.5.1 UNTERNEHMENSÜBERSICHT
25.5.2 Umsatzanalyse
25.5.3 GEOGRAFISCHE PRÄSENZ
25.5.4 PRODUKTPORTFOLIO
25.5.5 JÜNGSTE ENTWICKLUNGEN
25,6 ASTRAZENECA
25.6.1 UNTERNEHMENSÜBERSICHT
25.6.2 Umsatzanalyse
25.6.3 GEOGRAFISCHE PRÄSENZ
25.6.4 PRODUKTPORTFOLIO
25.6.5 JÜNGSTE ENTWICKLUNGEN
25.7 ZENTALIS PHARMAZEUTIKA
25.7.1 UNTERNEHMENSÜBERSICHT
25.7.2 Umsatzanalyse
25.7.3 GEOGRAFISCHE PRÄSENZ
25.7.4 PRODUKTPORTFOLIO
25.7.5 JÜNGSTE ENTWICKLUNGEN
25.8 GSK
25.8.1 UNTERNEHMENSÜBERSICHT
25.8.2 Umsatzanalyse
25.8.3 GEOGRAFISCHE PRÄSENZ
25.8.4 PRODUKTPORTFOLIO
25.8.5 JÜNGSTE ENTWICKLUNGEN
25.9 SAM BIOSCIENCES
25.9.1 UNTERNEHMENSÜBERSICHT
25.9.2 Umsatzanalyse
25.9.3 GEOGRAFISCHE PRÄSENZ
25.9.4 PRODUKTPORTFOLIO
25.9.5 JÜNGSTE ENTWICKLUNGEN
25.1 Radiopharmazeutische Theranostik
25.10.1 UNTERNEHMENSÜBERSICHT
25.10.2 Umsatzanalyse
25.10.3 GEOGRAFISCHE PRÄSENZ
25.10.4 PRODUKTPORTFOLIO
25.10.5 JÜNGSTE ENTWICKLUNGEN
25.11 ISOFOL MEDICAL AB
25.11.1 UNTERNEHMENSÜBERSICHT
25.11.2 Umsatzanalyse
25.11.3 GEOGRAFISCHE PRÄSENZ
25.11.4 PRODUKTPORTFOLIO
25.11.5 NEUESTE ENTWICKLUNGEN
25.12 ADVAXIS, INC
25.12.1 UNTERNEHMENSÜBERSICHT
25.12.2 Umsatzanalyse
25.12.3 GEOGRAFISCHE PRÄSENZ
25.12.4 PRODUKTPORTFOLIO
25.12.5 NEUESTE ENTWICKLUNGEN
26 VERWANDTE BERICHTE
27 SCHLUSSFOLGERUNG
28 FRAGEBOGEN
29 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











