


Globale Patienten-Temperatur-Management-Marktsegmentierung, nach Produkttyp (Patient Warming System and Patient Cooling System), Komponente (Warming and Cooling), Anwendung (Preoperative Care, Operating Room, Postoperative Care, Acute Care, Intensive Care Unit, Notfallräume, Neonatal Intensive Care Units and Other Applications), Medizinische Spezialität (Allgemeine Chirurgie, Cardiologie, Neurologie, Pädiatrics, Thoracic Surgery) Industrietrends und Prognosen bis 2033
Marktgröße für Patiententemperaturmanagement
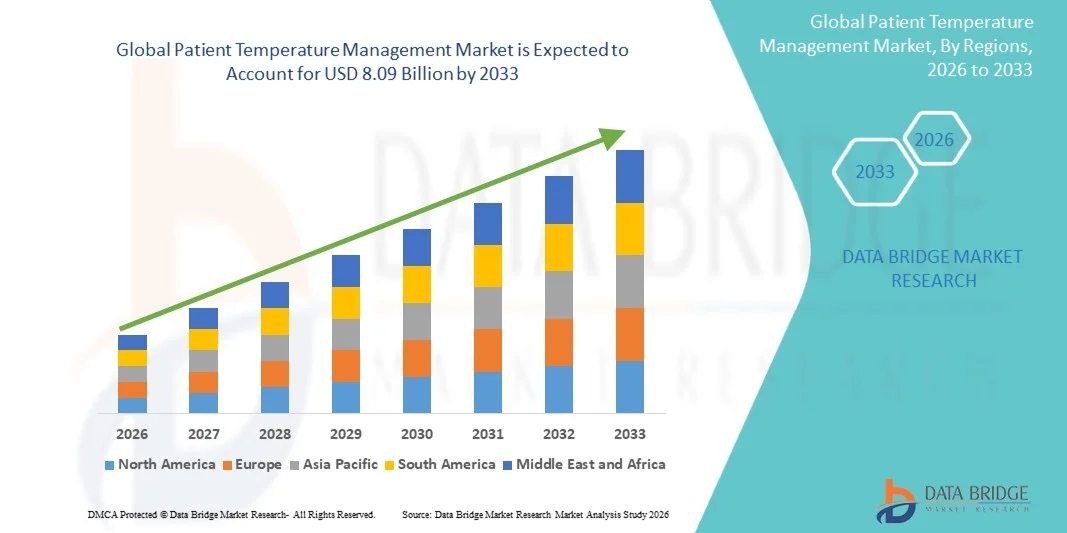
- Laut Data Bridge Market Research Analysis wurde die globale Marktgröße für Patiententemperaturmanagement bewertet.3,72 Milliarden USD in 2025und wird voraussichtlich erreichen8,09 Milliarden USD bis 2033, beiCAGR von 10,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von chronischen Krankheiten, die steigende Anzahl von chirurgischen Eingriffen und den wachsenden Fokus auf die Aufrechterhaltung einer optimalen Körpertemperatur während der kritischen Pflege, was zu einer höheren Einführung von Temperaturmanagementsystemen in Krankenhäusern und Gesundheitseinrichtungen führt
- Darüber hinaus stellen die zunehmende Bewusstseinsbildung in Bezug auf die Patientensicherheit, die Weiterentwicklung der Temperaturmanagementtechnologien und die steigende Nachfrage nach effizienten und nicht-invasiven Lösungen die Einrichtung von Patiententemperaturmanagementsystemen als wesentliche Werkzeuge in der modernen Gesundheitsversorgung dar. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Patienten-Temperaturmanagement-Lösungen, wodurch das Wachstum des Marktes deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):3,72 Milliarden USD
Voraussichtlicher Marktwert (2033):8,09 Milliarden USD
Wettervorhersage CAGR (2026–2033):10.20%
Marktanalyse für Patiententemperaturmanagement
- Patienten-Temperatur-Management-Systeme, einschließlich Erwärmungs- und Kühlvorrichtungen, sind in der modernen Gesundheitsversorgung aufgrund ihrer Rolle bei der Aufrechterhaltung der Normothermie, der Verringerung chirurgischer Komplikationen und der Verbesserung der Patientenergebnisse in kritischer Pflege und perioperativen Einstellungen immer wichtiger.
- Die zunehmende Nachfrage nach Patienten-Temperaturmanagement-Lösungen wird in erster Linie von der steigenden Anzahl von chirurgischen Eingriffen, der zunehmenden Prävalenz chronischer Zustände und dem zunehmenden Bewusstsein für die Patientensicherheit und Temperaturregulierung in Krankenhäusern und Intensivstationen angetrieben.
- Nordamerika dominierte den Patienten-Temperaturmanagement-Markt mit dem größten Umsatzanteil von etwa 39,4% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung medizinischer Technologien und starke Präsenz wichtiger Marktteilnehmer
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Patienten-Temperatur-Management-Markt während der Prognosezeit sein, mit einem projizierten CAGR von 8,8%, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben und zunehmende operative Volumen in Ländern wie China, Indien und Japan
- Das Segment Patientenwärmsystem dominierte den größten Marktanteil von 61,8% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz in chirurgischen Eingriffen und kritischen Pflegeeinstellungen, um Hypothermie zu verhindern
Report Scope und Patiententemperaturmanagement Marktsegmentierung
|
Attribute |
Patienten Temperaturmanagement Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•3M Unternehmen (USA) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Trends im Bereich Patiententemperaturmanagement
Erhöhung der Adoption von Advanced Temperature Control Technologies
- Ein signifikanter und beschleunigter Trend im globalen Patiententemperaturmanagement-Markt ist die zunehmende Einführung fortschrittlicher Temperaturregulierungssysteme, die zur Aufrechterhaltung der Normothermie und zur Verbesserung der klinischen Ergebnisse über chirurgische und kritische Pflegeeinstellungen entwickelt wurden.
- So werden beispielsweise Oberflächenwärmsysteme und intravaskuläre Temperaturmanagement-Geräte zunehmend in Krankenhäusern verwendet, um perioperative Hypothermie zu verhindern, mit Studien, die angeben, dass eine effektive Temperaturregelung chirurgische Komplikationen um fast 20–30% reduzieren kann
- Die Integration von automatisierten Temperaturüberwachungs- und Rückkopplungssystemen erhöht die Präzision in der Patientenversorgung und ermöglicht Echtzeiteinstellungen basierend auf Patientenzustand
- Darüber hinaus erhöht der steigende Einsatz minimalinvasiver chirurgischer Eingriffe die Nachfrage nach effizienten Temperaturmanagementlösungen, um die Patientenstabilität zu gewährleisten.
- Technologische Fortschritte wie tragbare und benutzerfreundliche Geräte verbessern die Zugänglichkeit in allen ambulanten chirurgischen Zentren und Notfallstationen
- Die zunehmende Übernahme des gezielten Temperaturmanagements (TTM) in der Post-Kardiac-Verhaftung ist eine weitere Stärkung des Marktwachstums
- Die zunehmende Sensibilisierung der Gesundheitsexperten in Bezug auf die Bedeutung der Aufrechterhaltung der optimalen Körpertemperatur treibt konsequente Adoption
- Darüber hinaus unterstützt der Ausbau der Gesundheitsinfrastruktur in aufstrebenden Märkten den Einsatz fortschrittlicher Temperaturmanagementsysteme
- Die weltweit steigende Häufigkeit chronischer Erkrankungen und chirurgischer Eingriffe trägt auch zur Nachfrage nach diesen Lösungen bei
- Insgesamt erhöht dieser Trend die Patientensicherheit, die Behandlungsergebnisse und die betriebliche Effizienz im Gesundheitsbereich erheblich.
Patienten Temperaturmanagement Marktdynamik
Fahrer
Steigende chirurgische Verfahren und kritische Pflegenachfrage
- Die zunehmende Anzahl von chirurgischen Eingriffen und kritischen Pflegezulassungen weltweit ist ein wichtiger Treiber für den Patiententemperatur-Management-Markt, mit mehr als 300 Millionen Chirurgen jährlich weltweit durchgeführt, was effektive Temperaturkontrolllösungen erfordert
- So hat beispielsweise die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen zu einem Anstieg der Herz-Kreislauf-Erkrankungen geführt, wo die Aufrechterhaltung der Patiententemperatur kritisch ist.
- Die expandierende geriatrische Bevölkerung, die während der Operationen für die Hypothermie anfälliger ist, ist die weitere Nachfrage nach diesen Systemen
- Ein zunehmendes Auftreten von Trauma- und Notfallfällen trägt auch zur Notwendigkeit schneller und effizienter Temperaturmanagementlösungen bei
- Krankenhäuser übernehmen zunehmend fortschrittliche Systeme, um die klinischen Richtlinien für die perioperative Temperatur-Wartung zu erfüllen
- Darüber hinaus unterstützen die zunehmende Zahl von Intensivstationen (ICUs) und Fortschritte in der kritischen Pflegeinfrastruktur die Markterweiterung
- Der Anstieg chronischer Erkrankungen wie Krebs und neurologische Störungen, die komplexe Verfahren erfordern, ist die weitere Nachfrage nach Kraftstoffen
- Healthcare-Anbieter konzentrieren sich auf die Verbesserung der Patientenergebnisse und die Verringerung der Krankenhausaufenthalte, was die Annahme erhöht
- Regierungsinitiativen und Gesundheitsinvestitionen zur Verbesserung der chirurgischen Versorgung unterstützen auch das Wachstum
- Zusammenfassend beschleunigen diese Faktoren die Einführung von Patienten-Temperaturmanagementsystemen in allen Gesundheitseinrichtungen weltweit
Zurückhaltung/Challenge
Hohe Gerätekosten und eingeschränkte Erreichbarkeit in Entwicklungsregionen
- Die hohen Kosten, die mit fortgeschrittenen Patiententemperatur-Management-Systemen verbunden sind, sind nach wie vor eine bedeutende Herausforderung, vor allem für kleine Gesundheitseinrichtungen und Krankenhäuser in Entwicklungsregionen, waren Budgetzwänge begrenzt Adoption
- So können fortgeschrittene Intravaskulär-Temperatur-Management-Systeme deutlich mehr kosten als herkömmliche Erwärmungsmethoden, wodurch sie in Ländern mit niedrigem und mittlerem Einkommen trotz ihrer klinischen Vorteile weniger zugänglich sind.
- Begrenztes Bewusstsein und mangelnde ausgebildete Fachkräfte in bestimmten Regionen begrenzen die effektive Nutzung dieser Systeme weiter
- Darüber hinaus behindert die unzureichende Gesundheitsinfrastruktur in den Entwicklungsländern den weit verbreiteten Einsatz fortschrittlicher Technologien
- Wartungs- und Betriebskosten, die mit diesen Geräten verbunden sind, tragen auch zur finanziellen Belastung für Gesundheitsdienstleister bei
- Die Variabilität der Erstattungspolitiken in Ländern kann die Kaufentscheidungen und das langsame Marktwachstum beeinflussen
- Die Komplexität bestimmter Systeme kann eine spezialisierte Ausbildung erfordern und zusätzliche Hindernisse für die Annahme schaffen
- Bedenken hinsichtlich gerätebedingter Komplikationen oder unsachgemäßer Nutzung können auch die Akzeptanz von Gesundheitsexperten behindern
- Darüber hinaus können die Störungen der Lieferkette und die begrenzte Verfügbarkeit fortschrittlicher Geräte in Fernbereichen die Marktdurchdringung einschränken.
- Die Bewältigung dieser Herausforderungen durch kostengünstige Innovationen, Schulungsprogramme und einen verbesserten Zugang zum Gesundheitswesen wird für ein langfristiges Marktwachstum unerlässlich sein
Patiententemperaturmanagement Marktbereich
Der Markt wird auf der Grundlage von Produkttyp, Komponente, Anwendung, medizinische Spezialität und Endverbraucher segmentiert.
• Nach Produkttyp
Auf Basis des Produkttyps wird der Markt für Patiententemperaturmanagement in das Patientenwärmsystem und das Patientenkühlsystem segmentiert. Das Segment Patientenwärmsystem dominierte den größten Marktanteil von 61,8% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz in chirurgischen Eingriffen und kritischen Pflegeeinstellungen, um Hypothermie zu verhindern. Die Aufrechterhaltung der Normothermie während der Operationen ist entscheidend, um Komplikationen wie Infektionen und längere Krankenhausaufenthalte zu vermeiden, wodurch die Einführung von Erwärmungssystemen erhöht wird. Das Segment profitiert von steigenden operativen Volumen weltweit und zunehmendem Bewusstsein in Bezug auf das perioperative Temperaturmanagement. Darüber hinaus verbessern technologische Fortschritte, wie z.B. Zwangsluft-Wärmesysteme und leitfähige Erwärmungseinrichtungen Effizienz und Patientensicherheit. Krankenhäuser und Gesundheitsdienstleister integrieren zunehmend Wärmesysteme in Standardprotokolle. Die wachsende geriatrische Bevölkerung, die eher anfällig für Hypothermie ist, treibt die Nachfrage weiter an. Die Erhöhung der Gesundheitsausgaben und eine verbesserte Infrastruktur unterstützen auch das Segmentwachstum. Das Segment wird durch starke klinische Nachweise, die seine Wirksamkeit unterstützen, weiter gestärkt. Die zunehmende Adoption in neonatalen und ICU-Einstellungen trägt wesentlich dazu bei. Diese Faktoren verstärken gemeinsam die führende Position des Segments.
Das Segment Patientenkühlsystem wird von 2026 bis 2033 am schnellsten CAGR von 7,6% erleben, was durch steigende Nachfrage nach therapeutischer Hypothermie bei Herzstillstand und neurologischen Bedingungen bedingt ist. Kühlsysteme gewinnen an Zugkraft für ihre Rolle bei der Verbesserung der Patientenergebnisse in der kritischen Pflege. Das Segment profitiert von steigender Prävalenz von Herz-Kreislauf- und neurologischen Erkrankungen. Darüber hinaus werden die Fortschritte in nicht-invasiven Kühltechnologien die Annahme verbessern. Die zunehmende Sensibilisierung der Gesundheitsexperten in Bezug auf Temperaturmodulationstherapien erhöht die Nachfrage. Das Segment wird auch durch weltweit wachsende ICU-Zulassungen unterstützt. Erweiterung von Anwendungen im Trauma- und Schlaganfallmanagement tragen zum Wachstum bei. Technologische Innovationen wie automatisierte Temperaturregelungen verbessern die Präzision. Regierungsinitiativen zur Verbesserung der kritischen Versorgungsinfrastruktur unterstützen auch die Annahme. Die Investitionen in die Gesundheitstechnologie beschleunigen das Wachstum weiter. Diese Faktoren treiben gemeinsam die rasche Expansion des Kühlsystemesegments an.
• Von der Komponente
Auf Basis der Komponente wird der Markt für Patiententemperaturmanagement zu Erwärmung und Kühlung segmentiert. Das wärmende Segment dominierte den größten Marktanteil von 58,9% im Jahr 2025, angetrieben durch seine umfangreiche Anwendung über chirurgische und postoperative Pflege. Wärmekomponenten sind wesentlich, um Hypothermie während der Anästhesie- und Rückgewinnungsphasen zu verhindern. Das Segment profitiert von einer hohen Adoption in Betriebsräumen und ICUs. Die zunehmende Anzahl von Operationen weltweit trägt wesentlich zur Nachfrage bei. Darüber hinaus unterstützt das wachsende Bewusstsein in Bezug auf Patientensicherheitsprotokolle eine weit verbreitete Nutzung. Die Verfügbarkeit moderner Heizdecken und Systeme erhöht die Effizienz. Krankenhäuser integrieren zunehmend wärmende Komponenten in routinemäßige Pflegepraktiken. Das Segment wird auch durch günstige Rückerstattungspolitiken in entwickelten Regionen unterstützt. Die steigende geriatrische Bevölkerung erhöht die Nachfrage weiter. Kontinuierliche Innovation in Wärmetechnologien stärkt Marktpräsenz. Diese Faktoren halten die Dominanz des Segments gemeinsam aufrecht.
Das Kühlsegment wird von 2026 bis 2033 mit der schnellsten CAGR von 7,2% bezeugt, die durch zunehmende Einsatz in Not- und kritischen Pflegeeinstellungen angetrieben wird. Kühlkomponenten sind essentiell bei der Verwaltung von Fieber und der Verringerung der Stoffwechselaktivität bei kritischen Patienten. Das Segment profitiert von steigenden Fällen von Schlaganfall und Herzstillstand. Technologische Fortschritte bei Kühlgeräten verbessern die Patientenergebnisse. Die zunehmende Einführung gezielter Temperaturmanagement-Therapien treibt das Wachstum weiter voran. Das Segment wird auch durch den Ausbau der ICU-Infrastruktur weltweit unterstützt. Das zunehmende Bewusstsein unter den Klinikern erhöht die Auslastung. Darüber hinaus trägt die zunehmende Forschung in der Hypothermietherapie zu Innovation bei. Die Steigerung von Gesundheitsinvestitionen in Schwellenländern unterstützt die Expansion. Diese Faktoren beschleunigen die Wachstumstrajektorie des Segments gemeinsam.
• Durch Anwendung
Auf Basis der Anwendung wird der Markt für Patiententemperaturmanagement in Preoperative Care, Operationssaal, Postoperative Care, Acute Care, Intensive Care Unit, Notfallräume, Neonatal Intensive Care Units und andere Anwendungen segmentiert. Das Geschäftsfeld Operationssaal dominierte den größten Marktanteil von 36,5% im Jahr 2025, was von der kritischen Notwendigkeit, die Patiententemperatur während der chirurgischen Eingriffe zu halten. Die Temperaturregelung in Operationsräumen ist unerlässlich, um Komplikationen zu verhindern und bessere chirurgische Ergebnisse zu gewährleisten. Das Segment profitiert von zunehmenden globalen chirurgischen Volumen. Darüber hinaus beauftragen strenge klinische Richtlinien Temperaturmanagement während des Betriebs. Technologische Fortschritte in intraoperativen Erwärmungssystemen verbessern die Effizienz. Krankenhäuser priorisieren die Patientensicherheit und erhöhen die Adoption. Das Segment profitiert auch von erhöhten Gesundheitsausgaben. Die zunehmende Prävalenz chronischer Erkrankungen, die eine Operation erfordern, unterstützt die Nachfrage weiter. Die Integration fortschrittlicher Überwachungssysteme verbessert die Nutzung. Die Sensibilisierung der Chirurgen trägt zum Wachstum bei. Diese Faktoren gewährleisten gemeinsam die Segmentherrschaft.
Das Intensivstationssegment (ICU) wird von 2026 bis 2033 die schnellste CAGR von 8,1 % erleben, die durch zunehmende kritische Pflegezulassungen angetrieben wird. ICU-Patienten benötigen häufig eine präzise Temperaturregelung für eine optimale Erholung. Das Segment profitiert von steigender Prävalenz von schweren Infektionen und chronischen Erkrankungen. Technologische Fortschritte bei automatisierten Temperaturmanagementsystemen unterstützen die Annahme. Die zunehmende Investition in die ICU-Infrastruktur steigert das Wachstum weltweit. Darüber hinaus erhöht das wachsende Bewusstsein für gezieltes Temperaturmanagement die Nachfrage. Das Segment wird auch durch steigende geriatrische Bevölkerung unterstützt. Die Ausweitung kritischer Pflegeeinrichtungen in Schwellenländern trägt wesentlich dazu bei. Kontinuierliche Überwachungsfunktionen verbessern die Behandlungsergebnisse. Diese Faktoren treiben gemeinsam ein schnelles Wachstum des ICU-Segments.
• Von medizinischer Spezialität
Auf der Grundlage der medizinischen Spezialität wird der Markt für Patiententemperaturmanagement in Allgemeine Chirurgie, Kardiologie, Neurologie, Kinderärzte, Thoraxchirurgie, Orthopädische Chirurgie und andere medizinische Spezialitäten segmentiert. Das allgemeine operative Segment dominierte den größten Marktanteil von 28,4% im Jahr 2025, angetrieben durch das hohe Volumen der chirurgischen Eingriffe weltweit durchgeführt. Temperaturmanagement ist eine Standard-Anforderung in allgemeinen Operationen, um Komplikationen zu verhindern. Das Segment profitiert von zunehmenden chirurgischen Eingriffen durch steigende chronische Erkrankungen. Darüber hinaus erhöhen Fortschritte in chirurgischen Techniken die Nachfrage nach Temperaturmanagement-Geräten. Krankenhäuser übernehmen zunehmend standardisierte perioperative Pflegeprotokolle. Das Segment profitiert auch von einer starken Gesundheitsinfrastruktur in entwickelten Regionen. Das Bewusstsein für die Patientensicherheit fördert das Wachstum. Eine zunehmende Adoption in ambulanten chirurgischen Zentren trägt zur Nachfrage bei. Kontinuierliche Innovation in chirurgischen Geräten erhöht die Effizienz. Diese Faktoren halten die Segmentherrschaft zusammen.
Das Kardiologie-Segment wird erwartet, dass die schnellsten CAGR von 7,9% von 2026 bis 2033, angetrieben durch zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen. Das Temperaturmanagement spielt eine entscheidende Rolle bei Herzchirurgie und der postkardialen Festnahme. Das Segment profitiert von Fortschritten in Herzpflegetechnologien. Die zunehmende Anzahl von Herzprozessen unterstützt weltweit das Wachstum. Darüber hinaus erhöht das Bewusstsein für die therapeutische Hypothermie die Annahme. Das Segment wird auch durch den Ausbau spezialisierter Herzzentren unterstützt. Regierungsinitiativen zur Verbesserung der kardialen Pflegeinfrastruktur tragen zum Wachstum bei. Die zunehmende geriatrische Bevölkerung treibt die Nachfrage weiter an. Kontinuierliche Forschung in der Herztherapie verbessert die Innovation. Diese Faktoren beschleunigen gemeinsam die Segmenterweiterung.
• Durch Endbenutzer
Auf Basis des Endverbrauchers wird der Markt für Patiententemperaturmanagement in Krankenhäuser, Spezialkliniken, Ambulatory Surgical Centres and Others segmentiert. Das Segment Spitäler dominierte 2025 den größten Marktanteil von 64,7%, was durch das hohe Patientenvolumen und die Verfügbarkeit moderner medizinischer Infrastrukturen bedingt ist. Krankenhäuser sind primäre Zentren für Operationen und kritische Pflege, steigende Nachfrage nach Temperaturmanagement-Systemen. Das Segment profitiert von starken finanziellen Fähigkeiten und Zugang zu fortschrittlichen Technologien. Darüber hinaus unterstützt die zunehmende Zahl der Krankenhauszulassungen das Wachstum. Krankenhäuser übernehmen zunehmend umfassende Patientenversorgungsprotokolle. Das Segment wird auch durch günstige Rückerstattungspolitiken unterstützt. Investitionen in die Gesundheitsinfrastruktur erhöhen die Nachfrage weiter. Eine zunehmende Prävalenz chronischer Erkrankungen trägt zu einem höheren Patientenzufluss bei. Kontinuierliche technologische Upgrades verbessern die Effizienz. Diese Faktoren gewährleisten gemeinsam die Segmentherrschaft.
Das Segment der ambulanten chirurgischen Zentren wird von 2026 bis 2033 am schnellsten CAGR von 8,4% erleben, das von der zunehmenden Verschiebung in Richtung ambulanten Operationen angetrieben wird. Diese Zentren bieten kostengünstige und effiziente chirurgische Verfahren und erhöhen die Nachfrage nach Temperaturmanagementsystemen. Das Segment profitiert von kürzeren Krankenhausaufenthalten und schnelleren Erholungszeiten. Die zunehmende Präferenz für minimal invasive Verfahren unterstützt das Wachstum. Darüber hinaus trägt die wachsende Zahl der ASCs weltweit deutlich bei. Das Segment wird auch durch Fortschritte in tragbaren Temperaturmanagement-Geräten unterstützt. Steigende Gesundheitskosteneindämmungsmaßnahmen treiben die Annahme. Die zunehmende Patientenpräferenz für bequeme Pflegeeinstellungen erhöht die Nachfrage. Kontinuierliche Innovation in den ambulanten Pflegetechnologien unterstützt den Ausbau. Diese Faktoren treiben kollektiv ein schnelles Wachstum des Segments.
Patiententemperaturmanagement Markt Regionale Analyse
- Nordamerika dominierte den Patienten-Temperaturmanagement-Markt mit dem größten Umsatzanteil von etwa 39,4% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung technologisch fortschrittlicher Medizinprodukte und die starke Präsenz führender Marktteilnehmer in der Region
- Die Region profitiert von einem hohen Volumen von chirurgischen Eingriffen und etablierten klinischen Protokollen, die das perioperative Temperaturmanagement betonen, wodurch die konsequente Nachfrage nach diesen Systemen
- Diese weit verbreitete Adoption wird weiter verstärkt durch starke Gesundheitsausgaben, zunehmende Sensibilisierung der Gesundheitsberufe und die Verfügbarkeit fortgeschrittener kritischer Pflegeeinrichtungen, die Schaffung von Patiententemperaturmanagementsystemen als wesentlicher Bestandteil in Krankenhäusern und Operationszentren
US Patienten Temperaturmanagement Markt Insight
Der US-Patienten-Temperaturmanagementmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der von einer hohen Anzahl von chirurgischen Eingriffen, einer starken Gesundheitsinfrastruktur und einer frühen Einführung fortschrittlicher medizinischer Technologien angetrieben wurde. Das Land führt weiterhin bei der Umsetzung gezielter Temperaturmanagementsysteme, insbesondere in kritischen Pflege- und Post-operativen Einstellungen. Darüber hinaus tragen die Präsenz großer Hersteller von Medizinprodukten, die laufende klinische Forschung und die zunehmende Konzentration auf die Verbesserung der Patientenergebnisse maßgeblich zum Marktwachstum bei. Die steigende Prävalenz chronischer Krankheiten und die wachsende geriatrische Bevölkerung unterstützen die Nachfrage nach effizienten Temperaturmanagementlösungen in den USA weiter.
Europa Patienten Temperaturmanagement Markt Einblick
Der europäische Patienten-Temperaturmanagement-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausbauen, vor allem durch steigende Gesundheitsinvestitionen, strenge klinische Leitlinien für die Patientensicherheit und steigendes Bewusstsein für das perioperative Hypothermiemanagement. Die Region erlebt eine wachsende Einführung fortschrittlicher Wärme- und Kühlsysteme in Krankenhäusern und ambulanten Operationszentren. Darüber hinaus tragen die Präsenz etablierter Gesundheitssysteme und die zunehmende Fokussierung auf die Verbesserung der operativen Ergebnisse zur Markterweiterung in ganz Europa bei.
US-Patienten Temperaturmanagement Markt Insight
Der US-Patienten-Temperaturmanagement-Markt wird voraussichtlich während des Prognosezeitraums mit einer bemerkenswerten CAGR wachsen, die von der steigenden Anzahl von chirurgischen Eingriffen und der starken Betonung der Patientensicherheit im Gesundheitssystem angetrieben wird. Die zunehmende Einführung fortschrittlicher medizinischer Technologien sowie staatliche Initiativen zur Verbesserung der Gesundheitsversorgung unterstützen das Marktwachstum. Darüber hinaus trägt das Vorhandensein einer gut ausgebauten Krankenhausinfrastruktur und das zunehmende Bewusstsein für das Temperaturmanagement in der kritischen Pflege zur Expansion des Marktes in den USA bei.
Deutschland Patient Temperaturmanagement Markt Insight
Der Deutschland-Patienten-Temperaturmanagement-Markt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der von der starken Gesundheitsinfrastruktur des Landes, den hohen Gesundheitsausgaben und dem Fokus auf technologische Innovation geprägt ist. Das etablierte Krankenhausnetz Deutschlands und die zunehmende Einführung fortschrittlicher Patientenüberwachungs- und Temperaturregelungssysteme treiben das Marktwachstum voran. Darüber hinaus wird der Schwerpunkt auf der Verbesserung der klinischen Ergebnisse und der Verringerung chirurgischer Komplikationen die Verwendung von Patiententemperaturmanagementlösungen weiter gefördert.
Asien-Pazifik Patienten Temperaturmanagement Markt Insight
Der asiatisch-pazifische Patienten-Temperaturmanagement-Markt ist bereit, mit dem schnellsten CAGR von etwa 8,8% während der Prognosezeit zu wachsen, angetrieben durch die Ausweitung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben und zunehmende operative Volumen in Ländern wie China, Japan und Indien. Die Region erlebt bedeutende Investitionen in die Krankenhausentwicklung und -modernisierung, was die Einführung fortschrittlicher Temperaturmanagementsysteme erleichtert. Darüber hinaus unterstützt das wachsende Bewusstsein für die Patientensicherheit und den zunehmenden Zugang zu Gesundheitsdiensten das Marktwachstum in der gesamten Region.
Japan Patienten Temperaturmanagement Markt Insight
Der japanische Patienten-Temperaturmanagement-Markt gewinnt aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der hohen Nachfrage nach qualitativ hochwertiger medizinischer Versorgung an Dynamik. Die zunehmende Anzahl chirurgischer Eingriffe und der starke Fokus auf die Patientensicherheit treiben die Einführung von Temperaturmanagementsystemen voran. Darüber hinaus trägt Japans Schwerpunkt auf technologischer Innovation und der Integration fortschrittlicher Medizinprodukte in Gesundheitseinrichtungen zum Marktwachstum bei.
China Patienten Temperaturmanagement Markt Insight
Der China-Patienten-Temperaturmanagement-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf eine rasche Entwicklung der Gesundheitsinfrastruktur, steigende Gesundheitsinvestitionen und eine wachsende Patientenbevölkerung zurückzuführen ist. Das Land erlebt einen Anstieg der chirurgischen Eingriffe und Krankenhauszulassungen, was die Nachfrage nach Temperaturmanagementsystemen treibt. Darüber hinaus sind staatliche Initiativen zur Verbesserung des Gesundheitszugangs und zur Erweiterung der heimischen Medizinprodukteherstellung Schlüsselfaktoren für das Marktwachstum in China.
Anteil des Patienten Temperaturmanagements
Die Patiententemperatur-Management-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•3M Unternehmen (USA)
• Stryker Corporation (USA)
•BD (US)
• GE HealthCare Technologies Inc. (USA)
• Medtronic (Irland)
•Smiths Medical (USA)
• ZOLL Medical Corporation (USA)
• Drägerwerk AG & Co. KGaA (Deutschland)
• Inspiration Healthcare Group plc (USA)
• Gentherm Medical (US)
• Atom Medical Corporation (Japan)
• The Surgical Company (Niederlande)
• Geratherm Medical AG (Deutschland)
• Stihler Electronic GmbH (Deutschland)
Biegler GmbH (Österreich)
• EMIT Corporation (US)
•Inditherm plc (USA)
• Belmont Medical Technologies (USA)
• Enthermics Medical Systems (US)
• Innocare Medical (China)
Neueste Entwicklungen im globalen Markt für Patiententemperaturmanagement
- Im Januar 2021 kündigte Medtronic an, dass die US-Food and Drug Administration ihr DiamondTemp Ablation System genehmigte, ein temperaturgesteuertes Hochfrequenzsystem, das für die exakte Verwaltung der Gewebetemperatur bei Herzablationsverfahren, die Verbesserung der Verfahrenssicherheit und die Erweiterung seines Temperaturmanagement-Portfolios konzipiert wurde.
- Im Juni 2023 startete die Drägerwerk AG & Co. KGaA das Patientenwärmsystem Babyroo TN300, das speziell für die Neonatalversorgung entwickelt wurde und eine stabile Temperaturregulierung und Atmungsunterstützung für Neugeborene bietet und dabei kritische Pflegebedürfnisse in neonatalen Intensivstationen anspricht.
- Im Juli 2023 hat die Asahi Kasei Corporation eine Vereinbarung mit BrainCool für die exklusive Verteilung des BrainCool Systems und IQool Systems in den USA und Europa geschlossen und den Zugang zu fortschrittlichen Temperaturmanagementlösungen für die therapeutische Hypothermie und die neurologische Versorgung ausgebaut.
- Im Januar 2024 erhielt die ZOLL Medical Corporation (ein Unternehmen von Asahi Kasei) sowohl die FDA-Freigabe als auch die CE-Kennzeichnung für ein verbessertes Thermogard-Temperatur-Management-System, das ein kombiniertes Kern- und Oberflächentemperaturmanagement mit verbesserter Analytik ermöglicht, die Präzision und Flexibilität in kritischen Pflegeeinstellungen verbessert
- Im Juli 2025 kündigte Medline Industries die Einführung des ComfortTemp Patientenwärmsystems in ausgewählten asiatisch-pazifischen Krankenhäusern an, mit Einweg-Wärmedecken und fortschrittlichen Steckverbinder-Designs zur Verbesserung der perioperativen Temperaturkontrolle und des Patientenkomforts bei chirurgischen Eingriffen
- Im August 2025 kündigte Arctx Medical Fortschritte in Richtung FDA-Autorisierung für sein Cool Catheter Kit für die Körpertemperaturregelung an, was einen neuartigen minimalinvasiven Ansatz zur therapeutischen Kühlung in akuten Pflegeeinstellungen darstellt.
- Im November 2025 erhielt Arctx Medical die FDA-Marketing-Autorisierung für das Cool Catheter Set, eine thermische Regelung, die die Patiententemperatur steuert und gleichzeitig eine Magen-Dekompression und Fluid-Administration ermöglichte und Innovationen in integrierten Temperaturmanagementlösungen hervorhebt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











