


Globale Marktsegmentierung für die Auftragsfertigung von APIs für Peptidtherapeutika nach Betriebsgröße (präklinisch und klinisch), Synthesemethode (nicht-chemische Synthese und chemische Synthese), Unternehmenstyp (Großunternehmen sowie kleine und mittlere Unternehmen) – Branchentrends und Prognose bis 2032
Was ist die Peptid-Therapeutics Contract API Fertigungsgröße und Wachstumsrate
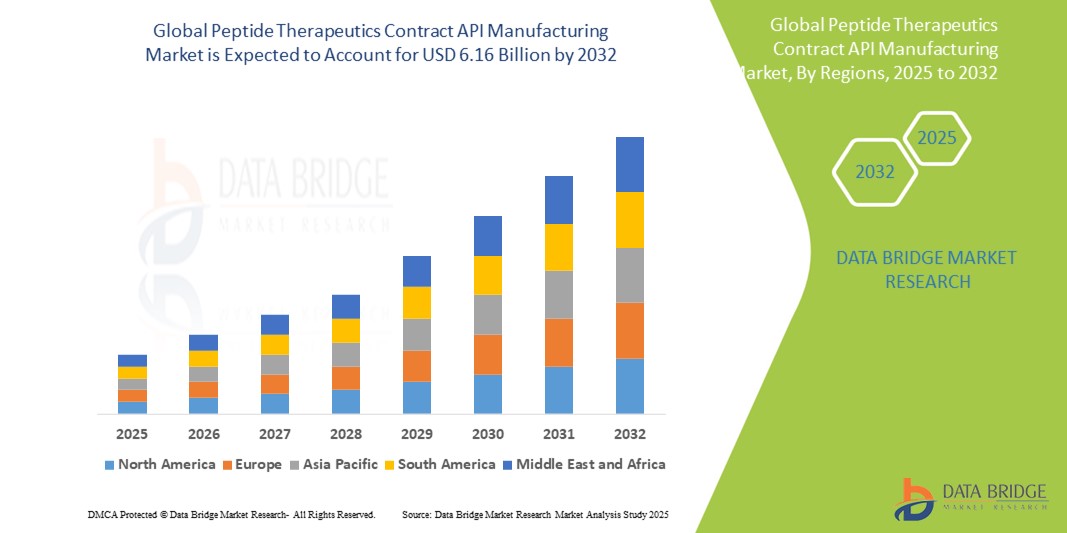
- Wie pro Data Bridge Market Research Analysis Global Peptid Therapeutika Vertrag API-Produktion Marktgröße wurde bei3,48 Milliarden USD im Jahr 2024und wird voraussichtlich erreichen6,16 Milliarden USD bis 2032, beiCAGR von 9.00%während des Prognosezeitraums
- Dieses Wachstum wird von Faktoren wie der steigenden Prävalenz chronischer Krankheiten angetrieben, Fortschritte in der Peptidsynthese Technologien und Erweiterung der biopharmazeutischen Forschung und Entwicklung
Marktgröße und Prognose
- Globaler Marktwert (2024):3,48 Milliarden USD
- Voraussichtlicher Marktwert (2032):6,16 Mrd. USD
- Wettervorhersage CAGR (2024–2032):9.00%
Was sind die großen Takeaways von Peptide Therapeutics Contract API Manufacturing
- Peptid-Therapie Vertrag API-Herstellung beinhaltet die Auslagerung von Wirkstoff (API) Produktion für peptidbasierte Medikamente. Dieser Ansatz ermöglicht es Pharmaunternehmen, spezialisierte Expertise und Einrichtungen zu nutzen, um effiziente und kostengünstige Fertigungsprozesse zu gewährleisten
- Das Wachstum des Marktes wird deutlich von der zunehmenden Annahme von peptidbasierten Therapien, Fortschritten in der Synthesetechnologie und dem Trend zur Outsourcing pharmazeutischer Fertigung auf spezialisierte API-Hersteller angetrieben. Peptide gewinnen in der pharmazeutischen Forschung aufgrund ihrer hohen Spezifität, niedrigen Toxizität und günstigen therapeutischen Index
- Nordamerika wird voraussichtlich den Markt für die Herstellung von Peptidtherapeuten mit einem Anteil von 40,3 % dominieren, der von einer starken pharmazeutischen Industrie mit fortschrittlicher Gesundheitsinfrastruktur und bedeutenden Investitionen in die Biotechnologie angetrieben wird.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Peptid-Therapie-Vertrag API-Produktionsmarkt mit einem Anteil von 23,6%, angetrieben durch schnelle Gesundheitsinfrastruktur Entwicklung, steigende Nachfrage nach innovativen Therapien und unterstützende Regierungspolitiken
- Durch die hohe Effizienz und Skalierbarkeit von SPPS wird der Markt mit einem Marktanteil von 41,8% dominiert. Dieses Verfahren ermöglicht eine automatisierte, stufenweise Peptidproduktion mit hoher Reinheit und unterstützt die großtechnische Fertigung und trägt zu seiner weit verbreiteten Annahme in der therapeutischen Peptidproduktion bei
Report Scope und Peptidtherapie Contract API Manufacturing Market Segmentation
|
Attribute |
Peptid-Therapeutik Vertrag API Herstellung Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in der Peptid-Therapeutik-Vertrag API-Produktion
“Advancements in Peptide API Manufacturing & Outsourcing Trends”
- Ein prominenter Trend in der Peptid-API-Herstellung ist die zunehmende Einführung fortschrittlicher Synthesetechnologien, wie Festphasen-Peptidsynthese (SPPS), Flüssigphasen-Peptidsynthese (LPPS) und mikrowellengestützte Techniken. Diese Innovationen verbessern die Produktionseffizienz, reduzieren Kosten und ermöglichen die Synthese komplexer Peptidstrukturen und verbessern dadurch die Skalierbarkeit und Qualitätskontrolle
- Die wachsende Nachfrage nach GLP-1-Rezeptor-Agonisten, angetrieben durch die steigende Prävalenz von Typ-2-Diabetes und Fettleibigkeit, wirkt sich deutlich auf den Peptid-API-Markt aus. Pharmaunternehmen investieren stark in den Ausbau der Produktionskapazitäten, um diese Nachfrage zu erfüllen
- Zum Beispiel, Eli Lilly hat eine zusätzliche USD 5,3 Milliarden zu einem neuen indischen Produktionsstandort verpflichtet, um die Produktion seiner Diabetes und Gewichtsverlust Medikamente, Mounjaro und Zepbound zu steigern
- Outsourcing-Peptid-API-Herstellung an Contract Manufacturing Organizations (CMOs) wird zunehmend verbreitet, vor allem in Regionen wie Asien-Pazifik. Länder wie Indien und China bieten kostengünstige Produktionsanlagen, so dass sie attraktive Destinationen für Pharmaunternehmen, die Kosten senken und Effizienz steigern möchten
- Die Integration grüner Chemie und nachhaltiger Fertigungsprozesse gewinnt an Traktion in der Peptid-API-Industrie. Unternehmen erforschen umweltfreundliche Methoden, einschließlich der Verwendung rekombinanter DNA-Technologie, um chemische Nebenprodukte zu minimieren und Umweltauswirkungen zu reduzieren
Peptide Therapeutics Contract API Manufacturing Market Dynamics
Fahrer
„Erhöhte Nachfrage nachPeptidbasierte Therapien„
- Die wachsende Nachfrage nach peptidbasierten Therapien bei der Behandlung von verschiedenen chronischen und komplexen Krankheiten, wie Krebs, Diabetes und Autoimmunerkrankungen, treibt die Notwendigkeit für Peptidtherapeutika Vertrag API-Produktionsdienstleistungen
- Peptide werden aufgrund ihrer Spezifität und Potenz immer beliebter und bieten gezielte Therapien mit weniger Nebenwirkungen im Vergleich zu herkömmlichen Kleinmolekülen.
- Der weltweite Anstieg der chronischen Krankheiten, zusammen mit der expandierenden Pipeline von peptidbasierten Medikamentenkandidaten, führt zu einer erhöhten Nachfrage nach einer effizienten, skalierbaren Peptidproduktion
Zum Beispiel
- Im November 2023 projizierte ein von der Weltgesundheitsorganisation (WHO) veröffentlichter Bericht diese chronischen Krankheiten wie Krebs und Diabetes weltweit, wobei Krebs allein bis 2040 über 16 Millionen neue Fälle ausmachte. Dies stellt einen erhöhten Bedarf an peptidbasierten Behandlungen dar, die Präzisions-Targeting für solche Krankheiten bieten
- Da die Nachfrage nach Peptiden wächst, gibt es einen größeren Bedarf an spezialisierten Vertrags-API-Herstellern, die die hohen Standards der Peptidproduktion erfüllen und kostengünstige, skalierbare Lösungen für Pharmaunternehmen liefern können
Möglichkeit
„Zugänge in der Peptidsynthese und Produktionstechnologien“
- Die Entwicklung fortschrittlicherer Peptidsynthesetechnologien, wie Festphasenpeptidsynthese (SPPS) und rekombinanter DNA-Technologie, ermöglicht eine effizientere und kostengünstigere Herstellung von Peptiden
- Vertrags-API-Hersteller können diese neuen Technologien nutzen, um die Produktion zu skalieren und gleichzeitig hohe Reinheit und Qualität zu erhalten und die steigende Nachfrage nach therapeutischen Peptiden zu erfüllen
- Innovationen in der Automatisierung und kontinuierlichen Fertigungstechniken sollen die Kosten und Produktionszeiträume weiter reduzieren und Möglichkeiten für die breitere Einführung von peptidbasierten Therapien eröffnen
Zum Beispiel
- Im Januar 2025 veröffentlichte eine StudieNaturBiotechnologiehervorgehobene Fortschritte bei der kontinuierlich fließenden Peptidsynthese, die eine schnellere und effizientere Herstellung von Peptiden ermöglicht. Die Studie schlug vor, dass die Anwendung dieser Technologien helfen könnte, die wachsende Nachfrage nach Peptiden zu erfüllenin der pharmazeutischen Industrie zu reduzieren Herstellungskosten und Zeit für den Markt
- Diese Fortschritte werden nicht nur die Produktionskosten senken, sondern auch die Skalierbarkeit und Flexibilität der Vertragshersteller verbessern, wodurch erhebliche Chancen auf dem Markt für Peptidtherapeutika geschaffen werden
Zurückhaltung/Challenge
„Hochproduktionskosten und komplexe Fertigungsprozesse“
- Bei der Herstellung von Peptiden handelt es sich um komplexe und zeitaufwendige Prozesse, wie Festphasenpeptidsynthese, Reinigung und Qualitätskontrolle, was zu hohen Herstellungskosten führt
- Die Peptide API-Produktion erfordert spezialisierte Anlagen und Know-how, um die Gesamtkosten der Herstellung. Dies kann eine Barriere für den Eintritt für kleinere Vertragshersteller oder Pharmaunternehmen mit begrenzten Budgets darstellen
Zum Beispiel
- Im Oktober 2024 betonte ein Bericht der International Society for Pharmaceutical Engineering (ISPE) die Herausforderungen von Vertragspeptidherstellern bei der Bewältigung der hohen Kosten, die mit der Produktion von therapeutischen Peptiden verbunden sind. Diese Kosten können auf die erforderliche Spezialausrüstung, die Komplexität der Syntheseprozesse und die strengen regulatorischen Anforderungen zurückgeführt werden.
- Dadurch können diese Herausforderungen die Erreichbarkeit von Peptidtherapeutika, insbesondere für kleinere Pharmaunternehmen und Gesundheitssysteme in Schwellenländern, begrenzen und das Gesamtmarktwachstum verlangsamen
Wie wird die Peptide Therapeutics Contract API Manufacturing segmentiert
Der Markt wird auf der Grundlage von Betriebs-, Synthese- und Unternehmenstyp segmentiert.
|
Segment |
Subsegmentation |
|
Durch Skala der Operation |
|
|
Durch Synthesemethode |
|
|
Nach Unternehmenstyp |
|
Im Jahr 2025 wird die chemische Synthese prognostiziert, um den Markt mit einem größten Anteil an Synthesemethode Segment zu dominieren
Das Segment der chemischen Synthese wird voraussichtlich den Markt der Peptidtherapeutika mit dem größten Anteil von etwa 41,8% im Jahr 2025 dominieren. Diese Dominanz ist auf die hohe Effizienz und Skalierbarkeit von SPPS zurückzuführen, die eine automatisierte, schrittweise Peptidproduktion mit hoher Reinheit ermöglicht. Die Fähigkeit der Methode zur Unterstützung der Großproduktion und der weit verbreiteten Adoption in der therapeutischen Peptidproduktion tragen weiter zu ihrer Marktführerschaft bei.
Das große Unternehmen wird voraussichtlich während des Prognosezeitraums auf dem Markt für Unternehmenstyp den größten Anteil ausmachen.
Im Jahr 2025 wird erwartet, dass das große Unternehmen Segment den Peptid-Therapievertrag API-Produktionsmarkt dominiert, was über 40,6% der weltweit installierten Peptid-Produktionskapazität ausmacht. Diese Dominanz wird von ihren umfangreichen Ressourcen, fortschrittlichen Technologien und etablierten Infrastrukturen angetrieben, die es ihnen ermöglichen, die komplexen Anforderungen der Peptid-API-Herstellung zu erfüllen. Ihre Fähigkeit, eine effiziente Produktion zu unterstützen, strenge Regulierungsstandards einzuhalten und Großbetriebe zu verwalten, verfestigt ihre Marktführerschaft weiter.
Welche Region hält den größten Teil der Wie wird Peptide Therapeutics Contract API Manufacturing segmentiert
„Nordamerika hält den größten Anteil am Peptid-Therapeutics Contract API Manufacturing Market“
- Nordamerika dominiert den Peptid-Therapievertrag API-Produktionsmarkt mit einem Anteil von 40,3%, angetrieben von einer starken Pharmaindustrie fortschrittliche Gesundheitsinfrastruktur und erhebliche Investitionen in Biotechnologie
- US hält einen Marktanteil von 30,9%, unterstützt durch eine hohe Nachfrage nach innovativen peptidbasierten Therapien für chronische Krankheiten wie Krebs, Diabetes und Herz-Kreislauf-Erkrankungen
- Der etablierte Rechtsrahmen der Region, verbunden mit der Präsenz großer Vertragshersteller und umfangreicher Forschungs- und Entwicklungsaktivitäten, stärkt seine Marktposition weiter
- Die steigende Prävalenz chronischer Krankheiten und der wachsende Fokus auf Präzisionsmedizin und Biologik treiben zudem die Nachfrage nach Peptidtherapeutika und tragen zur Markterweiterung bei
„Asia-Pacific wird zur Registrierung der HöchstenCAGR im Peptid-Therapeutics Contract API Manufacturing Market“
- Asia-Pacific wird erwartet, dass die höchste Wachstumsrate in der Peptidtherapeuten Vertrag API-Produktionsmarkt mit einem Anteil von 23,6%, angetrieben durch schnelle Gesundheitsinfrastruktur Entwicklung, steigende Nachfrage nach innovativen Therapien und unterstützende Regierungspolitiken
- Länder wie China, Indien und Südkorea sind aufgrund ihrer wachsenden pharmazeutischen Fertigungsfähigkeit, ihrer kostengünstigen Produktion und der wachsenden Biotechnologie-Branche als große Märkte aufgetreten.
- China, mit seiner großen Patientenpopulation und staatlichen Unterstützung für Biotech-Innovation, bleibt ein kritischer Markt für Peptidtherapeutika und zieht bedeutende ausländische Investitionen an
- Indien soll die höchste CAGR von 6,3 % auf dem Markt registrieren, unterstützt von einer wachsenden Pharmaindustrie, zunehmendem Fokus auf Biopharmazeutika und einem sich rasch erweiternden Bereich der Vertragsproduktion
Welche sind die Top-Unternehmen in Peptide Therapeutics Contract API Manufacturing
Die Marktkonkurrenzlandschaft bietet Details von Wettbewerbern. Details enthalten sind Unternehmensübersicht, Unternehmensfinanzen, Umsatzerzeugnis, Marktpotenzial, Investitionen in Forschung und Entwicklung, neue Marktinitiativen, globale Präsenz, Produktionsstandorte und Anlagen, Produktionskapazitäten, Unternehmensstärken und Schwächen, Produktstart, Produktbreite und Breite, Anwendungs Dominanz. Die oben genannten Datenpunkte beziehen sich nur auf den Marktfokus der Unternehmen.
Die großen Marktführer im Markt sind:
- Bachem Gruppe(Schweiz
- ChörnchenPharma(Deutschland)
- Lonza(Schweiz)
- PolyPeptide Group(Schweden)
- AmbioPharm Inc.(US)
- WuXi AppTec (China)
- CEM Corporation (USA)
- Thermo Fisher Scientific Inc. (USA)
- JITSUBO CO, Ltd. (Japan)
- ChemPartner (China)
- ApexBio Technology (US)
- Biotage (Schweden)
- AnaSpec (USA)
- Syngene International Limited (Indien)
- BCNPeptide (Spanien)
- CPC Scientific Inc. (USA)
- Kreative Peptide (US)
- CSBio (USA)
- Hybio Pharmaceutical Co., Ltd. (USA)
- Senn Chemicals (Schweiz)
Was sind die neuesten Entwicklungen in Peptide Therapeutics Contract API Manufacturing
- Im Januar 2025 kündigte die Bachem Holding AG, ein führender Peptidhersteller, die Erweiterung ihrer Produktionskapazität in der Schweiz an, um der wachsenden globalen Nachfrage nach Peptid-APIs gerecht zu werden. Die neue Anlage umfasst fortschrittliche Fähigkeiten der Festphasenpeptidsynthese (SPPS) und der flüssigphasigen Peptidsynthese (LPPS) und ermöglicht die Herstellung hochkomplexer Peptide mit verbesserter Skalierbarkeit und Effizienz. Die Investition konzentriert sich auch auf die Integration moderner Reinigungstechnologien, um hochwertige Peptid-APIs für pharmazeutische Anwendungen zu gewährleisten
- Im Oktober 2024 kündigte die Lonza Group AG den Abschluss der Erweiterung der Peptidherstellungsanlage in Visp in der Schweiz an. Die Anlage verfügt nun über modernste Fertigungstechnologien, einschließlich der kontinuierlichen Strömungsfertigung, was die Produktionszeit und die Kosten deutlich reduziert. Diese strategische Bewegung stärkt Lonzas Position als Schlüsselakteur im globalen Peptid-API-Markt und unterstützt die wachsende Nachfrage nach personalisierten Medizin und Biologen
- Im September 2024 enthüllte die Polypeptidgruppe auf ihrer Fazilität Malmö, Schweden, eine neue, vollautomatische Peptidsyntheseplattform. Diese Plattform nutzt fortschrittliche Automatisierungs- und KI-gesteuerte Prozesssteuerung, um die Effizienz zu steigern, die Variabilität von Chargen zu Rate zu reduzieren und die Produktionskosten zu optimieren. Das Unternehmen gab auch Pläne, in nachgelagerte Verarbeitungskapazitäten zu investieren, um die Peptidreinigung und Skalierbarkeit zu verbessern
- Im September 2024, AmbioPharm Inc.startete eine neue hochmoderne Fertigungsanlage in South Carolina, USA, konzentrierte sich auf die Produktion von hochreinen Peptid-APIs für klinische und kommerzielle Anwendungen. Die Anlage umfasst modernste SPPS- und Reinigungstechnologien, die die steigende Nachfrage nach komplexen Peptidtherapeutika auf dem globalen Markt unterstützen
- Im August 2024 kündigte WuXi AppTec die Erweiterung seiner Fähigkeiten zur Herstellung von Peptiden am Standort Changzhou, China, an. Die Erweiterung umfasst die Hinzufügung von Großreaktoren, fortschrittlichen analytischen Testanlagen und ein voll integriertes Qualitätskontrollsystem, das seine Fähigkeit verbessert, qualitativ hochwertige Peptid-APIs für pharmazeutische Kunden weltweit zu liefern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











