



Globaler Markt für patientennahe Hämatologie und Durchflusszytometrie (Point-of-Care, POC), nach Produkttyp (Durchflusszytometriegeräte, Reagenzien und Verbrauchsmaterialien, Zubehör), Technologie (beadbasierte und zellbasierte Durchflusszytometrie), Endnutzer ( Biotechnologie- und Pharmaunternehmen, Krankenhäuser, Kliniken, Forschungszentren, klinische Testlabore, Hochschulen und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Point of Care (POC) Hämatologie und Strömungszytometrie Marktgröße und Wachstumsrate
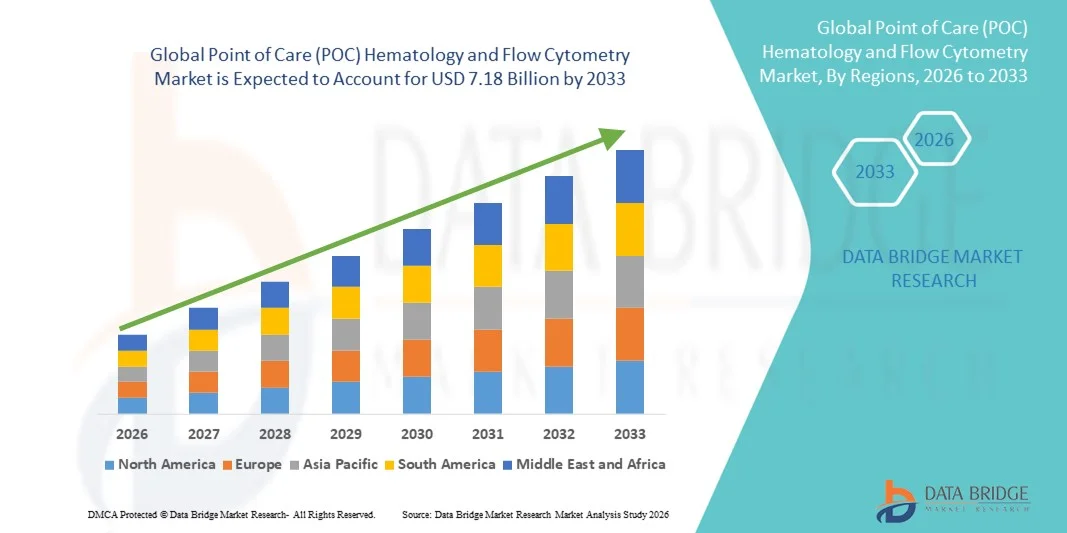
- Wie bei der Data Bridge Market Research Analyse wurde der globale Punkt der Pflege (POC) Hämatologie und Flusszytometrie Marktgröße bewertet3,92 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen7,18 Milliarden USD bis 2033, beiCAGR von 7,86%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von schnellen diagnostischen Lösungen und technologischen Fortschritten in der Hämatologie und Strömungszytometrie gefördert, wodurch schnellere, genaue und dezentrale Patiententests in Krankenhäusern, Kliniken und diagnostischen Zentren ermöglicht werden.
- Darüber hinaus treibt die steigende Nachfrage nach Point-of-Care-Tests, Frühererkrankungen und optimierten Labor-Workflows die Einführung fortschrittlicher POC-Hämatologie- und Durchflusszytometrie-Lösungen voran, wodurch das Wachstum des Marktes deutlich gesteigert wird.
Marktgröße und Prognose
- Marktwert (2025):USD 3.92 Milliarden
- Voraussichtlicher Marktwert (2033):USD 7.18 Milliarden
- Wettervorhersage CAGR:7.86%
Was sind die großen Takeaways von Point of Care (POC) Hematologie und Flow Cytometry Market
- Point-of-care Hämatologie und Durchflusszytometrie-Geräte, die schnelle und genaue Blutanalyse am Standort des Patienten bieten, sind aufgrund ihrer verbesserten Diagnostikeffizienz, Portabilität und Integration mit IT-Systemen im Gesundheitswesen immer wichtigere Komponenten in klinischen und Forschungseinstellungen.
- Die eskalierende Nachfrage nach Point-of-Care-Hämatologie und Durchfluss-Cytometrie-Lösungen wird in erster Linie durch die steigende Prävalenz von hämatologischen Störungen, die zunehmende Einführung dezentraler Tests und die Notwendigkeit schnellerer, Echtzeit-Diagnostik Ergebnisse in Krankenhäusern, Kliniken und ambulatorischen Pflegezentren gefördert.
- Nordamerika dominierte den Punkt der Pflege (POC) Hämatologie und Flusszytometrie Markt mit dem größten Umsatzanteil von etwa 38,7% im Jahr 2025, angetrieben durch die frühe Annahme von fortschrittlichen diagnostischen Technologien, eine starke Präsenz von Schlüsselindustrie-Spielern und hohe Gesundheitsausgaben. Insbesondere in den USA wächst die POC-Hämatologie und Strömungszytometrieanlagen in Krankenhäusern, Kliniken und diagnostischen Zentren, die durch Innovationen in kompakten Analysatoren, automatisierten Workflows und AI-gestützter Dateninterpretation betrieben werden.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Bereich der Pflege (POC) Hämatologie und Flusszytometrie Markt während der Prognosezeit, registriert eine CAGR von etwa 10.5%. Das Wachstum in dieser Region wird durch die Erhöhung der Investitionen in die Infrastruktur im Gesundheitswesen, die steigende Prävalenz chronischer Krankheiten, das Bewusstsein für die Frühdiagnostik und die Ausweitung der Einführung von POC-Tests in Schwellenländern wie China und Indien unterstützt.
- Das Segment Cell-Based Flow Cytometry entfiel auf den größten Marktanteil von 52,1% im Jahr 2025, aufgrund seiner weit verbreiteten Anwendung in der klinischen Diagnostik, Immunphenotyping, Onkologie und Stammzellforschung. Krankenhäuser und Kliniken verlassen sich auf zellbasierte Systeme zur präzisen Zellzählung, Sortierung und Charakterisierung, die das Patientenmanagement und die Therapieüberwachung verbessert
Report Scope und Point of Care (POC) Hematologie und Flow Cytometry Marktsegmentierung
|
Attribute |
Point of Care (POC) Hämatologie und Strömungszytometrie |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Point of Care (POC) Hematologie und Flow Cytometry Market
Fortschritte in Rapid Diagnostic und Flow Cytometry Technologies
- Ein signifikanter und beschleunigender Trend im globalen Pflege- und Fließzytometriemarkt (POC) ist die zunehmende Einführung kompakter, schneller und benutzerfreundlicher Diagnosegeräte. Diese Innovationen ermöglichen schnellere Testergebnisse, die Verbesserung der klinischen Entscheidungsfindung und die Erweiterung der Erreichbarkeit der Tests in dezentralen Gesundheitseinstellungen
- So haben z.B. Unternehmen wie Abbott und Sysmex tragbare POC-Hämatologie-Analysatoren eingeführt, die in wenigen Minuten komplette Blutzählungen liefern können, sodass Gesundheitsdienstleister rechtzeitige Eingriffe in Not- und Fernpflegeumgebungen initiieren können.
- Es gibt eine wachsende Integration von Multiplex-Flow-Cytometrie-Systemen in POC-Tests, die eine gleichzeitige Analyse mehrerer zellulärer Marker ermöglicht, die die Diagnosegenauigkeit und Effizienz verbessert.
- Darüber hinaus erhöht die Entwicklung von miniaturisierten mikrofluidischen Plattformen und automatisierten Probenvorbereitungsmodulen die Portabilität, Geschwindigkeit und Zuverlässigkeit von POC-Hämatologie- und Durchflusszytometriegeräten
- Die zunehmende Betonung auf die Früherkennung, das personalisierte Patientenmanagement und die schnelle Überwachung der Behandlungsreaktion sind die Anbieter von Gesundheitsdienstleistungen, um fortschrittliche POC-Systeme zu übernehmen.
- Diese technologischen Fortschritte erleichtern die dezentrale Gesundheitsversorgung, insbesondere in ressourcen- oder ambulanten Einstellungen, die Verbesserung der Patientenergebnisse und die betriebliche Effizienz
Point of Care (POC) Hematologie und Strömungszytometrie Marktdynamik
Fahrer
steigende Nachfrage nach schnellen und genauen Diagnosen
- Der wachsende Bedarf an schnellen und zuverlässigen Bluttests und Immunprofilierungen ist ein wichtiger Treiber für den Point Care (POC) Hematologie und Flow Cytometry Markt
- Zum Beispiel startete Abbott im Juni 2024 das Alinity POC-System, um schnelle Hämatologie-Tests in ambulanten Kliniken und kleinen Krankenhäusern zu ermöglichen, schnellere klinische Entscheidungen zu unterstützen und Patienten Wartezeiten zu reduzieren
- Die zunehmende Prävalenz chronischer Krankheiten wie Anämie, Leukämie und immunologische Erkrankungen stärkt die Nachfrage nach häufiger und präziser Blutanalyse
- Darüber hinaus erhöht der Ausbau von hauseigenen Gesundheitsdiensten und ambulanten Prüfeinrichtungen die Einführung von tragbaren Hämatologie- und Durchflusszytometriegeräten
- Healthcare-Anbieter suchen immer mehr Lösungen, die Effizienz, Genauigkeit und einfache Bedienung kombinieren, insbesondere in Not- und Fernpflegeeinstellungen, um das Marktwachstum weiter voranzutreiben
Zurückhaltung/Challenge
Hohe Gerätekosten und Regulatorische Barrieren
- Die hohen Kosten für fortgeschrittene POC-Hämatologie- und Durchflusszytometriesysteme sind nach wie vor ein bedeutendes Hindernis für die weit verbreitete Adoption, insbesondere bei kleinen Kliniken und Gesundheitseinrichtungen in Entwicklungsregionen
- So führt die Integration von Multiparameter-Durchflusszytometrie in tragbare Analysatoren oft zu Premium-Preisen, die die Beschaffung in haushaltsbewussten Einstellungen begrenzen können
- Strenge regulatorische Anforderungen an die Gerätezulassung, einschließlich der Einhaltung von FDA, CE und anderen regionalen Standards, können Produkteinführungen verzögern und die Entwicklungskosten erhöhen
- Darüber hinaus kann die Notwendigkeit eines geschulten Personals, diese anspruchsvollen Geräte zu betreiben und zu pflegen, ihre Verwendung in dezentralen oder ländlichen Gesundheitseinrichtungen einschränken.
- Die Bewältigung dieser Herausforderungen durch kostengünstige Designs, vereinfachte Benutzeroberflächen und breitere Schulungsinitiativen wird für eine nachhaltige Markterweiterung und weltweite Übernahme entscheidend sein
Wie wird der Point of Care (POC) Hematologie und Flow Cytometry Market segmentiert
Der Markt wird auf Basis von Produkttyp, Technologie und Endverbraucher segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Point of Care (POC) Hematologie und Flow Cytometry Markt in Flow Cytometry Instruments, Reagenzien und Verbrauchsmaterialien und Zubehör segmentiert. Das Segment Flow Cytometry Instruments dominierte den Markt mit einem Umsatzanteil von 46,8% im Jahr 2025, angetrieben durch die zunehmende Übernahme von automatisierten Hämatologieanalysatoren und Multiparameter-Durchflusszytometern in Krankenhäusern, Kliniken und Forschungszentren. Instrumente ermöglichen eine schnelle, genaue zelluläre Analyse, die für die Diagnose hämatologischer Störungen, Überwachung der Therapie und Durchführung der Forschung unerlässlich ist. Krankenhäuser und Kliniken bevorzugen Instrumente zur Immunphenotypisierung, Onkologie und Infektionskrankheitsprüfung aufgrund ihrer hohen Durchsatz und Reproduzierbarkeit. Technologische Fortschritte, wie miniaturisierte und tragbare Instrumente, ermöglichen die Prüfung der Nacht und die dezentrale Diagnose. Die Integration mit der Datenanalysesoftware verbessert Effizienz, Workflow und Reporting. Steigende Prävalenz von Bluterkrankungen und Früherkennungsinitiativen Kraftstoffbedarf. Die Expansion der POC-Hämatologie in Schwellenländern treibt das Wachstum weiter voran. Wissenschaftliche und Forschungslabore übernehmen zunehmend Instrumente für Translationsforschung und klinische Studien. Regierungsinitiativen zur Förderung fortgeschrittener Diagnostik unterstützen das Segmentwachstum. Kontinuierliche Produkt-Upgrades und Innovation halten Dominanz. Vielseitigkeit, Zuverlässigkeit und Kompatibilität mit digitalen Gesundheitssystemen stärken die Adoption.
Das Segment Reagents and Consumables wird voraussichtlich die schnellste CAGR von 19,3 % von 2026 bis 2033 bezeugen, die durch die wiederkehrende Nachfrage nach Antikörpern, Bunting Kits, Tuben und anderen Verbrauchsmaterialien, die für jeden Test unerlässlich sind, getrieben wird. Das Wachstum wird durch die zunehmende Prävalenz von hämatologischen Erkrankungen, steigenden klinischen Studien und die Ausweitung der Forschungsaktivitäten in der Biotechnologie und in der Pharmabranche getrieben. Laboratorien und Forschungszentren bevorzugen standardisierte Reagenzien für Genauigkeit, regulatorische Compliance und Reproduzierbarkeit. Innovationen in mehrfarbigen Flecken und optimierten Formulierungen verbessern die Empfindlichkeit und Effizienz. Die Annahme der POC-Diagnostik in dezentralen und bettseitigen Testumgebungen erhöht die Nachfrage. Die Zusammenarbeit zwischen Reagenzienlieferanten und Instrumentenherstellern beschleunigt das Wachstum weiter. Schnelle Setup-Kits und benutzerfreundliche Verbrauchsmaterialien verbessern die Annahme in klinischen und akademischen Labors. R&D-Pipelines in Immunologie, Onkologie und Stammzellforschung erhöhen wiederkehrenden Verbrauch. Die Erweiterung der Gesundheitsinfrastruktur unterstützt weltweit das Segmentwachstum. Ein zunehmender Fokus auf personalisierte Medizin und Biomarker-Tests treibt weitere Nachfrage. Die wiederkehrende Natur der Verbrauchsmaterialien gewährleistet einen nachhaltigen Umsatz und stärkt seine am schnellsten wachsende Position.
- Von der Technik
Auf Basis der Technik wird der Markt in Bead-Based Flow Cytometry und Cell-Based Flow Cytometry segmentiert. Das Segment Cell-Based Flow Cytometry entfiel auf den größten Marktanteil von 52,1% im Jahr 2025, aufgrund seiner weit verbreiteten Anwendung in der klinischen Diagnostik, Immunphenotyping, Onkologie und Stammzellforschung. Krankenhäuser und Kliniken verlassen sich auf zellbasierte Systeme zur präzisen Zellzählung, Sortierung und Charakterisierung, die das Patientenmanagement und die Therapieüberwachung verbessert. Die Technologie ermöglicht eine schnelle bettseitige Analyse und macht es für POC-Hämatologietests wesentlich. Die Integration mit automatisierten Systemen reduziert Fehler, verbessert den Workflow und beschleunigt die Ergebniswende. Die zunehmende Prävalenz von hämatologischen Störungen und die wachsende Nachfrage nach personalisierter Medizin tragen zur Annahme bei. Wissenschaftliche und Forschungseinrichtungen nutzen zunehmend zellbasierte Technologie für die Translationsforschung, die Impfstoffentwicklung und die Drogenentdeckung. Die Kompatibilität mit Multiplex-Assays verbessert die Laboreffizienz. Staatliche Initiativen zur Förderung fortgeschrittener Diagnostik unterstützen die Marktdurchdringung. Aufstrebende Märkte zeigen aufgrund der Verbesserung der Gesundheitsinfrastruktur eine zunehmende Aufnahme. Kontinuierliche technologische Upgrades halten Genauigkeit, Durchsatz und Reproduzierbarkeit. Krankenhäuser und Forschungszentren bevorzugen zellbasierte Systeme für ihre Vielseitigkeit über mehrere Anwendungen hinweg. Hohe Zuverlässigkeit und Effizienz sorgen für die dominierende Position.
Das Segment "Bead-Based Flow Cytometry" wird von 2026 bis 2033 mit dem schnellsten CAGR von 18,7% bezeugt, das durch zunehmende Anwendungen in Multiplex-Immunoassays, Zytokin-Profiling und High-Throughput-Medikament Screening angetrieben wird. Forscher bevorzugen perversbasierte Technologie für ihre schnelle, hochempfindliche Analyse mit minimalen Probenvolumina. Das Wachstum wird durch den Ausbau der Biotechnologie und der pharmazeutischen FuE- und klinischen Studien gefördert. Die Technologie ermöglicht die gleichzeitige Erkennung mehrerer Biomarker, die Zeit und Ressourcen sparen. Die Annahme in POC-Testumgebungen und Forschungslabors wächst rapide. Kontinuierliche Innovationen in Perlchemikalien und Assaypaneelen verbessern Genauigkeit und Reproduzierbarkeit. Pharmazeutische Unternehmen nutzen zunehmend Perl-basierte Systeme zur Immuntherapie und Impfstoffentwicklung. Kooperationen zwischen Instrumenten- und Testentwicklern beschleunigen die Adoption. Die Technologie eignet sich sowohl für zentrale Labors als auch für dezentrale POC-Einstellungen. Seine Rolle in der personalisierten Medizin und Translationsforschung treibt die Nachfrage an. Wiederkehrendes Reagenz und Verbrauchsmaterial sorgen für nachhaltiges Wachstum. Die globale Expansion von Hochdurchsatztests stärkt ihre Marktposition.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Markt in Biotechnologie- und Pharmaunternehmen, Krankenhäuser, Kliniken, Forschungszentren, Klinische Testlaboratorien, Akademiker und andere segmentiert. Das Segment Hospitals and Clinics verzeichnete 2025 den größten Marktanteil von 48,5%, was durch die zunehmende Übernahme von POC-Hämatologie- und Flusszytometrieinstrumenten für schnelles Nachttests bedingt ist. Krankenhäuser verlassen sich auf diese Technologien zur Früherkennung von Bluterkrankungen, Immunphenotyping, Onkologiediagnostik und Therapieüberwachung. Die Integration mit elektronischen medizinischen Datensystemen verbessert den Arbeitsablauf und das Patientenmanagement. Das Segment profitiert von steigenden Investitionen in die Infrastruktur im Gesundheitswesen und staatlichen Initiativen zur Förderung fortgeschrittener Diagnostik. Wissenschaftliche Krankenhäuser und Forschungszentren übernehmen POC-Instrumente für Translationsstudien und klinische Studien. Krankenhäuser schätzen hochdurchgesetzte Instrumente und genaue Reagenzien für zuverlässige Ergebnisse. Die Expansion in Schwellenländern unterstützt die Übernahme. Das wachsende Bewusstsein für personalisierte Medizin und Präzisionsdiagnostik treibt die Aufnahme an. Kontinuierliche technologische Verbesserungen in Instrumenten und Software halten Dominanz. Krankenhäuser bevorzugen Lösungen, die Turnaround Zeit reduzieren und die Diagnosegenauigkeit erhöhen. Der wiederkehrende Verbrauch von Reagenzien und Verbrauchsmaterialien gewährleistet einen stabilen Umsatz. Die kritische Rolle des Segments bei der Patientenversorgung stärkt seine führende Position.
Das Segment Biotechnologie und Pharmaunternehmen wird von 2026 bis 2033 am schnellsten CAGR von 202,2 % bezeugen, die von steigenden FuE-Aktivitäten, Medikamentenentdeckungspipelines und klinischen Studien, die eine hochdurchsatzzelluläre Analyse erfordern, angetrieben werden. Unternehmen übernehmen Strömungszytometrie- und POC-Hämatologielösungen für Screening-Verbindungen, die Analyse zellulärer Reaktionen und die Entwicklung von Immuntherapien. Die wiederkehrende Nachfrage nach Reagenzien, Verbrauchsmaterialien und Instrumenten-Upgrades in Forschungsanwendungen beschleunigt das Umsatzwachstum. Innovationen in Perl- und Zelltechnologien unterstützen eine schnellere und sensiblere Analyse. Die zunehmende Annahme von personalisierten Medikamenten- und Biomarkertests führt zu einer erhöhten Nutzung. Die Integration mit automatisierten Systemen und Datenanalysen verbessert die Laboreffizienz. Erweiterung der Biotech- und Pharmaforschung in Schwellenländern Nachfrage nach weiteren Kraftstoffen. Zusammenarbeit mit Instrumenten- und Reagenzherstellern stärken die Fähigkeiten. Kürzere Zeitlinien zur Drogenentwicklung erhöhen die Abhängigkeit von der POC-Diagnostik. Die zunehmenden Investitionen in die Immunologie und Onkologie-Forschung treiben Wachstum. Das Segment profitiert von einer regulatorischen Unterstützung für fortgeschrittene FuE-Initiativen. Wiederkehrender Verbrauch und kritische Rolle in der Produktentwicklung machen ihn zum am schnellsten wachsenden Endverbrauchersegment.
Welche Region hält den größten Teil des Point of Care (POC) Hematologie und Flow Cytometry Market
- Nordamerika dominierte den Punkt der Pflege (POC) Hämatologie und Flusszytometrie Markt mit dem größten Umsatzanteil von etwa 38,7% in 2025
- Angetrieben durch die frühzeitige Einführung fortschrittlicher Diagnostiktechnologien, eine starke Präsenz wichtiger Branchenakteure und hoher Gesundheitsausgaben
- Der Markt zeigt insbesondere ein beträchtliches Wachstum in POC-Hämatologie- und Durchflusszytometrieanlagen in Krankenhäusern, Kliniken und diagnostischen Zentren, die durch Innovationen in kompakten Analysatoren, automatisierten Workflows und AI-gestützter Dateninterpretation betrieben werden.
U.S. Point of Care (POC) Hematologie und Flow Cytometry Market Insight
Der US-Krankheits- (POC)-Hämatologie- und Flusszytometriemarkt erlebt ein starkes Wachstum und wird voraussichtlich in den kommenden Jahren deutlich weiter expandieren. Dieses Wachstum wird unterstützt durch die zunehmende Prävalenz chronischer und hämatologischer Bedingungen, die Entwicklung diagnosischer Technologien und eine starke Gesundheitsinfrastruktur, die eine rasche Einführung von punkt-of-care-Diagnostikwerkzeugen ermöglicht.
Europa Point of Care (POC) Hematologie und Flow Cytometry Market Insight
Der europäische Pflegepunkt (POC) Hämatologie und Flusszytometrie-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR zu erweitern, unterstützt durch Investitionen in die Gesundheitsinfrastruktur, die steigende Nachfrage nach schnellen Diagnosen und das Vorhandensein eines etablierten Netzwerks von Krankenhäusern und diagnostischen Labors. Die Region erlebt bemerkenswertes Wachstum sowohl in der klinischen als auch in der Forschung.
U.K. Point of Care (POC) Hematologie und Flow Cytometry Market Insight
Der U.K.-Punkt der Pflege (POC) Hämatologie und Flusszytometrie-Markt wird voraussichtlich in einem signifikanten CAGR während der Prognosezeit wachsen, angetrieben durch die zunehmende Einführung der POC-Diagnostik in Krankenhäusern, Kliniken und Forschungszentren, sowie Regierungsinitiativen zur Früherkennung von hämatologischen Störungen und Strömungszytometrie-Anwendungen.
Deutschland Point of Care (POC) Hematologie und Flow Cytometry Market Insight
Der deutsche Pflege- und Flow-Cytometrie-Markt (POC) soll sich stetig erweitern, angetrieben von einem robusten Gesundheitssystem, einer fortgeschrittenen Laborinfrastruktur und laufenden Investitionen in Automatisierungs- und AI-gestützte Diagnoseplattformen. Die zunehmende Prävalenz chronischer und hämatologischer Erkrankungen unterstützt auch die Nachfrage nach POC-Hämatologie- und Durchflusszytometriegeräten.
Asia-Pacific Point of Care (POC) Hematologie und Flow Cytometry Market Insight
Der asiatisch-pazifische Punkt der Pflege (POC) Hämatologie und Flusszytometrie Markt wird erwartet, dass die am schnellsten wachsende Region im Point of Care (POC) Hematologie und Flow Cytometry Markt während der Prognosezeit, registriert eine CAGR von etwa 10.5%. Das Wachstum in dieser Region wird durch die Erhöhung der Investitionen in die Infrastruktur im Gesundheitswesen, die steigende Prävalenz von chronischen Krankheiten, das wachsende Bewusstsein für die Frühdiagnostik und die Ausweitung der Einführung von POC-Tests in Schwellenländern wie China und Indien unterstützt.
Japan Point of Care (POC) Hematologie und Flow Cytometry Market Insight
Der japanische Pflege- und Fließzytometriemarkt (POC) gewinnt aufgrund seiner technologisch fortschrittlichen Gesundheitsinfrastruktur, der Betonung der Vorsorge und der zunehmenden Einführung von kompakten, automatisierten POC-Hämatologie und Durchflusszytometrie-Analysen in Krankenhäusern und klinischen Labors an Dynamik.
China Point of Care (POC) Hämatologie und Strömungszytometrie Markt Insight
China Point of Care (POC) Hämatologie und Flusszytometrie Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, angetrieben von der wachsenden Gesundheitsinfrastruktur, steigenden Mittelklasse-Bevölkerung, schnelle Urbanisierung, und zunehmende Übernahme von POC Hämatologie und Durchflusszytometrie-Geräte in Krankenhäusern, Kliniken und diagnostischen Zentren. Auch staatliche Initiativen zur Unterstützung von Frühdiagnostik und digitalen Gesundheitslösungen tragen zum Marktwachstum bei.
Welche sind die Top-Unternehmen in Point Care (POC) Hematologie und Flow Cytometry Market
Die Point of Care (POC) Hematologie und Flow Cytometry Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Abb.(US)
• Sysmex Corporation (Japan)
•Bio-Rad Laboratories(US)
• Beckman Coulter (USA)
• Siemens Healthineers (Deutschland)
• Ortho Klinische Diagnostik (US)
•HemoCue AB(Schweden)
• BD (Becton, Dickinson und Company) (US)
•Horiba Ltd.(Japan)
• Nova Biomedical (USA)
•Abacus Diagnostics(US)
• Instrumentierungslabor (US)
• DiaSys Diagnostic Systems (Deutschland)
• Partec GmbH (Deutschland)
• Mindray Medical (China)
• Fresenius Kabi (Deutschland)
• Quidel Corporation (USA)
• Accelix Inc. (USA)
• Thermo Fisher Scientific (US)
• Orion Diagnostica (Finnland)
Was sind die jüngsten Entwicklungen in Global Point of Care (POC) Hematologie und Flow Cytometry Market
- Im August 2023 kündigte PixCell Medical an, dass der HemoScreen Point‐of-care Complete Blood Count (CBC) Analysator eine verbesserte FDA 510(k)-Freiheit für direkte Kapillaren (Finger-Prick)-Probenahme erhielt, die Blutentnahme an der Stelle der Pflege erheblich vereinfacht und eine schnelle Hämatologie-Prüfung außerhalb traditioneller Laboreinstellungen ermöglichte. Das Gerät bietet ein fünfteiliges Differential CBC in wenigen Minuten mit Mikrofluidik und AI‐powered-Bildgebung und erweitert schnelle Hämatologie-Diagnostik in dezentraler Versorgung
- Im Januar 2024 hat PixCell Medical strategische Distributionsvereinbarungen mit den großen Healthcare-Distributoren (Medline, Henry Schein und Thermo Fisher Scientific) geschlossen, um den Zugang zum CBC-Analysator von HemoScreen in den USA zu erweitern und die Marktdurchdringung und Verfügbarkeit von schnellen Hematologietests in Kliniken, Notfallabteilungen und Labors zu verbessern.
- Im Mai 2024 startete Agilent Technologies das NovoCyte Opteon Spektralfluss-Cytometer, ein Full-Spektrometer-Durchfluss-Cytometrie-System der nächsten Generation mit drei bis fünf Lasern und erweiterten Detektoranordnungen, die für eine tiefere Immunphenotypisierung und hochdimensionale Zellanalyse konzipiert sind.
- Im September 2024 erweiterte sich die Technologie-Adoption der Strömungszytometrie weltweit mit dem Agilent NovoCyte Opteon, der im Australien- und Neuseeland-Markt zur Verfügung steht und erweiterte spektrale Strömungszytometrielösungen für neue regionale Forschungs- und klinische Anwender und unterstützt den breiteren Einsatz von Multiparameter-Zellanalysen
- Im März 2025 kündigte Beckman Coulter Life Sciences die Einführung des CytoFLEX Mosaic Spectral Detection Moduls an, um das erste modulare spektrale Leistungs-Upgrade für bestehende Durchflusszytometrie-Instrumente zu positionieren, das eine flexible Multicolor-Analyse ermöglicht und die Durchsatz- und Datenqualität für POC- und Labor-Workflows verbessert.
- Im Mai 2025 führte Becton, Dickinson und Company (BD) einen neuen High-Parameter-Flow-Cytometrie-Zellanalysator ein, der fortschrittliche spektrale Fähigkeiten mit Echtzeit-Zellbildgebungstechnologien kombiniert, um eine tiefere Phänotypisierung und automatisierte Datenanalyse für komplexe klinische Diagnostik und POC-Forschungsworkflows zu liefern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











