


Globale Marktsegmentierung für Polycarbonatdiol nach Form (fest und flüssig), Molekulargewicht (unter 1.000 g/mol, 1.000 g/mol – unter 2.000 g/mol und 2.000 g/mol und darüber), Anwendung (Kunstleder, Farben und Lacke, Kleb- und Dichtstoffe, Elastomere und Sonstiges) – Branchentrends und Prognose bis 2033
Was ist die Polycarbonat Diol Marktgröße und Wachstumsrate
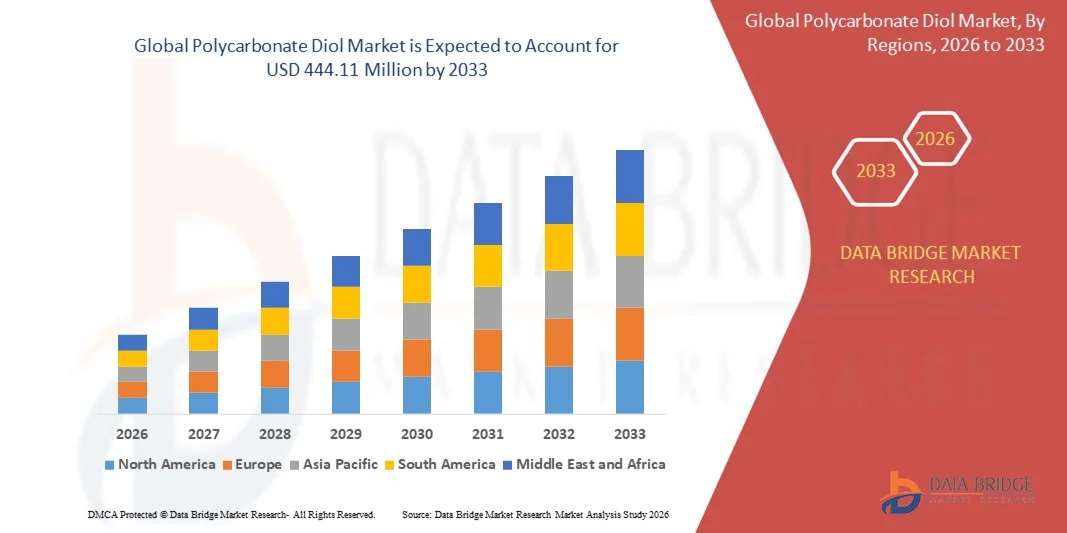
- Die globale Marktgröße für Polycarbonatdiol wurde mit291,58 Mio. USD 2025und wird voraussichtlich erreichen444.11 Mio. USD bis 2033, beiCAGR von 5,40%während des Prognosezeitraums
- Das Marktwachstum wird durch die steigende Nachfrage nach Hochleistungs-Polycarbonatdiolen in Anwendungen wieKunstleder, Beschichtungen, Klebstoffe und Elastomere, angetrieben durch ihre überlegenen mechanischen, thermischen und chemischen Widerstandseigenschaften
- Darüber hinaus ist die steigende industrielle Ausrichtung auf nachhaltige und biobasierte Materialien ermutigen die Hersteller, umweltfreundliche Polycarbonatdiole zu übernehmen, mit Unternehmen, die Biomasse-basierte und recycelte Gehalte einführen, um regulatorische und verbraucherbezogene Nachhaltigkeitsanforderungen zu erfüllen. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Polycarbonatdiolen in verschiedenen Branchen, wodurch das Wachstum des Marktes deutlich erhöht wird
Was sind die großen Takeaways von Polycarbonat Diol Market
- Polycarbonatdiole, die Hochleistungs-Polyurethan-Zwischenprodukte liefern, sind in Industrien, die langlebige, flexible und chemisch beständige Materialien benötigen, einschließlich Automobil-, Schuh-, Beschichtungen und Industriekautschuke
- Die eskalierende Nachfrage nach Polycarbonatdiolen wird in erster Linie durch den wachsenden Bedarf an nachhaltigen und leistungsstarken Polyurethan-Produkten, steigender industrieller Automatisierung und den Ausbau von Endverwendungssektoren, die fortschrittliche Materialien mit hoher thermischer, mechanischer und chemischer Stabilität suchen
- Asien-Pazifik dominierte den Markt für Polycarbonatdiol mit einem Anteil von 48,60%in 2025, durch schnelles Wachstum in Kunstleder, Beschichtungen, Klebstoffen und Elastomerproduktion, zusammen mit einer starken Präsenz von chemischen Fertigungsnaben
- Nordamerika wird im Prognosezeitraum durch steigende Nachfrage nach Polycarbonatdiolen in Beschichtungen, Klebstoffen, Elastomeren und synthetischen Lederanwendungen die am schnellsten wachsende Region im Polycarbonatdiolmarkt sein.
- Das Segment Kunstleder dominierte den Markt mit einem Marktanteil von 32% im Jahr 2025, aufgrund der steigenden Nachfrage nach flexiblen, langlebigen und umweltfreundlichen Leder Alternativen in Schuhen, Automobilinnen und Modeprodukten. Polycarbonatdiole verbessern die mechanische Festigkeit, Weichheit und Kratzfestigkeit von Kunstleder und machen sie ideal für High-End-Anwendungen. Hersteller priorisieren zunehmend synthetisches Leder aufgrund der Verbraucherpräferenz für grausame und nachhaltige Materialien. Das Segment profitiert auch von Innovationen in Hybrid-Formulierungen, die Leistung mit ästhetischem Reiz kombinieren. Starkes Wachstum in Schwellenländern mit wachsender Automobil- und Modeindustrie trägt zur Spitzenposition von Kunstleder bei
Report Scope und Polycarbonat Diol Marktsegmentierung
|
Attribute |
Polycarbonat Diol Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Schlüsseltrend im Polycarbonat-Diol-Markt
Steigende Annahme von biobasierten und recycelten Polycarbonat-Diolen
- Der Markt für Polycarbonatdiol zeigt einen starken Trend zur Einführung von biobasierten und recycelten Rohstoffen, da die Hersteller die Nachhaltigkeit verbessern und die Abhängigkeit von fossilen Rohstoffen verringern wollen. Diese Bio-basierten Varianten bieten vergleichbare chemische Eigenschaften, einschließlich ausgezeichneter Flexibilität und hydrolytischer Stabilität, während sie mit ökologischen und regulatorischen Erwartungen im Zusammenhang mit der CO2-Fußabdruckreduktion übereinstimmen.
- So konzentrieren sich Unternehmen wie die Covestro AG und die Mitsubishi Chemical Group auf die Entwicklung biobasierter Polycarbonatdiole aus erneuerbaren Kohlenstoffquellen. Covestro’s Desmophen eco-grade Bereich, formuliert mit pflanzlichen Materialien, hält Leistungsstandards ähnlich wie Petroleum-erzeugte Gegenstücke und bietet verbesserte Umweltkennzeichnungen
- Die zunehmende globale Betonung der zirkulären Polymerentwicklung hat die Investitionen in recycelbare und nachwachsende Polycarbonatdiol-Produktionstechnologien beschleunigt. Integration fortgeschrittenerchemisches RecyclingVerfahren ermöglicht die Umwandlung von Altkunststoffen in hochreine Diolmonomere, die für Polyurethan- und Beschichtungsformulierungen geeignet sind
- Das wachsende Interesse an nachhaltigen Beschichtungen, Klebstoffen und Elastomeren ist die Ermutigung, recycelbare oder nachwachsende Zwischenmaterialien einzuführen. Bio-basierte Polycarbonatdiole bieten eine hohe mechanische und chemische Beständigkeit und verstärken auch ESG-fokussierte Beschaffungsstrategien in der gesamten Industrie
- Darüber hinaus unterstützen Regierungen und Regulierungsgremien, die grüne Chemiepraktiken fördern, die Kommerzialisierung von kohlenstoffarmen Polyolen, um Emissionen aus der chemischen Produktion zu minimieren. Der Fokus auf die Transparenz der Lieferkette und die Rückverfolgbarkeit des Materials hat auch die Formulierungspartner zu einer Quelle aus nachwachsenden Polycarbonatdiollieferanten motiviert.
- Dieser kontinuierliche Übergang zu biobasierten und recycelten Rohstoffen markiert einen entscheidenden Schritt in der Ausrichtung der Polycarbonatdiolindustrie auf zirkuläre Wirtschaftlichkeitsprinzipien. Da der Verbraucher- und Regulierungsdruck weiter ansteigt, werden nachhaltige Produktinnovationen erwartet, dass zukünftige Wachstumstrajektorien des Marktes dominieren
Was sind die Schlüsseltreiber von Polycarbonat Diol Markt
steigende Nachfrage nach Hochleistungs-Polyurethan-Anwendungen
- Die zunehmende Nachfrage nach Hochleistungs-Polyurethanmaterialien in der Beschichtungs-, Klebstoff-, Elastomer- und Dichtstoffindustrie dient als wesentlicher Treiber für den Polycarbonatdiolmarkt. Polycarbonatdiole bieten gegenüber herkömmlichen Polyether- oder Polyesterpolyolen eine überlegene mechanische Festigkeit, Verwitterung und chemische Beständigkeit, tragende Leistungssteigerung in anspruchsvollen industriellen Anwendungen
- So haben Asahi Kasei Corporation und Tosoh Corporation ihre Produktionskapazitäten erweitert, um Polyurethan-Herstellern, die spezialisierte Materialien für Automobilinnen, Industriemaschinen und Schuhanwendungen entwickeln, zu versorgen. Diese hochfesten Verbindungen verbessern die thermische Stabilität, Elastizität und Abriebfestigkeit in vielseitigen Einsatzumgebungen
- Polycarbonatdiole spielen eine entscheidende Rolle bei der Verlängerung der Lebensdauer von Polyurethanprodukten durch Verbesserung der hydrolytischen und oxidativen Beständigkeit. Die durchgängige Leistung bei dynamischen Belastungen macht sie besonders geeignet für High-End-Beschichtungen, bei denen Langzeitbeständigkeit und Glanzretention wichtige Qualitätsparameter sind
- Darüber hinaus forcieren die wachsenden globalen Automobil- und Baubranchen die Nachfrage nach Polyurethan-basierten Schutzbeschichtungen und Klebstoffen. Verbesserte Leistungsattribute wie Flexibilität, Haftfestigkeit und Wetterbeständigkeit treiben die Verwendung von Polycarbonatdiol in modernen Fertigungssystemen
- Die zunehmende Betonung auf überlegene Qualität und Nachhaltigkeit verstärkt weiterhin die Einführung von Polycarbonatdiolen in Polyurethanformulierungen der nächsten Generation. Da sich die Industrien auf fortgeschrittene Materialien, die eine Balance zwischen Leistungsfähigkeit und Öko-Compliance bieten, verschieben, wird die Nachfrage nach Polycarbonatdiolen konsequent auf mehrere Sektoren ausgedehnt
Zurückhaltung/Challenge
Hohe Produktionskosten und komplexe Syntheseprozesse
- Hohe Herstellungskosten und die komplizierten Synthesewege im Zusammenhang mit der Polycarbonatdiolherstellung stellen große Herausforderungen für die Skalierbarkeit des Marktes dar. Die Produktion umfasst mehrstufige Polymerisations- und Reinigungsprozesse, die Präzisionssteuerung, hochwertige Katalysatoren und spezialisierte Geräte erfordern, die Betriebskosten für Hersteller erhöhen
- So stellen Unternehmen wie Ube Corporation und Perstorp Holding AB hohe Investitionsanforderungen an die Entwicklung von Katalysatorsystemen und hochreinen Carbonaten, die für die Herstellung von konsistenten Molekulargewichtspolycarbonatdiolen von wesentlicher Bedeutung sind. Diese Faktoren begrenzen die Größenvorteile und entmutigen kleine und mittlere Erzeuger von der Einfuhr
- Die Abhängigkeit von kostspieligen Rohstoffen wie Dimethylcarbonat und Diolen verbindet die wirtschaftlichen Herausforderungen weiter. Preisschwankungen dieser Zwischenprodukte, kombiniert mit energieintensiven Produktionsbetrieben, können die Preisstabilität und die Gewinnspannen in der gesamten Lieferkette erheblich beeinflussen
- Darüber hinaus erfordert die Synthesekomplexität oft die Flexibilität der Massenproduktion, wodurch es schwierig ist, Produkteigenschaften schnell an die Entwicklung von Kundenspezifikationen anzupassen. Begrenztes technisches Know-how in der biobasierten Synthese und kontrollierten Polymerisationstechniken führt zu weiteren Barrieren für eine kostengünstige Skalierbarkeit
- Diese Hindernisse durch die Prozessoptimierung, die Einführung kontinuierlicher Produktionstechnologien und die Erweiterung der biobasierten Rohstoffintegration werden entscheidend für die Verbesserung der Kosteneffizienz sein. Innovationen im Katalysatordesign und Energiemanagement sollen die Produktion von Polycarbonatdiol langfristig tragfähiger und nachhaltig gestalten
Wie wird der Polycarbonat Diol Markt segmentiert
Der Markt wird auf der Grundlage von Form, Molekulargewicht und Anwendung segmentiert.
- nach Form
Aufgrund der Form wird der Polycarbonatdiolmarkt in Feststoff und Flüssigkeit segmentiert. Das liquide Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seine überlegene Verarbeitbarkeit und einfache Integration in verschiedene Polymerformulierungen getrieben wurde. Flüssige Polycarbonatdiole bieten eine bessere Verträglichkeit mit verschiedenen Reaktionspartnern, so dass Hersteller leistungsfähige Polyurethane mit gleichbleibender Qualität herstellen können. Das Segment profitiert von der zunehmenden Adoption von Beschichtungen, Klebstoffen und Elastomeren, bei denen gleichmäßige Dispersion und kontrollierte Viskosität kritisch sind. Darüber hinaus ermöglichen Flüssigkeitsformen eine großtechnische Produktion aufgrund ihrer einfachen Handhabung und reduzierten Verarbeitungszeit. Die Nachfrage wird auch durch ihre Anwendung in der flexiblen und dauerhaften Kunstlederproduktion verstärkt.
Das solide Segment wird erwartet, die schnellste Wachstumsrate von 2026 bis 2033 zu beobachten, die durch steigende Nachfrage in spezialisierten Klebstoff- und Beschichtungsformulierungen getrieben wird. Feste Polycarbonatdiole bieten eine höhere thermische Stabilität und gezielte molekulare Strukturkontrolle, wodurch sie für hochwertige elastomere Produkte geeignet sind. Industrien, die sich auf Hochleistungsfarben und Industriebeschichtungen konzentrieren, bevorzugen aufgrund ihrer verbesserten mechanischen Eigenschaften und Lagerstabilität feste Formen. Die Fähigkeit, feste Diole für bestimmte Endverwendungsanwendungen anzupassen, treibt die Adoption in Schwellen-Industriesegmenten an. Hersteller investieren zunehmend in feste Polycarbonatdiole, um Produktportfolios zu erweitern und auf Nischenanwendungen zu achten, die eine präzise Formulierungskontrolle erfordern.
- Durch Molekulares Gewicht
Auf Basis des Molekulargewichts wird der Polycarbonatdiolmarkt in unter 1000 g/mol, 1000 g/mol – unter 2.000 g/mol und 2.000 g/mol und darüber segmentiert. Das Segment 1.000 g/mol – unter 2.000 g/mol dominierte den Markt im Jahr 2025, unterstützt durch seine ausgewogenen mechanischen und thermischen Eigenschaften, die einer Vielzahl von Polyurethan-Anwendungen entsprechen. Polycarbonatdiole in diesem Molekulargewichtsbereich sind wegen ihrer optimalen Kettenlänge für synthetisches Leder und flexible Elastomere bevorzugt, was eine Zähigkeit ohne Beeinträchtigung der Elastizität gewährleistet. Branchen profitieren von der Vielseitigkeit dieser Diole bei der Herstellung von Beschichtungen und Klebstoffen, die eine gleichbleibende Viskosität und hohe Leistung erfordern. Auch aus Schwellenregionen mit expandierenden Automobil- und Bausektoren ist das Segment stark gefragt. Die Anpassungsfähigkeit an industrielle und verbraucherorientierte Anwendungen stärkt ihre Position als führende Molekulargewichtskategorie.
Das untere 1000 g/mol-Segment wird von 2026 bis 2033 mit zunehmendem Einsatz in Hochleistungsbeschichtungen, Dichtstoffen und niedrigviskosen Klebstoffen registriert. Diese niedermolekularen Diole ermöglichen eine schnellere Aushärtung und eine bessere Reaktivität, unterstützen effiziente Produktionsprozesse und verbesserte Produktqualität. So bevorzugen Unternehmen, die hochwertige Elastomere und Spezialbeschichtungen entwickeln, diese Diole für ihr verbessertes Vernetzungsverhalten und Verträglichkeit mit anderen Polyolen. Ihre Fähigkeit, überlegene Flexibilität und chemische Beständigkeit in kompakten Formulierungen zu bieten, ist ermutigend, die Annahme in Nischen industriellen Anwendungen. Der wachsende Trend zu Leichtbau- und Hochleistungswerkstoffen in der Automobil- und Elektronikbranche treibt die Wachstumstrajektorie des Segments weiter aus.
- Anwendung
Der Polycarbonatdiolmarkt wird auf Basis der Anwendung zu Kunstleder, Farben und Beschichtungen, Klebstoffen und Dichtstoffen, Elastomeren und anderen segmentiert. Das Segment Kunstleder dominierte den Markt mit dem größten Anteil von 32% im Jahr 2025, unterstützt durch steigende Nachfrage nach flexiblen, langlebigen und umweltfreundlichen Leder Alternativen in Schuhen, Automobilinnen und Modeprodukten. Polycarbonatdiole verbessern die mechanische Festigkeit, Weichheit und Kratzfestigkeit von Kunstleder und machen sie ideal für High-End-Anwendungen. Hersteller priorisieren zunehmend synthetisches Leder aufgrund der Verbraucherpräferenz für grausame und nachhaltige Materialien. Das Segment profitiert auch von Innovationen in Hybrid-Formulierungen, die Leistung mit ästhetischem Reiz kombinieren. Starkes Wachstum in Schwellenländern mit wachsender Automobil- und Modeindustrie trägt zur Spitzenposition von Kunstleder bei.
Das Segment Klebstoffe und Dichtstoffe wird die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende industrielle Automatisierung und die Nachfrage nach leistungsfähigen Klebelösungen getrieben wird. Polycarbonatdiole bieten eine ausgezeichnete chemische Beständigkeit, Flexibilität und Haftungseigenschaften, die bei Bau-, Automobil- und Elektronikanwendungen kritisch sind. So nutzen z.B. Hersteller, die industrielle Dichtstoffe und spezialisierte Klebstoffe herstellen, diese Diole, um Haltbarkeit und Leistung unter rauen Bedingungen zu verbessern. Das Wachstum des Segments wird durch steigende Annahme von umweltfreundlichen und lösungsmittelfreien Formulierungen weiter unterstützt. Die Ausweitung des Einsatzes in aufstrebenden Märkten, gepaart mit Innovationen in der Klebstofftechnologie, soll die Aufnahme von Polycarbonatdiolen in diesem Anwendungssegment beschleunigen.
Welche Region hält den größten Teil des Polycarbonat-Diol-Marktes
- Asia-Pacific dominierte den Polycarbonatdiol-Markt mit dem größten Umsatzanteil von 48,60% im Jahr 2025, angetrieben durch schnelles Wachstum in Kunstleder, Beschichtungen, Klebstoffen und Elastomer-Produktion, zusammen mit einer starken Präsenz von chemischen Fertigungszentren
- Die kostengünstige Produktionslandschaft der Region, steigende Investitionen in Spezialpolyole und die Expansion der Exporte von Hochleistungsdiolen beschleunigen die Markterweiterung
- Die Verfügbarkeit von qualifizierten Arbeitskräften, günstigen Regierungspolitiken und die zunehmende Industrialisierung in Entwicklungsländern tragen zu einem höheren Verbrauch von Polycarbonatdiolen in mehreren Anwendungen bei
China Polycarbonat Diol Markt Einblick
China hielt den größten Anteil am asiatisch-pazifischen Polycarbonatdiolmarkt im Jahr 2025, aufgrund seiner starken chemischen Herstellung Basis und Führung in der Polyurethan- und Kunstlederproduktion. Die etablierte industrielle Infrastruktur, die unterstützende Regierungspolitik und die erheblichen Exportmöglichkeiten für Hochleistungsdiole sind wichtige Wachstumstreiber. Die steigende Binnennachfrage nach fortschrittlichen Beschichtungen, Klebstoffen und elastomeren Werkstoffen unterstützt die Marktausweitung zusätzlich zu steigenden Investitionen in die Produktion von FuE- und Spezialchemikalien.
Indien Polycarbonat Diol Markt Einblick
Indien erlebt das schnellste Wachstum in der Region Asien-Pazifik, die von einer boomenden Automobil-, Schuh- und Kunstlederindustrie und steigenden Investitionen in die Chemieproduktion betrieben wird. Regierungsinitiativen zur Förderung der häuslichen Produktion, der industriellen Selbstverantwortung und der Strategien „Make in India“ stärken die Nachfrage nach Polycarbonatdiolen. Die Erweiterung von Anwendungen in Farben, Klebstoffen und Hochleistungselastomeren sowie wachsende Exportmöglichkeiten für Polyurethan-basierte Produkte beschleunigen das Marktwachstum weiter.
Europa Polycarbonat Diol Markt Einblick
Der Europa-Polycarbonatdiolmarkt wächst stetig, unterstützt durch strenge Regulierungsrahmen, hohe Nachfrage nach nachhaltigen und leistungsstarken Polyurethanprodukten und Investitionen in die Spezialchemie. Die Region betont Produktqualität, Umweltverträglichkeit und fortschrittliche Materialformulierungen, insbesondere in Beschichtungen, Klebstoffen und Elastomeren. Die zunehmende Übernahme von Polycarbonatdiolen in kundenspezifischen Polyurethansystemen und grünen Materialinitiativen erhöht das Marktwachstum.
Deutschland Polycarbonat Diol Markt Einblick
Deutschlands Markt wird von seiner Führung in der hochpräzisen chemischen Fertigung, etablierten FuE-Netzwerken und der exportorientierten Herstellung von Spezialpolyolen angetrieben. Starke Kooperationen zwischen Wissenschaft und Industrie unterstützen kontinuierliche Innovation in Polycarbonatdiolen für Kunstleder, Elastomere und industrielle Beschichtungen. Besonders robust für Hochleistungs-Polyurethananwendungen, die eine präzise Molekulargewichtskontrolle und überlegene mechanische Eigenschaften erfordern.
U.K. Polycarbonat Diol Markt Insight
Der US-Markt wird von einer reifen Chemie- und Lackindustrie unterstützt, wobei der Fokus auf nachhaltige und leistungsfähige Polyurethanmaterialien und starke FuE-Fähigkeiten steigt. Die zunehmende akademische Industriekollaboration, lokale Produktionsinitiativen und die Einführung fortschrittlicher Polycarbonatdiole in Klebstoffen und Elastomeren treiben Markterweiterung. Der Fokus der U.K. auf Spezialanwendungen und innovative Formulierungen verstärkt seine Position.
Nordamerika Polycarbonat Diol Markt Insight
Nordamerika wird mit dem schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch steigende Nachfrage nach Polycarbonatdiolen in Beschichtungen, Klebstoffen, Elastomeren und synthetischen Lederanwendungen. Die Expansion der Automobil-, Elektronik- und Baubranche sowie die Weiterentwicklung von Hochleistungs-Polyurethanwerkstoffen erhöht den Verbrauch. Die zunehmende Verkürzung der chemischen Herstellung und strategische Partnerschaften zwischen Polyurethanherstellern und Spezialchemieunternehmen unterstützen ein rasches Marktwachstum.
US Polycarbonat Diol Markt Insight
Die USA entfielen 2025 auf den größten Anteil am nordamerikanischen Markt, untermauert durch seine starke Chemie- und Polyurethanindustrie, robuste FuE-Infrastruktur und hohe Investitionen in die Spezialdiolproduktion. Fokus auf Innovation, regulatorische Compliance und Nachhaltigkeit ist die Annahme von Hochleistungs-Polycarbonatdiolen in Beschichtungen, Klebstoffen und Elastomeren. Die Präsenz führender Hersteller, reifer Vertriebskanäle und wachsende Nachfrage aus Industrie- und Verbraucheranwendungen verfestigen die führende Position der USA in der Region.
Welche sind die Top-Unternehmen in Polycarbonat Diol Markt
Die Polycarbonatdiolindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- UBE Industries, Ltd. (Japan)
- Tosoh Corporation (Japan)
- Perstorp AB (Schweden)
- Mitsubishi Chemical Corporation(Japan)
- Daicel Corporation (Japan)
- Covestro AG(Deutschland)
- Bayer AG(Deutschland)
- Kuraray Co., Ltd (Japan)
- Sumitomo Bakelite Co., Ltd. (Japan)
- Caffaro Industrie (Italien)
- Cromogenia-Units, S.A. (Spanien)
- DuPont(US)
- ICC Industries, Inc. (USA)
- SpecialChem (Frankreich)
- Merck KGaA (Deutschland)
- CASE & Plastics (Italien)
- Asahi Kasei Corporation(Japan)
Was sind die neuesten Entwicklungen im globalen Polycarbonat-Diol-Markt
- Im Mai 2024 erweiterte die Mitsubishi Chemical Group den Einsatz des auf Biomasse basierenden Polycarbonatdiols BENEBiOLTM in Innenholzbeschichtungen für den Einzelhandel in Japan. Dieser Schritt unterstreicht die zunehmende Annahme nachhaltiger Materialien in kommerziellen Anwendungen, was eine Verschiebung auf biobasierte PCDs in Reaktion auf ein steigendes Umweltbewusstsein widerspiegelt. Die Expansion stärkt die Position von Mitsubishi in umweltfreundlichen Polyurethanmärkten und signalisiert die steigende Nachfrage nach Hochleistungs-, Erneuerbaren Diolen in der Beschichtungs-, Klebstoff- und Kunstlederindustrie. Durch die Skalierung des Einsatzes von Biomasse-erzeugten PCDs setzt Mitsubishi auch einen Maßstab für Nachhaltigkeitsstandards im globalen PCD-Markt
- Im April 2024 stellte Covestro die Makrolon-RP-Reihe vor – ein massensymmetrisches, chemisch recyceltes Polycarbonatprodukt aus Nachverbraucherabfällen. Dieser Launch erweitert die Verfügbarkeit von recycelten Polycarbonat-Einsatzstoffen, die für die PCD-Produktion geeignet sind, wodurch Hersteller Hochleistungs-Polycarbonatdiole mit reduziertem Umwelteinfluss produzieren können. Die Entwicklung unterstützt Nachhaltigkeitsinitiativen in Polyurethan-Anwendungen, einschließlich Beschichtungen, Elastomeren und Klebstoffen, und zeigt die wachsende Marktpräferenz für zirkuläre Wirtschaftslösungen. Durch die Integration von recycelten Inhalten verbessert Covestro die Materialrückverfolgbarkeit und appelliert an Branchen, die auf ESG-konforme und umweltfreundliche Produktportfolios abzielen.
- Im Oktober 2023 startete Covestro eine mechanische Recycling-Verbindungslinie für Polycarbonate in Shanghai mit einer Produktionskapazität von 25.000 Tonnen pro Jahr. Diese Initiative stärkt den Wandel des PCD-Marktes in Richtung kreisförmiger Fertigung und ermöglicht einen stärkeren Einsatz von recyceltem Polycarbonat in Hochleistungsdiolen. Die Linie unterstützt die industrielle Produktion nachhaltiger PCDs und positioniert Covestro als Marktführer in umweltverträglichen Materialien. Die Entwicklung spiegelt auch die steigende Kundennachfrage nach kohlenstoffarmen, recycelten Polyolen in Beschichtungen, Klebstoffen und elastomeren Anwendungen wider, die auf breitere Branchentrends in Nachhaltigkeit und Ressourceneffizienz ausgerichtet sind.
- Im August 2023 entwickelte die UBE Corporation eine neue Generation von hochbelastbaren Polyurethanelastomeren auf Polycarbonatbasis, einschließlich fortschrittlicher Polycarbonatdiole und Urethanprepolymere. Diese Produkte werden entwickelt, um auch unter rauen Umweltbedingungen eine langfristige Leistung zu erhalten, was eine verbesserte Haltbarkeit für Kunstleder, Beschichtungen, Klebstoffe und Elastomer-Anwendungen bietet. Diese Innovation befasst sich mit dem Bedarf des Marktes an leistungsstarken PCDs mit überlegener mechanischer und chemischer Beständigkeit. Die Entwicklung soll den Wettbewerbsvorteil der UBE stärken und den verstärkten Einsatz von polycarbonatbasierten Diolen in Industrie- und Verbraucheranwendungen vorantreiben.
- Im April 2023 initiierte UBE in Zusammenarbeit mit der Osaka Metropolitan University und Nippon Steel ein FuE-Projekt zur Entwicklung eines einstufigen Syntheseverfahrens für Polycarbonatdiole mit CO2 und Diolen. Bei erfolgreicher Vermarktung könnte diese Technologie die PCD-Produktion revolutionieren, indem CO2 in hochwertige Diole umgewandelt wird, wodurch der Kohlenstoff-Fußabdruck der Herstellung deutlich reduziert wird. Die Innovation hat das Potenzial, nachhaltige Lieferketten für Polycarbonatdiole zu schaffen, die den wachsenden industriellen Bedarf an umweltfreundlichen Materialien erfüllen. Es positioniert auch UBE als Pionier bei der Integration von Kohlenstoff-Capture mit Spezialchemie-Produktion, die die marktweite Einführung von grünen PCD-Technologien beschleunigen könnte
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











