


Marktsegmentierung für globale Drucketiketten nach Typ (Etiketten mit und ohne Trägerpapier), Etikettenmaterialien (Papier, Kunststoff und Sonstige), Zusammensetzung (Obermaterial, Klebstoffe und Decklack), Drucktechnologie (Digitaldruck, Flexodruck, Lithografie, Siebdruck, Tiefdruck, Buchdruck und Offsetdruck), Applikationsart (wasserbasiert, lösemittelbasiert, schmelzbasiert und strahlungsbasiert) und Endverbraucher (Lebensmittel und Getränke, Gebrauchsgüter, Pharmazeutika, Haushalts- und Körperpflegeprodukte sowie Einzelhandelsetiketten) – Branchentrends und Prognose bis 2033
Was ist die Druckkennzeichnung Marktgröße und Wachstumsrate
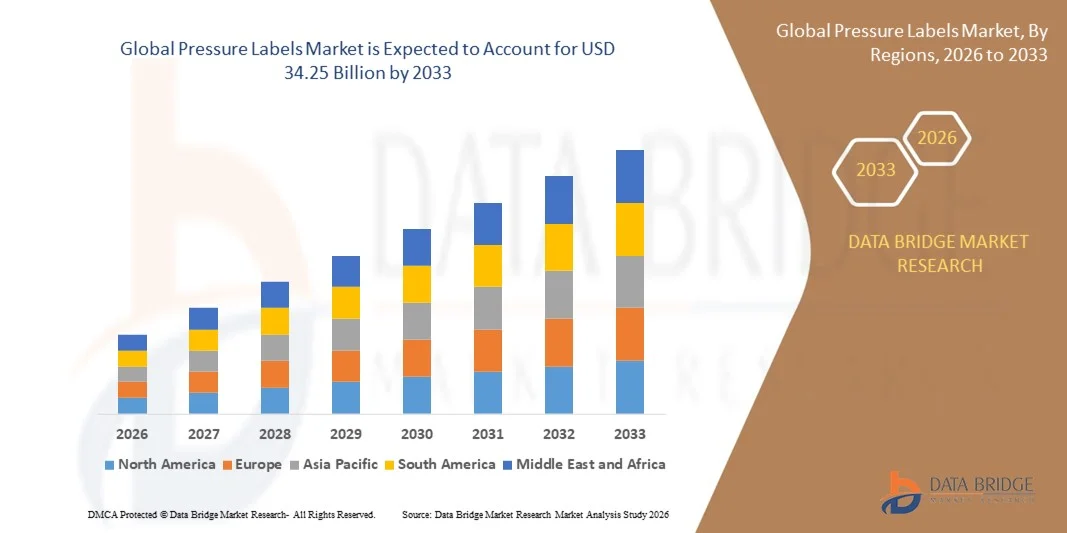
- Die globale Marktgröße für Drucketiketten wurde mit24,05 Milliarden USD in 2025und wird voraussichtlich erreichen34,25 Milliarden USD bis 2033, beiCAGR von 4,52%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach langlebigen, hochwertigen und visuell ansprechenden Verpackungslösungen in Branchen wie Lebensmittel und Getränke, Pharma und Konsumgütern angetrieben. Der Anstieg des verpackten Produktverbrauchs und die Verschiebung hin zu informativer, nachhaltiger und regulatorischer Kennzeichnung verstärken die Annahme von Drucketiketten im globalen Verpackungsbetrieb
- Darüber hinaus verbessern technologische Weiterentwicklungen in Drucktechniken, Klebstoffformulierungen und Materialinnovationen die Etikettenleistung, Nachhaltigkeit und Kosteneffizienz. Diese Entwicklungen ermöglichen es den Herstellern, qualitativ hochwertige, anpassbare und recycelbare Etikettierungslösungen zu liefern, wodurch die Markensichtbarkeit und Compliance-Standards in den Bereichen Endverwendung verbessert werden
Was sind die großen Takeaways des Druckkennzeichnungsmarktes
- Drucketiketten, die für ihre selbstklebenden Eigenschaften und Vielseitigkeit über verschiedene Substrate bekannt sind, spielen eine entscheidende Rolle bei der modernen Verpackung und Produktidentifizierung in Branchen wie Lebensmittel, Gesundheit und persönliche Versorgung. Ihre Fähigkeit, ohne Wärme oder Wasser zu haften, kombiniert mit ausgezeichneter Haltbarkeit und Designflexibilität, macht sie zu einem wesentlichen Bestandteil von effizienten und ästhetischen Verpackungssystemen
- Die zunehmende Übernahme nachhaltiger Materialien, umweltfreundlicher Klebstoffe und digitaler Drucktechnologien beschleunigt das Marktwachstum weiter. Steigerung der Verbraucherpräferenznachhaltige Verpackung, zusammen mit strengen Kennzeichnungsvorschriften und Markendifferenzierungsanforderungen, treibt Innovation und Expansion im globalen Drucketikettenmarkt weiter voran
- Asia-Pacific dominierte den Drucketikettenmarkt im Jahr 2025 durch die expandierende Verpackungsindustrie, steigende Nachfrage nach Konsumgütern und steigende Produktion von Lebensmittel- und Getränkeprodukten in der gesamten Region
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region auf dem Markt für Drucketiketten während der Prognosezeit aufgrund
- Wasserbasiertes Segment dominierte den Markt mit einem Marktanteil von 47,69% im Jahr 2025, aufgrund seines umweltfreundlichen Profils, niedrigen VOC-Emissionen und Eignung für Papieretiketten. Wasserbasierte Anwendungen werden in der Lebensmittel- und Pharmamarkierung weit verbreitet, wo Sicherheit und Umweltverträglichkeit unerlässlich sind. Ihre ausgezeichnete Druckhaftung und Wirtschaftlichkeit weitere Antriebsmarktpräferenz
Report Scope und Drucklabels Marktsegmentierung
|
Attribute |
Druckkennzeichnungen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Druckkennzeichnungsmarkt
Wachsende Annahme nachhaltiger und recycelbarer Etikettenmaterialien
- Der Markt für Drucketiketten zeigt eine starke Transformation in Richtung Nachhaltigkeit, da die Hersteller zunehmend umweltfreundliche und recycelbare Materialien in der Etikettenproduktion annehmen. Diese Verschiebung wird durch steigendes Umweltbewusstsein, Verschärfung von Vorschriften für Kunststoffabfälle und wachsende Verbraucherpräferenz für nachhaltige Verpackungslösungen in Branchen wie Lebensmittel und Getränke, persönliche Betreuung und Logistik
- So hat die Avery Dennison Corporation ihre „CleanFlake“-Technologie eingeführt, die für eine einfache Etikettentrennung und -recycling in PET-Flaschenströmen konzipiert ist und eine verbesserte Recyclierbarkeit ermöglicht, ohne die Etikettenleistung zu beeinträchtigen. In ähnlicher Weise hat UPM Raflatac papierbasierte und filmische Etikettenmaterialien aus nachwachsenden Quellen eingeführt, um runde Verpackungsziele für Markeninhaber zu unterstützen
- Die Hersteller konzentrieren sich auf die Entwicklung innovativer Drucketikettmaterialien wie Recyclingpapier, biologisch abbaubare Folien und Klebstoffe auf Wasserbasis, um den CO2-Fußabdruck zu reduzieren und die Haltbarkeit zu verbessern. Diese Fortschritte sind ermutigende Marken, von konventionellen Kunststoffen zu nachhaltigen Alternativen zu wechseln
- Nachhaltige Labeling-Lösungen werden zu einem wesentlichen Bestandteil der Markenidentität, da Unternehmen recycelbare und kompostierbare Etikettenmaterialien nutzen, um ihre Umweltverpflichtungen zu verstärken. Dieser Ansatz verbessert das Vertrauen der Verbraucher und passt sich an Initiativen zur Nachhaltigkeit von Unternehmen an und unterstützt die Einhaltung der Vorschriften
- Der Wechsel zu nachwachsenden Rohstoffen und geschlossenen Recyclingmodellen ist die Umgestaltung von Produktionsprozessen und Lieferketten in der Etikettierindustrie. Diese Bemühungen beschleunigen die Zusammenarbeit zwischen Verpackungsanbietern und Endanwendern, um Nachhaltigkeitsergebnisse durch gemeinsame Innovation und verantwortungsvolle Beschaffung zu verbessern
- Der Gesamttrend unterstreicht ein branchenweites Engagement für die Umweltverantwortung, die Integration von Nachhaltigkeit als Kerndesign und Geschäftsstrategie. Da Regulierungsgremien weltweit Umweltstandards festigen, wird die zukünftige Wachstumstrajektorie des Drucketikettenmarktes voraussichtlich stark auf eine nachhaltige und recycelbare Etikettenmaterialannahme vertrauen
Was sind die Schlüsseltreiber des Druckkennzeichnungsmarktes
steigende Nachfrage nach hochqualitativen Verpackungs- und Brandinglösungen
- Drucketiketten werden zunehmend aufgrund ihrer Fähigkeit, attraktive und langlebige Verpackungslösungen in allen Bereichen wie Getränke, Kosmetik und Pharmazeutika bereitzustellen, übernommen. Die Notwendigkeit einer überlegenen visuellen Attraktivität und zuverlässiger Haftung ist es, Unternehmen zu ermutigen, ihre Etikettierungstechnologien für bessere Branding-Wirkung zu aktualisieren
- So hat CCL Industries sein Portfolio an hochwertigen, druckempfindlichen Etiketten für Getränke- und Personal Care-Marken erweitert und sich auf hochwertige Oberflächen und eine verbesserte Druckauflösung konzentriert. Solche Fortschritte spiegeln die zunehmende Vorliebe der Hersteller für Drucketiketten wider, die durch Designinnovation und Funktionalität den Markenwert vermitteln
- Die Vielseitigkeit von Drucketiketten ermöglicht ihre Anwendung auf unterschiedlichen Materialien wie Glas, Kunststoff und Metalloberflächen bei gleichzeitig hoher Druckqualität und Umweltbeständigkeit. Diese Anpassungsfähigkeit macht sie zu einer bevorzugten Option für Industrien, die dauerhafte und visuell unterschiedliche Etikettierungslösungen benötigen
- Da Marken auf Einzelhandelsregalen eine größere Differenzierung suchen, bieten Drucketiketten Flexibilität für kreatives Design, taktile Oberflächen und Anpassung durch digitale Drucktechnologien. Diese Fähigkeit verbessert das Verbraucherengagement erheblich und hilft Markeninhabern, konsequente Messaging über Produktlinien hinweg zu erreichen
- Die steigende Betonung auf Produkt-Authentizität, Rückverfolgbarkeit und Anti-Counterfeit-Beschriftung verstärkt die Nachfrage nach fortschrittlichen Drucklabel-Lösungen mit Features wie QR-Codes und Tamper-Evident-Materialien. Zusammenfassend treiben diese Faktoren ein anhaltendes Wachstum bei der Annahme von Drucketiketten für Premium- und Funktionsverpackungsanwendungen
Zurückhaltung/Challenge
Fluctuating Rohmaterial Kosten Auswirkungen Produktions Margen
- Die Volatilität der Rohstoffpreise, insbesondere Papier, Klebstoffe und Foliensubstrate, bleibt für Drucketikettenhersteller eine kritische Herausforderung. Steigende Produktionskosten und Unterbrechungen der Lieferkette üben Druck auf Gewinnspannen aus, insbesondere für kleine und mittlere Hersteller, die auf engstem Budget tätig sind.
- So meldete die LINTEC Corporation Anfang 2025 einen deutlichen Anstieg der Klebstoff- und Papiereingabekosten, was die Notwendigkeit von Preisanpassungen und Effizienzverbesserungen in ihren Etikettierungsoperationen ankurbelte. Solche Schwankungen beeinflussen die Fähigkeit der Erzeuger, stabile Preise und gleichbleibende Rentabilität zu erhalten
- Die Abhängigkeit von Erdöl-basierten Filmen und Spezialbeschichtungen macht die Druckmarkenindustrie empfindlich auf Rohölpreisschwankungen und geopolitische Störungen. Die Unternehmen konzentrieren sich daher auf die Diversifizierung von Versorgungsquellen und die Einführung langfristiger Beschaffungsvereinbarungen zur Minderung von Rohstoffrisiken
- Darüber hinaus haben Energiepreiserhöhungen und Frachtkostensteigerungen die Gesamtproduktionskosten erhöht, was zu längeren Vorlaufzeiten und zu geringeren Kostenwettbewerbsfähigkeit für Exporteure in bestimmten Regionen führt. Die Aufrechterhaltung der Erschwinglichkeit bei gleichzeitiger Gewährleistung von Qualität und Nachhaltigkeit bleibt ein wichtiges Anliegen der Industrie
- Die Bewältigung dieser Herausforderungen durch die strategische Materialbeschaffung, die Einführung alternativer biobasierter Substrate und die Fortschritte in der Produktionseffizienz werden für eine nachhaltige Profitabilität entscheidend sein. Langfristig wird die Stabilisierung von Lieferketten und Kostenstrukturen dazu beitragen, ein ausgewogenes Wachstum zu gewährleisten und Wettbewerbsvorteile auf dem Markt für Drucketiketten zu erhalten.
Wie wird der Druckkennzeichnungsmarkt segmentiert
Der Markt wird auf Basis von Typen, Etiketten, Zusammensetzung, Drucktechnik, Anwendungsart und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs wird der Drucketikettenmarkt zu Release-Liner-Etiketten und Linerless-Etiketten segmentiert. Das Segment Release-Liner-Labels dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, vor allem aufgrund ihrer Vielseitigkeit und Kompatibilität mit verschiedenen Drucktechnologien und Klebstoffen. Diese Etiketten bieten einen hervorragenden Oberflächenschutz während des Druckens und der Anwendung, wodurch hochwertige Oberflächen und präzise Kennzeichnungen in der Lebensmittel-, Pharma- und Logistikindustrie gewährleistet werden. Ihre überlegene Haltbarkeit, einfache Abziehfunktionalität und breite Materialkompatibilität machen sie zur bevorzugten Wahl für hochvolumige Verpackungen.
Das linienlose Etikettensegment wird von 2026 bis 2033 mit dem zunehmenden Fokus auf Nachhaltigkeit und Kosteneffizienz das schnellste Wachstum registrieren. Linerless Etiketten eliminieren die Notwendigkeit, Papier zu unterstützen, Abfallerzeugung und Materialkosten zu reduzieren. Sie ermöglichen zudem eine höhere Etikettenrollenkapazität und verbessern die Betriebseffizienz in großformatigen Etikettiersystemen. Die zunehmende Einführung umweltfreundlicher Lösungen von großen Verpackungsherstellern und Einzelhändlern beschleunigt den Einsatz von linienlosen Etikettierungsformaten deutlich.
- Von Labelstocks
Auf der Grundlage von Etiketten ist der Markt in Papier, Kunststoff und andere unterteilt. Das Papiersegment entfiel auf den größten Anteil im Jahr 2025 aufgrund seiner Wirtschaftlichkeit, Druckbarkeit und der weiten Nutzung in der Lebensmittel-, Getränke- und Einzelhandelsindustrie. Papierbasierte Etiketten werden für ihre umweltfreundliche Natur und ihre Fähigkeit, hochwertige Grafiken zu unterstützen, geschätzt, so dass sie ideal für Produktmarkierung und regulatorische Etikettierung. Die zunehmende Vorliebe für biologisch abbaubare Verpackungsmaterialien erhöht die Dominanz von Papieretiketten in Konsumgüteranwendungen weiter.
Das Kunststoffsegment wird voraussichtlich mit der schnellsten Rate während 2026–2033 wachsen, angetrieben durch seine überlegene Haltbarkeit, Feuchtigkeitsbeständigkeit und Flexibilität. Kunststoffetiketten wie Polypropylen und Polyethylen bieten eine verlängerte Produktlebensdauer, insbesondere im Außen- und Industriebereich. Ihre Kompatibilität mit fortschrittlichen Drucktechnologien und transparenten Etikettierdesigns unterstützt Premium-Verpackungslösungen für Getränke, Kosmetik und Pharma.
- Durch Zusammensetzung
Basierend auf der Zusammensetzung wird der Drucketikettenmarkt in Facestock, Klebstoffe und Topcoat segmentiert. Das Facestock-Segment dominierte den Markt im Jahr 2025, aufgrund seiner kritischen Rolle bei der Bestimmung von Etikettenleistung, Aussehen und Bedruckbarkeit. Hochwertige Facestockmaterialien wie Papier und Folie bieten Festigkeit, Flexibilität und Anpassungsfähigkeit an unterschiedliche Oberflächen und Anwendungen. Die Nachfrage nach maßgeschneiderten und optisch ansprechenden Produktverpackungen treibt Innovationen in Facestock-Materialien für eine bessere Druckauflösung und Haltbarkeit weiter voran.
Das Segment Klebstoffe wird prognostiziert, um das schnellste Wachstum während der Prognosezeit zu erfassen, angetrieben durch Fortschritte in druckempfindlichen Klebstofftechnologien, die eine verbesserte Klebrigkeit und saubere Removabilität bieten. Die zunehmende Annahme in gekühlten und hochfeuchtigen Anwendungen, zusammen mit einer verbesserten chemischen und Temperaturbeständigkeit, trägt zu ihrer steigenden Nachfrage bei. Die Hersteller konzentrieren sich auf lösungsmittelfreie und biobasierte Klebstoffformulierungen, um Nachhaltigkeitsziele bei der Etikettierung zu unterstützen.
- Durch Drucktechnik
Auf Basis der Drucktechnik wird der Markt in Digitaldruck, Flexographie, Lithographie, Siebdruck, Tiefdruck, Briefdruck und Offset eingeteilt. Das Segment Flexographie hielt den größten Marktanteil im Jahr 2025 aufgrund seiner High-Speed-Produktion, Vielseitigkeit über Substrate und Kosteneffizienz im großvolumigen Druck. Flexodruck ist in der Lebensmittel- und Getränkemarkierung aufgrund seiner Fähigkeit, gleichbleibende Qualität und Kompatibilität mit umweltfreundlichen Tinten zu liefern, weit verbreitet. Seine Anpassungsfähigkeit an unterschiedliche Etikettenmaterialien verstärkt seine starke Marktposition weiter.
Das digitale Drucksegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 aufweisen, die durch die Nachfrage nach kurzlaufenden, anpassbaren Etiketten und reduzierten Turnaround-Zeiten getrieben wird. Digitaldruck ermöglicht hochauflösende Grafiken, variabler Datendruck und minimaler Abfall, Catering auf dynamische Markenanforderungen. Das zunehmende Eindringen von E-Commerce und personalisierten Produktverpackungstrends beschleunigt die digitale Druckannahme im Etikettierungssektor.
- Durch Anwendung
Der Markt wird auf Basis der Applikationsart in wasserbasierte, lösungsmittelbasierte, heißschmelzende und strahlungsbasierte Anwendungen segmentiert. Das wasserbasierte Segment dominierte den Markt mit dem größten Anteil von 47,69% im Jahr 2025 aufgrund seines umweltfreundlichen Profils, der niedrigen VOC-Emissionen und der Eignung für Papieretiketten. Wasserbasierte Anwendungen werden in der Lebensmittel- und Pharmamarkierung weit verbreitet, wo Sicherheit und Umweltverträglichkeit unerlässlich sind. Ihre ausgezeichnete Druckhaftung und Wirtschaftlichkeit weitere Antriebsmarktpräferenz.
Das strahlungsbasierte Segment wird voraussichtlich das schnellste Wachstum im Zeitraum 2026–2033 aufzeichnen, das auf seine schnelle Aushärtungszeit, hohe Bindungsfestigkeit und Temperatur- und Chemikalienbeständigkeit zurückzuführen ist. Strahlengehärtete Klebstoffe verbessern die Produktionseffizienz und ermöglichen schnellere Beschriftungslinien mit minimaler Ausfallzeit. Die wachsenden Investitionen in UV- und EB-Härtungstechnologien in der Verpackungsindustrie erhöhen die Nachfrage nach strahlungsbasierten Anwendungen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Drucketikettenmarkt in Lebensmittel- und Getränke-, Konsumgüter-, Pharma-, Heim- und Personenpflege- und Einzelhandelsetiketten segmentiert. Das Segment Lebensmittel & Getränke dominierte den Markt im Jahr 2025 aufgrund des massiven Verbrauchs an verpackten Produkten und der Notwendigkeit einer informativen und regulatorischen Kennzeichnung. Drucketiketten in diesem Bereich bieten eine ausgezeichnete Haftung, Feuchtigkeitsbeständigkeit und ästhetische Attraktivität, um Markensicht und Verbrauchervertrauen zu gewährleisten.
Das Pharma-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch strenge Kennzeichnungsvorschriften und die steigende Nachfrage nach tampereviden und nachverfolgbaren Etikettierungslösungen, zu beobachten ist. Drucketiketten spielen eine wichtige Rolle bei der Sicherstellung der Produkt-Authentizität, der Patientensicherheit und der regulatorischen Compliance. Die zunehmende globale Nachfrage nach überzähligen Medikamenten und medizinischen Verpackungsinnovationen unterstützt die Expansion dieses Segments.
Welche Region hält den größten Teil des Druckkennzeichnungsmarktes
- Asia-Pacific dominierte den Drucketikettenmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben von der expandierenden Verpackungsindustrie, steigender Nachfrage nach Konsumgütern und steigender Produktion von Lebensmittel- und Getränkeprodukten in der gesamten Region
- Der Markt profitiert von der blühenden Fertigungsbasis der Region, der kostengünstigen Etikettenproduktion und der wachsenden Einführung innovativer Drucktechnologien durch lokale Konverter
- Die rasche Industrialisierung, verbunden mit einer starken Nachfrage nach flexiblen und langlebigen Etikettiermaterialien, verstärkt weiterhin das regionale Marktwachstum
China Druck Etiketten Markt Insight
China hatte 2025 den größten Anteil am asiatisch-pazifischen Drucketikettenmarkt, unterstützt von seinem massiven Verpackungssektor, großen Fertigungskapazitäten und wachsenden Investitionen in fortschrittliche Drucktechnologien. Der Fokus des Landes auf Automatisierung, nachhaltige Materialien und die Erweiterung von E-Commerce-Verpackungen treibt die konsequente Nachfrage nach druckempfindlichen Etiketten. Die Steigerung der Exporte von verpackten Waren und die zunehmende Einführung umweltfreundlicher Etikettierungslösungen erhöhen die Markterweiterung.
Indien Druckkennzeichnung Markt Insight
Indien zeigt das schnellste Wachstum in der Region Asien-Pazifik, die durch eine rasche industrielle Entwicklung, die Expansion der FMCG- und Pharmabranche sowie die wachsende Nachfrage nach flexiblen Verpackungen getrieben wird. Die Umstellung des Landes auf organisierte Einzelhandels- und Markenwaren hat die Notwendigkeit einer qualitativ hochwertigen Produktmarkierung erhöht. Förderfähige Regierungsinitiativen zur Förderung der Produktions- und Verpackungsinfrastruktur sowie der wachsenden Exporte von verpackten Lebensmitteln und Konsumgütern fördern das Marktwachstum.
Europa Druckkennzeichnungen Markt Insight
Europa hält einen bedeutenden Anteil am Drucketikettenmarkt, der dem Schwerpunkt der Region auf Nachhaltigkeit, strengen Verpackungsvorschriften und hochwertigen Druckstandards zukommt. Die Nachfrage nach recycelbaren Etikettenmaterialien und emissionsarmen Klebstoffen nimmt zu und richtet sich an die Umweltrichtlinien der EU. Die Präsenz etablierter Verpackungsunternehmen und die starke Einführung digitaler Drucktechnologien erhöhen die Markterweiterung.
Deutschland Druckkennzeichnungen Marktaufsicht
Der deutsche Drucketikettenmarkt wird von der fortschrittlichen Verpackungs- und Druckindustrie angetrieben, konzentriert sich auf Präzisionsetikettenlösungen und hochwertige Produktionsstandards. Die Führung in Maschinen- und Automatisierungstechniken des Landes gewährleistet eine effiziente Etikettenherstellung und -applikation in Branchen wie Lebensmittel, Automotive und Pharma. Die wachsende Investition in recycelbare Materialien und umweltfreundliche Tinten verstärkt die deutsche Marktposition.
U.K. Druckkennzeichnungen Markt Einblick
Der US-Markt profitiert von einer robusten Konsumgüterindustrie, einer steigenden Nachfrage nach nachhaltigem Etikettieren und einer wachsenden Investition in intelligente und digitale Etikettierungslösungen. Mit der Verpackungsinnovation an der Spitze sieht die U.K. eine steigende Nutzung von druckempfindlichen Etiketten im Einzelhandel und im Gesundheitswesen. Nach-Brexit-Bemühungen zur Lokalisierung der Produktion und Verbesserung der Supply Chain-Effizienz unterstützen die kontinuierliche Marktentwicklung.
Nordamerika Druckkennzeichnungen Markt Einblick
Nordamerika wird von 2026 bis 2033 bei der schnellsten CAGR wachsen, angetrieben durch steigende Verbrauchernachfrage nach verpackten Waren, technologische Fortschritte im digitalen Druck und zunehmende Präferenz für nachhaltige Etikettierungsmaterialien. Das Wachstum der E-Commerce- und Logistiketikettierung sowie die starke Einführung von Automatisierung im Verpackungsbetrieb unterstützt die Markterweiterung. Die Region profitiert auch von der Präsenz führender Etikettenhersteller und innovationsgetriebener Produktionsstätten.
US Druckkennzeichnungen Markt Insight
Die USA machten 2025 aufgrund der hohen Nachfrage aus der Lebensmittel-, Einzelhandels- und Pharmaindustrie den größten Anteil am Nordamerikamarkt aus. Der Fokus des Landes auf die Rückverfolgbarkeit der Produkte, das Branding und die Einhaltung von Kennzeichnungsstandards treibt ein konsequentes Wachstum an. Investitionen in intelligente Etikettierungstechnologien, zusammen mit der Präsenz wichtiger globaler Akteure und starker Innovationskapazitäten, verfestigen die Führung der USA auf dem regionalen Markt.
Welche sind die Top-Unternehmen im globalen Druckkennzeichnungsmarkt
Die Drucketikettenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Lecta Adestor (Spain)
- H.B. Fuller Company (USA)
- (Österreich)
- Mondi(USK)
- Henkel Adhesive Technologies Indien Private Limited(Indien)
- 3M(US)
- UPM (Finnland)
- Constantia Flexibles (Österreich)
- CCL Industries Inc. (Kanada)
- Avery Dennison Corporation(US)
- Inland Labels (USA)
- LINTEC Corporation (Japan)
- NSD International (Niederlande)
- NASTAR (USA)
- Technicote (USA)
- Reflex Labels Ltd.
- Asia Pulp & Paper (APP) Sinar Mas (Indonesien)
- Zircon Labeling (China)
- Skanem AS (Norwegen)
- Autajon (Frankreich)
- Huhn(Finnland)
Was sind die neuesten Entwicklungen im globalen Druckkennzeichnungsmarkt
- Im Oktober 2025 stellte Avery Dennison ein erweitertes Portfolio an nachhaltigen, druckempfindlichen Etiketten aus recycelten und biobasierten Materialien vor, was einen bedeutenden Schritt hin zu zirkulärer Verpackungsinnovation darstellt. Diese Entwicklung spiegelt das Engagement des Unternehmens wider, Kohlenstoffemissionen zu reduzieren und Ressourceneffizienz in der globalen Wertschöpfungskette zu fördern. Durch die Integration erneuerbarer Rohstoffe und recycelbarer Substrate befasst sich Avery Dennison mit dem steigenden Regulierungs- und Verbraucherdruck für eine nachhaltige Kennzeichnung. Der Umzug verbessert den Wettbewerbsvorteil des Unternehmens im umweltfreundlichen Verpackungssegment und treibt den breiteren Marktübergang zu umweltverträglichen Etikettierungslösungen an
- Im August 2025 investierte UPM Adhesive Materials in eine neue Anlage in Johor Bahru, Malaysia, um fortschrittliche filmische Beschichtungstechnologie für Elektronik und langlebige Warenanwendungen einzuführen. Diese Erweiterung erhöht die lokale Produktionskapazität und Reaktionsfähigkeit des Unternehmens, um die Nachfrage aus der industriellen Basis der Region Asien-Pazifik zu steigern. Die strategische Bewegung ermöglicht es UPM, hochleistungsfähige Etikettiermaterialien mit verbesserter Haltbarkeit, Widerstandsfähigkeit und ästhetischer Attraktivität bereitzustellen. Es unterstützt auch die zunehmende Betonung der Region auf lokalisierte Fertigung und technologische Selbstversorgung, die Stärkung des Fußes der UPM in einem der weltweit am schnellsten wachsenden Drucklabel-Märkte
- Im Juli 2025 absolvierte UPM Adhesive Materials ein umfangreiches Upgrade auf der Anlage Mills River, USA, mit proprietärer Beschichtungstechnologie für die Wein- und Pharma-Laminatproduktion. Die neue Technologie verbessert die Beschichtungsgenauigkeit, Etikettenqualität und Haftungsleistung, insbesondere für empfindliche und Premium-Produktsegmente. Dieses Upgrade ermöglicht es UPM, die wachsende Nachfrage nach visuell verfeinerten, hochauflösenden Etiketten im Premium-Verbraucherwarenmarkt Nordamerikas zu erfüllen. Durch die Verbesserung der Fertigungseffizienz und die Erweiterung der Produktkapazitäten stärkt das Unternehmen seine Position als führender Innovator im Bereich Drucketiketten
- Im Januar 2025 hat Cover den Erwerb von S&K Label abgeschlossen, seine Produktionskapazität und seinen operativen Fußabdruck in ganz Europa erweitert. Der Erwerb integriert das fortschrittliche Labeling-Know-how von S&K und die regionale Marktpräsenz in das bestehende Netz von Coveris, wodurch seine Fähigkeit, maßgeschneiderte Labeling-Lösungen auf verschiedene Branchen zu liefern, deutlich gestärkt wird. Diese Bewegung verbessert die strategische Positionierung von Coveris in der sich entwickelnden Verpackungslandschaft Europas, wo die Nachfrage nach effizienten, hochwertigen und nachhaltigen Etikettierungslösungen weiter zunimmt. Sie spiegelt auch den anhaltenden Konsolidierungstrend der Branche wider, der darauf abzielt, Leistungsportfolios zu erweitern und Skalenwirtschaften zu erzielen.
- Im September 2024 erhielt UPM Raflatac die APR-Zertifizierung für seine HDPE-kompatiblen Drucketiketten und bestätigte ihre Kompatibilität mit Kunststoffrecyclingströmen. Diese Zertifizierung ist ein wichtiger Meilenstein bei der Förderung von zirkulären Wirtschaftspraktiken, um sicherzustellen, dass markierte HDPE-Container ohne Verschmutzung effektiv recycelt werden können. Die Errungenschaft unterstreicht das Engagement von UPM für die Entwicklung nachhaltiger Etikettierungstechnologien, die sowohl regulatorische als auch ökologische Erwartungen erfüllen. Durch die Ausrichtung auf globale Nachhaltigkeitsstandards treibt das Unternehmen eine stärkere Übernahme recycelbarer Verpackungsmaterialien an, die zu langfristigen Umweltzielen und Marktdifferenzierungen in der Drucketikettenindustrie beiträgt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











