


Marktsegmentierung des globalen Marktes für die Behandlung der progressiven familiären intrahepatischen Cholestase Typ 2 nach Wirkstoff (Ursodeoxycholsäure, Cholestyramin, Rifampicin, Wirkstoffe in der späten Entwicklungsphase und andere), Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken) – Branchentrends und Prognose bis 2033
Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Marktgröße und Wachstum Rate
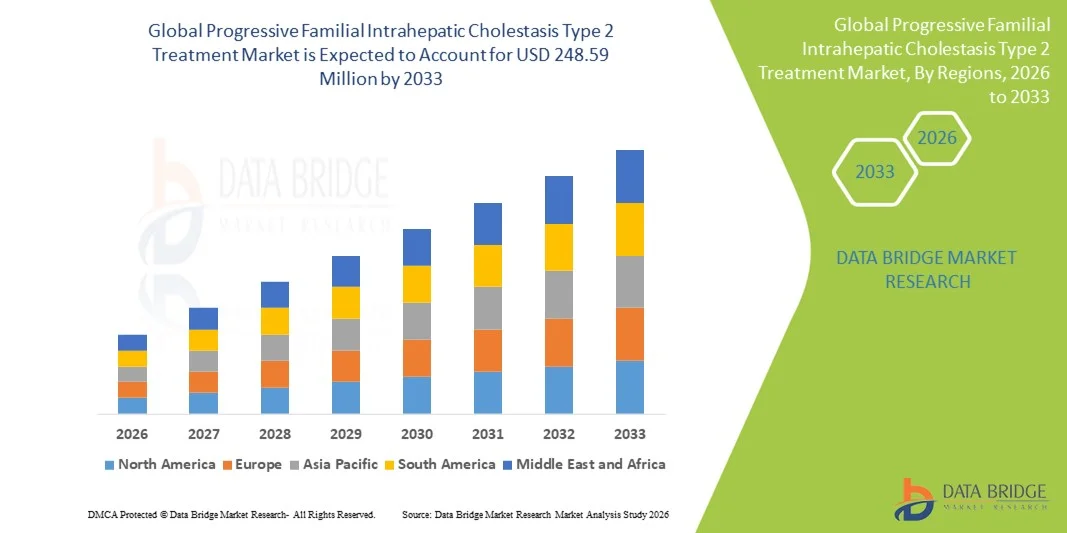
- Wie pro Data Bridge Market Research Analysis wurde die weltweite progressive familiale intrahepatische cholestasis Typ 2 Behandlungsmarktgröße geschätzt154,80 Mio. USD im Jahr 2025und wird voraussichtlich erreichen248,59 Mio. USD bis 2033, beiCAGR von 6,10%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigendes Bewusstsein und eine verbesserte genetische Diagnose von PFIC‐2 gefördert, was eine frühzeitige Identifizierung und Behandlung von betroffenen Patienten ermöglicht
- Darüber hinaus werden zunehmende Investitionen in die Entwicklung von Waisendrogen, regulatorische Anreize und die Entstehung gezielter Therapien wie IBAT-Inhibitoren und FXR-Agonisten zur Adoption führen, während die spezialisierte pädiatrische Hepatologieversorgung den Patientenzugang erweitert. Diese konvergierenden Faktoren beschleunigen die Aufnahme von PFIC‐2-Therapien, was das Wachstum der Branche deutlich steigert.
Marktgröße und Prognose:
- Globaler Marktwert (2025):154,80 Mio. USD
- Voraussichtlicher Marktwert (2033):248,59 Mio. USD
- Wettervorhersage CAGR (2026–2033):6.10%
Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Marktanalyse
- PFIC‐2 Behandlungen, einschließlich pharmakologische Therapien, unterstützende Betreuung undLebertransplantation, sind zunehmend lebenswichtige Bestandteile der Seltenheitshepatologie aufgrund ihrer Rolle bei der Verwaltung einer lebensbedrohlichen genetischen Leberstörung, die den Gallensäuretransport beeinträchtigt, was zu fortschreitenden Leberschäden führt
- Die eskalierende Nachfrage nach PFIC‐2 Therapien wird in erster Linie durch verbessertegenetische Abschirmungund Diagnostik, wachsendes Bewusstsein bei Klinikern und Patienten und zunehmende Investitionen in die Entwicklung von Waisendrogen für seltene cholestatische Lebererkrankungen
- Nordamerika dominierte den PFIC‐2 Behandlungsmarkt mit dem größten Umsatzanteil von 41,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe seltene Behandlung Ausgaben, und eine starke Präsenz von wichtigen pharmazeutischen und Biotech-Spielern, mit den USA erleben erhebliche Aufnahme von neuartigen Therapien und Lebertransplantation, unterstützt durch spezialisierte pädiatrische Hepatologiezentren und robuste FuE-Aktivitäten
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im PFIC‐2-Behandlungsmarkt während der Prognosezeit sein, da der Gesundheitszugang, eine verbesserte diagnostische Durchdringung und steigende Investitionen in das seltene Krankheitsmanagement in aufstrebenden Märkten erhöht werden
- Das Segment Ursodeoxycholsäure (UDCA) dominierte den PFIC‐2 Behandlungsmarkt mit einem Marktanteil von 47,8% im Jahr 2025, der durch seinen etablierten klinischen Einsatz, sein Sicherheitsprofil und eine weit verbreitete Adoption getrieben wurde.
Bericht Umfang und Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Marktsegment
|
Attribute |
Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlungsmarkt Trends
Fortschritte in gezielten Therapien und Waisendrogen
- Ein signifikanter und beschleunigender Trend im globalen PFIC‐2-Behandlungsmarkt ist die Entwicklung gezielter Therapien, wie IBAT-Inhibitoren und FXR-Agonisten, die darauf abzielen, die zugrunde liegenden genetischen Ursachen von PFIC‐2 anzugehen
- Zum Beispiel, maralixibat (Livmarli) integriert in Behandlungsprotokolle, um Gallensäure Akkumulation zu reduzieren, Patientenergebnisse zu verbessern und die Notwendigkeit der Lebertransplantation zu reduzieren
- Diese gezielten Therapien ermöglichen Symptommanagement und verbesserte Leberfunktion, während Nebenwirkungen im Vergleich zu herkömmlichen Behandlungen wie Harsodeoxycholsäure (UDCA) reduziert werden
- Die Einführung neuartiger Therapien verbessert auch die frühzeitige Intervention, so dass pädiatrische Hepatologen den Krankheitsverlauf effektiver verwalten und Langzeitkomplikationen reduzieren können
- Dieser Trend zu Präzisionsmedizin und patientenspezifischen Therapien ist die Neuformulierung von klinischen und Patientenerwartungen, die Nachfrage nach innovativen PFIC‐2 Lösungen
- Die Annahme dieser Waisendrogen wächst in den entwickelten und aufstrebenden Märkten rapide, da regulatorische Anreize, klinische Studienergebnisse und Patientenvertretungsprogramme die Barrierefreiheit der Behandlung erhöhen
- Die zunehmende Zusammenarbeit zwischen Biotech-Unternehmen und akademischen Forschungszentren beschleunigt die Entdeckung von PFIC‐2 Therapien der nächsten Generation
- Digitale Gesundheits-Tools und Telemedizin-Plattformen ermöglichen die Fernüberwachung von Patienten, die Verbesserung der Einhaltung der Behandlung und Echtzeit-Management von Krankheitskomplikationen
Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlungsmarktdynamik
Fahrer
Sensibilisierung und verbesserte Genetische Diagnostik
- Das zunehmende Bewusstsein für PFIC‐2 bei Gesundheitsberufen und Familien, kombiniert mit Fortschritten inGentests, ist ein bedeutender Treiber für das Marktwachstum
- So ermöglicht die Integration von Sequenzierpaneelen der nächsten Generation eine frühere und genauere Diagnose, die einen zeitnahen Eingriff mit geeigneten Therapien ermöglicht
- Da die Kliniker mehr PFIC‐2 Fälle identifizieren, steigt die Nachfrage nach pharmakologischen und transplantatbasierten Behandlungen und erweitert die Marktgröße
- Darüber hinaus schafft die wachsende Investition in die Entwicklung von Waisendrogen durch Pharmaunternehmen mehr Behandlungsoptionen für bisher unerreichte Bedürfnisse
- Verbesserte Gesundheitsinfrastruktur und spezialisierte pädiatrische Hepatologiezentren machen diese Therapien leichter zugänglich und fördern die Adoption in Regionen
- Die Kombination aus Frühdiagnose, Behandlungsverfügbarkeit und erhöhtem klinikischen Bewusstsein treibt die Aufnahme von PFIC‐2 Therapien weltweit voran
- Die zunehmende Regierungs- und NGO-Initiativen zur Unterstützung des Bewusstseins für seltene Krankheiten ermutigen Familien, rechtzeitig medizinische Interventionen zu suchen
- Erweiterung der Patientenvertretung Programme ist die Stärkung von Pflegekräften und die Verbesserung der Patienteneinschreibung in klinischen Studien, Unterstützung des Marktwachstums
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkter Patientenpool
- Die hohen Kosten für PFIC‐2 Therapien, insbesondere Waisenarzneimittel und Lebertransplantation, stellen eine große Herausforderung für die breite Akzeptanz in beiden entwickelten und Entwicklungsländern dar.
- So kann beispielsweise der Preis von Maralixibat und spezialisierten Transplantationsverfahren für Gesundheitssysteme oder Patienten ohne Versicherungsdeckung untersagt werden.
- Eine begrenzte Prävalenz von PFIC‐2 führt zu einer kleinen Patientenpopulation, wodurch klinische Studienrekrutierung und kommerzielle Skalierung für Pharmaunternehmen erschwert werden
- Regulatorische Hürden, darunter strenge Anforderungen an die Zulassung von Waisenarzneimitteln und länderspezifische Preisregelungen, weitere langsame Markterweiterung
- Obwohl einige Unterstützungsprogramme zur Verbesserung der Erschwinglichkeit existieren, bleiben die Gesamtkosten ein Hindernis für die Annahme, insbesondere in Schwellenländern
- Überwindung dieser Herausforderungen durch Patientenhilfeprogramme, erweiterte Versicherungsdeckung und kosteneffektive Therapien sind entscheidend für nachhaltiges Marktwachstum
- Mangel an standardisierten Behandlungsrichtlinien und begrenzten langfristigen klinischen Daten behindern die Akzeptanz und das Vertrauen der Prescriber
- Die Variabilität der Gesundheitsinfrastruktur in den Regionen kann den Zugang der Patienten zu spezialisierten Behandlungszentren und Transplantationseinrichtungen einschränken, die Marktdurchdringung verlangsamen
Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Markt Scope
Der Markt wird auf der Grundlage von Drogentyp und Verteilungskanal segmentiert.
- Von Drogen
Auf der Grundlage des Medikamententyps wird der PFIC‐2-Behandlungsmarkt in Ursodeoxycholsäure (UDCA), Chocolestyramin, Rifampicin, late-stage Pipeline-Medikamente und andere segmentiert. Das Segment Ursodeoxycholsäure (UDCA) dominierte den Markt mit dem größten Umsatzanteil von 47,8% im Jahr 2025, angetrieben durch seinen etablierten klinischen Einsatz, gut dokumentiertes Sicherheitsprofil und weit verbreitete Adoption bei PFIC‐2 Patienten. UDCA wird oft als Erstlinientherapie vorgeschrieben, um Gallensäurespiegel zu reduzieren, Pruritus zu mildern und die Leberfunktion zu verbessern. Das Segment profitiert von starkem Prescriber-Vertrauen, einfacher Verwaltung und Kompatibilität mit adjunct Therapien, so dass es die bevorzugte Wahl in beiden entwickelten und aufstrebenden Märkten. Darüber hinaus verringert die Rolle der UDCA bei der Verzögerung des Krankheitsverlaufs den unmittelbaren Bedarf an Transplantation und verfestigt die Marktherrschaft. Hohes Bewusstsein bei Hepatologen und langfristigen klinischen Daten, die ihre Wirksamkeit unterstützen, tragen zur anhaltenden Nachfrage bei. Patiententreuungsprogramme und die Einbeziehung in nationale Richtlinien für seltene Krankheiten verstärken auch die Marktdurchdringung für UDCA.
Das Segment der Spätpipeline-Medikamente wird voraussichtlich die schnellste Wachstumsrate von 38,5% von 2026 bis 2033 beobachten, die durch die Entwicklung neuartiger gezielter Therapien wie IBAT-Inhibitoren und FXR-Agonisten hervorgerufen wird. Diese Medikamente sollen die zugrunde liegenden genetischen Defekte von PFIC‐2 ansprechen, was eine verbesserte Symptom-Management, eine Verringerung der Gallensäureanreicherung und möglicherweise eine Verzögerung oder Vermeidung der Lebertransplantation bietet. Klinische Studienerfolge und regulatorische Anreize für Waisenkinder ziehen erhebliche Investitionen an, was den Markteintritt der Pipeline beschleunigt. Die zunehmende Betonung auf Präzisionsmedizin und personalisierte Behandlungsstrategien stellt eine starke Nachfrage nach diesen fortschrittlichen Therapien dar. Die Adoption wird weiter von Patientenvertretungsprogrammen unterstützt und den Zugang durch spezialisierte pädiatrische Hepatologiezentren erhöht. Das Segment profitiert auch von einem verstärkten Bewusstsein der Kliniker über neuartige Behandlungsoptionen und ihre langfristigen Vorteile gegenüber konventionellen Therapien.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der PFIC‐2 Behandlungsmarkt in Krankenhaus-Apotheken, Einzelhandels-Apotheken und Online-Apotheken segmentiert. Das Segment der Krankenhaus-Apotheken dominierte den Markt mit dem größten Umsatzanteil von 55% im Jahr 2025, die durch die Anforderung für spezialisierte Behandlung, Patientenüberwachung und Behandlung unter klinischer Aufsicht. Krankenhauspharmazeutika sind für die Abgabe von Waisendrogen und die Unterstützung von Lebertransplantationsprotokollen, insbesondere in pädiatrischen Hepatologiezentren, kritisch. Sie bieten direkten Zugang zu Fachkräften im Gesundheitswesen für die Beratung bei Dosierung, Nebeneffektmanagement und Therapieanpassungen. Die Dominanz wird auch durch Versicherungs-Rückerstattungs-Frameworks und staatlich unterstützte Seltenheitsprogramme unterstützt, die den Zugang zu Krankenhaus-verzichtten Therapien erleichtern. Krankenhaus-Apotheken spielen eine Schlüsselrolle bei der Sicherstellung der Therapietreue und Bereitstellung integrierter Betreuung für komplexe PFIC‐2 Patienten. Darüber hinaus verbessern ihre etablierten Netzwerke und Partnerschaften mit Pharmaunternehmen die Zuverlässigkeit der Medikamentenversorgung und Zugänglichkeit.
Das Online-Apotheken-Segment wird erwartet, dass die schnellste Wachstumsrate von 27,8% von 2026 bis 2033, durch die Erhöhung der digitalen Gesundheit Adoption, Telemedizin Konsultationen und steigende Patientenpräferenz für die Heimlieferung von Medikamenten. Online-Kanäle bieten Bequemlichkeit für Pflegepersonen, die pädiatrische PFIC‐2 Patienten verwalten, vor allem in Regionen mit eingeschränktem spezialisierten Krankenhauszugang. Die Integration mit digitalen Rezepten und Patientenunterstützungsprogrammen gewährleistet eine sichere und zeitnahe Lieferung sowohl konventioneller als auch neuer Therapien. Das Wachstum der E-Apotheke-Plattformen wird durch Sensibilisierungskampagnen, einen einfachen Preisvergleich und die Verfügbarkeit von seltenen Medikamenten durch verifizierte Online-Portale weiter unterstützt. Die zunehmende Smartphonedurchdringung und die Akzeptanz der Healthcare-App sind ebenfalls komfortorientierte Aufnahme. Darüber hinaus werden Online-Apotheken für die Aufrechterhaltung der Kontinuität der Pflege während der Reisebeschränkungen oder für Patienten in abgelegenen Bereichen kritisch.
Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlungsmarkt Regionale Analyse
- Nordamerika dominierte den PFIC‐2-Behandlungsmarkt mit dem größten Umsatzanteil von 41,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe seltene Behandlung Ausgaben, und eine starke Präsenz von wichtigen Pharma- und Biotech-Spielern
- Patienten und Pflegepersonen in der Region schätzen die Verfügbarkeit von spezialisierten Therapien, umfassenden Krankheitsmanagementprogrammen und den Zugang zu neuartigen Behandlungen wie IBAT-Inhibitoren und FXR-Agonisten hoch.
- Diese weit verbreitete Adoption wird durch Regierungs- und Versicherungsschutz für seltene Therapien, hohes Bewusstsein bei Klinikern und Patienten sowie aktive Teilnahme an klinischen Studien unterstützt und Nordamerika als führender Markt für PFIC‐2 Behandlung gegründet.
US Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Markt Insight
Der US PFIC‐2 Behandlungsmarkt erfasste 2025 den größten Umsatzanteil von 45 % in Nordamerika, der durch eine fortschrittliche Gesundheitsinfrastruktur und die weit verbreitete Verfügbarkeit von Waisenarzneimitteln gefördert wurde. Patienten und Pflegepersonen priorisieren zunehmend den Zugang zu spezialisierten Therapien, einschließlich Ursodeoxycholsäure (UDCA) und neuartigen Pipeline-Medikamenten, um den Krankheitsverlauf zu verwalten und die Lebensqualität zu verbessern. Die wachsende Präsenz von pädiatrischen Hepatologiezentren, klinische Studienbeteiligung und Telemedizin-Dienste fördert die Marktannahme. Darüber hinaus tragen die unterstützende Versicherungsdeckung und staatliche Initiativen für seltene Krankheiten maßgeblich zur Expansion des Marktes bei.
EuropaProgressive Familial Intrahepatic Cholestasis Typ 2Behandlung Markt Insight
Der europäische PFIC‐2-Behandlungsmarkt wird im gesamten Prognosezeitraum auf einem erheblichen CAGR expandiert, der vor allem durch etablierte Gesundheitssysteme und regulatorische Unterstützung für seltene Krankheiten verursacht wird. Die zunehmende Sensibilisierung zwischen Klinikern und Pflegekräften, verbunden mit Investitionen in spezialisierte pädiatrische Hepatologiezentren, fördert die Einführung von konventionellen und neuartigen Therapien. Die europäischen Patienten sind auf die Verfügbarkeit umfassender Behandlungsprogramme und den Zugang zu klinischen Studien angewiesen. Der Markt erlebt in den großen Ländern ein beträchtliches Wachstum, wobei PFIC‐2 Behandlungen in nationale seltene Fälle und Krankenhausprotokolle integriert werden.
U.K.Progressive Familial Intrahepatic Cholestasis Typ 2Behandlung Markt Insight
Der US PFIC‐2 Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für seltene Lebererkrankungen und die zunehmende Verfügbarkeit von Waisendrogen verursacht wird. Bedenken hinsichtlich der Frühdiagnose und des Krankheitsverlaufs sind die ermutigenden Pflegekräfte und Kliniker, rechtzeitige Behandlungsoptionen zu übernehmen. Die robuste Gesundheitsinfrastruktur der U.K. wird neben der aktiven Teilnahme an internationalen klinischen Studien weiterhin das Marktwachstum fördern. Darüber hinaus helfen Patientenunterstützungsprogramme und staatliche Anreize, den Zugang zu fortgeschrittenen PFIC‐2 Therapien zu verbessern.
DeutschlandProgressive Familial Intrahepatic Cholestasis Typ 2Behandlung Markt Insight
Der deutsche PFIC‐2-Behandlungsmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch das zunehmende Bewusstsein für seltene Lebererkrankungen und fortgeschrittene Kinderpflegeinfrastrukturen gefördert wird. Der starke Fokus Deutschlands auf medizinische Innovation, klinische Forschung und das Management von seltenen Krankheiten fördert die Einführung neuer Therapien, darunter IBAT-Inhibitoren und FXR-Agonisten. Die Integration von PFIC‐2-Behandlungsprotokollen innerhalb spezialisierter Krankenhausnetze wird immer häufiger, mit einer starken Vorliebe für evidenzbasierte Pflege und multidisziplinäres Management. Die Verfügbarkeit von Patientenunterstützungsprogrammen und Rückerstattungsrichtlinien verbessert das Marktwachstum weiter.
Asien-PazifikProgressive Familial Intrahepatic Cholestasis Typ 2Behandlung Markt Insight
Der asiatisch-pazifische PFIC‐2-Behandlungsmarkt ist bereit, während der Prognosezeit von 2026 bis 2033 bei der schnellsten CAGR von ~23% zu wachsen, die durch die Erhöhung des Gesundheitszugangs, das zunehmende Bewusstsein für seltene Lebererkrankungen und die Verbesserung der diagnostischen Fähigkeiten in Ländern wie China, Japan und Indien angetrieben wird. Die zunehmende Übernahme von pädiatrischen Hepatologie- und Waisenmedizin unterstützt die Markterweiterung. Darüber hinaus ermöglichen staatliche Initiativen, die die Behandlung von seltenen Krankheiten, Telemedizin-Dienste und den verstärkten Zugang zu Spezialkliniken fördern, die Übernahme in Schwellenländern.
Japan Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Markt Insight
Der japanische PFIC‐2 Behandlungsmarkt gewinnt aufgrund des fortschrittlichen Gesundheitssystems des Landes, des hohen Bewusstseins für seltene Krankheiten und des Schwerpunkts der pädiatrischen Leberversorgung an Dynamik. Die Adoption wird durch die zunehmende Verfügbarkeit von Waisendrogen, spezialisierten Hepatologiezentren und klinische Studienbeteiligung angetrieben. Die Integration neuartiger Therapien in Standard-Behandlungsprotokolle, zusammen mit starken Patientenunterstützungsprogrammen, fördert das Wachstum. Darüber hinaus wird erwartet, dass die alternde Bevölkerung und der Fokus auf die Lebensqualität bei pädiatrischen Patienten die Therapieaufnahme in Wohn- und Krankenhauseinstellungen weiter erhöhen.
Indien Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlung Markt Insight
Der indische PFIC‐2 Behandlungsmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Bereich, der auf die zunehmende Sensibilisierung von Gesundheitsdienstleistern und Pflegepersonen, die Erhöhung der pädiatrischen Gesundheitsinfrastruktur und einen verbesserten Zugang zu Waisendrogen zurückzuführen ist. Indien steht als ein wichtiger Schwellenmarkt für seltene Therapien, wobei PFIC‐2 Behandlungen in großen Krankenhäusern und Spezialzentren zunehmend verfügbar werden. Regierungsinitiativen zur Seltenheitsdisease, die zunehmende Einführung von Telemedizin und unterstützende Patientenhilfeprogramme sind wichtige Faktoren, die das Marktwachstum fördern.
Top Unternehmen in Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlungsmarkt
Die Progressive Familial Intrahepatic Cholestasis Type 2 Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Mirum Pharmaceuticals, Inc(US)
- Ipsen Pharma(Frankreich)
- Vivet Therapeutics(Frankreich)
- Takeda Pharmaceutical Company Limited(Japan)
- Travere Therapeutics, Inc(US)
- Calliditas Therapeutics AB (Schweden)
- Jadeite Medicines Inc. (Japan)
- Albireo Pharma, Inc. (USA)
- Genkyotex SA (Schweiz)
- Eiger BioPharmaceuticals, Inc. (USA)
- Ligand Pharmaceuticals, Inc. (USA)
- GSK plc (USA)
- Gilead Sciences, Inc. (USA)
- Novartis AG (Schweiz)
- Vertex Pharmaceuticals, Inc. (USA)
- Zydus Lifesciences (Indien)
- Ohara Pharmaceutical Co., Ltd. (Japan)
- Hepagene Therapeutics, Inc. (USA)
- Ascletis Pharma, Inc. (China)
- COUR Pharmaceuticals (US)
Was sind die jüngsten Entwicklungen in Global Progressive Familial Intrahepatic Cholestasis Typ 2 Behandlungsmarkt
- Im März 2025 wurde LIVMARLI (maralixibat) in Japan für die Behandlung von cholestatischem Pruritus sowohl mit Alagille-Syndrom als auch mit PFIC zugelassen. Dies markiert die erste zugelassene Behandlung für PFIC in Japan, die den geografischen Zugang deutlich erweitert und eine dringend benötigte Therapie für japanische Kinderpatienten bietet
- Im März 2024 erweiterte die FDA das Livmarli-Label um PFIC-Patienten 12 Monate und älter mit einer höher konzentrierten Formulierung. Diese Etikettenerweiterung erweitert den Zugang zu jüngeren Patienten und bietet eine flexiblere Dosiermöglichkeit, wodurch die Rolle von Livmarli im langfristigen Management von PFIC‐2 gestärkt wird.
- Im April 2023 bestätigte CANbridge Pharmaceuticals (Greater China) seine exklusive Lizenz mit Mirum für Livmarli in PFIC, ALGS und Biliary Atresia und berichtete, dass sie eine neue Drogen-Anwendung (NDA) in China für PFIC eingereicht hatte. wohnzimmer.de Dies ist ein entscheidender Schritt, um Livmarli in China zur Verfügung zu stellen, potenziell den Zugang zur Behandlung für eine große, unterhaltsame Patientenpopulation in China zu eröffnen
- Im September 2021 genehmigte die US Food and Drug Administration (FDA) Livmarli (maralixibat) für die Behandlung von cholestatischem Pruritus bei PFIC-Patienten im Alter von 12 Monaten und älter. Dies war eine Landmarkenzulassung, da Livmarli ein ilealer Gallensäuretransporter (IBAT) Inhibitor ist, der Gallensäureaufbau reduziert, eine nicht-transplantative medizinische Therapie für PFIC‐2 bietet und die Patientenqualität des Lebens verbessert
- Im Juli 2021 genehmigte die FDA Bylvay (odevixibat) für pruritus in PFIC (Typen 1 & 2) Patienten im Alter von 3 Monaten und älter. Diese Genehmigung basierte auf einer randomisierten, doppelblindigen, Placebo-kontrollierten Studie in pädiatrischen PFIC-Themen, die eine signifikante Verringerung des Kratzverhaltens und des Bilirubins zeigte und so die erste nicht-chirurgische, gezielte Therapie für PFIC-bezogene Jucking brachte
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











