



Marktsegmentierung für globale Wiedereinschaltregler in Umspannwerken nach Modul (IED, RTU, BCU und SCADA), Kommunikation (drahtgebunden und drahtlos), Typen (Übertragung und Verteilung), Endnutzer (Energieversorger und Industrie), Phase (Nachrüstung und Neubau) – Branchentrends und Prognose bis 2032
Was ist der Recloser Controller Substation Automation Größe und Wachstumsrate
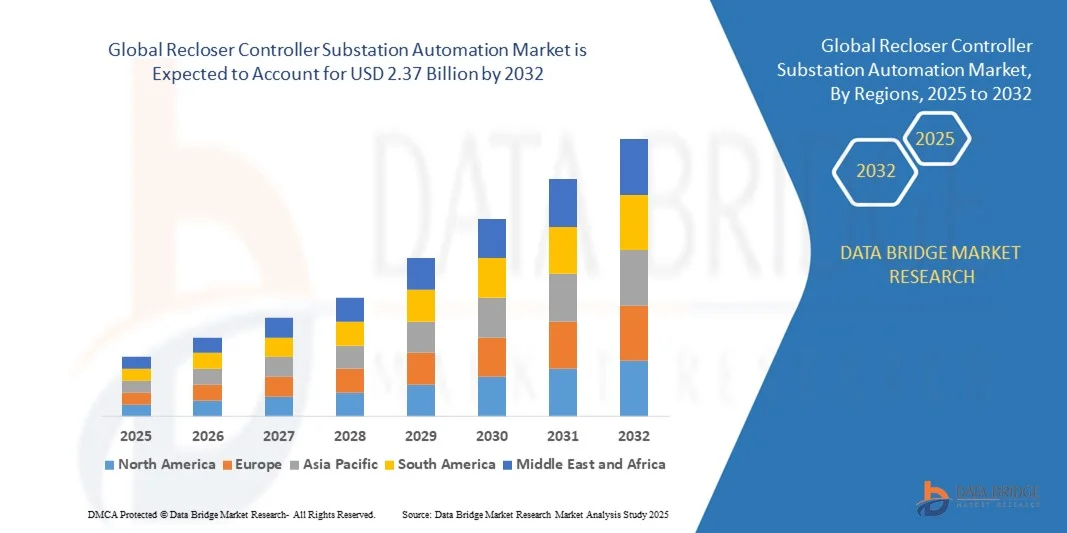
- Wie pro Data Bridge Market Research Analysis Die weltweite Umspann-Controller-Umspannwerksautomatisierung wurde mit1,20 Mrd. USD im Jahr 2024und wird voraussichtlich erreichen2,37 Milliarden USD bis 2032, beiCAGR von 8,90 %während des Prognosezeitraums
- Das Marktwachstum wird durch die steigende Nachfrage nach zuverlässigenStromverteilungSysteme, zunehmender Fokus auf Netzmodernisierung und die zunehmende Integration von Smart Grid-Technologien
- Die Erweiterung der erneuerbaren Energien und die Notwendigkeit effizienter Fehlererkennungs- und Isolationssysteme unterstützen die Marktentwicklung weiter
Marktgröße und Prognose
- Globaler Marktwert (2024):1,20 Mrd. USD
- Voraussichtlicher Marktwert (2032):2,37 Mrd. USD
- Wettervorhersage CAGR (2024–2032):8.90%
Was sind die großen Takeaways der Recloser Controller Substation Automation
- Der Wiederverschließer-Controller-Unterstationsautomation-Markt zeigt aufgrund des zunehmenden Einsatzes intelligenter elektronischer Geräte (IEDs) und digitaler Unterstationen in den Industrie- und Versorgungsbereichen ein erhebliches Wachstum.
- Die zunehmende Betonung auf die Minimierung von Stromausfällen und die Verbesserung der Betriebseffizienz beschleunigt die Einführung von automatisierten Wiederverschließreglern, die eine schnelle Fehlerantwort und Netzwiederherstellung ermöglichen
- Nordamerika dominierte mit dem größten Umsatzanteil von 38,42% im Jahr 2024 den Markt für die Wiederverwertung von U-Bahn-Stationen, getrieben von laufenden Netzmodernisierungsinitiativen, der schnellen Übernahme von digitalen Umspannwerken und der Erhöhung der Investitionen in die intelligente Netzinfrastruktur
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenWiederverschließer-Controller-UnterstationsautomatisierungMarkt, getrieben von der großen Infrastrukturentwicklung, der zunehmenden Integration erneuerbarer Energien und der Modernisierung von Übertragungs- und Vertriebsnetzen in Schwellenländern wie China und Indien
- Das SCADA-Segment hatte 2024 den größten Marktanteil, der von der wachsenden Nachfrage nach zentralisierten Überwachungs- und Kontrollsystemen in Umspannwerken angetrieben wurde. SCADA-Systeme bieten eine verbesserte Sichtbarkeit, Echtzeit-Fehlermanagement und Remote-Betriebsfunktionen, wodurch die Netzstabilität und Betriebseffizienz verbessert werden können
Report Scope und Recloser Controller Substation Automation Market Segment
|
Attribute |
Recloser Controller Substation Automation Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend der Recloser Controller Substation Automation
Integration von künstlicher Intelligenz (KI) und maschinelles Lernen (ML) für prädiktives Grid Management
- Die Integration von KI- und ML-Technologien transformiert die Wiederverschließer-Controller-Umspannwerksautomatisierungslandschaft durch vorausschauende Wartung, Echtzeit-Fehlererkennung und intelligente Entscheidungsfindung. Diese Technologien helfen Versorgungsunternehmen, Fehler zu erkennen, die Netzsicherheit zu optimieren und Ausfallzeiten zu minimieren und eine konsequente Stromversorgung über kritische Infrastrukturen zu gewährleisten. Darüber hinaus verbessern KI-basierte Steuerungen die Netzsichtbarkeit durch die Verarbeitung massiver Datenströme von Sensoren und IoT-Geräten, was eine schnellere Reaktion auf Netzstörungen erleichtert.
- Die zunehmende Komplexität moderner Stromnetze und die Verschiebung in Richtung digitaler Umspannwerke beschleunigen die Annahme von intelligenten Wiederverschließreglern mit eingebetteter Analytik. Nutzungen nutzen ML-Algorithmen, um das Netzverhalten zu analysieren, mögliche Störungen vorherzusagen und Korrekturmaßnahmen automatisch umzusetzen, Betriebsrisiken und Wartungskosten zu reduzieren. Darüber hinaus ermöglicht die datengesteuerte Entscheidungsfindung den Betreibern, System-Upgrades und Wartungspläne effizienter zu priorisieren.
- Die steigende Nachfrage nach selbstheilenden Netzsystemen verstärkt das Interesse an der KI-basierten Automatisierung, die eine schnellere Fehlerisolation und Systemwiederherstellung ermöglicht. Dies trägt zu einer verbesserten Netzeffizienz, einer verbesserten Servicekontinuität und einer besseren Widerstandsfähigkeit gegen externe Störungen wie Stürme oder Gerätefehler bei. KI-verstärkte Wiederverschließer können die Stromverteilung in Echtzeit dynamisch rekonfigurieren und auch unter schwankenden Lastbedingungen eine gleichbleibende Energieversorgung gewährleisten
- So haben im Jahr 2023 mehrere nordamerikanische Energieversorger mit KI-getriebenen Reverloser-Controllern, die mit SCADA- und IoT-Plattformen integriert sind, eine Reduzierung der Ausfalldauer um 25 % und eine verbesserte Netzstabilität bei hohen Abrufzeiten durchgeführt. Diese Implementierungen zeigten, wie die Automatisierung die Leistung der Energieversorgung deutlich steigern kann und die Abhängigkeit von manuellen Fehlereingriffen verringert. Der erfolgreiche Einsatz solcher Systeme ermutigt globale Versorgungsunternehmen, die KI-Adoption in Unterstationen zu beschleunigen
- Während AI und ML die Unterstationsautomatisierung revolutionieren, setzt ihr Erfolg auf robuste Dateninfrastruktur, Cybersicherheitsrahmen und qualifizierte Arbeitskräfteverfügbarkeit. Hersteller und Versorgungsunternehmen müssen zusammenarbeiten, um interoperable, sichere und skalierbare Automatisierungslösungen zu entwickeln, die den wachsenden Anforderungen des Energiesektors entsprechen. Darüber hinaus sind Investitionen in die Ausbildung von Arbeitskräften und politische Rahmenbedingungen unerlässlich, um das Potenzial intelligenter Netzautomatisierungstechnologien voll auszuschöpfen
Recloser Controller Substation Automation Market Dynamics
Fahrer
steigende Nachfrage nach zuverlässiger Stromversorgung und Netzmodernisierung
- Der globale Schub zur Smart Grid-Modernisierung treibt die Nachfrage nach fortschrittlichen Resolver-Controller-Systemen, die in der Lage sind, automatisiertes Fehlermanagement und schnelle Stromwiederherstellung bereitzustellen. Utilities investieren stark in digitale Unterstationen, um die Betriebssicherheit zu erhöhen und Stromunterbrechungen zu minimieren. Die Modernisierungsinitiativen konzentrieren sich auch auf die Einbindung erneuerbarer Energiequellen in das Netz, die adaptive und intelligente Umbaulösungen erfordern
- Die zunehmende Stromnachfrage aus Industrie-, Gewerbe- und Wohnbereichen führt zu Druckereien, um intelligente Wiederverschließerregler zu übernehmen, die die Netzstabilität und das effiziente Lastmanagement gewährleisten. Diese Systeme ermöglichen Echtzeitüberwachung und schnelle Fehlerisolierung, reduzieren Ausfallzeiten und verbessern die Servicequalität. Die Nachfrage nach unterbrechungsfreien Stromversorgungen erhöht die Investitionen in Automatisierung und fehlertolerante Infrastruktur weiter
- Regierungsinitiativen zur Förderung nachhaltiger Energieinfrastruktur und Widerstandsfähigkeit beschleunigen das Marktwachstum weiter. Nationale Netzmodernisierungsprogramme in Regionen wie Nordamerika, Europa und Asien-Pazifik fördern die Nutzung von Wiederverschließerautomatisierungstechnologien im Maßstab. Darüber hinaus unterstützen politikgetriebene Finanzierungen und intelligente Stadtprogramme die Nutzung digitaler Steuerungssysteme, die Zuverlässigkeit und Energieeffizienz verbessern
- So hat das US Department of Energy im Jahr 2023 Initiativen zur Verbesserung der alternden Netzinfrastruktur mit fortschrittlichen Resolver- und Feederautomatisierungssystemen gestartet, um die Stromsicherheit und die Netzflexibilität zu verbessern. Diese Programme zielen darauf ab, die Widerstandsfähigkeit des nationalen Netzes zu stärken und erneuerbare Quellen wie Solar- und Windenergie zu integrieren. Ähnliche Initiativen werden in Schwellenländern repliziert, die sich auf die digitale Transformation im Energiesektor konzentrieren
- Während die wachsende Nachfrage nach widerstandsfähigen und effizienten Stromsystemen die Markterweiterung ankurbelt, hängt die nachhaltige Annahme von Kostenoptimierung, Interoperabilität und Integration mit erneuerbaren Energiemanagement-Plattformen ab. Der Übergang zu intelligenten Umspannwerken erfordert die Ausrichtung digitaler Standards und kontinuierliche Innovation in Datenkommunikationstechnologien. Die Sicherstellung der Systemkompatibilität und der Betriebssicherheit wird weiterhin zentral für große Modernisierungsarbeiten sein.
Zurückhaltung/Challenge
Hohe Implementierungskosten und Cybersicherheit Schwachstellen in automatisierten Systemen
- Die für die Bereitstellung von Rever-Controllern und Automatisierungsinfrastruktur erforderliche anfängliche Kapitalanlage stellt eine Herausforderung für kleine und regionale Energieversorger dar. Die Kosten für intelligente Sensoren, Kommunikationsmodule und Steuerungseinheiten erhöhen die gesamten Bereitstellungskosten und begrenzen die Übernahme in kostensensitiven Märkten. Darüber hinaus erhöht die Notwendigkeit einer spezialisierten Installations-Know-how und Instandhaltungsausbildung die allgemeine finanzielle Belastung
- Cybersicherheitsbedenken im Zusammenhang mit vernetzten und automatisierten Unterstationen sind ebenfalls eine große Herausforderung. Da Versorgungsunternehmen digitale Systeme mit IoT-Konnektivität übernehmen, steigt das Risiko von unbefugtem Zugriff, Datenverletzungen und operativen Störungen, was eine kontinuierliche Überwachung der Sicherheit und Systemaktualisierung erfordert. Ein einziger Cyber-Vorfall kann zu erheblichen finanziellen Verlusten und Netzinstabilität führen, wodurch Cybersicherheit Investitionen eine kritische Priorität
- Die Integration neuer Reverloser-Automatisierungssysteme mit bestehenden Legacy-Raster-Setups beinhaltet oft technische und Kompatibilitätsprobleme, was zu erweiterten Installationszeiten und höheren betrieblichen Risiken in Übergangsphasen führt. Die Nachrüstung älterer Systeme erfordert spezialisierte technische Unterstützung und präzise Kalibrierung, um Systemkonflikte oder Ausfallzeiten zu verhindern. Dies begrenzt große Upgrades in Regionen mit veralteter elektrischer Infrastruktur
- So berichteten im Jahr 2023 mehrere Unternehmen in Europa aufgrund der hohen Systemintegrationskosten und der von Regulierungsbehörden auferlegten Anforderungen an die Einhaltung der Cybersicherheitsanforderungen Verzögerungen bei Unterstationenautomatisierungsprojekten. Die Notwendigkeit, eine end-to-end-Verschlüsselung und Datenintegrität zu gewährleisten, erhöht die Kosten und Komplexität dieser Bereitstellungen. Solche Herausforderungen heben die Notwendigkeit von standardisierten Protokollen und der Zusammenarbeit zwischen den Partnern hervor, um die Integration zu optimieren
- Die Automatisierung bietet langfristige Effizienz- und Zuverlässigkeitsvorteile, die Bewältigung von Kostenbarrieren, die Standardisierung von Protokollen und die Stärkung von Cybersicherheitsrahmen bleiben kritisch, um eine sichere und kostengünstige Markterweiterung zu gewährleisten. Regierungen und private Interessenvertreter müssen zusammenarbeiten, um Förderhilfe und politische Unterstützung für die digitale Infrastruktur bereitzustellen. Eine Balance zwischen Innovation, Erschwinglichkeit und Sicherheit wird für eine weit verbreitete Adoption entscheidend sein.
Wie wird der Recloser Controller Substation Automation segmentiert
Der globale Wiederverschließer-Controller-Unterstationsautomation-Markt wird auf Basis von Modul, Kommunikation, Typen, Endbenutzer und Bühne segmentiert.
- Von Modul
Auf Basis des Moduls wird der Umspanner-Controller-Automatisierungsmarkt in IED, RTU, BCU und SCADA segmentiert. Das SCADA-Segment hatte 2024 den größten Marktanteil, der von der wachsenden Nachfrage nach zentralisierten Überwachungs- und Kontrollsystemen in Umspannwerken angetrieben wurde. SCADA-Systeme bieten eine verbesserte Sichtbarkeit, Echtzeit-Fehlermanagement und Remote-Betriebsfunktionen, wodurch die Netzstabilität und Betriebseffizienz verbessert werden können.
Das IED-Segment wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch die steigende Bereitstellung intelligenter elektronischer Geräte, die Automatisierung, vorausschauende Wartung und Fehlererkennung ermöglichen, angetrieben wird. IEDs werden zunehmend für Smart-Grid-Anwendungen eingesetzt, die eine nahtlose Kommunikation zwischen Steuerungssystemen und Feldgeräten ermöglichen und gleichzeitig Reaktionszeit und manuelle Eingriffe reduzieren.
- Durch Kommunikation
Auf Basis der Kommunikation wird der Markt in Draht und Wireless segmentiert. Das Drahtsegment dominierte den Markt im Jahr 2024, unterstützt durch seine Zuverlässigkeit, hohe Datenübertragungsrate und geringere Latenz bei kritischen Umspannvorgängen. Wired-Kommunikationssysteme sind in Hochspannungs-Unterstationen bevorzugt, in denen stabile Konnektivität und minimale Interferenzen für Sicherheit und Effizienz unerlässlich sind.
Aufgrund der wachsenden Integration von IoT und Cloud-basierten Plattformen in Smart Grids wird das Wireless-Segment von 2025 bis 2032 das schnellste Wachstum registrieren. Die drahtlose Kommunikation bietet Flexibilität, Skalierbarkeit und Wirtschaftlichkeit in Remote- oder Hard-to-Reach-Unterstationen, wodurch Echtzeit-Datenaustausch und nahtlose Automatisierung in verschiedenen Netzumgebungen ermöglicht werden.
- Nach Arten
Auf der Basis von Typen wird der Markt in Übertragung und Verteilung segmentiert. Das Distributionssegment entfiel auf den größten Marktanteil im Jahr 2024, aufgrund des zunehmenden Fokus auf die Automatisierung von Mittel- und Niederspannungs-Verteilungsnetzen zur Verbesserung der Fehlererkennung und Leistungswiederherstellung. Die Automatisierung auf Distributionsebene verbessert die Betriebseffizienz und reduziert Ausfallzeiten für Endverbraucher.
Das Übertragungssegment soll von 2025 bis 2032 mit einer bemerkenswerten Rate wachsen, die durch Modernisierungsinitiativen in Hochspannungsübertragungssystemen und die Integration erneuerbarer Energiequellen gefördert wird. Die Verwendung von fortschrittlichen Wiederverschließreglern in Übertragungsstationen unterstützt die Netzstabilität und Stabilität unter unterschiedlichen Lastbedingungen.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt in Gebrauchs- und Industriezweige segmentiert. Das Utility-Segment hielt den dominanten Anteil im Jahr 2024, angetrieben durch steigende Investitionen in Smart-Grid-Projekte und die Notwendigkeit, die Ausfallzeiten zu reduzieren. Die Utilities übernehmen zunehmend wiederverschließbare Controller, um eine kontinuierliche Stromversorgung zu gewährleisten und die steigenden Verbrauchererwartungen für die Zuverlässigkeit zu erfüllen.
Aufgrund der Einführung von Automatisierungstechnologien in Fertigungsanlagen und Industrieanlagen wird das Branchensegment von 2025 bis 2032 mit einer bemerkenswerten Rate wachsen. Branchen setzen intelligente Wiederverschließer-Controller ein, um die Betriebssicherheit zu gewährleisten, Ausfallzeiten zu verhindern und den Energieverbrauch über Produktionslinien zu optimieren.
- Von der Bühne
Auf der Grundlage der Phase wird der Markt in Retrofit und Neu segmentiert. Das Retrofit-Segment erfasste den größten Umsatzanteil im Jahr 2024, da sich die Versorgungsunternehmen auf die Modernisierung bestehender Netzinfrastrukturen mit intelligenten Automatisierungstechnologien konzentrieren. Die Nachrüstung bestehender Umspannwerke mit wiederverschließbaren Steuerungen erhöht die Zuverlässigkeit, erweitert die Lebensdauer der Anlage und unterstützt digitale Transformationsinitiativen.
Das neue Segment wird erwartet, dass das schnellste Wachstum von 2025 bis 2032, angetrieben durch den schnellen Ausbau von Übertragungs- und Vertriebsnetzen, vor allem in Schwellenländern. Neue Unterstationsprojekte werden zunehmend mit Automatisierungs- und Smart-Reverloser-Systemen von Anfang an konzipiert, wodurch eine höhere betriebliche Effizienz und zukunftsweisende Netzleistung gewährleistet wird.
Welche Region hält den größten Teil des Segments How is Recloser Controller Substation Automation
- Nordamerika dominierte mit dem größten Umsatzanteil von 38,42% im Jahr 2024 den Markt für die Wiederverwertung von U-Bahn-Stationen, getrieben von laufenden Netzmodernisierungsinitiativen, der schnellen Übernahme von digitalen Umspannwerken und der Erhöhung der Investitionen in die intelligente Netzinfrastruktur
- Die Einsatzbereiche der Region konzentrieren sich auf die Steigerung der betrieblichen Effizienz und die Reduzierung der Ausfallzeiten durch fortschrittliche, mit IoT-, KI- und SCADA-Systemen integrierte Reverse Controller.
- Hohe technologische Reife, staatliche Fördermittel für die Erneuerbare-Integration und die zunehmende Betonung auf Automatisierung und Widerstandsfähigkeit unterstützen die Markterweiterung sowohl in städtischen als auch in ländlichen Verteilungsnetzen
U.S. Recloser Controller Substation Automation Market Insight
Der U.S. Wiederverschließer-Controller-Umspannwerksautomation-Markt erfasste 2024 innerhalb Nordamerikas den größten Umsatzanteil, unterstützt durch die beschleunigten Investitionen des Landes zur Modernisierung seiner alternden Energieinfrastruktur. Die steigende Stromnachfrage und die erhöhte Betonung auf die Netzsicherheit haben dazu geführt, dass intelligente Wiederverschließer-Controller zur automatischen Fehlererkennung und -isolierung eingesetzt werden. Darüber hinaus fördern Bundesinitiativen wie die Grid Modernization Initiative die Annahme der digitalen Automatisierung, die Verbesserung der Echtzeitüberwachung und der operativen Flexibilität in den Umspannwerken.
Europe Recloser Controller Substation Automation Market Insight
Der europäische Wiederverschließer-Controller-Umspannwerksautomatisierungsmarkt wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch strenge Regulierungsstandards für die Energiesicherheit und den Übergang zu intelligenten Energienetzen betrieben wird. Europäische Dienstprogramme investieren in Rever-Controller, die Datenanalysen, Remote-Betrieb und erweiterte Fehlerverwaltung unterstützen. Der Fokus der Region auf Dekarbonisierung und Integration erneuerbarer Quellen wie Wind und Solar schafft eine starke Nachfrage nach Automatisierungssystemen, die die Netzstabilität und Flexibilität verbessern.
U.K. Recloser Controller Substation Automation Market Insight
Der U.K. Wiederverschließer-Controller-Umspannwerksautomation-Markt wird erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032, angetrieben durch den Druck der Nation für digitale Netzmodernisierung und erneuerbare Integration. Die Annahme von intelligenten Steuerungen, die in der Lage sind, verteilte Erzeugung und Echtzeit-Lastausgleich zu verwalten, steigt. Darüber hinaus unterstützen die staatlichen Anstrengungen zur Entwicklung von selbstheilenden und widerstandsfähigen Stromnetzen den Einsatz automatisierter Systeme, um die Zuverlässigkeit in kritischer Infrastruktur zu gewährleisten und die Leistungsstörungsfrequenz zu reduzieren.
Deutschland Recloser Controller Substation Automation Market Insight
Der deutsche Wiederverschließer-Controller-Umspannwerksautomatisierungsmarkt wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die von dem starken Engagement des Landes für Energiewende und nachhaltige Netzinnovation geprägt ist. Deutsche Versorgungsunternehmen investieren zunehmend in fortschrittliche Automatisierungstechnologien, um komplexe Netzoperationen zu verwalten und erneuerbare Energiequellen effizient zu integrieren. Die Betonung auf Cybersicherheit, Interoperabilität und vorausschauende Wartungslösungen unterstützt weiterhin den weit verbreiteten Einsatz von intelligenten Wiederverschließern in den Übertragungs- und Verteilernetzen.
Asien-Pazifik Recloser Controller Substation Automation Market Insight
Der asiatisch-pazifische Wiederverschließer-Controller-Unterstationsautomatisierungsmarkt wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, unterstützt durch steigende Stromnachfrage, schnelle Urbanisierung und erhebliche Investitionen in die intelligente Netzentwicklung in Ländern wie China, Japan und Indien. Die Ausweitung der Industrialisierung und staatliche Initiativen für die Modernisierung der digitalen Infrastruktur treiben die Annahme. Der zunehmende Fokus der Region auf die Verringerung der Verlustleistung, die Verbesserung der Fehlerrückgewinnung und die Gewährleistung zuverlässiger Vertriebsnetze stärkt das Marktwachstumspotenzial weiter.
Japan Recloser Controller Substation Automation Market Insight
Der japanische Wiederverschließer-Controller-Umspannwerksautomation-Markt wird erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032, angetrieben durch technologische Innovation, Energieeffizienzziele und die Notwendigkeit von federelastischen Leistungssystemen. Die japanischen Dienstprogramme beleuchten den Einsatz von KI- und IoT-fähigen Reverloser-Controllern, um Fehlerdiagnosen, vorausschauende Wartung und Betriebsautomatisierung zu verbessern. Darüber hinaus fördern die Bemühungen des Landes, erneuerbare Energiequellen in seine Vertriebsnetze zu integrieren, die Nachfrage nach intelligenten und adaptiven Umspannautomatisierungslösungen.
China Recloser Controller Substation Automation Market Insight
Der China-Recycler-Controller-Umspannwerksautomation-Markt entfiel 2024 auf den größten Marktumsatz in Asien-Pazifik, unterstützt durch umfangreiche staatliche Investitionen in die Netzmodernisierung und den kontinuierlichen Ausbau erneuerbarer Energieprojekte. Im Rahmen ihrer Smart Grid- und New Infrastructure-Initiativen setzt China schnell intelligente Rever-Controller für eine verbesserte Fehlerantwort und Netzsicherheit ein. Die Präsenz führender einheimischer Hersteller, verbunden mit der Erweiterung der ländlichen Elektrifizierungsprogramme, beschleunigt die Entwicklung des Marktes über Übertragungs- und Verteilungssegmente.
Recloser Controller Substation Automation Market Share
Die Recloser Controller Substation Automation Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Crompton Greaves Consumer Electricals Limited(Indien)
- Schweitzer Engineering Laboratories, Inc.(US)
- Honeywell International Inc.(US)
- Siemens(Deutschland)
- ABB(Schweiz)
- NovaTech, LLC (USA)
- ADI Engineering, Inc. (USA)
- Advanced Control Systems, Inc. (USA)
- Advantech Co., Ltd. (Taiwan)
- AMETEK Power Instruments (USA)
- Eaton (Irland)
- Schneider Electric (Frankreich)
- General Electric (US)
- Trilliant Holdings Inc. (USA)
- GRIDNET (USA)
- Larsen & Toubro Limited (Indien)
- Power System Engineering, Inc. (USA)
- JSC Yamal LNG (Russland)
- CGGlobal (Indien)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











