



Globale Marktsegmentierung für Software-Defined Networking nach Typ (Open SDN, SDN via API und SDN via Overlay), Komponente (Lösungen und Services), Endnutzer (Rechenzentren, Service Provider und Unternehmen) – Branchentrends und Prognose bis 2033
Was ist die Global Software-Defined Networking Market Size und Growth Rate
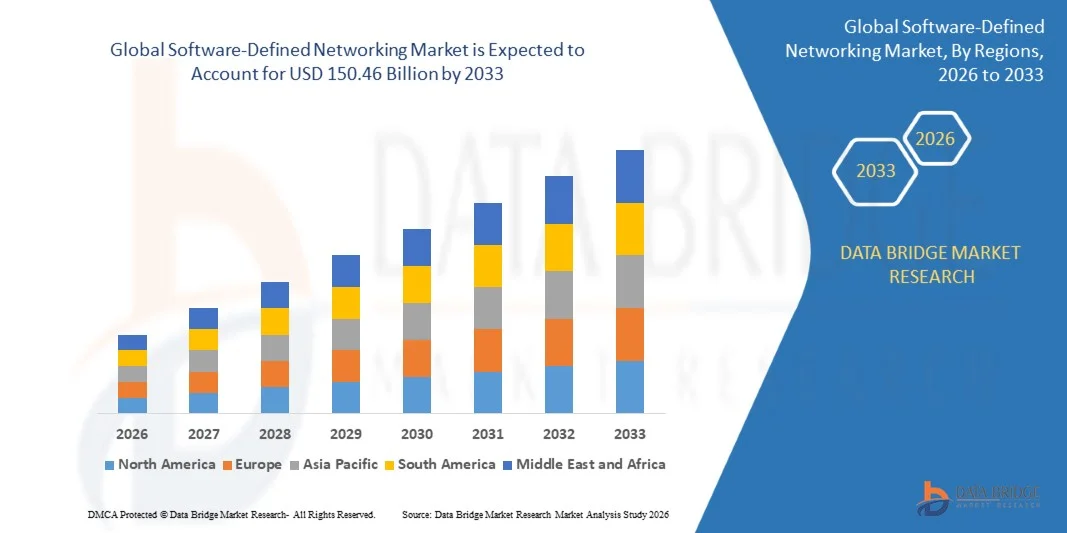
- Nach der Data Bridge Market Research Analyse wurde die globale, softwaredefinierte Marktgröße für Netzwerke bewertet.35,22 Milliarden USD in 2025und wird voraussichtlich erreichen150,46 Milliarden USD bis 2033, beiCAGR von 19,90%während des Prognosezeitraums
- Die zunehmende Prävalenz für die Netzwerkautomatisierung und Virtualisierung unter den Verbrauchern ist ein entscheidender Faktor, der das Marktwachstum beschleunigt
Marktgröße und Prognose
- Marktwert (2025):USD 35.22 Milliarden
- Voraussichtlicher Marktwert (2033):USD 150,46 Milliarden
- Wettervorhersage CAGR:19.90%
Was sind die großen Takeaways von Software-Defined Networking Market
- SDN steht für eine systemdefinierte Vernetzung, die darauf ausgelegt ist, die Netzwerk-Schwimmleister und flexibel zu machen. Es hilft dem Unternehmen, ihre Anforderungen zu erfüllen, so dass sie ihre Netzwerksteuerung verbessern können. In diesen Tagen werden sie in verschiedenen Bereichen wie Gesundheit, Bildung, Bankwesen, Regierung u.a. verwendet
- Steigerung der Nachfrage nach Unternehmensmobilität, Steigerung der Produktivität für feldbasierte Dienstleistungen, Erhöhung der Risikokapitalinvestitionen im SDN-Marktplatz und steigende Vorteile von SDN sind unter anderem die Steigerung der softwaredefinierten Vernetzung (SDN)-Markt
- Nordamerika dominiert den Software-Defined Networking-Markt mit dem größten Umsatzanteil von 46,01% im Jahr 2024, Nordamerika führt SDN-Adoption durch robuste digitale Infrastruktur, Cloud-Erweiterung und Nachfrage nach agilem Netzwerkmanagement
- Der asiatisch-pazifische Software-definierte Networking-Markt ist bereit, mit dem schnellsten CAGR von über 28,1% im Jahr 2025 zu wachsen, durch schnelle Urbanisierung, Infrastrukturerweiterung und Adoption in Industrien wie Landwirtschaft und Bergbau
- Das Open SDN-Segment dominierte den Markt mit einem Anteil von 46,2% im Jahr 2025, aufgrund seiner Controller-getriebenen Architektur, einer starken Unterstützung von Open-Source-Communities und einer hohen Akzeptanz in Rechenzentren und Telekommunikationsnetzen
Report Scope und Software-Defined Networking Market Segmentation
|
Attribute |
Software-Defined Networking Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Software-Defined Networking Market
„Erhöhung des Shift Toward High-Speed, Automated und Cloud-Integrated SDN Architekturen„
- Der softwaredefinierte Networking-Markt erlebt eine schnelle Einführung von Cloud-native, programmierbare und Highspeed-SDN-Lösungen, die Echtzeit-Verkehrslenkung, Automatisierung und skalierbare Netzwerkvirtualisierung unterstützen
- Anbieter stellen kompakte, leistungsfähige und AI-getriebene SDN-Controller mit verstärkter Orchestrierung, Multi-Cloud-Interoperabilität und zentralisiertem Politikmanagement vor
- Der steigende Bedarf an kosteneffizienter, softwarezentrierter und flexibler Netzwerkinfrastruktur beschleunigt die SDN-Einstellung in Rechenzentren, Unternehmen, Telekommunikationsnetzen und Edge Computing-Umgebungen.
- So haben z.B. Unternehmen wie Cisco, VMware, Juniper Networks, Nokia und Huawei ihre SDN-Plattformen mit verbesserter Automatisierung, Cloud-basierter Steuerung und erweiterten Sicherheitsfunktionen aufgerüstet.
- Die zunehmende Nachfrage nach schneller Bereitstellung, Null-Touch-Konfiguration und virtuellem Netzwerk-Slicing drängt Unternehmen auf voll programmierbare und softwaredefinierte Infrastrukturen.
- Da der Netzverkehr dynamischer und anwendungsintensiver wird, bleibt SDN entscheidend, um skalierbare, sichere und agile Netzwerkoperationen in allen Branchen zu ermöglichen
Was sind die Schlüsseltreiber von Software-Defined Networking Market
- Steigende Nachfrage nach programmierbaren, flexiblen und kostengünstigen Netzwerklösungen zur Unterstützung von hohen Datenverkehr, Bandbreiten-intensiven Anwendungen und Multi-Cloud-Workflows
- Im Jahr 2025 erweiterten Branchenführer wie Cisco, VMware, Ciena und Arista Networks ihre SDN-Portfolio, um die Automatisierung, die Netzwerksichtbarkeit und die controllerbasierte Sicherheitsvollstreckung zu verbessern.
- Die zunehmende Übernahme von IoT-Geräten, 5G-Infrastruktur, Edge Computing und digitalen Transformationsinitiativen erhöht die Notwendigkeit intelligenter und skalierbarer SDN-Einsätze in den USA, Europa und Asien-Pazifik
- Fortschritte in der Virtualisierung, NFV, intentbasierte Vernetzung, AI-getriebene Politikautomatisierung und zentrale Managementarchitekturen stärken die Netzeffizienz und Leistungsfähigkeit
- Die zunehmende Nutzung von Cloud-Diensten, virtuellen Maschinen, Containerplattformen und verteilten Anwendungen schafft die Nachfrage nach agilen und programmierbaren Netzwerkumgebungen
- Unterstützt durch starke Investitionen in Rechenzentren, Telekommunikationsmodernisierung und IT-Upgrades von Unternehmen erwartet der SDN-Markt ein anhaltendes und robustes Wachstum
Welcher Faktor hebt das Wachstum des Software-Defined Networking-Markts hervor
- Hohe anfängliche Kosten im Zusammenhang mit SDN-Controllern, Orchestrationsplattformen und fortschrittlichen Automatisierungstools begrenzen die Übernahme von Kleinunternehmen und haushaltsgebundenen Organisationen
- So beeinflussten zum Beispiel während 2024–2025 Schwankungen der Ausgaben für IT-Infrastruktur, Einschränkungen der Lieferkette und erhöhte Hardwarekomponentenkosten die SDN-Einsatzzyklen für mehrere globale Unternehmen
- Komplexität bei der Integration von SDN mit veralteten Netzwerksystemen, zusammen mit der Notwendigkeit von Fachkräften in der Virtualisierung und Controller-basierten Vernetzung, fungiert als wichtige Adoptionsbarriere
- Begrenztes Bewusstsein in Schwellenländern hinsichtlich SDN-Fähigkeiten, Automatisierungsleistungen und virtueller Netzwerkverwaltung verlangsamt die Umsetzung insbesondere in KMU
- Wettbewerb aus traditionellen Netzwerklösungen, Hybridnetzwerken und herstellerspezifischen proprietären Architekturen schafft Preisdruck und reduziert die Standardisierung
- Um diese Herausforderungen zu überwinden, konzentrieren sich Unternehmen auf kostenoptimierte SDN-Lösungen, AI-getriebene Orchestrierung, Schulungsprogramme, Cloud-basierte Controller-Plattformen und Open-Source-Zusammenarbeit, um die globale Adoption zu fördern
Wie wird der Software-Defined Networking Market segmentiert
Der Markt wird auf der GrundlageTyp, Bauteil, Endverbraucher.
• nach Typ
Der softwaredefinierte Networking-Markt wird über API in Open SDN, SDN und SDN über Overlay segmentiert. Das Open SDN-Segment dominierte den Markt mit einem Anteil von 46,2% im Jahr 2025, aufgrund seiner Controller-getriebenen Architektur, einer starken Unterstützung von Open-Source-Communities und einer hohen Adoption über Rechenzentren und Telekommunikationsnetze. Open SDN ermöglicht zentralisiertes Verkehrsmanagement, verbessert die Netzwerkagilität und reduziert die operative Komplexität. Seine Kompatibilität mit Multi-Vendor-Umgebungen und Orchestrationstools macht es bei Unternehmen, die digitale Transformation betreiben, sehr bevorzugt.
Das SDN via API-Segment wird von 2026 bis 2033 bei der schnellsten CAGR wachsen, die durch die zunehmende Übernahme von programmierbaren Netzwerken, die intentbasierte Vernetzung und die automatisierte Servicebereitstellung angetrieben wird. Da Unternehmen und Cloud-Anbieter die Netzwerkautomatisierung zunehmend priorisieren, bietet das API-basierte SDN verbesserte Flexibilität, schnellere Bereitstellung und nahtlose Integration mit Cloud-native Anwendungen und DevOps-Workflows.
• Von der Komponente
Der Markt ist in Solutions und Services segmentiert. Das Segment Solutions dominierte den Markt mit einem Anteil von 58,7% im Jahr 2025, unterstützt durch starke Bereitstellung von SDN-Controllern, Orchestrationsplattformen, virtualisierten Netzwerkfunktionen (VNFs) und programmierbaren Vermittlungssystemen. Organisationen wechseln sich von hardware-zentrischen zu software-zentrischen Infrastrukturen, um Netzwerk-Agilität zu verbessern, Kosten zu reduzieren und Multi-Cloud-Konnektivität zu unterstützen. SDN-Lösungen ermöglichen eine zentralisierte Politiksteuerung, Netzwerk-Slicing, Bandbreitenzuweisung und Echtzeit-Verkehrsoptimierung.
Das Segment Services wird voraussichtlich von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das von steigender Nachfrage nach Beratung, Integration, Managed Services und Lifecycle-Support geprägt ist. Da Netzwerke aufgrund von 5G Rollout, IoT-Erweiterung und Datacenter-Upgrades komplexer werden, setzen Unternehmen zunehmend auf verwaltete SDN-Dienste für Konfigurationsmanagement, Automatisierung, Sicherheitsüberwachung und kontinuierliche Optimierung.
• Durch Endbenutzer
Der softwaredefinierte Networking-Markt wird in Data Centers, Service Provider und Enterprises segmentiert. Das Segment Data Centers dominierte den Markt mit einem Anteil von 49,3% im Jahr 2025, aufgrund der groß angelegten Bereitstellung von virtualisierten Infrastrukturen, Cloud-Umgebungen, Hyperscale-Architekturen und Speichernetzwerken. SDN ermöglicht effizientes Verkehrsmanagement, Netzwerkautomatisierung und skalierbare Ressourcenzuweisung, was es für moderne Rechenzentrumsoperationen wesentlich macht. Der Anstieg der Multi-Cloud-Computing-, KI-getriebenen Workloads und containerizzate Anwendungen beschleunigt die Annahme weiter.
Das Segment Service Providers wird mit dem schnellsten CAGR von 2026 bis 2033 anwachsen, der durch die Erhöhung des Rollouts von 5G-Netzwerken, Edge Computing-Infrastruktur und Netzwerkvirtualisierungstechnologien wie NFV gefördert wird. Telecom-Operatoren nutzen SDN, um die Bandbreite zu optimieren, die Bereitstellung von Diensten zu automatisieren und dynamische Netzwerklizenzierung für Unternehmen und Verbraucherdienste zu unterstützen.
Welche Region hält den größten Teil des Software-Defined Networking-Markts
- Nordamerika dominiert den softwaredefinierten Networking-Markt mit dem größten Umsatzanteil von 46,01% im Jahr 2024, Nordamerika führt SDN Adoption durch robuste digitale Infrastruktur, Cloud-Erweiterung und Nachfrage nach agilem Netzwerkmanagement
- Unternehmen und Dienstleister nutzen SDN für verbesserte Skalierbarkeit, Sicherheit und Automatisierung.
- Darüber hinaus profitiert die Region von starken FuE-Investitionen, weit verbreitetem 5G-Rollout und einem reifen IT-Ökosystem, das die Integration von SDN in verschiedene Branchen beschleunigt, einschließlich Finanzen, Gesundheitswesen und Telekommunikation
US Software-Defined Networking Market Insight
Der US-Software-definierte Networking-Markt erfasste den größten Umsatzanteil von 71,2% innerhalb Nordamerikas im Jahr 2025, Der US-SDN-Markt wird von groß angelegten Cloud-Einsätzen, hohem Datenverkehr und der Notwendigkeit einer Echtzeit-Netzwerk-Reaktion angetrieben. Unternehmen setzen SDN ein, um die Effizienz des Rechenzentrums zu verbessern, die Betriebskosten zu senken und die digitale Transformation zu unterstützen. Regierungsinitiativen zur Unterstützung der IT-Modernisierung und der wachsenden Investitionen in Cybersicherheit und Automatisierung erhöhen die SDN-Anforderung in allen Branchen weiter.
Europa Software-Defined Networking Market Insight
Der in Europa softwaredefinierte Networking-Markt wird in der gesamten Prognosezeit mit einem beträchtlichen CAGR ausgebaut, der europäische SDN-Markt wird durch die zunehmende Nachfrage nach Netzwerkagilität und Automatisierung in Cloud Computing und 5G-Einsätzen angetrieben. Starke regulatorische Unterstützung, digitale Transformationsinitiativen und die Betonung auf Cybersicherheit drängen Unternehmen auf die Übernahme von programmierbaren und skalierbaren Netzwerklösungen.
Deutschland Software-Defined Networking Market Insight
Der Deutschland-Software-definierte Networking-Markt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der deutsche SDN-Markt profitiert von Industrie 4.0-Fortschritten und der Notwendigkeit flexibler, intelligenter Netzwerke. Unternehmen nutzen SDN, um industrielle Automatisierung, Cloud-Integration und IoT-Konnektivität zu optimieren und gleichzeitig ein effizientes Ressourcenmanagement und eine leistungsstarke Datenübertragung zu gewährleisten.
Frankreich Software-Defined Networking Market Insight
Der softwaredefinierte Networking-Markt in Frankreich soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, das Wachstum des französischen SDN wird durch digitale Innovation in den öffentlichen Infrastruktur-, Telekommunikations- und Cloud-Services gefördert. Regierungsgestützte Modernisierungsbemühungen und die Erhöhung der Datenschutzanforderungen ermutigen Organisationen, SDN für verbesserte Steuerung, Automatisierung und sichere, skalierbare Netzwerkarchitekturen zu übernehmen.
Asia-Pacific Intelligence Systems Market Insight
Der asiatisch-pazifische Software-definierte Networking-Markt ist bereit, mit dem schnellsten CAGR von über 28,1% im Jahr 2025 zu wachsen, die durch schnelle Urbanisierung, Infrastrukturerweiterung und Adoption in Industrien wie Landwirtschaft und Bergbau betrieben wird. Staatliche Investitionen in Smart City-Projekte und günstige regulatorische Rahmenbedingungen beschleunigen die Drohne- und SDN-Integration, erhöhen die Echtzeit-Datenverarbeitung und die operative Effizienz.
Japan Software-Defined Networking Market Insight
Der Japan-Software-definierte Networking-Markt ist ein starker Schwerpunkt auf Innovation, Robotik und KI. Anwendungen im Katastrophenmanagement, in der Landwirtschaft und in der Infrastrukturinspektion werden von Regierungspolitiken unterstützt, die intelligente Technologien fördern. Diese Initiativen helfen den Industrien dabei, den Betrieb zu modernisieren und die Reaktionsfähigkeit der ökologischen und logistischen Herausforderungen zu verbessern.
China Software-Defined Networking Market Insight
Der China-Software-definierte Networking-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der von massiven Infrastrukturprojekten und robuster staatlicher Unterstützung angetrieben wurde. Die hohe Nachfrage aus Sektoren wie Logistik, Stadtplanung und Präzisionslandwirtschaft sowie Fortschritte in der Drohnen-Hardware und -analyse beschleunigt den SDN-Einsatz. Diese Kombination treibt China an die Spitze des technologischen Fortschritts in der Region.
Welche sind die Top-Unternehmen im Software-Defined Networking Market
Die softwaredefinierte Vernetzungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Cisco Systems(US)
- VMware, Inc. (USA)
- Huawei Technologies Co., Ltd(China)
- Ciena Corporation (USA)
- Hewlett Packard Enterprise Development LP(US)
- Juniper Networks, Inc. (USA)
- NEC Technologies India Private Limited(Indien)
- Extreme Netzwerke(US)
- Big Switch Networks, Inc. (USA)
- Pluribus Networks (USA)
- Nokia (Finnland)
- Oracle (US)
- Cumulus Networks (US)
- Arista Networks, Inc. (USA)
- Pica8 Inc. (USA)
- Broadcom (USA)
Was sind die jüngsten Entwicklungen im Global Software-Defined Networking Market
- Im 3. Oktober 2024 kündigte Cisco seine Absicht an, Isovalent zu erwerben, ein Unternehmen spezialisiert auf Multicloud-Netzwerk- und Sicherheitslösungen. Dieser Schritt zielt darauf ab, Ciscos Fähigkeiten in modernen Netzwerkarchitekturen und Sicherheit zu verbessern.
- Im Mai 2025 erforschte Intel den Verkauf seiner Networking- und Edge-Geschäftseinheit, die früher als NEX bekannt war. Diese strategische Betrachtung spiegelt Intels Fokus auf seine Kernstärken in PC- und Rechenzentrumschips wider.
- Im August 2022 absolvierte Arista Networks den Erwerb von Pluribus Networks, eine Bewegung, die darauf abzielte, seine Präsenz im Cloud-Netzwerkraum zu stärken und seine einheitliche Cloud-Gewebelösung voranzutreiben.
- Im März 2024 startete Juniper Networks die Contrail Cloud Edition 3.0, die Integration von Kubernetes-native Netzwerkrichtlinien und die Unterstützung von 40 Cloud-Regionen außerhalb der Box. Diese Entwicklung verbessert das SDN-Angebot von Juniper für Cloud-Umgebungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











