


Marktsegmentierung globaler Zuckerersatzstoffe in der Lebensmittelindustrie nach Typ (Fruktosesirup, hochintensive Süßstoffe, niedrigintensive Süßstoffe), Anwendung (Süßwaren, Backwaren, Würzmittel, Milchprodukte und gefrorener Joghurt, Speiseeis, Sonstiges), Vertriebskanal (stationär, nicht stationär), Endverwendung (Lebensmittel- und Getränkehersteller, Tischkultur, Gastronomie, Sonstiges), Kategorie (natürlich, synthetisch) – Branchentrends und Prognose bis 2033
Was sind die Zuckersubstitute in der Lebensmittelindustrie Marktgröße und Wachstum Rate
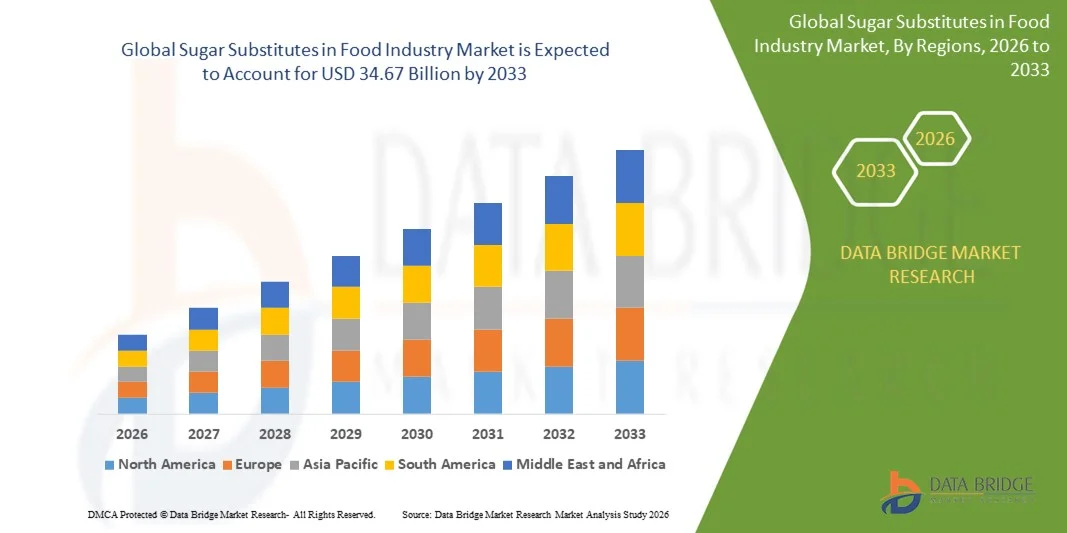
- Nach der Data Bridge Market Research Analysis wurde die globale Zuckersubstitute in der Lebensmittelindustrie Marktgröße bewertet24,56 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen34,67 Milliarden USD bis 2033, beiCAGR von 4,40%während der Prognosezeit.
- Das Marktwachstum wird größtenteils durch das zunehmende Gesundheitsbewusstsein bei den Verbrauchern und die steigende Prävalenz von Diabetes und Adipositas getrieben, was eine Verschiebung in Richtung kalorienarmer und zuckerfreier Alternativen in Lebensmitteln und Getränken zur Folge hat.
- Darüber hinaus sind kontinuierliche Produktinnovation, technologische Weiterentwicklungen in natürlichen und synthetischen Süßungsmitteln und die zunehmende Einführung von Reinlabel-Produkten ermutigen die Hersteller, ihr Zuckerersatzangebot zu erweitern. Diese konvergierenden Faktoren beschleunigen die Annahme von Zuckerersatzstoffen in der Lebensmittelindustrie und erhöhen damit das Wachstum des Marktes deutlich.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 24,56 Milliarden
- Voraussichtlicher Marktwert (2033):USD 34,67 Billion
- Wettervorhersage CAGR (2026–2033): 4.40%
Was sind die großen Takeaways von Zuckersubstituten in der Lebensmittelindustrie Markt
- Zuckerersatzstoffe, einschließlich natürlicher und künstlicher Süßungsmittel, sind aufgrund ihrer Fähigkeit, kalorienarme, glykämische und diabetisch-freundliche Alternativen zu bieten und gleichzeitig Geschmack und Textur in verschiedenen Produkten zu erhalten, zunehmend integraler Bestandteil der modernen Lebensmittel- und Getränkeindustrie.
- Die eskalierende Nachfrage nach Zuckerersatzstoffen wird in erster Linie durch steigendes Gesundheitsbewusstsein, zunehmende Prävalenz von Diabetes und Adipositas und eine wachsende Verbraucherpräferenz für kalorienarme und saubere Produkte gefördert.
- Nordamerika dominierte die Global Sugar Substitutes in Food Industry Market mit dem größten Umsatzanteil von 34,1% im Jahr 2025, gekennzeichnet durch eine hohe gesundheitsbewusste Verbraucherannahme, etablierte Lebensmittel- und Getränkeherstellungsinfrastruktur und eine starke Präsenz von wichtigen Branchenakteuren, wobei die USA erhebliches Wachstum des Zuckerersatzverbrauchs über Getränke, Backwaren und Süßwaren erfahren, die durch Innovationen von multinationalen Unternehmen und Startups mit Schwerpunkt auf natürlichen und pflanzlichen angetrieben werden.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Global Sugar Substitutes in Food Industry Market während der Prognosezeit sein, weil Urbanisierung, steigende Einwegeinkommen und Verschiebung der Ernährungsgewohnheiten auf gesündere Alternativen.
- Das Segment High-Intensity Süßungsmittel dominierte den Markt mit einem Umsatzanteil von 46,5% im Jahr 2025, angetrieben von ihrer überlegenen Süße, Low-Corie-Profil, und Vielseitigkeit über Getränke, Bäckerei und Süßwaren Produkte.
Report Scope und Globale Zuckersubstitute im Segment Lebensmittelindustrie Markt
|
Attribute |
Zuckersubstitute in der Lebensmittelindustrie Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der wichtigste Trend in den globalen Zuckersubstituten in der Lebensmittelindustrie
Verbesserte Produktinnovation durch natürliche und funktionale Inhaltsstoffe
- Ein bedeutender und beschleunigter Trend in den globalen Zuckersubstituten in der Lebensmittelindustrie Markt ist die zunehmende Integration natürlicher, pflanzlicher und funktioneller Inhaltsstoffe wie Stevia, Mönchsfrucht und Allulose. Diese Verschiebung verbessert die Produktrezeptur, Geschmack und gesundheitliche Vorteile für die Verbraucher deutlich.
- Zum Beispiel sind mehrere Getränke- und Milchmarken mit Stevia- und Mönchsfruchtmischungen ausgestattet, um den Zuckergehalt zu reduzieren und gleichzeitig Süß- und Geschmacksprofile zu erhalten, die mit traditionellem Zucker vergleichbar sind. Ebenso experimentieren Backwaren- und Süßwarenunternehmen mit Allulose, um kalorienarme Alternativen zur Verfügung zu stellen, die die Textur und die Browningeigenschaften von Zucker replizieren.
- Innovationen in Zuckerersatz ermöglichen Funktionen wie zusätzliche ernährungsphysiologische Vorteile, geringere glykämische Auswirkungen und sauberere Etiketten, die die steigende Nachfrage der Verbraucher nach gesünderen und transparenteren Produkten erfüllen. Zum Beispiel, einige funktionelle Süßungsmittel-Mischungen enthalten jetzt Präbiotika zur Unterstützung der Verdauung Gesundheit bei der Verringerung der Zuckeraufnahme.
- Die nahtlose Einarbeitung dieser fortschrittlichen Zuckerersatzstoffe in verschiedene Lebensmittel- und Getränkekategorien ermöglicht es Herstellern, gesündere Alternativen anzubieten, ohne auf Geschmack oder Qualität zu verzichten. Diese Integration unterstützt einen breiteren Wechsel zu funktionellen und sauberen Lebensmitteln und schafft vielfältigere Optionen für gesundheitsbewusste Verbraucher.
- Dieser Trend zu natürlichen, funktionalen und multi-benefit-Zuckerersatz ist grundlegend umgestalten die Verbrauchererwartungen in der Lebensmittelindustrie. Folglich entwickeln Unternehmen wie Tate & Lyle und Ingredion innovative Süßungsmittellösungen, die natürliche Herkunft, Null-Kalorien-Profile und verbesserte funktionale Vorteile kombinieren.
- Die Nachfrage nach Zuckerersatzstoffen, die überlegene Geschmacks-, Gesundheits- und Funktionsvorteile bieten, wächst sowohl in verpackten Lebensmitteln als auch in Getränken rapide an, da die Verbraucher zunehmend Gesundheits-, Wellness- und Reinigungsmittelprofile priorisieren.
Globale Zuckersubstitute in der Lebensmittelindustrie Marktdynamik
Fahrer
Wachsende Notwendigkeit aufgrund steigender Gesundheits- und Zuckerreduktionstrends
-
Die zunehmende Prävalenz von lebensbedingten Gesundheitsproblemen, einschließlich Fettleibigkeit, Diabetes und Herz-Kreislauf-Erkrankungen, verbunden mit der wachsenden Verbraucherpräferenz für gesündere Ernährung, ist ein bedeutender Treiber für die erhöhte Nachfrage nach Zuckerersatzstoffen.
- So startete Tate & Lyle im Jahr 2025 eine neue Reihe von natürlichen kalorienarmen Süßungsmitteln, die auf Getränke und Snacks abzielen und sowohl Geschmacksretention als auch Zuckerreduktionsziele ansprechen. Solche Initiativen von Schlüsselunternehmen sollen das Wachstum des Zuckerersatzmarktes während des Prognosezeitraums vorantreiben.
- Da die Verbraucher gesundheitsbewusster werden und Produkte suchen, die Gewichtsmanagement und Blutzuckerkontrolle unterstützen, bieten Zuckerersatzstoffe lebensfähige Alternativen zu traditionellem Zucker, die Süße ohne die damit verbundenen Kalorien oder glykämischen Auswirkungen bieten.
- Darüber hinaus ist die wachsende Popularität von sauberen Produkten und funktionellen Lebensmitteln, Zucker ersetzt einen integralen Bestandteil für die Hersteller, so dass nahtlose Integration in Getränke, Bäckerei, Süßwaren und Milchprodukte.
- Die Bequemlichkeit der Verwendung von Zuckerersatzstoffen, die Geschmack und Textur von Zucker imitieren, kombiniert mit der Fähigkeit, Produkte für diabetische und kalorienbewusste Verbraucher zu formulieren, sind Schlüsselfaktoren, die die Annahme sowohl über den Wohnverbrauch als auch über die kommerzielle Lebensmittelproduktion fördern. Der Trend zu reformierten Rezepten und die zunehmende Verfügbarkeit von benutzerfreundlichen Süßstoffmischungen trägt weiter zum Marktwachstum bei.
Zurückhaltung/Challenge
Bedenken hinsichtlich der Regulierungsgenehmigungen, Geschmack und Kosten
- Hinsichtlich der regulatorischen Compliance, der Geschmacksprofile und der Kosten von Zuckerersatz stellen wesentliche Herausforderungen für eine breitere Marktdurchdringung dar. Einige Süßungsmittel benötigen umfangreiche Sicherheitsbewertungen und Zulassungsverfahren, die Produktstarts verzögern können.
- So haben sich bestimmte Süßungsmittel mit hoher Intensität in wichtigen Märkten wie den USA und der EU mit einer regulatorischen Kontrolle konfrontiert, wodurch einige Verbraucher zögern, neue Formulierungen anzunehmen.
- Diese Bedenken durch strenge Tests, transparente Kennzeichnung und Bildung über die Sicherheit und die Vorteile von zugelassenen Zuckerersatzstoffen zu behandeln, ist für den Aufbau von Verbrauchervertrauen von entscheidender Bedeutung. Unternehmen wie Cargill und ADM betonen die natürlichen Ursprünge und Sicherheitsprofile ihrer Produkte in Marketingkampagnen, um Käufer zu beruhigen. Darüber hinaus können einige Zuckerersatzstoffe, insbesondere natürliche wie Stevia oder Mönchsobst, höhere Produktionskosten im Vergleich zum herkömmlichen Zucker haben, was eine Barriere für preisempfindliche Hersteller und Verbraucher sein kann.
- Während die Preise allmählich wettbewerbsfähiger werden, kann die wahrgenommene Prämie für bestimmte Zuckerersatzstoffe die weit verbreitete Annahme, insbesondere in Schwellenländern oder für kostenbewusste Lebensmittelhersteller, noch behindern.
- Die Bewältigung dieser Herausforderungen durch Produktinnovation, Kostenoptimierung und Verbrauchererziehung über gesundheitliche Vorteile und sichere Nutzung wird für ein nachhaltiges Marktwachstum entscheidend sein.
Wie werden die Globalen Zuckersubstitute im Markt für Lebensmittelindustrie segmentiert
Zuckerersatz in der Lebensmittelindustrie wird auf der Grundlage von Art, Anwendung, Vertriebskanal, Endverwendung und Kategorie segmentiert.
- Typ
Auf der Grundlage des Typs wird der Markt zu hochfructose Sirup, hochintensiven Süßungsmitteln und niedrigintensiven Süßungsmitteln segmentiert. Das Segment High-Intensity Süßungsmittel dominierte den Markt mit einem Umsatzanteil von 46,5% im Jahr 2025, angetrieben von ihrer überlegenen Süße, Low-Corie-Profil, und Vielseitigkeit über Getränke, Bäckerei und Süßwaren Produkte. Produkte wie Sucralose, Stevia und Aspartam werden zunehmend von Herstellern verwendet, um den Zuckergehalt zu reduzieren, ohne den Geschmack zu beeinträchtigen.
Das Segment Low-Intensity Süßungsmittel wird voraussichtlich die schnellsten CAGR von 18,7% von 2026 bis 2033 erleben, die durch die wachsende Verbraucherpräferenz für natürliche, pflanzliche Alternativen wie Mönchsobst und Allulose gefördert werden. Steigendes Gesundheitsbewusstsein, saubere Trends und Nachfrage nach kalorienreduzierten Produkten in funktionellen Lebensmitteln und Getränken fördern das Wachstum von intensitätsarmen Süßungsmitteln in entwickelten und aufstrebenden Märkten.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Süßwaren, Bäckerei, Gewürze, Milch und gefrorenen Joghurt, Eis und andere segmentiert. Das Süßwarensegment entfiel auf den größten Marktanteil von 39,8% im Jahr 2025, der durch den umfangreichen Einsatz von Zuckerersatz in Schokoladen, Bonbons und Kaugummis zur Verringerung des Zuckergehalts unter Beibehaltung der gewünschten Süße getrieben wurde.
Das Milch- und gefrorene Joghurtsegment wird voraussichtlich die schnellste CAGR von 19,3 % von 2026 bis 2033, aufgrund der steigenden Nachfrage nach zuckerarmen, probiotisch angereicherten Joghurt, gefrorenen Desserts und diabetisch-freundlichen Milchprodukten, beobachten. Die zunehmende Verbraucherneigung gegenüber gesünderen, funktionellen Milch- und Tiefkühlangeboten unterstützt die Annahme von Zuckerersatzstoffen in diesem Segment sowohl im Einzelhandel als auch im Lebensmittelbereich.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in lagerbasierte und nicht lagerbasierte Kanäle segmentiert. Das lagerbasierte Segment dominierte 2025 mit einem Umsatzanteil von 57,2%, der auf die breite Verfügbarkeit von Zuckerersatzstoffen in Supermärkten, Hypermärkten und Spezialgeschäften zurückzuführen ist und den Verbrauchern Komfort und Produktvielfalt bietet.
Das nicht-storebasierte Segment wird erwartet, dass die schnellsten CAGR von 17,8% von 2026 bis 2033, angetrieben durch das schnelle Wachstum von E-Commerce, Online-Food-Plattformen, und direkt-zu-Consumer-Modelle. Digitale Kanäle ermöglichen den Verbrauchern Zugang zu einer breiteren Palette von natürlichen und speziellen Süßungsmitteln, Türschwellenauslieferung, Abonnementoptionen und konkurrenzfähige Preise, Unterstützung der Annahme in städtischen und halbstädtischen Regionen weltweit.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Markt in Lebensmittel- und Getränkehersteller, Tischplatte, Gastfreundschaft und andere segmentiert. Das Segment Lebensmittel- und Getränkehersteller erzielte 2025 den größten Umsatzanteil von 52,6%, was durch die groß angelegte Einarbeitung von Zuckerersatzmitteln in verarbeitete Lebensmittel, Getränke und funktionelle Produkte zur Erfüllung der Verbrauchernachfrage nach gesünderen Alternativen getrieben wurde.
Das Tabletop-Segment wird erwartet, dass die schnellsten CAGR von 18,1% von 2026 bis 2033, die durch steigende Haushaltsverwendung von Tischplatten-Zuckerersatzstoffen und erhöhter Adoption in Cafés, Restaurants und Gastfreundschaft für zuckerfreie Optionen, Verbesserung der Bequemlichkeit und Flexibilität für Endverbraucher, die personalisierte Süßigkeiten suchen.
- Nach Kategorie
Auf der Grundlage der Kategorie wird der Markt in natürliche und synthetische Zuckerersatzstoffe segmentiert. Das natürliche Segment dominierte 2025 mit einem Umsatzanteil von 48,9%, was die Verbraucherpräferenz für pflanzenbasierte, minimal verarbeitete Zutaten widerspiegelte.
Das synthetische Segment wird voraussichtlich die schnellste CAGR von 19,0 % von 2026 bis 2033, angetrieben von Innovationen in künstlichen Süßungsmitteln, die Zucker schmecken mit kalorienarmen Profilen. Die zunehmende regulatorische Unterstützung bei reduzierten Zuckererzeugnissen, kombiniert mit zunehmender FuE in synthetischen Alternativen, erweitert ihre Annahme über verarbeitete Lebensmittel, Getränke und Süßwaren weltweit.
Welche Region hält den größten Teil der globalen Zuckersubstitute im Lebensmittelmarkt
- Nordamerika dominierte die Global Sugar Substitutes in Food Industry Market mit dem größten Umsatzanteil von 34,1% im Jahr 2025, getrieben von wachsendem Gesundheitsbewusstsein, zunehmendem Auftreten von Lebensstil-Erkrankungen wie Diabetes und Fettleibigkeit, und eine starke Präferenz für kalorienarme und natürliche Süßungsmittel.
- Verbraucher in der Region suchen zunehmend gesündere Alternativen zu traditionellen Zucker in alltäglichen Lebensmitteln und Getränken, darunter Bäckereiprodukte, Süßwaren, Milch und Getränke, die Nachfrage nach natürlichen und synthetischen Zuckerersatzstoffen.
- Diese weit verbreitete Annahme wird durch hohe Einwegeinkommen, eine etablierte Lebensmittelindustrie und starke regulatorische Rahmenbedingungen unterstützt, die den reduzierten Zuckergehalt in verpackten Lebensmitteln fördern. Darüber hinaus hat das Vorhandensein von großen Lebensmittel- und Getränkeherstellern, die sich auf saubere Etiketten- und Zuckerreduzierungsinitiativen konzentrieren, die Region als Schlüsselmarkt für Zuckerersatzstoffe sowohl im Einzelhandel als auch in der Lebensmittelindustrie zementiert.
US-amerikanische Zuckersubstitute Marktaufsicht
Der US-amerikanische Zuckerersatzmarkt erfasste 2025 den größten Umsatzanteil von 38 % in Nordamerika, der durch das wachsende Gesundheitsbewusstsein, die steigende Prävalenz von Diabetes und Adipositas und die steigende Nachfrage nach kalorienarmen und natürlichen Süßungsmitteln getrieben wurde. Verbraucher suchen aktiv nach Zucker Alternativen für Bäckerei-, Süßwaren-, Milch- und Getränkeanwendungen. Der zunehmende Trend von sauberen Etikettenprodukten und reduzierten Zuckerinitiativen von großen Lebensmittel- und Getränkeherstellern treibt das Marktwachstum weiter voran. Darüber hinaus unterstützt die steigende Verbraucherpräferenz für Tischplatten-Süßstoffe und gebrauchsfertige Zuckerersatzstoffe, verbunden mit robusten Einzelhandels- und E-Commerce-Kanälen, eine weit verbreitete Adoption.
Europa Zucker ersetzt Marktaufsicht
Der Markt für Zuckerersatzstoffe in Europa soll sich während des gesamten Prognosezeitraums auf eine stetige CAGR ausdehnen, die durch regulatorische Initiativen zur Förderung der Zuckerreduzierung, wie z.B. die Programme zur freiwilligen Zuckerreduzierung, gefördert wird. Das steigende Gesundheitsbewusstsein und die wachsende Nachfrage nach funktionellen Lebensmitteln und Getränken sind wichtige Wachstumstreiber. Länder wie Deutschland, die USA und Frankreich erleben eine bedeutende Annahme in Süßwaren-, Bäckerei-, Milch- und Getränkeanwendungen, wobei sowohl natürliche als auch synthetische Süßungsmittel an Traktion gewinnen.
U.K. Zuckersubstituierte Marktaufsicht
Der US-amerikanische Zuckerersatzmarkt wird voraussichtlich während des Prognosezeitraums mit einem merklichen CAGR wachsen, der durch ein erhöhtes öffentliches Bewusstsein für zuckerbedingte Gesundheitsrisiken und durch staatliche Zuckerreduktionskampagnen verursacht wird. Die Verbraucherpräferenz für gesündere Alternativen in Tee-, Kaffee- und Bäckereiprodukten sowie starke Einzelhandels- und Online-Vertriebskanäle unterstützt das Wachstum. Darüber hinaus erhöht die Popularität von kalorie und funktionelle Süßungsmittel in der Lebensmittel- und Gastfreundschaft Sektoren die Markteinführung.
Deutschland Zucker Ersatzmarktaufsicht
Der deutsche Zuckerersatzmarkt wird voraussichtlich bei einem bedeutenden CAGR expandieren, der durch steigendes Gesundheitsbewusstsein, strenge Lebensmittelkennzeichnungsvorschriften und steigende Nachfrage nach kalorienarmen und natürlichen Süßungsmitteln getrieben wird. Die zunehmende Übernahme in Bäckerei-, Süßwaren- und Milchanwendungen sowie starke Innovation in funktionellen Süßungsmitteln treibt das Marktwachstum voran. Die gut ausgebaute Lebensmittel- und Getränkeindustrie Deutschlands, die mit der Verbraucherpräferenz für umweltfreundliche und nachhaltige Alternativen verbunden ist, unterstützt die weit verbreitete Annahme.
Asia-Pacific Sugar Substitutes Marktaufsicht
Der asiatisch-pazifische Zuckerersatzmarkt wird während der Prognosezeit von 2026 bis 2032 mit dem schnellsten CAGR von 22% wachsen, der durch eine rasche Urbanisierung, steigende Einwegeinkommen und zunehmendes Bewusstsein für Lebensstilkrankheiten in Ländern wie China, Indien und Japan geprägt ist. Die wachsende Lebensmittelindustrie der Region, die wachsende Nachfrage nach kalorienarmen und natürlichen Süßungsmitteln und Initiativen zur Förderung gesündererer Ernährungsweisen sind die Einführung. Die Verfügbarkeit erschwinglicher Zuckerersatzstoffe und die zunehmende exportorientierte Nahrungsmittelproduktion fördern das Marktwachstum.
Japan Sugar Substitutes Marktaufsicht
Der japanische Zuckerersatzmarkt ist ein starkes Wachstum durch steigendes Gesundheitsbewusstsein, eine alternde Bevölkerung und eine hohe Vorliebe für funktionelle und kalorienarme Süßungsmittel. Verbraucher nehmen zunehmend Zuckerersatz in Getränken, Süßwaren und Tischplattenanwendungen an. Regierungsgeführte Kampagnen zur Förderung gesündererer Ernährung, kombiniert mit einer technologisch fortschrittlichen Lebensmittelindustrie, fördern die Annahme sowohl im Einzelhandel als auch im Lebensmittelbereich.
China Zucker ersetzt Marktaufsicht
Der China-Zuckerersatzmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der durch eine rasche Urbanisierung, ein zunehmendes Gesundheitsbewusstsein und die steigende Prävalenz von Diabetes und Fettleibigkeit geprägt war. Die wachsende Bevölkerung der Mittelklasse bewegt sich auf gesündere Speisen und Getränke, einschließlich Bäckerei, Milch und Süßwaren. Regierungsinitiativen zur Förderung von reduzierten Zuckerdiäten und der Verfügbarkeit von wettbewerbsfähig preisgekrönten Zuckersubstituten von inländischen Herstellern sind Schlüsselfaktoren für das Marktwachstum.
Welche sind die Top-Unternehmen in Global Sugar Substitutes in der Lebensmittelindustrie
Die Zuckersubstitute in der Lebensmittelindustrie werden in erster Linie von etablierten Unternehmen geleitet, darunter:
•Cargill, Inc. (USA)
•Tate & Lyle PLC (USA)
• Ingredion Incorporated (USA)
• ADM (Archer Daniels Midland Company) (USA)
• Roquette Frères (Frankreich)
• Süße grüne Felder (Niederlande)
•Mitsubishi Corporation Life Sciences (Japan)
•Kerry Group PLC (Irland)
•Beneo GmbH (Deutschland)
• GLG Life Tech Corporation (Kanada)
• Südzucker AG (Deutschland)
• PureCircle (Malaysia)
• NutraSweet Company (USA)
• Cosucra Groupe Warcoing (Belgien)
• Rousselot (Frankreich)
• Ajinomoto Co., Inc. (Japan)
• Daesang Corporation (Südkorea)
• Jungbunzlauer Suisse AG (Schweiz)
• Stevia Corp (USA)
• Fujian Sunner Development Co., Ltd. (China)
Was sind die neuesten Entwicklungen in Global Sugar Substitutes in der Lebensmittelindustrie
- Im April 2024 startete Cargill, Inc., ein weltweit führender Anbieter von Lebensmittel- und Agrarprodukten, eine neue Linie von hochintensiven natürlichen Süßungsmitteln auf dem US-Markt, um gesündere Alternativen für Getränke und Backwaren zu bieten. Diese Initiative unterstreicht das Engagement des Unternehmens, die wachsende Nachfrage der Verbraucher nach kalorienarmen, sauberen Zuckerersatzstoffen zu erfüllen. Mit dem weltweiten Know-how in der Lebensmittelinnovation und -rezeptur verstärkt Cargill seine Position im expandierenden Zuckerersatzmarkt.
- Im März 2024 führte Tate & Lyle PLC, ein weltweit führender Anbieter von Lebensmittelzutaten, eine steviabasierte Süßungsmittellösung ein, die auf Süßwaren- und Milchanwendungen in Europa zugeschnitten ist. Das neue Produkt wurde entwickelt, um den Zuckergehalt zu reduzieren, ohne den Geschmack zu beeinträchtigen, was den Fokus von Tate & Lyle auf gesundheitsgetriebene Innovation unterstreicht und die anhaltende Verschiebung hin zu reduzierten Zuckerzubereitungen in der Lebensmittelindustrie unterstützt.
- Im März 2024 hat Ingredion Incorporated mit einem großen Getränkehersteller in Asien zusammengearbeitet, um kalorienarme Sirupe für Softdrinks und funktionelle Getränke zu entwickeln. Die Zusammenarbeit zielt darauf ab, gesündere Getränkeoptionen zu bieten und gleichzeitig Geschmack und Textur zu erhalten, wobei Ingredion den Einsatz von Zuckerersatzstoffen in aufstrebenden Märkten deutlich macht.
- Im Februar 2024 kündigte ADM (Archer Daniels Midland Company) eine strategische Partnerschaft mit einer führenden Milchkooperative in Nordamerika an, um natürliche Süßungsmittellösungen für Joghurt- und Eisprodukte zu starten. Diese Zusammenarbeit konzentriert sich auf die Reduzierung von Zuckern und die Verbesserung von Ernährungsprofilen, was das Engagement von ADM für Innovation und die Befriedigung der Verbrauchernachfrage nach gesünderen, funktionalen Lebensmitteln widerspiegelt.
- Im Januar 2024 enthüllte Roquette Frères, ein globaler Anbieter von pflanzlichen Inhaltsstoffen, eine neue Linie von High-Fructose Sirup Alternativen auf der Food Ingredients Europe (Fi Europe) 2024 Veranstaltung. Die Produktlinie zielt auf Bäckerei- und Süßwarenanwendungen ab und bietet Herstellern die Möglichkeit, den Zuckergehalt zu reduzieren und gleichzeitig Geschmack und Konsistenz zu erhalten. Dieser Start unterstreicht Roquettes Fokus auf Nachhaltigkeit und gesundheitsbewusste Produktentwicklung im globalen Zuckerersatzmarkt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











