


Segmentierung des globalen Marktes für Dünnwandformen nach Produkttyp (Boxen, Becher, Schüsseln, Teller, Tabletts, Eimer, Behälter und Sonstiges), Herstellungsverfahren (Thermoformen und Spritzgießen), Endverbraucher (Lebensmittel, Getränke, Elektrotechnik und Elektronik, Pharma und Gesundheitswesen, Automobilindustrie, Konsumgüter sowie Mineralien und Chemikalien) – Branchentrends und Prognose bis 2032
Was ist die Thin Wall Mould Markt Größe und Wachstum Rate
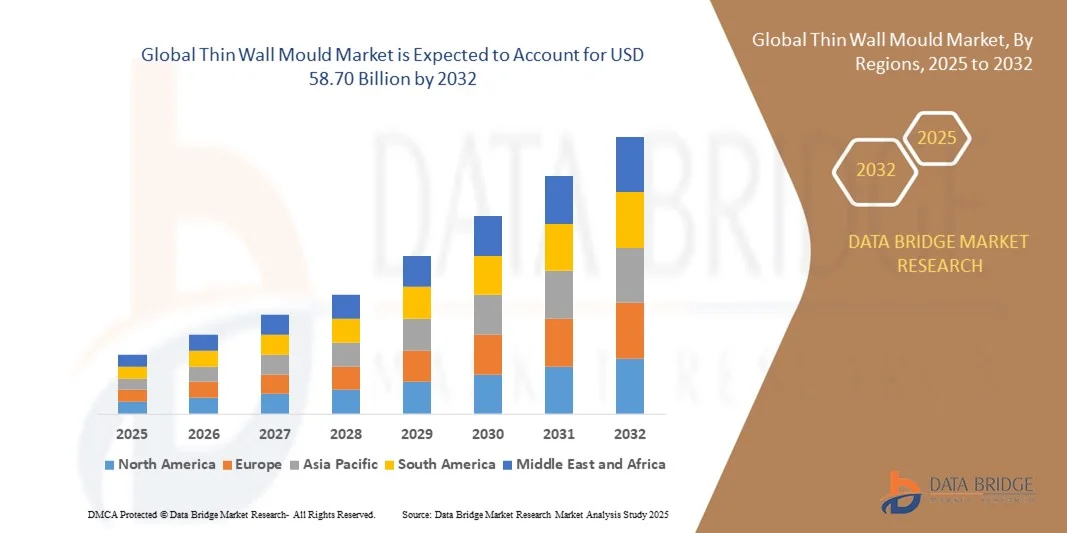
- Die globale Dünnwandformmarktgröße wurde bei41,60 Mrd. USD im Jahr 2024und wird voraussichtlich erreichen58,70 Milliarden USD bis 2032, beiCAGR von 4,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach leichten und langlebigen Verpackungslösungen in der Lebensmittel- und Getränkeindustrie angetrieben, wo dünne Wandformen eine schnelle Produktion und einen geringeren Materialverbrauch ermöglichen
- Die zunehmende Einführung von Spritzgießtechnologien zur Herstellung von dünnwandigen Behältern und Bauteilen in Sektoren wie Konsumgütern und Gesundheitsversorgung trägt weiter zur Markterweiterung bei
Was sind die großen Takeaways von Thin Wall Mould Market
- Der globale Dünnwandformmarkt zeigt ein stetiges Wachstum, das durch technologische Innovationen, steigende Automatisierung in Formprozessen und den Wandel zu nachhaltigen und leichten Verpackungsmaterialien vorangetrieben wird.
- • Die Hersteller konzentrieren sich auf Präzisionswerkzeuge, Mehrschichtformen und Hochleistungsstahlsorten, um kürzere Produktionszyklen und eine verbesserte Produktqualität zu erreichen
- Nordamerika dominierte den Dünnwand-Form-Markt mit dem größten Umsatzanteil von 40,62% im Jahr 2024, angetrieben durch starke Nachfrage nach leichten, langlebigen und nachhaltigen Verpackungslösungen in der Lebensmittel-, Getränke- und Konsumgüterindustrie
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalendünne WandformMarkt, angetrieben durch die steigende Nachfrage nach nachhaltigen und kostengünstigen Verpackungen, die Erweiterung der Produktionskapazität und technologische Fortschritte in Formgeräten
- Das Segment Box hält den größten Marktanteil im Jahr 2024, angetrieben durch die steigende Nachfrage nach langlebigen, leichten und kostengünstigen Verpackungslösungen in den Bereichen Lebensmittel, Getränke und Konsumgüter. Dünne Wandformboxen bieten überlegene Stapelfestigkeit, reduzierte Materialnutzung und schnellere Produktionszyklen, so dass sie eine bevorzugte Wahl für Großverpackungshersteller
Report Scope und Thin Wall Mould Marktsegmentierung
|
Attribute |
Dünne Wandform Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Thin Wall Mould Market
Wachsende Annahme von leichten und nachhaltigen Verpackungslösungen
- Die steigende Nachfrage nach leichten und umweltfreundlichen Verpackungen ist die Umgestaltung des Dünnwandformmarktes. Hersteller übernehmen zunehmend dünne Wandform, um leistungsstarke Behälter mit reduziertem Materialverbrauch und schnelleren Zykluszeiten zu produzieren. Dies reduziert nicht nur die Produktionskosten, sondern richtet sich auch an globale Nachhaltigkeits- und Abfallreduktionsziele, hilft Industrien, strengere Umweltvorschriften und CO2-Fußabdruck-Reduktionsziele in großen Volkswirtschaften einzuhalten
- Die Umstellung auf recycelbare und biologisch abbaubare Materialien beschleunigt die Innovation in der Dünnwand- und Werkzeugtechnik. Unternehmen investieren in Präzisionsformsysteme, die in der Lage sind, fortschrittliche Polymere wie PP und PET zu behandeln und gleichzeitig Haltbarkeit und Flexibilität für Anwendungen in der Lebensmittel- und Getränkeverpackung zu gewährleisten. Diese technologische Entwicklung ermöglicht die Herstellung dünnerer und noch stärkerer Produkte, die Verringerung der Abhängigkeit von Kunststoffen und die Verbesserung der Wiederverwertbarkeit über Lieferketten
- Der Trend wird durch die Verbraucherpräferenz für bequeme und umweltfreundliche Verpackungslösungen in Sektoren wie Milchprodukte, Fertiggerichte und persönliche Betreuung weiter gestärkt. Dünne Wandformen ermöglichen eine schnellere Herstellung von leichten, stapelbaren und kostengünstigen Verpackungen, die sowohl ästhetische als auch funktionale Anforderungen erfüllen. Diese Umstellung auf nachhaltige Materialien hilft auch Unternehmen, Markendifferenzierung zu erreichen und umweltbewusste Kunden anzusprechen
- Zum Beispiel wechselten im Jahr 2023 mehrere europäische Verpackungshersteller in die Dünnwand-Form-Technologie für Joghurt- und Entnahmebehälter, wodurch der Materialverbrauch um mehr als 15 % unter Beibehaltung der Produktintegrität reduziert wurde. Diese Verschiebung unterstützte sowohl Nachhaltigkeitsinitiativen als auch Kostenoptimierungsbemühungen in Produktionslinien. Der Übergang ermöglichte es den Unternehmen auch, die Einhaltung der Rechtsvorschriften im Rahmen der EU-Richtlinien zur Reduzierung von Kunststoffen zu erreichen und ihren Wettbewerbsvorteil in den grünen Verpackungsmärkten zu verbessern
- Während dünne Wandform in Performance und Nachhaltigkeit erhebliche Vorteile bietet, sind kontinuierliche technologische Weiterentwicklungen und Materialinnovationen von entscheidender Bedeutung, um die Produktionseffizienz zu verbessern und die sich entwickelnden Verpackungsstandards weltweit zu erfüllen. Die Zusammenarbeit zwischen Materiallieferanten, Formenbauern und Herstellern wird entscheidend sein, um die Leistungsoptimierung voranzutreiben, Abfall zu reduzieren und eine umfassende Übernahme in Branchen wie FMCG, Food Service und Healthcare Packaging zu erreichen.
Dünne Wandform Marktdynamik
Fahrer
Steigerung der Nachfrage nach hoch- und energieeffizienten Formenlösungen
- Der wachsende Bedarf an schnelleren Produktionszyklen und reduziertem Energieverbrauch ist die Einführung fortschrittlicher Dünnwand-Formsysteme. Hersteller in den Bereichen Verpackung und Konsumgüter investieren in hochkarätige Formen, die eine schnelle Kühlung und eine hochvolumige Leistung ermöglichen. Diese Systeme verbessern den operativen Durchsatz bei gleichbleibender Produktqualität deutlich und ermöglichen es Unternehmen, effizient in anspruchsvollen Umgebungen zu skalieren
- Der Ausbau der Lebensmittelverpackungsindustrie, insbesondere in Schwellenländern, ist die Nachfrage nach leichten, langlebigen und kostengünstigen Formen. Dünne Wandformen bieten erhebliche Vorteile in der Zykluszeitreduktion, Materialeffizienz und verbesserter Bauteilqualität, so dass sie ideal für die Massenproduktion. Erhöhter Konsum von Bequemlichkeits- und Getränken in Ländern wie China, Indien und Indonesien treibt die Nachfrage nach Dünnwandverpackungslösungen weiter an
- Technologische Innovationen wie Multi-Cavity-Systeme und fortschrittliche Kühlmechanismen erhöhen die Gesamtproduktivität und senken die Betriebskosten. Diese Verbesserungen machen dünne Wandform eine bevorzugte Wahl für Produzenten, die die Leistung mit Nachhaltigkeit ausgleichen wollen. Darüber hinaus verbessern digitale Überwachungssysteme und KI-gesteuerte Prozesssteuerung die Effizienz und reduzieren Ausfallzeiten in automatisierten Fertigungsanlagen
- So nahmen im Jahr 2022 mehrere Spritzgießunternehmen in Asien Hybrid-Formmaschinen an, um schnellere Zykluszeiten und Energieeinsparungen von bis zu 30 % zu erreichen und die Großverpackungsproduktion mit minimalem Umwelteinfluss zu unterstützen. Diese Fortschritte ermöglichten es den Herstellern, die Produktion zu erweitern, ohne die Produktkonsistenz zu beeinträchtigen, vor allem in High-Demand-Märkten wie Lebensmittelbehältern und Getränkedeckeln
- Während die Nachfrage nach Hochgeschwindigkeits-Formteilen weiter wächst, müssen die Hersteller Präzisionstechnik beibehalten und vorausschauende Wartungslösungen annehmen, um gleichbleibende Qualität und Betriebseffizienz zu gewährleisten. Die Integration intelligenter Fabriktechnologien, einschließlich IoT-fähige Systeme, wird die Prozesstransparenz weiter verbessern, die Performance optimieren und die Produktionskosten in der Wertschöpfungskette senken
Zurückhaltung/Challenge
Hohe anfängliche Investitionen und Komplexität in Form Design
- Trotz seiner wachsenden Popularität bleibt die hohe Anfangsinvestition, die für Dünnwandmaschinen und Werkzeugmaschinen erforderlich ist, eine große Zurückhaltung, insbesondere für kleine und mittlere Hersteller. Der Bedarf an Präzisionsbauteilen und fortschrittlichen Kühlsystemen erhöht die Gesamtkapitalkosten. Hohe Werkzeugkosten können den Markteintritt verlangsamen und die Beteiligung kleinerer Unternehmen in der wettbewerbsfähigen globalen Verpackungsindustrie begrenzen
- Die Komplexität der Gestaltung und Aufrechterhaltung dünner Wandformen stellt auch bedeutende Herausforderungen dar. Diese Formen erfordern exakte Toleranzen, spezialisierte Materialien und fortschrittliche Bearbeitung, um eine optimale Leistung und Langlebigkeit zu erreichen. Jede geringfügige Abweichung kann zu Teilfehlern, höheren Abstoßraten oder reduzierter Formlebensdauer führen, wodurch Wartungskosten und Ausfallzeiten für Hersteller erhöht werden
- Darüber hinaus haben die Hersteller Schwierigkeiten, eine gleichmäßige Wandstärke zu erreichen und eine Verwarnung bei Hochgeschwindigkeitsinjektionszyklen zu verhindern. Das technische Know-how, das für Prozessoptimierung und -wartung benötigt wird, begrenzt häufig die Übernahme in Regionen mit weniger entwickelten Fertigungsinfrastrukturen. Der Mangel an Fachkräften wirkt sich auch auf die Qualitätssicherung aus und verlängert die Rüstzeiten, wodurch die Produktionseffizienz reduziert wird
- Zum Beispiel berichteten die Verpackungshersteller in Lateinamerika im Jahr 2023 aufgrund hoher Werkzeugkosten und begrenztem Zugang zu qualifizierten Ingenieuren, die komplexe Formgebungen verwalten können, Verzögerungen bei der Einführung von Dünnwandformtechnik. Dies hat lokale Hersteller daran gehindert, effektiv mit globalen Lieferanten zu konkurrieren, die mit fortschrittlichen Formtechnologien und Automatisierungsfunktionen ausgestattet sind
- Obwohl sich die technologischen Fortschritte allmählich auf diese Hindernisse konzentrieren, wird das zukünftige Marktwachstum von einer erhöhten Automatisierung, verbesserten Schulungsprogramme und kostengünstigen Herstellungslösungen abhängen, um dünne Wandformteile für ein breiteres Spektrum von Herstellern zugänglich zu machen. Strategische Partnerschaften, regionale Qualifikationsentwicklungsinitiativen und staatliche Anreize für eine nachhaltige Fertigung könnten die Adoption in Schwellenländern deutlich beschleunigen
Wie wird der Thin Wall Mould Market segmentiert
Der Dünnwandformmarkt wird auf Basis von Produkttyp, Herstellungsprozess und Endverbraucher segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Dünnwandformmarkt in Box, Tasse, Schale, Platte, Tablett, Eimer, Schnecken und andere segmentiert. Das Segment Box hält den größten Marktanteil im Jahr 2024, angetrieben durch die steigende Nachfrage nach langlebigen, leichten und kostengünstigen Verpackungslösungen in den Bereichen Lebensmittel, Getränke und Konsumgüter. Dünne Wandformkästen bieten überlegene Stapelfestigkeit, reduzierte Materialnutzung und schnellere Produktionszyklen, so dass sie eine bevorzugte Wahl für Großverpackungshersteller.
Das Cup-Segment wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch den wachsenden Verbrauch von on-the-go-Getränken und speisebereiten Lebensmitteln getrieben wird. Dünne Wandformbecher bieten eine hohe Maßgenauigkeit und gleichmäßige Wandstärke, was sowohl Haltbarkeit als auch Materialeffizienz gewährleistet. Die zunehmende Akzeptanz in Schnellrestaurants (QSR) und Milchverpackungen erhöht das Segmentwachstum weltweit.
- durch Fertigungsverfahren
Auf Basis des Herstellungsverfahrens wird der Dünnwandformmarkt zu Thermoform und Spritzguss segmentiert. Das Segment Spritzguss hielt den größten Marktanteil im Jahr 2024, angetrieben durch seine Fähigkeit, komplexe, hochpräzise Designs mit minimalen Zykluszeiten zu produzieren. Das Verfahren gewährleistet eine ausgezeichnete Oberflächenveredelung, Konsistenz und Wiederholbarkeit, so dass es ideal für die Massenproduktion in Industrien wie Lebensmittelverpackung und Konsumgüter.
Das Thermoforming-Segment soll die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die auf seine Flexibilität bei der Herstellung von leichten, recycelbaren und kostengünstigen Verpackungsprodukten zurückzuführen ist. Das Verfahren gewinnt aufgrund der geringeren Werkzeugkosten und der Eignung für mittelvolumige Produktionsabläufe, insbesondere bei Anwendungen wie Tabletts, Tassen und Einwegbehältern, Zugkraft.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Dünnwand-Form-Markt in Lebensmittel, Getränke, Elektro- und Elektronik, Pharma- und Gesundheitsversorgung, Automotive, Consumer-Produkte und Mineralstoffe und Chemikalien segmentiert. Das Lebensmittelsegment entfiel 2024 auf den größten Marktanteil, vor allem aufgrund der hohen Nachfrage nach dünnwandigen Behältern und Verpackungslösungen, die Hygiene, Komfort und längere Haltbarkeit gewährleisten. Die zunehmende Vorliebe für einsatz- und recycelbare Lebensmittelverpackungen ist die weitere Übernahme in diesem Segment.
Das Segment Pharma- und Gesundheitspflege wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 beobachten, die durch den zunehmenden Bedarf an sterilen, leichten und tamperbeständigen Verpackungen getrieben wird. Dünne Wandformen werden zunehmend zur Herstellung von medizinischen Tabletts, Behältern und diagnostischen Verpackungen verwendet, die strengen Sicherheits- und Regulierungsstandards entsprechen und den wachsenden Verpackungsmarkt im Gesundheitswesen weltweit unterstützen.
Welche Region hält den größten Teil des Dünnwand-Mould-Marktes
- Nordamerika dominierte den Dünnwand-Form-Markt mit dem größten Umsatzanteil von 40,62% im Jahr 2024, angetrieben durch starke Nachfrage nach leichten, langlebigen und nachhaltigen Verpackungslösungen in der Lebensmittel-, Getränke- und Konsumgüterindustrie
- Die fortschrittliche Fertigungsinfrastruktur der Region, kombiniert mit rasanter technologischer Innovation in Spritzgießsystemen, unterstützt große Produktionseffizienz und Produktqualität
- Das zunehmende Bewusstsein für die ökologische Nachhaltigkeit und die verstärkte Übernahme von recycelbaren Verpackungsmaterialien fördern das Marktwachstum sowohl in den USA als auch in Kanada.
US Thin Wall Mould Market Insight
Der US-amerikanische Dünnwandformmarkt eroberte den größten Umsatzanteil im Jahr 2024 in Nordamerika, der durch den wachsenden Bedarf an Highspeed-Produktions- und energieeffizienten Verpackungstechnologien geprägt war. Die zunehmende Investition in Automatisierung, Robotik und digitale Fertigung ermöglicht es den Herstellern, die Produktion zu steigern und Kosten zu senken. Darüber hinaus treibt die steigende Verbraucherpräferenz für nachhaltige, komfortable Verpackungen in Sektoren wie Milch, Fertiggerichte und Getränken die Einführung von dünnen Wandformlösungen bundesweit voran.
Europa Thin Wall Mould Markt Einblick
Der Markt für dünne Wandformen in Europa hat im Jahr 2024 einen erheblichen Anteil auf sich genommen, der durch das Engagement der Region für Nachhaltigkeit, zirkuläre Wirtschaftsinitiativen und strenge Verpackungsvorschriften geprägt ist. Länder wie Deutschland, Frankreich und die USA führen die Einführung von Leichtbausystemen zur Minimierung von Materialabfällen und Energieverbrauch. Die Nachfrage nach hochwertigen, präzisen Verpackungen für Lebensmittel-, Gesundheits- und Verbraucheranwendungen beschleunigt die Markterweiterung weiter.
U.K. Dünne Wandform Markt Einblick
Der US-amerikanische Dünnwandformmarkt wird voraussichtlich von 2025 bis 2032 ein deutliches Wachstum verzeichnen, das von der steigenden Nachfrage nach nachhaltigen und recycelbaren Verpackungsmaterialien in der Lebensmittel- und Getränkeindustrie angetrieben wird. Der starke Fokus des Landes auf die Reduzierung von Kunststoffabfällen, verbunden mit staatlichen Initiativen zur Förderung von Kreislaufwirtschaftspraktiken, beschleunigt die Einführung von Dünnwandgusstechnologie. Darüber hinaus ermöglichen die Fortschritte in Automatisierungs- und Präzisionsformsystemen den Herstellern, die Produktivität zu steigern und gleichzeitig strenge Umweltstandards zu erfüllen.
Deutschland Thin Wall Mould Market Insight
Der deutsche Dünnwandformmarkt wird voraussichtlich von 2025 bis 2032 deutliches Wachstum erleben, das durch fortschrittliche Fertigungsmöglichkeiten und einen starken Fokus auf nachhaltige Produktion getrieben wird. Deutsche Hersteller investieren in energieeffiziente Formsysteme und hochpräzise Werkzeuge, um die Produktqualität und -leistung zu verbessern. Die Integration digitaler Technologien wie vorausschauende Wartung und Prozessautomatisierung verbessert die Betriebseffizienz und reduziert Ausfallzeiten.
Asien-Pazifik Thin Wall Mould Market Insight
Der asiatisch-pazifische Dünnwandermarkt wird von 2025 bis 2032 robustes Wachstum erfahren, das durch schnelle Industrialisierung, Urbanisierung und zunehmende Einwegeinkommen in Ländern wie China, Indien und Japan bewirtschaftet wird. Die expandierenden Lebensmittelverpackungs- und Konsumgüterbranchen sind neben der Umstellung auf leichte und recycelbare Kunststofflösungen wichtige Treiber. Darüber hinaus stärken staatliche Initiativen, die nachhaltige Fertigungs- und Produktionsfähigkeiten unterstützen, die Position der Region auf dem Weltmarkt.
China Thin Wall Mould Markt Einblick
Der China-Dünnwandformmarkt hatte 2024 einen erheblichen Anteil, unterstützt vom großflächigen Fertigungsökosystem des Landes und steigender Nachfrage nach effizienten Verpackungslösungen. Kontinuierliche Fortschritte bei Spritzgießmaschinen und lokaler Innovation in Polymermaterialien ermöglichen eine schnellere und nachhaltigere Produktion. Darüber hinaus ist Chinas starke Exportorientierung und die rasche Entwicklung von intelligenten Fertigungsanlagen weiterhin die Einführung von Dünnwandgusstechnologien.
Japan Thin Wall Mould Markt Einblick
Der japanische Dünnwandformmarkt erwartet ein stetiges Wachstum von 2025 bis 2032, unterstützt von der fortschrittlichen Fertigungsinfrastruktur des Landes und wachsender Präferenz für hochwertige, leichte Verpackungen. Die japanischen Hersteller setzen zunehmend energieeffiziente Formsysteme ein, um sowohl Nachhaltigkeitsziele als auch die Verbrauchernachfrage nach bequemen, platzsparenden Verpackungslösungen zu erfüllen. Darüber hinaus ermöglichen Innovationen in Polymermaterialien und Hochgeschwindigkeitsinjektionstechnologien eine verbesserte Produktionseffizienz und Präzision und stärken die Position Japans als Schlüsselakteur im asiatisch-pazifischen Dünnwandformmarkt.
Thin Wall Mould Markt Teilen
Die Thin Wall Mould-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• AERO MOULD(China)
• Taizhou Huangyan Rhein Plastic Mould Co., Ltd (China)
• Comtec IPE(USK)
• STACKTECK INC.(Kanada)
• TOPWORKS Kunststoffspritzguss (China)
• Micon Plastic Mould Factory (China
• Vraj Industries (Indien)
• LIHAO MOULD CO., LTD. (China)
• Mantz Automation Inc. (USA)
• Amcor plc (USA)
• Taizhou Huangyan Aoxu Mould Technology Co., Ltd. (China)
• ISM Design & Mould Co. Ltd. (China)
• voestalpine High Performance Metals International GmbH (Österreich)
• Taizhou Huangyan Zhilian Mould Co., Ltd. (China)
• Otto Hofstetter AG (Schweiz)
• EVCO Kunststoffe (US)
• HQ Mould (China)
• Omni Mold Ltd. (Singapur)
• GROUPE GUILLIN (Frankreich)
• Dampack International (Niederlande)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











