



Segmentierung des globalen Marktes für Gewebefixierung nach Resorbierbarkeit (nicht resorbierbar und bioresorbierbar), Produkttyp (Nahtmaterial und Nahtanker, Interferenzschrauben, Platten und Stifte, Knöpfe, Pfeile, IM-Nägel, Darts und Sonstige), Endnutzer (Krankenhäuser, Kliniken, ambulante Operationszentren und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Tissue Fixation Market Size und Growth Rate
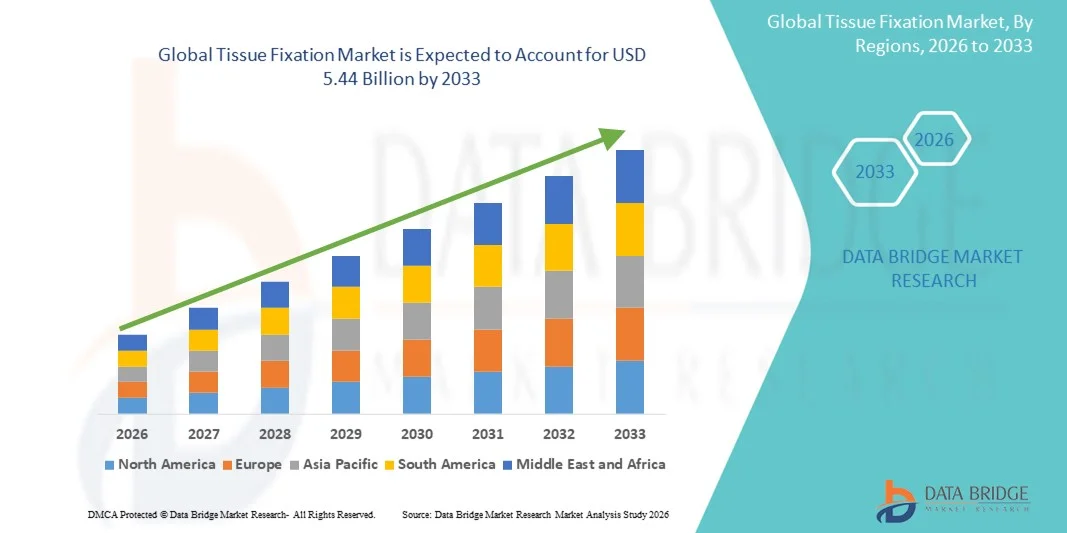
- Die globale Gewebefixierung Marktgröße wurde bei3,29 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen5,44 Milliarden USD bis 2033, beiCAGR von 6,45%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz chirurgischer Eingriffe, das steigende Auftreten von orthopädischen und weichen Gewebeverletzungen und kontinuierliche Fortschritte beiBiomaterialienund Fixationstechnologien
- Darüber hinaus stellt die wachsende Nachfrage nach minimalinvasiven Operationen, verbesserten Patientenergebnissen und einer verbesserten postchirurgischen Erholung fortschrittliche Gewebefixationsgeräte als bevorzugte Wahl für Chirurgen und Gesundheitsdienstleister her. Diese konvergierenden Faktoren beschleunigen die Einführung von Gewebefixationslösungen, wodurch das Wachstum der Industrie deutlich vorangetrieben wird
Was sind die großen Takeaways des Tissue Fixation Market
- Gewebefixationsgeräte, einschließlich Nähte, Anker und Platten, sind in modernen chirurgischen Eingriffen zunehmend kritisch, insbesondere in orthopädischen, weichen Geweben und rekonstruktiven Operationen, aufgrund ihrer Fähigkeit, stabile Fixierung zu bieten, fördern schnellere Heilung und verbessern chirurgische Ergebnisse
- Die eskalierende Nachfrage nach Gewebefixationslösungen wird in erster Linie durch die steigende Prävalenz von Muskel-Skelett-Erkrankungen, das zunehmende Volumen von chirurgischen Eingriffen und kontinuierliche Innovationen in Biomaterialien und minimalinvasive Fixationstechnologien angetrieben.
- Nordamerika dominierte den Gewebefixationsmarkt mit dem größten Umsatzanteil von 40,7% im Jahr 2025, gekennzeichnet durch ein hohes Volumen an chirurgischen Eingriffen, fortschrittliche Gesundheitsinfrastruktur und starke Präsenz führender Medizinproduktehersteller, wobei die USA eine bedeutende Übernahme innovativer Fixationsgeräte wie bioabsorbierbare Anker und fortgeschrittene Nahtsysteme beobachten.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Gewebefixationsmarkt während der Prognosezeit durch steigende Gesundheitsausgaben, steigende Anzahl orthopädischer Operationen und wachsendes Bewusstsein für fortgeschrittene chirurgische Lösungen
- Sutures and Suture Anchors Segment dominierte den Gewebefixationsmarkt mit einem Marktanteil von 43,2% im Jahr 2025, angetrieben durch ihre bewährte Wirksamkeit in Sehnen- und Ligamentreparaturen und weit verbreiteten Einsatz in minimalinvasiven und offenen chirurgischen Eingriffen
Report Scope und Tissue Fix Market Segmentation
|
Attribute |
Tissue Fixation Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Tissue Fixation Market
Hinweise in minimal invasiven und arthroskopischen Fixationsvorrichtungen
- Ein signifikanter und beschleunigender Trend im globalen Gewebefixationsmarkt ist die Entwicklung minimalinvasiver und arthroskopischer Fixationsgeräte, die die chirurgische Präzision verbessern, die Patientenrettungszeit reduzieren und nachoperative Komplikationen senken
- Der Arthrex BioComposite SwiveLock Anker ermöglicht es Chirurgen, weiche Gewebereparaturen durch kleinere Schnitte durchzuführen, Trauma zu reduzieren und schnellere Erholung zu fördern
- Fortgeschrittene Fixationsgeräte integrieren zunehmend bioabsorbierbare und biokompatible Materialien und bieten verbesserte Heilungsergebnisse bei gleichzeitiger Beseitigung des Bedarfs an sekundären Entfernungsverfahren. Zum Beispiel bieten die bioabsorbierbaren Anker von Smith & Nephew eine stabile Fixierung und lösen sich allmählich als Gewebeheilungen auf
- Die Annahme von intelligenten chirurgischen Instrumenten mit verbesserter Ergonomie und geführter Platzierung verbessert die Verfahrenseffizienz und ermöglicht es Chirurgen, vorhersehbare Ergebnisse zu erzielen. So bietet DePuy Synthes eine Instrumentierung, die eine genaue Implantatpositionierung bei orthopädischen Operationen gewährleistet.
- Der zunehmende Einsatz von bildgebenden und Navigations-geführten Fixationstechniken verbessert die Genauigkeit der Implantatplatzierung und reduziert intraoperative Fehler. Zum Beispiel unterstützt das Navigationssystem StealthStation von Medtronic Chirurgen bei präziser Implantatpositionierung
- Die zunehmende Forschung zu patientenspezifischen und 3D-gedruckten Fixationsgeräten ermöglicht kundenspezifische Implantate für komplexe orthopädische und rekonstruktive Fälle. So hat 3D Systems patientenspezifische Knochenplatten entwickelt, die auf individuelle Anatomie zugeschnitten sind.
- Dieser Trend zu genaueren, geduldigeren und technologisch fortschrittlichen Fixationsgeräten ist grundlegend die Transformation von chirurgischen Erwartungen und Standards. Daher entwickeln Unternehmen wie Stryker die Fixationssysteme der nächsten Generation mit integrierter Führung und minimalinvasiver Lieferung
- Die Nachfrage nach fortschrittlichen Gewebefixationslösungen wächst rasant über orthopädische, weiche Gewebe und rekonstruktive Operationen, da Gesundheitsanbieter zunehmend verbesserte chirurgische Ergebnisse und Patientenzufriedenheit priorisieren
Treiber Was sind die wichtigsten Treiber des Tissue Fixation Market
Erhöhung der chirurgischen Eingriffe und Muskuloskeletaler Störungen
- Die zunehmende Prävalenz von Muskelverletzungen, degenerativen Störungen und sportbedingten Verletzungen, verbunden mit zunehmenden chirurgischen Eingriffen, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Gewebefixationsgeräten
- Zum Beispiel berichtete Zimmer Biomet im März 2025 einen Anstieg der orthopädischen Operationen in den USA, die Nachfrage nach fortschrittlichen Fixationsimplantaten und bioabsorbierbaren Ankern
- Da das Bewusstsein für die Vorteile minimalinvasiver Verfahren wächst, nehmen Chirurgen und Krankenhäuser zunehmend fortschrittliche Fixationsgeräte an, die verbesserte Stabilität, reduzierte Erholungszeit und geringere Komplikationsraten bieten
- Darüber hinaus fördern die Erhöhung der Ausgaben für die Gesundheitsversorgung und die Zugänglichkeit fortgeschrittener chirurgischer Eingriffe die Einführung innovativer Lösungen zur Gewebefixierung in aufstrebenden Märkten
- Die zunehmende Vorliebe für geduldig-freundliche chirurgische Techniken und bessere postoperative Ergebnisse treiben die Nachfrage nach Fixationsgeräten über orthopädisches, weiches Gewebe und rekonstruktive Chirurgiesegmente aus.
- Die zunehmende Zusammenarbeit zwischen Geräteherstellern und Krankenhäusern für klinische Studien und Trainingsprogramme helfen Chirurgen dabei, fortschrittliche Fixationstechnologien zuversichtlich zu übernehmen. Zum Beispiel führt Arthrex chirurgische Bildungsprogramme durch, um die Einführung neuer Fixationssysteme zu verbessern
- Steigende Investitionen in Forschung und Entwicklung durch Schlüsselakteure, um bioabsorbierbare, intelligente und multifunktionale Fixationsgeräte zu innovieren, beschleunigen das Marktwachstum weiter. Zum Beispiel konzentrieren sich die FuE-Initiativen von Stryker auf Fixationstechnologien der nächsten Generation
Zurückhaltung/Challenge
Hohe Gerätekosten und regulierende Compliance
- Die relativ hohen Kosten für fortgeschrittene Gewebefixationsgeräte im Vergleich zu herkömmlichen Fixationsmethoden stellen eine erhebliche Herausforderung für eine breitere Akzeptanz, insbesondere in Entwicklungsregionen und kleineren Krankenhäusern, dar.
- So werden z.B. hochend bioabsorbierbare Anker und fortgeschrittene Nahtsysteme deutlich höher als herkömmliche Edelstahl- oder Titanimplantate geschätzt, was die Annahme in preisempfindlichen Märkten begrenzt.
- Stringent regulatorische Zulassungen und Compliance-Anforderungen für medizinische Geräte können Produkteinführungen verzögern und den Markteintritt in bestimmten Regionen einschränken, wodurch die operative Komplexität erhöht wird
- Darüber hinaus können Bedenken bezüglich postchirurgischer Komplikationen, Implantatabstoßung oder unsachgemäßer Geräteplatzierung bei Chirurgen und Patienten bei der Auswahl fortschrittlicher Fixationslösungen zu einer Hesitation führen.
- Überwindung dieser Herausforderungen durch Kostenoptimierung, robuste klinische Validierung und optimierte regulatorische Pfade sind entscheidend für nachhaltiges Wachstum und breitere Einführung von Gewebefixationsgeräten
- Eine begrenzte Erstattungspolitik in bestimmten Ländern für hochwertige Implantate kann die Einführung fortschrittlicher Fixationslösungen in preissensitiven Gesundheitsmärkten zurückhalten. Zum Beispiel decken einige private Versicherungspläne nicht vollständig bioabsorbierbare Anker oder erweiterte Befestigungsplatten ab.
- Herausforderungen bei der chirurgischen Ausbildung und der Einführung neuer Fixationstechnologien, insbesondere in ländlichen oder ressourcenbegrenzten Krankenhäusern, können die Marktdurchdringung verlangsamen. So können kleinere Krankenhäuser keinen Zugang zu spezialisierten Schulungen für minimalinvasives Fixationsverfahren haben.
Wie wird der Tissue Fixation Market segmentiert
Der Markt wird auf der Grundlage von Saugfähigkeit, Produkttyp und Endverbraucher segmentiert.
- Durch Absorptionsfähigkeit
Aufgrund der Saugfähigkeit wird der Gewebefixationsmarkt in nicht resorbierbare und bioresorbierbare Segmente segmentiert. Das nicht resorbierbare Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seinen langjährigen Einsatz in orthopädischen und weichen Gewebechirurgie verursacht wurde. Nicht resorbierbare Vorrichtungen, wie Titanschrauben und Edelstahlplatten, sorgen für einen dauerhaften Strukturträger, der bei hochlastigen Anwendungen häufig bevorzugt ist. Krankenhäuser und chirurgische Zentren verlassen sich auf diese Geräte für ihre bewährte Zuverlässigkeit, mechanische Festigkeit und geringere Gefahr des Implantatausfalls. Surgeons bevorzugen auch nicht resorbierbare Materialien für komplexe Bruch- und Sehnenreparaturverfahren aufgrund ihrer vorhersehbaren Leistung. Die Kompatibilität von nicht resorbierbaren Geräten mit bestehenden chirurgischen Techniken verstärkt ihre Marktposition weiter. Darüber hinaus tragen die weit verbreitete Verfügbarkeit und die klinische Vertrautheit dieser Geräte zu ihrer Dominanz bei.
Das bioresorbierbare Segment wird erwartet, dass die schnellste Wachstumsrate während der Prognoseperiode beobachtet wird, die durch die zunehmende Nachfrage nach Implantaten, die die Notwendigkeit einer sekundären Entfernungsoperation beseitigen, angeheizt wird. Bioresorbierbare Geräte degradieren allmählich im Körper, unterstützen Gewebeheilung, reduzieren langfristige Komplikationen und verbessern den Patientenkomfort. Surgeons und Patienten bevorzugen zunehmend bioresorbierbare Anker, Schrauben und Platten für minimalinvasive Verfahren und pädiatrische Anwendungen. Fortschritte in Polymer- und Verbundwerkstoffen haben die Festigkeit und Sicherheit bioresorbierbarer Geräte verbessert. Das zunehmende Bewusstsein für postchirurgische Erholungsvorteile und verbesserte ästhetische Ergebnisse ist die Annahme. Die Erhöhung der FuE-Investitionen durch Schlüsselakteure zur Ausweitung bioresorbierbarer Produktangebote beschleunigt das Marktwachstum weiter.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Gewebefixationsmarkt in Naht- und Nahtanker, Interferenzschrauben, Platten und Stifte, Knöpfe, Pfeile, IM Nägel, Darts und andere segmentiert. Das Segment Sutures and Suture Anchors dominierte den Markt im Jahr 2025 mit einem Marktanteil von 43,2% aufgrund seiner weit verbreiteten Verwendung in Sehnen, Bändern und Weichgewebereparaturverfahren. Nahtanker sorgen für eine sichere Fixierung mit minimal invasiven Techniken, wodurch die Patientenrückgewinnungszeit und postoperative Komplikationen reduziert werden. Surgeons bevorzugen diese Geräte für ihre Vielseitigkeit, einfache Platzierung und Kompatibilität mit arthroskopischen Verfahren. Krankenhäuser und chirurgische Zentren verlassen sich auf Nähte und Anker aufgrund ihrer nachgewiesenen klinischen Ergebnisse und Wirtschaftlichkeit. Technologische Fortschritte, wie bioabsorbierbare und knotenlose Anker, haben die Marktposition dieses Segments weiter gestärkt. Starke Chirurgen Vertrautheit und kontinuierliche Produktinnovation tragen zur nachhaltigen Nachfrage bei.
Das Segment Interference Screws wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums durch steigende ACL- und Ligamentrekonstruktionschirurgen getrieben wird. Interferenzschrauben bieten eine starke Fixierung in hochbelasteten Anwendungen und werden häufig in arthroskopischen Ligamentreparaturen verwendet. Das Wachstum wird weiter unterstützt durch die steigende Annahme von bioresorbierbaren und zusammengesetzten Schrauben, die Patientenergebnisse verbessern und Sekundärchirurgie zu beseitigen. Technologische Innovationen, die das Schraubendesign und die einfache Einführung verbessern, ziehen Chirurgen an. Die zunehmende Sensibilisierung der Anbieter von Gesundheitsdienstleistungen über verbesserte Rückgewinnungsraten bei Störschrauben treibt die Adoption an. Die weltweite Ausweitung der orthopädischen und sportmedizinischen Verfahren trägt zum schnellen Wachstum des Segments bei.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Gewebefixationsmarkt in Krankenhäuser, Kliniken, ambulatorische chirurgische Zentren und andere segmentiert. Das Segment Hospitals dominierte den Markt im Jahr 2025, angetrieben durch das hohe Volumen der komplexen orthopädischen, weichen Gewebe, und rekonstruktive Operationen in Krankenhaus-Einstellungen durchgeführt. Krankenhäuser verfügen über fortgeschrittene Infrastruktur, geschultes chirurgisches Personal und Zugang zu modernsten Fixationsgeräten, so dass sie die größten Verbraucher von Gewebefixationslösungen. Chirurgen in Krankenhäusern bevorzugen fortgeschrittene Geräte aufgrund ihrer nachgewiesenen klinischen Ergebnisse und Kompatibilität mit einer Vielzahl von Verfahren. Krankenhäuser fungieren auch als Hubs für klinische Studien und frühe Einführung neuer Fixationstechnologien. Die Fähigkeit, einen hohen Patientendurchsatz und komplexe Fälle zu verwalten, sorgt für eine anhaltende Nachfrage nach diesen Geräten. Starke Beziehungen zwischen Geräteherstellern und Krankenhausbeschaffungsteams stärken die Dominanz dieses Segments weiter.
Das Segment Ambulatory Surgical Centers wird erwartet, dass die schnellste Wachstumsrate während der Prognoseperiode beobachtet wird, die durch die steigende Vorliebe für ambulante und minimal invasive Verfahren verursacht wird. Diese Zentren bieten kostengünstige, bequeme chirurgische Optionen, die Einführung von kompakten und einfach zu bedienenden Fixationsgeräten. Die Erhöhung der Investitionen in die ambulante chirurgische Infrastruktur und das wachsende Bewusstsein für kürzere Erholungszeiten unterstützen das Wachstum. Surgeons bevorzugen fortgeschrittene, benutzerfreundliche Implantate, die für Ambulanzeinstellungen geeignet sind. Die Patientennachfrage nach effizienten Verfahren und reduzierten Krankenhausaufenthalten trägt zur Expansion des Segments bei. Technologische Innovationen, die sicherere, schnellere ambulante Operationen ermöglichen, beschleunigen die Übernahme in diesem Segment.
Welche Region hält den größten Teil des Tissue Fixation Market
- Nordamerika dominierte den Gewebefixationsmarkt mit dem größten Umsatzanteil von 40,7% im Jahr 2025, gekennzeichnet durch ein hohes Volumen an chirurgischen Eingriffen, fortschrittliche Gesundheitsinfrastruktur und starke Präsenz führender Medizinproduktehersteller, wobei die USA eine bedeutende Übernahme innovativer Fixationsgeräte wie bioabsorbierbare Anker und fortgeschrittene Nahtsysteme beobachten.
- Krankenhäuser und chirurgische Zentren in der Region priorisieren fortschrittliche Fixationsgeräte wie bioabsorbierbare Anker, Platten und Schrauben durch ihre bewährte Zuverlässigkeit, mechanische Festigkeit und verbesserte Patientenergebnisse
- Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, technologische Fortschritte in chirurgischen Geräten und wachsendes Bewusstsein bei Chirurgen und Patienten über minimalinvasive und arthroskopische Verfahren, Schaffung von Gewebefixationsgeräten als bevorzugte Lösung über orthopädische und weiche Gewebechirurgen
US Tissue Fixation Market Insight
Der US-Gewebefixationsmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, angetrieben durch ein hohes Volumen an orthopädischen, weichen Gewebe und rekonstruktive Operationen. Surgeons bevorzugen zunehmend fortschrittliche Fixationsgeräte wie bioabsorbierbare Anker, Interferenzschrauben und Platten aufgrund ihrer nachgewiesenen klinischen Ergebnisse und Zuverlässigkeit. Die Einführung minimalinvasiver und arthroskopischer Verfahren, kombiniert mit einer technologisch fortschrittlichen Gesundheitsinfrastruktur, treibt den Markt weiter aus. Darüber hinaus steigt das Bewusstsein bei Patienten und Chirurgen in Bezug auf eine schnellere Erholung und reduzierte postoperative Komplikationen die Nachfrage. Auch die starke Präsenz führender Hersteller von Medizinprodukten und laufende FuE-Initiativen unterstützen das Marktwachstum. Die Integration von intelligenten chirurgischen Instrumenten und Navigations-gestützten Systemen verbessert die Verfahrensgenauigkeit und Annahme.
Europa Tissue Fixing Market Insight
Der Europa-Gewebefixationsmarkt soll sich während der gesamten Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch etablierte Gesundheitssysteme, zunehmende Prävalenz von Muskel-Skelett-Erkrankungen und steigende Nachfrage nach fortschrittlichen chirurgischen Lösungen getrieben wird. Krankenhäuser und chirurgische Zentren übernehmen innovative Fixationsgeräte, um die Patientenergebnisse in orthopädischen und rekonstruktiven Verfahren zu verbessern. Regierungsinitiativen, die die Modernisierung der Gesundheitsversorgung und minimalinvasive Operationen unterstützen, fördern die Adoption. Der Markt zeigt Wachstum sowohl in privaten als auch in öffentlichen Gesundheitseinrichtungen, mit bioresorbierbaren Ankern und fortschrittlichen Platten zunehmend bevorzugt. Das Bewusstsein der Surgeons für verbesserte klinische Ergebnisse und reduzierte Komplikationsraten stärkt die Aufnahme. Kontinuierliche Investitionen in FuE durch Schlüsselakteure treiben technologische Fortschritte und Markterweiterung weiter voran.
U.K. Tissue Fixation Market Insight
Der US-Gewebefixationsmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die steigende Nachfrage nach minimalinvasiven Operationen und fortgeschrittenen orthopädischen Prozeduren getrieben wird. Surgeons und Spitäler betonen geduldig-zentrische Ansätze, einschließlich schnellerer Erholung und reduzierten implantatbedingten Komplikationen. Die zunehmende Prävalenz von Sportverletzungen und degenerativen Störungen trägt zur steigenden Akzeptanz von Gewebefixationsgeräten bei. Starke Gesundheitsinfrastruktur und Fokus auf innovative chirurgische Lösungen unterstützen Markterweiterung. Die Übernahme bioresorbierbarer und in der nächsten Generation fixierter Geräte verbessert die klinische Effizienz. Es wird erwartet, dass Investitionen in chirurgische Schulungs- und Sensibilisierungsprogramme nachhaltig wachsen.
Deutschland Tissue Fixing Market Insight
Der Deutschland-Gewebefixationsmarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch ein hohes Bewusstsein für fortgeschrittene chirurgische Verfahren und eine starke Betonung der Patientensicherheit verursacht wird. Krankenhäuser priorisieren technologisch fortschrittliche Befestigungsvorrichtungen wie Störschrauben, bioresorbierbare Anker und spezialisierte Platten. Die gut ausgebaute Gesundheitsinfrastruktur des Landes und die Betonung der Innovationsförderung bei der Einführung minimalinvasiver und arthroskopischer Verfahren. Die Vorliebe von Surgeons für präzisionsgeführte Implantate verbessert die klinischen Ergebnisse und die Geräteauslastung. Wachsende Häufigkeit von Muskel-Kelett-Erkrankungen und sportbedingte Verletzungen verlangen weiter Kraftstoffe. Die Integration fortschrittlicher Fixationstechnologien in die Routine-Chirurgiepraxis verstärkt das Marktwachstum.
Asien-Pazifik-Tissue Fixing Market Insight
Der asiatisch-pazifische Gewebefixationsmarkt wird während der Prognosezeit am schnellsten CAGR wachsen, angetrieben durch steigende Gesundheitsausgaben, zunehmende Anzahl orthopädischer und rekonstruktiver Operationen und wachsendes Bewusstsein für fortschrittliche Fixationslösungen. Länder wie China, Indien und Japan erleben eine rasche Einführung minimalinvasiver und bioresorbierbarer Fixationsgeräte. Regierungsinitiativen zur Digitalisierung im Gesundheitswesen und zur Entwicklung moderner chirurgischer Infrastruktur unterstützen das Marktwachstum. Das zunehmende Bewusstsein der Patienten für eine schnellere Erholung und reduzierte Komplikationen ist die Nachfrage. Die wachsende Mittelschicht der Region und der Ausbau des Gesundheitszugangs fördern die Marktakzeptanz. Schlüsselakteure investieren in Vertriebsnetze und klinische Ausbildung, um das Eindringen in städtische und halbstädtische Gebiete zu erweitern.
Japan Tissue Fixing Market Insight
Der Japan-Gewebefixationsmarkt gewinnt an Dynamik aufgrund eines technologisch fortschrittlichen Gesundheitssystems, steigender Anzahl orthopädischer Verfahren und bevorzugt für minimalinvasive Operationen. Surgeons nehmen zunehmend bioresorbierbare Anker, Interferenzschrauben und fortgeschrittene Platten an, um die Patientenergebnisse zu verbessern. Die Integration von Navigationsgestützten chirurgischen Instrumenten und präzisionsgeführten Implantaten verbessert die Verfahrenseffizienz. Die zunehmende Alterung der Bevölkerung und das höhere Auftreten von Muskel-Skelett-Erkrankungen erhöhen den Marktbedarf. Krankenhäuser betonen post-operative Erholung und reduzierte Komplikationen, zunehmende Aufnahme von fortschrittlichen Fixationsgeräten. Der Fokus auf geduldig-zentrische Pflege und klinische Wirksamkeit ist das anhaltende Wachstum.
Indien Tissue Fixing Market Insight
Der Indien-Tissue Fixation-Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, der durch eine schnelle Urbanisierung, eine Ausweitung der Gesundheitsinfrastruktur und eine wachsende Einführung fortschrittlicher chirurgischer Verfahren angetrieben wurde. Krankenhäuser und orthopädische Zentren übernehmen zunehmend bioresorbierbare Anker, Platten und Störschrauben. Sensibilisierung für minimal invasive Operationen, schnellere Erholung und verbesserte Patientenergebnisse ist die Förderung der Markteinführung. Regierungsinitiativen zur Unterstützung der orthopädischen Versorgung und der digitalen Gesundheitsinfrastruktur beschleunigen das Wachstum. Die Verfügbarkeit von kostengünstigen Fixationsgeräten von heimischen und internationalen Herstellern erhöht die Nachfrage weiter. Die zunehmende Zahl der Operationen in Privat- und Mehrspezialkliniken erweitert den Markt weiter.
Welche sind die Top-Unternehmen im Tissue Fixation Market
Die Tissue Fixation Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Arthrex, Inc(US)
- VEREINIGTES Unternehmen(US)
- Abb.(US)
- B. Braun SE(Deutschland)
- Smith und Nephew(USK)
- Stryker (USA)
- Johnson & Johnson Services, Inc. (USA)
- Zimmer Biomet (USA)
- Medtronic (Irland)
- Boston Scientific Corporation (USA)
- Integra LifeSciences Corporation (USA)
- LifeNet Health (USA)
- Gewebe Regenix Group PLC (U.K.)
- CryoLife, Inc. (USA)
- Acell, Inc. (USA)
- Enovis Corporation (USA)
- Parcus Medical, LLC (USA)
- MedShape, Inc. (USA)
- Biocomposites Ltd. (U.K.)
- In2Bones Global, Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Tissue Fixation Market
- Im Juni 2025 startete OSSIO seine Small OSSIOfiber 2.5mm Suture Anchors, erweiterte sein bio-integratives, metallfreies Fixation Portfolio, das darauf abzielte, eine breite Palette von Weich- und Ligamentreparaturchirurgen, einschließlich seitlicher Knöchelstabilität (Brostromreparatur) zu verbessern. Diese Anker sind mit einer neuartigen Mineralfaser-Matrix entwickelt, die in Knochen integriert ist und 55% mehr Ausziehfestigkeit bietet als führende Bio-Komponisten-Anker und potenziell verbesserte Patientenergebnisse bei gleichzeitiger Reduzierung von Risiken im Zusammenhang mit Metallimplantaten
- Im März 2025 kündigte Medline an, dass es auf der ACFAS 2025 eine Synthetische Ligament-Augmentation-Implantation enthüllen würde, was die Dynamik der Industrie in Richtung fortschrittlicher Weichgewebe-Verstärkungstechnologien widerspiegelt. Diese geplante Einführung unterstreicht die Bemühungen von Medline, die wachsende klinische Nachfrage nach effektiven Ligament-Support-Lösungen in Fuß- und Knöchelchirurgie anzugehen, ein Gebiet, in dem dauerhafte Fixierung und verbesserte Weichgewebereparatur kritisch sind
- Im Juni 2024 erweiterte OSSIO sein Fixation-Portfolio mit kleinen Kompressionsklammern von OSSIOfiber, die im November 2023 von der FDA gecleart wurden, um die Fixation in Verfahren wie Akin-Bunge-Reparatur zu verbessern. Diese biointegrativen Klammern sind bemerkenswert einfach einzufügen und bieten Kompressionsfestigkeit vergleichbar mit Metallklammern, ohne dauerhafte Hardware zu verlassen, langfristige Reizungen zu reduzieren und den Bedarf an Sekundärentfernungsoperationen zu beseitigen
- Im Februar 2024 präsentierte Anika Therapeutics sein Integrity Implant System und ProPass Suture Passer für die Gewebefixierung an der 2024 American Academy of Orthopaedic Surgeons (AAOS) Jahrestagung, betont Verbesserungen in der Nahtankertechnologie und Weichgewebemanagement. Die ProPass Suture Passer und bioresorbierbare Komponenten sind darauf ausgelegt, chirurgische Arbeitsabläufe zu optimieren und die Fixationssicherheit zu verbessern, insbesondere bei Sportmedizin und Weichgewebereparaturverfahren
- Im Februar 2021 startete In2Bones Global sein Hercules Suture Anchor System und AlloAid® Wedges für tiefere Extremitätschirurgen und führte zwei PEEK-basierte Nahtankerfamilien Fully‐Threaded und Knotless mit ultrahochmolekularem Polyethylen (UHMWPE) an, die für eine verbesserte Weichgewebefixierfestigkeit und Haltbarkeit sorgen. Die AlloAid Keile sind für die Präzisionspositionierung in flachen Fußrekonstruktive Operationen konzipiert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











