


Marktsegmentierung für Aufblasgeräte in Nordamerika nach Typ (analoges und digitales Aufblasgerät), Kapazität (20 ml, 25 ml, 30 ml und 60 ml), Anwendung (interventionelle Kardiologie, periphere Gefäßinterventionen, interventionelle Radiologie, urologische Eingriffe, gastroenterologische Eingriffe und Sonstige), Druck (30 atm, 40 atm, 55 atm und Sonstige), Funktion (Stentimplantation und Flüssigkeitsapplikation), Endnutzer (Krankenhäuser, interventionelle Labore und Kliniken), Vertriebskanal (Direktvergabe, Einzelhandel und Drittanbieter) – Branchentrends und Prognose bis 2033
Was ist die Inflationsrate von Nordamerika
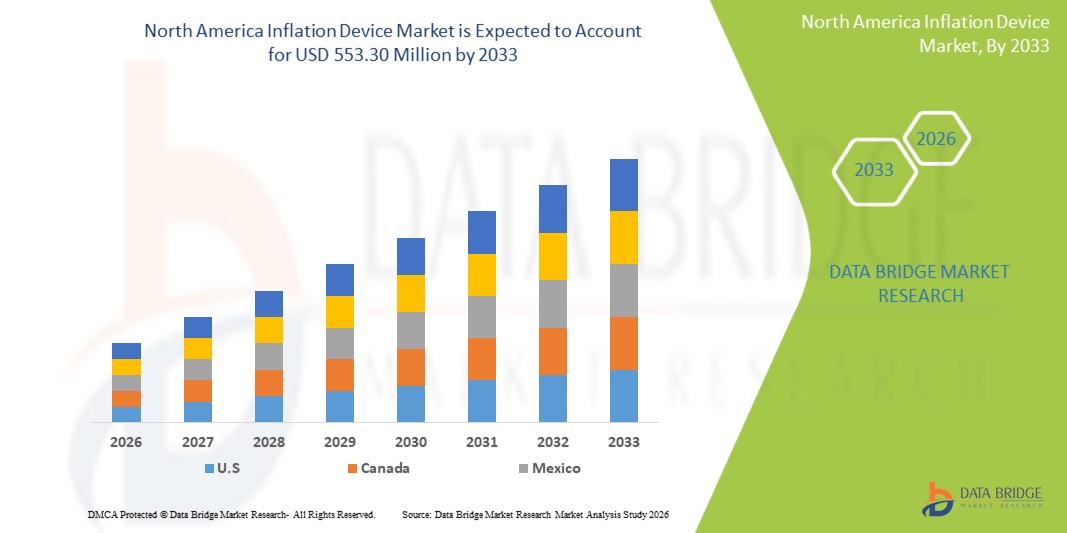
- Laut Data Bridge Market Research Analysis wurde die Marktgröße für Inflationsgeräte in Nordamerika bei371.65 Mio. USD 2025und wird voraussichtlich erreichen553,30 Mio. USD bis 2033, beiCAGR von 5,10 %während des Prognosezeitraums
- Die Marktausweitung wird in erster Linie durch das zunehmende Volumen von Interventionskardiologie und Radiologieverfahren angetrieben, wobei Inflationseinrichtungen für eine präzise Ballonkatheterdruckkontrolle über Krankenhäuser undambulante chirurgische Zentren
- Darüber hinaus profitiert die Region von fortschrittlicher Gesundheitsinfrastruktur, hohe Akzeptanzminimal-invasive Operationen, und kontinuierliche technologische Upgrades in medizinischen Geräten, Beschleunigung der Produktnachfrage
Marktgröße und Prognose:
- Marktwert (2025):371.65 Mio. USD
- Voraussichtlicher Marktwert (2033):553,30 Mio. USD
- Wettervorhersage CAGR (2026–2033):5.10%
Was sind die großen Takeaways des Nordamerika Inflation Device Market
- Inflationseinrichtungen, die bei interventionellen Kardiologie, Radiologie und Gefäßverfahren den kontrollierten Druck für Ballonkatheter bereitstellen, werden aufgrund ihrer Präzision, einfacher Handhabung und essentiellen Rolle bei katheterbasierten Behandlungen immer wichtigere Bestandteile moderner minimalinvasiver chirurgischer Systeme in Krankenhäusern und ambulatorischen Einstellungen.
- Die eskalierende Nachfrage nach Inflationsgeräten wird in erster Linie durch die steigende Prävalenz von Herz-Kreislauf- und peripheren Arterienerkrankungen, die zunehmende Einführung minimalinvasiver Verfahren und eine zunehmende Vorliebe bei den Klinikern für genaue, zuverlässige und sterile Druckentsorgungsinstrumente getrieben.
- Die USA dominierten den Nordamerika-Inflationsgerätemarkt mit dem größten Umsatzanteil von 84,7% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Interventionsprozedur Volumen, und die Anwesenheit von großen Medizinproduktenherstellern, mit dem Land erhebliches Wachstum in der Inflationsgerätenutzung, insbesondere in Katheterisierungslabors und hochdurchgesetzten Herzzentren durch kontinuierliche Produktinnovation und ergonomische Designverbesserungen
- Kanada wird während der Prognosezeit das am schnellsten wachsende Land im Nordamerika-Inflationsgerätemarkt sein, da Investitionen in interventionelle Kardiologieeinheiten, die Erweiterung minimalinvasiver chirurgischer Fähigkeiten und die steigende Nachfrage nach Einweg-Inflationsgeräten zur Verbesserung der Verfahrenseffizienz und Patientensicherheit zunehmen.
- Das analoge Inflations-Gerätesegment dominierte den Markt für Inflations-Geräte in Nordamerika mit einem Marktanteil von 65,2% im Jahr 2025, angetrieben durch seine Wirtschaftlichkeit, nachgewiesene klinische Zuverlässigkeit und weit verbreitete Kompatibilität mit bestehenden Kathetersystemen
Report Scope und North America Inflation Device Market Segmentation
|
Attribute |
North America Inflation Device Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Trends des Nordamerika Inflation Device Market
„Vorteile in Präzision, Automatisierung und digitale Integration“
- Ein signifikanter und beschleunigender Trend im Nordamerika-Inflationsgerätemarkt ist der zunehmende Wandel in Richtung digital verbesserter und automatisierter Inflationssysteme, die die Druckgenauigkeit verbessern, manuelle Betriebsfehler reduzieren und fortgeschrittene interventionelle Kardiologie-Workflows in Krankenhäusern und Katheterisierungslabors unterstützen
- So stellen mehrere führende Hersteller Inflationseinrichtungen mit integrierten digitalen Druckmessstreifen und ergonomischen Designs vor, die es den Klinikern ermöglichen, den Echtzeitdruck bei Angioplastie oder Stent-Bereitstellungsverfahren mit höherer Präzision und reduzierter Betriebsspannung zu überwachen.
- Die digitale Integration in Inflationsgeräte ermöglicht Funktionen wie automatisierte Deflationssequenzen, verbesserte Druckstabilisierung und verbesserte Benutzeralarme für anormale Messwerte. So enthalten neu gestartete Modelle von Merit Medical digitale Displays, die eine bessere Visualisierung, Workflow-Effizienz und Verfahrenskonsistenz bei kritischen Eingriffen unterstützen.
- Die nahtlose Integration von Inflationsgeräten mit breiteren Interventions-Bildgebungsplattformen und Cath-Labor-Überwachungssystemen erleichtert die zentralisierte Steuerung und ermöglicht es den Klinikern, den Gerätebetrieb mit Abbildungsausgängen und Verfahrensdaten für eine optimierte Behandlungserfahrung zu koordinieren.
- Dieser Trend hin zu intelligenteren, automatisierten und digital unterstützten Inflationslösungen macht die Erwartungen für katheterbasierte Verfahren grundlegend neu. Daher entwickeln Unternehmen wie Teleflex und Boston Scientific Inflationssysteme mit fortschrittlichen Druck-Assistent-Funktionen und verbesserte Usability für komplexe Interventionsanwendungen
- Die Nachfrage nach Inflationsgeräten mit präziser Druckbereitstellung, ergonomischer Handhabung und digitaler Workflow-Kompatibilität wächst schnell über interventionelle Kardiologie- und Radiologieeinheiten hinweg, da Gesundheitsdienstleister zunehmend Effizienz, Genauigkeit und verbesserte klinische Ergebnisse priorisieren
Marktdynamik für Nordamerika-Inflationsgeräte
Fahrer
„Wachstumsbedarf durch Rising Herz-Kreislauf-Burden und Vorliebe für minimal-invasive Verfahren“
- Die zunehmende Prävalenz von Herz-Kreislauf- und peripheren arteriellen Erkrankungen in den USA und Kanada, kombiniert mit der beschleunigten Einführung minimalinvasiver Eingriffsverfahren, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Inflationsgeräten
- So erweiterten im Jahr 2025 mehrere Gesundheitseinrichtungen ihre Interventionskardiologieprogramme mit aufgerüsteten Cath-Labortechnologien und verbesserten katheterbasierten Behandlungsmöglichkeiten und unterstützten eine höhere Auslastung von Inflationsgeräten über diagnostische und therapeutische Verfahren.
- Da die Kliniker Präzision und Sicherheit bei kritischen Eingriffen priorisieren, bieten Inflationseinrichtungen eine genaue Druckkontrolle, Echtzeitüberwachung und eine verbesserte Verfahrenssicherheit, was einen überzeugenden Fortschritt gegenüber grundlegenden manuellen Lösungen ermöglicht
- Darüber hinaus sind die zunehmende Popularität von katheterbasierten Behandlungen und die zunehmende Vorliebe für kürzere Erholungszeiten eine wesentliche Komponente von Interventionssystemen, die eine nahtlose Integration mit modernen chirurgischen und bildgebenden Geräten ermöglichen
- Die Bequemlichkeit der kontrollierten Druckbereitstellung, der verbesserten Geräteergonomie und der Fähigkeit, komplexe Verfahren wie Angioplastie und Gefäßstenting zu unterstützen, sind wichtige Faktoren, die die Annahme von Inflationseinrichtungen über große medizinische Zentren fördern
- Der Trend zum Ausbau der ambulanten Interventionsdienstleistungen und die zunehmende Verfügbarkeit fortschrittlicher Inflationssysteme, die auf hochvolumige Anlagen zugeschnitten sind, tragen zum Marktwachstum bei
Zurückhaltung/Challenge
„Procedure-Related Risks, Cost Barriers und Regulatory Compliance Hurdles“
- Hinsichtlich geräteassoziierter Ungenauigkeiten, Druck-Liefer-Risiken und Leistungsvariabilität in bestimmten manuellen Inflations-Geräten stellen erhebliche Herausforderungen für eine breitere Marktdurchdringung, insbesondere bei risikobasierten Herz-Kreislauf-Verfahren, dar.
- Zum Beispiel haben Berichte über Komplikationen, die sich aus Druck- oder Gerätestörungen während der Ballon-Inflation ergeben, einige Gesundheitsdienstleister über die Annahme von Low-End- oder Nicht-Digital-Inflationslösungen vorsichtig gemacht.
- Die Bewältigung dieser operativen Bedenken durch eine verbesserte Gerätekalibrierung, fortschrittliche Druckkontrollmechanismen und eine stärkere Qualitätsvalidierung ist entscheidend für den Aufbau des klinikalen Vertrauens. Unternehmen wie Cook Medical und Zimmer betonen Präzisions- und Sicherheitsfunktionen, um Anwender über Gerätesicherheit zu informieren
- Darüber hinaus können die relativ höheren Kosten für fortgeschrittene digitale Inflationssysteme im Vergleich zu herkömmlichen manuellen Geräten ein Hindernis für kleinere Krankenhäuser und haushaltsbeschränkte Einrichtungen sein, insbesondere in Regionen mit begrenzten Kapitalbudgets
- Während die Preise allmählich stabilisieren, kann die wahrgenommene Prämie, die mit fortschrittlichen digitalen Features verbunden ist, die weit verbreitete Annahme behindern, vor allem bei Anbietern, die auf etablierte analoge Systeme verlassen und nicht sofort digitale Upgrades benötigen
- Überwindung dieser Herausforderungen durch eine stärkere Produktstandardisierung, eine klinische Ausbildung und die Entwicklung kosteneffizienter, aber hochpräziser Inflationsgeräte wird entscheidend für ein langfristiges Marktwachstum sein
Markt für Inflations-Geräte in Nordamerika
Der Markt wird auf Basis von Art, Kapazität, Anwendung, Druck, Funktion, Endbenutzer und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der Markt für Inflationsgeräte in Nordamerika in analoge Inflationseinrichtungen und digitale Inflationseinrichtungen segmentiert. Das Segment der analogen Inflations-Geräte dominierte den Markt mit dem größten Umsatzanteil von 65,2% im Jahr 2025, angetrieben durch seine weit verbreitete klinische Vertrautheit, Wirtschaftlichkeit und Zuverlässigkeit in der routinemäßigen Interventionskardiologie und peripheren Gefäßverfahren. Analoge Geräte sind aufgrund ihrer einfachen Bedienung, der schnellen Einrichtung und der starken Aufzeichnung bei Ballon-Inflationsvorgängen in Krankenhäusern und Kath Labs weit verbreitet. Ihre Kompatibilität mit einer Vielzahl von Kathetersystemen und standardisierten Workflow-Praktiken trägt weiter zu ihrer Dominanz bei. Darüber hinaus bleiben analoge Geräte die führende Wahl in Einrichtungen, die die kostengesteuerte Beschaffung priorisieren.
Das digitale Inflations-Geräte-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch steigende Nachfrage nach Echtzeit-Drucküberwachung und verbesserte Präzision bei komplexen Herz-Kreislauf- und Radiologieeingriffen angetrieben wird. Digitale Aufblasgeräte bieten fortschrittliche Funktionen wie Digitaldruckanzeigen, verbesserte Ergonomie und automatisierte Steuerungsfunktionen, die Prozessfehler reduzieren. Ihre wachsende Adoption wird von Krankenhäusern unterstützt, die ihre Cath-Labels und Interventionssuiten auf digitale Systeme aufwerten. Zunehmende Investitionen in minimalinvasive Technologien und verbesserte klinische Ergebnisse im Zusammenhang mit digitalen Geräten tragen auch zu ihrer schnellen Markterweiterung bei.
- Durch Kapazität
Auf Basis der Kapazität wird der Markt in 20 ml, 25 ml, 30 ml und 60 ml Aufblasvorrichtungen segmentiert. Das 30-ml-Inflationsgerätesegment dominierte den Markt im Jahr 2025, angetrieben durch seine ideale Balance von Volumenkapazität und Druckbereitstellung, die für die meisten Angioplastie- und Stent-Bereitstellungsverfahren benötigt wird. Krankenhäuser und Interventionszentren wählen aufgrund ihrer Vielseitigkeit in Koronar-, Peripherie- und Radiologieanwendungen häufig 30 ml Geräte. Ihr ergonomisches Design und eine präzise Druckkontrolle machen sie zur bevorzugten Wahl für Kliniker, die Routine-Ballon-Inflationsverfahren durchführen. Die starke Präsenz führender Hersteller mit optimierten 30 ml-Modellen steigert die Segmentnachfrage weiter.
Das Segment der 60 ml-Inflationsgeräte wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 zu beobachten ist, was durch steigende Annahme in peripheren vaskulären und gastroenterologischen Prozeduren, die eine höhere Volumenkapazität erfordern, begünstigt wird. Größere Ballons, die in PAD-Behandlungen verwendet werden, und bestimmte interventionelle Radiologie-Anwendungen profitieren von dem erweiterten Volumenbereich von 60 ml Inflationseinrichtungen. Die zunehmende Nachfrage nach komplexen Interventionen und die wachsende Prävalenz peripherer Arterienerkrankungen in Nordamerika unterstützen das beschleunigte Wachstum dieses Segments. Der expandierende Einsatz von Hochleistungsgeräten in spezialisierten Zentren trägt zu den starken Ausblicken des Segments bei.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in interventionelle Kardiologie, periphere Gefäßverfahren, interventionelle Radiologie, urologische Verfahren, gastroenterologische Verfahren und andere segmentiert. Die Interventionskardiologie dominierte den Markt im Jahr 2025, angetrieben durch das hohe Volumen an Angioplastie, Ballondilation und Stent-Bereitstellungsverfahren in den USA und Kanada. Die steigende Prävalenz der koronaren Arterienerkrankung und die zunehmende Vorliebe für minimalinvasive Eingriffe tragen maßgeblich zur aufgeblasenen Nachfrage nach kardiologieorientierten Inflationseinrichtungen bei. Krankenhäuser und Cath Labs priorisieren Präzisionsinflationswerkzeuge, um eine optimale Stent-Erweiterung und Verfahrenssicherheit zu gewährleisten. Darüber hinaus verstärken die fortwährenden Investitionen in die Kardiologieinfrastruktur und die rasche Einführung fortschrittlicher Kathetertechnologien die Dominanz dieses Segments.
Die interventionelle Radiologie wird von 2026 bis 2033 das am schnellsten wachsende Anwendungssegment sein, das durch die zunehmende Einführung bildgeführter Verfahren sowohl für Gefäß- als auch für nicht-vaskuläre Eingriffe gefördert wird. Inflationsgeräte spielen eine Schlüsselrolle bei Angioplastie, Ballondilation und Geräteplatzierung in Radiologie-Suiten, wo Präzision und Sicht kritisch sind. Die Erweiterung der ambulanten Radiologiezentren und der breitere Einsatz minimalinvasiver Therapien über Bauch-, Nieren- und Leberbehandlungen tragen zu einem schnellen Segmentwachstum bei. Verbesserte Bildverarbeitungsintegration und technologische Weiterentwicklungen erhöhen die Nachfrage nach Hochleistungs-Inflationssystemen in der Radiologie.
- Durch Druck
Auf der Grundlage der Druckbewertung wird der Markt in 30 atm, 40 atm, 55 atm und andere segmentiert. Das Segment 30 atm dominierte den Markt im Jahr 2025, angetrieben durch seine Eignung für die meisten routinemäßigen koronaren und peripheren Ballon Inflation Verfahren. Das Segment profitiert von einer breiten klinischen Adoption in kleinen und großen Anlagen aufgrund seiner bewährten Zuverlässigkeit und Sicherheit in Standard-Angioplastieanwendungen. 30 atm Geräte sind auch weit verbreitet, kostengünstig und kompatibel mit häufig verwendeten Kathetersystemen. Ihre Fähigkeit, die verfahrenstechnischen Anforderungen von hochvolumigen Eingriffen zu erfüllen, trägt wesentlich zu ihrer Führungsposition bei.
Das 55 atm-Segment wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums, vor allem aufgrund des verstärkten Einsatzes in Hochdruckanwendungen wie der berechneten Läsionsbehandlung, CTO-Eingriffen und komplexen Stenterweiterungen, zu beobachten ist. Da Kliniker zunehmend auf komplexe Gefäße stoßen, sorgen höhere Druckaufblasvorrichtungen für eine verbesserte Lumenausweitung und Verfahrenssteuerung. Die zunehmende Übernahme spezieller Hochdruckballons in interventionelle Kardiologie und Radiologie beschleunigt das Wachstum weiter. Die anhaltende Innovation in Ballonmaterialien und Gerätesicherheit unterstützt auch die steigende Nachfrage nach diesem Hochdrucksegment.
- Durch die Funktion
Auf Basis der Funktion wird der Markt in Stent-Ausstellung und Fluidlieferung segmentiert. Die Stent-Bereitstellung dominierte den Markt im Jahr 2025, angetrieben durch die zentrale Rolle Inflationsgeräte spielen bei der Bereitstellung präziser und kontrollierter Expansion von koronaren und peripheren Stents. Hohe Prozedurvolumina in den USA für Angioplastie und Stenting erhöhen die Nachfrage nach Inflationswerkzeugen, die für eine genaue Druckausschüttung ausgelegt sind. Der Bedarf an Zuverlässigkeit bei kritischen Herz-Kreislauf-Eingriffen stellt sicher, dass die Stent-Bereitstellung weiterhin die führende Funktion für Inflationsgeräte ist. Die steigende Prävalenz von Herz-Kreislauf-Erkrankungen trägt weiterhin die Segmentherrschaft.
Die Fluidabgabe wird von 2026 bis 2033 als die am schnellsten wachsende Funktion erwartet, unterstützt durch den zunehmenden Einsatz von Inflationseinrichtungen in nicht-vaskulären und diagnostischen Verfahren, die eine präzise Fluidverwaltung erfordern. Da Kliniker minimal invasive Ansätze in unterschiedlichen Fachrichtungen wie Urologie und Gastroenterologie annehmen, erhöht sich die Nachfrage nach kontrollierten Fluidliefersystemen. Technologische Verbesserungen, die eine reibungslosere und effizientere Fluidführung ermöglichen, tragen zu einem schnellen Segmentwachstum bei. Die Ausweitung ambulanter und ambulatorischer Anwendungsfälle stärkt auch die Flugbahn dieses Segments.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Interventionslabore und Kliniken segmentiert. Krankenhäuser dominierten den Markt im Jahr 2025, angetrieben durch das hohe Volumen der koronaren und peripheren Interventionen in Krankenhaus-Kath-Laboren und chirurgische Zentren durchgeführt. Die starke Beschaffungskapazität und die Verfügbarkeit fortschrittlicher Interventionsinfrastrukturen unterstützen die weit verbreitete Einführung von analogen und digitalen Inflationseinrichtungen. Krankenhäuser sind auch für die meisten komplexen Fälle verantwortlich, die eine fortschrittliche Druckkontrolle und eine spezialisierte Gerätekompatibilität erfordern. Kontinuierliche Investitionen in Herz-Kreislauf- und Radiologieeinheiten verstärken die Führung dieses Segments.
Interventionslabore sollen das schnellste Wachstum von 2026 bis 2033 beobachten, das durch die zunehmende Einrichtung spezialisierter Kath-Labore und eigenständiger Interventionszentren in ganz Nordamerika gefördert wird. Diese Einrichtungen priorisieren fortschrittliche Inflationstools, um hochpräzise Verfahren und ein effizientes Workflow-Management zu unterstützen. Auch die wachsende Nachfrage nach ambulanten Angioplastien und bürobasierten Gefäßeingriffen trägt zu einer schnellen Segmenterweiterung bei. Technologische Upgrades und die Umstellung auf digitale Interventionssysteme beschleunigen die Übernahme in diesem Segment weiter.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direktausschreibungen, Einzelhandelsverkäufe und Drittanbieter unterteilt. Das direkte Angebotssegment dominierte den Markt im Jahr 2025, angetrieben durch den großvolumigen Kauf von Krankenhäusern, integrierten Gesundheitssystemen und staatlichen Einrichtungen. Direkte Beschaffung sorgt für konsequente Geräteversorgung, wettbewerbsfähige Preise und Zugang zu fortschrittlichen Inflationssystemen für hochvolumige Zentren. Starke Beziehungen zwischen Herstellern und Gesundheitseinrichtungen unterstützen die Dominanz dieses Segments in Nordamerika weiter.
Das Segment Einzelhandelsverkäufe wird voraussichtlich das schnellste Wachstum in den Jahren 2026 bis 2033 beobachten, unterstützt durch die zunehmende Übernahme von Inflationseinrichtungen durch Kliniken, Ambulanzzentren und kleinere Interventionseinrichtungen, die sich auf flexible Kaufoptionen verlassen. Die Einzelhandelsverteilung profitiert auch von der wachsenden Verfügbarkeit fortschrittlicher Inflationsgeräte durch spezialisierte medizinische Lieferanten und Online-Profi-Plattformen. Die steigende Nachfrage von unabhängigen Praktizierenden und ambulanten Einrichtungen trägt wesentlich zum schnellen Wachstum dieses Segments bei.
North America Inflation Device Market Regionale Analyse
- Die USA dominierten den Nordamerika-Inflationsgerätemarkt mit dem größten Umsatzanteil von 84,7% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Interventionsprozedur Volumen, und die Anwesenheit von großen Medizinproduktenherstellern, mit dem Land erhebliches Wachstum in der Inflationsgerätenutzung, insbesondere in Katheterisierungslabors und hochdurchgesetzten Herzzentren durch kontinuierliche Produktinnovation und ergonomische Designverbesserungen
- Krankenhäuser und chirurgische Zentren in der Region betonen hochgradige klinische Ergebnisse, die konsequente Nachfrage nach fortschrittlichen Inflations-Geräten mit erhöhter Genauigkeit, ergonomischem Design und digitaler Überwachung Fähigkeiten
- Die Adoption wird durch die etablierte Medizinprodukteindustrie der Region, hohe Gesundheitsausgaben und eine rasche Integration minimalinvasiver Verfahren in Herz-Kreislauf-, Gastroenterologie- und Urologieanwendungen weiter gefördert.
US Inflation Device Market Insight
Der US-Inflationsgerätemarkt erfasste den größten Umsatzanteil von 84,7% in 2025 in Nordamerika, der durch das hohe Volumen der Interventionskardiologie und peripheren Gefäßprozeduren getrieben wurde. Krankenhäuser und Katheterisierungslabore werden zunehmend priorisierende Präzisionsinflationsgeräte zur Verbesserung der Verfahrenssicherheit und der klinischen Ergebnisse. Die zunehmende Vorliebe für digitale Inflationssysteme mit Echtzeitdrucküberwachung und ergonomischen Designs fördert das Marktwachstum. Darüber hinaus trägt die Einführung minimalinvasiver Verfahren und die Integration mit fortschrittlichen Kathetertechnologien maßgeblich zur Expansion des Marktes bei. Starke Gesundheitsinfrastruktur und hohe Prozessvolumina unterstützen auch die kontinuierliche Nachfrage nach analogen und digitalen Geräten.
Kanada Inflation Device Market Insight
Der Kanada-Inflationsgerätemarkt wird voraussichtlich im gesamten Prognosezeitraum bei einem beträchtlichen CAGR expandieren, vor allem durch Investitionen in interventionelle Kardiologieprogramme und Modernisierung von Kath Labs. Das zunehmende Bewusstsein für die Herz-Kreislauf-Gesundheit, kombiniert mit steigenden Prozessvolumina, fördert die Annahme fortschrittlicher Inflations-Geräte. Kanadische Gesundheitsdienstleister werden an Geräte mit verbesserter Präzision, Zuverlässigkeit und Integration mit bildgebenden Systemen herangeführt. Die Region erlebt bemerkenswertes Wachstum in Krankenhäusern, Interventionslabors und Spezialzentren, wobei sowohl analoge als auch digitale Geräte in neue und erweiterte Anlagen integriert werden.
Insight von Mexiko Inflation Device Market
Der Markt für Mexiko-Inflationsgeräte wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Nachfrage nach minimalinvasiven Verfahren und das steigende Auftreten von Herz-Kreislauf-Erkrankungen verursacht wird. Krankenhäuser und Privatkliniken übernehmen Inflationseinrichtungen, um die Patientensicherheit und die Verfahrenseffizienz zu verbessern. Darüber hinaus werden zunehmende Investitionen in die Infrastruktur des Gesundheitswesens und der Ausbau von Interventionskardiologiezentren erwartet, um das Marktwachstum weiter zu stimulieren. Die Annahme von benutzerfreundlichen Geräten, die sowohl für analoge als auch für digitale Workflows geeignet sind, trägt ebenfalls zur steigenden Nachfrage bei.
Welche sind die Top-Unternehmen in Nordamerika Inflation Device Market
Die North America Inflation Device Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Merit Medical Systems, Inc. (USA)
- Boston Scientific Corporation (USA)
- B. Braun SE (USA)
- CONMED Corporation (USA)
- Teleflex Incorporated (US)
- US Endovascular, LLC (USA)
- Atrion Corporation (USA)
- BD (US)
- Kochen (US)
- Argon Medical Devices, Inc. (USA)
- TZ Medical, Inc. (USA)
- Kardinal Health (USA)
- Olympus Corporation (Japan)
- Terumo Corporation (Japan)
- Medtronic (Irland)
- Acclarent, Inc. (USA)
- Johnson & Johnson Services, Inc. (USA)
- Abt (USA)
- AngioDynamics, Inc. (USA)
- Vygon SAS (Frankreich)
Was sind die jüngsten Entwicklungen in Nordamerika Inflation Device Market
- Im Januar 2025 erwarb Olympus Latin America das Vertriebsgeschäft von Sur Medical SpA in Chile und gründete die Olympus Corporation Chile. Diese Akquisition ermöglicht direkten Zugang zu Chiles wachsendem Gesundheitsmarkt, die Verbreitung von Olympus-Produkten und die Verbesserung des Kundenservices und der Unterstützung in der Region
- Im November 2024 hat Merit Medical Systems den Erwerb des Lead Management-Portfolios von Cook Medical für rund 210 Millionen USD abgeschlossen. Diese Akquisition verbessert die Elektrophysiologie und Herzrhythmusmanagement-Geschäft von Merit, indem eine umfassende Palette von Geräten, die in Blei-Entfernung und Ersatzverfahren für Herzschrittmacher und implantierbaren Cardioverter-Defibrillator verwendet werden
- Im Mai 2024 kündigte Merit Medical Systems die US-amerikanische kommerzielle Veröffentlichung des basixSKY Inflation Device an. Dieses analoge Gerät ist für endovaskuläre Eingriffe wie Ballonangioplastie und Stent Platzierung ausgelegt. Es verfügt über einen Komfort-Griff-Griff für einhändige Vorbereitung und minimiert Drehmoment und Griffumdrehungen, um Druck zu erreichen. Das Gerät ist als eigenständige Lösung und in Kits mit Merit Angioplasty Packs erhältlich, die dazu ausgelegt sind, AccessPLUS, Honor und PhD Hemostasis Ventile zu ergänzen
- Im April 2024 hat die Integra LifeSciences Corporation die Akquisition von Acclarent, Inc., einem auf ENT (Ohr-, Nasen- und Hals-)Lösungen spezialisierten Unternehmen abgeschlossen. Diese Akquisition verbessert das Portfolio von Integra auf dem ENT-Markt, erweitert seine Fähigkeiten in innovativen medizinischen Technologien für Sinus-, Ohr- und Nasenbehandlungen und treibt weiteres Wachstum im Gesundheitswesen
- Im Januar 2022 erwarb Medtronic Affera, ein auf Kartierungs-, Navigations- und Ablationssysteme spezialisiertes Herztechnikunternehmen zur Behandlung von Arrhythmien wie Atrialfibrillation. Die Akquisition markiert den Eintritt von Medtronic in das kardiale Mapping-Segment und erweitert sein Herzablations-Portfolio
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











