


Marché des terminaux à conteneurs automatisés en Asie-Pacifique, par degré d'automatisation (terminaux semi-automatisés, terminaux entièrement automatisés), type de projet (rénovation, construction neuve), offre (équipements, logiciels, services), utilisateur final (public, privé), canal de distribution (direct, indirect) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des terminaux à conteneurs automatisés Asie-Pacifique
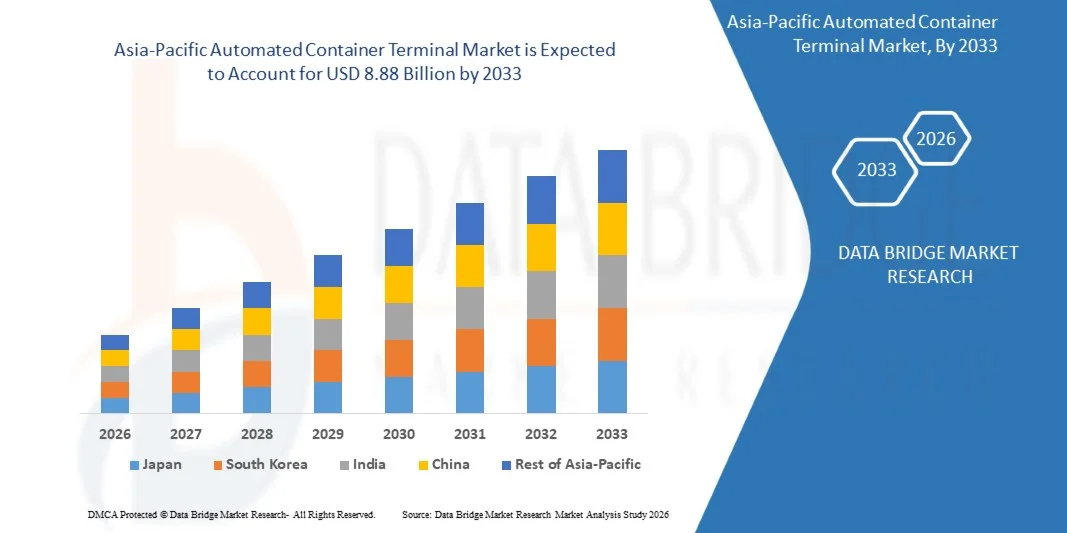
- Selon l'analyse de marché de Data Bridge, le marché des terminaux de conteneurs automatisés en Asie-Pacifique a été évalué à4,86 milliards de dollars en 2025et devrait atteindre8,88 milliards de dollars en 2033,à unTCAC de 7,9%pendant la période de prévision
- Le marché est principalement alimenté par l'augmentation de la prévalence du cancer, l'augmentation des dépenses de soins de santé et la sensibilisation aux options de traitement avancées. Amélioration rapide des infrastructures de soins de santé, expansion des centres spécialisés de traitement du cancer
- Cette croissance est motivée par des facteurs tels que les initiatives gouvernementales visant à promouvoir le diagnostic précoce et les thérapies innovantes, un vaste bassin de patients et l'augmentation des investissements des entreprises internationales et locales dans les technologies de thérapie photodynamique
Taille du marché et prévisions
Valeur marchande mondiale (2025):4,86 milliards de dollars
Valeur marchande prévue (2033) :8,88 milliards de dollars
Prévisions CAGR (2026-2033):7.9%
Quels sont les principaux débouchés du marché des terminaux à conteneurs automatisés en Asie-Pacifique
- Le marché des terminaux à conteneurs automatisés pour l'Asie et le Pacifique connaît une croissance constante, en raison de l'essor du commerce international, qui a entraîné une augmentation du débit de conteneurs, une prolifération de l'automatisation, de la robotique et de l'IA dans les opérations portuaires, des initiatives de durabilité visant à promouvoir les terminaux économes en énergie et à faible émission, ainsi que l'augmentation des investissements publics et des incitatifs pour les initiatives portuaires intelligentes.
- Toutefois, les coûts d'investissement et d'installation initiaux élevés, le respect des normes de sécurité et de réglementation régionales rigoureuses, et les perturbations opérationnelles pendant la transition et la complexité associées aux systèmes d'automatisation demeurent des contraintes essentielles, tandis que l'expansion des terminaux automatisés dans les marchés émergents, l'intégration aux solutions logistiques intelligentes et aux systèmes communautaires portuaires, l'adoption croissante d'équipements automatisés électriques et hybrides pour la durabilité présentent d'importantes possibilités de croissance
- La Chine devrait dominer le marché des terminaux à conteneurs automatisés en Asie et dans le Pacifique avec la plus grande part de revenus de 22,77 % en 2026, soutenue par de fortes initiatives gouvernementales pour la modernisation des ports, des investissements à grande échelle dans les infrastructures portuaires intelligentes et l'adoption rapide de technologies d'automatisation de pointe. La présence de grands fabricants d'équipements domestiques tels que Shanghai Zhenhua Heavy Industries (ZPMC) et Huawei Technologies, ainsi que la mise en œuvre croissante de véhicules guidés automatisés (AGV), de grues de gerbage automatisées (ASC) et de solutions numériques jumelées dans les principaux ports, dont Shanghai, Ningbo-Zhoushan et Qingdao, renforce encore la position de premier plan de la Chine sur le marché mondial.
- La Chine devrait être la région qui connaîtra la croissance la plus rapide sur le marché des terminaux à conteneurs automatisés en Asie et dans le Pacifique au cours de la période de prévision, avec un TCAC de 8,9 %, alimenté par des investissements à grande échelle dans l'automatisation portuaire, l'expansion rapide des volumes commerciaux et un solide soutien gouvernemental au développement d'infrastructures portuaires intelligentes et durables. L'adoption croissante de technologies numériques de pointe, y compris l'IA, l'IoT et les systèmes numériques jumeaux, ainsi que la préférence croissante pour des équipements automatisés à faible consommation d'énergie et à faible émission, stimulent encore la croissance du marché. La participation croissante des fournisseurs de technologie nationaux et les collaborations avec les entreprises d'automatisation mondiales accélèrent également le déploiement de terminaux automatisés de nouvelle génération dans tout le pays.
- Le segment des terminaux semi-automatisés devrait dominer le marché des terminaux à conteneurs automatisés Asie-Pacifique avec une part de marché de 53,23 % en 2026, en raison de leur rentabilité et de leur souplesse opérationnelle. Ces terminaux permettent aux ports d'intégrer progressivement l'automatisation tout en maintenant une surveillance manuelle, réduisant à la fois les risques et les coûts de transition. L'adoption croissante de grues de gerbage automatisées et d'équipement de triage télécommandé, ainsi que l'accent croissant mis sur l'efficacité et la sécurité des travailleurs, alimentent davantage la croissance du segment dans les principaux ports mondiaux.
Portée du rapport et segmentation du marché des terminaux de conteneurs automatisés Asie-Pacifique
|
Attributs |
Terminal de conteneurs automatisé Asie-Pacifique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également l'analyse de l'industrie et le scénario futuriste, la cartographie de la pénétration et des perspectives de croissance, les stratégies de prix clés des concurrents (acteurs principaux), l'analyse de la technologie, le profilage des entreprises, l'analyse concurrentielle. |
Quelle est la tendance clé du marché des terminaux de conteneurs automatisés en Asie-Pacifique
Expansion des terminaux automatisés dans les marchés émergents
- La croissance rapide du volume des échanges et la demande croissante d'opérations portuaires efficaces sur les marchés émergents créent une opportunité importante pour les acteurs du marché ACT. En développant des terminaux de conteneurs automatisés de friches vertes et de friches industrielles, ces régions peuvent améliorer l'efficacité des ports, accueillir des navires plus grands et renforcer leur intégration dans les chaînes d'approvisionnement mondiales.
- L'expansion vers les marchés émergents permet aux fabricants d'équipements, aux fournisseurs de logiciels et aux intégrateurs de services de tirer parti des avantages de la première génération, de déployer des technologies d'automatisation modernes et d'atteindre une plus grande évolutivité opérationnelle. Les investissements dans les grues de pointe, les véhicules guidés automatisés (AGV), les systèmes d'exploitation des terminaux (TOS) et les plates-formes logistiques numériques transforment les ports en centres modernes et efficaces capables de gérer le trafic de conteneurs, tout en réduisant les coûts et les temps de séjour.
- En juillet 2025, selon le Times of India, Vizhinjam International Seaport (Inde) a commencé à utiliser les opérations portuaires et les grues automatisées de l'IA, a formé les premières grues automatiques de l'Inde et a traité plus de 830 000 conteneurs au cours de sa première année.
- En septembre 2025, Reuters a signalé que le terminal international Colombo West (Sri Lanka), exploité par un consortium dirigé par le Groupe Adani, a augmenté sa capacité de terminal entièrement automatisée pour traiter jusqu'à 3,2 millions de conteneurs par an, en avance sur le calendrier, renforçant les capacités logistiques régionales.
- Ainsi, l'expansion des terminaux automatisés dans les marchés émergents fait de ces régions un moteur de croissance clé pour le marché ACT. En mettant en œuvre des technologies d'automatisation de pointe, les ports émergents modernisent les infrastructures, réduisent les goulets d'étranglement opérationnels et améliorent la compétitivité mondiale, ouvrant la voie à une croissance soutenue de l'industrie.
Dynamique du marché des terminaux de conteneurs automatisés en Asie-Pacifique
Chauffeur
L'essor du commerce international a conduit à une augmentation du débit de conteneurs.
- L'expansion continue du commerce mondial a considérablement augmenté le volume de marchandises conteneurisées qui traversent les frontières internationales, ce qui a conduit à la demande de solutions de manutention automatisées et efficaces. Étant donné que le commerce maritime demeure l'épine dorsale du commerce mondial, les ports du monde entier sont soumis à des pressions croissantes pour améliorer la capacité de production, réduire le délai d'exécution des navires et améliorer l'efficacité globale des terminaux. Les terminaux de conteneurs automatisés (ACT) sont apparus comme une solution essentielle pour répondre à ces exigences opérationnelles en tirant parti de la robotique, de l'IA et des technologies logistiques avancées.
- La mondialisation croissante, associée à la croissance du commerce électronique et des chaînes d'approvisionnement transfrontalières, accélère encore la nécessité d'automatiser les opérations portuaires. Des grues automatisées, des véhicules sans conducteur et des systèmes numériques de gestion des ports sont de plus en plus déployés pour traiter de grands volumes de conteneurs avec précision et une intervention humaine minimale.
- En octobre 2024, selon la Conférence des Nations Unies sur le commerce et le développement (CNUCED, 2024), le volume du commerce maritime mondial a augmenté de 2,4 % en 2023, le commerce conteneurisé représentant plus de 60 % du fret maritime, soulignant le besoin crucial d'infrastructures portuaires automatisées.
- En novembre 2024, un rapport de Hamburg Port Consulting souligne que l'automatisation et la numérisation deviennent essentielles aux opérations portuaires modernes, car l'augmentation des volumes de fret exige une plus grande efficacité.
- En outre, la complexité croissante des réseaux logistiques mondiaux et l'expansion des zones de libre-échange obligent les ports à adopter des systèmes automatisés de nouvelle génération pour rester compétitifs. L'automatisation permet non seulement d'augmenter le débit des conteneurs, mais aussi d'accroître la précision opérationnelle, la durabilité et la capacité d'adaptation aux fluctuations des demandes commerciales. Au fur et à mesure que le commerce maritime international continue d'augmenter, les technologies d'automatisation telles que les VAG, les grues de gerbage automatisées et les systèmes de surveillance numérique à deux bases deviennent indispensables pour optimiser les performances et réduire les goulets d'étranglement opérationnels.
- Ainsi, l'augmentation des volumes du commerce international et le besoin croissant de manutention efficace des conteneurs propulsent l'adoption de terminaux de conteneurs automatisés à l'échelle mondiale, solidifiant l'automatisation en tant que pilier clé pour les opérations portuaires prêtes à l'avenir, résilientes et performantes.
Restriction/Défi
(en milliers de dollars)Coûts d'investissement et d'installation initiaux élevés
- Malgré l'adoption croissante de technologies d'automatisation dans les ports mondiaux, les coûts d'investissement et d'installation initiaux élevés demeurent un facteur de restriction important sur le marché des terminaux de conteneurs automatisés Asie-Pacifique. La mise au point de terminaux entièrement ou semi-automatisés nécessite des capitaux considérables pour les machines de pointe, comme les véhicules guidés automatisés (AGV), les grues automatiques d'arrimage (ASC) et les systèmes d'exploitation de terminaux sophistiqués (TOS), ainsi que pour l'intégration des infrastructures numériques et des systèmes énergétiques de soutien. Ces dépenses dépassent souvent des centaines de millions de dollars, ce qui constitue une contrainte majeure, en particulier pour les ports de taille moyenne et petite dont les budgets sont limités ou dont le débit de fret est incertain.
- De plus, les projets d'automatisation impliquent généralement une modernisation complexe et de longs délais d'installation, ce qui peut perturber les opérations en cours et prolonger les périodes de retour sur investissement. Alors que l'automatisation promet une efficacité opérationnelle à long terme et des économies de main-d'oeuvre, les dépenses en capital initiales élevées (CAPEX) et les risques d'intégration empêchent souvent les exploitants de terminaux d'adopter des solutions d'automatisation à grande échelle. Par conséquent, de nombreux ports optent pour des modèles d'automatisation échelonnés ou hybrides plutôt que pour des révisions complètes.
- En janvier 2024, Port Technology International a signalé que 62 % des professionnels des terminaux ont indiqué que les besoins d'investissement initiaux élevés constituaient le principal obstacle au déploiement de l'automatisation dans les terminaux à conteneurs.
- En juin 2023, PortEconomics a souligné que les rénovations d'automatisation dans les terminaux existants font souvent face à des problèmes d'intégration complexes, augmentant encore les coûts du projet et limitant la flexibilité après l'installation.
- Ainsi, alors que l'automatisation des terminaux promet des avantages à long terme tels que l'amélioration de la productivité, l'optimisation de la main-d'oeuvre et la durabilité, la charge financière initiale importante et les processus d'installation complexes demeurent des contraintes clés pour la croissance du marché. Pour surmonter ces défis, il faudra adopter des mécanismes de financement novateurs, des modèles d'automatisation échelonnés et une collaboration accrue entre les secteurs public et privé pour rendre l'automatisation financièrement viable pour les ports de toutes tailles au cours des prochaines années.
Comment le marché des terminaux à conteneurs automatisés Asie-Pacifique est-il segmenté
Le marché est segmenté en fonction du degré d'automatisation, du type de projet, de l'offre, de l'utilisateur final et du canal de distribution.
- Degré d'automatisation
Sur la base du degré d'automatisation, le marché des terminaux à conteneurs automatisés Asie-Pacifique est segmenté en terminaux semi-automatisés et terminaux entièrement automatisés. En 2026, le segment des terminaux semi-automatisés devrait dominer le marché avec une part de marché de 53,23 %, en raison de leur rentabilité, de leur flexibilité opérationnelle et de leur compatibilité avec les infrastructures portuaires existantes. Parmi les principaux facteurs à l'appui de cette domination, mentionnons la facilité d'intégration, les mises à niveau progressives de l'automatisation, une productivité élevée et une sécurité accrue, ce qui fait des solutions semi-automatisées le choix privilégié par rapport aux terminaux entièrement automatisés de la région.
- Par type de projet
Sur la base du type de projet, le marché des terminaux de conteneurs automatisés Asie-Pacifique est segmenté en friches industrielles et en friches industrielles. En 2026, on s'attend à ce que le segment des friches industrielles domine avec une part de marché de 65,77 %, tirée par la modernisation des ports existants, des infrastructures établies et des améliorations d'automatisation rentables. Les investissements croissants dans les équipements avancés, les améliorations de la sécurité et l'efficacité opérationnelle renforcent encore son leadership sur le marché des projets Greenfield.
Le segment des terrains verts est le segment qui connaît la croissance la plus rapide du marché des terminaux à conteneurs automatisés Asie-Pacifique, avec un TCAC de 8,4%, entraîné par le développement de nouveaux ports, l'augmentation des volumes commerciaux et la demande croissante d'infrastructures automatisées de pointe. Les projets Greenfield permettent de concevoir des terminaux avec des systèmes d'automatisation entièrement intégrés, des équipements avancés et des technologies portuaires intelligentes depuis le début. De plus, les investissements dans la gestion des terminaux basés sur l'IA, le suivi compatible avec l'IoT et les opérations durables accélèrent l'adoption et stimulent la croissance rapide de ce segment.
- En offrant
Sur la base de l'offre, le marché des terminaux de conteneurs automatisés Asie-Pacifique est segmenté en équipements, logiciels et services. En 2026, le segment des équipements devrait dominer le marché avec une part de marché de 53,96 %, en raison de la forte demande de grues automatisées, de véhicules guidés et de machines terminaux essentielles. Une infrastructure portuaire solide, un soutien gouvernemental et une augmentation des volumes commerciaux dans la région, ainsi que des investissements dans des technologies portuaires intelligentes et durables, renforcent la position de leader du segment.
Le logiciel est le segment qui connaît la croissance la plus rapide, avec un TCAC de 8,7 % sur le marché des terminaux à conteneurs automatisés Asie-Pacifique, grâce à sa facilité d'intégration, à sa rentabilité et à sa capacité à optimiser les opérations des terminaux. Le logiciel d'automatisation permet une surveillance en temps réel, une maintenance prédictive et une allocation efficace des ressources sans qu'il soit nécessaire de procéder à des mises à niveau physiques importantes, ce qui améliore la productivité globale des terminaux. L'adoption croissante de systèmes de gestion des terminaux numériques, la sensibilisation croissante aux avantages des ports intelligents et les progrès réalisés dans les technologies de l'IA et de l'IoT sont autant de moteurs de la croissance rapide de ce segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des terminaux de conteneurs automatisés Asie-Pacifique est segmenté en secteur public et privé. En 2026, le segment public devrait dominer le marché avec 59,75% de part de marché, sous l'impulsion des autorités portuaires gouvernementales, des investissements d'infrastructure à grande échelle, des initiatives nationales de facilitation du commerce, la modernisation des ports stratégiques, l'adoption d'automatisation pour améliorer l'efficacité et la sécurité, la stabilité financière à long terme et l'appui politique visant à améliorer la connectivité mondiale et la croissance économique.
Le secteur privé est le segment qui connaît la croissance la plus rapide, avec un TCAC de 8,3 % sur le marché du fait de la hausse des concessions de terminaux privés, des partenariats public-privé, de la demande d'efficacité opérationnelle, de l'accélération de la prise de décisions, de la concentration sur le retour à l'investissement, de l'adoption de technologies d'automatisation de pointe, de la pression concurrentielle pour réduire les coûts, de l'amélioration du débit et de la fiabilité du service.
- Par canal de distribution
Sur la base du canal de distribution, le marché automatisé des conteneurs en Asie-Pacifique est segmenté en canal direct et indirect. En 2026, le segment des canaux directs devrait dominer le marché avec 68,21 % de part de marché, en raison des relations solides entre les exploitants de terminaux et les fournisseurs de solutions d'automatisation, des exigences d'intégration de systèmes personnalisées, de la réduction des coûts d'approvisionnement, du soutien technique direct, des contrats de service à long terme et de la nécessité d'une mise en œuvre transparente de solutions d'automatisation complexes et de grande valeur.
Quelle région détient la plus grande part du marché des terminaux à conteneurs automatisés Asie-Pacifique
- La Chine devrait dominer le marché des terminaux à conteneurs automatisés en Asie et dans le Pacifique avec la plus grande part de revenus de 22,77 % en 2026, soutenue par des investissements à grande échelle dans l'automatisation portuaire, l'augmentation du débit de fret et de solides initiatives gouvernementales favorisant une infrastructure portuaire intelligente et durable. L'adoption croissante de technologies de pointe et la présence de fabricants d'équipements d'automatisation nationaux clés renforcent encore son leadership sur le marché.
- La Chine devrait être la région qui connaîtra la croissance la plus rapide du marché des terminaux à conteneurs automatisés en Asie et dans le Pacifique au cours de la période de prévision, avec un TCAC de 8,9 %, alimenté par la transformation numérique rapide, l'expansion des terminaux automatisés et un solide soutien gouvernemental au développement de ports intelligents. L'adoption croissante de systèmes de gestion des terminaux pilotés par l'IA et d'équipements automatisés économes en énergie accélère la croissance du marché
- En outre, la modernisation continue des principaux ports, l'augmentation du volume du commerce international et les investissements stratégiques dans les opérations portuaires respectueuses de l'environnement et à haut rendement sont à l'origine de la croissance soutenue du secteur des terminaux de conteneurs automatisés en Chine.
Singapour Asia-Pacific Automated Container Terminal Market Insight
Le marché des terminaux à conteneurs automatisés pour l'Asie et le Pacifique de Singapour joue un rôle important dans la région Asie-Pacifique, sous l'impulsion du pays en tant que principal centre mondial de transbordement et de son engagement à effectuer des opérations portuaires entièrement automatisées et à haut rendement. Des terminaux clés comme PSA Singapore Terminals ont mis en place des véhicules guidés automatisés (AGV), des grues de gerbage automatisées (ASC) et des équipements de triage télécommandés, améliorant la productivité et réduisant les délais d'exécution. Un soutien gouvernemental fort pour des initiatives portuaires intelligentes, la numérisation et des opérations durables, ainsi que des mises à niveau technologiques continues, renforcent encore le leadership de Singapour dans le marché des terminaux de conteneurs automatisés Asie-Pacifique.
Corée du Sud Asia-Pacific Automated Container Terminal Market Insight
Le marché des terminaux de conteneurs automatisés en Asie et dans le Pacifique de la Corée du Sud devrait croître régulièrement, grâce à l'accent qu'il met sur le développement de ports intelligents, la préparation à l'automatisation élevée et la collaboration entre le gouvernement et l'industrie. Les principaux ports du pays, tels que Busan, mettent en œuvre des systèmes de gestion de terminaux alimentés par l'IA, des systèmes de suivi compatibles IoT et des solutions numériques jumelées pour améliorer l'efficacité opérationnelle. En outre, l'adoption croissante d'équipements électriques et hybrides automatisés pour des opérations durables renforce encore la croissance du marché et place la Corée du Sud comme un chef de file régional dans l'automatisation avancée des terminaux à conteneurs.
Quelles sont les principales entreprises du marché des terminaux à conteneurs automatisés en Asie-Pacifique
- TOTAL SOFT BANK LTD. (Corée du Sud)
- LOGICIEL D'INFORMATION (Allemagne)
- Logstar ERP. (Inde)
- infyz.com (Inde)
- Tideworks (États-Unis)
- (Israël)
- World Crane Services FZE (U.A.E.)
- SYSTÈMES STARCOMM (Royaume-Uni)
- Kalmar Corporation (Finlande)
- Société Cargotec (Finlande)
- Konecranes Plc (Finlande)
- Shanghai Zhenhua Heavy Industries Co., Ltd. (Chine)
- Groupe LIEBHERR (Suisse)
- ABB Ltd. (Suisse)
- HAPAG LLOYD (Allemagne)
- APM Terminals (Pays-Bas)
- BACKHOFF AUTOMATION GMBH & CO. KG (Allemagne)
- Künz GmbH (Autriche)
- CyberLogitec Co., Ltd. (Corée)
- Camco Technologies NV (Belgique)
- IDENTEC SOLUTIONS AG (Autriche)
- ORBCOMM Inc. (États-Unis)
- PORTS ET TERMINAUX ORBITA acquis par les TECHNOLOGIES PORTES TMEIQUES, S.L. (Japon)
- PACECO Corp. (États-Unis)
Quels sont les derniers développements du marché des terminaux à conteneurs automatisés en Asie-Pacifique
- En octobre 2025, Hapag-Lloyd et DP World ont renouvelé leur partenariat à long terme au Port de Santos au Brésil. Cette extension assure la collaboration pour la prochaine décennie et comprend une expansion majeure du terminal, une augmentation de la longueur du quai et de la capacité de manutention annuelle, ce qui permettra à Hapag-Lloyd de gérer des navires plus grands et de fournir de nouveaux services aux clients.
- En septembre 2025, Hiab Corporation a signé un partenariat avec Forterra pour accélérer le développement de solutions de camionnage et de manutention autonomes. Cela vise à augmenter les capacités autonomes, à améliorer la durabilité et la sécurité dans les flux de travail logistiques.
- En septembre 2025, Liebherr et TPT ont conclu un accord de partenariat stratégique de 10 ans visant à moderniser et à améliorer l'efficacité des opérations portuaires en Afrique du Sud. L'accord prévoit la fourniture de quatre grandes grues STS pour le port de Durban et de 48 grues à ganterie en caoutchouc (RTG) pour les terminaux de Durban et du Cap, ainsi qu'un programme de gestion des actifs de 20 ans pour assurer la fiabilité à long terme de l'équipement.
- En novembre 2024, Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC) a conclu un accord de coopération stratégique avec Cavotec SA, ce qui marque une étape importante vers la promotion de la durabilité et de l'innovation dans les infrastructures portuaires et terminaux à l'échelle mondiale. Ce partenariat associe l'expertise de ZPMC dans la fabrication d'équipements portuaires lourds avec les technologies spécialisées Cavotec. Ensemble, ils visent à développer des solutions de pointe qui améliorent l'efficacité et la performance environnementale des ports, telles que la réduction des émissions grâce à des équipements électrifiés et l'automatisation opérationnelle. En tirant parti des forces des deux entreprises, la collaboration vise à soutenir la transition de l'industrie maritime mondiale vers des opérations portuaires plus écologiques, plus intelligentes et plus durables.
- En décembre 2024, Konecranes a achevé l'acquisition de Peinemann Port Services BV et Peinemann Container Handling BV, basés à Rotterdam, après avoir reçu l'approbation de l'autorité néerlandaise de la concurrence. L'acquisition, évaluée à un montant non divulgué, a permis d'ajouter environ 100 employés et de renforcer la position de Konecranes aux Pays-Bas, en particulier dans la région de Rotterdam.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW
1.4 LIMITATIONS
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 MULTIVARIATE MODELING
2.7 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.8 DBMR MARKET POSITION GRID
2.9 DBMR VENDOR SHARE ANALYSIS
2.1 SECONDARY SOURCES
2.11 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
4.1 INDUSTRY ANALYSIS & FUTURISTIC SCENARIO
4.2 PENETRATION AND GROWTH PROSPECT MAPPING
4.3 COMPETITOR KEY PRICING STRATEGIES (PROMINENT PLAYERS)
4.4 TECHNOLOGY ANALYSIS – ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
4.4.1 KEY TECHNOLOGIES
4.4.2 COMPLEMENTARY TECHNOLOGIES
4.4.3 ADJACENT TECHNOLOGIES
4.5 COMPANY PROFILING
4.5.1 HAPAG-LLOYD AG
4.5.1.1 LIST OF ACQUISITION
4.5.1.2 SHAREHOLDING PATTERN
4.5.1.3 COMPANY’S COMPETITORS AND ALTERNATIVES
4.5.1.4 BUSINESS MODEL
4.5.1.5 HOW THE COMPANY MAKES MONEY CANVAS
4.5.1.5.1 COMPANY CUSTOMER SEGMENTS
4.5.1.5.2 COMPANY VALUE PROPOSITIONS
4.5.1.5.3 COMPANY CHANNELS
4.5.1.5.4 COMPANY CUSTOMER RELATIONSHIPS
4.5.1.5.5 COMPANY REVENUE STREAMS
4.5.1.5.6 COMPANY KEY RESOURCES
4.5.1.5.7 COMPANY KEY ACTIVITIES
4.5.1.5.8 COMPANY KEY PARTNERS
4.5.1.5.9 COMPANY A COST STRUCTURE
4.5.1.5.10 COMPANY SWOT ANALYSIS
4.5.2 KONECRANES
4.5.2.1 LIST OF ACQUISITION
4.5.2.2 SHAREHOLDING PATTERN
4.5.2.3 COMPANY’S COMPETITORS AND ALTERNATIVES
4.5.2.4 BUSINESS MODEL
4.5.2.5 HOW THE COMPANY MAKES MONEY CANVAS
4.5.2.5.1 COMPANY CUSTOMER SEGMENTS
4.5.2.5.2 COMPANY VALUE PROPOSITIONS
4.5.2.5.3 COMPANY CHANNELS
4.5.2.5.4 COMPANY CUSTOMER RELATIONSHIPS
4.5.2.5.5 COMPANY REVENUE STREAMS
4.5.2.5.6 COMPANY KEY RESOURCES
4.5.2.5.7 COMPANY KEY ACTIVITIES
4.5.2.5.8 COMPANY KEY PARTNERS
4.5.2.5.9 COMPANY A COST STRUCTURE
4.5.2.5.10 COMPANY SWOT ANALYSIS
4.6 COMPETITIVE ANALYSIS
5 MARKET OVERVIEW
5.1 DRIVERS
5.1.1 THE SURGE IN INTERNATIONAL TRADE HAS LED TO HIGHER CONTAINER THROUGHPUT
5.1.2 PROLIFERATION OF AUTOMATION, ROBOTICS, AND AI IN PORT OPERATIONS
5.1.3 SUSTAINABILITY INITIATIVES PROMOTING ENERGY-EFFICIENT AND LOW-EMISSION TERMINALS
5.1.4 RISING GOVERNMENT INVESTMENTS AND INCENTIVES FOR SMART PORT INITIATIVES
5.2 RESTRAINTS
5.2.1 HIGH UPFRONT INVESTMENT AND INSTALLATION COSTS
5.2.2 COMPLIANCE WITH STRINGENT REGIONAL REGULATIONS AND SAFETY STANDARDS
5.3 OPPORTUNITIES
5.3.1 EXPANSION OF AUTOMATED TERMINALS IN EMERGING MARKETS
5.3.2 INTEGRATION WITH SMART LOGISTICS SOLUTIONS AND PORT COMMUNITY SYSTEMS
5.3.3 GROWING ADOPTION OF ELECTRIC AND HYBRID AUTOMATED EQUIPMENT FOR SUSTAINABILITY
5.4 CHALLENGES
5.4.1 CYBERSECURITY RISKS ASSOCIATED WITH DIGITAL PORT INFRASTRUCTURE
5.4.2 SYSTEM INTEROPERABILITY WITH LEGACY EQUIPMENT AND MULTI-VENDOR SOLUTIONS
6 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION
6.1 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
6.1.1 SEMI-AUTOMATED TERMINALS
6.1.2 FULLY AUTOMATED TERMINALS
7 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE
7.1 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
7.1.1 BROWNFIELD PROJECTS
7.1.1.1 BROWNFIELD PROJECTS, BY TYPE
7.1.1.1.1 END-TO-END BROWNFIELD PROJECTS TERMINAL AUTOMATION
7.1.1.1.2 YARD-ONLY AUTOMATION RETROFITS
7.1.1.1.3 LANDSIDE / GATE AUTOMATION UPGRADES
7.1.1.1.4 QUAY CRANE AUTOMATION RETROFITS
7.1.2 GREENFIELD PROJECTS
7.1.2.1 GREENFIELD PROJECTS, BY TYPE
7.1.2.1.1 FULLY AUTOMATED GREENFIELD PROJECTS TERMINALS
7.1.2.1.2 SEMI-AUTOMATED GREENFIELD PROJECTS TERMINALS
7.1.2.1.3 PHASED GREENFIELD PROJECTS AUTOMATION
8 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING
8.1 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
8.1.1 EQUIPMENT
8.1.1.1 EQUIPMENT, BY TYPE
8.1.1.1.1 AUTOMATED & REMOTE-CONTROLLED CRANES
8.1.1.1.2 AUTOMATED HORIZONTAL TRANSPORT
8.1.1.1.3 GATE & LANDSIDE AUTOMATION EQUIPMENT
8.1.1.1.4 OTHERS
8.1.2 SOFTWARE
8.1.2.1 SOFTWARE, BY TYPE
8.1.2.1.1 EQUIPMENT CONTROL SYSTEMS (ECS) & FLEET MANAGEMENT
8.1.2.1.2 TERMINAL OPERATING SYSTEMS (TOS)
8.1.2.1.3 AUTOMATION & ORCHESTRATION PLATFORMS
8.1.2.1.4 DIGITAL TWIN & SIMULATION TOOLS
8.1.2.1.5 GATE & COMMUNITY PLATFORMS
8.1.2.1.6 OTHERS
8.1.3 SERVICES
8.1.3.1 SERVICE, BY TYPE
8.1.3.1.1 PROFESSIONAL SERVICES
8.1.3.1.2 MANAGED SERVICES
9 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER
9.1 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
9.1.1 PUBLIC
9.1.1.1 PUBLIC, BY APPLICATION
9.1.1.1.1 PORT INFRASTRUCTURE MODERNIZATION
9.1.1.1.2 TRADE FACILITATION & CUSTOMS AUTOMATION
9.1.1.1.3 SAFETY & COMPLIANCE AUTOMATION
9.1.1.1.4 SMART NATIONAL LOGISTICS CORRIDORS
9.1.1.1.5 PUBLIC–PRIVATE PARTNERSHIP (PPP) CO-MANAGED TERMINALS
9.1.1.1.6 OTHERS
9.1.2 PRIVATE
9.1.2.1 PRIVATE, BY APPLICATION
9.1.2.1.1 HIGH-VOLUME AUTOMATED CONTAINER HANDLING
9.1.2.1.2 AUTOMATED LOGISTICS & INTERMODAL HUBS
9.1.2.1.3 CARRIER-OWNED SMART TERMINALS
9.1.2.1.4 SUBSCRIPTION & MANAGED TERMINAL AUTOMATION SERVICES
10 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL
10.1 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
10.1.1 DIRECT CHANNEL
10.1.2 INDIRECT CHANNEL
10.1.2.1 INDIRECT CHANNEL, BY TYPE
10.1.2.1.1 SYSTEM INTEGRATORS
10.1.2.1.2 REVENDEURS À VALEUR AJOUTÉE (RVA)
10.1.2.1.3 AUTRES
11 MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS EN ASIE-PACIFIQUE, PAR RÉGION
11.1 ASIE-PACIFIQUE
11.1.1 CHINE
11.1.2 SINGAPOUR
11.1.3 CORÉE DU SUD
11.1.4 JAPON
11.1.5 INDE
11.1.6 AUSTRALIE
11.1.7 MALAISIE (
11.1.8 INDONÉSIE
11.1.9 THAÏLANDE
11.1.10 PHILIPPINES (
11.1.11 RESTE DE L'ASIE-PACIFIQUE
12 MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS ASIE-PACIFIQUE, PAYSAGE DE L'ENTREPRISE
12.1 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : MONDIALE
13 ANALYSE SWOT
14 PROFILS D'ENTREPRISE
14.1 LIEBHERR
14.1.1 APERÇU DE L'ENTREPRISE
14.1.2 ANALYSE DES REVENUS
14.1.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
14.1.4 PORTEFEUILLE DE PRODUITS
14.1.5 ÉVOLUTION RÉCENTE
14.2 AUTOMATISATION BECKHOFF
14.2.1 APERÇU DE L'ENTREPRISE
14.2.2 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
14.2.3 PORTEFEUILLE DE PRODUITS
14.2.4 ÉVOLUTION RÉCENTE
14.3 SHANGHAI ZHENHUA HEAVY INDUSTRIES CO., LTD.
14.3.1 APERÇU DE L'ENTREPRISE
14.3.2 ANALYSE DES REVENUS
14.3.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
14.3.4 PORTEFEUILLE DE PRODUITS
14.3.5 ÉVOLUTION RÉCENTE
14.4 KONECRANES
14.4.1 APERÇU DE L'ENTREPRISE
14.4.2 ANALYSE DES REVENUS
14.4.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
14.4.4 PORTEFEUILLE DE PRODUITS
14.4.5 ÉVOLUTION RÉCENTE
14.5 KALMAR CORPORATION
14.5.1 APERÇU DE L'ENTREPRISE
14.5.2 ANALYSE DES REVENUS
14.5.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
14.5.4 PORTEFEUILLE DE PRODUITS
14.5.5 ÉVOLUTION RÉCENTE
14,6 ABB
14.6.1 APERÇU DE L'ENTREPRISE
14.6.2 ANALYSE DES REVENUS
14.6.3 PORTEFEUILLE DE PRODUITS
14.6.4 ÉVOLUTION RÉCENTE
14.7 TERMINAUX APM
14.7.1 APERÇU DE L'ENTREPRISE
14.7.2 ANALYSE DES REVENUS
14.7.3 PORTEFEUILLE DE PRODUITS
14.7.4 ÉVOLUTION RÉCENTE
14.8 CAMCO TECHNOLOGIES
14.8.1 APERÇU DE L'ENTREPRISE
14.8.2 ANALYSE DES REVENUS
14.8.3 PORTEFEUILLE DE PRODUITS
14.8.4 DÉVELOPPEMENTS RÉCENTS
14,9 CLT
14.9.1 APERÇU DE L'ENTREPRISE
14.9.2 PORTEFEUILLE DE PRODUITS
14.9.3 ÉVOLUTION RÉCENTE
14.1 HIAB CORPORATION (FILIALE DE CARGOTEC)
14.10.1 APERÇU DE L'ENTREPRISE
14.10.2 ANALYSE DES REVENUS
14.10.3 PORTEFEUILLE DE PRODUITS
14.10.4 DÉVELOPPEMENTS RÉCENTS
14.11 HAPAG-LLOYD AG
14.11.1 APERÇU DE L'ENTREPRISE
14.11.2 ANALYSE DES REVENUS
14.11.3 PORTEFEUILLE DE PRODUITS
14.11.4 ÉVOLUTION RÉCENTE
14.12 INFYZ.COM.
14.12.1 APERÇU DE L'ENTREPRISE
14.12.2 PORTEFEUILLE DE PRODUITS
14.12.3 ÉVOLUTION RÉCENTE
14.13 INFORM SOFTWARE
14.13.1 APERÇU DE L'ENTREPRISE
14.13.2 PORTEFEUILLE DE PRODUITS
14.13.3 ÉVOLUTION RÉCENTE
14.14 IDENTEC SOLUTIONS AG
14.14.1 APERÇU DE L'ENTREPRISE
14.14.2 PORTEFEUILLE DE PRODUITS
14.14.3 DÉVELOPPEMENTS RÉCENTS
14.15 KÜNZ GMBH
14.15.1 APERÇU DE L'ENTREPRISE
14.15.2 PORTEFEUILLE DE PRODUITS
14.15.3 ÉVOLUTION RÉCENTE
14.16 LOGSTAR ERP.
14.16.1 APERÇU DE L'ENTREPRISE
14.16.2 PORTEFEUILLE DE PRODUITS
14.16.3 DÉVELOPPEMENTS RÉCENTS
14.17 LOGINNO INNOVATION LOGISTIQUE LTD.
14.17.1 APERÇU DE L'ENTREPRISE
14.17.2 PORTEFEUILLE DE PRODUITS
14.17.3 DÉVELOPPEMENTS RÉCENTS
14.18 ORBCOMM
14.18.1 APERÇU DE L'ENTREPRISE
14.18.2 PORTEFEUILLE DE PRODUITS
14.18.3 DÉVELOPPEMENTS RÉCENTS
14.19 PACECO CORP.
14.19.1 APERÇU DE L'ENTREPRISE
14.19.2 PORTEFEUILLE DE PRODUITS
14.19.3 DÉVELOPPEMENTS RÉCENTS
14.2 SOLUTIONS GPS STARCOM ASIE-PACIFIQUE
14.20.1 APERÇU DE L'ENTREPRISE
14.20.2 PORTEFEUILLE DE PRODUITS
14.20.3 DÉVELOPPEMENTS RÉCENTS
14.21 TMEIC
14.21.1 APERÇU DE L'ENTREPRISE
14.21.2 PORTEFEUILLE DE PRODUITS
14.21.3 ÉVOLUTION RÉCENTE
14.22 TRAVAUX DE MARÉE.
14.22.1 APERÇU DE L'ENTREPRISE
14.22.2 PORTEFEUILLE DE PRODUITS
14.22.3 ÉVOLUTION RÉCENTE
14.23 TOTAL SOFT BANK LTD.
14.23.1 APERÇU DE L'ENTREPRISE
14.23.2 ANALYSE DES REVENUS
14.23.3 PORTEFEUILLE DE PRODUITS
14.24 WCS CONSULTANCY
14.24.1 APERÇU DE L'ENTREPRISE
14.24.2 PORTEFEUILLE DE PRODUITS
14.24.3 DÉVELOPPEMENTS RÉCENTS
15 QUESTIONNAIRE
16 RAPPORTS CONNEXES
Liste des tableaux
TABLE 1 INDUSTRY ANALYSIS AND FUTURISTIC SCENARIO OF THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
TABLE 2 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 3 ASIA-PACIFIC SEMI-AUTOMATED TERMINALS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 4 ASIA-PACIFIC FULLY AUTOMATED TERMINALS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 5 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 6 ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 7 ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 8 ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 9 ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 10 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 11 ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 12 ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 13 ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 14 ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 15 ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 16 ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 17 ASIA-PACIFIC PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 18 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 19 ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 20 ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 21 ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 22 ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 23 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 24 ASIA-PACIFIC DIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 25 ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 26 ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 27 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY COUNTRY, 2018-2033 (USD THOUSAND)
TABLE 28 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 29 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 30 ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 31 ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 32 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 33 ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 34 ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 35 ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 36 ASIA-PACIFIC PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 37 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 38 ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 39 ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 40 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 41 ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 42 CHINA (USD THOUSAND)
TABLE 43 CHINA AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 44 CHINA AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 45 CHINA BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 46 CHINA GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 47 CHINA AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 48 CHINA EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 49 CHINA SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 50 CHINA SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 51 CHINA PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 52 CHINA AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 53 CHINA PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 54 CHINA PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 55 CHINA AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 56 CHINA INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 57 SINGAPORE (USD THOUSAND)
TABLE 58 SINGAPORE AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 59 SINGAPORE AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 60 SINGAPORE BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 61 SINGAPORE GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 62 SINGAPORE AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 63 SINGAPORE EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 64 SINGAPORE SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 65 SINGAPORE SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 66 SINGAPORE PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 67 SINGAPORE AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 68 SINGAPORE PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 69 SINGAPORE PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 70 SINGAPORE AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 71 SINGAPORE INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 72 SOUTH KOREA (USD THOUSAND)
TABLE 73 SOUTH KOREA AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 74 SOUTH KOREA AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLEAU 75 PROJETS DE RÉHABILITATION DE TERRAINS EXISTANTS EN CORÉE DU SUD SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 76 PROJETS DE TERRAINS VERTS EN CORÉE DU SUD SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 77 MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS DE CORÉE DU SUD, PAR OFFRE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 78 ÉQUIPEMENTS DE CORÉE DU SUD SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 79 LOGICIELS EN CORÉE DU SUD SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 80 SERVICES DE CORÉE DU SUD SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 81 SERVICES PROFESSIONNELS EN CORÉE DU SUD SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 82 MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS DE CORÉE DU SUD, PAR UTILISATEUR FINAL, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 83 CORÉE DU SUD PARTICIPATION PUBLIQUE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 84 CORÉE DU SUD PRIVÉE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 85 MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS DE CORÉE DU SUD, PAR CANAL DE DISTRIBUTION, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 86 CORÉE DU SUD - CANAL INDIRECT SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 87 JAPON (MILLIERS DE DOLLARS USD)
TABLEAU 88 MARCHÉ JAPONAIS DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR DEGRÉ D'AUTOMATISATION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 89 MARCHÉ JAPONAIS DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE DE PROJET, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 90 PROJETS DE RÉHABILITATION DE TERRAINS EXISTANTS AU JAPON SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 91 PROJETS DE TERRAINS VERTS AU JAPON SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 92 MARCHÉ JAPONAIS DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR OFFRE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 93 ÉQUIPEMENTS AU JAPON SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 94 LOGICIELS JAPONAIS SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 95 SERVICES JAPONAIS SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 96 SERVICES PROFESSIONNELS AU JAPON SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 97 MARCHÉ JAPONAIS DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR UTILISATEUR FINAL, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 98 MARCHÉ PUBLIC JAPONAIS DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 99 MARCHÉ JAPONAIS DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 100 MARCHÉ JAPONAIS DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR CANAL DE DISTRIBUTION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 101 : LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS AU JAPON, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 102 INDE (MILLIERS DE DOLLARS USD)
TABLEAU 103 MARCHÉ INDIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR DEGRÉ D'AUTOMATISATION, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 104 MARCHÉ INDIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE DE PROJET, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 105 PROJETS DE RÉHABILITATION DE TERRAINS EXISTANTS EN INDE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 106 PROJETS DE TERRAINS VERTS EN INDE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 107 MARCHÉ INDIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR OFFRE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 108 ÉQUIPEMENTS INDIENS SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 109 LOGICIELS INDIENS SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 110 SERVICES INDIENS SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 111 SERVICES PROFESSIONNELS EN INDE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 112 MARCHÉ INDIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR UTILISATEUR FINAL, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 113 INDE PART DU PUBLIC SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS)
TABLEAU 114 INDE PRIVÉ SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 115 MARCHÉ INDIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR CANAL DE DISTRIBUTION, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 116 INDE CANAL INDIRECT SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLEAU 117 AUSTRALIE (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 118 MARCHÉ AUSTRALIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR DEGRÉ D'AUTOMATISATION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 119 MARCHÉ AUSTRALIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE DE PROJET, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 120 PROJETS DE RÉHABILITATION DE TERRAINS DÉFECTUEUX EN AUSTRALIE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 121 PROJETS DE TERRAINS VERTS EN AUSTRALIE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 122 MARCHÉ AUSTRALIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR OFFRE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 123 ÉQUIPEMENTS DU MARCHÉ AUSTRALIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 124 LOGICIELS AUSTRALIENS SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 125 SERVICES AUSTRALIENS SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 126 SERVICES PROFESSIONNELS EN AUSTRALIE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 127 MARCHÉ AUSTRALIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR UTILISATEUR FINAL, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 128 AUSTRALIE PARTICIPATION PUBLIQUE SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 129 AUSTRALIE PRIVÉ SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR APPLICATION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 130 MARCHÉ AUSTRALIEN DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR CANAL DE DISTRIBUTION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 131 AUSTRALIE CANAL INDIRECT SUR LE MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS, PAR TYPE, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 132 MALAISIE (MILLIERS DE DOLLARS USD)
TABLEAU 133 MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS DE MALAISIE, PAR DEGRÉ D'AUTOMATISATION, 2018-2033 (MILLIERS DE DOLLARS AMÉRICAINS)
TABLEAU 134 MARCHÉ DES TERMINAUX À CONTENEURS AUTOMATISÉS DE MALAISIE, PAR TYPE DE PROJET, 2018-2033 (MILLIERS DE DOLLARS USD)
TABLE 135 MALAYSIA BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 136 MALAYSIA GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 137 MALAYSIA AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 138 MALAYSIA EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 139 MALAYSIA SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 140 MALAYSIA SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 141 MALAYSIA PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 142 MALAYSIA AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 143 MALAYSIA PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 144 MALAYSIA PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 145 MALAYSIA AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 146 MALAYSIA INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 147 INDONESIA (USD THOUSAND)
TABLE 148 INDONESIA AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 149 INDONESIA AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 150 INDONESIA BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 151 INDONESIA GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 152 INDONESIA AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 153 INDONESIA EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 154 INDONESIA SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 155 INDONESIA SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 156 INDONESIA PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 157 INDONESIA AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 158 INDONESIA PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 159 INDONESIA PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 160 INDONESIA AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 161 INDONESIA INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 162 THAILAND (USD THOUSAND)
TABLE 163 THAILAND AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 164 THAILAND AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 165 THAILAND BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 166 THAILAND GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 167 THAILAND AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 168 THAILAND EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 169 THAILAND SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 170 THAILAND SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 171 THAILAND PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 172 THAILAND AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 173 THAILAND PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 174 THAILAND PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 175 THAILAND AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 176 THAILAND INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 177 PHILIPPINES (USD THOUSAND)
TABLE 178 PHILIPPINES AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 179 PHILIPPINES AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 180 PHILIPPINES BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 181 PHILIPPINES GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 182 PHILIPPINES AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 183 PHILIPPINES EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 184 PHILIPPINES SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 185 PHILIPPINES SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 186 PHILIPPINES PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 187 PHILIPPINES AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 188 PHILIPPINES PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 189 PHILIPPINES PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 190 PHILIPPINES AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 191 PHILIPPINES INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 192 REST OF ASIA PACIFIC (USD THOUSAND)
TABLE 193 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 194 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 195 REST OF ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 196 REST OF ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 197 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 198 REST OF ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 199 REST OF ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 200 REST OF ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 201 REST OF ASIA-PACIFIC PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 202 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 203 REST OF ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 204 REST OF ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 205 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 206 REST OF ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
Liste des figures
FIGURE 1 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
FIGURE 2 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: DATA TRIANGULATION
FIGURE 3 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: DROC ANALYSIS
FIGURE 4 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: ASIA-PACIFIC VS REGIONAL MARKET ANALYSIS
FIGURE 5 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: MULTIVARIATE MODELLING
FIGURE 7 SWOT ANALYSIS
FIGURE 8 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 9 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: DBMR MARKET POSITION GRID
FIGURE 10 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: VENDOR SHARE ANALYSIS
FIGURE 11 EXECUTIVE SUMMARY
FIGURE 12 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: SEGMENTATION
FIGURE 13 STRATEGIC DECISIONS
FIGURE 14 TWO SEGMENTS COMPRISE THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE
FIGURE 15 THE SURGE IN INTERNATIONAL TRADE HAS LED TO HIGHER CONTAINER THROUGHPUT. IT IS EXPECTED TO DRIVE THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET IN THE FORECAST PERIOD OF 2026 TO 2033
FIGURE 16 SEMI-AUTOMATED SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST MARKET SHARE OF THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET IN 2025 AND 2033
FIGURE 17 ASIA-PACIFIC IS THE FASTEST GROWING MARKET FOR THE AUTOMATED CONTAINER TERMINAL MARKET IN THE FORECAST PERIOD OF 2026 TO 2033
FIGURE 18 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
FIGURE 19 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY DEGREE OF AUTOMATION, 2025
FIGURE 20 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY PROJECT TYPE, 2025
FIGURE 21 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY OFFERING, 2025
FIGURE 22 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY END USER, 2025
FIGURE 23 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY DISTRIBUTION CHANNEL, 2025
FIGURE 24 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: SNAPSHOT (2025)
FIGURE 25 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: COMPANY SHARE 2024 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











