



Segmentation du marché du retraitement des dispositifs médicaux en Asie-Pacifique, par type (détergent enzymatique et non enzymatique), produit et service (assistance et services de retraitement, et dispositifs médicaux retraités), procédé (trempage préalable, nettoyage manuel, nettoyage automatique et désinfection), type de dispositifs (dispositifs critiques, semi-critiques et non critiques), application (dispositifs et accessoires), utilisateur final (hôpitaux, cliniques, soins à domicile , centres de diagnostic, fabricants, centres de chirurgie ambulatoire et autres) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que la taille et le taux de croissance du marché du retraitement des matériels médicaux en Asie-Pacifique
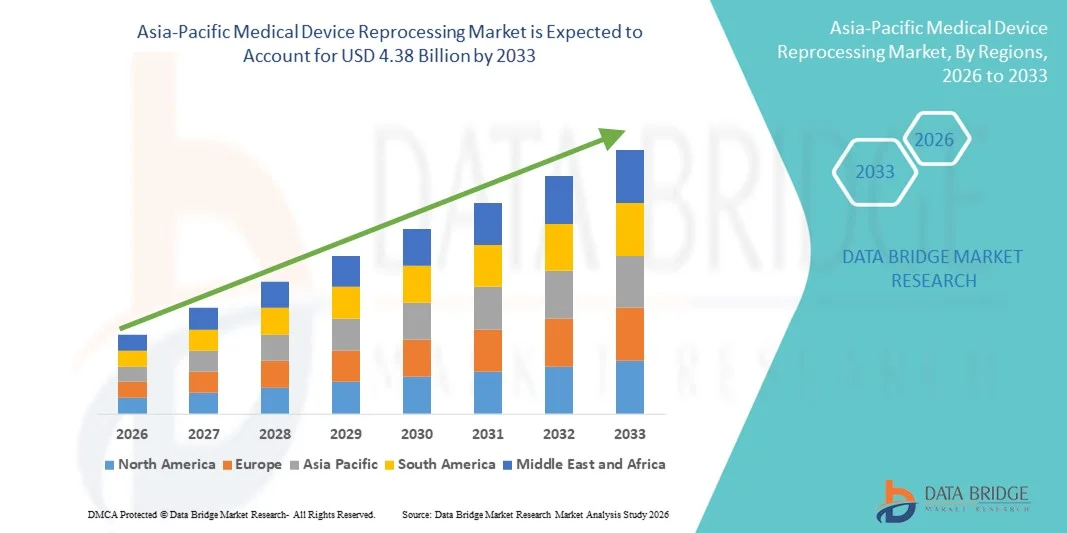
- Selon l'analyse de marché de Data Bridge, la taille du marché du retraitement des dispositifs médicaux en Asie-Pacifique a été évaluée à1,19 milliard de dollars en 2025et devrait atteindre4,38 milliards de dollars en 2033, à unTCAC de 17,70%pendant la période de prévision
- La croissance du marché est largement alimentée par la nécessité croissante de réduire les dépenses de soins de santé et par l'importance croissante accordée à la durabilité, ce qui conduit à une plus grande adoption des politiques de santé.dispositifs médicaux retraitésles hôpitaux et les établissements de santé. La capacité du retraitement à réduire considérablement les coûts tout en maintenant l'efficacité clinique stimule la numérisation et la normalisation dans les services de traitement stérile
- De plus, un soutien réglementaire croissant, une sensibilisation accrue à la réduction des déchets médicaux et la demande de solutions sûres, conviviales et conformes établissent le retraitement des dispositifs médicaux comme un choix rentable et respectueux de l'environnement. Ces facteurs convergents accélèrent l'adoption de solutions de retraitement des dispositifs médicaux, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande Asie-Pacifique (2025): 1,19 milliard USD
- Valeur marchande prévue (2033): 4,38 milliards de dollars
- Prévisions CAGR (2026-2033): 17.70%
Quels sont les principaux débouchés du marché du retraitement des matériels médicaux en Asie-Pacifique
- Le retraitement des instruments médicaux, qui comprend le nettoyage, la désinfection, la stérilisation, l'essai et la réutilisation des instruments médicaux, est devenu une composante de plus en plus essentielle des stratégies de réduction des coûts et des initiatives de durabilité dans les hôpitaux et les établissements de soins de santé du monde entier. Son rôle dans la réduction des déchets médicaux et le respect de la réglementation est à l'origine de l'adoption sur les marchés développés et émergents.
- La demande croissante de retraitement des dispositifs médicaux est principalement alimentée par l'augmentation des coûts des soins de santé, l'accent mis de plus en plus sur les pratiques durables et des lignes directrices réglementaires favorables qui encouragent les hôpitaux à adopter des dispositifs à usage unique retraités pour améliorer le rapport coût-efficacité sans compromettre la sécurité des patients.
- La Chine a dominé le marché du retraitement des dispositifs médicaux en Asie et dans le Pacifique avec la plus grande part de revenus d'environ 32,8 % en 2024, soutenue par l'expansion rapide de l'infrastructure hospitalière, l'adoption croissante de stratégies de réduction des coûts dans les systèmes de santé publics et l'accent fort mis par le gouvernement sur des pratiques médicales durables. Le volume croissant des interventions chirurgicales et la sensibilisation accrue aux normes de retraitement sûres dans les grands hôpitaux tertiaires ont encore renforcé la position de leader de la Chine sur le marché régional
- On s'attend à ce que l'Inde soit le pays qui connaît la croissance la plus rapide sur le marché du retraitement des dispositifs médicaux au cours de la période de prévision, qui devrait augmenter de 23,6 % entre 2025 et 2032, en raison de l'augmentation des dépenses de santé, de l'urbanisation rapide et de l'élargissement de l'accès aux soins médicaux avancés. Les initiatives gouvernementales visant à promouvoir des soins de santé abordables, conjuguées à l ' accent croissant mis sur la réduction des déchets médicaux et des coûts opérationnels dans les hôpitaux, accélèrent considérablement l ' adoption de solutions de retraitement des dispositifs médicaux dans l ' ensemble du pays
- Le segment des appareils a dominé le marché avec une part des revenus de 55,2% en 2024, les fournisseurs de soins de santé privilégiant le retraitement d'instruments de grande valeur, y compris les appareils chirurgicaux et diagnostiques, pour optimiser les coûts et assurer la sécurité des patients.
Portée du rapport et segmentation du marché du retraitement des instruments médicaux
|
Attributs |
Retraitement des matériels médicaux Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Asie-Pacifique
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelles sont les principales tendances du marché du retraitement des instruments médicaux en Asie-Pacifique
Importance croissante de la rentabilité et de la durabilité
- Une tendance significative et accélérée sur le marché mondial du retraitement des dispositifs médicaux est l'accent croissant mis sur la réduction des coûts des soins de santé et la réduction des déchets médicaux par le retraitement réglementé des dispositifs à usage unique (SUD). Cette approche permet non seulement aux hôpitaux de réduire leurs dépenses d'approvisionnement, mais aussi d'appuyer les initiatives mondiales de durabilité en réduisant le volume d'appareils rejetés.
- Par exemple, des cathéters cardiovasculaires et des dispositifs d'électrophysiologie sont en cours de retraitement en vertu de directives strictes de la FDA et de l'UE, assurant la sécurité des patients tout en offrant aux hôpitaux une réduction des coûts pouvant atteindre 50 % par appareil par rapport aux nouveaux achats. De même, les instruments chirurgicaux et les appareils orthopédiques font maintenant partie des programmes de retraitement approuvés, ce qui élargit la portée de l'industrie.
- Les cadres réglementaires dans des régions comme les États-Unis et l'Europe jouent un rôle central en établissant des normes strictes de qualité, de validation et de stérilisation pour les installations de retraitement. Ces règlements contribuent à renforcer la confiance entre les fournisseurs de soins de santé, en encourageant l'adoption de dispositifs retraités dans la pratique clinique.
- L'intégration transparente des pratiques de retraitement dans les chaînes d'approvisionnement des hôpitaux permet une gestion centralisée des cycles de stérilisation, de suivi et de réutilisation des appareils. Grâce à des fournisseurs tiers spécialisés, les systèmes de soins de santé peuvent optimiser leur inventaire, assurer la conformité et rationaliser les économies dans plusieurs ministères.
- Cette tendance à la durabilité et à l'abordabilité modifie fondamentalement les stratégies d'achat des hôpitaux dans le monde entier. Par conséquent, des entreprises comme Stryker Sustainability Solutions et Medline ReNewal étendent continuellement leurs portefeuilles de retraitement pour couvrir des catégories d'appareils plus exigeantes, allant des cathéters électrophysiologiques aux instruments laparoscopiques.
- La demande de retraitement des dispositifs médicaux augmente rapidement dans les économies développées et émergentes, les fournisseurs de soins de santé privilégiant de plus en plus la sécurité des patients, la conformité à la réglementation, la durabilité environnementale et les opérations rentables
Dynamique du marché du retraitement des dispositifs médicaux en Asie-Pacifique
Chauffeur
Besoin croissant en raison de la hausse des coûts des soins de santé et des objectifs de durabilité
- La pression croissante exercée sur les systèmes de soins de santé pour réduire les coûts opérationnels tout en maintenant des normes élevées de soins aux patients est un facteur important pour l'adoption croissante du retraitement des dispositifs médicaux. Les hôpitaux et les cliniques reconnaissent le double avantage des économies et de la durabilité environnementale grâce au retraitement réglementé des dispositifs à usage unique (SUD)
- Par exemple, en avril 2024, Stryker Sustainability Solutions a annoncé l'élargissement de son portefeuille de retraitement approuvé par la FDA pour y inclure d'autres appareils électrophysiologiques et chirurgicaux. Ces expansions stratégiques de la part des principaux acteurs devraient stimuler la croissance de l'industrie du retraitement des matériels médicaux au cours de la période de prévision
- À mesure que les fournisseurs de soins de santé prennent davantage conscience des contraintes financières et des objectifs de durabilité, les appareils retraités offrent une alternative convaincante à l'achat de nouveaux équipements, ce qui permet d'économiser jusqu'à 50 % par appareil. Cela contribue également à réduire le volume de déchets médicaux, en aidant les hôpitaux à atteindre leurs objectifs de responsabilité environnementale.
- De plus, l'adoption croissante de principes d'économie circulaire dans le domaine des soins de santé et le désir de pratiques plus écologiques font des programmes de retraitement une partie intégrante des stratégies d'approvisionnement des hôpitaux, en particulier sur les marchés développés comme les États-Unis et l'Europe.
- L'assurance de la conformité à la réglementation, des protocoles de stérilisation stricts et la validation par une tierce partie sont des facteurs clés qui propulsent la confiance et l'adoption d'instruments retraités en milieu clinique. La tendance vers des partenariats hospitaliers avec des sociétés de retraitement spécialisées contribue également à l'expansion du marché
Restriction/Défi
Préoccupations concernant les perceptions de sécurité et les obstacles réglementaires
- Malgré ses avantages, le marché du retraitement des dispositifs médicaux est confronté à des défis en raison de préoccupations persistantes concernant l'innocuité et l'efficacité des dispositifs à usage unique retraités. Certains professionnels de la santé restent prudents, craignant que l'utilisation répétée ne compromette les performances ou la sécurité du patient, même en cas de retraitement selon des directives strictes
- Par exemple, des débats très médiatisés au sein du paysage réglementaire de l'UE en 2023 ont souligné la nécessité d'harmoniser les normes et d'assurer la sécurité des patients, ce qui a suscité des hésitations parmi certains hôpitaux pour étendre les programmes de retraitement.
- Il est essentiel de répondre à ces préoccupations de sécurité par des études de validation transparentes, des processus de stérilisation rigoureux et des vérifications régulières de la conformité pour renforcer la confiance dans l'utilisation généralisée des dispositifs retraités. Des entreprises comme Medline ReNewal et Vanguard AG investissent activement dans des programmes d'éducation et de certification pour rassurer les fournisseurs de soins de santé
- En outre, les cadres réglementaires peuvent être à la fois un moteur et un obstacle. Bien que les approbations de la FDA et de l'EMA accroissent la crédibilité, les réglementations incohérentes entre les pays ralentissent souvent la pénétration du marché, en particulier dans les marchés émergents où les directives sur le retraitement sont moins définies
- Un autre défi est l'investissement initial relativement élevé requis pour établir une infrastructure de retraitement interne ou pour établir des partenariats avec des tiers, ce qui peut dissuader les petites installations de soins de participer. Bien que l ' externalisation vers des fournisseurs spécialisés soit de plus en plus possible, la complexité perçue de l ' adoption continue d ' être un frein.
- Surmonter ces défis au moyen de règlements harmonisés, de campagnes de sensibilisation et de rapports plus transparents sur les taux de réussite clinique sera vital pour une croissance soutenue du marché
Marché du retraitement des matériels médicaux en Asie-Pacifique
Le marché est segmenté en fonction du type, du produit et du service, du processus, du type d'appareils, de l'application et de l'utilisateur final.
- Par type
Sur la base du type, le marché du retraitement des dispositifs médicaux est segmenté en détergent enzymatique et non enzymatique. Le segment enzymatique a dominé le marché avec une part de revenus de 46,3 % en 2024, car il est très efficace pour décomposer les protéines complexes, les lipides et les résidus biologiques communément trouvés sur les instruments médicaux critiques. Les hôpitaux et les centres chirurgicaux préfèrent les détergents enzymatiques en raison de leur capacité avérée à améliorer l'efficacité des étapes ultérieures de stérilisation, réduisant ainsi le risque d'infections. Les solutions enzymatiques sont compatibles avec les processus de nettoyage automatisés et manuels, offrant une flexibilité pour différents paramètres de santé. Ils contribuent également à prolonger la durée de vie des instruments délicats, réduisant ainsi les coûts de remplacement des établissements de santé. L'adoption est également guidée par des recommandations réglementaires et des lignes directrices sur les meilleures pratiques mettant l'accent sur le nettoyage enzymatique des instruments à haut risque. En outre, les détergents enzymatiques réduisent la nécessité de cycles de nettoyage répétés, ce qui améliore l'efficacité opérationnelle et réduit l'utilisation de produits chimiques. Leur acceptation généralisée sur les marchés développés des soins de santé souligne leur domination dans l'industrie du retraitement.
Le segment des détergents non enzymatiques devrait connaître le TCAC le plus rapide de 19,8 % entre 2025 et 2032, en raison de son adoption croissante dans les économies émergentes et les petites installations de soins de santé où les solutions rentables sont prioritaires. Les détergents non enzymatiques sont plus faciles à manipuler et nécessitent une formation minimale, ce qui les rend adaptés aux cliniques, aux centres de diagnostic et aux services ambulatoires. Ils sont également compatibles avec les systèmes de nettoyage automatisés, offrant flexibilité et fiabilité. La croissance du segment est également soutenue par l'accent croissant mis sur l'efficacité opérationnelle et l'optimisation budgétaire, ces détergents assurant un nettoyage efficace à moindre coût. Une meilleure connaissance de leur efficacité, ainsi que des améliorations apportées à la formulation pour traiter un large éventail de contaminants, stimule l'acceptation sur les marchés mondiaux. L'adoption rapide du segment est particulièrement notable dans des régions comme l'Asie-Pacifique et l'Amérique latine, où l'expansion des infrastructures de soins de santé et la maîtrise des coûts sont des priorités majeures.
- Par produit et service
Sur la base du produit et du service, le marché est segmenté en soutien et services de retraitement et en dispositifs médicaux retraités. Le segment des dispositifs médicaux retraités a dominé le marché avec une part de 52,4% en 2024, entraînée par les hôpitaux et les centres chirurgicaux. Les dispositifs retraités comprennent des outils critiques tels que des instruments chirurgicaux, des cathéters et des implants orthopédiques, qui sont validés pour une réutilisation sécuritaire selon des normes réglementaires strictes. L'adoption de ces dispositifs permet aux fournisseurs de soins de santé de réduire considérablement les coûts d'approvisionnement tout en assurant le respect des règlements de la FDA et de l'ISO. Les dispositifs retraités aident également à réduire les déchets médicaux, contribuant ainsi aux initiatives de durabilité. La dominance du segment est renforcée par une forte adoption hospitalière, la disponibilité généralisée de programmes de retraitement certifiés et l'intégration dans les opérations cliniques quotidiennes. Des protocoles détaillés de suivi et d'assurance de la qualité renforcent encore la confiance dans les dispositifs retraités, ce qui favorise une plus grande pénétration du marché.
Le secteur de l'aide et des services de retraitement devrait connaître le TCAC le plus rapide de 18,7 % de 2025 à 2032, les établissements de soins de santé externalisant de plus en plus les activités de retraitement aux fournisseurs spécialisés. Ces services offrent une expertise en stérilisation, en procédures normalisées et en gestion de la conformité, permettant aux hôpitaux et aux cliniques de se concentrer sur les soins aux patients plutôt que sur la logistique opérationnelle. La demande est alimentée par le besoin croissant de solutions rentables et les gains d'efficacité associés au retraitement par des tiers. Les services externalisés permettent également d'accéder à du matériel de pointe, à des processus validés et à du personnel formé qui pourrait ne pas être disponible dans les petites installations. L'expansion régionale des prestataires de services certifiés et les partenariats avec les hôpitaux contribuent à une adoption rapide. La croissance du segment est particulièrement forte en Asie-Pacifique, en Amérique latine et au Moyen-Orient, où les hôpitaux tirent de plus en plus parti des compétences externes pour satisfaire aux normes de qualité et de sécurité.
- Par processus
Sur la base du processus, le marché est segmenté en presoak, nettoyage manuel, nettoyage automatique et désinfection. Le segment du nettoyage automatique a dominé le marché avec une part de chiffre d'affaires de 48,1% en 2024, en raison de sa capacité à fournir des résultats de nettoyage standardisés et de haute qualité de façon constante sur de grands volumes d'instruments. Les hôpitaux, les centres chirurgicaux et les cliniques multispécialisées favorisent les systèmes automatiques car ils réduisent l'erreur humaine, optimisent l'utilisation de l'eau et des produits chimiques, et améliorent l'efficacité du workflow. Le nettoyage automatique garantit que tous les instruments complexes et délicats sont correctement décontaminés avant la stérilisation, réduisant ainsi les risques d'infection. L'adoption est motivée par des recommandations réglementaires et une sensibilisation croissante aux protocoles de retraitement normalisés. Le segment appuie également l'évolutivité opérationnelle, ce qui permet aux installations à volume élevé de répondre à des exigences procédurales croissantes tout en maintenant la sécurité des patients. L'amélioration de l'efficacité, la réduction des besoins en main-d'oeuvre et la capacité d'intégrer les processus de stérilisation renforcent encore la domination de ce segment.
Le segment de nettoyage manuel devrait connaître le TCAC le plus rapide de 20,3% entre 2025 et 2032, car il demeure essentiel dans les petits établissements de soins, les établissements de soins à domicile et les centres de diagnostic. Le nettoyage manuel permet une attention minutieuse aux instruments délicats et complexes, assurant une décontamination optimale lorsque les systèmes automatisés ne sont pas possibles. La croissance est soutenue par l'augmentation des investissements dans les programmes de formation du personnel et l'accent mis sur le maintien des normes d'hygiène dans les installations à faible volume. Le nettoyage manuel demeure également vital pour les instruments spécialisés qui ne peuvent résister aux cycles automatisés. Une sensibilisation accrue aux techniques manuelles efficaces, conjuguée à une adoption croissante dans les marchés émergents, est à l'origine d'une expansion importante dans ce segment. Sa pertinence continue dans les établissements de soins souligne son rôle crucial aux côtés des processus automatisés.
- Par type de dispositif
Sur la base du type de dispositifs, le marché est segmenté en dispositifs critiques, en dispositifs semi-critiques et en dispositifs non critiques. Le segment des appareils critiques a dominé le marché avec une part de chiffre d'affaires de 54,7% en 2024, car il couvre des instruments tels que les outils chirurgicaux, les cathéters cardiovasculaires et les endoscopes qui nécessitent un nettoyage et une stérilisation approfondis pour prévenir les infections. Les hôpitaux et les centres chirurgicaux privilégient le retraitement des dispositifs critiques pour maintenir la sécurité des patients et la conformité réglementaire. Des volumes chirurgicaux élevés et la réutilisation d'instruments coûteux conduisent à une demande continue. Les hôpitaux appliquent souvent des protocoles de retraitement validés, appuyés par du personnel formé et du matériel de pointe, pour maintenir des normes de qualité. La prédominance des dispositifs critiques est encore renforcée par leur rôle essentiel dans les procédures de sauvetage et les opérations complexes, où la fiabilité des instruments est primordiale.
Le segment des appareils semi-critiques devrait connaître le TCAC le plus rapide de 19,5 % entre 2025 et 2032, en raison de l'utilisation croissante d'appareils comme les instruments de thérapie respiratoire, les outils dentaires et les accessoires d'imagerie. Ces dispositifs nécessitent une désinfection de haut niveau et une manipulation soigneuse pour assurer la sécurité des patients. La croissance est soutenue par une sensibilisation accrue aux pratiques de retraitement sécuritaires, l'expansion de l'infrastructure de soins de santé et l'adoption croissante dans les cliniques, les établissements de soins ambulatoires et les établissements de soins à domicile. Les économies réalisées et l'efficacité opérationnelle assurée par le retraitement d'appareils semi-critiques appropriés contribuent davantage à la croissance du marché. Les marchés émergents, où l'accès aux soins de santé se développe, offrent également des possibilités importantes à ce segment.
- Par demande
Sur la base de l'application, le marché est segmenté en appareils et accessoires. Le segment des appareils dominait le marché avec une part de revenus de 55,2 % en 2024, les fournisseurs de soins de santé privilégiant le retraitement d'instruments de grande valeur, y compris les appareils chirurgicaux et diagnostiques, pour optimiser les coûts et assurer la sécurité des patients. L'adoption est motivée par l'approbation réglementaire des dispositifs retraités, l'acceptation des hôpitaux et l'intégration dans les processus cliniques. Les hôpitaux et les centres chirurgicaux bénéficient de la rentabilité, de la durabilité et de la réduction des dépenses d'approvisionnement. La position dominante est encore renforcée par la demande constante de dispositifs réutilisables de grande valeur, qui demeurent essentiels aux procédures cliniques.
Le segment des accessoires devrait connaître le TCAC le plus rapide de 18,9 % entre 2025 et 2032, sous l'effet de la demande croissante de composants de retraitement comme les tubes, les connecteurs et les accessoires à usage unique. Ces accessoires sont largement utilisés dans les centres de soins ambulatoires, les soins à domicile et les cliniques où la réutilisation des composants réduit les coûts opérationnels tout en maintenant les normes d'hygiène. La croissance est également soutenue par une sensibilisation accrue aux programmes de retraitement d'accessoires, à la disponibilité de services de retraitement spécialisés et à l'encouragement de la réglementation dans les régions émergentes. L'adoption continue de s'étendre à mesure que les fournisseurs de soins de santé cherchent des moyens rentables de gérer les accessoires des appareils.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, cliniques, soins à domicile, centres de diagnostic, fabricants, centres chirurgicaux ambulatoires, et d'autres. Le segment des hôpitaux a dominé le marché avec une part des revenus de 57,6 % en 2024, étant donné que des volumes élevés de chirurgie, des procédures complexes et des normes de sécurité rigoureuses font des hôpitaux les plus grands consommateurs de dispositifs médicaux retraités. Les hôpitaux comptent sur des protocoles de retraitement validés, des services de tiers et des systèmes internes de stérilisation pour maintenir la qualité et réduire les risques d'infection. L'optimisation des coûts, l'efficacité opérationnelle et le respect des normes réglementaires renforcent la domination de ce segment.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 21,0 % entre 2025 et 2032, en raison de la prévalence croissante des maladies chroniques et de la croissance des services de soins à domicile qui nécessitent des instruments sûrs et réutilisables. La sensibilisation des patients et des fournisseurs de soins de santé aux avantages des dispositifs retraités, ainsi qu'aux avantages en termes de coûts et au soutien réglementaire, accélère l'adoption. Ce segment est particulièrement important dans les régions développées où l'infrastructure des soins à domicile est en croissance et dans les marchés émergents où les soins ambulatoires se développent rapidement.
Analyse régionale du marché du retraitement des matériels médicaux en Asie-Pacifique
- Le marché du retraitement des dispositifs médicaux en Asie et dans le Pacifique est sur le point de croître rapidement au cours de la période de prévision 2025-2032, sous l'effet de la hausse des dépenses de santé, de l'urbanisation rapide et de la pression croissante exercée sur les systèmes de santé pour adopter des pratiques médicales rentables et durables.
- Des pays comme la Chine, l'Inde et le Japon connaissent une expansion importante de l'infrastructure hospitalière, ce qui accélère l'adoption de solutions de retraitement des dispositifs médicaux dans les établissements de santé publics et privés. Une prise de conscience accrue de la lutte contre les infections, de la réduction des déchets et des économies de coûts d'exploitation favorise encore la croissance du marché
- Les politiques gouvernementales favorables à une utilisation efficace des ressources et à une prestation durable des soins de santé renforcent l'adoption dans les économies émergentes de l'Asie et du Pacifique. Dans l'ensemble, la région devrait demeurer un facteur de croissance clé du marché mondial du retraitement des dispositifs médicaux.
China Medical Device Reprocessing Market Insight
Le marché chinois du retraitement des dispositifs médicaux a dominé la région Asie-Pacifique avec la plus grande part des revenus d'environ 32,8 % en 2024, en raison de l'expansion rapide de l'infrastructure hospitalière et de l'adoption croissante de stratégies de réduction des coûts dans les systèmes de santé publics. L'augmentation du volume des interventions chirurgicales et la sensibilisation accrue aux pratiques de retraitement sûres et normalisées dans les grands hôpitaux tertiaires renforcent la demande du marché. L'accent fortement mis par le gouvernement sur les pratiques médicales durables et l'efficacité des soins de santé favorise l'adoption. Le déploiement croissant de technologies avancées de stérilisation et de retraitement dans les établissements de santé publics et privés continue de favoriser la croissance du marché. Comme la Chine se concentre sur l'amélioration de la qualité des soins de santé tout en contrôlant les coûts, on s'attend à ce que le retraitement des dispositifs médicaux soit adopté de façon soutenue partout au pays.
India Medical Device Reprocessing Market Insight
On s'attend à ce que le marché indien du retraitement des dispositifs médicaux soit le pays qui connaît la croissance la plus rapide dans la région de l'Asie et du Pacifique, et qu'il augmente de 23,6 % entre 2025 et 2032. Cette croissance est due à l'augmentation des dépenses de santé, à l'urbanisation rapide et à l'élargissement de l'accès aux soins médicaux avancés dans les zones urbaines et semi-urbaines. Les initiatives gouvernementales visant à promouvoir des soins de santé abordables et une utilisation efficace des ressources encouragent les hôpitaux à adopter des solutions de retraitement. L'accent mis sur la réduction des déchets médicaux, l'amélioration de la lutte contre les infections et la réduction des coûts opérationnels accélère l'adoption dans les hôpitaux publics et privés. De plus, la sensibilisation croissante aux pratiques de santé durables et l'augmentation des investissements dans la modernisation des hôpitaux devraient appuyer davantage l'expansion du marché en Inde.
Part du marché du retraitement des matériels médicaux en Asie-Pacifique
L'industrie du retraitement des matériels médicaux est principalement dirigée par des entreprises bien établies, notamment :
- Stryker (États-Unis)
- Cardinal Health (États-Unis)
- Johnson & Johnson Private Limited (États-Unis)
- Baxter (États-Unis)
- 3M (États-Unis)
- Medivators Inc. (États-Unis)
- STERIS (États-Unis)
- EverX (États-Unis)
- Vanguard AG (États-Unis)
- Avante Health Solutions (États-Unis)
- Solutions UVC (Canada)
- Getinge (Suède)
- SureTek Medical (États-Unis)
- SOMA TECH INTL (États-Unis)
- Olympus Corporation (Japon)
- Medtronic (Irlande)
Derniers développements dans le marché du retraitement des matériels médicaux en Asie-Pacifique
- En janvier 2023, la FDA a publié une ligne directrice finale intitulée « Politique d'application transitoire pour les modifications des installations de stérilisation à l'oxyde d'éthylène pour les instruments de catégorie III ». La présente ligne directrice fournit de l'information sur les recommandations de la FDA et les principes généraux auxquels doivent se référer les détenteurs de demandes d'approbation préalable à la mise en marché et d'exemptions d'instruments humanitaires pour les instruments de classe III stérilisés par l'oxyde d'éthylène (ETO)
- En juillet 2023, l'Association of Medical Device Reprocesseurs (AMDR) a signalé que les hôpitaux et les centres chirurgicaux ont économisé plus de 465 millions de dollars et évité 98 millions de livres d'émissions de gaz à effet de serre en utilisant des dispositifs médicaux à usage unique réglementés et retraités.
- En novembre 2024, la FDA a publié la Politique d'application transitoire pour les modifications des installations de stérilisation à l'oxyde d'éthylène pour les instruments de catégorie III. Cette politique visait à relever les défis auxquels font face les installations de stérilisation pour satisfaire aux exigences réglementaires, en assurant la disponibilité continue des instruments médicaux stérilisés tout en maintenant les normes de sécurité.
- En juillet 2025, Innovative Health a souligné l'importance de tenir les retraiteurs à des normes élevées. La société a souligné la nécessité de contrôles rigoureux de la qualité et le respect des lignes directrices réglementaires pour assurer la sécurité et l'efficacité des dispositifs médicaux retraités
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











