



Segmentation du marché européen de la transfection, par type (transfection transitoire et stable), méthodes (non virales et virales), méthodes de transfection CRISPR (non virales et virales), produits (réactifs et kits, instruments et logiciels), organismes (cellules de mammifères, plantes, champignons, virus et bactéries), types de molécules (ADN plasmidique, petits ARN interférents (siARN), protéines, oligonucléotides d'ADN, complexes ribonucléoprotéiques (RNP) et autres), applications (in vitro, in vivo, bioproduction et autres), stades de développement (recherche, préclinique, clinique et commercialisation), utilisateurs finaux (entreprises biopharmaceutiques, organismes de recherche sous contrat (CRO), organismes de fabrication sous contrat/organismes de développement et de fabrication sous contrat (CMO/CDMO), établissements d'enseignement supérieur, hôpitaux, laboratoires d'analyses médicales et autres), canaux de distribution (appels d'offres directs, vente au détail et autres) - Tendances et prévisions du secteur 2033
Quelle est la taille et le taux de croissance du marché de la transformation en Europe
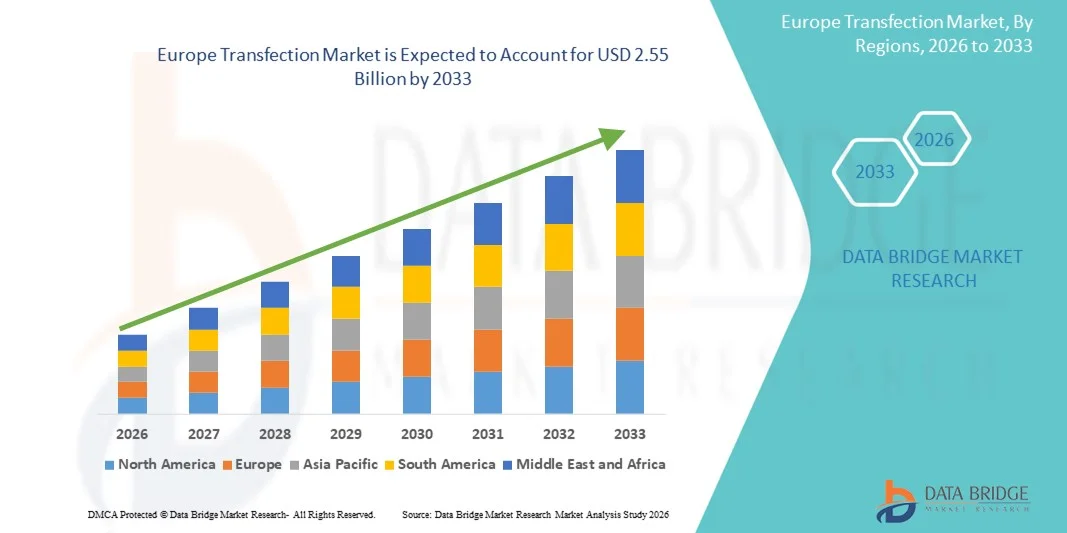
- Selon l'analyse de Data Bridge Market Research, la taille du marché de la transfection en Europe a été évaluée à1,21 milliard de dollars en 2025et devrait atteindre2,55 milliards de dollars en 2033, à unTCAC de 9,80%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des investissements dans la recherche génétique, la thérapie génique et les études biomédicales dans toute l'Europe, soutenue par un financement solide, des initiatives de recherche collaborative et un cadre réglementaire solide qui accélère l'adoption des technologies de transfection.
- En outre, la prévalence croissante des maladies chroniques, la demande de thérapies de pointe et l'utilisation accrue des technologies de transfection dans le domaine de la santé et de la sécurité au travailbiopharmaceutiqueL production, médecine personnalisée et sciences de la vie La R-D stimule la demande, place les solutions de transfection comme outils essentiels dans la biologie cellulaire moderne et le développement thérapeutique
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,21 milliard de dollars
- Valeur marchande prévue (2033) :2,55 milliards de dollars
- Prévisions CAGR (2026-2033):9.80%
Quels sont les principaux débouchés du marché européen de la transfection
- Les technologies de transfection, qui permettent la livraison d'acides nucléiques dans les cellules pour des applications de recherche, thérapeutiques ou biopharmaceutiques, sont des outils de plus en plus essentiels dans les sciences de la vie modernes, la biotechnologie,etthérapie génique,en raison de leur précision, efficacité et capacité à soutenir des études cellulaires et moléculaires avancées
- La demande croissante de solutions de transfection est principalement alimentée par l'adoption croissante de la thérapie génique, de la médecine personnalisée et de la recherche biomédicale, ainsi que par l'augmentation du financement public et privé en R-D, et par la prévalence croissante des troubles chroniques et génétiques en Europe.
- L'Allemagne a dominé le marché européen de la transfection avec une part des revenus de 38 % en 2025, caractérisée par une solide infrastructure de recherche, l'adoption rapide de biotechnologies de pointe et une forte présence d'acteurs clés de l'industrie, avec des applications étendues dans la recherche universitaire, le développement pharmaceutique et les études cliniques
- La France devrait être le pays qui connaîtra la croissance la plus rapide du marché européen de la transfection au cours de la période de prévision, en raison de l'augmentation des investissements dans la biotechnologie, de l'expansion des installations de fabrication de produits biopharmaceutiques et de l'adoption croissante de méthodes de transfection avancées dans la recherche et les applications thérapeutiques.
- Le segment de la transfection transitoire a dominé le marché avec une part de 52,5 % en 2025, en raison de son expression rapide des molécules cibles, de sa flexibilité entre les types de cellules et de son aptitude à des applications expérimentales et de recherche à court terme.
Portée du rapport et segmentation du marché de la transformation en Europe
|
Attributs |
Europe Transfection Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Europe
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché européen de la transformation
Progrès dans le CRISPR et les méthodes de transfection non virale
- Une tendance significative et accélérée sur le marché européen de la transfection est l'adoption croissante de CRISPRédition des gènestechnologies et méthodes de transfection non virales, qui offrent une plus grande efficacité, sécurité et polyvalence pour la recherche et les applications thérapeutiques
- Par exemple, les chercheurs tirent parti de trousses de transfection CRISPR non virales pour effectuer une édition génomique précise dans les lignées cellulaires de mammifères, améliorant à la fois les résultats de la recherche et la reproductibilité expérimentale
- L'intégration des plates-formes de transfection automatisée avec le logiciel de gestion de laboratoire permet une surveillance en temps réel, l'optimisation des protocoles de transfection et le suivi des données, améliorant ainsi l'efficacité expérimentale globale. Par exemple, certains systèmes à haut débit permettent la transmission simultanée de plusieurs types de cellules tout en ajustant les conditions en fonction des résultats précédents
- La combinaison des techniques CRISPR avec des réactifs de transfection avancés facilite une manipulation génique plus rapide et plus précise, soutenant des applications en médecine personnalisée, découverte de médicaments et production biopharmaceutique. Par exemple, la transfection transitoire de l'ADN plasmidique est largement utilisée pour les études d'expression rapide des protéines dans la recherche en oncologie
- Cette tendance vers des technologies de transfection plus précises, plus efficaces et évolutives transforme fondamentalement les flux de travail de la recherche, ce qui permet aux universités et à l'industrie d'accélérer les découvertes. Par exemple, des entreprises comme Lonza et Thermo Fisher développent des solutions de transfection compatibles CRISPR optimisées pour les cellules mammifères et souches
- La demande de méthodes avancées de transfection qui améliorent l'efficacité de l'édition des gènes tout en minimisant la cytotoxicité augmente rapidement dans les secteurs de la recherche universitaire et industrielle, car les organisations privilégient de plus en plus la rapidité, la reproductibilité et la fiabilité expérimentale.
Dynamique du marché de la transformation en Europe
Chauffeur
La demande croissante de généothérapie et de recherche biopharmaceutique
- L'adoption croissante de la thérapie génique, du développement biologique et de la médecine personnalisée à travers l'Europe est un facteur important pour la demande accrue de solutions de transfection
- Par exemple, en mars 2025, un chef de file de l'OCR européen a annoncé l'expansion de son centre de R-D en thérapie génique avec des systèmes de transfection à haut débit pour soutenir la production biopharmaceutique
- Alors que les chercheurs recherchent des méthodes fiables et évolutives pour la livraison de l'acide nucléique, les solutions de transfection offrent une plus grande efficacité, reproductibilité et compatibilité avec plusieurs types de cellules, offrant une amélioration convaincante par rapport aux méthodes de livraison traditionnelles
- En outre, la prévalence croissante des maladies chroniques et génétiques stimule la demande d'outils thérapeutiques et de recherche innovants, plaçant les technologies de transfection comme instruments essentiels dans les études précliniques et cliniques.
- Les progrès rapides dans la médecine personnalisée et les thérapies à base de cellules alimentent la demande de technologies de transfection qui permettent la livraison ciblée de gènes. Par exemple, la recherche sur les cellules CAR-T spécifiques au patient repose fortement sur des protocoles de transfection optimisés
- L'augmentation du financement public et des subventions de l'UE pour la recherche génétique et la biotechnologie soutient l'expansion de l'infrastructure de recherche sur la transfection. Par exemple, des programmes de financement en Allemagne, en France et aux Pays-Bas permettent la mise en place de laboratoires de pointe pour la recherche universitaire et industrielle
- La disponibilité de réactifs, de kits et de plates-formes automatisées de transfection permet d'accélérer l'adoption, ce qui permet aux laboratoires universitaires et industriels d'effectuer des expériences complexes efficacement. Par exemple, les universités et les entreprises de biotechnologie adoptent des trousses de transfection CRISPR à base de réactifs et non viraux pour les études in vitro et in vivo
Restriction/Défi
Coûts élevés et obstacles réglementaires
- Le coût relativement élevé des réactifs, des trousses et des instruments avancés de transfection pose un défi important à une plus grande pénétration du marché, en particulier pour les petits laboratoires universitaires ou les entreprises de biotechnologie soucieuses du budget.
- Par exemple, les kits de transfection compatibles CRISPR de qualité supérieure avec des réactifs de livraison optimisés sont considérablement plus chers que les méthodes classiques de transfection plasmidique
- Des cadres réglementaires stricts régissant l'édition de gènes, les essais cliniques et la recherche thérapeutique dans toute l'Europe peuvent retarder les approbations et augmenter les coûts de conformité pour les entreprises qui déploient des technologies de transfection. Par exemple, les entreprises de biotechnologie qui travaillent sur les vecteurs de transfection virale doivent respecter des lignes directrices strictes en matière de biosécurité et de réglementation avant leur application commerciale.
- Alors que les innovations et les stratégies de réduction des coûts en cours contribuent à améliorer l'accessibilité, la prime perçue pour les solutions de transfection à haut rendement peut encore limiter l'adoption, en particulier dans les projets de recherche en début de carrière
- Surmonter ces défis en optimisant la conception des réactifs, en rationalisant les voies réglementaires et en utilisant des méthodes non virales rentables sera vital pour une croissance soutenue du marché européen de la transfection. Par exemple, plusieurs fournisseurs offrent maintenant des trousses normalisées de transfection non virale à des prix plus bas pour la recherche universitaire.
- Une expertise technique limitée et une formation aux méthodes de transfection avancées peuvent entraver l'adoption dans les petits laboratoires ou les entreprises de biotechnologie émergentes. Par exemple, certains chercheurs d'Europe de l'Est ont besoin d'une formation spécialisée pour utiliser efficacement des trousses de transmission virale et non virale compatibles avec le CRISPR
- Les préoccupations concernant l'innocuité et la reproductibilité à long terme de certaines méthodes de transfection virale continuent de poser des défis dans les applications cliniques et commerciales. Par exemple, les organismes de réglementation ont besoin d'études approfondies de validation avant d'approuver les traitements à base de transfection virale
Comment le marché européen de la transformation est-il segmenté
Le marché est segmenté en fonction du type, des méthodes, des méthodes de transfection du CRISPR, des produits, de l'organisme, des types de molécule, de l'application, du stade, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché européen de la transfection est segmenté en transfection transitoire et transfection stable. Le segment de Transfection Transient a dominé le marché avec une part de chiffre d'affaires de 52,5 % en 2025, en raison de son expression rapide des molécules cibles et de son aptitude à des applications expérimentales à court terme. Les chercheurs accordent souvent la priorité à la transfection transitoire pour les études d'expression des protéines, les essais fonctionnels et les expériences préliminaires d'édition de gènes en raison de sa flexibilité dans différents types de cellules. Le segment bénéficie également d'une large disponibilité de réactifs optimisés, de kits et de plates-formes automatisées, ce qui améliore la reproductibilité et l'efficacité des flux de travail de recherche. La transfection transitoire est couramment utilisée dans les laboratoires universitaires et industriels pour la découverte de médicaments et le dépistage à haut débit. Sa faible cytotoxicité et sa compatibilité avec de multiples molécules d'acide nucléique contribuent à sa domination. Le segment voit également une intégration croissante avec les applications basées sur CRISPR, ce qui stimule la demande de systèmes de livraison efficaces.
Le segment de la transfection stable devrait connaître le taux de croissance le plus rapide de 14,5% du TCAC de 2026 à 2033, alimenté par le besoin croissant d'expression génétique à long terme dans la recherche thérapeutique, la production de protéines et le développement biopharmaceutique. La transfection stable permet l'expression continue des gènes cibles, ce qui le rend critique pour la génération de lignées cellulaires recombinantes et de modèles cellulaires. L'adoption croissante d'une transfection stable dans la thérapie génique et la recherche en médecine régénérative est à l'origine de sa croissance. Les entreprises fournissent de plus en plus de trousses spécialisées et de vecteurs viraux pour une intégration stable, soutenant la bioproduction à grande échelle et la recherche translationnelle. L'accent croissant mis sur le développement reproductible et évolutive des lignées cellulaires contribue également à son adoption croissante dans les applications commerciales et cliniques.
- Par méthodes
Sur la base de méthodes, le marché européen de la transfection est segmenté en méthodes non virales et en méthodes virales. Le segment des méthodes non virales a dominé le marché avec une part de 58 % en 2025, en raison de sa sécurité, de sa facilité d'utilisation et de la réduction des obstacles réglementaires par rapport à la transfection virale. Les méthodes non virales telles que la lipofération, l'électroporation et les réactifs à base chimique sont largement utilisées dans la recherche universitaire, la découverte de médicaments et les études thérapeutiques préliminaires. Le segment bénéficie d'une demande croissante de dépistage à haut débit, de reproductibilité et de réduction de la cytotoxicité. Les méthodes non virales sont préférées pour la transfection transitoire, les applications in vitro et les études d'expression protéique à grande échelle. Les chercheurs favorisent également la transfection non virale pour l'édition génomique fondée sur le CRISPR en raison de risques moindres de mutagenèse insertionnelle. La disponibilité de réactifs optimisés, de kits et de solutions d'automatisation renforce encore ce segment de marché.
On s'attend à ce que le segment des méthodes virales soit témoin du TCAC le plus rapide de 15,2 % entre 2026 et 2033, en raison de leur grande efficacité de transfection et de leur capacité à obtenir une expression génétique stable et à long terme. Les vecteurs viraux tels que lentivirus, adénovirus et AAV sont de plus en plus utilisés dans la thérapie génique, la médecine régénérative et la production biopharmaceutique. La demande croissante d'applications cliniques et précliniques, y compris le développement de cellules CAR-T, stimule l'adoption de la transfection virale. Les entreprises mettent au point des vecteurs viraux plus sûrs et à haut rendement afin de répondre aux normes réglementaires et d'améliorer la reproductibilité. La croissance est également alimentée par la nécessité d'une livraison fiable dans des cellules difficiles à transfecter telles que les cellules primaires et les cellules souches.
- Par les méthodes de transfection du CRISPR
Sur la base des méthodes de transfection du CRISPR, le marché européen des transfections est segmenté en méthodes non virales et en méthodes virales. Le segment des méthodes CRISPR non virtuelles a dominé avec une part de 55 % en 2025, en raison de sa simplicité, de sa sécurité et de sa flexibilité dans tous les types de cellules. L'administration de CRISPR non viraux par des plasmides, des complexes de ribonucléoprotéines (RNP) et l'électroporation est largement utilisée pour l'édition du génome dans la recherche universitaire et industrielle. Les chercheurs favorisent ce segment pour des expériences transitoires d'édition de gènes, de génomique fonctionnelle et d'expression de protéines. Les méthodes CRISPR non virtuelles sont de plus en plus intégrées aux plateformes automatisées pour les applications à haut débit. Le segment bénéficie également de l'attention croissante accordée aux programmes personnalisés de médecine et de découverte de médicaments. Les méthodes non virales réduisent les risques de mutagenèse par insertion, ce qui les rend aptes à la recherche préclinique.
Le segment des méthodes CRISPR virales devrait connaître la croissance la plus rapide à 16 % du TCAC de 2026 à 2033, en raison de sa capacité à obtenir une modification génomique stable et à long terme pour des applications thérapeutiques et de bioproduction. Les systèmes d'administration virale tels que lentivirus et AAV sont essentiels dans la thérapie cellulaire CAR-T, les essais de thérapie génique et le développement biopharmaceutique avancé. L'augmentation des investissements dans les applications cliniques du CRISPR stimule l'adoption. Le segment est également appuyé par des innovations en matière de vecteurs viraux plus sûrs et à haute efficacité qui répondent aux normes réglementaires. Les méthodes CRISPR virales sont préférées pour les cellules primaires et les cellules souches dures à transfecter. L'accroissement de la collaboration entre les entreprises de biotechnologie et les établissements universitaires favorise la croissance.
- Par produits
Sur la base des produits, le marché européen de la transfection est segmenté en réactifs et kits, instruments et logiciels. Le segment Réactifs & Kits a dominé le marché avec une part de 60% en 2025, en raison de leur rôle essentiel dans la facilitation d'une transfection efficace entre différents types de cellules et applications. Les réactifs et les trousses fournissent des protocoles normalisés, réduisent la variabilité expérimentale et sont largement adoptés dans la recherche universitaire et industrielle. Leur facilité d'utilisation et leur compatibilité avec de multiples méthodes d'administration, y compris le CRISPR et les approches virales et non virales, appuient davantage la domination. Le segment bénéficie également de la demande croissante d'applications à haut débit et d'automatisation dans les laboratoires. Les entreprises introduisent souvent des kits optimisés pour une transfection transitoire et stable, conduisant à une adoption plus large.
Le segment Instruments devrait connaître le TCAC le plus rapide de 15 % entre 2026 et 2033, grâce à l'adoption croissante de plates-formes de transmission automatisées et à haut débit. Des instruments tels que les électroporateurs, les dispositifs microfluidiques et les systèmes robotiques améliorent la reproductibilité, l'efficacité et l'évolutivité. La demande croissante de contrôle précis des paramètres de transfection dans la découverte de médicaments et la recherche biopharmaceutique alimente cette croissance. L'intégration d'instruments avec des logiciels de suivi et d'optimisation des données accélère encore l'adoption. L'augmentation des investissements dans les infrastructures de laboratoire avancées en Europe contribue également à cette tendance.
- Par l'organisme
Sur la base de l'organisme, le marché européen de la transfection est segmenté en cellules, plantes, champignons, virus et bactéries de mammifères. Le segment des cellules mammales a dominé avec une part de 65% en 2025, en raison de leur rôle critique dans la recherche thérapeutique, la production de protéines et l'édition de gènes. Les modèles cellulaires mammaliens sont essentiels à la découverte de médicaments, au développement de la thérapie génique et à la production biopharmaceutique, ce qui en fait l'organisme le plus couramment transfecté. La compatibilité avec les méthodes CRISPR, virale et non virale augmente leur adoption. Le segment bénéficie également de la demande croissante de médicaments personnalisés et de thérapies cellulaires en Europe. La disponibilité de réactifs optimisés et d'instruments à haut débit soutient davantage la domination.
Le segment des plantes devrait connaître le TCAC le plus rapide de 14 % de 2026 à 2033, en raison de l'augmentation de la recherche en biotechnologie agricole, en génie génétique et en amélioration des cultures. La transfection non virale et les méthodes CRISPR sont de plus en plus appliquées aux cellules végétales pour les études de modification des caractères et de résistance. Les investissements dans l'agriculture durable et les start-up en biotechnologie soutiennent la croissance du marché. La demande de plantes génétiquement modifiées ayant un rendement supérieur ou une résistance au stress stimule l'adoption. La recherche universitaire en génomique végétale contribue également à cette tendance.
- Par types de molécules
Sur la base de types de molécules, le marché européen de la transfection est segmenté en ADN plasmidique, RNA de petite interférescence (siRNA), protéines, ADN Oligonucléotides, Complexes de Ribonucléoprotéines (RNP), et autres. Le segment de l'ADN plasmidique a dominé avec une part de 50% en 2025, en raison de son utilisation généralisée pour l'expression des gènes, la production de protéines et l'édition de génomes. Les plasmides sont compatibles avec les méthodes transitoires et stables de transfection et sont faciles à produire à l'échelle. Ils sont largement utilisés dans la recherche, les études précliniques et le développement biopharmaceutique. Le segment bénéficie également de l'intégration avec les systèmes CRISPR pour l'élimination des gènes et les études fonctionnelles. La disponibilité commerciale de plasmides et de kits optimisés favorise l'adoption.
On s'attend à ce que le segment de l'ARN si soit témoin du TCAC le plus rapide de 16 % entre 2026 et 2033, alimenté par des applications croissantes dans l'assèchement génétique, la recherche thérapeutique et la découverte de médicaments. SiRNA transfection est largement utilisé dans la génomique fonctionnelle et les études de validation cible. La demande croissante de thérapies à base d'interférence par ARN en oncologie et en recherche sur les maladies rares stimule la croissance. Les progrès dans les réactifs de livraison et la réduction de la cytotoxicité favorisent l'adoption. L'élargissement du financement de la recherche et des projets de collaboration en Europe soutient davantage la croissance rapide du segment.
- Par demande
Sur la base de l'application, le marché européen de la transfection est segmenté en Application in vitro, application in vivo, bioproduction, etc. Le segment de l'application In Vitro a dominé avec une part de 55 % en 2025, en raison de son utilisation intensive dans les études de découverte de médicaments, de génomique fonctionnelle et d'expression de protéines. La transfection in vitro permet une expérimentation contrôlée, des résultats rapides et une compatibilité avec le dépistage à haut débit. Les chercheurs préfèrent les applications in vitro pour l'édition des gènes CRISPR, la transfection transitoire/stable et les études d'interférence par ARN. Le segment bénéficie de réactifs normalisés, de trousses et de plateformes automatisées, ce qui favorise la reproductibilité. Sa domination est renforcée par une forte adoption dans les laboratoires universitaires et industriels.
Le segment de la bioproduction devrait connaître le TCAC le plus rapide de 15 % entre 2026 et 2033, en raison de la demande croissante de protéines recombinantes, de vaccins et de produits de thérapie génique. Les entreprises biopharmaceutiques dépendent de plus en plus de méthodes de transfection stables et de méthodes virales/non virales pour la production à grande échelle. Les investissements croissants dans les installations de fabrication de produits biologiques et le développement de lignes cellulaires alimentent l'adoption. L'intégration avec les systèmes automatisés et à haut débit améliore l'évolutivité. L'accent mis par la réglementation sur la reproductibilité et la sécurité soutient davantage la croissance de ce segment.
- Par étape
Sur la base du stade, le marché européen de la transfection est segmenté en recherche, préclinique, clinique et commerciale. Le segment de la recherche a dominé avec une part de 58 % en 2025, en raison de l'utilisation généralisée dans les études universitaires, la génomique fonctionnelle et le développement préliminaire de médicaments. La transfection au stade de la recherche soutient les expériences à haut débit, l'expression génique transitoire et les applications CRISPR au stade précoce. La disponibilité de trousses normalisées, de réactifs et de plateformes automatisées renforce l'adoption. Le segment bénéficie également d'un financement important pour les universités et les instituts de recherche européens. L'intégration aux outils d'imagerie et d'analyse améliore encore la reproductibilité expérimentale.
Le segment des phases cliniques devrait connaître le TCAC le plus rapide de 14,8 % entre 2026 et 2033, en raison du nombre croissant d'essais de thérapie génique et de thérapie cellulaire. Les technologies de transfection sont de plus en plus utilisées pour la modification ex vivo des cellules dans le traitement CAR-T et d'autres applications cliniques. Les approbations réglementaires croissantes pour les thérapies avancées et l'activité accrue des essais cliniques en Europe soutiennent la croissance du marché. Les entreprises développent des solutions de transfection évolutives et sûres pour les cellules dérivées du patient. L'adoption est encore alimentée par des collaborations entre les ORC, les hôpitaux et les entreprises de biotechnologie.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché européen des transfections est segmenté en biopharma, organismes de recherche sous contrat (ORC), organismes de fabrication sous contrat/organismes de développement et de fabrication de contrats (OCM/OCD), universités, hôpitaux, laboratoires cliniques, etc. Le segment des Academia a dominé avec une part de 45 % en 2025, en raison de vastes applications de recherche et d'enseignement dans les universités, les instituts de recherche et les laboratoires de biotechnologie. Les établissements universitaires utilisent les technologies de transfection pour la génomique fonctionnelle, l'expression des protéines et les études fondées sur le CRISPR. Le segment bénéficie de la disponibilité de trousses abordables et de méthodes non virales pour les expériences transitoires. Un financement public fort et des subventions de l'UE soutiennent l'adoption. L'intégration avec des systèmes à haut débit et automatisés améliore la reproductibilité expérimentale.
Le segment Biopharma devrait connaître le TCAC le plus rapide de 16 % entre 2026 et 2033, en raison de la demande de découverte de médicaments, de production de produits biologiques et d'applications de thérapie génique et cellulaire. Les sociétés biopharmaceutiques adoptent de plus en plus des méthodes transitoires et stables de transfection, d'administration virale et non virale et de CRISPR pour la production de protéines évolutives et les thérapies cellulaires. L'expansion des installations de R-D et de fabrication biopharmaceutiques dans toute l'Europe soutient la croissance. La collaboration avec les ORC et les OCM/OCM accélère encore l'adoption. Les approbations réglementaires pour les thérapies avancées stimulent les investissements dans les solutions de transfection.
- Par canal de distribution
Sur la base du canal de distribution, le marché européen de la transfection est segmenté en appels d'offres directs, ventes au détail, etc. Le segment des appels d'offres directs a dominé avec une part de 52 % en 2025, en raison des achats en gros effectués par les laboratoires universitaires, industriels et cliniques. L'appel d'offres direct permet d'acheter de grands volumes de réactifs, de trousses et d'instruments à des prix négociés. Il est couramment utilisé par les universités, les ORC et les entreprises de biopharmacie à des fins de recherche et de production. Le segment bénéficie de solides relations avec les fournisseurs et de solutions personnalisées. Les contrats à long terme et les partenariats renforcent encore l'adoption.
Le segment des ventes au détail devrait connaître le TCAC le plus rapide de 15 % entre 2026 et 2033, en raison de la demande croissante des petits laboratoires, des start-ups et des chercheurs individuels. Les ventes au détail offrent un accès facile à des trousses, des réactifs et des instruments normalisés sans besoins d'approvisionnement en vrac. Les marchés en ligne et les distributeurs spécialisés améliorent la commodité et la portée. Les ventes au détail soutiennent la transfection transitoire, les applications CRISPR et la recherche in vitro à petite échelle. L'intérêt croissant pour la biologie du bricolage et les laboratoires universitaires contribue à la croissance du segment.
Europe Transfection Marché Analyse régionale
- L'Allemagne a dominé le marché européen de la transfection avec une part des revenus de 38 % en 2025, caractérisée par une solide infrastructure de recherche, l'adoption rapide de biotechnologies de pointe et une forte présence d'acteurs clés de l'industrie, avec des applications étendues dans la recherche universitaire, le développement pharmaceutique et les études cliniques
- Les chercheurs et les entreprises biopharmaceutiques du pays apprécient grandement l'efficacité, la reproductibilité et la polyvalence offertes par les solutions de transfection, y compris le CRISPR, les méthodes non virales et virales, pour les applications dans la thérapie génique, l'expression des protéines et la génomique fonctionnelle
- Cette large adoption s'appuie en outre sur des financements gouvernementaux robustes, des initiatives de recherche collaborative et des investissements dans des laboratoires de pointe, faisant de l'Allemagne un pôle clé de la recherche universitaire et industrielle sur la transfection en Europe
Aperçu du marché de la transformation en Allemagne
Le marché allemand de la transfection devrait se développer à un TCAC considérable pendant la période de prévision, alimenté par l'infrastructure de recherche en biotechnologie bien établie du pays, une forte concentration de laboratoires universitaires et industriels, et une sensibilisation accrue aux applications de la thérapie génique. Allemagne L'accent mis sur l'innovation et la précision dans la recherche biomédicale favorise l'adoption de méthodes de transfection avancées, en particulier dans la recherche sur les cellules de mammifères et la production de protéines. L'intégration des techniques basées sur le CRISPR et des plates-formes de transfection automatisée devient de plus en plus courante, les chercheurs favorisant des solutions d'édition de gènes efficaces et reproductibles alignées sur les normes réglementaires.
Aperçu du marché de la transformation en France
Le marché français de la transfection devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'expansion du secteur de la biotechnologie et de l'augmentation des investissements dans la thérapie génique et la R-D pharmaceutique. Les chercheurs et les entreprises françaises adoptent de plus en plus des méthodes de transfection non virale et virale pour les études précliniques, le développement thérapeutique et le dépistage à haut débit. Des initiatives de recherche soutenues par le gouvernement, des collaborations entre des établissements universitaires et des entreprises de biotechnologie et des normes de sécurité rigoureuses appuient la croissance du marché. La France constate l'adoption substantielle de technologies de transfection tant dans les laboratoires de recherche que dans les installations de fabrication biopharmaceutiques.
Royaume-Uni Transfection Market Insight
On s'attend à ce que le marché de la transfection au Royaume-Uni se développe à un TCAC fort au cours de la période de prévision, sous l'impulsion du pays. La demande croissante de solutions de transfection fiables, efficaces et reproductibles, couplée à une solide infrastructure de recherche universitaire et industrielle, soutient la croissance du marché. L'écosystème avancé de biotechnologie du Royaume-Uni, les subventions gouvernementales et les collaborations avec des organismes de recherche contractuels encouragent l'adoption de méthodes de transfection non virale et virale. L'intégration de l'édition génomique basée sur le CRISPR dans les pipelines de recherche accélère encore la demande de réactifs et de kits de transfection optimisés.
Italie Transfection Market Insight
Le marché italien de la transfection est sur le point de croître à un TCAC considérable, alimenté par des investissements croissants dans la biotechnologie et la recherche pharmaceutique. Les établissements universitaires italiens et les sociétés biopharmaceutiques adoptent des solutions de transfection avancées pour les études de cellules de mammifères, l'expression des protéines et la recherche en thérapie génique. L'augmentation des collaborations entre les universités et les entreprises de biotechnologie, parallèlement aux initiatives de R-D appuyées par le gouvernement, est à l'origine de l'adoption du marché. La demande de méthodes transitoires et stables de transfection, ainsi que d'applications CRISPR virales et non virales, se développe dans les laboratoires de recherche et les laboratoires industriels.
Quelles sont les meilleures entreprises en Europe sur le marché de la transformation
L'industrie européenne de la transfection est principalement dirigée par des entreprises bien établies, notamment:
- Thermo Fisher Scientific Inc.(États-Unis)
- Promega Corporation (États-Unis)
- F. Hoffmann La Roche Ltd (Suisse)
- Laboratoires Bio Rad, Inc.(États-Unis)
- QIAGEN(PaysBas)
- Merck KGaA (Allemagne)
- Lonza(Suisse)
- La société MaxCyte, Inc.(États-Unis)
- Polyplus Transfection SA (France)
- Eurogentec (Belgique)
- PromoCell GmbH (Allemagne)
- Biosystèmes altogéniques (États-Unis)
- SBS Genetech (États-Unis)
- FUJIFILM Irvine Scientific (Japon)
- Lipides polaires avanti (Royaume-Uni)
- PerkinElmer (Allemagne)
- Cytiva (États-Unis)
- OriGene Technologies, Inc. (États-Unis)
- Matériaux biologiques appliqués Inc. (Canada)
- Beckman Coulter, Inc. (États-Unis)
Quelles sont les évolutions récentes du marché européen de la transformation
- En septembre 2025, un consortium stratégique de l'industrie a été formé parmi les principales entreprises de biotechnologie européennes pour accélérer la recherche et le développement en thérapie génique, en vue de rationaliser la recherche-développement, la conception de vecteurs et les voies cliniques pour les thérapies de nouvelle génération, ce qui reflète une collaboration plus étroite pour surmonter les obstacles au développement et à la réglementation.
- En février 2025, SCTbio a étendu ses services de fabrication de cellules GMPc à Prague afin d'y inclure des capacités de production de vecteurs viraux, en améliorant ses infrastructures de transfection et de production de gènes pour les médicaments de thérapie avancée (AMPT), en soutenant les flux de travail viraux et non viraux
- En novembre 2024, PlasmidFactory GmbH a participé à BioEurope 2024 à Stockholm, une grande conférence de partenariat en biotechnologie axée sur les outils pour le génie génétique et les flux de travail de transfection, indiquant une visibilité et une mise en réseau croissantes pour les fournisseurs européens de solutions plasmidiques/transfections dans l'écosystème biopharmaceutique élargi
- En avril 2024, HuidaGene Therapeutics a annoncé l'ouverture de la première conférence européenne CRISPR MEDiCinE à Copenhague, mettant en lumière les progrès et les défis de la prochaine génération de technologies d'édition de gènes CRISPR, y compris les méthodes d'exécution pertinentes pour les discussions sur la transfection et l'édition de gènes thérapeutiques dans toute l'Europe
- En février 2024, la Commission européenne a accordé une autorisation de mise sur le marché conditionnelle à CASGEVYTM (exagamglogene autotemcel), la première thérapie à base de gènes (CRISPR/Cas9) pour la drépanocytose (SCD) et la bêta-thalassémie (TDT), qui marque une étape importante dans la réglementation des traitements à base de gènes (CRISPR) en Europe et souligne l'adoption clinique de technologies d'édition de gènes de pointe.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











