


Segmentation du marché mondial des traitements de la maladie d'Andersen, par type (début périnatal et début infantile), traitement (transplantation hépatique, thérapie diététique, exercice physique, conseil génétique et médicaments), données démographiques (enfants et adultes), symptômes (cirrhose, hépatosplénomégalie, ascite, varices œsophagiennes, cardiomyopathie, atrophie et autres), diagnostic (biopsie, analyses de sang, analyses d'urine, IRM, tests génétiques et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et l'aperçu du marché du traitement de la maladie d'Andersen
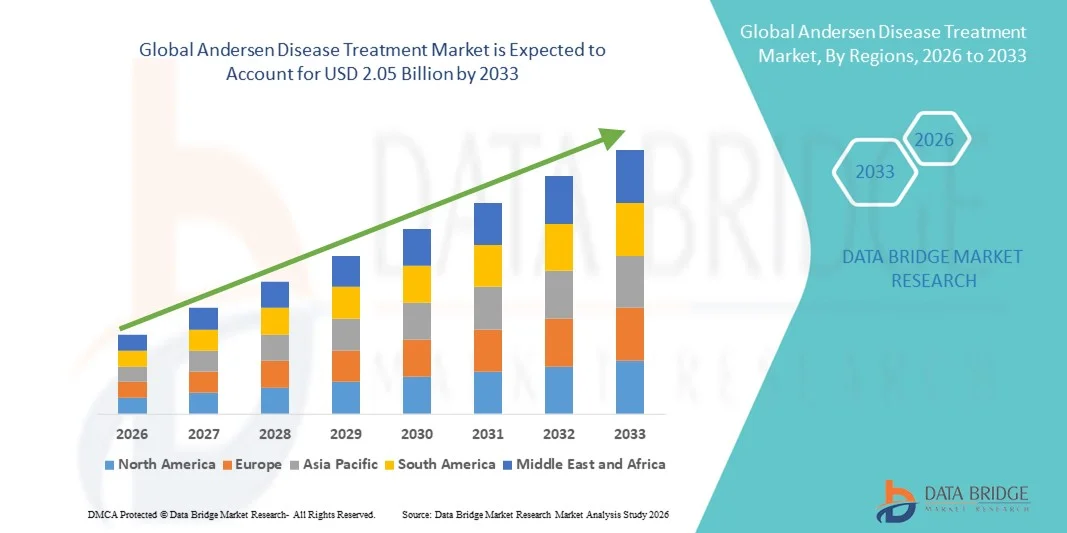
- Selon l'analyse de la recherche sur le marché de Data Bridge La taille du marché mondial du traitement des maladies de l'Andersen a été évaluée à1,27 milliard de dollars en 2025et devrait atteindre2,05 milliards de dollars en 2033, à unTCAC de 6,20%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence de la maladie d'Andersen, la sensibilisation accrue aux troubles génétiques rares et les progrès des solutions diagnostiques et thérapeutiques, conduisant à une plus grande adoption du traitement de la maladie d'Andersen dans les hôpitaux, les cliniques et les centres de soins spécialisés
- De plus, la demande croissante de thérapies ciblées, y compris les traitements de remplacement des enzymes, les thérapies génétiques et les mesures de soutien, est à l'origine de l'expansion du marché, les fournisseurs de soins de santé se concentrant sur l'amélioration des résultats des patients et de la qualité de vie grâce à un diagnostic précoce et à des plans de traitement complets.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 1,27 milliard de dollars
- Valeur marchande prévue (2033) : 2,05 milliards de dollars
- Prévisions CAGR (2026-2033): 6,20%
Quels sont les principaux débouchés du marché du traitement des maladies d'Andersen
- Le traitement de la maladie d'Andersen, qui comprend des thérapies pour le trouble génétique rare, est témoin d'une adoption croissante dans les milieux cliniques et hospitaliers en raison des progrès des capacités diagnostiques, des protocoles d'intervention précoce et de la disponibilité d'options de traitement ciblées, y compris une thérapie de remplacement enzymatique et des mesures de soins de soutien.
- La demande croissante de traitement des maladies etersen est principalement alimentée par la sensibilisation croissante des professionnels de la santé et des patients, l'augmentation de l'incidence des mutations génétiques connexes et l'expansion des initiatives gouvernementales et privées soutenant la recherche et la gestion des maladies rares
- L'Amérique du Nord a dominé le marché du traitement des maladies de l'Andersen avec la plus grande part des revenus de 43,5 % en 2025, grâce à une infrastructure de soins de santé bien établie, à l'adoption élevée de protocoles thérapeutiques avancés et à la forte présence de produits pharmaceutiques etbiotechnologieles entreprises, les États-Unis ayant connu une forte croissance en raison de l'expansion des essais cliniques, des thérapies hospitalières et de l'adoption rapide d'options de traitement novatrices
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché du traitement des maladies etersen au cours de la période de prévision, enregistrant un TCAC de 2026 à 2033, en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation de la prévalence des troubles génétiques rares, de l'expansion des centres de traitement spécialisés et de l'amélioration de l'accès aux thérapies avancées dans des pays comme la Chine et l'Inde.
- Le segment des enfants domine le marché, avec 49,2 % de revenus en 2025, en raison de la prévalence plus élevée des cas périnatals et d'apparition de l'enfant, nécessitant une intervention précoce et des soins intensifs. Les hôpitaux pédiatriques et les cliniques spécialisées sont des sources de revenus clés, offrant des approches de traitement multidisciplinaires
Portée du rapport et segmentation du marché du traitement des maladies d'Andersen
Attributs |
Traitement des maladies d'Andersen Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement des maladies d'Andersen
Résultats améliorés pour les patients grâce à des approches thérapeutiques avancées
- Une tendance significative et accélérée sur le marché mondial du traitement des maladies d'Andersen est l'adoption croissante de stratégies thérapeutiques intégrées combinant chirurgie, interventions pharmacologiques et soins de soutien. Ces approches améliorent considérablement le rétablissement des patients, réduisent la progression de la maladie et améliorent la qualité de vie globale
- Par exemple, l'introduction de thérapies antimicrobiennes combinées à des interventions chirurgicales peu invasives permet aux cliniciens de cibler la cause sous-jacente de la maladie d'Andersen tout en préservant des tissus sains.
- Les progrès réalisés dans le domaine du diagnostic moléculaire et des technologies d'imagerie, comme l'IRM et l'évaluation par CT, permettent de détecter plus tôt et plus précisément les manifestations de la maladie, d'améliorer la planification du traitement et les résultats.
- Des approches médicales personnalisées, y compris des schémas thérapeutiques ciblés et des plans thérapeutiques spécifiques au patient, sont de plus en plus mises en oeuvre dans des contextes cliniques pour optimiser l'efficacité et minimiser les effets indésirables
- L'intégration d'équipes de soins multidisciplinaires, impliquant des spécialistes des maladies infectieuses, des chirurgiens et des pharmaciens cliniques, assure une approche holistique de la gestion des cas complexes de la maladie d'Andersen
- La tendance vers des protocoles de traitement plus précis, opportuns et centrés sur le patient consiste à remodeler les attentes des cliniciens en matière de gestion de la maladie, en soulignant l'importance des interventions fondées sur des preuves et de la surveillance continue.
- Les hôpitaux, les cliniques spécialisées et les établissements de recherche adoptent de plus en plus ces protocoles avancés pour améliorer les résultats du traitement et réduire au minimum les taux de récidive
Dynamique du marché du traitement des maladies d'Andersen
Chauffeur
Accroître la prévalence des maladies et élargir l'infrastructure des soins de santé
- L'incidence croissante de la maladie d'Andersen à l'échelle mondiale est à l'origine du besoin d'interventions thérapeutiques plus efficaces.
- Par exemple, en avril 2025, les principaux hôpitaux d'Amérique du Nord ont élargi leurs unités de soins contre la maladie d'Andersen pour inclure des équipes multidisciplinaires capables de gérer des cas graves et complexes.
- Les investissements dans les infrastructures de soins de santé, les services de diagnostic avancés et la formation spécialisée des cliniciens permettent un accès plus large à des traitements efficaces
- Le développement de nouveaux agents thérapeutiques et l'amélioration des protocoles cliniques favorisent l'adoption et améliorent les résultats des patients
- Une sensibilisation accrue des fournisseurs de soins primaires et des spécialistes à la détection précoce et à l'intervention alimente la demande de solutions de traitement structurées
- Les initiatives gouvernementales et les politiques de santé favorisant la gestion des maladies et la sécurité des patients contribuent également à la croissance du marché
Restriction/Défi
Coûts de traitement élevés et accès limité aux soins spécialisés
- Le coût élevé associé aux interventions chirurgicales complexes, aux hospitalisations de longue durée et aux thérapies pharmacologiques spécialisées limite l'accessibilité dans certaines régions, en particulier dans les pays en développement.
- La disponibilité limitée de cliniciens expérimentés et de centres de traitement spécialisés peut retarder la thérapie, augmenter la progression de la maladie et les complications
- Par exemple, en 2023, une étude réalisée en Asie du Sud-Est a mis en évidence des retards dans le traitement de la maladie d'Andersen en raison d'un accès insuffisant aux hôpitaux spécialisés, ce qui a entraîné des taux de morbidité plus élevés chez les patients.
- La nécessité d'une surveillance continue, d'une intervention multidisciplinaire et de plans de thérapie individualisée peut également poser des problèmes logistiques et financiers aux patients.
- Alors que les investissements en cours améliorent l'accès aux soins de santé, les disparités dans la disponibilité d'options de traitement avancées continuent de restreindre la pénétration du marché dans les régions émergentes
- S'attaquer à ces défis par le développement des infrastructures, des programmes de formation pour les fournisseurs de soins de santé et des options thérapeutiques rentables est essentiel à la croissance soutenue du marché du traitement des maladies d'Andersen
Comment le marché du traitement des maladies d'Andersen est-il segmenté
Le marché est segmenté en fonction du type, du traitement, de la démographie, des symptômes, du diagnostic, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché du traitement des maladies d'Andersen est segmenté en Onset périnatal et Onset infantile. Le segment Perinatal Onset a dominé le marché, représentant 46,5 % des revenus en 2025, en raison de sa manifestation précoce de symptômes et de sa sévérité clinique élevée. Les cas périnatals nécessitent souvent une intervention médicale immédiate et une surveillance dans des centres néonatals et pédiatriques spécialisés, ce qui entraîne une augmentation des coûts d'utilisation et de traitement des hôpitaux. Le segment se caractérise par une progression rapide de la maladie, qui nécessite un diagnostic rapide et un traitement intensif, y compris une transplantation hépatique, une thérapie alimentaire et des soins de soutien. La sensibilisation clinique et les programmes de dépistage génétique précoce dans de nombreuses régions ont amélioré les taux de détection précoce, renforçant ainsi la domination du marché. Les cas périnatals tendent à dépendre davantage des équipes multidisciplinaires de soins, y compris les hépatologues, les nutritionnistes et les conseillers en génétique, ce qui contribue aux revenus. Les protocoles hospitaliers priorisent l'intervention précoce pour réduire les complications à long terme telles que la cirrhose ou l'hépatosplénomégalie. Les initiatives de recherche axées sur les maladies hépatiques néonatales améliorent l'efficacité du traitement et les résultats pour les patients, ce qui favorise une demande soutenue. L'assurance et la couverture publique des soins néonatals augmentent l'adoption des thérapies disponibles. Les hôpitaux et les cliniques spécialisées investissent dans des diagnostics avancés pour gérer efficacement les cas périnatals. Les campagnes de sensibilisation parentale mettent l'accent sur le dépistage précoce et l'amélioration des visites dans les hôpitaux. La disponibilité de thérapies à coût élevé comme la transplantation hépatique augmente encore la contribution des revenus. Les programmes de traitement multicentriques aident également à maintenir le leadership segmentaire.
Le segment de l'Enfance Onset devrait connaître le TCAC le plus rapide de 18,9 % entre 2026 et 2033, grâce à une sensibilisation accrue, à l'amélioration des installations de diagnostic et à l'amélioration de l'accès au traitement dans les régions émergentes. Les cas d'enfance présentent souvent des symptômes retardés, notamment un retard de croissance, une cardiomyopathie ou des troubles métaboliques, nécessitant une combinaison de thérapie alimentaire, de médicaments et de gestion du mode de vie. Les cliniques et les hôpitaux investissent de plus en plus dans des unités spécialisées pédiatriques pour gérer efficacement ces cas. Les progrès dans les tests génétiques et les protocoles d'intervention précoce améliorent les résultats et réduisent les complications de la maladie, alimentant la croissance du segment. Les groupes de défense des patients et les campagnes de sensibilisation améliorent la reconnaissance précoce des symptômes. Les programmes de soins à domicile complètent le traitement hospitalier pour les cas non critiques, ce qui accroît la portée de la thérapie. La couverture d'assurance pour la gestion chronique, y compris les médicaments et le soutien alimentaire, soutient l'adoption. Les hôpitaux adoptent des approches intégrées de soins combinant conseils génétiques et programmes d'exercice pour les patients pédiatriques. La collaboration entre les instituts de recherche et les centres pédiatriques favorise des stratégies de traitement novatrices. Les solutions de télémédecine améliorent le respect des calendriers thérapeutiques. L'augmentation des taux de natalité dans certaines régions contribue à accroître le bassin de patients. Les programmes d'éducation à l'intention des soignants augmentent l'efficacité de la gestion des maladies à domicile. Les initiatives gouvernementales appuyant les soins de santé pédiatrique favorisent la pénétration des segments. Des programmes de surveillance et de suivi avancés permettent d'améliorer les résultats du traitement et d'accélérer le TCAC.
- Par traitement
Sur la base du traitement, le marché est segmenté en transplantation de foie, la thérapie alimentaire, l'exercice, le conseil génétique, et les médicaments. Le segment de la transplantation du foie a dominé le marché, représentant 44,7 % des revenus en 2025, en raison de son statut de traitement le plus définitif pour les cas graves de la maladie d'Andersen. La transplantation hépatique offre une approche curative pour les complications hépatiques terminales, y compris la cirrhose et l'hépatosplénomégalie sévère. Les hôpitaux dotés d'unités de transplantation génèrent des revenus élevés en raison des interventions chirurgicales complexes, des soins postopératoires et des suivis à long terme. Le segment bénéficie de technologies chirurgicales de pointe et de techniques améliorées de préservation des organes, ce qui augmente les taux de réussite. La couverture d'assurance et le soutien gouvernemental aux programmes de transplantation augmentent l'adoption. Les équipes de soins multidisciplinaires assurent une gestion globale, ce qui renforce encore les recettes des hôpitaux. Les hôpitaux mettent en oeuvre des protocoles rigoureux avant et après la transplantation pour maximiser la survie des patients. La prise de conscience mondiale de la transplantation hépatique en tant que thérapie de sauvetage encourage les patients à se diriger vers des centres spécialisés. La recherche continue sur les traitements immunosuppresseurs et les soins post-transplantés améliore les résultats. Les campagnes de sensibilisation du public appuient l'évaluation précoce et l'inscription en vue de la transplantation. Les programmes de transplantation pédiatrique contribuent considérablement à la part des revenus dans les cas d'apparition périnatale. Les cadres réglementaires appuyant les programmes de dons d'organes stimulent la croissance du segment.
Le segment de la thérapie diététique devrait connaître le TCAC le plus rapide de 19,3 % entre 2026 et 2033, en raison de l'importance croissante accordée à la gestion non invasive des complications métaboliques. La thérapie alimentaire est essentielle pour gérer des symptômes tels que l'atrophie, la cardiomyopathie et le déséquilibre métabolique. Les cliniques et les hôpitaux recommandent de plus en plus des plans de nutrition individualisés en combinaison avec les médicaments et l'exercice. Les programmes alimentaires à domicile améliorent l'adhésion des patients et réduisent les visites à l'hôpital. Les progrès des sciences nutritionnelles et des produits alimentaires spécialisés pour les troubles métaboliques favorisent l'adoption rapide. Les patients pédiatriques bénéficient d'un régime alimentaire adapté pour gérer efficacement leur croissance et leur développement. Les services de télésanté et de consultation diététique à distance s'étendent aux patients des régions éloignées. Les polices d'assurance couvrant la thérapie nutritionnelle contribuent à une utilisation accrue. Les hôpitaux intègrent la thérapie alimentaire dans des protocoles de traitement plus larges pour assurer des soins holistiques. Les campagnes de santé publique mettent l'accent sur la gestion alimentaire pour prévenir la progression des maladies. La recherche sur les interventions nutritionnelles continue d'améliorer les résultats. La collaboration entre les diététiciens, les conseillers en génétique et les cliniciens assure une gestion complète des patients. Les plateformes en ligne pour la surveillance alimentaire facilitent l'adhésion et l'engagement des patients.
- Données démographiques
Sur la base de la démographie, le marché est segmenté en enfants et en adultes. Le segment des enfants domine le marché, avec 49,2 % de revenus en 2025, en raison de la prévalence plus élevée des cas périnatals et d'apparition de l'enfant, nécessitant une intervention précoce et des soins intensifs. Les hôpitaux pédiatriques et les cliniques spécialisées sont des sources de revenus clés, offrant des approches de traitement multidisciplinaires. Le diagnostic précoce et la prise en charge chez les enfants réduisent les complications telles que la cirrhose et la cardiomyopathie. Les hôpitaux adoptent des programmes de soins complets intégrant la thérapie alimentaire, les médicaments, l'exercice et les conseils génétiques. Les campagnes de sensibilisation des parents appuient les visites d'hôpital en temps opportun et l'adhésion à la thérapie. Les programmes de télésanté améliorent la surveillance et la conformité chez les patients pédiatriques. Les programmes du gouvernement et des ONG visant les troubles métaboliques pédiatriques favorisent l'adoption. La couverture d'assurance pour les traitements pédiatriques encourage les visites à l'hôpital. Une formation spécialisée pour les fournisseurs de soins pédiatriques améliore la qualité du traitement. Les services de soins à domicile complètent les soins hospitaliers pour la gestion des maladies chroniques. Les programmes de nutrition et d'exercice sont adaptés aux besoins de croissance. Les partenariats public-privé élargissent l'accès aux centres de traitement spécialisés. La recherche sur les thérapies génétiques pédiatriques continue d'élargir les options.
Le segment des adultes devrait être témoin du TCAC le plus rapide de 18,5% entre 2026 et 2033, alimenté par l'augmentation du diagnostic de complications métaboliques et hépatiques survenues tardivement chez des patients précédemment non diagnostiqués. Les adultes ont de plus en plus accès aux programmes de transplantation hépatique, de médicaments et de gestion du mode de vie. Les hôpitaux élargissent les unités de troubles métaboliques chez les adultes et les dispensaires spécialisés. Les campagnes de sensibilisation des patients adultes encouragent la reconnaissance précoce des symptômes. L'adoption de la télémédecine soutient la gestion à distance et l'adhésion. La couverture d'assurance pour les soins chroniques pour adultes encourage l'adoption du traitement. Les programmes de bien-être en milieu de travail et de surveillance de la santé appuient la détection précoce. Les cliniques se concentrent sur les soins intégrés combinant des protocoles alimentaires, d'exercice et de médicaments. La recherche sur les thérapies géniques pour adultes améliore les options de traitement. Les services de soins à domicile complètent les soins hospitaliers pour les patients adultes. La prévalence des maladies chroniques et les complications liées au mode de vie augmentent la demande thérapeutique. Les équipes de soins polyvalents optimisent les résultats du traitement pour adultes. Les plateformes en ligne offrent éducation et soutien aux patients adultes.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en cirrhose, hépatosplénomégalie, ascites, varices ésophagiennes, cardiomyopathie, atrophie, etc. Le segment de la cirrhose a dominé le marché, représentant 45,9 % des revenus en 2025, en raison de sa sévérité clinique élevée et de son association avec des maladies à stade avancé nécessitant une transplantation hépatique. Les hôpitaux génèrent des revenus provenant d'interventions chirurgicales, de soins postopératoires et de la surveillance à long terme. Les protocoles d'intervention précoce, l'imagerie et les tests de laboratoire améliorent les résultats et l'efficacité des hôpitaux. Des campagnes de sensibilisation du public encouragent le diagnostic précoce pour prévenir la progression de la cirrhose. Les équipes multidisciplinaires, y compris les hépatologues, les chirurgiens et les nutritionnistes, contribuent à la prestation de soins complets. La couverture d'assurance et les initiatives gouvernementales en matière de soins de santé appuient l'adoption. Des techniques diagnostiques avancées comme l'IRM et les tests génétiques facilitent la détection précoce. Les cas pédiatriques et les cas adultes contribuent tous deux à la croissance segmentaire. Les pharmacies hospitalières fournissent des médicaments, des stéroïdes et des suppléments nutritionnels associés. La télésanté et la surveillance à domicile améliorent l'adhésion et réduisent les complications. La recherche clinique améliore l'efficacité du traitement et les taux de survie.
Le segment de l'atrophie devrait connaître le TCAC le plus rapide de 17,8 % entre 2026 et 2033, en raison de la reconnaissance croissante des complications musculo-squelettiques et cardiaques nécessitant des programmes de soins intégrés. Les patients pédiatriques et adultes atteints d'atrophie ont besoin de thérapies alimentaires, d'exercices physiques et de médicaments, créant ainsi un flux de revenus à multiples facettes. L'adoption de soins de santé à domicile soutient l'adhésion à la thérapie à long terme. Les hôpitaux et les cliniques intègrent la physiothérapie et le soutien nutritionnel pour atténuer les effets de l'atrophie. La recherche sur de nouveaux protocoles de réadaptation améliore les résultats. Les programmes de télémédecine appuient la surveillance continue et l'engagement des patients. Les programmes de sensibilisation des soignants encouragent une intervention précoce. La couverture d'assurance pour les thérapies de réadaptation accélère l'adoption. Les cliniques collaborent avec les hôpitaux pour des soins de suivi. Les outils numériques et les applications mobiles facilitent la surveillance de l'exercice. Les pharmacies hospitalières fournissent des suppléments de soutien pour améliorer la fonction musculaire. La croissance des troubles métaboliques chroniques entraîne l'adoption de segments. Les programmes d'intervention précoce réduisent les complications et maintiennent la croissance des revenus.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en biopsie, tests sanguins, tests d'urine, IRM, tests génétiques, etc. Le segment des tests génétiques a dominé le marché, avec 46,8 % de revenus en 2025, en raison de sa capacité à identifier les mutations génétiques tôt, permettant une intervention en temps opportun et la planification du traitement. Les hôpitaux et les cliniques spécialisées investissent dans des laboratoires de génétique de pointe et des protocoles de test. Le diagnostic précoce au moyen de tests génétiques appuie les programmes de thérapie alimentaire préventive, de médicaments et de surveillance. La planification multidisciplinaire du traitement améliore les résultats des patients. La sensibilisation du public et les programmes de dépistage des nouveau-nés améliorent l'adoption des tests. La couverture d'assurance appuie les tests génétiques à coût élevé, encourageant l'utilisation. Les hôpitaux intègrent des tests génétiques à des diagnostics de routine pour une évaluation complète. Les tests génétiques facilitent des plans de traitement personnalisés, améliorant l'efficacité. Les plateformes de télésanté appuient le counseling génétique à distance. L'équipement de laboratoire avancé améliore la précision et la vitesse des essais. Les populations pédiatriques et adultes bénéficient d'un dépistage génétique précoce. La recherche et les études cliniques améliorent continuellement la fiabilité des tests.
Le segment des tests d'urine devrait connaître le TCAC le plus rapide de 18,2 % entre 2026 et 2033, en raison de la commodité, de l'abordabilité et des capacités de détection précoce des biomarqueurs à base d'urine. Les cliniques et les hôpitaux adoptent les tests d'urine comme outils de dépistage non invasifs et rapides. Les protocoles d'analyse d'urine complètent les tests sanguins et les tests génétiques pour surveiller la progression de la maladie. Les trousses de soins à domicile augmentent la conformité des patients. Les patients pédiatriques et adultes bénéficient d'une collecte d'échantillons facile. Les laboratoires investissent dans l'automatisation pour améliorer le débit et la précision. Une intervention précoce basée sur les résultats des tests d'urine améliore les résultats du traitement. La couverture d'assurance appuie l'adoption dans le cadre du suivi de routine. Les campagnes de sensibilisation soulignent les avantages des tests non invasifs. Les programmes de télésanté intègrent les résultats des tests pour la planification des soins à distance. La recherche sur de nouveaux biomarqueurs urinaires renforce la spécificité. Les pharmacies hospitalières fournissent des réactifs et des trousses, assurant une disponibilité fiable. Les plates-formes en ligne permettent la commande de test à distance et l'interprétation des résultats.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment des hôpitaux a dominé le marché, représentant 52,1% des revenus en 2025, en raison de leur capacité à fournir des modalités de traitement complexes, y compris la transplantation hépatique, le conseil génétique et les soins intensifs. Les hôpitaux sont équipés de diagnostics avancés, d'unités chirurgicales et d'équipes multidisciplinaires, assurant un traitement complet. La couverture d'assurance et les programmes de soins de santé gouvernementaux facilitent l'adoption des hôpitaux. Les hôpitaux gèrent des apports élevés de patients provenant de cas périnatals et d'apparition infantile. Le soutien à la télémédecine améliore les soins de suivi. Les unités pédiatriques et adultes spécialisées renforcent le leadership du marché. Les hôpitaux entretiennent des partenariats stratégiques avec les fournisseurs de services de diagnostic et de produits pharmaceutiques. Les programmes de sensibilisation encouragent les visites précoces des hôpitaux. Les pharmacies hospitalières fournissent des médicaments essentiels et un soutien alimentaire. Les programmes de soins multicentriques améliorent les résultats du traitement. Les protocoles de soins postopératoires avancés appuient des revenus soutenus. Les hôpitaux intègrent les soins à domicile pour une gestion à long terme.
Le segment des cliniques devrait connaître le TCAC le plus rapide de 19,0 % entre 2026 et 2033, en raison de l'augmentation des soins ambulatoires pour les cas légers et chroniques, des conseils génétiques et des programmes de thérapie alimentaire. Les cliniques offrent des options de traitement accessibles et pratiques pour les soins de suivi. Les plateformes de télésanté complètent les services en clinique. Les cliniques collaborent de plus en plus avec les hôpitaux pour des interventions spécialisées. Le suivi à domicile et le soutien thérapeutique favorisent l'adoption des cliniques. Les programmes de sensibilisation favorisent le dépistage précoce dans les cliniques locales. La couverture d'assurance pour les services ambulatoires encourage l'utilisation. Les cliniques intègrent des programmes d'exercice, d'alimentation et de gestion des médicaments. Les populations pédiatriques et adultes bénéficient d'un suivi clinique régulier. Grâce à la technologie, le suivi des patients améliore la conformité. Les cliniques élargissent les services afin d'inclure le counseling génétique et le soutien diagnostique. Les partenariats public-privé améliorent l'infrastructure des cliniques. Les cliniques jouent un rôle vital dans la surveillance post-transplantation, soutenant la croissance.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé le marché, avec 49,3 % de revenus en 2025, en raison de l'accès immédiat à des médicaments critiques comme les stéroïdes, les suppléments alimentaires et les médicaments pour le soutien du foie. Les hôpitaux assurent la disponibilité pendant les soins actifs et les traitements post-transplantés. Les achats en vrac et la distribution interne améliorent l'efficacité opérationnelle. La couverture d'assurance facilite l'adoption de la pharmacie hospitalière. Les systèmes d'inventaire avancés améliorent la gestion des médicaments. Les équipes multidisciplinaires comptent sur les pharmacies hospitalières pour leur approvisionnement en temps opportun. Les campagnes de sensibilisation du public encouragent la distribution à l'hôpital. Les soins pédiatriques et pour adultes nécessitent des formulations spécialisées disponibles dans les pharmacies hospitalières. Les protocoles de soins d'urgence accordent la priorité à la préparation des pharmacies hospitalières. La collaboration avec les entreprises pharmaceutiques assure un approvisionnement régulier. Les hôpitaux intègrent les pharmacies aux services diagnostiques et cliniques. Les politiques d'achats stratégiques améliorent l'efficacité des coûts.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 20,1 % entre 2026 et 2033, en raison de l'adoption croissante de la demande électronique, de la prestation à domicile et des consultations en télésanté. Les pharmacies en ligne élargissent l'accès aux patients dans les régions éloignées et mal desservies. L'intégration avec les systèmes hospitaliers et cliniques permet un respect sans faille des prescriptions. Les applications numériques et les rappels améliorent l'adhésion. Les pharmacies en ligne offrent une livraison de médicaments par abonnement. Les médicaments spécialisés pour les patients pédiatriques et adultes sont plus accessibles. La logistique de la chaîne froide assure la sécurité des médicaments. Les programmes d'assurance et de remboursement couvrent de plus en plus la prestation en ligne. La télésanté et les plateformes mobiles de santé améliorent la commodité des patients. La pénétration du commerce électronique accélère la croissance du marché. Les pharmacies en ligne réduisent le fardeau hospitalier tout en améliorant la conformité thérapeutique. Les conseils génétiques à distance et le soutien alimentaire sont intégrés aux plateformes en ligne. La préférence croissante des patients pour les soins à domicile favorise l'adoption de segments.
Analyse régionale du marché du traitement des maladies d'Andersen
- L'Amérique du Nord a dominé le marché du traitement des maladies d'Andersen avec la plus grande part des revenus de 43,5 % en 2025.
- Animé par des infrastructures de soins de santé bien établies, l'adoption de protocoles thérapeutiques avancés et la forte présence d'entreprises pharmaceutiques et de biotechnologies clés
- Le marché a connu une forte croissance en raison de l'expansion des essais cliniques, des thérapies en milieu hospitalier et de l'adoption rapide d'options de traitement novatrices.
Aperçu du marché américain du traitement des maladies d'Andersen
Le marché américain du traitement des maladies d'Andersen a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par des réseaux hospitaliers avancés, de solides capacités de recherche clinique et l'adoption rapide de nouvelles interventions thérapeutiques. L'augmentation des investissements dans les diagnostics précoces, les soins multidisciplinaires et les centres de traitement spécialisés a stimulé l'expansion du marché, en particulier dans la gestion de cas complexes et rares.
Europe Andersen Traitement des maladies Aperçu du marché
Le marché européen du traitement des maladies d'Andersen devrait s'étendre à un TCAC important tout au long de la période de prévision, en raison de normes strictes en matière de soins de santé, de la prévalence croissante des troubles génétiques et rares et de l'adoption croissante d'approches thérapeutiques novatrices. Des marchés clés comme l'Allemagne, la France et l'Italie sont témoins d'une adoption croissante de thérapies hospitalières et d'activités d'essais cliniques pour des protocoles de traitement avancés.
Le marché du traitement des maladies d'Andersen au Royaume-Uni
Le marché britannique du traitement des maladies d'Andersen devrait croître à un TCAC remarquable au cours de la période de prévision, grâce à des investissements dans des établissements de soins spécialisés et des programmes d'accès précoce à des traitements novateurs. L'accent mis par le pays sur la recherche clinique, conjugué à une prise de conscience accrue de la gestion des maladies rares, stimule l'adoption d'interventions thérapeutiques avancées.
Allemagne Traitement des maladies d'Andersen Aperçu du marché
Le marché allemand du traitement des maladies d'Andersen devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une infrastructure hospitalière avancée, une forte concentration sur la médecine personnalisée et l'adoption de nouveaux protocoles de traitement. En Allemagne, l'accent mis sur la recherche et le développement, combiné avec les investissements publics et privés dans les soins de santé, favorise la croissance dans la gestion des troubles rares et complexes.
Aperçu du marché du traitement des maladies d'Andersen en Asie-Pacifique
Le marché du traitement des maladies d'Andersen en Asie-Pacifique est sur le point de croître au rythme le plus rapide de 23,8 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation de la prévalence des maladies génétiques rares, de l'expansion des centres de traitement spécialisés et de l'amélioration de l'accès aux thérapies avancées dans des pays comme la Chine et l'Inde. Les initiatives gouvernementales qui soutiennent les soins aux maladies rares et le développement des infrastructures stimulent davantage la croissance du marché.
Aperçu du marché japonais du traitement des maladies d'Andersen
Le marché japonais du traitement des maladies d'Andersen prend de l'ampleur grâce à une solide infrastructure de soins de santé, à l'accent mis sur le diagnostic précoce et à l'adoption de protocoles thérapeutiques avancés. L'expansion des centres de soins spécialisés et les essais cliniques en cours pour les traitements innovants contribuent à la croissance de la gestion des cas complexes.
Chine Andersen Traitement des maladies Aperçu du marché
Le marché chinois du traitement des maladies d'Andersen a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'augmentation des dépenses en soins de santé, à l'amélioration de l'accès aux options de traitement avancées et à la sensibilisation croissante à la gestion des maladies rares. L'expansion des centres médicaux spécialisés et les initiatives de recherche clinique en cours appuient la croissance du marché partout au pays.
Part du marché du traitement des maladies d'Andersen
L'industrie du traitement des maladies d'Andersen est principalement dirigée par des entreprises bien établies, notamment :
•Ultragenyx Pharmaceutical Inc.(États-Unis)
•Sanofi(France)
• Fresenius Kabi (Allemagne)
• Société pharmaceutique Takeda (Japon)
•Novartis(Suisse)
• Rare Disease Therapeutics Ltd. (États-Unis)
• Vertex Pharmaceuticals (États-Unis)
• Sobi (Suède)
• Biomarin Pharmaceutical Inc. (États-Unis)
• Amicus Therapeutics (États-Unis)
• Avrobio Inc. (États-Unis)
Les derniers développements du marché mondial du traitement des maladies d'Andersen
- En février 2023, une ligne directrice sur la pratique clinique pour la DSG IV (y compris sa forme adulte, l'APBD) a été publiée, fournissant les premières recommandations complètes et appuyées par des experts sur le diagnostic et la gestion - couvrant l'imagerie, les tests génétiques et le suivi à long terme
- En août 2024, des chercheurs de l'Université Duke ont publié une étude sur l'histoire naturelle du GSD IV hépatique, révélant pour la première fois que la progression des maladies hépatiques dans le GSD IV est très variable. Certains patients progressent rapidement vers l'insuffisance hépatique, tandis que d'autres restent stables pendant des décennies.
- En mars 2025, la Fondation pour la recherche sur les maladies du corps des adultes polyglucosan (APBD) a partagé une histoire de patiente puissante : une mère a décrit le diagnostic de GSD IV de sa fille, soulignant comment le dépistage génétique précoce (GBE1) a rendu le diagnostic possible et comment le patient et la famille veulent sensibiliser et pousser les thérapies
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











