


Segmentation du marché mondial des navires autonomes, par autonomie (automatisation partielle, autonomie totale et télécommandée), solution (matériel et logiciel), type de navire (commercial (vraquiers, pétroliers, cargos secs, conteneurs et autres) et défense), utilisateur final (montage et modernisation) - Tendances et prévisions du secteur jusqu'en 2032
Qu'est-ce que la taille et le taux de croissance des navires autonomes mondiaux
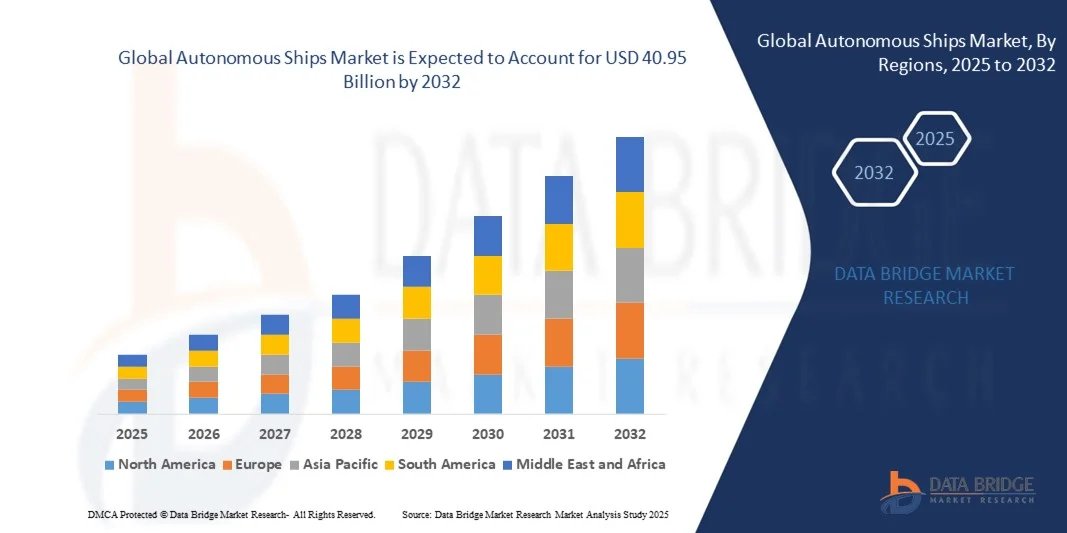
- Selon Data Bridge études de marché Analyse La taille du marché mondial des navires autonomes a été évaluée à 20,25 milliards de dollars en 2024 et devrait atteindre 40,95 milliards de dollars d'ici 2032, soit une augmentation de 9,20 % au cours de la période de prévision.
- L'expansion du marché est motivée par des progrès rapides dans l'IA, la technologie des capteurs et la connectivité maritime, ce qui permet d'accroître l'automatisation, l'efficacité et la sécurité dans les opérations navales.
- De plus, l'accent croissant mis sur la réduction des erreurs humaines, l'amélioration de l'efficacité énergétique et l'amélioration de la sécurité maritime place les navires autonomes comme une solution de transformation, alimentant ainsi une forte dynamique industrielle.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):20,25 milliards de dollars
- Valeur marchande prévue (2032) :40,95 milliards de dollars
- Prévisions CAGR (2024-2032): 9.20%
Quelles sont les principales captures de navires autonomes mondiaux
- Les navires autonomes, qui tirent parti des technologies de pointe telles que l'IA, les capteurs, le GPS et l'IoT, apparaissent comme des innovations cruciales dans les opérations maritimes modernes, offrant une sécurité accrue, réduisant les erreurs humaines, réduisant les coûts opérationnels et améliorant l'efficacité énergétique dans les applications commerciales et militaires.
- L'adoption croissante de navires sans équipage et télécommandés est principalement alimentée par la tendance de l'industrie maritime à la transformation numérique, l'augmentation de la demande de logistique efficace et la réglementation plus stricte en matière de sécurité et d'émissions des équipages.
- L'Asie-Pacifique a dominé le marché des navires autonomes avec la plus grande part des revenus de 41,2% en 2024, sous l'impulsion d'un solide soutien gouvernemental, d'importants investissements dans la marine et de la présence de grandes entreprises de technologie maritime, en particulier dans des pays comme la Norvège et la Finlande qui sont à l'avant-garde des essais et déploiements de navires autonomes
- L'Europe devrait être la région qui connaît la croissance la plus rapide du marché des navires autonomes au cours de la période de prévision en raison de l'expansion rapide du commerce maritime, des progrès technologiques et de l'augmentation des budgets de défense dans des pays comme la Chine, le Japon et la Corée du Sud.
- Le segment de l'automatisation partielle détenait la plus grande part de marché de 54,6% en 2024, grâce à l'adoption croissante de systèmes numériques embarqués tels que le radar avancé, le pilote automatique et la navigation par capteur.
Portée du rapport et segmentation du marché mondial des navires autonomes
|
Attributs |
Navires autonomes Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé des navires autonomes mondiaux
Amélioration de l'efficacité opérationnelle par l'IA et la navigation autonome
- Une tendance significative et accélérée sur le marché mondial des navires autonomes est l'intégration plus poussée de l'intelligence artificielle (AI), de l'apprentissage automatique (ML) et des technologies de navigation autonomes, qui transforment les opérations maritimes en augmentant l'efficacité, en réduisant les coûts et en améliorant la sécurité. Ces systèmes permettent aux navires d'accomplir des tâches critiques comme l'évitement des collisions, l'optimisation des routes et la prise de décisions en temps réel sans intervention humaine.
- Par exemple, les bateaux autonomes de Kongsberg utilisent une combinaison d'IA, de radar, de lidar et de fusion avancée de capteurs pour interpréter les données environnementales et prendre des décisions autonomes en matière de navigation. De même, Sea Machines Robotics (système SM300) permet de commander à distance et de manière autonome des bateaux de travail et des navires commerciaux, offrant une connaissance de la situation avancée et un contrôle intelligent.
- L'intégration de l'IA dans les navires autonomes permet la maintenance prédictive, l'optimisation de la consommation de carburant et l'analyse comportementale basée sur les performances des navires et les conditions environnementales. Par exemple, certains systèmes peuvent ajuster automatiquement les routes pour éviter les intempéries ou les embouteillages, réduire les risques et économiser du temps opérationnel.
- L'intégration harmonieuse des systèmes autonomes avec les centres de contrôle à terre et les plates-formes de gestion du trafic maritime favorise la coordination des opérations, la surveillance de la flotte et la conformité réglementaire, ce qui permet une gestion centralisée de plusieurs navires. Cette approche améliore l'évolutivité et réduit la dépendance à l'égard de l'équipage de bord.
- Cette tendance vers des navires intelligents, connectés et autonavigants modifie fondamentalement les attentes de l'industrie maritime en matière de navigation et d'opérations navales. Des entreprises comme Wärtsilä et Rolls-Royce mènent des développements dans des technologies marines adaptées à l'IA qui soutiennent des navires totalement autonomes et à distance, avec des applications couvrant le transport de marchandises, les opérations en mer et la défense.
- La demande de navires qui offrent une intégration sans faille de l'IA et des capacités autonomes augmente rapidement dans les secteurs commercial et de la défense, car les parties prenantes privilégient de plus en plus la sécurité, la rentabilité et la résilience opérationnelle dans la logistique maritime mondiale.
Dynamique du marché mondial des navires autonomes
Chauffeur
Besoin croissant en raison de l'augmentation des exigences en matière de sécurité, d'efficacité et d'automatisation maritime
-
L'importance croissante accordée à la sécurité maritime, à l'efficacité opérationnelle et à la réduction de la dépendance humaine est à l'origine de la demande de navires autonomes. L'augmentation du commerce mondial, les pénuries de main-d'oeuvre dans l'industrie du transport maritime et la pression croissante pour réduire les émissions poussent les parties prenantes vers des solutions maritimes autonomes.
- Par exemple, en mars 2024, Wärtsilä Voyage a lancé sa plate-forme NaviFleet de nouvelle génération, conçue pour optimiser les performances de la flotte et permettre des décisions de navigation plus intelligentes grâce à l'intelligence artificielle. Ces développements illustrent comment les principaux acteurs de l'industrie accélèrent l'automatisation des opérations maritimes.
- Les navires autonomes offrent des avantages convaincants, comme la réduction des coûts d'équipage, l'amélioration de la précision de la navigation et l'amélioration de la sécurité grâce à la surveillance en temps réel et aux capacités de maintenance prédictive. Ces avantages deviennent de plus en plus attrayants dans les applications commerciales et militaires.
- En outre, l'augmentation de la congestion portuaire, la demande de pratiques de transport durable et l'intégration des systèmes numériques dans les flottes placent les navires autonomes au centre de l'avenir de la logistique maritime. La capacité d'utiliser à distance ou d'automatiser complètement les navires aide également à des environnements à haut risque comme les routes de navigation dans l'Arctique ou la reconnaissance militaire.
- La tendance à des opérations navales plus intelligentes et alimentées par l'IA s'accélère dans les économies maritimes développées et en développement, des pays comme la Norvège, le Japon et la Corée du Sud investissant fortement dans des technologies marines autonomes. Ces investissements, conjugués à un soutien réglementaire croissant pour les essais de navigation autonomes, favorisent une adoption rapide dans l'ensemble de l'industrie.
Restriction/Défi
Risques liés à la cybersécurité et incertitude réglementaire
- Les vulnérabilités en matière de cybersécurité posent un défi majeur à l'adoption généralisée de navires autonomes. Étant donné que ces navires dépendent fortement des systèmes numériques, de la communication par satellite et de la navigation par l'IA, ils sont intrinsèquement vulnérables aux cybermenaces, y compris le brouillage par GPS, les violations de données et le détournement de systèmes.
- Par exemple, plusieurs incidents maritimes impliquant le brouillage ou le brouillage de signaux GPS ont soulevé des préoccupations quant à la fiabilité et à la sécurité des opérations autonomes en eaux libres. Cela a incité les autorités maritimes mondiales à réévaluer les protocoles de cyberrésilience pour les navires sans équipage.
- Pour faire face à ces risques, il faut des cadres de cybersécurité robustes, y compris le chiffrement de bout en bout, la détection des menaces en temps réel, des systèmes de commande sécurisés et des mises à jour régulières des logiciels. Des entreprises comme Northrop Grumman et Sea Machines Robotics investissent dans des fonctions de cybersécurité basées sur l'IA pour atténuer les risques opérationnels.
- De plus, l'incertitude réglementaire entourant les navires autonomes entrave l'adoption plus rapide du marché. Les lois maritimes en vigueur, y compris SOLAS et COLREG, sont construites autour de navires à équipage et n'accommodent pas encore entièrement les navires sans équipage ou exploités à distance.
- L'absence de réglementation mondiale normalisée pour les transports maritimes autonomes entraîne des restrictions opérationnelles, des limites au déploiement sur de longues distances et une hésitation des compagnies maritimes à investir massivement dans des cadres non prouvés.
- Pour surmonter ces obstacles, une plus grande collaboration internationale entre les autorités maritimes, les fournisseurs de technologie et les constructeurs de navires est essentielle. L'établissement de normes de sécurité claires, la mise à jour des conventions internationales et la démonstration du succès des déploiements pilotes seront essentiels pour libérer tout le potentiel du marché des navires autonomes.
Comment les navires autonomes mondiaux sont-ils segmentés
Le marché est segmenté sur la base de l'autonomie, de la solution, du type de navire et de l'utilisateur final.
- Par autonomie
Sur la base de l'autonomie, le marché des navires autonomes est segmenté en automatisation partielle, totalement autonome et à distance. En 2024, le segment de l'automatisation partielle détenait la plus grande part de marché de 54,6%, grâce à l'adoption croissante de systèmes numériques embarqués tels que le radar avancé, le pilote automatique et la navigation par capteur. L'automatisation partielle permet aux exploitants de navires d'améliorer la sécurité et de réduire les erreurs humaines sans retirer complètement les membres d'équipage, ce qui en fait l'option la plus viable et la plus conforme aux règlements maritimes actuels.
Le segment entièrement autonome devrait connaître le TCAC le plus rapide de 22,9 % entre 2025 et 2032, alimenté par l'augmentation des progrès dans l'IA, la télédétection et l'apprentissage automatique. Ces navires fonctionnent entièrement sans présence humaine à bord, offrant des économies et une efficacité à long terme, en particulier dans les opérations de fret à haut risque et à longue distance. Plusieurs projets pilotes en Norvège et en Asie accélèrent le développement et le soutien réglementaire des navires totalement autonomes.
- Par solution
Par solution, le marché est segmenté en matériel et logiciels. En 2024, le segment du matériel a dominé le marché avec la plus grande part du chiffre d'affaires de 62,8 %, soutenue par une forte demande de systèmes physiques incluant des unités de propulsion, des capteurs de navigation autonomes, des systèmes de contrôle et des dispositifs de communication maritime. Ces composants sont essentiels pour l'acquisition de données en temps réel et l'exploitation des navires, faisant du matériel l'épine dorsale de tout système maritime autonome.
Le segment des logiciels devrait croître au rythme le plus rapide de 23,6 % entre 2025 et 2032, en raison du besoin croissant d'algorithmes de navigation avancés, de plates-formes de prise de décisions basées sur l'IA, de tableaux de bord de gestion de flotte et de systèmes de cybersécurité. Avec la numérisation croissante, les logiciels jouent un rôle crucial dans l'optimisation des routes, la surveillance de la santé des navires, la prévision de l'entretien et la facilitation des opérations à terre à distance. L'investissement croissant dans l'analyse maritime et les systèmes autonomes d'IA propulse la croissance de ce segment.
- Par type de navire
Selon le type de navire, le marché est classé dans la catégorie commerciale (transporteurs de vrac, pétroliers, cargaison sèche, conteneurs, autres) et la défense. En 2024, le segment commercial représentait la plus grande part du marché, soit 68,4%, en raison du besoin mondial d'améliorer l'efficacité logistique, de réduire les coûts d'exploitation et d'améliorer la sécurité des navires. Les exploitants commerciaux adoptent de plus en plus des technologies autonomes pour les navires-cargos, les pétroliers et les navires-conteneurs afin de rationaliser les opérations long-courriers et de surmonter les pénuries d'équipage.
Le segment de la Défense devrait croître à la plus rapide CAGR de 21,4% de 2025 à 2032, propulsé par l'augmentation des investissements gouvernementaux dans les systèmes navals autonomes. Les applications de défense comprennent les navires de surveillance sans pilote, les navires de contre-mesure autonomes et les intercepteurs à grande vitesse. Les principaux entrepreneurs de la défense et les marines des États-Unis, du Royaume-Uni et de la Chine accordent la priorité à l'autonomie maritime afin d'améliorer les capacités de la mission, de réduire les risques pour le personnel et de permettre des patrouilles et des opérations de reconnaissance 24 heures sur 24.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des navires autonomes est segmenté en alignement et en modernisation. Le segment de l'ajustement de ligne détenait la plus grande part de marché de 57,9% en 2024, en raison de la demande croissante de navires nouvellement construits équipés de systèmes autonomes entièrement intégrés. Les constructeurs navals collaborent de plus en plus avec des entreprises technologiques pour offrir des navires pré-équipés de systèmes intelligents de navigation, de communication et de propulsion, assurant une meilleure optimisation de la conception et la fiabilité opérationnelle dès le départ.
Le segment de la modernisation devrait enregistrer le TCAC le plus rapide de 22,1 % entre 2025 et 2032, en raison de la nécessité de moderniser les flottes vieillissantes et de se conformer aux nouvelles normes réglementaires et opérationnelles. Le réaménagement permet de moderniser les navires existants avec des capacités autonomes telles que la surveillance à distance, les systèmes d'évitement des collisions et l'analyse avancée sans coût de remplacement complet. Cette approche est particulièrement populaire chez les exploitants qui cherchent à prolonger la vie et l'efficacité de leurs flottes actuelles.
Quelle région détient la plus grande part de la répartition des navires mondiaux autonomes
- L'Asie-Pacifique a dominé le marché mondial des navires autonomes avec la plus grande part des revenus de 41,2% en 2024, soutenue par un patrimoine maritime fort, des initiatives réglementaires précoces et des investissements importants dans la recherche et le développement sur l'autonomie maritime. Des pays comme la Norvège, la Finlande et les Pays-Bas sont à l'avant-garde du déploiement et de la mise à l'essai de technologies autonomes dans les opérations commerciales et de recherche dans le monde réel
- La région a connu l'adoption rapide de systèmes semi-autonomes et totalement autonomes, en particulier dans le transport maritime à courte distance, les voies navigables intérieures et le transport de marchandises, guidés par des objectifs visant à réduire les émissions, à améliorer l'efficacité opérationnelle et à remédier aux pénuries d'équipages.
- De plus, les programmes soutenus par le gouvernement, les collaborations entre les constructeurs de navires et les entreprises technologiques et les règlements d'appui de l'Agence européenne pour la sécurité maritime (AESM) ont accéléré l'innovation. La combinaison des mandats environnementaux, de l'infrastructure numérique et d'une main-d'œuvre maritime qualifiée place l'Europe comme un pôle clé pour les progrès de la navigation autonome dans les secteurs commercial et de la défense
Japan Autonome Ships Market Insight
Le marché des navires autonomes au Japon prend de l'ampleur, sous l'impulsion de son industrie maritime technologiquement avancée et de ses incitations gouvernementales à promouvoir la navigation intelligente. Le pays vieillit la main-d'œuvre maritime et met l'accent sur la sécurité du travail intensifie la demande de navires autonomes et télécommandés. L'intégration de la technologie autonome avec l'infrastructure portuaire intelligente du Japon et les systèmes IoT facilite l'efficacité opérationnelle et améliore la sécurité. En outre, le Japon soutient le développement de systèmes de navigation autonomes sophistiqués, ce qui en fait une contribution importante à la trajectoire de croissance du marché mondial.
China Autonome Ships Market Insight
En 2024, la Chine a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à sa vaste flotte de navires commerciaux et à des investissements énergiques dans des technologies maritimes autonomes. Les initiatives stratégiques du gouvernement chinois favorisant la navigation intelligente, les ports numériques et les solutions de transport écologique accélèrent l'adoption de navires autonomes. Chine L'industrie nationale de la construction navale et les fournisseurs de technologie innovent rapidement des systèmes autonomes de navigation, de capteurs et de plates-formes d'exploitation à distance. La hausse de la demande des compagnies maritimes commerciales pour réduire les coûts, améliorer la sécurité et respecter la réglementation environnementale place la Chine comme une force dominante sur le marché mondial des navires autonomes.
Aperçu du marché des navires autonomes aux États-Unis
En 2024, le marché mondial des navires autonomes des États-Unis a enregistré la plus grande part des revenus de 38 % en Amérique du Nord, grâce à des investissements importants dans la technologie maritime autonome et à un solide soutien gouvernemental pour le déploiement de navires sans équipage. L'adoption rapide de systèmes de navigation numériques, de commandes de navires à moteur d'IA et de navires télécommandés dans les secteurs de la navigation commerciale et de la défense accélère la croissance du marché. De plus, les entreprises de technologie américaines et les constructeurs de navires sont à la pointe des innovations dans la fusion des capteurs, la cybersécurité et l'analyse des données, ce qui améliore la sécurité des navires et l'efficacité opérationnelle. Les préoccupations croissantes au sujet de la sécurité de l'équipage et de la réglementation environnementale alimentent davantage le passage à des navires autonomes et télécommandés, plaçant les États-Unis comme un acteur clé sur le marché mondial.
Europe Autonome Ships Market Insight
L'Europe a dominé le marché mondial des navires autonomes avec la plus grande part des revenus de 39,8% en 2024, soutenue par des réglementations de sécurité maritime strictes et des objectifs ambitieux de décarbonisation. Des pays comme la Norvège, la Finlande et les Pays-Bas sont les pionniers des essais à grande échelle et des déploiements commerciaux de navires autonomes, en particulier dans le transport maritime à courte distance et les opérations en mer. Le cadre réglementaire et les projets de collaboration entre les gouvernements, les universités et l'industrie de l'Agence européenne pour la sécurité maritime accélèrent l'adoption de navires totalement autonomes et partiellement automatisés. L'augmentation des investissements dans les technologies vertes et l'infrastructure numérique soutient également la position forte de la région sur le marché.
U.K. Perspectives du marché des navires autonomes
Le marché des navires autonomes du Royaume-Uni devrait croître à un TCAC notable jusqu'en 2032, sous l'impulsion d'un solide soutien gouvernemental, de start-ups maritimes innovantes et d'un accent mis sur les technologies portuaires intelligentes. L'accent stratégique mis par le pays sur la numérisation des opérations de transport maritime et l'amélioration de l'efficacité portuaire favorise le développement et le déploiement de solutions de transport maritime autonomes. En outre, les préoccupations concernant la sécurité maritime, le bien-être de l'équipage et la réduction des coûts opérationnels incitent les parties prenantes à adopter des technologies autonomes de navigation et d'exploitation à distance. Le solide soutien du patrimoine maritime et réglementaire du Royaume-Uni continue de promouvoir l'expansion du marché dans les secteurs commercial et de la défense.
Allemagne Navires autonomes Aperçu du marché
Le marché mondial des navires autonomes devrait connaître une croissance considérable, alimentée par l'industrie de la construction navale avancée et son engagement en faveur des technologies de l'Industrie 4.0. L'intégration de l'IoT, de l'IA et de l'analyse des mégadonnées dans l'exploitation des navires gagne en traction, en particulier dans les secteurs de la navigation commerciale et en mer. L'Allemagne met l'accent sur les pratiques maritimes durables et la réduction des émissions encourage l'adoption de navires partiellement et totalement autonomes. La collaboration entre les constructeurs de navires, les fournisseurs de technologies et les institutions de recherche favorise l'innovation, avec une préférence croissante pour des solutions de transport maritime autonomes sûres, efficaces et respectueuses de l'environnement, alignées sur des réglementations communautaires strictes.
Quelles sont les entreprises les plus importantes dans les navires autonomes mondiaux
L'industrie des navires autonomes est principalement dirigée par des entreprises bien établies, notamment:
- ABB(Suisse)
- ASELSAN A.Ş. (Turquie)
- Systèmes BAE(Royaume-Uni)
- Fugro (Pays-Bas)
- GE (Électricité générale)(États-Unis)
- Honeywell International Inc.(États-Unis)
- Kongsberg Gruppen Maritime (Norvège)
- L3 ASV (États-Unis)
- Northrop Grumman (États-Unis)
- Rolls-Royce plc(Royaume-Uni)
- Siemens Energy (Allemagne)
- Wärtsilä (Finlande)
- Marine Technologies LLC (États-Unis)
- Groupe Ulstein ASA (Norvège)
- Mitsui (Japon)
- Sea Machines Robotics Inc.(États-Unis)
- Neptec Technologies Corp. (Canada)
Quelles sont les évolutions récentes du marché mondial des navires autonomes
- En avril 2023, Kongsberg Gruppen ASA, leader mondial des solutions d'automatisation et de défense maritimes, a lancé une initiative stratégique en Afrique du Sud pour faire progresser les technologies de navigation autonomes adaptées aux applications commerciales et offshore régionales. Cet effort souligne l'engagement de Kongsberg à fournir des systèmes de navigation autonomes de pointe et des capacités d'exploitation à distance, en répondant aux défis locaux de sécurité maritime et d'efficacité tout en renforçant sa position sur le marché mondial des navires autonomes en expansion.
- En mars 2023, Sea Machines Robotics, pionnier américain des systèmes autonomes de contrôle des navires, a dévoilé son nouveau système de navigation autonome SM400 conçu spécifiquement pour les navires commerciaux côtiers et intérieurs. Le système améliore la sécurité et l'efficacité opérationnelle en permettant un contrôle à distance avancé et des manœuvres autonomes, reflétant Sea Machines.
- En mars 2023, Mitsubishi Heavy Industries (MHI) a déployé avec succès le projet de navire autonome de Yokohama au Japon, en vue de révolutionner la logistique portuaire urbaine grâce à des opérations navales entièrement autonomes. Cette initiative s'appuie sur des systèmes compatibles avec l'IA et l'IoT pour optimiser l'efficacité et la sécurité de l'expédition dans des environnements portuaires occupés, mettant en lumière le leadership du MHI dans l'intégration des technologies intelligentes dans le transport maritime durable.
- En février 2023, Wärtsilä Corporation, un fournisseur de premier plan de solutions marines intelligentes, a annoncé un partenariat stratégique avec l'Administration maritime et portuaire de Singapour (APM) pour développer un corridor autonome d'essais de navires. Cette collaboration facilite l'expérimentation dans le monde réel de technologies autonomes de navigation et d'exploitation à distance, soulignant l'engagement de Wärtsilä.
- En janvier 2023, Rolls-Royce Marine, sous la direction de sa division de navigation autonome, a introduit la plate-forme de navires télécommandés de la prochaine génération à la conférence Nor-Shipping 2023. Équipée de fonctions avancées de fusion de capteurs, de navigation AI et de cybersécurité, la plate-forme permet aux opérateurs de navigation d'effectuer une surveillance et un contrôle à distance avec une sécurité et une efficacité accrues. Ce lancement renforce l'accent stratégique de Rolls-Royce sur l'intégration des technologies d'automatisation de pointe dans le marché mondial des navires autonomes.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











