


Segmentation du marché mondial du captage, de l'utilisation et du stockage du carbone, par technologie (précombustion, postcombustion et combustion oxy-combustible), application (pétrole et gaz, traitement chimique, production d'électricité et autres), service (capture, transport, utilisation et stockage) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du captage, de l'utilisation et du stockage du carbone
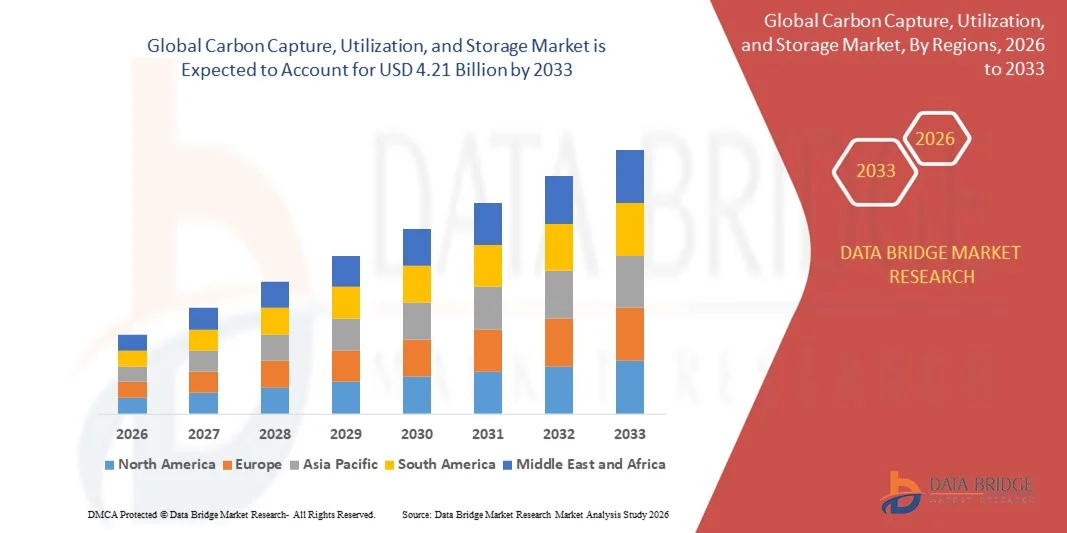
- La taille du marché mondial du captage, de l'utilisation et du stockage du carbone a été évaluée à1,20 milliard de dollars en 2025et devrait atteindre4,21 milliards de dollars en 2033, à unTCAC de 16,95 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des initiatives mondiales visant à réduire les émissions de carbone et à atteindre des objectifs nets de zéro, ce qui a favorisé l'adoption de technologies avancées de captage et de stockage du carbone dans les secteurs de la production d'électricité, de l'industrie et de la chimie.
- En outre, l'augmentation des incitations gouvernementales et des cadres réglementaires visant à promouvoir des pratiques durables, par exemple les projets de capture de carbone à grande échelle de Shell, accélère les investissements dans les solutions de captage, d'utilisation et de stockage du carbone, ce qui stimule considérablement l'expansion du marché.
Quels sont les principaux débouchés pour le captage, l'utilisation et le stockage du carbone
- Les technologies de captage, d'utilisation et de stockage du carbone, qui consistent à capter les émissions de dioxyde de carbone provenant des procédés industriels et à les stocker ou à les convertir à des fins productives, deviennent essentielles pour atténuer les changements climatiques et soutenir une croissance industrielle durable
- La demande croissante de ces solutions est principalement alimentée par l'industrialisation croissante, la sensibilisation croissante des gouvernements et des entreprises à l'environnement et la nécessité de respecter des objectifs stricts de réduction des émissions.
- L'Amérique du Nord a dominé le marché du captage, de l'utilisation et du stockage du carbone avec une part de44,5 % en 2025, en raison d'une industrialisation étendue, de la présence de réglementations strictes en matière d'émissions et d'investissements substantiels dans des projets de captage du carbone
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché du captage, de l'utilisation et du stockage du carbone au cours de la période de prévision en raison de l'industrialisation rapide, de l'urbanisation et de la nécessité de réduire les émissions dans des pays comme la Chine, le Japon et l'Inde.
- Le segment des captures a dominé le marché avec une part de marché de 51,7 % en 2025, en raison de son rôle crucial dans la chaîne de valeur globale des PCCE et de la nécessité d'éliminer directement le CO2 des sources d'émission. Les entreprises accordent de plus en plus d'importance aux solutions de captage comme première étape vers la réalisation des objectifs de neutralité en matière de carbone, et les progrès technologiques ont rendu les systèmes de captage plus économes en énergie et plus évolutifs dans toutes les industries. Le segment bénéficie également de politiques de soutien et de subventions visant à réduire les émissions industrielles de gaz à effet de serre
Portée du rapport et segmentation du marché du captage, de l'utilisation et du stockage du carbone
|
Attributs |
Capture, utilisation et stockage du carbone Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché du captage, de l'utilisation et du stockage du carbone
Adoption croissante de projets de captage et de stockage du carbone à grande échelle
- Une tendance importante sur le marché du captage, de l'utilisation et du stockage du carbone est le déploiement croissant de projets à grande échelle de captage et de stockage du carbone dans les secteurs de la production d'électricité, du pétrole et du gaz et dans les secteurs industriels, en raison de la nécessité urgente d'atténuer les émissions de gaz à effet de serre et d'atteindre des objectifs nets de zéro. Ces projets placent les solutions de captage, d'utilisation et de stockage du carbone comme technologies essentielles pour des opérations industrielles durables
- Par exemple, Royal Dutch Shell et Mitsubishi Heavy Industries mettent en œuvre d'importantes initiatives de captage du carbone qui captent et stockent des millions de tonnes de dioxyde de carbone chaque année, renforçant ainsi l'importance des technologies de captage, d'utilisation et de stockage du carbone dans la réduction de l'empreinte carbone industrielle.
- L'adoption de technologies de captage du carbone dans les opérations améliorées de récupération du pétrole se développe, car le CO2 capturé est de plus en plus utilisé pour améliorer l'efficacité de l'extraction tout en réduisant l'impact environnemental. Cela renforce le rôle des solutions de captage du carbone dans les stratégies économiques et écologiques
- Des secteurs industriels comme le ciment, l'acier et la fabrication de produits chimiques intègrent des systèmes de captage du carbone pour se conformer aux règlements sur les émissions et aux objectifs de durabilité. Ces mesures accélèrent l'adoption de technologies de captage, d'utilisation et de stockage du carbone comme outils essentiels pour la décarbonisation industrielle
- La recherche et l'innovation émergentes dans l'utilisation du carbone, y compris la conversion en produits chimiques, en combustibles et en matériaux de construction, élargissent les applications potentielles du carbone capturé. Cela permet aux industries de transformer les émissions de déchets en ressources précieuses, ce qui accroît la faisabilité économique.
- Le marché connaît une forte croissance des programmes pilotes soutenus par le gouvernement et des partenariats public-privé visant à accroître les solutions de captage du carbone. Cette concentration croissante sur les efforts de collaboration renforce la trajectoire du marché vers l'adoption généralisée et le progrès technologique
Dynamique du marché du captage, de l'utilisation et du stockage du carbone
Pilote Quels sont les principaux moteurs du captage, de l'utilisation et du stockage du carbone
Accroître le soutien gouvernemental et les incitatifs réglementaires
- L'accent de plus en plus mis sur la réduction des émissions de carbone et la réalisation des objectifs climatiques est à l'origine d'un solide soutien gouvernemental et d'incitations réglementaires pour le captage, l'utilisation et l'adoption du stockage du carbone. Ces initiatives fournissent un soutien financier, des avantages fiscaux et des cadres stratégiques qui encouragent les entreprises à investir dans lescaptage, utilisation et stockage du carboneprojets
- Par exemple, l ' Union européenne et le Département de l ' énergie des États-Unis financent des projets de grande envergure qui facilitent le déploiement de technologies avancées de captage du carbone, favorisent la durabilité dans les industries lourdes et la production d ' énergie.
- Des règlements rigoureux de réduction des émissions en Europe, en Amérique du Nord et en Asie-Pacifique obligent les industries à adopter des solutions de captage du carbone pour demeurer conformes et éviter les sanctions. Ces mandats sont à l'origine d'une demande constantecaptage, utilisation et stockage du carbonesystèmes
- La sensibilisation accrue des entreprises et des investisseurs à l'environnement encourage l'adoption decaptage, utilisation et stockage du carboneles technologies permettant d'améliorer les performances des ESG et de renforcer les profils de durabilité des entreprises. Il s'agit de positionner les solutions de captage du carbone comme des investissements stratégiques pour la résilience à long terme
- La collaboration entre les fournisseurs de technologies, les opérateurs industriels et les gouvernements s'accélèrecaptage, utilisation et stockage du carboneles technologies. Ces partenariats favorisent le partage des connaissances, réduisent les risques liés aux projets et appuient la commercialisation de solutions avancées de captage du carbone
Restriction/Défi
Dépenses d'immobilisations et coûts opérationnels élevés
- Le marché du captage, de l'utilisation et du stockage du carbone est confronté à des défis en raison de l'investissement important en capital et des dépenses opérationnelles liées à l'installation et au maintiencaptage, utilisation et stockage du carboneles infrastructures. Des coûts initiaux élevés et des besoins énergétiques élevés pour les processus de capture, de transport et de stockage peuvent limiter l'adoption généralisée
- Par exemple, des entreprises comme Linde et Hitachi font face à des dépenses importantes lors du déploiement d'unités de captage du carbone sur des sites industriels, ce qui peut affecter la faisabilité du projet et le rendement des investissements.
- La complexité de l'intégrationcaptage, utilisation et stockage du carboneles systèmes dans les procédés industriels existants augmentent encore les coûts d'exploitation, exigeant un équipement spécialisé, une main-d'œuvre qualifiée et une surveillance continue pour assurer la sécurité et l'efficacité
- Les incertitudes concernant la tarification du carbone et les engagements de stockage à long terme contribuent au risque financier pour les opérateurs, ce qui rend la planification des projets et les investissements plus difficiles.
- Le marché continue de faire face à des contraintes pour équilibrer la viabilité économique et l'impact sur l'environnement, en tant que facteur de coûtcaptage, utilisation et stockage du carboneles solutions doivent démontrer des avantages mesurables pour attirer les investissements et appuyer les efforts d'échelle
Comment le marché du captage, de l'utilisation et du stockage du carbone est-il segmenté
Le marché est segmenté sur la base de la technologie, des applications et des services.
- Par technologie
Sur la base de la technologie, le marché des CCUS est segmenté en précombustion, postcombustion et combustion d'oxycombustion. Le segment de l'après-combustion a dominé le marché avec la plus grande part des revenus en 2025, en raison de sa compatibilité avec les centrales électriques et les installations industrielles existantes sans nécessiter de changements majeurs dans les infrastructures. Les industries favorisent la technologie post-combustion en raison de sa capacité à capturer le CO2 des gaz de combustion avec une relative facilité, fournissant une solution rentable pour la réduction des émissions. Le marché voit une forte adoption, car les systèmes de postcombustion peuvent être réaménagés dans des centrales au charbon et au gaz, et les innovations en cours ont amélioré leur efficacité et réduit les coûts d'exploitation.
Le segment de la précombustion devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation de la mise en œuvre dans les grandes installations industrielles et de production d'hydrogène. La technologie de précombustion permet de séparer le CO2 avant la combustion, d'améliorer l'efficacité de la production d'énergie et de fournir des flux de CO2 de plus grande pureté pour l'utilisation ou le stockage. Son adoption est soutenue par un intérêt croissant pour les solutions énergétiques intégrées et les initiatives d'économie de l'hydrogène, en particulier dans les régions axées sur la transformation industrielle à faible intensité de carbone.
- Par demande
Sur la base de l'application, le marché des CCUS est segmenté en pétrole et gaz, traitement chimique, production d'électricité, etc. Le secteur de la production d'électricité a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume élevé des émissions de CO2 des centrales au charbon et au gaz. Les gouvernements et les organismes de réglementation encouragent de plus en plus le captage du carbone dans la production d'électricité afin d'atteindre des objectifs de réduction des émissions et des plans nationaux de décarbonisation. Le segment bénéficie d'investissements continus dans la modernisation des installations existantes grâce à la technologie de captage et à l'intégration de systèmes d'énergie renouvelable pour réaliser des opérations hybrides à faible émission de carbone.
Le secteur pétrolier et gazier devrait connaître le TCAC le plus rapide de 2026 à 2033, alimenté par des projets de récupération du pétrole et des investissements croissants dans l'extraction durable des hydrocarbures. Par exemple, des acteurs importants comme Shell déploient activement des technologies CCUS pour réduire les émissions opérationnelles tout en améliorant l'efficacité de récupération du pétrole. L'accent de plus en plus mis sur la réduction des émissions de méthane et de CO2 en amont et en aval favorise également l'adoption de solutions CCUS dans ce secteur.
- Par service
Sur la base du service, le marché des CCUS est segmenté en capture, transport, utilisation et stockage. Le segment de capture dominait le marché avec la plus grande part des revenus de 51,7 % en 2025, en raison de son rôle crucial dans la chaîne de valeur globale des CCUS et de la nécessité d'éliminer directement le CO2 des sources d'émission. Les entreprises accordent de plus en plus d'importance aux solutions de captage comme première étape vers la réalisation des objectifs de neutralité en matière de carbone, et les progrès technologiques ont rendu les systèmes de captage plus économes en énergie et plus évolutifs dans toutes les industries. Le segment bénéficie également de politiques de soutien et de subventions visant à réduire les émissions industrielles de gaz à effet de serre.
Le secteur du stockage devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'expansion des sites de stockage géologique et des projets de séquestration en mer. Par exemple, ExxonMobil a investi dans des infrastructures de stockage à grande échelle pour assurer un confinement à long terme du CO2. Une prise de conscience accrue de la permanence et de la sécurité des options de stockage, ainsi que des cadres réglementaires favorables, conduit à l'adoption du marché dans les secteurs pétrolier, gazier et industriel à la recherche de solutions durables pour la gestion du carbone.
Quelle région détient la plus grande part du marché du captage, de l'utilisation et du stockage du carbone
- L'Amérique du Nord a dominé le marché du captage, de l'utilisation et du stockage du carbone avec la plus grande part des revenus de 44,5 % en 2025, sous l'impulsion d'une vaste industrialisation, de la présence de règlements rigoureux sur les émissions et d'investissements importants dans des projets de captage du carbone.
- Les entreprises et les gouvernements de la région se concentrent de plus en plus sur la réduction de l'empreinte carbone, en encourageant le déploiement de technologies CCUS dans les secteurs de la production d'électricité, du pétrole et du gaz et des industries chimiques.
- Cette large adoption s'appuie en outre sur des infrastructures avancées, de solides capacités de R-D et des cadres politiques favorables, établissant le CCUS comme solution essentielle pour atteindre les objectifs de réduction des émissions
Aperçu du marché américain de la capture, de l'utilisation et du stockage du carbone
Le marché américain du captage, de l'utilisation et du stockage du carbone a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par des politiques rigoureuses de réduction des émissions, un financement fédéral important et des efforts de décarbonisation industrielle. Par exemple, Occidental Petroleum investit massivement dans des projets de captage du carbone au Texas, visant à améliorer la récupération du pétrole tout en stockant des millions de tonnes de CO2 annuellement. Le déploiement de plus en plus important d'installations de captage du carbone à grande échelle, parallèlement aux crédits d'impôt et aux cadres réglementaires, accélère la croissance du marché et l'intégration du captage du carbone aux projets de production d'hydrogène et d'énergie renouvelable crée de nouvelles possibilités d'expansion.
Perspectives du marché européen du captage, de l'utilisation et du stockage du carbone
Le marché européen du captage, de l'utilisation et du stockage du carbone devrait s'étendre à un TCAC important tout au long de la période de prévision, sous l'impulsion de politiques climatiques fortes, de mécanismes de tarification du carbone et d'objectifs ambitieux de zéro pour l'Union européenne. Par exemple, le projet de CSC Quest de Shell fait état d'investissements croissants dans des infrastructures de captage et de stockage du carbone à grande échelle. La demande de procédés industriels à faible intensité de carbone, la pression exercée sur les secteurs énergétiques décarbonés et le déploiement de pôles de stockage du carbone dans des pays comme la Norvège et les Pays-Bas favorisent l'adoption du marché, tandis que les collaborations entre les gouvernements et les entreprises privées permettent le partage des connaissances et la réduction des coûts pour soutenir la croissance.
Capture, utilisation et stockage du carbone au Royaume-Uni
Le marché du captage, de l'utilisation et du stockage du carbone au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, grâce à des initiatives gouvernementales appuyant les grappes de captage du carbone et la décarbonisation industrielle. Par exemple, le Groupe Drax fait progresser les solutions de captage du carbone dans ses centrales à biomasse, contribuant ainsi à des objectifs d'émissions négatifs. L'adoption croissante de technologies de captage du carbone dans les industries de la production d'électricité, du ciment et de la chimie, ainsi que des politiques de soutien telles que des contrats pour des projets de captage du carbone, encouragent les investissements, et le Royaume-Uni devrait continuer de stimuler la croissance du marché en mettant l'accent sur les émissions nettes nulles d'ici 2050.
Allemagne Aperçu du marché du captage, de l'utilisation et du stockage du carbone
Le marché allemand du captage, de l'utilisation et du stockage du carbone devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par de solides cadres réglementaires et une sensibilisation croissante à la décarbonisation industrielle. Par exemple, RWE explore des technologies de CSC pour les centrales au charbon et les installations industrielles afin d'atteindre les objectifs climatiques de l'Allemagne. L'accent mis par le pays sur l'intégration des énergies renouvelables, les progrès technologiques et les partenariats public-privé encourage l'adoption dans de multiples secteurs, tandis que l'Allemagne met l'accent sur des solutions durables et efficaces de gestion du carbone qui cadrent avec les objectifs industriels et environnementaux locaux.
Aperçu du marché du captage, de l'utilisation et du stockage du carbone en Asie-Pacifique
Le marché du captage, de l'utilisation et du stockage du carbone en Asie-Pacifique est sur le point de croître le plus rapidement possible pendant la période de prévision 2026-2033, en raison de l'industrialisation rapide, de l'urbanisation et de la nécessité de réduire les émissions dans des pays comme la Chine, le Japon et l'Inde. Par exemple, Sinopec fait avancer des projets de CSC à grande échelle en Chine afin de réduire les émissions industrielles de CO2 et de soutenir les politiques gouvernementales en matière de climat. La région met l'accent sur la construction de pôles industriels neutres en carbone, les incitations gouvernementales, les investissements stratégiques et les progrès technologiques stimulent l'adoption, et l'Asie-Pacifique devient un marché clé en raison de la demande industrielle, de l'innovation et des mesures de soutien.
Japon Capture, utilisation et stockage du carbone Aperçu du marché
Le marché japonais du captage, de l'utilisation et du stockage du carbone prend de l'ampleur grâce aux objectifs de réduction des émissions, à l'innovation technologique et aux initiatives de décarbonisation industrielle. Par exemple, Mitsubishi Heavy Industries investit dans des solutions avancées de captage du carbone pour des projets de production d'électricité et d'hydrogène. L'intégration du CSC aux grappes industrielles et à l'infrastructure des énergies renouvelables, ainsi qu'à de solides capacités de R-D et un soutien réglementaire, favorisent l'adoption, et le Japon continue de se concentrer sur les solutions énergétiques durables et la réduction de la dépendance à l'égard des combustibles fossiles.
Chine Capture, utilisation et stockage du carbone
En 2025, le marché chinois du captage, de l'utilisation et du stockage du carbone a représenté la plus grande part des revenus du marché en Asie et dans le Pacifique, attribuable à la hausse des émissions industrielles, au soutien gouvernemental aux technologies à faible intensité de carbone et à une forte urbanisation. Par exemple, China Huaneng Group déploie des projets de CSC dans les centrales électriques et les installations industrielles pour atteindre la neutralité carbone. Le pays fait progresser les pôles de stockage du carbone à grande échelle, les réseaux de transport de CO2 et les collaborations nationales-internationales pour améliorer les capacités et réduire les coûts, tandis que l'appui aux politiques, l'échelle industrielle et les investissements technologiques sont des facteurs clés qui propulsent la croissance du marché dans les secteurs résidentiel, commercial et industriel.
Quelles sont les principales entreprises du marché mondial du captage, de l'utilisation et du stockage du carbone
L'industrie du captage, de l'utilisation et du stockage du carbone est principalement dirigée par des entreprises bien établies, notamment :
- Royal Dutch Shell(PaysBas)
- Aker Solutions (Norvège)
- MITSUBISHI HEAVY INDUSTRIES, LTD(Japon)
- Linde plc(Irlande)
- Hitachi, Ltd (Japon)
- Exxon Mobil Corporation(États-Unis)
- JGC HOLDINGS CORPORATION (Japon)
- Honeywell International, Inc (États-Unis)
- Halliburton (États-Unis)
- Schlumberger Limited(Royaume-Uni)
Quelles sont les dernières évolutions du marché mondial de la capture, de l'utilisation et du stockage du carbone
- En avril 2025, Shell a pris la décision finale d'investissement (FID) concernant deux grands projets de captage et de stockage du carbone (SCC) au Canada : le projet Polaris CSC de son parc d'énergie et de produits chimiques de Scotford, conçu pour capter 650 000 tonnes (716 502,35 tonnes) de CO2 par année, et le centre de stockage du carbone d'Atlas, développé en partenariat avec ATCO EnPower, qui fournira un stockage souterrain permanent pour le CO2 capturé. Ces initiatives élargissent considérablement le portefeuille de CSC de Shell, renforçant le leadership de l'entreprise sur le marché nord-américain tout en favorisant la décarbonisation industrielle et en augmentant la disponibilité d'infrastructures de stockage de CO2 à grande échelle
- En avril 2025, Shell, ainsi que ses partenaires Equinor et TotalEnergies, ont annoncé un investissement de 714 millions de dollars pour étendre le projet CSC Northern Lights, en augmentant sa capacité de stockage de CO2 de 1,5 à 5 millions de tonnes (1,65 à 5,5 millions de tonnes) par an. Grâce à un accord à long terme avec Stockholm Exergi et soutenu par des financements de l'UE et de la Norvège, cette expansion renforce l'infrastructure européenne de captage du carbone, facilite le transport transfrontalier de CO2 et améliore le marché du stockage sûr en mer, positionnant la région comme leader dans les technologies de décarbonisation
- En avril 2025, Calpine et Exxon Mobil ont signé un accord de transport et de stockage de CO2 en vertu duquel Exxon Mobil stockera jusqu'à 2 millions de tonnes (2,2 millions de tonnes) de CO2 par an depuis le centre d'énergie de Calpine. Le projet soutiendra la production d'environ 500 MW d'électricité à faible teneur en carbone, suffisamment pour alimenter plus de 500 000 foyers, en renforçant la sécurité énergétique et la compétitivité des États-Unis tout en accélérant l'adoption de solutions de captage du carbone dans le secteur de la production d'électricité et en démontrant la capacité du marché d'intégrer le CSC aux applications industrielles à grande échelle.
- En mars 2025, Occidental Petroleum a annoncé l'expansion de sa capacité de captage du CO2 dans ses activités au Texas à plus de 3 millions de tonnes par année, intégrant des technologies de captage avancées pour améliorer la récupération du pétrole et l'atténuation des émissions industrielles. Ce développement renforce la position occidentale sur le marché nord-américain du CSC, accélère le déploiement à grande échelle de projets de captage du carbone et démontre l'évolutivité des solutions de CSC pour les secteurs commercial et industriel
- En février 2025, Mitsubishi Heavy Industries (MHI) a lancé au Japon un programme pilote collaboratif de CSC avec JERA et les services publics locaux, ciblant 100 000 tonnes de captage de CO2 par an provenant de centrales électriques, avec des plans de déploiement commercial. Cette initiative souligne l'adoption croissante de la technologie CSC en Asie-Pacifique, soutient les objectifs nationaux de décarbonisation du Japon et renforce la confiance du marché dans l'intégration du captage du carbone à l'infrastructure énergétique existante.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











