


Segmentation du marché mondial de l'azote non protéique pour l'alimentation bovine, par type (urée, ammoniac et autres), forme (sec, liquide et granulés) - Tendances du secteur et prévisions jusqu'en 2032
Quelle est la taille et le taux de croissance du marché mondial de l'azote non protéinique pour les bovins
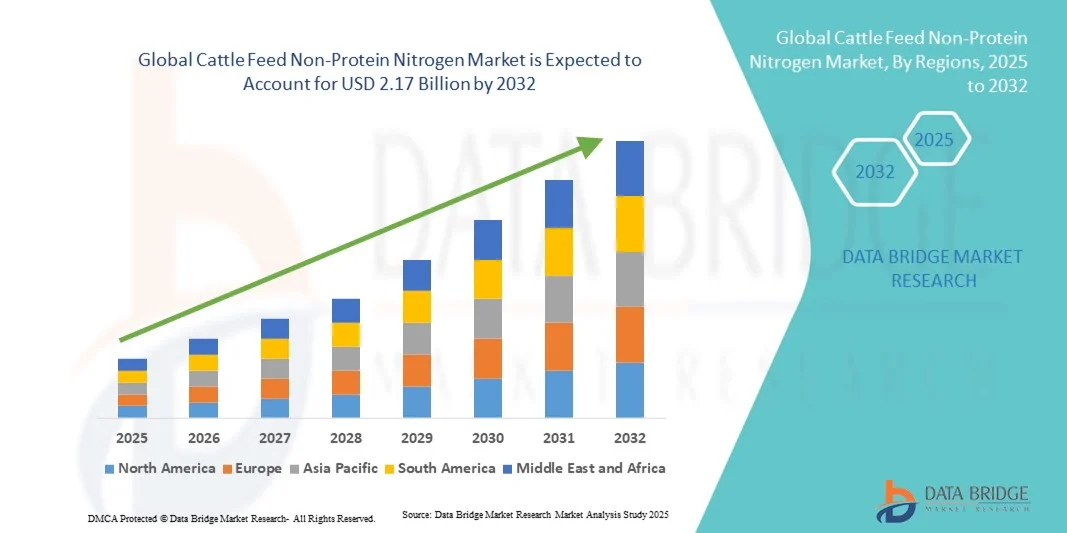
- Selon Data Bridge études de marché Analyse la taille du marché de l'azote non protéique a été évaluée à1,52 milliard de dollars en 2024et devrait atteindre2,17 milliards de dollars en 2032, à unTCAC de 4,60%pendant la période de prévision
- L'augmentation de la demande d'urée est le facteur essentiel de la croissance du marché, aussi la hausse du coût des solutions de remplacement, la croissance croissante de l'industrie laitière, l'augmentation extrême de la demande de produits animaux, l'augmentation de la consommation de viande et de bétail, l'utilisation très rentable, la disponibilité facile d'azote non protéique sur le marché, l'augmentation de la population bovine, l'augmentation de la chaîne du froid
- La présence accrue de protéines par rapport à d'autres sources d'aliments pour animaux, l'accroissement des investissements coopératifs et privés et l'évolution des mécanismes du marché, l'amélioration croissante des technologies de transformation du lait et l'augmentation de la formation des agriculteurs et les normes strictes de sécurité alimentaire du gouvernement sont les principaux facteurs, entre autres, de la croissance du marché de l'azote non protéique des aliments pour bétail
Taille du marché et prévisions
- Valeur marchande mondiale (2024):1,52 milliard de dollars
- Valeur marchande prévue (2032) :2,17 milliards de dollars
- Prévisions CAGR (2024-2032):4.60%
Quels sont les principaux débouchés du marché de l'azote non protéinique pour les bovins
- L'augmentation de la demande des économies émergentes et l'augmentation des progrès technologiques dans l'équipement agricole créeront de nouvelles possibilités pour l'alimentation des bovins sur le marché de l'azote non protéique
- Toutefois, l'augmentation de la structure réglementaire rigoureuse, l'augmentation de la toxicité de l'azote non protéique chez les ruminants et l'augmentation des causes de la toxicité de l'azote non protéique sont les principaux facteurs, entre autres, qui agissent comme des restrictions, alors qu'il n'est pas recommandé par les nutritionnistes de remettre en question la croissance du marché de l'azote non protéique des aliments pour bétail au cours de la période de prévision mentionnée ci-dessus.
- En 2024, l'Asie-Pacifique a dominé le marché de l'azote non protéique destiné à l'alimentation des bovins, avec la plus grande part des revenus de 42,6 %, attribuable à l'accroissement de la population animale, à l'augmentation de la production laitière et de viande et à une sensibilisation accrue à l'alimentation du bétail.
- Le marché nord-américain de l'azote non protéique destiné à l'alimentation des bovins est sur le point de croître au rythme le plus rapide du TCAC de 9,5 % entre 2025 et 2032, sous l'impulsion des progrès technologiques de la région en matière de formulation des aliments pour animaux, en mettant davantage l'accent sur le rapport coût-efficacité et en augmentant la consommation de viande et de lait.
- Le segment de l'urée a dominé le marché avec la plus grande part des revenus de 64,3 % en 2024, en raison de sa forte teneur en azote, de son rapport coût-efficacité et de son utilisation généralisée comme substitut de protéines dans les préparations d'aliments pour ruminants.
Portée du rapport et segmentation du marché de l'azote non protéique des aliments du bétail
|
Attributs |
Aliments du bétail Nitrogène non protéinique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché de l'azote non protéinique des aliments pour animaux
Changement vers des sources d'azote durables et biofondées
- La transition vers des composés azotés écologiques et bio-basés dérivés de sources renouvelables constitue une tendance majeure et qui se fait rapidement jour sur le marché de l'alimentation animale. Ce changement est dû à l'importance croissante accordée à la durabilité, à la réduction de l'empreinte environnementale et aux pratiques de l'économie circulaire.
- Par exemple, les entreprises investissent de plus en plus dans des solutions de remplacement de l'ammoniac naturel et des ingrédients azotés à base de fermentation pour améliorer l'efficacité nutritionnelle des animaux tout en réduisant les émissions de gaz à effet de serre. BASF SE et Yara International ASA, par exemple, se concentrent sur le développement de solutions à faible teneur en azote pour l'alimentation animale
- Cette tendance soutient le mouvement mondial vers une agriculture durable en réduisant au minimum la dépendance à l'égard des engrais synthétiques et en optimisant l'utilisation de l'azote dans les ruminants. En outre, les innovations dans les formulations d'azote à libération contrôlée et à action lente améliorent l'efficacité des aliments pour animaux et réduisent les déchets d'azote
- L'adoption de composés bioprotéiniques d'azote non protéique (NPN) transforme les préparations d'aliments pour bétail, ce qui aide les producteurs à atteindre leurs objectifs en matière d'environnement et de productivité. Au fur et à mesure que les consommateurs sont sensibilisés à la production alimentaire durable, les fabricants accordent la priorité aux sources d'azote respectueuses de l'environnement afin qu'elles correspondent aux attentes du marché et aux normes réglementaires.
- En résumé, cette tendance marque un tournant décisif dans l'industrie vers l'utilisation d'additifs verts pour l'alimentation animale, en améliorant la productivité et la durabilité tout en ouvrant de nouvelles perspectives d'innovation dans l'alimentation du bétail.
Quels sont les principaux moteurs du marché de l'azote non protéinique des aliments du bétail
- La demande mondiale croissante de protéines animales de haute qualité et le besoin de solutions d'alimentation rentables sont les principaux moteurs du marché de l'azote non protéinique (NPN). Les sources de NPN telles que l'urée et le biuret offrent un moyen économique d'améliorer l'approvisionnement en protéines dans le régime alimentaire des bovins, de promouvoir une activité microbienne efficace du rumen et d'améliorer le rendement en lait et en viande
- Par exemple, en avril 2024, Yara International ASA a élargi sa capacité de production d'additifs alimentaires à base d'azote pour répondre à la demande mondiale croissante, en particulier en Asie-Pacifique et en Amérique latine, où la production animale augmente rapidement.
- L'accent de plus en plus mis sur la productivité des ruminants, associé à la nécessité de réduire les coûts des aliments pour animaux, pousse les agriculteurs et les fabricants d'aliments pour animaux à adopter des solutions basées sur le NPN. Ces additifs constituent une alternative durable aux sources traditionnelles de protéines comme la farine de soja, qui deviennent de plus en plus coûteuses et à forte intensité de ressources.
- En outre, l'avancement des technologies de nutrition de précision permet une posologie précise et une utilisation efficace de l'azote non protéique dans les aliments pour bétail, réduisant au minimum les déchets et améliorant les performances animales. Les entreprises développent des formulations innovantes pour assurer une assimilation optimale de l'azote et de la santé des rumens
- La transition mondiale vers une agriculture durable et l'intégration des produits NPN dans des stratégies d'alimentation équilibrées alimentent la croissance du marché, rendant ces solutions indispensables aux systèmes d'élevage bovin modernes
Quel est le facteur qui conteste la croissance du marché de l'azote non protéinique des aliments pour animaux
- L'un des principaux obstacles à la croissance du marché de l'azote non protéique des aliments pour bétail est le risque de toxicité de l'ammoniac et d'utilisation inappropriée de l'azote chez les bovins en raison d'une mauvaise formulation ou d'une utilisation excessive des aliments pour animaux. Une mauvaise gestion des taux d'inclusion des NPN peut entraîner une réduction de l'efficacité des aliments pour animaux et des problèmes de santé chez le bétail, décourageant l'adoption chez les petits agriculteurs
- Par exemple, plusieurs organismes de réglementation, dont l'Autorité européenne de sécurité des aliments (EFSA), ont publié des lignes directrices strictes sur les limites d'inclusion de l'urée dans les régimes de ruminants afin de prévenir l'empoisonnement à l'azote et de garantir le bien-être des animaux.
- Un autre obstacle important est le manque de sensibilisation et de connaissances techniques des éleveurs des régions en développement concernant la manipulation et l'utilisation correctes des additifs au NPN. Sans formation adéquate, les avantages de ces produits restent sous-utilisés, ce qui limite la pénétration du marché.
- De plus, la fluctuation des prix des matières premières et des réglementations environnementales rigoureuses relatives aux émissions d'azote posent des problèmes aux fabricants, ce qui a des répercussions sur la rentabilité et l'évolutivité de la production.
- Surmonter ces défis au moyen de programmes d'éducation des agriculteurs, de formulations novatrices améliorées en matière de sécurité et d'harmonisation réglementaire sera essentiel pour l'expansion à long terme du marché. Alors que les acteurs de l'industrie investissent dans des solutions NPN plus sûres et plus efficaces, le marché devrait atteindre une croissance régulière, en conciliant la productivité avec la santé animale et la durabilité environnementale.
Comment le marché de l'azote non protéique des aliments du bétail est-il segmenté
Le marché est segmenté selon le type et la forme.
- Par type
Selon le type, le marché de l'azote non protéique est segmenté en urée, en ammoniac et autres. Le segment de l'urée a dominé le marché avec la plus grande part de revenus de 64,3 % en 2024, en raison de sa forte teneur en azote, de son rapport coût-efficacité et de son utilisation généralisée comme substitut de protéines dans les préparations pour ruminants. L'urée améliore la synthèse des protéines microbiennes dans le rumen, favorisant ainsi une croissance et une productivité optimales chez les bovins laitiers et de boucherie. Sa disponibilité facile et son faible coût de production renforcent encore sa position dominante sur le marché.
Le segment de l'ammoniac devrait connaître le TCAC le plus rapide de 2025 à 2032, en raison de son adoption croissante en tant que source durable d'azote non protéique (NPN). L'ammoniac liquide offre des avantages tels que la libération rapide d'azote, le mélange facile avec d'autres ingrédients alimentaires et la réduction du coût des aliments. Comme les producteurs recherchent une utilisation plus efficace et mieux contrôlée de l'azote, on s'attend à ce que les solutions de NPN à base d'ammoniac gagnent en traction pendant la période de prévision.
- Par formulaire
Sur la base de la forme, le marché de l'azote non protéique des aliments du bétail est segmenté en granulés, liquides et secs. En 2024, le segment des formes sèches représentait la plus grande part des revenus du marché, soit 57,6 %, principalement en raison de sa facilité d'entreposage, de sa longue durée de conservation et de son aptitude à mélanger avec d'autres ingrédients alimentaires. En raison de leur stabilité et de leur compatibilité avec les méthodes conventionnelles de transformation des aliments pour animaux, les produits NPN secs, tels que l'urée et les granules enrobés, sont largement utilisés par les agriculteurs et les fabricants d'aliments pour animaux.
Le segment des formes liquides devrait enregistrer le TCAC le plus rapide de 2025 à 2032, alimenté par la demande croissante de formulations faciles à mélanger et une meilleure efficacité d'absorption des nutriments. Les formes de NPN liquides offrent une meilleure dispersion et cohérence dans les aliments pour animaux, assurant une consommation uniforme d'éléments nutritifs et une réduction du gaspillage. Grâce aux progrès des technologies de transformation des aliments du bétail et des systèmes automatisés de mélange, les préparations liquides gagnent en popularité dans les exploitations animales intensives, en particulier dans les grandes exploitations laitières.
Quelle région détient la plus grande part du marché de l'azote non protéinique des aliments du bétail
- L'Asie-Pacifique a dominé le marché de l'azote non protéique destiné à l'alimentation des bovins, avec la plus grande part des revenus de 42,6 % en 2024, en raison de l'accroissement de la population animale, de l'augmentation de la production laitière et de la production de viande et de la sensibilisation accrue à l'alimentation du bétail. La grande base bovine de la région, en particulier en Chine, en Inde et en Australie, a entraîné une demande importante de suppléments d'azote non protéiques comme l'urée et l'ammoniac pour améliorer l'efficacité et la productivité des aliments pour animaux
- Les agriculteurs de l'Asie-Pacifique adoptent de plus en plus des solutions de remplacement des protéines rentables pour répondre à la demande croissante d'aliments pour animaux, appuyées par des programmes gouvernementaux favorisant l'élevage durable.
- Cette domination est encore renforcée par une solide infrastructure agricole, des progrès technologiques dans la formulation des aliments pour animaux et une augmentation des investissements des principaux fabricants d'aliments pour animaux pour améliorer la nutrition des ruminants et optimiser le rendement, ce qui cimente la position de premier plan de l'Asie-Pacifique sur le marché mondial.
Chine Aliments du bétail non protéiniques Aperçu du marché de l'azote
En 2024, le marché chinois de l'azote non protéique pour l'alimentation des bovins a représenté la plus grande part des revenus de l'Asie-Pacifique, grâce à son importante population de bovins et à de solides initiatives gouvernementales visant à améliorer la productivité animale. L'importance croissante accordée à l'efficacité des aliments pour animaux et à l'utilisation des nutriments dans les secteurs des produits laitiers et du boeuf en Chine favorise l'adoption de sources d'azote non protéiques comme les aliments à base d'urée. L'industrialisation rapide des exploitations bovines et l'augmentation de la demande de lait et de produits à base de viande de haute qualité sont autant de facteurs qui stimulent l'expansion du marché. Les fabricants nationaux contribuent également en fournissant des formulations abordables à haute teneur en azote adaptées aux besoins régionaux.
Inde Aliments du bétail non protéiniques Aperçu du marché de l'azote
Le marché indien de l'azote non protéique devrait connaître une forte croissance tout au long de la période de prévision, en raison de l'augmentation de la population animale et de l'expansion de l'industrie laitière. Les agriculteurs indiens adoptent de plus en plus des résidus de cultures traitées à l'urée et des suppléments à base d'ammoniac pour compenser les carences en protéines des aliments traditionnels. Les programmes gouvernementaux appuyant la productivité du bétail et le développement rural, parallèlement à l'expansion des usines d'alimentation organisées, renforcent la croissance du marché. L'Inde met l'accent sur des solutions d'alimentation durables et rentables, ce qui renforce sa part du marché régional.
Australie Aliments du bétail non protéiniques Aperçu du marché de l'azote
On prévoit que le marché australien de l'azote non protéique de l'alimentation animale augmentera régulièrement, grâce à un secteur bovin mature axé sur les systèmes d'alimentation par pâturage. L'intégration d'additifs azotés non protéiques dans les blocs d'alimentation et les suppléments secs contribue à améliorer l'activité microbienne et l'efficacité de la digestion du rumen. L'accent mis de plus en plus sur la production de viande bovine axée sur l'exportation, conjugué à des efforts visant à améliorer les taux de conversion des aliments pour animaux, continue d'alimenter la demande de suppléments azotés de haute qualité dans l'industrie bovine australienne.
Quelle est la région qui connaît la croissance la plus rapide du marché de l'azote non protéinique des aliments du bétail
Le marché nord-américain de l'azote non protéique destiné à l'alimentation des bovins est sur le point de croître au rythme le plus rapide du TCAC de 9,5 % entre 2025 et 2032, sous l'impulsion des progrès technologiques de la région dans la formulation des aliments pour animaux, l'accent étant mis sur le rapport coût-efficacité et l'augmentation de la consommation de viande et de produits laitiers. Le secteur bovin bien établi de la région, associé à une prise de conscience croissante de la santé du rumen et de la supplémentation en protéines, accélère l'adoption de solutions d'alimentation en azote non protéique.
Aliments pour animaux des États-Unis pour animaux non protéinés
Les États-Unis représentaient la plus grande part de 83 % en Amérique du Nord en 2024, en raison des grandes exploitations de bétail du pays et de la forte demande d'aliments équilibrés sur le plan nutritionnel. L'adoption croissante de pratiques nutritionnelles de précision et l'intégration de sources d'azote non protéiques comme l'urée et le biuret pour améliorer l'efficacité des protéines propulsent la croissance du marché. De plus, l'industrie américaine des aliments pour animaux évolue vers la durabilité et une meilleure utilisation des nutriments s'harmonise avec l'utilisation croissante d'additifs à l'azote non protéique.
Aliments du bétail Canada Aperçu du marché de l'azote non protéinique
On s'attend à ce que le marché canadien de l'azote non protéique des aliments du bétail soit en forte croissance, en raison de l'expansion des industries laitières et du boeuf et de l'importance croissante accordée à la nutrition durable du bétail. L'adoption d'aliments enrichis en azote aide les agriculteurs canadiens à optimiser les coûts de production tout en préservant la santé animale. Une collaboration accrue entre les producteurs d'aliments pour animaux et les instituts de recherche favorise la mise au point de formulations innovantes qui intègrent des produits azotés non protéiques à libération contrôlée.
Mexique Aliments du bétail non protéiniques Aperçu du marché de l'azote
Le marché mexicain de l'azote non protéique est en expansion rapide, soutenu par l'augmentation du nombre d'animaux et la demande croissante de solutions d'alimentation à haut rendement en azote. Avec l'appui accru du gouvernement pour améliorer l'efficacité des aliments pour animaux et la production animale, les agriculteurs mexicains adoptent des additifs alimentaires à base d'urée pour améliorer la fermentation et la productivité du rhum. La proximité du pays avec les principaux fournisseurs d'aliments pour animaux aux États-Unis facilite également l'accès aux formulations avancées d'azote non protéique, ce qui accélère la croissance du marché dans toute la région.
Quelles sont les principales entreprises du marché de l'azote non protéinique des aliments du bétail
L'industrie de l'alimentation animale non protéique de l'azote est principalement dirigée par des entreprises bien établies, notamment :
- ADM Nutrition animale(États-Unis)
- Yara International ASA(Norvège)
- Antonio Tarazona (Espagne)
- Toutes technologies(États-Unis)
- Fertiberia, S.A. (Espagne)
- Kemin Industries, Inc. (États-Unis)
- CF Industries Holdings, Inc. (États-Unis)
- La société Nutrien Ltd.(Canada)
- GROUPE DF (Ukraine)
- OCI N.V. (Pays-Bas)
- EuroChem (Suisse)
- SABIQUE(Arabie saoudite)
- Orica Limited (Australie)
- JSC URALCHEM (Russie)
- IFFCO (Inde)
- Qatar Fertiliser Company (Qatar)
- Engrais Koch, LLC (États-Unis)
- Haldor Topsoe A/S (Danemark)
- Trammo, Inc. (États-Unis)
- OCI Nitrogen (Pays-Bas)
- COMPAGNIE CHIMIQUE DU GAZ MITSUBISHI, INC. (Japon)
- Praxair Technology, Inc. (États-Unis)
- Linde plc(Irlande)
Quelles sont les évolutions récentes du marché mondial de l'azote non protéinique pour les bovins
- En juin 2025, des leaders agrochimiques tels que Nutrien Ltd. et Yara International ont lancé des formulations non protéiniques intégrées de précision (NPN), fusionnant l'urée à libération lente et les composés ammoniaques avec des systèmes avancés de gestion numérique des aliments pour animaux. Ces innovations ont permis d'améliorer le dosage ciblé, de réduire le ruissellement de l'azote et d'accroître l'efficacité de la synthèse des protéines du rumen tout en appuyant les objectifs de durabilité mondiale et de conformité environnementale. Cette initiative a marqué une étape importante vers des pratiques d'alimentation animale avancées sur le plan technologique et respectueuses de l'environnement.
- En janvier 2025, Nutrien Ltd. a élargi sa gamme de produits NPN par l'acquisition d'Actagro, intégrant des technologies écologiques d'utilisation des nutriments pour améliorer la productivité des sols et des aliments pour animaux. Au cours de la même période, Alltech et Novozymes ont formé une coentreprise pour développer des inoculants microbiens adaptés aux formulations de NPN, conçus pour améliorer le cycle des nutriments, optimiser la synthèse des protéines de rumen et promouvoir une élevage durable. Ces collaborations stratégiques ont renforcé le virage mondial vers des solutions alimentaires plus vertes et axées sur l'innovation.
- En septembre 2021, Archer Daniels Midland Company (ADM) a acquis une participation de 75% dans Pedigree Ovens, PetDine, NutraDine, et The Pound Bakery, acteurs clés dans le secteur de la restauration et des suppléments pour animaux de compagnie. Cette acquisition a élargi l'empreinte d'ADM dans le segment de l'alimentation animale spécialisée, en s'harmonisant avec sa vision à long terme d'intégrer des solutions alimentaires de haute qualité et d'améliorer la valeur sur les marchés de la santé animale et de la nutrition. Le mouvement a souligné l'engagement du SMA en faveur de la diversification et de la croissance durable dans l'industrie de l'alimentation animale
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











