


Segmentation du marché mondial des traitements du sarcome épithélioïde, par traitement (chirurgie, chimiothérapie, radiothérapie et autres), données démographiques (adultes et enfants), diagnostic (biopsie, imagerie médicale et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du traitement par l'épithélioïde sarcome
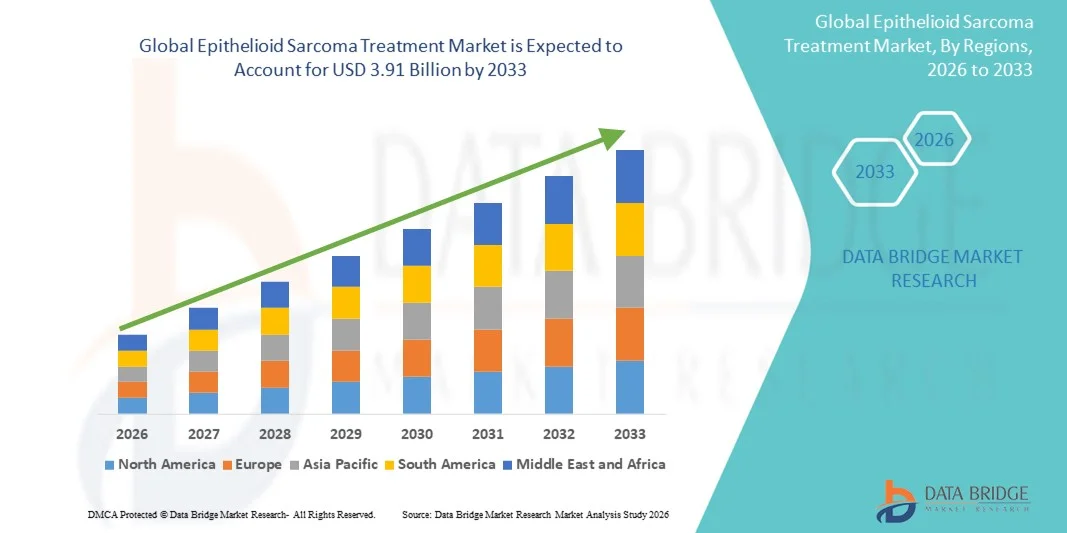
- Selon Data Bridge études de marché Analyse La taille du marché mondial du traitement du sarcome épithélioïde a été évaluée à1,57 milliard de dollars en 2025et devrait atteindre3,91 milliards de dollars en 2033, à unTCAC de 12,10 %pendant la période de prévision
- La croissance du marché est largement alimentée par la sensibilisation aux cancers rares, les progrès des techniques de diagnostic et l'amélioration des options de traitement pour l'épithélioïde Sarcoma, ce qui conduit à une adoption accrue de thérapies spécialisées dans les hôpitaux et les centres d'oncologie
- En outre, l'augmentation de la demande de thérapies ciblées, de meilleurs résultats pour les patients et l'intégration des approches de traitement multidisciplinaires accélèrent l'adoption des solutions de traitement de l'épithélioïde Sarcoma, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 1,57 milliard de dollars
- Valeur marchande prévue (2033): 3,91 milliards de dollars
- Prévisions CAGR (2026-2033): 12.10%
Quels sont les principaux débouchés du marché du traitement des sarcomes épithélioïdes
- Epithélioïde Sarcoma Le traitement, comprenant des thérapies ciblées, des interventions chirurgicales et des soins de soutien avancés, est de plus en plus vital pour gérer ce cancer rare dans les hôpitaux et les centres d'oncologie en raison de l'amélioration des résultats des patients, des protocoles de soins spécialisés et de l'amélioration de l'accessibilité au traitement.
- La demande croissante de traitement du sarcome épithélioïde est principalement alimentée par la sensibilisation accrue aux cancers rares, les progrès dans les techniques de diagnostic, la prévalence croissante des sarcomes de tissus mous et une attention croissante à la médecine personnalisée
- L'Amérique du Nord a dominé le marché du traitement du sarcome épithélioïde avec la plus grande part de revenus de 41,5 % en 2025, caractérisée par une infrastructure de soins de santé bien établie, des dépenses élevées en soins de santé et la présence de grandes entreprises biopharmaceutiques, les États-Unis ayant connu une forte croissance dans l'adoption clinique de thérapies ciblées, d'essais cliniques et de programmes de diagnostic avancés.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché du sarcome épithélioïde au cours de la période de prévision, ce qui devrait augmenter de 16,2 % entre 2026 et 2033, en raison de l'augmentation de la modernisation des soins de santé, de la sensibilisation accrue aux cancers rares, de l'augmentation des investissements dans les centres d'oncologie et de l'amélioration de l'accès aux traitements de pointe dans des pays comme le Japon, la Chine et l'Inde.
- Le segment des adultes a dominé avec 62,1% de part de marché en 2025, car l'incidence des sarcomes épithélioïdes est plus élevée chez les adultes, en particulier entre 30 et 60 ans.
Étendue du rapport et segmentation du marché du traitement des sarcomes épithélioïdes
|
Attributs |
Epithélioïde Sarcoma Traitement Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les principales tendances du marché du traitement de la sarcome épithélioïde
Accent croissant sur les thérapies ciblées et l'immunothérapie
- Une tendance majeure sur le marché mondial du traitement du sarcome épithélioïde est le développement et l'adoption de thérapies et d'immunothérapies ciblées pour gérer ce rare cancer des tissus mous. Les progrès dans le profilage moléculaire et l'identification des biomarqueurs permettent des stratégies de traitement personnalisées
- Les essais cliniques sur les inhibiteurs de la tyrosine kinase et les inhibiteurs du point de contrôle immunitaire augmentent, offrant l'espoir d'une meilleure efficacité et d'effets secondaires réduits par rapport à la chimiothérapie conventionnelle.
- L'intégration d'approches de traitement multidisciplinaires, combinant chirurgie, radiothérapie et thérapies systémiques, façonne les protocoles de soins standard
- Les groupes de sensibilisation et de plaidoyer des patients encouragent le diagnostic précoce, contribuant ainsi à une meilleure prise en charge du traitement
- Les hôpitaux et les centres de lutte contre le cancer mettent de plus en plus en oeuvre des programmes d'oncologie de précision, ce qui permet de planifier des traitements individualisés.
- Les collaborations de recherche élargies entre les établissements universitaires et les entreprises pharmaceutiques accélèrent les nouveaux pipelines de thérapie
- Par exemple, en septembre 2023, un essai clinique de phase II sur le tazemetostat a démontré des résultats prometteurs dans le sarcome épithélioïde avancé, mettant en évidence le potentiel d'un traitement ciblé.
- Les approbations réglementaires pour les médicaments orphelins ciblant l'épithélioïde Sarcoma ont augmenté sur les marchés clés, améliorant l'accessibilité
- L'importance croissante accordée aux soins palliatifs et aux mesures d'amélioration de la qualité de vie influe sur l'adoption du traitement.
- Des études factuelles appuient l'efficacité de nouveaux traitements systémiques, encourageant une plus grande acceptation clinique
- Dans l'ensemble, cette tendance met en évidence une évolution vers des stratégies de gestion plus précises, plus efficaces et plus centrées sur le patient dans les soins aux sarcomes épithélioïdes
Dynamique du marché du traitement des sarcomes épithélioïdes
Chauffeur
Incidence croissante et capacités diagnostiques améliorées
- La prévalence croissante des sarcomes des tissus mous, y compris les sarcomes épithélioïdes, est à l'origine de la demande de traitements efficaces.
- Des outils de diagnostic améliorés, comme l'immunohistochimie, les tests moléculaires et l'imagerie avancée, permettent une détection plus rapide et plus précise.
- Par exemple, en mars 2024, la FDA a approuvé un nouveau test moléculaire pour détecter les sarcomes déficients en INI1, améliorer le diagnostic précoce et orienter la sélection des thérapies
- La sensibilisation accrue des oncologues et des patients aux sarcomes rares conduit à davantage de renvois vers des centres de traitement spécialisés
- Des investissements croissants dans l'infrastructure en oncologie, y compris les centres dédiés au sarcome, soutiennent une meilleure gestion des patients
- La couverture d'assurance et les programmes de soins de santé gouvernementaux dans les régions clés améliorent l'accessibilité des thérapies approuvées
- Le financement accru de la recherche sur le sarcome et des essais cliniques accélère le développement de nouveaux médicaments
- Les fournisseurs de soins de santé adoptent des lignes directrices normalisées sur le traitement, améliorant les résultats du traitement et la confiance des patients. Conseils tumoraux multidisciplinaires soutiennent la planification de thérapie optimisée, conduisant à une adoption de traitement plus élevée
- Dans l'ensemble, la combinaison d'une incidence croissante, d'un meilleur diagnostic et d'une meilleure infrastructure de soins est un facteur clé de croissance du marché.
Restriction/Défi
Coûts de traitement élevés et options thérapeutiques limitées
- Le coût élevé des thérapies avancées, y compris les médicaments ciblés et les immunothérapies, représente un défi important, en particulier dans les régions en développement. L'accès aux centres de soins spécialisés est limité dans les zones rurales et à faible revenu, ce qui retarde le diagnostic et le traitement.
- Par exemple, de nombreux médicaments orphelins pour l'épithélioïde Sarcoma peuvent coûter plus de 150 000 dollars par an, ce qui limite l'accès des patients à ces médicaments.
- Les effets indésirables associés aux thérapies systémiques, comme les toxicités liées à l'immunothérapie, nécessitent une surveillance attentive, limitant l'adoption généralisée
- La disponibilité limitée des essais cliniques pour les sarcomes rares réduit la participation des patients aux thérapies expérimentales
- Les lacunes des connaissances du fournisseur de soins de santé dans la gestion des sarcomes rares peuvent entraîner des retards dans le traitement ou des choix thérapeutiques sous-optimaux
- Les obstacles réglementaires et les longs processus d'approbation des nouvelles thérapies peuvent ralentir la croissance du marché
- Le manque de sensibilisation du public à l'égard des sarcomes rares contribue au diagnostic tardif, ce qui a une incidence sur le succès du traitement.
- Les payeurs et les assureurs peuvent être réticents à couvrir les thérapies à coût élevé sans preuves cliniques solides, ce qui limite l'adoption
- Il est essentiel de relever ces défis grâce à des programmes d'aide aux patients, à des pipelines de thérapie élargis et à des initiatives éducatives pour assurer une croissance soutenue du marché.
Epithélioïde Sarcoma Traitement Portée du marché
Le marché est segmenté sur la base du traitement, de la démographie, du diagnostic, des utilisateurs finaux et du canal de distribution
- Par traitement
Sur la base du traitement, le marché du traitement des sarcomes épithélioïdes est segmenté en Chirurgie, Chimiothérapie, Radiothérapie et autres. Le segment de la chirurgie a dominé la plus grande part du marché des revenus de 46,3 % en 2025, en raison de son potentiel curatif dans les tumeurs localisées et de la capacité d'éliminer complètement les tissus cancéreux. Les interventions chirurgicales sont souvent la thérapie de première ligne, appuyée par des techniques chirurgicales avancées et des approches peu invasives. Les chirurgiens préfèrent une vaste excision locale pour réduire les taux de récidive, et les hôpitaux avec des centres spécialisés de sarcome facilitent les volumes chirurgicaux élevés. Les résultats et les taux de survie des patients sont fortement associés à une intervention chirurgicale précoce. Les protocoles de soins post-chirurgicaux et les programmes de réadaptation favorisent le rétablissement des patients. La disponibilité de compétences chirurgicales dans les régions clés renforce la domination. Les lignes directrices cliniques des sociétés d'oncologie priorisent la chirurgie dans la mesure du possible. La recherche sur les procédures de conservation des organes stimule l'adoption. Des conseils tumoraux multidisciplinaires assurent une planification chirurgicale optimisée. Les polices d'assurance et de remboursement favorisent le traitement chirurgical, ce qui renforce l'adoption du marché.
Le segment de la chimiothérapie devrait connaître le TCAC le plus rapide de 8,5 % entre 2026 et 2033, en raison du besoin croissant de traitement systémique dans les cas avancés ou métastatiques. De nouveaux agents chimiothérapeutiques et des régimes combinés améliorent les taux de réponse et le contrôle de la maladie. L'élargissement des essais cliniques et des données probantes dans le monde réel favorise une utilisation plus large chez les patients à haut risque. La chimiothérapie est de plus en plus utilisée comme traitement néoadjuvant pour réduire les tumeurs avant la chirurgie. Les services d'oncologie des hôpitaux intègrent la chimiothérapie à des thérapies ciblées pour améliorer les résultats. L'éducation des patients sur l'adhésion au régime et la prise en charge des effets secondaires encourage un traitement cohérent. La disponibilité de formulations chimiothérapeutiques par voie orale et injectable améliore l'accessibilité. Les recommandations de chimiothérapie adjuvante pour les variants agressifs accélèrent la croissance. Les progrès dans la gestion de la toxicité réduisent l'arrêt du traitement. Les programmes de remboursement d'assurance et d'aide aux patients appuient l'adoption. La prévalence croissante des sous-types agressifs de sarcomes alimente la demande. Les collaborations de recherche favorisent l'innovation et l'adoption de traitements.
- Données démographiques
Sur la base de la démographie, le marché est segmenté en adulte et en pédiatrie. Le segment des adultes a dominé avec 62,1% de part de marché en 2025, car l'incidence des sarcomes épithélioïdes est plus élevée chez les adultes, en particulier entre 30 et 60 ans. Le diagnostic précoce et l'accès aux centres spécialisés de sarcomes stimulent l'adoption du traitement. Les adultes bénéficient d'un éventail plus large d'options chirurgicales, systémiques et de radiothérapie. Les campagnes de sensibilisation à la santé ciblant les populations adultes augmentent les consultations cliniques. Les lignes directrices en oncologie priorisent la personnalisation du traitement pour les adultes. Les soins multidisciplinaires hospitaliers renforcent les résultats. Les programmes de surveillance et de suivi post-traitement sont plus établis pour les adultes. Les données de prévalence et les études épidémiologiques portent principalement sur les patients adultes. La couverture d'assurance et les infrastructures de soins favorisent l'accès aux traitements pour adultes. La capacité des patients à tolérer un traitement agressif soutient la domination. La disponibilité d'essais cliniques ciblant les cohortes adultes augmente la participation. Un bassin mondial de patients adultes et des taux de diagnostic plus élevés stimulent le leadership du marché.
Le segment pédiatrique devrait connaître le TCAC le plus rapide de 7,3 % entre 2026 et 2033, en raison de la sensibilisation accrue et de l'amélioration des soins en oncologie pédiatrique. Les unités spécialisées en oncologie pédiatrique se développent à l'échelle mondiale. Les protocoles de détection précoce chez les enfants améliorent l'efficacité du traitement. Les essais cliniques pour les thérapies pédiatriques appuient la croissance. Les groupes de défense du sarcome pédiatrique et la sensibilisation des parents améliorent les taux de diagnostic. Les hôpitaux adoptent de plus en plus des traitements peu invasifs et de préservation des organes. L'innocuité et la tolérance des thérapies systémiques sont soulignées dans les soins pédiatriques. L'intégration du soutien psychosocial et des soins axés sur la famille favorise l'adoption. Les lignes directrices en oncologie pédiatrique recommandent des approches de traitement multimodales. La croissance des registres du cancer pédiatrique améliore le suivi et la gestion. L'accès aux programmes de médicaments orphelins favorise la disponibilité des traitements. La recherche en immunothérapie pédiatrique favorise la croissance future.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en Biopsie, Essais d'imagerie et autres. Le segment de la biopsie a dominé avec 51,4% de part de marché en 2025, car la biopsie tissulaire reste la norme d'or pour le diagnostic définitif de l'épithélioïde Sarcoma. L'histopathologie et l'immunohistochimie confirment le type de tumeur et guident la planification du traitement. La biopsie est essentielle pour différencier les sarcomes des autres tissus mous. Les laboratoires de pathologie des hôpitaux et des centres spécialisés soutiennent l'adoption généralisée. Un diagnostic précis assure la sélection optimale de la chirurgie, de la chimiothérapie ou des radiations. Les lignes directrices recommandent la biopsie avant le début du traitement systémique. Les biopsies invasives au cœur des aiguilles réduisent la morbidité des patients. Des protocoles normalisés et des pathologistes formés augmentent la fiabilité du diagnostic. Les résultats de la biopsie conduisent à des décisions de mise en scène et de pronostic. Une biopsie précoce et précise améliore les résultats de survie des patients. La couverture d'assurance pour les procédures de biopsie appuie l'adoption. La recherche clinique repose sur des cas confirmés par la biopsie pour être admissibles. L'examen multidisciplinaire des spécimens de biopsie assure un soin optimal.
Le segment Essais d'imagerie devrait être témoin du TCAC le plus rapide de 6,9 % entre 2026 et 2033, grâce à l'adoption d'IRM, de CT et de TEP pour la détection et la surveillance des tumeurs. L'imagerie aide à la planification préchirurgicale et à l'évaluation de la réponse au traitement. L'intégration de l'imagerie assistée par l'IA améliore la précision de la détection. Les hôpitaux et les centres de diagnostic investissent de plus en plus dans les systèmes d'imagerie à haute résolution. L'imagerie est préférable pour la surveillance des cas inopérants ou métastatiques. La planification du traitement guidée par la radiologie améliore la précision et les résultats pour les patients. Une prise de conscience croissante des solutions de diagnostic non invasives stimule l'adoption. Les tests d'imagerie complètent les résultats de la biopsie pour des soins complets. L'expansion des services de diagnostic d'oncologie soutient la croissance du marché. Les initiatives gouvernementales en matière de santé favorisent l'accès à l'imagerie avancée. La couverture d'assurance pour les diagnostics basés sur l'imagerie encourage l'utilisation. La recherche sur l'imagerie fonctionnelle améliore son utilité clinique.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé avec 68,7% de part de marché en 2025, en raison de la disponibilité des services d'oncologie, des conseils multidisciplinaires de tumeurs et des établissements de traitement des malades hospitalisés. Les hôpitaux offrent l'accès à la chirurgie, à la chimiothérapie et à la radiothérapie dans un même endroit. Les centres spécialisés de sarcomes facilitent les soins complets. L'infrastructure médicale avancée soutient des procédures complexes. Les hôpitaux veillent au respect des lignes directrices normalisées en matière de traitement. L'accès aux essais cliniques dans les hôpitaux encourage l'inscription des patients. Les soins postopératoires, la réadaptation et le suivi sont axés sur l'hôpital. Les systèmes d'assurance et de remboursement favorisent les soins hospitaliers. Les hôpitaux attirent les patients adultes et pédiatriques pour un traitement spécialisé. Les équipes de soins multidisciplinaires améliorent les résultats et réduisent les récidives. Les volumes élevés de patients dans les hôpitaux renforcent la domination du marché. Les collaborations de recherche et les programmes d'enregistrement sont centrés sur les milieux hospitaliers.
Le segment des cliniques devrait connaître le TCAC le plus rapide de 7,1 % entre 2026 et 2033, en raison de l'augmentation des consultations externes, des suivis et de l'administration non invasive de traitements. Les cliniques offrent un accès plus facile au suivi de routine, à l'évaluation pré-thérapie et aux soins de soutien. L'expansion des services d'oncologie ambulatoire améliore la commodité. L'intégration de la télémédecine dans les cliniques soutient le suivi à distance. La détection précoce et le dépistage dans les cliniques améliorent les taux d'initiation au traitement. Les programmes d'éducation des patients dans les cliniques sensibilisent et encouragent la conformité. Les cliniques collaborent de plus en plus avec les hôpitaux pour les soins de référence. L'accessibilité dans les régions urbaines et semi-urbaines favorise la croissance. Les cliniques soutiennent des traitements moins intensifs, améliorant l'adhésion des patients. La couverture d'assurance pour les visites en clinique encourage l'utilisation. Les collaborations en matière de recherche et d'enregistrement dans les cliniques ne cessent de croître. La croissance des services de prévention et de diagnostic favorise l'adoption.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé avec 56,9 % de parts de marché en 2025, en raison de la distribution centralisée d'agents de chimiothérapie, de médicaments de soutien et de médicaments périopératoires. Les pharmacies hospitalières assurent la disponibilité en temps opportun des traitements essentiels. Les pharmaciens spécialisés en oncologie gèrent l'administration et la préparation. L'intégration aux dossiers médicaux électroniques permet de simplifier l'exécution des ordonnances. Les protocoles de pharmacie de l'hôpital réduisent les erreurs de médicaments. Les achats en gros institutionnels appuient l'efficacité des coûts. Les remboursements d'assurance encouragent l'utilisation par les pharmacies hospitalières. Les pharmacies hospitalières offrent un accès contrôlé aux médicaments dangereux. Les programmes de formation destinés aux pharmaciens en oncologie respectent les normes de qualité. Le counseling et l'éducation des patients sont intégrés aux services de pharmacie. Les hôpitaux encouragent l'adoption de nouveaux médicaments et formulations. La collaboration avec des études de recherche améliore l'accès aux nouvelles thérapies. Des chaînes d'approvisionnement robustes dans les hôpitaux maintiennent une disponibilité continue.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide de 8,2 % entre 2026 et 2033, en raison de l'adoption numérique croissante et de la commodité de la livraison à domicile pour les médicaments buccodentaires et de soutien. Les patients bénéficient de modèles d'abonnement et de livraison à domicile. Les ordonnances de télémédecine facilitent l'accomplissement en ligne de la pharmacie. Les médicaments électroniques améliorent l'accès dans les régions éloignées ou mal desservies. Les applications mobiles et les plateformes Web améliorent l'engagement des patients. L'intégration avec les systèmes hospitaliers et cliniques assure une distribution précise. La croissance de la pharmacie en ligne est appuyée par des approbations réglementaires pour l'approvisionnement en médicaments axés sur la télésanté. Le marketing numérique accroît la sensibilisation des patients aux thérapies disponibles. Les programmes d'adhésion à la thérapie chronique soutiennent l'utilisation de la pharmacie en ligne. La livraison à domicile réduit les retards de traitement et les doses manquées. La comparaison des prix et les rabais sur les commandes en vrac encouragent les achats en ligne. L'expansion des réseaux logistiques assure une livraison en temps opportun.
Epithélioïde Sarcoma Traitement Marché Analyse régionale
- L'Amérique du Nord a dominé le marché du traitement du sarcome épithélioïde avec la plus grande part de revenus de 41,5 % en 2025, caractérisée par des infrastructures de soins de santé bien établies, des dépenses élevées en soins de santé et la présence de grandes entreprises biopharmaceutiques
- Le marché a connu une croissance importante dans l'adoption clinique de thérapies ciblées, de programmes de diagnostic avancés et d'essais cliniques en cours, contribuant à améliorer la gestion des patients et les résultats
- La sensibilisation accrue aux cancers rares, l'expansion des centres d'oncologie et les programmes de recherche appuyés par le gouvernement appuient davantage l'expansion du marché dans les hôpitaux, les cliniques spécialisées et les établissements de recherche.
Europe Epithélioïde Sarcoma Traitement Aperçu du marché
Le marché européen du traitement du sarcome épithélioïde devrait s'étendre à un important TCAC au cours de la période de prévision, en raison d'une sensibilisation accrue aux cancers rares, d'une solide infrastructure de soins de santé et d'initiatives gouvernementales appuyant la recherche en oncologie et les programmes relatifs aux maladies rares. La région est témoin d'un investissement croissant dans des centres d'oncologie spécialisés, d'un accès à des technologies de diagnostic avancées et d'une inscription accrue des patients dans les études cliniques, contribuant ainsi à une meilleure adoption du traitement.
Royaume-Uni Epithélioïde Sarcoma Traitement Aperçu du marché
Le marché britannique du sarcome épithélioïde devrait croître à un TCAC remarquable, alimenté par la sensibilisation accrue des professionnels de la santé et des patients au sarcome, ainsi que par l'accès à des thérapies avancées et à des essais cliniques. Les investissements dans des centres spécialisés de sarcomes et l'amélioration des capacités diagnostiques améliorent la détection précoce et les résultats du traitement.
Allemagne Epithélioïde Sarcoma Traitement Aperçu du marché
Le marché allemand du traitement du sarcome épithélioïde devrait connaître une croissance considérable en raison de la disponibilité d'options de traitement avancées, d'une solide infrastructure de soins de santé et d'initiatives gouvernementales favorisant la recherche sur le cancer rare. L'intégration d'approches de soins multidisciplinaires et l'expansion des centres d'oncologie axés sur les cancers rares stimulent davantage la croissance du marché.
Aperçu du marché du traitement des sarcomes épithélioïdes en Asie-Pacifique
On s'attend à ce que le marché du traitement du sarcome épithélioïde en Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché du traitement du sarcome épithélioïde au cours de la période de prévision, ce qui devrait augmenter de 16,2 %, passant de 2026 à 2033. La croissance est stimulée par la modernisation des soins de santé, la sensibilisation aux cancers rares, l'augmentation des investissements dans les centres d'oncologie et l'amélioration de l'accès aux traitements de pointe dans des pays comme le Japon, la Chine et l'Inde.
Japon Epithélioïde Sarcoma Traitement Aperçu du marché
Le marché japonais du traitement du sarcome épithélioïde prend de l'ampleur en raison d'une forte sensibilisation aux cancers rares, d'investissements croissants dans la recherche en oncologie et de l'accès à des thérapies avancées et à des essais cliniques. L'expansion de centres d'oncologie spécialisés et l'augmentation de l'inscription des patients aux programmes de cancer rare favorisent une croissance robuste.
Chine Epithélioïde Sarcoma Traitement Aperçu du marché
Le marché chinois du traitement du sarcome épithélioïde a représenté une part importante du marché en Asie-Pacifique en 2025, attribuable au nombre croissant de centres d'oncologie, au soutien gouvernemental à la recherche sur les maladies rares et à l'augmentation des dépenses de santé. L'amélioration de l'accès des patients aux thérapies ciblées et l'amélioration de l'infrastructure diagnostique sont des facteurs clés qui propulsent le marché.
Part du marché du traitement des sarcomes épithélioïdes
L'industrie du traitement des sarcomes épithélioïdes est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer (États-Unis)
- Novartis (Suisse)
- GlaxoSmithKline (Royaume-Uni)
- Merck & Co. (États-Unis)
- Roche (Suisse)
- Bristol-Myers Squibb (États-Unis)
- Johnson & Johnson (États-Unis)
- Eli Lilly and Company (États-Unis)
- Société pharmaceutique Takeda (Japon)
- Amgen (États-Unis)
- Bayer AG (Allemagne)
- AbbVie (États-Unis)
- Sanofi (France)
- Astellas Pharma (Japon)
- Incyte Corporation (États-Unis)
- Adaptimmune thérapeutique (Royaume-Uni)
- Epizyme, Inc. (États-Unis)
- Dynavax Technologies (États-Unis)
Derniers développements sur le marché mondial du traitement des sarcomes épithélioïdes
- En mai 2022, le tazemetostat (TAZVERIK) a été approuvé pour utilisation dans la zone pilote de tourisme médical international de Hainan Boao Lecheng en Chine. Cette approbation a permis aux patients atteints de sarcome épithélioïde d'accéder au traitement dans le cadre d'un programme spécial pour les médicaments importés urgents, répondant à un besoin médical non satisfait important dans la région
- En mars 2023, le tazemetostat a été approuvé à Macao, ce qui marque une expansion importante des options de traitement disponibles pour les patients atteints de sarcome épithélioïde en Asie. Cette approbation a permis d'accéder à un traitement ciblé pour un cancer rare qui avait auparavant des options de traitement très limitées.
- En janvier 2024, la National Medical Products Administration (NMPA) en Chine a accepté un examen prioritaire pour le tazemetostat. Cette étape a mis en évidence la reconnaissance réglementaire croissante du potentiel du médicament et des voies accélérées pour l'amener aux patients atteints de maladies avancées
- En août 2025, le Ministère japonais de la santé, du travail et de la protection sociale a accordé la désignation de médicaments orphelins au tazemetostat pour le traitement du sarcome épithélioïde non résécable INI1 négatif. Cette désignation met l'accent sur les besoins médicaux élevés non satisfaits au Japon et encourage le développement clinique et la disponibilité de ce traitement
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











