



Segmentation du marché mondial de l'assurance cyber de première partie, par composant (solutions et services), couverture d'assurance (violation de données et cyber-responsabilité), type d'assurance (packagée et autonome), taille de l'organisation (grandes entreprises et PME), utilisateur final (fournisseurs de technologies et assureurs), type de couverture (vol et fraude, restauration de logiciels et de systèmes électroniques, extorsion, enquêtes numériques et interruption d'activité) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et l'aperçu du marché de la cyberassurance des premiers partis
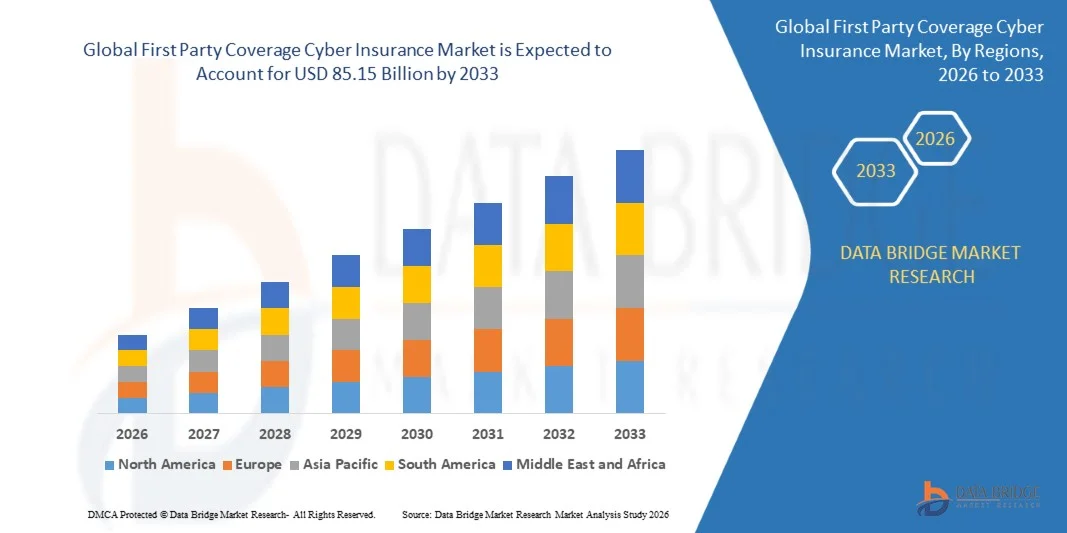
- Conformément à l'analyse de marché de Data Bridge, la taille du marché mondial de l'assurance cyberassurance était évaluée à19,67 milliards de dollars en 2025et devrait atteindre85,15 milliards de dollars en 2033, à unTCAC de 20,10 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par la fréquence et la sophistication croissantes des cyberattaques, ce qui incite les organisations à adopter une assurance cybercouverture de première partie pour se prémunir contre les pertes financières, l'interruption des activités et les violations des données.
- De plus, la transformation numérique croissante entre les industries, combinée à des exigences réglementaires accrues en matière de protection des données et de déclaration des infractions, incite les entreprises à investir dans une couverture complète des risques cybernétiques. Ces facteurs convergents accélèrent l'adoption de la cyberassurance de première partie, ce qui stimule considérablement l'expansion du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):19,67 milliards de dollars
- Valeur marchande prévue (2033) :85,15 milliards de dollars
- Prévisions CAGR (2026-2033):20.10%
Quelles sont les principales options du marché de la cyberassurance des premiers partis
- La cyberassurance de première partie, qui couvre les pertes subies directement par une organisation à la suite d'incidents cybernétiques, devient de plus en plus essentielle pour les entreprises dans des secteurs tels que la BFSI, les soins de santé, les technologies de l'information et le commerce électronique en raison des risques opérationnels, financiers et de réputation associés à la numérisation.
- L'augmentation de la demande d'assurances cybernétiques par les premiers partis est principalement alimentée par la sensibilisation croissante aux risques cybernétiques, le coût élevé des violations de données, les attaques contre les ransomwares et la nécessité d'une intervention proactive en cas d'incident et de solutions de récupération du système. Les organisations accordent de plus en plus de priorité aux politiques qui offrent à la fois une protection financière et une intégrationGestion des risquesservices
- L'Amérique du Nord a dominé le marché de la cyberassurance des premiers partis avec une part de38,5 % en 2025, en raison de la numérisation croissante dans les entreprises et de la montée des incidents de cybercriminalité
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de la cyberassurance des premières parties pendant la période de prévision en raison de l'adoption numérique croissante, de la croissance du commerce électronique et de l'augmentation des incidents liés à la cyberattaque dans des pays comme la Chine, le Japon et l'Inde.
- Le segment global a dominé le marché avec une part de marché de 61,7 % en 2025, en raison de la facilité de couverture intégrée qui combine la cyberassurance avec d'autres polices de biens et de responsabilité. Les entreprises privilégient souvent les solutions groupées, car elles simplifient la gestion des politiques et procurent des économies. La dominance du segment est encore renforcée par des assureurs offrant des ensembles personnalisables qui répondent à des besoins spécifiques de l'industrie et des profils de risques organisationnels. Les politiques intégrées comprennent également des outils complémentaires d'atténuation des risques, ce qui accroît l'attrait général pour les assurés
Portée du rapport et couverture de la première partie Segmentation du marché de la cyberassurance
|
Attributs |
Couverture de la première partie Cyberassurance Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de la cyberassurance des premiers partis
L'adoption progressive de politiques globales de cyberassurance de première partie
- Une tendance importante sur le marché de la cyberassurance de la première partie est l'adoption croissante de politiques globales qui offrent aux organisations une protection financière contre les violations de données, les attaques ransomware, l'interruption des activités et la restauration du système. Cette tendance s'explique par l'augmentation de la fréquence et de la sophistication des cyberattaques dans l'ensemble des industries, ce qui incite les entreprises à assurer la couverture des risques numériques en évolution.
- Par exemple, des assureurs comme Chubb et AXA XL offrent des produits améliorés d'assurance cybernétique pour les premières parties, notamment des interventions en cas d'infraction, des enquêtes médico-légales et des mesures d'interruption des activités, le renforcement de la résilience organisationnelle et la réduction au minimum des perturbations opérationnelles. Ces solutions gagnent en traction parmi les entreprises qui privilégient la gestion proactive des risques et la conformité à la réglementation
- Le marché est témoin d'une intégration accrue de la cyberassurance avec la surveillance en temps réel des risques et les services d'intervention en cas d'incident, ce qui permet aux organisations d'identifier les vulnérabilités et d'atténuer les menaces avant que des pertes financières ne surviennent. Il s'agit de placer la couverture des premiers partis comme une composante essentielle des stratégies de gestion des risques de l'entreprise
- Des industries comme la BFSI, les soins de santé et les TI adoptent de plus en plus la cyberassurance des premiers partis dans le cadre de cadres plus larges de cybersécurité, où les politiques complètent les mesures internes de sécurité des TI pour assurer une protection globale. Cela accélère l'adoption dans les grandes entreprises et les PME.
- L'accent de plus en plus mis sur le respect de la réglementation, y compris le RGPD et d'autres mandats en matière de protection des données, stimule l'adoption, car les organisations recherchent des polices d'assurance qui couvrent les amendes, les pénalités et les coûts de réponse aux manquements. Cette tendance renforce la trajectoire de croissance du marché et encourage les assureurs à développer des politiques innovantes et adaptées
- L'augmentation des initiatives de transformation numérique dans tous les secteurs, conjuguée à la dépendance croissante à l'égard du cloud, de l'IoT et des technologies connectées, continue d'alimenter la demande de cyberassurance globale des premiers partis. Les organisations reconnaissent que ces politiques sont essentielles pour assurer la continuité opérationnelle et positionner le marché en vue d'une expansion durable
Dynamique du marché de la cyberassurance des premiers partis
Chauffeur
Augmentation de la fréquence et de la précision des cyberattaques
- La multiplication des cyberattaques, y compris les ransomwares, le phishing et les intrusions du système, est à l'origine de la demande de cyberassurance de premier parti. Les organisations cherchent de plus en plus à obtenir une protection financière pour les pertes directes, l'interruption des activités et les coûts associés à la récupération des données
- Par exemple, des sociétés comme Coalition et Beazley fournissent des politiques qui comprennent la surveillance en temps réel, l'intervention en cas d'incident et les services de récupération des infractions, ce qui permet aux entreprises d'atténuer l'impact financier et opérationnel des cyberincidents. La complexité croissante des menaces, y compris les attaques d'IA, souligne l'importance d'une couverture d'assurance globale, ce qui alimente la croissance du marché.
- Les entreprises des secteurs de la BFSI, des soins de santé, de l'informatique et du commerce électronique accordent la priorité à la cybercouverture des premières parties afin de protéger les données sensibles et de maintenir la continuité des activités. Cela augmente les taux d'adoption des politiques et encourage les assureurs à élargir les options de couverture
- Le passage à des systèmes basés sur le cloud et à des modèles de travail à distance a accru l'exposition aux cyberrisques, ce qui a renforcé la nécessité d'une couverture solide des premiers partis. Les entreprises s'assurent proactivement de l'assurance pour remédier aux vulnérabilités potentielles découlant des environnements informatiques distribués
- L'impact cumulatif de l'évolution des cybermenaces, des pressions réglementaires et de la numérisation opérationnelle place la cyberassurance première partie comme un outil essentiel de gestion des risques, assurant ainsi une expansion soutenue du marché
Restriction/Défi
Coûts de primes élevés et complexité de couverture
- Le marché de la cyberassurance de la première partie est confronté à des défis en raison des primes élevées et des termes complexes des polices, qui peuvent limiter l'accessibilité pour les petites et moyennes entreprises. Les politiques exigent souvent des évaluations détaillées des risques et la mise en œuvre de protocoles de cybersécurité, ce qui ajoute aux coûts opérationnels et administratifs
- Par exemple, les PME qui cherchent à obtenir une couverture auprès de fournisseurs tels qu'Hiscox et FireEye peuvent faire face à des coûts plus élevés en raison du risque perçu de cyberexposition et de la nature adaptée des politiques, qui comprennent des services d'intervention en cas d'infraction et d'enquête médico-légale. Cette complexité peut dissuader les organisations d'adopter une couverture complète
- L'évolution rapide de la cybermenace nécessite des mises à jour continues des politiques, ce qui crée des défis administratifs supplémentaires pour les assureurs et les souscripteurs. Cela accroît la complexité de la souscription et peut conduire à des divergences dans la compréhension de la couverture
- Les prix élevés sont influencés par la taille de l'organisation, l'industrie, l'infrastructure numérique et les dossiers historiques des incidents, ce qui rend la couverture normalisée difficile et potentiellement coûteuse pour les secteurs à haut risque. Cela limite l'adoption d'un marché plus large, en particulier chez les petites entreprises
- La nécessité de disposer d'une expertise spécialisée pour évaluer les risques, associée à l'évolution des vecteurs de menace, renforce la difficulté de fournir une couverture de première partie rentable et complète. Les organisations doivent équilibrer les contraintes budgétaires avec la nécessité d'une protection solide, limitant la pénétration du marché
Couverture de la première partie Cyberassurance Portée du marché
Le marché est segmenté en fonction de la composante, de la couverture d'assurance, du type d'assurance, de la taille de l'organisation, de l'utilisateur final et du type de couverture.
- Par composante
Sur la base de la composante, le marché de la cyberassurance de la première partie est segmenté en solutions et services. Le segment des solutions a dominé le marché avec la plus grande part des revenus en 2025, en raison de la dépendance croissante des organisations à l'égard de plateformes de gestion des risques avancées pour prévenir et atténuer les cybermenaces. Les entreprises préfèrent souvent une assurance axée sur les solutions pour les outils intégrés et les analyses qu'elles fournissent, ce qui améliore la détection proactive des menaces et la gestion de la conformité. La demande est encore renforcée par l'adoption croissante de plateformes numériques dans toutes les entreprises, ce qui nécessite une couverture complète des risques cybernétiques. Les offres d'assurance basées sur les solutions comprennent souvent la surveillance en temps réel, la planification des interventions en cas d'incident et des fonctions de déclaration automatisées, qui améliorent collectivement la sécurité des entités assurées.
Le segment des services devrait être témoin du TCAC le plus rapide de 2026 à 2033, alimenté par le besoin croissant de services consultatifs d'experts, d'intervention en cas d'incident et de services de sécurité gérés. Par exemple, des fournisseurs comme Aon offrent des services de consultation sur mesure sur les risques cybernétiques aux côtés de la couverture, aidant les organisations à naviguer dans des environnements réglementaires complexes. La préférence croissante pour l'expertise externalisée et la gestion continue des menaces fait des services un moteur de croissance crucial sur le marché.
- Par couverture d'assurance
Sur la base de la couverture d'assurance, le marché est segmenté en violation de données et cyberresponsabilité. Le segment des violations de données a dominé le marché avec la plus grande part des revenus en 2025, en raison de la fréquence et de la sophistication croissantes des violations visant des informations sensibles sur les clients et les entreprises. Les organisations accordent souvent la priorité à l'assurance contre la violation des données pour la protection financière et le soutien juridique qu'elle offre en cas d'accès non autorisé. La croissance du segment est soutenue par des mandats réglementaires concernant la protection des données, ce qui entraîne une couverture obligatoire pour les coûts liés aux infractions. Les assureurs offrent également des services à valeur ajoutée tels que des équipes d'intervention en cas d'infraction et un soutien à la notification, ce qui favorise l'adoption.
On prévoit que le segment de la cyberresponsabilité sera témoin du TCAC le plus rapide de 2026 à 2033, en raison de l'exposition croissante aux pertes financières et de réputation causées par les cyberattaques. Par exemple, Chubb offre une vaste couverture de responsabilité cybernétique qui traite des réclamations de tiers et des responsabilités en cas de défaillance du système, attirant des entreprises dotées de réseaux opérationnels complexes. La sophistication croissante des cybermenaces à l'ère numérique souligne l'importance d'une protection globale de la cyberresponsabilité, ce qui en fait un segment en expansion rapide.
- Par type d'assurance
Sur la base du type d'assurance, le marché est segmenté en polices emballées et autonomes. Le segment des produits emballés a dominé le marché avec la plus grande part des revenus de 61,7 % en 2025, en raison de la facilité de la couverture intégrée qui combine la cyberassurance avec d'autres polices de biens et de responsabilité. Les entreprises privilégient souvent les solutions groupées, car elles simplifient la gestion des politiques et procurent des économies. La dominance du segment est encore renforcée par des assureurs offrant des ensembles personnalisables qui répondent à des besoins spécifiques de l'industrie et des profils de risques organisationnels. Les politiques globales comprennent également des outils complémentaires d'atténuation des risques, ce qui accroît l'attrait général pour les souscripteurs.
Le segment autonome devrait connaître le TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de couverture spécialisée axée uniquement sur les risques cybernétiques. Par exemple, Beazley propose des cyberpolitiques autonomes adaptées aux secteurs à haut risque, offrant une protection étendue contre les infractions, les ransomwares et l'interruption des activités. Alors que les organisations reconnaissent la complexité et l'unicité des cybermenaces, les politiques autonomes deviennent des solutions d'assurance ciblées et flexibles.
- Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché est segmenté en grandes entreprises et petites et moyennes entreprises (PME). Le segment des grandes entreprises a dominé le marché avec la plus grande part des revenus en 2025, en raison du volume important de données sensibles et d'actifs numériques de grande valeur gérés par ces organisations. Les grandes entreprises recherchent souvent une cyberassurance globale pour atténuer les risques financiers, opérationnels et de réputation liés aux cyberincidents. Le segment est également motivé par des exigences réglementaires strictes et des politiques internes de gestion des risques qui exigent une couverture solide. Les fournisseurs offrent des solutions adaptées aux opérations mondiales et aux infrastructures informatiques complexes, assurant ainsi aux grandes entreprises une résilience opérationnelle.
Le segment des PME devrait connaître le TCAC le plus rapide de 2026 à 2033, alimenté par la numérisation croissante et l'adoption du cloud parmi les petites entreprises. Par exemple, Hiscox fournit aux PME des régimes d'assurance cybernétiques évolutives qui comprennent des services d'intervention en cas d'infraction et de consultation, permettant une protection abordable contre les cybermenaces émergentes. La prise de conscience croissante des risques cybernétiques chez les PME et le caractère abordable des plans flexibles sont des facteurs clés de la croissance rapide de ce segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en fournisseurs de technologie et d'assurance. Le segment des fournisseurs de technologie a dominé le marché avec la plus grande part des revenus en 2025, en raison de la forte dépendance des entreprises technologiques à l'égard de l'infrastructure numérique et de la propriété intellectuelle. Ces organisations accordent souvent la priorité à la cyberassurance de première partie pour assurer la continuité des données, des logiciels et des opérations critiques. La dominance du segment est également soutenue par les obligations réglementaires et contractuelles complexes auxquelles sont confrontés les fournisseurs de technologie à l'échelle mondiale, ce qui crée une demande accrue de couverture globale des risques cybernétiques.
Le segment des fournisseurs d'assurances devrait connaître le TCAC le plus rapide de 2026 à 2033, alimenté par le besoin croissant de réassurance, de mise en commun des risques et de couverture pour le traitement des sinistres. Par exemple, Allianz propose des produits d'assurance cyberspécialisés pour aider d'autres assureurs à atténuer les risques financiers, en les aidant à gérer efficacement les réclamations des clients. À mesure que les assureurs élargissent leurs portefeuilles et se concentrent sur les solutions de gestion des risques cybernétiques, ce segment voit des taux d'adoption accélérés.
- Par type de couverture
Sur la base du type de couverture, le marché est segmenté en vol et fraude, programme informatique et restauration électronique, extorsion, enquête médico-légale et interruption des activités. Le segment du vol et de la fraude a dominé le marché avec la plus grande part des revenus en 2025, en raison de la forte prévalence des cybercriminalités financières ciblant les entreprises et les organisations. Les entreprises accordent souvent la priorité au vol et à la fraude pour la protection financière directe qu'il offre contre les transactions non autorisées et le vol d'actifs numériques. Le segment bénéficie des assureurs qui offrent des services spécialisés de surveillance, d'intervention et de recouvrement de la fraude, ce qui améliore la gestion globale des risques pour les souscripteurs.
Le segment du programme informatique et de la restauration électronique devrait être témoin du TCAC le plus rapide de 2026 à 2033, en raison de la complexité croissante des systèmes numériques et du besoin crucial de rétablir rapidement les programmes touchés. À titre d'exemple, l'entreprise fournit une couverture qui rembourse les coûts de restauration des logiciels et de réparation des systèmes à la suite d'incidents cybernétiques et qui soutient des activités commerciales ininterrompues. La dépendance croissante à l'égard des systèmes informatiques et le coût élevé des services de récupération font de ce type de couverture un moteur de croissance clé sur le marché.
Couverture de la première partie Cyberassurance Marché Analyse régionale
- L'Amérique du Nord a dominé le marché de la cyberassurance des premiers partis, avec la plus grande part des revenus de 38,5 % en 2025, en raison de la numérisation croissante entre les entreprises et de l'augmentation des incidents de cybercriminalité
- Les organisations de la région accordent un rang de priorité élevé à la protection financière contre les violations des données, les attaques contre les ransomwares et les autres cybermenaces, ce qui alimente une forte demande de couverture par les premiers partis.
- Le marché est en outre soutenu par des cadres réglementaires bien établis, une grande sensibilisation aux risques cybernétiques et l'adoption croissante de solutions de gestion des risques et d'intervention en cas d'incident
Couverture de la première partie américaine Cyberassurance Market Insight
En 2025, le marché de la cyberassurance des premiers partis américains a enregistré la plus grande part de revenus en Amérique du Nord, alimentée par des initiatives de transformation numérique rapides et une forte concentration sur la cybersécurité. Les entreprises cherchent de plus en plus à couvrir les violations des données, les interruptions d'exploitation et la restauration des systèmes afin de protéger les opérations et les données sensibles. L'adoption croissante du cloud computing, de l'IoT et des systèmes d'affaires connectés est à l'origine de la demande de polices globales de cyberassurance. De plus, les entreprises tirent de plus en plus parti des solutions politiques intégrées à l'évaluation des risques et aux services d'intervention en cas d'incident, ce qui stimule encore la croissance du marché.
Europe Couverture du premier parti Cyberassurance Aperçu du marché
Le marché européen de l'assurance cybercouverture par les premières parties devrait croître à un TCAC important au cours de la période de prévision, principalement en raison de réglementations strictes en matière de protection des données et de la sensibilisation accrue des organisations aux risques cybernétiques. L'augmentation de la numérisation dans des secteurs comme la BFSI, les soins de santé et le commerce électronique favorise l'adoption de la cyberassurance par les premiers partis. Les entreprises européennes mettent l'accent sur la gestion proactive des risques, y compris la couverture pour les interventions en cas d'infraction et les enquêtes médico-légales. Le marché est également soutenu par des initiatives gouvernementales encourageant la résilience à la cybersécurité et l'adoption des assurances dans les secteurs privé et public.
Royaume-Uni Première partie couverture Cyberassurance Aperçu du marché
Le marché de l'assurance cybercouverture du Royaume-Uni devrait croître à un TCAC notable au cours de la période de prévision, en raison de la fréquence croissante des cyberattaques et des exigences réglementaires en matière de conformité. Les entreprises des secteurs des services financiers, de l'informatique et du commerce de détail adoptent la cyberassurance pour protéger contre les pertes financières et les dommages à la réputation. L'intégration croissante des services cloud et des systèmes de paiement numériques stimule encore la demande de solutions de couverture sur mesure. De plus, les sociétés britanniques tirent de plus en plus parti des polices d'assurance grâce à des services de conseil et d'intervention en cas d'incident, ce qui favorise l'expansion du marché.
Allemagne Couverture de la première partie Cyberassurance Aperçu du marché
Le marché allemand de l'assurance cybercouverture devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par la numérisation croissante et la sensibilisation à l'atténuation des risques cybernétiques. Les entreprises cherchent une couverture complète pour les violations de données, les attaques ransomware et la restauration du système. La forte infrastructure industrielle et informatique de l'Allemagne, combinée à des cadres réglementaires mettant l'accent sur la protection des données, favorise l'adoption de la cyberassurance par les premières parties. Les assureurs offrent de plus en plus des solutions adaptées aux besoins des entreprises locales en matière d'évaluation des risques et de récupération.
Asia-Pacific First Party Coverage Cyber Insurance Market Insight
Le marché de l'assurance cybercouverture de la première partie de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, en raison de l'adoption numérique croissante, de la croissance du commerce électronique et de l'augmentation des incidents de cyberattaque dans des pays comme la Chine, le Japon et l'Inde. Les organisations de la région cherchent de plus en plus à couvrir les violations des données, les interruptions d'activités et les menaces d'extorsion. Les initiatives gouvernementales de promotion des cadres de cybersécurité, ainsi que l'urbanisation rapide et la transformation numérique, stimulent la pénétration du marché. En outre, l'émergence d'assureurs nationaux offrant des solutions de cyberassurances abordables et complètes aux premières parties élargit l'accès à un plus large éventail d'entreprises.
Japon Couverture du premier parti Cyber Insight du marché de l'assurance
Le marché japonais de la cyberassurance couverture par les premiers partis gagne en traction en raison de l'infrastructure numérique avancée du pays et d'une forte concentration réglementaire sur la cybersécurité. Les organisations accordent la priorité aux violations des données, aux ransomwares et à la récupération des systèmes, en particulier dans les secteurs des services financiers et de la technologie. Le marché est soutenu par le Japon haute sensibilisation à la cybersécurité, l'augmentation des paiements numériques, et les systèmes d'entreprise connectés. Les entreprises tirent également parti de solutions combinant l'assurance et les services de conseil et d'intervention en cas d'incident, ce qui stimule la croissance du marché dans les secteurs commercial et industriel.
Couverture de la première partie de la Chine Cyberassurance Market Insight
En 2025, le marché chinois de l'assurance cybercouverture a représenté la plus grande part des revenus en Asie-Pacifique, attribuable à la numérisation rapide, à la cybercriminalité croissante et à un nombre croissant de PME et de grandes entreprises adoptant la cyberassurance. Le marché est animé par le gouvernement en faveur de la cybersécurité et des initiatives de la ville intelligente. Les organisations optent de plus en plus pour des politiques concernant les violations des données, l'interruption des activités et les services d'enquête médico-légale. Les assureurs nationaux qui offrent une cybercouverture sur mesure et rentable aux premières parties, ainsi que la sensibilisation aux cybermenaces, sont des facteurs clés qui propulsent la croissance du marché en Chine.
Part du marché de la cyberassurance des premières parties
L'industrie de la cyberassurance est principalement dirigée par des entreprises bien établies, notamment :
- BitSight Technologies (États-Unis)
- TAG Cyber et RedSeal (États-Unis)
- Carte de sécurité(États-Unis)
- Cyber Indemnity Solutions Ltd (Royaume-Uni)
- Cisco(États-Unis)
- UpGuard, Inc. (États-Unis)
- Microsoft(États-Unis)
- Check Point Software Technologies Ltd. (Israël)
- AttackIQ (États-Unis)
- SentinelleUn(États-Unis)
- Symantec Corporation (États-Unis)
- Accenture (Irlande)
- Kenna Security (États-Unis)
- FireEye, Inc. (États-Unis)
- CyberArk Software Ltd. (Israël)
- Fondatriceshield LLC (États-Unis)
- Chubb (États-Unis)
- AXA XL (France)
- Groupe international américain, Inc. (États-Unis)
- La Société d'indemnisation des voyageurs (États-Unis)
Les derniers développements du marché mondial de la cyberassurance des premiers partis
- En octobre 2025, At‐Bay a lancé de nouvelles solutions InsurSec pour la première fois dans l'industrie afin d'améliorer la couverture des ransomwares et de la fraude financière en matière de cyberassurance. Ce développement renforce l'adoption de la cyberassurance de première partie en fournissant aux organisations une protection financière plus prévisible et des outils de sécurité intégrés, en s'attaquant à la fréquence et à la gravité croissantes des cyberattaques. L'impact du marché est important car il encourage les petites entreprises, traditionnellement sous-assurées, à adopter une couverture complète des risques cybernétiques
- En août 2025, MSIG USA s'est associé à la Coalition pour faire progresser les solutions de cyberrisque pour les clients multinationaux, ce qui a permis le lancement d'un nouveau programme d'assurance cybernétique aux États-Unis qui fusionne l'expertise de MSIG avec les technologies de surveillance des risques en temps réel et d'intervention en cas d'incident. Ce partenariat élargit la portée et la fiabilité de la cybercouverture de première partie pour les grandes entreprises, offrant des capacités accrues d'intervention en cas d'incident et une gestion proactive des risques. Il devrait renforcer la confiance du marché et attirer les entreprises mondiales à la recherche de solutions intégrées pour atténuer les risques opérationnels et de réputation
- En juin 2025, Marsh a lancé la cyberassurance Cyber Unity afin de soutenir les organisations européennes, fournissant jusqu'à 5 millions d'euros en capacité primaire aux entreprises de taille moyenne. Cette initiative abaisse les obstacles à l'obtention de la cybercouverture par les premières parties et encourage l'adoption plus large parmi les entreprises qui avaient déjà eu des difficultés à obtenir une protection suffisante. Le développement est important pour le marché européen car il renforce l'infrastructure d'assurance des PME et favorise la résilience face aux pertes financières dues aux cyberincidents
- En mai 2025, la Coalition a étendu ses offres de cyberassurance active dans la région nordique, en s'associant avec Allianz pour offrir une assurance-risque numérique proactive aux entreprises au Danemark et en Suède. En combinant la cybercouverture des premières parties avec des outils de sécurité intégrés, cette expansion accroît la pénétration du marché et encourage les organisations de la région à adopter des solutions globales de cyberassurance. Le développement place également le marché nordique comme un pôle de croissance pour les produits d'assurance cybernétique innovants, stimulant ainsi la croissance globale du marché
- En avril 2025, la Coalition a lancé sa nouvelle politique Cyberactive active aux États-Unis, introduisant une structure de couverture avancée avec des protections élargies et des termes de politique simplifiés pour mieux faire face aux risques numériques en évolution. Ce lancement renforce l'adoption de la cyberassurance par les premières parties en offrant des solutions simplifiées et complètes qui réduisent la complexité et améliorent l'accessibilité pour les entreprises américaines. Le développement devrait stimuler l'adoption de politiques cybernétiques dans toutes les industries, en améliorant la croissance globale du marché et la résilience
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











