


Segmentation du marché mondial de la cyberguerre gouvernementale, par application (systèmes de transport, systèmes bancaires, réseaux électriques, approvisionnement en eau, barrages, hôpitaux et industries manufacturières critiques), composant (solutions et services), type de produit (cyberattaques, espionnage et sabotage) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de la cyberguerre du gouvernement mondial
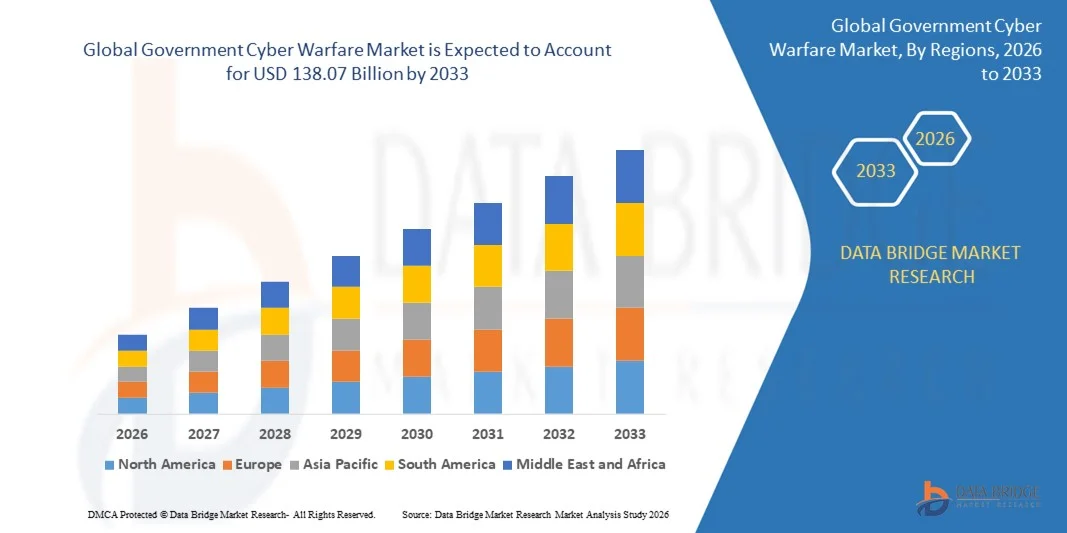
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la cyberguerre du gouvernement a été évaluée à38,52 milliards de dollars en 2025et devrait atteindre138,07 milliards de dollars en 2033, à unTCAC de 17,30 %pendant la période de prévision
- La pénétration croissante des solutions de sécurité basées sur le cloud, l'augmentation de la réglementation gouvernementale et de la conformité, la hausse des niveaux d'investissement dans le secteur de la défense à travers le monde ainsi que les préoccupations croissantes concernant la sécurité nationale, l'adoption croissante de la plate-forme de commerce électronique et l'avènement de technologies perturbatrices sont quelques-uns des facteurs majeurs et essentiels qui permettront d'accroître la croissance du marché de la cyberguerre du gouvernement
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):38,52 milliards de dollars
- Valeur marchande prévue (2033) :138,07 milliards de dollars
- Prévisions CAGR (2026-2033):17.30%
Quels sont les principaux débouchés du marché de la cyberguerre du gouvernement
- L'adoption croissante de services basés sur le cloud dans les valeurs mobilières informatiques ainsi que l'intégration de technologies telles que l'Internet des objets, l'apprentissage automatique et le big data dans la menace et la modernisation des techniques de sécurité, qui contribueront davantage en générant des opportunités massives qui mèneront à la croissance du marché de la cyberguerre du gouvernement dans les délais prévus susmentionnés
- Le manque de main-d'oeuvre qualifiée pour faire face aux nouvelles menaces et le manque d'information en temps réel partagée sur les menaces en constante évolution, qui seront probablement un facteur de restriction du marché pour la croissance de la cyberguerre gouvernementale dans les délais prévus susmentionnés. Coût élevé des innovations et contraintes budgétaires qui deviendront le plus grand défi pour la croissance du marché
- L'Amérique du Nord a dominé le marché de la cyberguerre du gouvernement avec une part des revenus de 43,69 % en 2025, tirée par de solides initiatives nationales de cybersécurité, des budgets de défense élevés et le déploiement croissant de systèmes de cyberdéfense avancés aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 8,69 % entre 2026 et 2033, sous l'effet de tensions géopolitiques croissantes, d'incidents de cyberespionnage croissants et d'une transformation numérique rapide en Chine, au Japon, en Inde, à Singapour et en Corée du Sud.
- Le segment Power Grids a dominé le marché avec une part de 32,4 % en 2025, sous l'impulsion de cyberattaques croissantes ciblant les réseaux nationaux d'électricité, les infrastructures de réseau intelligent et les systèmes d'énergie distribués.
Portée du rapport et segmentation du marché de la cyberguerre du gouvernement
|
Attributs |
Cyberguerre du gouvernement Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de la cyberguerre du gouvernement
Adoption croissante de systèmes de cyberdéfense pilotés par l'IA, automatisés et intégrés au renseignement
- Le marché gouvernemental de la cyberguerre est témoin de l'adoption rapide de plateformes de cyberdéfense intégrées à l'IA, automatisées et au renseignement pour contrer les attaques avancées de l'État-nation, les exploits de zéro jour et l'évolution des stratégies de guerre numérique
- Les gouvernements déploient des systèmes capables de chasser les menaces en temps réel, d'intervenir automatiquement,analyse comportementale, et la modélisation prédictive des menaces pour sécuriser l'infrastructure nationale
- L'utilisation croissante de l'analyse des grandes données, des flux de renseignements sur les menaces et de la détection d'anomalies basées sur le ML renforce les capacités de défense proactives dans les réseaux militaires et de renseignement
- Par exemple, Microsoft, IBM, Cisco, Lockheed Martin et Raytheon ont élargi leurs capacités d'IAcybersécuritéplates-formes, intégrant des moteurs de détection plus rapides, des technologies de tromperie avancées et le partage transfrontalier de cyber-intelligence
- Le besoin croissant de cyberrésilience militaire, d'anticipation des menaces stratégiques et d'opérations de défense autonomes accélère l'adoption de systèmes de cyberguerre intelligents
- Au fur et à mesure que les cyberconflits mondiaux évoluent, les solutions augmentées, automatisées et axées sur le renseignement devraient demeurer au cœur de la modernisation de la sécurité nationale et de la préparation avancée à la guerre.
Quels sont les principaux moteurs du marché de la cyberguerre gouvernementale
- La demande croissante de renforcement de la cybersécurité nationale, entraînée par l'augmentation des attaques parrainées par l'État, des activités de cyberespionnage et des opérations de guerre numérique transfrontalières
- Par exemple, en 2025, Lockheed Martin, Northrop Grumman et Microsoft ont amélioré leurs écosystèmes de cyberdéfense pour soutenir les organismes fédéraux avec une visibilité accrue des menaces et des opérations de sécurité adaptées à l'IA
- L'expansion mondiale croissante de la numérisation de la défense, l'adoption du cloud militaire, les unités de cybercommande et les alliances de partage du renseignement à travers les États-Unis, l'Europe et l'Asie-Pacifique
- Les progrès dans les systèmes de cryptage, la criminalistique numérique, les pare-feu de prochaine génération, les plateformes de renseignement sur les menaces et les architectures de réseau sécurisées ont renforcé la posture de la défense nationale
- L'adoption croissante de l'IA, de l'IoT, des réseaux militaires 5G, de la communication par satellite et de la numérisation des champs de bataille a accéléré la demande de systèmes de cyberguerre sécurisés
- Avec des investissements continus dans la modernisation de la défense, la R-D en cybersécurité, les collaborations internationales en cybersécurité et les programmes de sécurité souveraine, le marché de la cyberguerre du gouvernement devrait poursuivre sa forte croissance
Quel facteur met en cause la croissance du marché de la cyberguerre du gouvernement
- Les coûts de déploiement élevés associés aux plates-formes de cyberdéfense avancées, aux systèmes compatibles avec l'IA et aux solutions de renseignement militaire limitent l'adoption dans les pays à faible budget
- Par exemple, en 2024-2025, la hausse des prix des outils de cybersécurité, les pénuries de talents et les problèmes de la chaîne d'approvisionnement mondiale ont augmenté les coûts opérationnels de plusieurs organisations de défense
- Le strict respect de la sécurité nationale, les règles de protection des réseaux classifiés et les exigences d'intégration à plusieurs niveaux rendent les gouvernements et les fournisseurs plus complexes.
- Une main-d'oeuvre limitée en matière de cybersécurité, une faible sensibilisation à l'atténuation des menaces liées à l'IA et une infrastructure numérique inadéquate dans les pays en développement limitent l'adoption à grande échelle
- La forte concurrence des anciens systèmes de défense, des pare-feu conventionnels et des outils de cybersécurité propres à la région crée des défis dans la modernisation et la normalisation mondiale
- Pour relever ces défis, les gouvernements mettent l'accent sur le renforcement des capacités, l'approvisionnement en cybersécurité optimisé par les coûts, les programmes de perfectionnement des compétences et les partenariats technologiques stratégiques afin de renforcer l'état de préparation à la cyberguerre au niveau national.
Comment le marché de la cyberguerre du gouvernement est-il segmenté
Le marché est segmenté sur la base detype de produit, application et composant.
- Par demande
Sur la base de l'application, le marché de la cyberguerre du gouvernement est segmenté en systèmes de transport, systèmes bancaires, réseaux électriques, approvisionnement en eau, barrages, hôpitaux et fabrication critique. Le segment Power Grids a dominé le marché avec une part de 32,4 % en 2025, sous l'impulsion de cyberattaques croissantes ciblant les réseaux nationaux d'électricité, les infrastructures de réseau intelligent et les systèmes d'énergie distribués. Les États-nations investissent de plus en plus dans des plateformes de cyberdéfense de pointe, des outils de surveillance des menaces en temps réel et de confinement des incidents pour protéger les infrastructures électriques essentielles.
Le segment des systèmes bancaires devrait croître au rythme le plus rapide, passant de 2026 à 2033, grâce à la numérisation rapide, à l'expansion de la technologie financière, aux menaces de cybercriminalité de grande valeur et à l'augmentation du cyberespionnage transfrontalier. Les institutions financières déploient des systèmes de détection de la fraude grâce à l'IA, des cadres de communication chiffrés et des systèmes de renseignement sur les cybermenaces pour renforcer la résilience. La numérisation croissante des secteurs critiques continue d'accroître le besoin de capacités sophistiquées de défense contre la cyberguerre dans toutes les applications.
- Par composante
Sur la base de la composante, le marché est segmenté en Solution et Services. Le segment Solution a dominé le marché de la cyberguerre du gouvernement avec une part de 67,1% en 2025, sous l'effet de la hausse des investissements nationaux dans les outils de sécurité compatibles avec l'IA, les systèmes avancés de renseignement sur les menaces, les technologies de cryptage et les plates-formes de commande de cyberdéfense. Les gouvernements comptent beaucoup sur des solutions cybernétiques intégrées pour détecter les attaques complexes, sécuriser les réseaux classifiés, prévenir l'espionnage et améliorer la préparation à la guerre numérique.
Le segment des services devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par la demande croissante pour des opérations de sécurité gérées, des services de consultation en cybersécurité, des analyses médico-légales et l'intégration des systèmes dans les organismes de défense. La complexité croissante des cybermenaces a renforcé la dépendance à l'égard de la surveillance continue, de la gestion de la conformité et du soutien spécialisé des employés en cybersécurité. Au fur et à mesure que la cyberguerre évolue vers des écosystèmes d'intervention axés sur le renseignement et en temps réel, les deux segments demeurent essentiels au renforcement de la résilience nationale en matière de cybersécurité.
- Par type de produit
Sur la base du type de produit, le marché de la cyberguerre du gouvernement est segmenté en cyberattaques, Espionage et Sabotage. Le segment des cyberattaques a dominé le marché avec une part des revenus de 49,6% en 2025, principalement en raison de l'augmentation des incidents de ransomware, des attaques DDoS, des intrusions de logiciels malveillants et des opérations offensives coordonnées ciblant les réseaux de défense, les biens militaires et l'infrastructure nationale. Les gouvernements renforcent les capacités de cyberattaque et de défense pour contrer les adversaires sophistiqués qui emploient des exploits de zéro jour et des vecteurs d'attaques dirigés par l'IA.
Le segment Espionage devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de tensions géopolitiques croissantes, de la guerre du renseignement et de la surveillance numérique transfrontalière. Les acteurs parrainés par l'État se concentrent de plus en plus sur le vol de données militaires classifiées, la communication diplomatique et la propriété intellectuelle technologique. La dépendance croissante à l'égard des systèmes de renseignement numérique, des communications par satellite et des réseaux militaires sécurisés continue d'élever la demande mondiale de solutions de cyberguerre conçues pour contrer les menaces d'espionnage et d'infiltration numérique.
Quelle région détient la plus grande part du marché de la cyberguerre du gouvernement
- L'Amérique du Nord a dominé le marché de la cyberguerre du gouvernement avec une part des revenus de 43,69 % en 2025, tirée par de solides initiatives nationales de cybersécurité, des budgets de défense élevés et le déploiement croissant de systèmes de cyberdéfense avancés aux États-Unis et au Canada. De plus en plus de cybermenaces, d'attaques parrainées par l'État et de risques de guerre numérique ont accéléré l'adoption d'outils de détection des menaces, de réseaux cryptés et de plateformes de cyberintelligence à travers le gouvernement et les organismes de défense
- Les principaux acteurs de la cybersécurité dans la région continuent de mettre à niveau les plateformes avec une meilleure analyse des menaces, des architectures de confiance zéro, des cadres cloud sécurisés et des solutions de défense de haute performance. L'accent accru mis sur la cyberrésilience, la protection des infrastructures essentielles et la souveraineté numérique renforce la domination régionale
- Des dépenses de défense élevées, une infrastructure numérique robuste et une modernisation généralisée des réseaux gouvernementaux continuent de soutenir la croissance à long terme
Aperçu du marché de la cyberguerre du gouvernement américain
Les États-Unis sont le plus important contributeur au marché nord-américain, appuyé par un investissement fédéral important dans les capacités de cybercommande, les systèmes de renseignement et la cyberdéfense critique. De plus en plus d'incidents de cyberespionnage, d'attaques contre des infrastructures essentielles et de modernisation militaire font la demande d'outils de cyberguerre de pointe. La croissance des systèmes de défense cloud-native, la chasse aux menaces à l'IA, la surveillance numérique et les cadres de communication sécurisés accélèrent encore l'adoption. Une solide collaboration entre les organismes de défense, les entreprises de cybersécurité et les organismes de renseignement améliore la cyberpréparation nationale.
Aperçu du marché de la cyberguerre du gouvernement du Canada
Le Canada contribue de façon importante à la croissance régionale en raison de l'augmentation du financement de la cyberdéfense, des programmes fédéraux de modernisation de la sécurité et de l'importance croissante accordée à la protection des infrastructures nationales. Les organismes gouvernementaux adoptent des solutions avancées de surveillance des menaces, une architecture de réseau sécurisée et des outils de cyberintelligence pour contrer les attaques multivecteurs. L'expansion de la formation en cybersécurité, les initiatives nationales de résilience numérique et les partenariats public-privé renforcent l'adoption générale. La dépendance croissante à l'égard des systèmes cloud et des plates-formes de données critiques stimule l'investissement dans les capacités de défense de la cyberguerre.
Marché de la cyberguerre du gouvernement de l'Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 8,69 % entre 2026 et 2033, sous l'effet de tensions géopolitiques croissantes, d'incidents de cyberespionnage croissants et d'une transformation numérique rapide en Chine, au Japon, en Inde, à Singapour et en Corée du Sud. Les gouvernements investissent massivement dans les commandes de cyberdéfense, les systèmes de surveillance de l'IA et les programmes de renseignement sur les cybermenaces à grande échelle pour contrer les attaques avancées. L'expansion des infrastructures essentielles, la croissance de la technologie fin, les réseaux 5G et les écosystèmes nuageux accélèrent considérablement les dépenses régionales de cybersécurité. La région met de plus en plus l'accent sur la sécurité nationale et la souveraineté numérique en tant que marché qui connaît la croissance la plus rapide au monde.
Aperçu du marché chinois de la cyberguerre
La Chine est le plus grand contributeur à l'Asie-Pacifique, soutenue par l'expansion rapide des capacités de cyberdéfense, des systèmes de surveillance compatibles avec l'IA et des initiatives de sécurité numérique menées par l'État. Le déploiement croissant de centres nationaux de cybercommande, d'unités informatiques offensives et de plateformes de renseignement renforce la demande du marché. Les investissements massifs dans les technologies nationales de cybersécurité et les projets d'infrastructure numérique à grande échelle stimulent encore l'adoption.
Aperçu du marché japonais de la cyberguerre
Le Japon affiche une croissance régulière due à l'augmentation des cybermenaces visant les infrastructures essentielles, les systèmes financiers et les institutions gouvernementales. L'accent mis sur la communication sécurisée, la protection des données et la modernisation des réseaux informatiques de défense soutient l'adoption d'outils de cybersécurité avancés. La croissance des réseaux 5G et des systèmes gouvernementaux basés sur le cloud accroît le besoin de solutions de cyberguerre résilientes.
Aperçu du marché indien de la cyberguerre
L'Inde apparaît comme un marché à forte croissance, soutenu par des missions nationales de cybersécurité, l'expansion des cyberunités de défense et la montée des attaques contre les réseaux gouvernementaux. La transformation numérique croissante, l'adoption de fintech, les services citoyens en ligne et la gouvernance basée sur le cloud stimulent l'investissement dans les plateformes de cyberdéfense. Une collaboration accrue avec les entreprises mondiales de cybersécurité accélère encore l'adoption.
Aperçu du marché de la cyberguerre du gouvernement de la Corée du Sud
La Corée du Sud contribue de manière significative en raison de la numérisation élevée, d'importants investissements en matière de défense et de la multiplication des cyberattaques liées aux conflits géopolitiques régionaux. Les infrastructures de télécommunications avancées, l'utilisation généralisée de la 5G et l'expansion des écosystèmes numériques pilotés par l'IA renforcent la demande d'outils de cyberdéfense de prochaine génération. Les initiatives gouvernementales visant à assurer la sécurité des secteurs critiques appuient davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché de la cyberguerre du gouvernement
L'industrie de la cyberguerre du gouvernement est principalement dirigée par des entreprises bien établies, notamment :
- Airbus(PaysBas)
- Systèmes BAE (Royaume-Uni)
- Booz Allen Hamilton Inc. (États-Unis)
- DXC Technology Company (États-Unis)
- General Dynamics Mission Systems, Inc. (États-Unis)
- Intel Corporation (États-Unis)
- Société IBM(États-Unis)
- Leonardo S.p.A. (Italie)
- Lockheed Martin Corporation (États-Unis)
- Northrop Grumman Corporation (États-Unis)
- Société Raytheon (États-Unis)
- L3Harris Technologies, Inc. (États-Unis)
- Boeing(États-Unis)
- FireEye, Inc. (États-Unis)
- Cisco(États-Unis)
- Fortinet, Inc. (États-Unis)
- Proofpoint, Inc. (États-Unis)
- Microsoft(États-Unis)
- Broadcom (États-Unis)
- Point de force (États-Unis)
- F5, Inc. (États-Unis)
- Juniper Networks, Inc. (États-Unis)
- McAfee, LLC (États-Unis)
- Micro Focus (Royaume-Uni)
Quelles sont les évolutions récentes du marché mondial de la cyberguerre gouvernementale
- En mai 2023, Mosaic, une entreprise agricole, s'est associée à Safe Security, un fournisseur de plate-forme de cybersécurité basé aux États-Unis, pour introduire un nouveau modèle de cybercouverture en intégrant l'intelligence en temps réel du cyberrisque dans le flux de travail de souscription de Mosaic, permettant des évaluations plus approfondies de la sécurité interne et des organisations récompensant les avantages pour renforcer les investissements en cybersécurité, en fin de compte améliorer la transparence des risques et la confiance des assureurs
- En août 2022, SynSaber, une société de cybersécurité et de surveillance des actifs, a recueilli 13 millions de dollars dans le cadre d'un cycle de financement de la série A, soutenant la poursuite de l'amélioration de sa plateforme de surveillance des actifs industriels et des réseaux, renforçant l'expansion mondiale et accélérant les efforts de vente, de commercialisation et de développement de produits, en fin de compte en renforçant sa présence dans l'industrie et ses capacités technologiques
- En février 2022, IBM a investi plusieurs millions de dollars dans l'expansion de son empreinte cybersécurité dans la région Asie-Pacifique, y compris la création d'un nouveau centre des opérations de sécurité (SOC) pour améliorer la cyberrésilience organisationnelle et soutenir les clients régionaux grâce à une gestion avancée des menaces, renforçant en fin de compte son leadership dans les services de cybersécurité
- En juillet 2021, Leonardo, une société aérospatiale et de défense, a collaboré avec le fournisseur de services publics A2A basé en Italie pour tester et intégrer les technologies de cybersécurité avancées dans les usines et les réseaux A2A, visant à soutenir la transformation numérique sécurisée et développer de nouvelles solutions pour protéger les infrastructures énergétiques critiques, en fin de compte renforcer la position de cybersécurité des services publics essentiels
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.
Questions fréquemment posées












