


Segmentation du marché mondial des traitements de l'ostéomyélite mandibulaire, par types (ostéomyélite aiguë, chronique secondaire et chronique primaire), symptômes (fièvre, fatigue, douleur, gonflement et rougeur au niveau de la zone infectée), traitements (corticoïdes, chimiothérapie, bisphosphonates, chirurgie), agent causal (staphylocoques), utilisateurs finaux (cliniques, hôpitaux, centres de diagnostic, soins à domicile, autres), canaux de distribution (pharmacies hospitalières, pharmacies de détail, pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial du traitement de l'ostéomyélite Mandibulaire
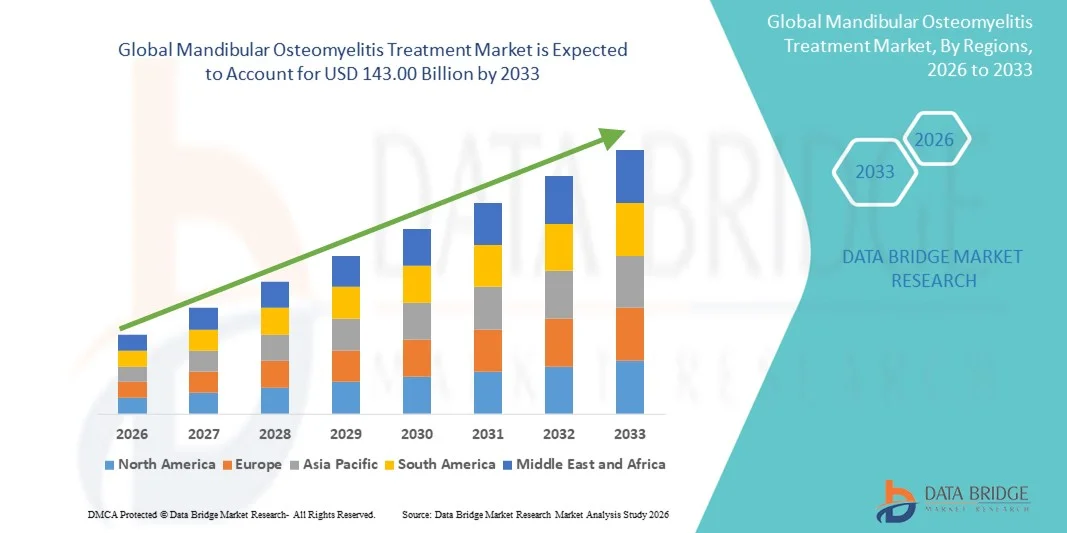
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial du traitement de l'ostéomyélite mandibulaire a été évaluée à89,05 milliards de dollars en 2025et devrait atteindre143,00 milliards de dollars en 2033, à unTCAC de 6,10 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des infections buccales, l'augmentation des cas de complications de la mâchoire liées aux traumatismes et la demande croissante de traitements dentaires et maxillofaciaux avancés dans les hôpitaux et les cliniques.
- De plus, une sensibilisation accrue au diagnostic précoce et à la prise en charge efficace de l'ostéomyélite mandibulaire, associée aux progrès technologiques de l'imagerie, des interventions chirurgicales et des antibiotiques, est à l'origine de l'adoption de solutions de traitement de l'ostéomyélite mandibulaire, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):89,05 milliards de dollars
- Valeur marchande prévue (2033) :143,00 milliards de dollars
- Prévisions CAGR (2026-2033):6.10%
Quels sont les principaux débouchés du marché du traitement de l'ostéomyélite mandibule
- Ostéomyélite Mandibulaire Le traitement, qui comprend des interventions chirurgicales avancées, des antibiotiques ciblés et des soins de soutien, est de plus en plus vital pour la prise en charge des infections sévères de la mâchoire et des complications connexes dans les milieux hospitaliers et cliniques
- La demande croissante d'ostéomyélite mandibulaire Le traitement est principalement alimenté par l'augmentation de la prévalence des infections buccales, des cas de traumatismes, et une attention croissante sur le diagnostic précoce et des stratégies de traitement efficaces pour prévenir les complications à long terme
- L'Amérique du Nord a dominé le marché du traitement de l'ostéomyélite mandibulaire avec la plus grande part de revenus de 43,00$ en 2025, caractérisée par une infrastructure de soins de santé bien établie, l'adoption élevée de modalités de traitement dentaire et maxillofaciale avancées, et la forte présence d'entreprises pharmaceutiques et d'appareils médicaux clés, les États-Unis connaissant une croissance substantielle en raison de l'expansion de la recherche clinique, des traitements hospitaliers et de l'adoption de protocoles de traitement novateurs.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché du traitement de l'ostéomyélite mandibulaire au cours de la période de prévision en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation de la prévalence des infections buccales et maxillofaciales, de l'expansion des cliniques spécialisées et de l'amélioration de l'infrastructure de soins de santé dans les économies émergentes.
- Le segment des bactéries staphylocoques a dominé le marché, représentant 52,7 % des revenus en 2025, en raison de sa forte prévalence dans les infections mandibulaires post-traumatiques et postopératoires.
Portée du rapport et ostéomyélite mandibulaire Segmentation du marché
|
Attributs |
Traitement de l'ostéomyélite mandibulaire Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement de l'ostéomyélite mandibule
Résultats améliorés pour les patients grâce à des modalités de traitement avancées
- Une tendance importante et accélérée sur le marché mondial du traitement de l'ostéomyélite mandibulaire est l'adoption croissante de techniques chirurgicales de pointe, de thérapies antimicrobiennes ciblées et de protocoles complets de soins postopératoires. Ces améliorations améliorent considérablement les résultats des patients et réduisent la morbidité associée aux infections mandibulaires sévères.
- Par exemple, l'utilisation d'une oxygénothérapie hyperbare (HBOT) associée à des traitements antibiotiques combinés permet aux cliniciens de gérer plus efficacement le tissu osseux nécrotique, de réduire la récurrence des infections et d'accélérer la guérison. De même, des méthodes de débridement chirurgical peu invasives permettent d'enlever précisément les tissus infectés tout en préservant des structures mandibulaires saines, offrant aux patients une meilleure expérience de récupération
- L'intégration des technologies d'imagerie telles que les scanners 3D et l'IRM dans la planification du traitement permet d'identifier plus précisément l'étendue de l'infection, de guider l'intervention chirurgicale et d'optimiser la sélection des traitements antimicrobiens
- Des tests microbiologiques au point de vue des soins et une analyse de culture rapide facilitent la prise de décisions cliniques immédiates, permettent le lancement en temps opportun d'antibiotiques ciblés et réduisent le recours aux thérapies à large spectre
- Cette tendance vers des approches de traitement plus précises, opportunes et intégrées modifie fondamentalement les attentes des cliniciens en matière de gestion de l'ostéomyélite mandibulaire. Par conséquent, des centres spécialisés adoptent des protocoles de soins multidisciplinaires impliquant des chirurgiens maxillofaciaux, des spécialistes des maladies infectieuses et des radiologistes pour assurer des soins complets aux patients.
- La demande d'amélioration des protocoles de traitement, de stratégies de détection précoce et d'intervention multidisciplinaire augmente rapidement dans les hôpitaux, les cliniques spécialisées et les établissements de recherche, les fournisseurs de soins de santé privilégiant de plus en plus la réduction des complications et l'amélioration de la qualité de vie des patients touchés.
Quels sont les principaux moteurs du marché du traitement de l'ostéomyélite Mandibulaire
Chauffeur
Accent croissant sur le diagnostic précoce et les thérapies invasives minimales
- L'accent de plus en plus mis sur le dépistage précoce des infections mandibulaires, associé aux progrès de l'imagerie diagnostique et des techniques de laboratoire, est une tendance significative qui conduit à une meilleure gestion des patients.
- Par exemple, les hôpitaux adoptent de plus en plus des tests microbiologiques rapides et des modalités d'imagerie avancées pour identifier l'infection à des stades précoces, permettant une intervention rapide avant que la nécrose osseuse sévère ne se produise.
- On utilise de plus en plus des interventions chirurgicales peu invasives, y compris le débridement assisté au laser et la coupe par ultrasons, pour limiter les dommages aux tissus et améliorer les résultats fonctionnels
- L'intégration de soins postopératoires complets, y compris la thérapie antimicrobienne ciblée, la prise en charge de la douleur et le soutien nutritionnel, améliore le rétablissement des patients et réduit le temps d'hospitalisation
- Ces tendances s'appuient sur une sensibilisation accrue des cliniciens et des patients à l'importance d'une intervention précoce et aux avantages à long terme d'un traitement optimisé
- L'adoption de lignes directrices cliniques normalisées et de voies de traitement fondées sur des données probantes façonne davantage la croissance du marché et assure l'uniformité des résultats des patients.
Restriction/Défi
Coûts de traitement élevés et accès limité aux soins spécialisés
- Le coût élevé associé aux interventions chirurgicales avancées, aux hospitalisations de longue durée et aux thérapies antimicrobiennes spécialisées constitue un défi important pour l'adoption d'un marché plus vaste, en particulier dans les régions à revenu faible ou intermédiaire.
- Un accès limité à des chirurgiens maxillofaciaux spécialisés, à des experts en maladies infectieuses et à des services de diagnostic modernes dans certaines régions peut retarder le traitement, accroître la morbidité des patients et accroître la charge de travail dans les soins de santé.
- Par exemple, en 2024, une étude menée en Inde rurale a signalé des retards dans l'intervention chirurgicale des patients atteints d'ostéomyélite mandibulaire en raison de l'indisponibilité de chirurgiens maxillofaciaux formés, entraînant une infection prolongée et des taux de complications accrus.
- Pour relever ces défis, il faut élaborer des protocoles de traitement rentables, répartir plus largement les capacités de diagnostic et former le personnel de santé à la gestion efficace des infections mandibulaires complexes.
- La période prolongée de rétablissement et la nécessité d'une intervention multidisciplinaire peuvent également constituer un obstacle à la conformité des patients et à leur gestion en temps opportun.
- Alors que les initiatives gouvernementales et privées en matière de soins de santé améliorent progressivement l'accès, l'écart dans la disponibilité des traitements spécialisés limite toujours la pénétration du marché dans les économies émergentes
- Surmonter ces défis en investissant dans les infrastructures, la formation des professionnels de la santé et des solutions thérapeutiques abordables sera vital pour une croissance soutenue du marché du traitement de l'ostéomyélite mandibule
Comment le marché du traitement de l'ostéomyélite Mandibulaire est-il segmenté
Le marché est segmenté en fonction des types, des symptômes, du traitement, de la cause, des utilisateurs finaux et du canal de distribution.
- Par types
Sur la base des types, le marché du traitement de l'ostéomyélite mandibule est segmenté en ostéomyélite chronique aiguë et secondaire et en ostéomyélite chronique primaire. Le segment de l'ostéomyélite chronique aiguë et secondaire a dominé le marché avec une part des revenus de 47,3 % en 2025, en raison de sa forte prévalence dans les infections post-traumatiques, les interventions dentaires et les comorbidités systémiques. Ce segment est caractérisé par l'apparition et la progression rapides de l'infection, nécessitant une intervention clinique immédiate. Les hôpitaux et les cliniques accordent souvent la priorité au diagnostic précoce et à la prise en charge agressive au moyen d'antibiotiques intraveineux et de thérapies de soutien, générant des revenus substantiels. La prise de conscience généralisée des complications résultant d'un traitement retardé, comme la nécrose osseuse et la formation de l'abcès, renforce encore la dominance du segment. Les infections aiguës nécessitent une surveillance fréquente et impliquent souvent de multiples modalités de traitement, y compris les stéroïdes, la chirurgie et les agents chimiothérapeutiques. Des progrès en matière de recherche et de diagnostic, tels que l'imagerie avancée et les tests de laboratoire, améliorent la détection et l'efficacité du traitement et stimulent l'utilisation des hôpitaux. La présence de populations de patients à risque élevé, y compris les diabétiques et les personnes immunodéprimées, assure une demande soutenue sur le marché. L'assurance et la couverture de soins de santé publique pour le traitement de l'ostéomyélite aiguë augmentent les taux d'adoption. Les protocoles de prévention des interventions dentaires et chirurgicales contribuent également à la détection précoce et à la production de revenus. Les lignes directrices cliniques mettent l'accent sur l'intervention immédiate, augmentant la part de marché globale. Les hôpitaux dotés d'unités d'urgence et de soins dentaires bien équipées continuent d'adopter les meilleures pratiques pour gérer les cas aigus. L'adoption de stratégies de thérapie combinée améliore les résultats du traitement et renforce le leadership du marché.
Le segment de l'ostéomyélite chronique primaire devrait connaître le TCAC le plus rapide de 19,1 % entre 2026 et 2033, en grande partie en raison de ses besoins complexes en traitement à long terme et de l'augmentation de la prévalence dans les populations vieillissantes. Les cas chroniques nécessitent souvent une combinaison de chirurgie, de bisphosphonates et de traitements chimiothérapeutiques prolongés, ce qui entraîne des revenus plus élevés par patient. Les hôpitaux et les centres dentaires spécialisés investissent de plus en plus dans les technologies d'imagerie de pointe et l'équipement chirurgical pour gérer ces cas complexes. La détection précoce est facilitée par des protocoles diagnostiques améliorés, y compris l'IRM et les tests de laboratoire. Les cas d'ostéomyélite chronique sont plus fréquents chez les patients présentant des comorbidités, y compris le diabète et les troubles immunitaires, ce qui entraîne l'adoption de plans de traitement complets. La recherche en cours sur l'ostéomyélite pathogenèse appuie le développement de thérapies ciblées, ce qui stimule la croissance du marché. Le secteur bénéficie de taux de remboursement plus élevés pour les cas complexes, ce qui encourage les hôpitaux à accroître leur capacité de traitement. Les campagnes de sensibilisation des patients mettent l'accent sur l'importance d'une intervention précoce, en améliorant l'adhésion au traitement. La demande croissante de soins à domicile et de services de suivi soutient également la croissance rapide du segment. Le segment voit l'adoption croissante de stratégies de traitement combiné pour réduire les taux de récidive et améliorer les résultats cliniques. Les collaborations entre les hôpitaux et les centres de diagnostic simplifient les processus de traitement, améliorant ainsi l'efficacité et les revenus. La nature chronique de la maladie assure une demande soutenue d'interventions pharmaceutiques à long terme. Les interventions chirurgicales avancées, y compris les greffes osseuses et les procédures de reconstruction, contribuent de façon significative à l'expansion du marché.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en fièvre, fatigue, douleur, gonflement et rougeur sur la zone d'infection. Le segment de la douleur a dominé le marché, représentant 42,8 % des revenus en 2025, car la douleur est le symptôme le plus immédiat et le plus visible incitant les patients à rechercher l'attention clinique. Les hôpitaux et les cliniques signalent un afflux élevé de patients en raison de douleurs mandibulaires localisées, ce qui accélère les tests diagnostiques et l'initiation du traitement. La prise en charge de la douleur implique souvent des analgésiques, des stéroïdes et des thérapies complémentaires, contribuant ainsi à l'ensemble des revenus du marché. Le segment bénéficie d'une sensibilisation accrue des dentistes et des fournisseurs de soins de santé pour traiter la douleur rapidement afin de prévenir la progression. Les patients atteints d'ostéomyélite chronique et aiguë font état de douleurs, ce qui entraîne de nouvelles visites à l'hôpital et des suivis. Le traitement précoce de la douleur aide à atténuer les complications telles que la formation de l'abcès et la nécrose osseuse. Les symptômes de douleur sont souvent corrélés avec l'enflure et la rougeur, ce qui permet un diagnostic et une intervention cliniques plus rapides. Les traitements ciblant le soulagement de la douleur complètent les thérapies primaires comme les antibiotiques ou les interventions chirurgicales. Les thérapies axées sur la douleur augmentent la demande de produits pharmaceutiques et de services hospitaliers. Les plateformes de télésanté appuient également l'évaluation précoce des symptômes de la douleur et accélèrent les soins aux patients. Les hôpitaux appliquent des protocoles de gestion de la douleur dans le cadre de plans de traitement complets. La sensibilisation des patients à la reconnaissance des symptômes favorise les visites à l'hôpital en temps opportun. L'augmentation de la prévalence des infections post-chirurgicales et post-traumatiques renforce encore la prédominance du segment.
On s'attend à ce que le segment de gonflement soit témoin du TCAC le plus rapide de 17,6 % entre 2026 et 2033, en raison de son rôle de signe précoce et visuellement décelable d'infection. Le gonflement incite les patients à demander des soins urgents, accélérant l'adoption de tests diagnostiques et d'interventions thérapeutiques. Les hôpitaux et les centres de diagnostic utilisent de plus en plus des techniques d'imagerie avancées pour évaluer l'ampleur de l'enflure et de l'implication tissulaire. La gestion de l'houle nécessite souvent des thérapies combinées, y compris des stéroïdes, la chirurgie et les antibiotiques, augmentant ainsi les revenus du marché. Le segment bénéficie de campagnes de sensibilisation du public soulignant l'importance de la reconnaissance précoce des symptômes. Les cliniques dentaires et chirurgicales mettent l'accent sur la prise en charge rapide de l'enflure pour prévenir les infections systémiques. Des protocoles avancés pour les traitements anti-inflammatoires et les interventions localisées sont adoptés dans les centres à grand volume. La prévalence croissante des comorbidités qui exacerbent l'enflure, comme le diabète et les troubles immunitaires, stimule la croissance du marché. La surveillance de l'inflation soutient les soins de suivi à long terme, ce qui stimule l'adoption des soins de santé à domicile. Une collaboration accrue entre les hôpitaux et les cliniques spécialisées améliore l'accès des patients au traitement. Les hôpitaux tirent parti des symptômes de gonflement pour trier et prioriser les soins efficacement. La reconnaissance précoce du gonflement améliore les résultats du traitement et réduit les récidives. Le segment est davantage motivé par les progrès technologiques dans les outils d'imagerie non invasifs pour l'évaluation de l'inflammation.
- Par traitement
Sur la base du traitement, le marché est segmenté en stéroïdes, agents chimiothérapeutiques, bisphosphonates, et la chirurgie. Le segment des stéroïdes a dominé le marché, avec 48,1% de revenus en 2025, en raison de leur efficacité à réduire l'inflammation et soulager la douleur dans les cas d'ostéomyélite mandibulaire aiguë et chronique. Les stéroïdes sont souvent prescrits conjointement avec les antibiotiques et les interventions chirurgicales, augmentant ainsi les revenus du marché. Les hôpitaux et les cliniques comptent sur la thérapie stéroïde pour gérer l'inflammation, prévenir les lésions tissulaires et améliorer le confort du patient. Les lignes directrices cliniques mettent l'accent sur l'administration précoce de stéroïdes pour compléter la thérapie antimicrobienne. Le segment bénéficie du développement continu de nouvelles formulations et de nouveaux mécanismes d'exécution. Les stéroïdes sont largement disponibles dans les pharmacies hospitalières, les points de vente au détail et les canaux en ligne, favorisant une large adoption. Les politiques de remboursement des stéroïdes administrés à l'hôpital améliorent l'utilisation. Stéroïdes Un soulagement rapide des symptômes encourage l'adhésion, améliorant les résultats des patients. Les cliniques dentaires spécialisées et les centres maxillofaciaux intègrent régulièrement les stéroïdes dans les traitements. Les hôpitaux investissent dans des programmes de formation pour les médecins et les infirmières afin d'optimiser la stéroïdethérapie. La sensibilisation du public à la gestion inflammatoire stimule la demande. De nouvelles recherches sur les associations de stéroïdes améliorent l'efficacité. Les hôpitaux et les pharmacies bénéficient d'approvisionnements en vrac, ce qui contribue à la domination du segment.
Le segment chirurgical devrait connaître le TCAC le plus rapide de 18,4% entre 2026 et 2033, en raison de l'incidence croissante d'ostéomyélites sévères nécessitant un débridement ou des procédures de reconstruction. L'intervention chirurgicale est souvent la thérapie définitive pour les cas chroniques ou réfractaires, ce qui entraîne des revenus hospitaliers élevés. Les hôpitaux et les centres chirurgicaux spécialisés investissent dans l'équipement opérationnel avancé et la formation pour améliorer les résultats des patients. Le segment bénéficie du nombre croissant de chirurgies dentaires et maxillofaciales dans le monde. La couverture d'assurance et le remboursement pour les chirurgies complexes soutiennent l'adoption. Les recherches en cours sur les techniques de reconstruction et d'invasion minimale conduisent à une adoption plus rapide des procédures. L'intervention chirurgicale assure une gestion à long terme et réduit les récurrences, augmentant les revenus des soins de suivi. Les hôpitaux intègrent la chirurgie avec des thérapies complémentaires comme les stéroïdes et les antibiotiques pour des soins complets. La sensibilisation accrue des patients aux risques de l'ostéomyélite non traitée alimente la demande d'intervention chirurgicale précoce. Les collaborations entre les hôpitaux et les centres de diagnostic facilitent la planification préchirurgicale et l'évaluation précise. Les consultations en télésanté aident à trier efficacement les cas chirurgicaux. Les programmes de formation et de formation continue pour les chirurgiens appuient la croissance. Les progrès technologiques, comme l'imagerie 3D et la navigation chirurgicale, améliorent encore l'adoption des segments.
- Par cause
Sur la base de la cause, le marché est segmenté en Bactéries Staphylococcus. Le segment des bactéries staphylocoques a dominé le marché, représentant 52,7 % des revenus en 2025, en raison de sa forte prévalence dans les infections mandibulaires post-traumatiques et postopératoires. Les hôpitaux et les cliniques effectuent souvent des tests de culture et des analyses de sensibilité pour guider une antibiothérapie ciblée, augmentant ainsi les dépenses du marché. Le segment bénéficie d'une sensibilisation généralisée et de capacités diagnostiques pour identifier rapidement les infections liées au Staphylocoque. Le traitement implique souvent une association thérapeutique, y compris des antibiotiques, des stéroïdes et une intervention chirurgicale. Les recherches en cours sur les facteurs de virulence de Staphylococcus appuient l'élaboration de stratégies thérapeutiques avancées. Les protocoles de contrôle des infections des hôpitaux priorisent la prise en charge des infections à Staphylococcus. Les campagnes de santé publique mettent l'accent sur l'hygiène et les soins postchirurgicaux pour réduire la propagation bactérienne. Les tests de laboratoire et l'intégration de l'imagerie permettent un diagnostic précis et une gestion efficace. L'achat d'antibiotiques par la pharmacie hospitalière ciblant Staphylococcus augmente les revenus. Le segment est encore renforcé par l'augmentation des tendances de résistance, nécessitant des options de traitement avancées. Les programmes de sensibilisation des dentistes et des chirurgiens maxillofaciaux contribuent à la reconnaissance rapide. Les hôpitaux adoptent des protocoles d'intervention précoce pour minimiser les complications et les récidives.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en cliniques, hôpitaux, centres de diagnostic, soins à domicile, etc. Le segment des hôpitaux a dominé le marché, avec 50,3% de revenus en 2025, en raison de leur capacité à fournir des soins complets, y compris le diagnostic, la chirurgie et la gestion postopératoire. Les hôpitaux sont équipés d'installations d'imagerie, de laboratoire et de chirurgie de pointe, assurant un traitement efficace. Les protocoles de thérapie combinée et le soutien aux soins intensifs augmentent les revenus hospitaliers. Les hôpitaux sont des centres de traitement primaire pour les cas chroniques aigus et graves. Les politiques de remboursement d'assurance favorisent les soins hospitaliers, augmentant l'adoption. Les hôpitaux maintiennent un débit élevé de patients en raison des admissions d'urgence et des réseaux d'aiguillage. L'augmentation de la prévalence des comorbidités assure une demande cohérente. Hôpitaux L'adoption de progrès technologiques, comme l'imagerie et la navigation chirurgicale, favorise la croissance. Les services spécialisés traitent efficacement les cas d'ostéomyélite mandibulaire complexes. L'intégration des hôpitaux avec les centres de diagnostic améliore les résultats du traitement. Les programmes gouvernementaux et les lignes directrices cliniques renforcent la domination hospitalière. Hôpitaux Les soins centralisés et l'approche multidisciplinaire soutiennent le leadership du marché.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 19,5 % entre 2026 et 2033, en raison de la préférence croissante des patients pour les soins de suivi à domicile et la surveillance postopératoire. La surveillance à distance, les consultations en télésanté et la prestation à domicile des médicaments accélèrent l'adoption. Les soins à domicile assurent la commodité, réduisent les visites à l'hôpital et améliorent l'observance du traitement. Sensibiliser les patients aux avantages des soins à domicile favorise la croissance du segment. L'intégration des soins à domicile aux services hospitaliers et diagnostiques améliore la continuité des soins. Les dispositifs de surveillance avancés permettent de détecter rapidement les complications. L'assurance des services de soins à domicile facilite l'adoption. Les patients à mobilité réduite bénéficient particulièrement d'un suivi et d'un traitement à domicile. L'adoption de la télémédecine favorise la déclaration et la gestion précoces des symptômes. Les fournisseurs de soins à domicile collaborent avec les cliniques pour la gestion des médicaments. Les programmes d'éducation destinés aux soignants améliorent la qualité du service. La croissance des cas d'ostéomyélite chronique alimente la demande d'interventions à domicile. Les soins à domicile réduisent la charge hospitalière tout en maintenant des soins de qualité.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé le marché, avec 48,9 % de revenus en 2025, en raison de la disponibilité immédiate de médicaments critiques comme les antibiotiques, les stéroïdes et les agents de thérapie complémentaire. Les pharmacies hospitalières assurent un approvisionnement ininterrompu pendant les traitements d'urgence. Les achats en vrac et la gestion centralisée des stocks renforcent la domination du segment. Les politiques favorisant la disponibilité des médicaments pour les patients à risque élevé renforcent l'adoption. L'intégration de la pharmacie hospitalière aux services cliniques assure la prestation rapide des traitements. Les hôpitaux entretiennent des partenariats stratégiques avec les sociétés pharmaceutiques pour assurer une offre constante de médicaments. Les systèmes de pharmacie avancés permettent un suivi et une distribution précis des stocks. L'assurance et la couverture de santé publique favorisent l'utilisation des pharmacies hospitalières. Les pharmacies hospitalières offrent des thérapies mixtes dans un cadre contrôlé, ce qui améliore les résultats. La formation du personnel assure une distribution correcte et la sécurité des patients. Les hôpitaux tirent parti des pharmacies internes pour contrôler les coûts et assurer la qualité. Les protocoles de préparation aux urgences mettent l'accent sur l'état de préparation de la pharmacie hospitalière. Les pharmacies hospitalières demeurent la principale voie d'accès aux médicaments essentiels.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide, soit de 20,7 %, de 2026 à 2033, en raison de l'adoption croissante d'ordonnances électroniques, de consultations en télésanté et de la livraison à domicile de médicaments. Les plateformes en ligne améliorent l'accessibilité, en particulier pour les patients des régions éloignées ou mal desservies. L'intégration avec les systèmes hospitaliers et diagnostiques assure la réalisation en temps opportun des traitements prescrits. Les outils numériques, comme les applications mobiles et les rappels, améliorent l'adhésion à la thérapie. Les pharmacies en ligne élargissent la portée géographique, offrant l'accès aux médicaments spécialisés non disponibles localement. Les services d'abonnement et les options de livraison répétée soutiennent la commodité du patient. La logistique à chaîne froide et l'emballage avancé améliorent l'innocuité des médicaments. Les pharmacies en ligne collaborent avec les cliniques et les hôpitaux pour une gestion transparente des médicaments. Les campagnes de sensibilisation des patients mettent l'accent sur la commodité en ligne, la conduite de l'adoption. Les polices d'assurance et de remboursement s'adaptent progressivement à la livraison de médicaments en ligne. La livraison rapide et la commodité à domicile font appel aux patients en soins chroniques. La croissance du commerce électronique et la pénétration d'Internet accélèrent l'expansion du marché. Les pharmacies en ligne sont capables de fournir des médicaments essentiels efficacement pour assurer une croissance soutenue.
Quelle région détient la plus grande part du marché du traitement de l'ostéomyélite mandibule
- L'Amérique du Nord a dominé le marché du traitement de l'ostéomyélite mandibulaire avec la plus grande part des revenus de 43,00 % en 2025
- Avec l'appui d'une infrastructure de soins bien établie, l'adoption de modalités de traitement dentaires et maxillofaciaux avancées et la présence d'entreprises pharmaceutiques et de dispositifs médicaux clés
- Le marché est à la pointe du marché régional en raison de l'expansion des initiatives de recherche clinique, des thérapies hospitalières et de l'adoption de protocoles de traitement novateurs, y compris la combinaison d'antibiotiques et de techniques de débridement chirurgical
Le marché américain du traitement de l'ostéomyélite mandibulaire
Le marché américain du traitement de l'ostéomyélite mandibulaire a enregistré la plus grande part des revenus en Amérique du Nord en 2025, grâce à de vastes essais cliniques, à des dépenses élevées en soins de santé et à l'adoption d'images diagnostiques avancées comme les scans et l'IRM. Les hôpitaux et les cliniques spécialisées mettent de plus en plus en oeuvre des thérapies mixtes, des plans de traitement personnalisés et des protocoles de soins postopératoires pour améliorer les taux de rétablissement. L'appui du gouvernement à la recherche en santé buccodentaire et une collaboration étroite entre les institutions médicales et les entreprises pharmaceutiques favorisent la croissance du marché.
Europe Ostéomyélite Mandibulaire Traitement Aperçu du marché
Le marché européen du traitement de l'ostéomyélite mandibulaire devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison de l'augmentation de l'incidence des infections dentaires et maxillofaciales, de la sensibilisation accrue au diagnostic précoce et de la disponibilité de solutions thérapeutiques avancées. Des pays comme l'Allemagne, le Royaume-Uni et la France sont témoins d'une adoption importante d'interventions chirurgicales, d'oxygénothérapie hyperbare et de régimes combinés de médicaments. Cette croissance est également soutenue par des initiatives gouvernementales favorisant la santé buccodentaire, l'infrastructure hospitalière moderne et l'accès accru aux centres de soins spécialisés.
U.K. Ostéomyélite Mandibulaire Traitement Aperçu du marché
Le marché du traitement de l'ostéomyélite mandibulaire au Royaume-Uni devrait croître à un TCAC notable au cours de la période de prévision, alimenté par l'augmentation des cas d'infections buccales, l'augmentation de la sensibilisation dentaire et l'adoption croissante d'antibiotiques intraveineux et de traitements chirurgicaux. L'expansion des cliniques spécialisées, l'investissement dans l'infrastructure de soins de santé et l'intégration de l'imagerie diagnostique avancée favorisent l'amélioration des résultats thérapeutiques et l'accès des patients à des soins de qualité.
Allemagne Ostéomyélite Mandibulaire Traitement Aperçu du marché
Le marché allemand du traitement de l'ostéomyélite mandibulaire devrait augmenter considérablement au cours de la période de prévision, en raison de normes élevées en matière de soins de santé, de la sensibilisation accrue aux infections maxillofaciales et de l'adoption de nouveaux protocoles de traitement, y compris les bisphosphonates et les interventions chirurgicales. La présence d'hôpitaux et d'établissements de recherche de pointe, conjuguée à des initiatives visant à améliorer les stratégies de diagnostic et d'intervention précoces, renforce encore la croissance du marché dans les milieux cliniques et hospitaliers.
Aperçu du marché du traitement de l'ostéomyélite Mandibulaire en Asie-Pacifique
Le marché du traitement de l'ostéomyélite mandibulaire en Asie et dans le Pacifique devrait croître au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation de la prévalence des infections buccales et maxillofaciales, de l'expansion des cliniques spécialisées et de l'amélioration des infrastructures de soins de santé dans les économies émergentes comme la Chine, l'Inde et le Japon. La région bénéficie de l'adoption croissante de modalités avancées de diagnostic et de traitement, conjuguée à une attention croissante accordée aux soins axés sur le patient et aux interventions précoces.
Japon Ostéomyélite Mandibulaire Traitement Aperçu du marché
Le marché japonais de l'ostéomyélite mandibulaire connaît une croissance régulière en raison d'une forte sensibilisation à la santé buccodentaire et maxillofaciale, d'une augmentation des cas d'infections mandibulaires et d'installations de traitement avancées. Le système de santé bien établi du pays soutient l'adoption d'antibiotiques combinés, d'interventions chirurgicales et de surveillance postopératoire, ce qui améliore les résultats des patients tant en milieu clinique qu'en milieu hospitalier.
Chine Ostéomyélite Mandibulaire Traitement Aperçu du marché
Le marché chinois du traitement de l'ostéomyélite mandibulaire a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'augmentation des dépenses de santé, à l'incidence croissante des infections buccales et maxillofaciales et à l'expansion des hôpitaux et cliniques spécialisés. L'augmentation de la disponibilité de techniques diagnostiques avancées, de combinaisons de médicaments et d'interventions chirurgicales, ainsi que les initiatives gouvernementales visant à renforcer l'infrastructure des soins de santé, stimulent la croissance du marché en Chine.
Quelles sont les meilleures entreprises du marché du traitement de l'ostéomyélite mandibule
L'industrie du traitement de l'ostéomyélite mandibule est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer(États-Unis)
- Novartis (Suisse)
- Roche(Suisse)
- Johnson et Johnson(États-Unis)
- GlaxoSmithKline(Royaume-Uni)
- AstraZeneca (Royaume-Uni)
- La société Merck & Co.(États-Unis)
- Bayer AG(Allemagne)
- Sanofi (France)
- Amgen (États-Unis)
- Celgene (États-Unis)
- Teva Industries pharmaceutiques (Israël)
- Boehringer Ingelheim (Allemagne)
- Eli Lilly and Company (États-Unis)
- Fresenius Kabi (Allemagne)
- AbbVie (États-Unis)
- Biocon (Inde)
- Laboratoires de Reddy (Inde)
- Cipla (Inde)
- Hikma Pharmaceuticals (Royaume-Uni)
Les derniers développements du marché mondial du traitement de l'ostéomyélite Mandibulaire
- En avril 2021, des chercheurs ont publié des lunettes bioactives mésoporeuses à libération de strontium ayant des propriétés antibactériennes et régénératives osseuses, potentiellement pertinentes pour le traitement des infections osseuses, y compris l'ostéomyélite mandibulaire. Ce développement met en évidence l'avancement des biomatériaux visant à améliorer la guérison et à réduire la récurrence des infections
- En août 2024, les systèmes de distribution de médicaments à base de nanoparticules ont été signalés pour stimuler la croissance du marché mondial de l'ostéomyélite, offrant des traitements plus ciblés pour les infections osseuses. Ces technologies permettent la livraison précise d'antibiotiques aux sites infectés, ce qui pourrait améliorer les résultats et réduire les effets secondaires systémiques
- En septembre 2024, Hikma Pharmaceuticals a introduit une injection intraveineuse de clindamycine (avec 5% dextrose) pour les infections graves, y compris les infections osseuses. Ce lancement reflète la demande croissante de thérapies antimicrobiennes efficaces pour gérer les cas complexes d'ostéomyélite
- En mars 2024, BiomX Inc. a acquis Adaptive Phage Therapeutics pour faire progresser la phagethérapie contre l'ostéomyélite chronique. L'acquisition vise à développer des traitements à base de bactériophages capables de cibler les souches bactériennes résistantes aux antibiotiques, offrant une nouvelle option thérapeutique pour les patients atteints d'infections osseuses persistantes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











