


Segmentation du marché mondial de la fasciite nécrosante : par type (type I, type II et type III), traitement ( antibiotiques intraveineux , chirurgie et oxygénothérapie hyperbare), symptômes (fièvre, nausées, vésicules, gangrène, perte de conscience, chute brutale de la tension artérielle, etc.), diagnostic ( scannerIRM , échographie, analyses de laboratoire et biopsie extemporanée), facteurs de risque (diabète, cancer, obésité, toxicomanie intraveineuse, alcoolisme et artériopathie périphérique), utilisateurs finaux (cliniques, hôpitaux, centres de diagnostic, centres chirurgicaux, etc.) et circuit de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) – Tendances du secteur et prévisions jusqu’en 2033
Quelle est la taille du marché et le taux de croissance de la fasciite nécrosante
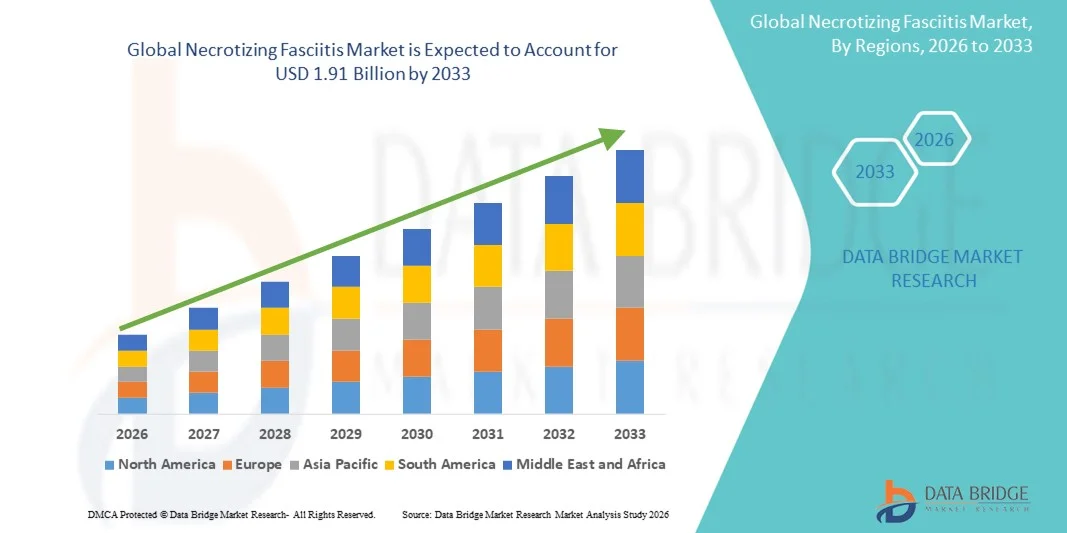
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de la fasciite nécrosante a été évaluée à1,21 milliard de dollars en 2025et devrait atteindre1,91 milliard de dollars en 2033, à unTCAC de 5,90%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des infections bactériennes graves, la sensibilisation accrue aux diagnostics précoces et l'adoption croissante d'interventions thérapeutiques avancées dans les hôpitaux et les cliniques. La détection précoce et le traitement rapide de la fasciite nécrosante sont essentiels, et les fournisseurs de soins de santé adoptent de plus en plus des protocoles novateurs de soins chirurgicaux, antibiotiques et de soutien pour améliorer les résultats des patients
- De plus, l'investissement croissant dans la recherche et le développement de nouvelles thérapies, associé à des progrès dans les technologies diagnostiques telles que l'identification rapide des pathogènes et les techniques d'imagerie, est à l'origine de la demande de traitements nécrosants de la fasciite. L'intensification des campagnes de sensibilisation, des programmes d'éducation des médecins et des initiatives gouvernementales visant à réduire les taux de morbidité et de mortalité associés à la fasciite nécrosante stimulent également considérablement la croissance du marché. La convergence des diagnostics précoces, des modalités de traitement efficaces et de l'infrastructure clinique en expansion accélère l'adoption des solutions de la fasciite nécrosante, ce qui renforce l'expansion globale du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1.21 milliards de dollars
- Valeur marchande prévue (2033) :1,91 milliard de dollars
- Prévisions CAGR (2026-2033): 5.90%
Quels sont les principaux débouchés du marché de la fasciite nécrosante
- Les traitements de la fasciite nécrosante, y compris les interventions chirurgicales avancées et les antibiotiques, sont des composantes de plus en plus vitales de la gestion moderne des maladies infectieuses dans les hôpitaux et les cliniques en raison de leur rôle crucial dans l'amélioration des résultats des patients, la réduction de la mortalité et la prévention de la progression rapide de l'infection.
- La demande croissante de thérapies de la fasciite nécrosante est principalement alimentée par la prévalence croissante d'infections bactériennes graves, la sensibilisation croissante au diagnostic précoce et l'adoption de protocoles de traitement fondés sur des données probantes par les fournisseurs de soins de santé.
- L'Amérique du Nord a dominé le marché de la fasciite nécrosante avec la plus grande part de revenus de 42,5 % en 2025, caractérisée par une infrastructure de soins de santé bien établie, des capacités de recherche clinique avancées et une forte présence d'entreprises pharmaceutiques et de biotechnologies clés, les États-Unis ayant connu une forte croissance de l'adoption de traitements en raison de la mise en oeuvre précoce de protocoles chirurgicaux et antimicrobiens novateurs.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de la fasciite nécrosante au cours de la période de prévision, avec un TCAC de 23,8 % de 2026 à 2033, en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation de la prévalence des infections graves, de l'expansion des initiatives de recherche clinique et de l'amélioration des infrastructures hospitalières dans les économies émergentes comme la Chine, l'Inde et le Japon.
- Le segment des antibiotiques par voie intraveineuse a dominé le marché, représentant 50,2% du chiffre d'affaires en 2025, en raison de son rôle critique en tant que traitement de première intention pour la fasciite nécrosante et une large applicabilité aux infections de type I, II et III.
Portée du rapport et segmentation du marché de la fasciite nécrosante
|
Attributs |
Fasciite nécrosante Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de la fasciite nécrosante
Diagnostic amélioré et intervention précoce
- Une tendance significative et accélérée sur le marché mondial de la fasciite nécrosante est l'adoption croissante d'outils de diagnostic avancés et de technologies de détection rapide, qui améliorent considérablement l'identification précoce et l'intervention clinique pour les patients
- Par exemple, l'utilisation de tests de diagnostic moléculaire et de tests PCR en temps réel permet aux cliniciens de détecter plus précisément et rapidement les pathogènes responsables tels que Streptococcus pyogenes et Staphylococcus aureus, améliorant ainsi les résultats du traitement.
- L'intégration des technologies d'imagerie telles que l'IRM et les scans CT aux protocoles de diagnostic clinique permet une évaluation plus rapide de la nécrose tissulaire, une intervention chirurgicale et une réduction des taux de mortalité
- Les dispositifs de dépistage au point de service et les analyses de biomarqueurs au chevet facilitent les décisions cliniques immédiates, ce qui permet aux fournisseurs de soins de prioriser le débridement urgent et l'administration d'antibiotiques
- Cette tendance vers des diagnostics plus précis, opportuns et intégrés modifie fondamentalement les attentes cliniques pour la prise en charge de la fasciite nécrosante. Par conséquent, les hôpitaux et les instituts de recherche adoptent de plus en plus des plateformes de diagnostic assistées par l'IA qui aident à prédire la progression de la maladie et à optimiser les soins aux patients.
- La demande de solutions diagnostiques avancées et de stratégies d'intervention précoce augmente rapidement dans les centres de soins tertiaires et cliniques spécialisés, les cliniciens privilégiant de plus en plus la détection rapide et l'amélioration des taux de survie des patients
Fasciite nécrosante Dynamique du marché
Chauffeur
Besoin croissant en raison de l'incidence croissante et de la sensibilisation
- La prévalence croissante de la fasciite nécrosante, associée à une sensibilisation accrue des professionnels de la santé et des patients, est un facteur important pour la demande croissante d'interventions diagnostiques et thérapeutiques avancées.
- Par exemple, en 2025, plusieurs grands hôpitaux d'Amérique du Nord et d'Europe ont adopté des trousses de diagnostic moléculaire rapide pour la détection précoce des pathogènes de la fasciite nécrosante, facilitant ainsi une réponse clinique plus rapide
- À mesure que les fournisseurs de soins de santé prennent davantage conscience de la nature agressive de la fasciite nécrosante, on met de plus en plus l'accent sur l'intervention en temps opportun avec des antibiotiques ciblés, des soins de soutien et le débridement chirurgical, ce qui favorise l'adoption de protocoles cliniques avancés.
- De plus, l'accent croissant mis sur la préparation des hôpitaux et les mesures de lutte contre les infections fait de la prise en charge avancée de la fasciite une composante intégrante des systèmes de soins de santé.
- La combinaison de taux d'incidence croissants, d'une meilleure sensibilisation au diagnostic et de l'intégration de protocoles de traitement multidisciplinaires stimule la croissance du marché dans les régions développées et émergentes
Restriction/Défi
Préoccupations concernant les coûts élevés du traitement et l'accès limité aux soins avancés
- Le coût élevé des diagnostics avancés, des interventions chirurgicales et des séjours prolongés à l'hôpital représente un défi important pour une plus grande pénétration du marché, en particulier dans les régions en développement.
- Par exemple, l'accès aux diagnostics moléculaires rapides ou à l'imagerie par IRM/CT reste limité dans les zones rurales ou où les ressources sont limitées, ce qui retarde la détection et le traitement de la fasciite nécrosante
- Pour améliorer l'accès des patients et les résultats cliniques, il est essentiel de relever ces défis grâce à l'élaboration de trousses de diagnostic rentables, d'unités de santé mobiles et de consultations par télémédecine.
- En outre, la complexité de la gestion de la fasciite nécrosante, qui nécessite des équipes multidisciplinaires et une expertise chirurgicale spécialisée, peut constituer un obstacle dans les hôpitaux où le personnel formé est limité.
- Alors que les campagnes de sensibilisation et les initiatives gouvernementales en matière de soins de santé améliorent progressivement les taux d'intervention précoce, le coût élevé et la disponibilité limitée des établissements de traitement avancés peuvent encore entraver la prestation optimale des soins
- Surmonter ces défis par des investissements dans la formation, une distribution plus large des technologies de diagnostic et l'éducation en matière de santé publique sera vital pour une croissance soutenue du marché
Comment est segmenté le marché de la fasciite nécrosante
Le marché est segmenté en fonction du type, du traitement, des symptômes, du diagnostic, des facteurs de risque, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché de la fasciite nécrosante est segmenté en types I, II et III. Le segment de type I a dominé le marché avec une part des revenus de 45,6 % en 2025, principalement en raison de sa prévalence plus élevée dans les infections polymicrobiennes et de la fréquence des cas postopératoires ou liés aux traumatismes. Les hôpitaux et les cliniques signalent souvent une incidence plus élevée de cas de type I, alimentant les tests diagnostiques et les interventions thérapeutiques précoces. La croissance du marché est soutenue par la sensibilisation croissante des professionnels de la santé à l'initiation rapide du traitement des infections polymicrobiennes. De plus, les infections de type I nécessitent souvent des traitements combinés, comme les antibiotiques par voie intraveineuse et le débridement chirurgical, ce qui contribue à accroître la production de revenus pour les services de traitement et l'utilisation pharmaceutique. Le segment bénéficie de méthodes diagnostiques avancées, y compris des scans de CT et d'IRM, qui améliorent les taux de détection précoce. Les initiatives gouvernementales et les protocoles hospitaliers visant à réduire les infections postopératoires renforcent également l'importance des infections de type I en milieu clinique. Les campagnes de santé publique et les programmes d'éducation médicale sensibilisent davantage à la fasciite nécrosante de type I. L'adoption croissante de l'oxygénothérapie hyperbare pour les infections de type I ajoute à la dynamique du marché. Les régimes thérapeutiques hospitaliers et les remboursements d'assurance pour les cas complexes renforcent encore sa position en matière de revenus. La dominance du segment devrait se poursuivre en raison d'une concentration clinique soutenue et d'une grande complexité du traitement, qui est à l'origine des dépenses globales du marché.
Le segment de type II devrait connaître le TCAC le plus rapide de 18,9 % entre 2026 et 2033, en grande partie dû à son association avec les infections à Streptococcus pyogenes, qui présentent des risques élevés de mortalité et nécessitent une intervention chirurgicale rapide. Les infections de type II sont de plus en plus rapportées chez des personnes auparavant en bonne santé, ce qui augmente l'urgence clinique et la sensibilisation. L'adoption d'outils de diagnostic précoce comme les tests de laboratoire et la biopsie de section gelée accélère les délais de traitement et augmente les revenus hospitaliers. Les infections de type II impliquent souvent une amputation des membres ou des interventions chirurgicales étendues, ce qui augmente les coûts de traitement et stimule l'expansion du marché. De nouvelles recherches sur les trousses de détection rapide et les protocoles antibiotiques ciblés favorisent l'adoption du marché. Le segment bénéficie d'une sensibilisation accrue des médecins et de campagnes éducatives mettant en évidence l'identification précoce des cas de type II. L'augmentation des investissements dans les centres chirurgicaux d'urgence soutient également la croissance rapide du segment. Des lignes directrices cliniques mettant l'accent sur le traitement agressif des infections de type II améliorent les résultats des patients et favorisent l'utilisation des hôpitaux. L'augmentation de l'incidence de la fasciite nécrosante acquise par la communauté à l'échelle mondiale soutient la croissance plus rapide de ce segment. Les hôpitaux et les cliniques spécialisées sont de plus en plus équipés pour traiter efficacement les cas de type II, ce qui favorise l'adoption. De plus, les infections de type II nécessitent souvent des thérapies combinées, y compris des antibiotiques intraveineux et une oxygénothérapie hyperbare, ce qui augmente les revenus pharmaceutiques et les services connexes. La trajectoire de croissance du segment est étayée par la nécessité d'une intervention médicale rapide et d'une attention clinique élevée.
- Par traitement
Sur la base du traitement, le marché est segmenté en antibiotiques par voie intraveineuse, chirurgie et traitement hyperbare de l'oxygène. Le segment des antibiotiques intraveineux a dominé le marché, représentant 50,2 % des revenus en 2025, en raison de son rôle critique en tant que traitement de première intention pour la fasciite nécrosante et une large applicabilité aux infections de type I, II et III. Les hôpitaux comptent beaucoup sur les traitements antibiotiques IV pour stabiliser les patients et prévenir la propagation systémique, ce qui fait de ce segment une contribution importante aux revenus du marché. La mise au point de nouveaux protocoles d'antibiotiques à large spectre et de thérapie combinée favorise davantage la domination des segments. Les lignes directrices cliniques recommandent un traitement antibiotique IV immédiat en cas de suspicion de fasciite nécrosante, renforçant ainsi son utilisation généralisée. Les hôpitaux et les centres de diagnostic se procurent des antibiotiques en grand nombre en raison de besoins récurrents dans les infections graves. L'augmentation de la résistance aux antibiotiques a suscité des recherches sur les antibiotiques de la prochaine génération, ce qui a permis d'accroître les débouchés commerciaux. Des programmes de formation et de sensibilisation pour les professionnels de la santé assurent le respect des protocoles antibiotiques IV. Les formules hospitalières privilégient la disponibilité d'antibiotiques IV, renforçant ainsi sa part de marché. Le segment bénéficie également de politiques de remboursement couvrant les traitements hospitaliers essentiels. Les entreprises pharmaceutiques innovent continuellement des formulations pour améliorer l'efficacité et réduire les effets néfastes. Le début précoce du traitement par IV est lié à la réduction de la mortalité, à la préférence des médecins et aux taux d'adoption. Les chaînes de pharmacies hospitalières et les accords d'achat centralisés assurent une croissance soutenue de l'offre et des revenus.
Le segment chirurgical devrait connaître le TCAC le plus rapide de 17,6 % entre 2026 et 2033, en raison de l'incidence croissante d'infections nécrosantes à progression rapide nécessitant un débridement immédiat. Les interventions chirurgicales, y compris l'excision des tissus, sont essentielles à la survie des patients, ce qui entraîne des revenus élevés pour les hôpitaux et les centres chirurgicaux. Des progrès dans les techniques chirurgicales peu invasives et reconstructives soutiennent davantage la croissance des segments. Les hôpitaux et les centres chirurgicaux spécialisés investissent de plus en plus dans les outils opérationnels avancés et la formation, améliorant ainsi l'adoption. La sensibilisation aux interventions chirurgicales précoces par le biais de campagnes médicales et de programmes de formation continue favorise également la croissance. Le segment est soutenu par des polices de remboursement d'assurance favorables pour les traitements opérationnels. La prévalence croissante de comorbidités comme le diabète et l'obésité augmente la demande chirurgicale, car les infections graves progressent plus rapidement dans ces populations. Les hôpitaux se concentrent sur les approches chirurgicales multidisciplinaires, combinant les antibiotiques et l'oxygénothérapie hyperbare avec la chirurgie. La recherche médicale continue d'optimiser les protocoles chirurgicaux, conduisant à l'adoption parmi les fournisseurs de soins de santé. La télémédecine et le soutien au diagnostic précoce aident les hôpitaux à planifier efficacement les interventions chirurgicales. Le segment bénéficie de l'intégration de la gestion chirurgicale avec le soutien aux soins intensifs, en améliorant les résultats et la valeur marchande. Les partenariats public-privé favorisant l'accessibilité des traitements chirurgicaux contribuent davantage au TCAC.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en fièvre, nausées, cloques, gangrène, inconscient, chute sévère de la pression artérielle, et d'autres. Le segment gangrène a dominé le marché, représentant 38,5 % des revenus en 2025, en raison de sa grande visibilité, de sa sévérité et de sa forte corrélation avec des infections nécrosantes avancées nécessitant des soins médicaux immédiats. Les cas de gangrène entraînent souvent des hospitalisations d'urgence et des interventions chirurgicales, ce qui augmente les revenus du marché. Les protocoles de reconnaissance précoce et de traitement de la gangrène sont largement établis dans tous les hôpitaux, ce qui augmente l'adoption de segments. L'apparition de la gangrène nécessite une combinaison de thérapie incluant les antibiotiques IV et la chirurgie, ce qui augmente les dépenses du marché. Les programmes de sensibilisation des fournisseurs de soins de santé mettent l'accent sur la détection rapide, l'amélioration du diagnostic et de la gestion. L'incidence croissante parmi les populations diabétiques et immunodéprimées alimente la dominance du segment. Les hôpitaux et les cliniques investissent dans des technologies avancées de soins des plaies pour gérer efficacement la gangrène. Le soutien du gouvernement et des assurances aux patients à haut risque renforce l'adoption. Des campagnes éducatives de surveillance post-chirurgicale contribuent également à la détection et au traitement en temps opportun. L'importance du segment est encore renforcée par le risque élevé de mortalité associé à la gangrène, ce qui assure une attention soutenue des fournisseurs de soins de santé.
On s'attend à ce que la chute sévère du segment de la pression artérielle soit la plus rapide de 16,9 % entre 2026 et 2033, car l'hypotension est un symptôme précoce critique d'infection systémique et de choc septique. Une intervention rapide chez les patients hypotendus est nécessaire, ce qui entraîne une utilisation accrue des unités de soins intensifs, des antibiotiques IV et des vasopresseurs, ce qui stimule la croissance du marché. Les hôpitaux et les centres d'urgence adoptent des protocoles de septicémie normalisés, favorisant ainsi la croissance des segments. La sensibilisation des médecins à la reconnaissance précoce de l'hypotension dans la fasciite nécrosante accélère l'adoption. Ce segment est particulièrement pertinent pour les infections de type II acquises dans la collectivité, où une intervention précoce peut sauver la vie. La prévalence croissante des comorbidités amplifie l'incidence de l'hypotension chez les patients infectés, ce qui augmente encore la part de marché. L'équipement de surveillance avancé et les protocoles automatisés des soins intensifs contribuent à accélérer le diagnostic et le traitement. L'éducation continue des équipes de soins essentiels améliore l'intervention rapide. La détection précoce de l'hypotension favorise l'adoption d'associations thérapeutiques, notamment d'antibiotiques et de chirurgie. L'assurance et le soutien gouvernemental aux soins essentiels renforcent la croissance du segment. La télésanté et la surveillance à distance facilitent l'identification précoce des patients à risque élevé et favorisent une réponse plus rapide. La sensibilisation clinique accrue et l'adoption de protocoles fondés sur des données probantes sous-tendent le TCAC élevé du segment.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en scan, IRM, ultrasons, tests de laboratoire et biopsie de section congelée. Le segment du scanner a dominé le marché, avec une part de 41,3 % des revenus en 2025, en raison de sa capacité à détecter rapidement la formation de gaz, l'épaississement fascinal et les collectes de fluides, fournissant un diagnostic précis pour une intervention rapide. Les hôpitaux comptent sur l'imagerie par TDM pour prendre des décisions d'urgence dans des cas présumés de fasciite nécrosante. L'intégration de l'imagerie par TDM dans les flux de travail de radiologie hospitalière améliore les résultats des patients. Le segment bénéficie des progrès technologiques continus qui améliorent la clarté de l'image et la vitesse de diagnostic. Les scanners sont largement accessibles dans les régions développées, ce qui facilite une adoption élevée. L'utilisation de scanners réduit la chirurgie exploratoire inutile, réduit les coûts et améliore la sécurité des patients. Les hôpitaux dispensent une formation de routine aux radiologues afin de détecter avec précision les infections nécrosantes. Des campagnes de sensibilisation du public encouragent le diagnostic précoce, augmentant l'afflux de patients pour l'imagerie par TDM. Les dépenses d'équipement des hôpitaux pour les machines CT renforcent la domination du segment. La couverture d'assurance pour les services d'imagerie favorise l'utilisation. Des mises à niveau technologiques telles que des scans à faible dose favorisent l'adoption. La forte demande dans les services d'urgence soutient le leadership du segment du marché.
Le segment des tests de laboratoire devrait être témoin du TCAC le plus rapide de 18,2 % entre 2026 et 2033, car l'identification rapide des pathogènes bactériens est cruciale pour une antibiothérapie ciblée. Les progrès dans les tests de dépistage de la PCR et des points de soins accélèrent le diagnostic, réduisant ainsi les délais de traitement. Les laboratoires hospitaliers adoptent de plus en plus des systèmes automatisés pour accélérer le redressement. Le segment bénéficie d'une attention accrue à l'identification microbiologique des infections polymicrobiennes. Les programmes de formation du personnel de laboratoire améliorent l'exactitude et l'efficacité. Les tests de laboratoire sont essentiels pour confirmer le diagnostic dans les cas atypiques ou précoces, augmentant l'adoption. La prévalence croissante du diabète et des patients immunodéprimés augmente l'utilisation des tests. La recherche et les essais cliniques stimulent le développement de nouveaux diagnostics, favorisant la croissance du TCAC. Les initiatives gouvernementales favorisant la détection précoce des pathogènes renforcent l'adoption. L'intégration aux dossiers médicaux électroniques améliore l'efficacité des processus. Les diagnostics rapides en laboratoire complètent les traitements chirurgicaux et antibiotiques, ce qui augmente les dépenses globales du marché. Une sensibilisation accrue des médecins favorise une utilisation uniforme des laboratoires et maintient la croissance des segments.
- Par facteurs de risque
Sur la base des facteurs de risque, le marché est segmenté en diabète, cancer, obésité, consommation de drogues par voie intraveineuse, alcoolisme et maladies vasculaires périphériques. Le segment du diabète a dominé le marché, représentant 44,1 % du chiffre d'affaires en 2025, en raison de sa forte corrélation avec une sensibilité accrue aux infections et un retard de cicatrisation des plaies, rendant les patients plus enclins à une fasciite nécrosante sévère. Le segment bénéficie de programmes hospitaliers ciblant les patients diabétiques à haut risque et de protocoles de soins préventifs. La prévalence du diabète continue d'augmenter à l'échelle mondiale, ce qui renforce la domination du segment. Les hôpitaux et les cliniques privilégient le diagnostic et la prise en charge précoces chez les patients diabétiques. Les initiatives gouvernementales de soins aux patients diabétiques améliorent la sensibilisation et l'adoption de traitements. Les hôpitaux adoptent des protocoles de thérapie combinée pour gérer les infections nécrosantes chez les diabétiques. Les études cliniques mettent en évidence des taux élevés de mortalité et de morbidité chez les patients diabétiques, ce qui entraîne des interventions ciblées. Le segment est également soutenu par une assurance pour le traitement des patients à haut risque. Les campagnes de santé publique pour la gestion du diabète soutiennent indirectement la lutte contre les infections. Le segment reçoit une attention supplémentaire en raison de stratégies de gestion de la comorbidité. L'augmentation de la population diabétique sur les marchés développés et émergents soutient la croissance des revenus du marché.
Le segment de l'obésité devrait connaître le TCAC le plus rapide de 17,5 % entre 2026 et 2033, car les défis liés à l'immunosuppression et à la guérison des plaies augmentent le risque d'infection. L'augmentation de la prévalence de l'obésité dans le monde entraîne le nombre de patients sensibles. Les hôpitaux investissent dans des protocoles d'intervention précoce pour les patients obèses atteints d'infections aux tissus mous. Les complications liées à l'obésité dans les infections nécrosantes nécessitent une hospitalisation prolongée, ce qui augmente les dépenses du marché. Les campagnes de sensibilisation et les lignes directrices cliniques mettent l'accent sur l'obésité comme facteur de risque élevé. Les fournisseurs de soins de santé privilégient la prise en charge agressive des patients obèses pour prévenir la progression de la maladie. Le remboursement d'assurance pour les soins prolongés chez les patients obèses soutient la croissance du marché. Les programmes de formation du personnel hospitalier améliorent la détection et la gestion. L'imagerie avancée et le diagnostic en laboratoire aident à diagnostiquer rapidement les patients obèses. La recherche se concentre sur l'atténuation des risques et l'optimisation du traitement, appuyant le TCAC. Une intervention précoce réduit la mortalité et encourage l'adoption. Les infections associées à l'obésité contribuent de plus en plus aux revenus du marché hospitalier. Les programmes de santé publique visant l'obésité influent indirectement sur la croissance du segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est divisé en cliniques, hôpitaux, centres de diagnostic, centres chirurgicaux, etc. Le segment des hôpitaux a dominé le marché, représentant 52,5% des recettes en 2025, en raison de la forte demande d'installations de traitement d'urgence, de salles de chirurgie et d'unités de soins intensifs. Les hôpitaux offrent des services complets, y compris le diagnostic, la chirurgie et les soins postopératoires, qui génèrent des revenus. L'infrastructure hospitalière avancée et la disponibilité de personnel formé améliorent les résultats pour les patients. Les hôpitaux adoptent des thérapies combinées comportant des antibiotiques IV, une chirurgie et de l'oxygène hyperbare, ce qui augmente les dépenses. L'investissement des hôpitaux dans l'imagerie diagnostique rapide et les tests de laboratoire renforce la domination du marché. Les programmes de soins de santé du gouvernement et la couverture d'assurance favorisent les traitements hospitaliers, favorisant davantage l'adoption. Les hôpitaux servent de centres de soins essentiels et de gestion des patients à haut risque. La prévalence des infections complexes nécessitant des soins multidisciplinaires augmente l'utilisation des hôpitaux. Les services hospitaliers spécialisés assurent une gestion efficace de la fasciite nécrosante. La sensibilisation du public à un traitement hospitalier rapide améliore l'afflux des patients. Les mises à niveau technologiques des hôpitaux et l'expansion des installations favorisent la croissance des revenus. La dominance des hôpitaux est soutenue par leur capacité à gérer tous les niveaux de gravité des infections.
Le segment des centres de diagnostic devrait connaître le TCAC le plus rapide de 19,1 % entre 2026 et 2033, en raison du besoin croissant de solutions diagnostiques rapides et précises dans la fasciite nécrosante. Les centres de diagnostic offrent des services avancés d'imagerie, de laboratoire et de détection précoce. Les collaborations croissantes entre les hôpitaux et les centres de diagnostic facilitent l'orientation des patients et augmentent leur utilisation. L'adoption de nouvelles technologies de diagnostic des points de soins accélère l'expansion du marché. Les centres de diagnostic s'occupent à la fois de l'évaluation préhospitalière et des tests ambulatoires, offrant une commodité. L'investissement dans l'équipement de diagnostic moderne améliore les offres de services. Les programmes de sensibilisation des cliniciens mettent l'accent sur le dépistage précoce dans les établissements de diagnostic. Le rôle des centres de diagnostic dans l'intervention précoce réduit les coûts d'hospitalisation. Les politiques de remboursement pour les tests diagnostiques favorisent l'adoption. L'élargissement des réseaux de diagnostic dans les zones urbaines et semi-urbaines favorise la croissance. Les progrès technologiques dans l'imagerie et les tests de laboratoire améliorent la précision de la détection. La commodité des services ambulatoires attire les patients, augmentant les revenus. Les centres de diagnostic sont de plus en plus intégrés dans le flux de travail clinique, assurant un diagnostic et un traitement plus rapides.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment des pharmacies hospitalières a dominé le marché, avec 46,7 % de revenus en 2025, en raison de la disponibilité directe d'antibiotiques et d'autres médicaments nécessaires pour le traitement de la fasciite nécrosante. Les pharmacies hospitalières assurent la fourniture en temps opportun des médicaments essentiels en cas d'urgence critique. Les accords d'approvisionnement en vrac et la gestion des stocks des hôpitaux appuient le segment. La disponibilité de combinaisons thérapeutiques et de médicaments à coût élevé dans les pharmacies hospitalières augmente encore les revenus. Les hôpitaux se fient aux pharmacies internes pour les soins essentiels des patients et assurent la continuité du traitement. Les politiques garantissant la disponibilité des médicaments pour les patients à haut risque stimulent l'adoption. La formation et l'intégration des processus pour le personnel de la pharmacie améliorent la gestion des médicaments. Les partenariats avec les sociétés pharmaceutiques assurent un approvisionnement constant en médicaments essentiels. Le rôle des pharmacies hospitalières dans les protocoles d'urgence renforce la domination. La couverture d'assurance pour les médicaments à usage hospitalier favorise la croissance des revenus. La distribution contrôlée des hôpitaux améliore la sécurité du patient et l'adhésion au traitement. Les systèmes de pharmacies hospitaliers avancés assurent un suivi et un réapprovisionnement efficaces des médicaments. L'intégration des pharmacies hospitalières aux équipes cliniques permet de maintenir des soins de qualité.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 20,2 % entre 2026 et 2033, en raison de la préférence croissante pour la livraison à domicile des médicaments prescrits. Les plateformes en ligne offrent un accès à des médicaments rares et coûteux qui ne sont pas facilement disponibles dans les magasins de détail. Le segment bénéficie de l'adoption croissante de la prescription électronique et des consultations en télésanté. La sensibilisation et la commodité des patients accélèrent la croissance du marché. Les plateformes numériques s'intègrent aux systèmes hospitaliers et cliniques pour simplifier l'exécution des commandes. Les pharmacies en ligne offrent une portée géographique plus large, en particulier dans les zones semi-urbaines et rurales. Les modèles d'abonnement et les installations de reprise des commandes soutiennent l'adhésion des patients. La logistique avancée et la gestion de la chaîne du froid améliorent l'innocuité des médicaments. Les pharmacies en ligne ont de plus en plus confiance pour la livraison rapide d'antibiotiques et de médicaments de soutien. Les partenariats avec les centres de diagnostic et les cliniques augmentent la pénétration du marché. L'adoption du segment est alimentée par la croissance du smartphone et la pénétration d'Internet. Les pharmacies en ligne facilitent l'éducation et le counseling des patients, ce qui améliore l'adhésion et les résultats. Les cadres réglementaires appuient progressivement les ventes en ligne de médicaments d'ordonnance.
Quelle région détient la plus grande part du marché de la fasciite nécrosante
- L'Amérique du Nord a dominé le marché de la fasciite nécrosante avec la plus grande part de revenus de 42,5 % en 2025, caractérisée par une infrastructure de soins de santé bien établie, des capacités de recherche clinique avancées et une forte présence d'entreprises pharmaceutiques et de biotechnologies clés.
- Le marché a connu une forte croissance de l'adoption de traitements en raison de la mise en œuvre précoce de protocoles chirurgicaux innovants
- Utilisation de thérapies antimicrobiennes de pointe et sensibilisation accrue des fournisseurs de soins de santé à l'égard du diagnostic précoce et des stratégies d'intervention rapide
Aperçu du marché américain de la nécrose de la fasciite
Le marché américain de la fasciite nécrosante a capté la plus grande part des revenus en 2025 en Amérique du Nord, en raison de l'adoption croissante de diagnostics avancés, de protocoles de traitement rapide et de la présence d'hôpitaux de premier ordre et de centres de soins spécialisés. La recherche clinique accrue, les programmes proactifs de gestion des infections et l'augmentation de l'incidence des infections bactériennes graves alimentent l'expansion du marché.
Perspectives du marché de la nécrotisme en Europe
Le marché européen de la fasciite nécrosante devrait s'étendre à un TCAC important tout au long de la période de prévision, sous l'impulsion de systèmes de santé bien établis, de réglementations strictes en matière de lutte contre les infections et de la nécessité croissante d'un diagnostic rapide et d'une gestion chirurgicale efficace. La sensibilisation accrue des cliniciens et les investissements dans l'infrastructure hospitalière appuient davantage la croissance du marché.
Répercussions sur le marché de la nécrotisme au Royaume-Uni
On s'attend à ce que le marché de la fasciite nécrosante du Royaume-Uni augmente au cours de la période de prévision, grâce à l'augmentation des initiatives de recherche clinique, à l'amélioration des installations hospitalières et à l'attention accrue accordée au diagnostic et à l'intervention en début de cycle. Les programmes de formation des fournisseurs de soins de santé et les protocoles chirurgicaux améliorés contribuent à l'expansion du marché.
Allemagne Nécrotisation de la fasciite Aperçu du marché
On s'attend à ce que le marché allemand de la nécrose de la fasciite s'étende à un TCAC considérable au cours de la période de prévision, sous l'impulsion de la recherche clinique avancée, de l'infrastructure de soins de santé croissante et de l'adoption de stratégies chirurgicales et antimicrobiennes fondées sur des données probantes. L'accent mis sur le diagnostic rapide et la gestion multidisciplinaire alimente la croissance du marché.
Aperçu du marché de la nécrotisme en Asie-Pacifique
Le marché de la fasciite nécrosante de l'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide au cours de la période de prévision, avec un TCAC de 23,8 % entre 2026 et 2033. La croissance est attribuable à l'augmentation des investissements dans les soins de santé, à l'augmentation de la prévalence des infections bactériennes graves, à l'expansion des initiatives de recherche clinique et à l'amélioration des infrastructures hospitalières dans les économies émergentes comme la Chine, l'Inde et le Japon.
Aperçu du marché japonais de la nécrotisme
Le marché japonais de la nécrose de la fasciite connaît une croissance en raison de l'augmentation des dépenses en soins de santé, des infrastructures hospitalières avancées et de la sensibilisation accrue des professionnels de la santé. Les solides écosystèmes de recherche clinique du pays et les stratégies proactives de gestion des infections sont à l'origine de l'adoption de protocoles de traitement avancés.
Répercussions sur le marché de la nécrose chinoise
En 2025, le marché chinois de la fasciite nécrosante a représenté la plus grande part des revenus du marché en Asie-Pacifique. La croissance est soutenue par l'augmentation des investissements dans les soins de santé, l'augmentation du nombre d'hôpitaux bien équipés, une sensibilisation accrue aux interventions précoces et une prévalence croissante des infections bactériennes graves. L'urbanisation rapide et l'expansion des initiatives de recherche clinique alimentent l'adoption du marché.
Quelles sont les meilleures entreprises du marché de la fasciite nécrosante
L'industrie de la fasciite nécrosante est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc. (États-Unis)
- Johnson & Johnson (États-Unis)
- Novartis AG (Suisse)
- GlaxoSmithKline plc (Royaume-Uni)
- Sanofi (France)
- Merck & Co., Inc. (États-Unis)
- Roche Holding AG (Suisse)
- Bayer AG (Allemagne)
- AstraZeneca plc (Royaume-Uni)
- Gilead Sciences, Inc. (États-Unis)
- AbbVie Inc. (États-Unis)
- Takeda Pharmaceutical Company Ltd. (Japon)
- Eli Lilly and Company (États-Unis)
- F. Hoffmann-La Roche Ltd. (Suisse)
- Bristol-Myers Squibb Company (États-Unis)
- Amgen Inc. (États-Unis)
- Boehringer Ingelheim GmbH (Allemagne)
- Astellas Pharma Inc. (Japon)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Cipla Limited (Inde)
Quels sont les derniers développements du marché de la fasciite nécrosante
- En mars 2023, une revue et une méta-analyse systématiques publiées dans le World Journal of Emergency Surgery ont souligné que l'oxygénothérapie hyperbare (HBO) réduisait significativement la mortalité chez les patients atteints d'infections des tissus mous nécrosants par rapport aux soins standard.
- En août 2022, une étude rétrospective réalisée en un seul centre sur 10 ans a révélé que les patients atteints de fasciite nécrosante et de gangrène de Fournier-S traités par un traitement d'appoint par l'HBO présentaient des taux de mortalité inhospitalière inférieurs à ceux qui n'avaient pas reçu l'HBO.
- En janvier 2025, une étude génomique publiée dans BMC Medical Genomics a révélé que les patients septiques atteints de fasciite nécrosante traitée avec de l'oxygène hyperbare présentaient des profils d'expression génétique distincts par rapport aux patients recevant un traitement standard, suggérant des avantages immunitaires potentiels de la thérapie HBO
- En juillet 2025, une étude prospective de cohorte multicentrique scandinave d'observation a confirmé que l'utilisation de l'oxygène hyperbare chez les patients atteints d'infections des tissus mous nécrosantes est associée à une amélioration de la survie, fournissant des preuves réelles solides de l'HBO comme traitement complémentaire
- En septembre 2025, un nouvel essai clinique randomisé a été enregistré pour évaluer si l'ajout de la thérapie HBO à des soins standard réduit la mortalité et les complications dans la fasciite nécrosante. L'essai prévoit d'inscrire 160 adultes pour comparer les résultats entre les soins standard et les soins standard plus HBO
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











