


ヨーロッパの買掛金自動化市場のセグメント化、コンポーネント(ソリューションとサービス)、組織規模(大企業と中小企業)、プロセス(請求書取得、請求書承認、支払承認、支払実行、エクスポート)、導入モード(クラウドとオンプレミス)、垂直(製造、消費財と小売、エネルギーと公共事業、ヘルスケア、銀行、金融サービスと保険、ITと通信、政府、自動車、その他) - 2032年までの業界動向と予測
ヨーロッパ口座の決済可能なオートメーション市場規模と成長率は何ですか
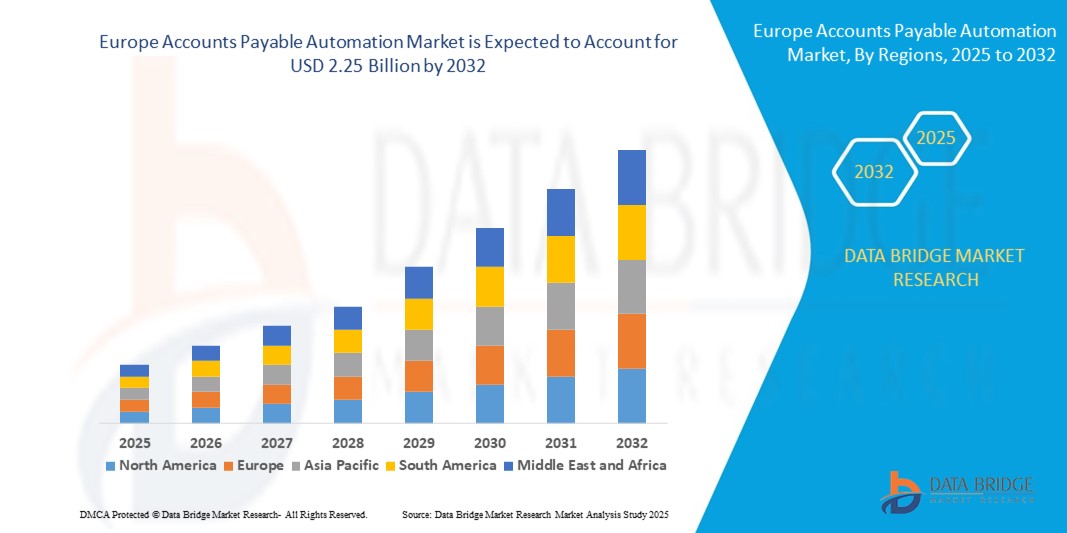
- データブリッジ市場調査分析による ヨーロッパ口座の決済可能な自動化市場規模が評価されました2024年1億米ドルそして到達する予定2032年までのUSD 2.25億, お問い合わせ10.60%のCAGR予報期間中
- 市場成長は、主に金融業務の合理化、マニュアルエラーの最小化、およびすべての規模の企業全体の運用効率の改善に重点を置いています
- また、クラウドベースのソリューション、規制遵守の要件、およびリアルタイムの可視性に対する要求へのシフトは、自動化ツールの広範な採用を奨励しています。 これらの進化の優先順位は、セクター全体の決済可能な自動化の展開を加速し、市場の拡大を著しく推進しています
市場規模と予測
- グローバル市場価値(2024):1億米ドル
- 期待される市場価値 (2032):米ドル 2.25 億
- 予測CAGR(2024–2032):10.60%
欧州の大手テイクアウトの支払い可能なオートメーション市場とは何ですか
- デジタルソリューションを通じて、請求書処理と支払いワークフローを合理化する決済可能な自動化は、経済の精度を高め、手動の作業負荷を削減し、運用敏捷性を高めるために、ヨーロッパ全体の企業にとってますますますます不可欠になっています
- APオートメーションの需要は、主に加速されたデジタル変革、規制遵守の要件の増加、財務業務におけるリアルタイムの可視化のためのプッシュによって燃料を供給されます。
- ドイツは、2024年に最大35.1%の収益シェアを誇る欧州のアカウントの決済可能なオートメーション市場を占め、堅牢な産業拠点、高度なITインフラ、および大企業間の金融オートメーションツールの早期採用に支持
- ポーランドは、SMEの採用、政府主導のデジタル経済のイニシアチブを増加させ、ワークフローの自動化のメリットについて、欧州のアカウントのペイブルオートメーション市場で最も急速に成長している国であることを計画しています
- クラウドベースのデプロイメントセグメントは、2024年に46.8%のシェアを持つヨーロッパのアカウントの有料オートメーション市場を占め、コスト効率性、統合の容易さ、分散型金融チーム全体でセキュアでリアルタイムなアクセスを提供する能力によってサポートされています。
レポートスコープと欧州のアカウントの支払い可能なオートメーション市場セグメンテーション
|
アトリビュート |
欧州のアカウントの支払可能なオートメーションのキー市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
ヨーロッパ
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
ヨーロッパアカウントの有料オートメーション市場における重要な傾向は何ですか
財務ワークフローを強化するAI-Drivenインテリジェンスとクラウド統合
- 欧州の口座の支払可能なオートメーション市場で著名で成長している傾向はの採用です人工知能(AI) およびクラウドベースのテクノロジーにより、財務ワークフローの自動化と最適化を行い、処理の迅速化、精度の向上、およびリアルタイムの意思決定の能力を向上
- たとえば、SAP および Basware は、請求書データを分析し、承認を自動化し、最適な支払いタイミングをお勧めする AI を搭載した AP 自動化プラットフォームを提供します。 これらのプラットフォームは、主要なERPシステムとクラウド環境とシームレスに統合
- AIの統合は理性的なデータ抽出、詐欺の検出およびを可能にします予測分析, 請求書マッチングの正確さを強化し、財務チームが現金の流れを積極的に管理できるようにする. 例えば、ヨーズなどの企業は、機械学習を活用してOCRの精度を改善し、時間をかけて請求書のフォーマットを変更するように適応します。
- クラウドベースのソリューションへのシフトは、分散型またはハイブリッドワークフォースのリアルタイムアクセス、スケーラビリティ、リモート処理の重要な機能を容易にします。 CoupaやMediusなどのベンダーは、企業が最小限のインフラ投資でAPプロセスを自動化することを可能にするSaaSベースのプラットフォームを提供しています
- これらのイノベーションは、財務部門の運営方法を変革し、多岐にわたるオペレーションを一元化し、業界全体のデジタル変革を加速することを可能にします。 この傾向は、小売、製造、およびヘルスケアなどの分野で特に明らかで、高い請求書のボリュームはスケーラブルな自動化を必要とする
- AI主導のクラウド統合AP自動化ソリューションは、欧州のビジネスに期待を凝らしています。 その結果、ベンダーは、進化する市場ニーズを満たすために、ユーザーインターフェイス、コンプライアンスサポート、インテリジェントな分析の改善に焦点を当てています
欧州のアカウントの支払い可能なオートメーション市場ダイナミクス
ドライバー
デジタルトランスフォーメーションとレギュレータマンデート燃料採用
- 欧州におけるデジタルトランスフォーメーションのための広範なプッシュと、電子インボイスやデータの透明性に関する法律などの規制要件の増加とともに、決済可能な自動化の導入の背後にある主要なドライバーです。
- たとえば、2024年1月、イタリアは、E-invoicingの要件をクロスボーダー取引に拡大し、AP自動化プラットフォームの要求を加速しました。 同様に、フランスとポーランドは、国家のeインボイス管理プロセスをデジタル化するために、企業をプッシュし、国家のeインボイス管理を促進しています
- 経営陣は、財務業務の合理化、マニュアルのエラーの低減、監査の信頼性向上、AP自動化ツールへの投資の増加、運用効率の向上を図っています。
- データの入力、請求書の承認、支払いのスケジューリングなどの反復タスクを自動化する能力は、ヒューマンエラーを削減するだけでなく、財務チームは、コストの最適化やベンダー管理などの戦略的な活動に集中することができます
- より短い処理サイクル、不正リスクを削減し、サプライヤー関係の改善など、AP の自動化の ROI の普及は、大企業と中小企業の採用を奨励しています。 クラウドベースとモジュラー展開のオプションは、多様な組織規模や部門を横断するさらなる浸透です。
拘束/チャレンジ
統合の複雑さとレガシーシステム制限
- 強力な利点にもかかわらず、レガシーERPシステムとの統合課題とデータの移行に関する懸念は、欧州全体のAP自動化の採用のための注目すべきハードルをポーズ
- 多くの企業は、特にミッドマーケットセグメントでは、まだ古い金融ソフトウェアやフラグメントシステムに依存しており、主要なインフラストラクチャのアップグレードなしでシームレスなオートメーションを実装することは困難です。
- たとえば、カスタマイズされたレガシーシステムを使用して企業は、多くの場合、近代的なAPプラットフォームとの統合時に長いデプロイタイムラインとコストの増加に直面しています。プロジェクト遅延やスケールバックの実装につながる
- さらに、特にGDPRに関連するデータセキュリティとコンプライアンスの懸念は、金融業務をクラウドに移行することを躊躇している組織を継続しています。 エンドツーエンドの暗号化、監査証跡、および規制遵守の確保は、顧客の信頼を獲得するために不可欠です。
- APオートメーションプラットフォームを管理する社内の専門知識の欠如は、特に中小企業にとっても障壁として機能します。 十分な訓練とサポートがなければ、AIベースの不正検知や動的割引などの高度な機能を最大限に活用する企業は、
- 標準化された API によるこれらの課題を克服し、相互運用性、ユーザーフレンドリーなプラットフォームを改善し、ローカライズされたカスタマーサポートは、欧州のAP オートメーション市場の完全な成長の可能性を解除するために不可欠です。
ヨーロッパのアカウントの支払い可能なオートメーション市場はどのように区分されますか
市場は、コンポーネント、組織サイズ、プロセス、展開モード、および垂直に基づいてセグメント化されます。
- コンポーネント別
コンポーネントに基づいて、欧州のアカウントの有料オートメーション市場は、ソリューションとサービスにセグメント化されます。 ソリューションセグメントは、2024年に最大の収益シェアで市場を支配し、自動請求書処理、リアルタイムの可視性、および地域規制の遵守を可能にする統合プラットフォームの需要が高まっています。 セクター全体の企業は、AP の自動化ソリューションに依存し、業務を合理化し、手動のエラーを削減します。特に、EU 間での請求および監査基準が強化されます。
サービスセグメントは、2025年から2032年までの最も速い成長率を目撃する予定で、導入、カスタマイズ、サポート、トレーニングサービスの必要性によって燃料を供給されます。 企業がAPシステムを最適化しようとすると、サービスプロバイダは、成功した導入と自動化プラットフォームのユーザー導入を確実にするために重要な役割を果たしています。
- 組織規模
組織規模に基づいて、欧州のアカウントは、大規模な企業や中小企業(中小企業)に分配されます。 大規模な企業セグメントは、2024年に最大の収益シェアで市場を支配し、高い取引量、複雑な財務構造、および高度な自動化ソリューションのための強力な投資能力を獲得しました。 これらの組織は、特にドイツ、フランス、英国などの国で、デジタル変革への取り組みと規制遵守を優先しています。
SMEs セグメントは、自動化の利点、手頃な価格のクラウドベースの製品、中小企業のデジタル化をサポートする政府のイニシアチブの意識を高めることで、2025 から 2032 までの最速の成長率を目撃する予定です。 ベンダーは、SMEの特定のコストと機能性ニーズを満たすために、APオートメーションプラットフォームを詳細に調整しています。
- プロセスによって
プロセスに基づいて、欧州のアカウントの支払い可能な自動化市場は、請求書のキャプチャ、請求書の承認、支払い承認、支払いの実行、および輸出に分割されます。 請求書のキャプチャセグメントは、AIとOCR技術の成長使用によって駆動され、2024年に最大の収益シェアで市場を支配し、請求書データを自動抽出し、手動のワークロードを減らし、処理速度と精度を改善しました。 ビジネスは、スマートキャプチャツールを採用し、エラーを減らし、支払い可能なワークフローの初期段階を合理化します。
支払い承認セグメントは、2025年から2032年までの最速成長率を目撃する見込みで、決済承認プロセスにおけるより大きな制御とセキュリティを求める組織です。 役割ベースの権限、不正防止、および監査準備ワークフローの必要性は、特に金融集中セクターにおける自動承認ツールの需要を燃料化しています。
- 展開モードによる
展開モードに基づいて、欧州のアカウントの有料オートメーション市場はクラウドとオンプレミスに分割されます。 クラウドセグメントは、2024年に最大46.8%の市場収益シェアを保有し、リアルタイムアクセスとリモート金融業務をサポートするスケーラブルでコスト効率の高いソリューションの迅速な採用を主導しました。 クラウドベースのAP自動化プラットフォームは、ERPシステムとの簡単な更新、先行コストの削減、および迅速な統合を提供し、ヨーロッパ各地のほとんどの企業に優先する選択肢を提供します。
成長が限られている間、オンプレミスのセグメントは、特に政府、BFSI、およびヘルスケアなどの業界において、厳しい内部データガバナンスまたはセキュリティポリシーを持つ組織に引き続き機能し、データおよびインフラストラクチャを完全に制御することは最優先事項を維持します。
- 縦並び
欧州の口座は、製造業、消費財、小売、エネルギーおよびユーティリティ、ヘルスケア、銀行、金融サービス、保険(BFSI)、ITおよび電気通信、政府、自動車、その他に分けられます。 BFSIセグメントは、高請求書のボリューム、複雑な承認階層、および厳格なコンプライアンス要件により、2024年に最大の収益シェアで市場を支配しました。 金融機関は、決済可能なプロセスを迅速にデジタル化し、精度を高め、運用コストを削減し、規制のアライメントを確実にします。
医療部門は、2025年から2032年までの最も速い成長率を目撃することを期待しています。病院や医療プロバイダは、管理上の負担を軽減し、サプライヤーのコラボレーションを強化し、規制報告基準を満たすための財務ワークフローを自動化しようとしています。 ヘルスケア設定における高い調達量と成長するデジタル採用率は、このトレンドを牽引しています。
どの地域がヨーロッパアカウントの決済可能なオートメーション市場をセグメント化した最大の株式を保持していますか
- ドイツは、2024年に最大35.1%の収益シェアを誇る欧州のアカウントの決済可能なオートメーション市場を占め、堅牢な産業拠点、高度なITインフラ、および大企業間の金融オートメーションツールの早期採用に支持
- ドイツにおける組織は、自動化を優先し、財務効率を改善し、手動のエラーを最小限に抑え、デジタル取引と監査の信頼性のために全国およびEU諸国の国に準拠します。
- 市場の成長は、デジタルトランスフォーメーション、主要なAPオートメーションベンダーの存在、およびアカウントの有料機能のためのスケーラブル、安全、およびコンプライアンスの自動化ソリューションを求める大企業の高い集中を促進する政府の取り組みによってさらに支持されています
ドイツのアカウント Payable Automation Market Insight
ドイツの口座は、2024年に欧州で最大の収益率を占め、先進の金融インフラ、デジタルソリューションの早期採用、EU規制に基づく厳格なコンプライアンス要件を燃料化しました。 ドイツ企業は、特に製造業や自動車業界において、APオートメーションを活用し、請求書処理の最適化、サプライヤーのコラボレーションの強化、ペーパーレスワークフローによる持続可能性の目標の支援を行っています。
フランスのアカウント Payable Automation Market Insight
フランスの口座の支払可能な自動化市場は、予測期間に著名なCAGRで拡大することを期待しています, 政府が支持した電子請求の日付によって駆動, など 2026 B2B e-invoicing ロールアウト. フランスの企業は、運用効率を改善しながら、コンプライアンスを維持するために、デジタル金融イニシアティブを加速しています。 市場は、ユーザーフレンドリーなクラウドベースのプラットフォームとローカルベンダーの存在下でサポートし、中小企業間の採用の増加を目撃しています。
U.K. Accounts Payable Automation マーケットインサイト
U.K.口座の決済可能な自動化市場は、強力な金融サービスエコシステムによってサポートされ、コスト制御と不正緩和に企業の焦点を上げて、予測期間を大幅に上回る見込みです。 リアルタイム決済の可視性、シームレスなERP統合、およびリモートフレンドリーな財務ワークフローの要求は、特に大規模な企業や公共部門の組織における採用の増加に貢献しています。
イタリアアカウントのペイブルオートメーション市場インサイト
イタリア口座の決済可能な自動化市場は、国が国内および国境を越えて必須の電子請求を拡大し続けています。 企業は、コンプライアンス基準を満たし、請求書処理時間を削減し、財務報告の正確さを高めるための自動化を実施しています。 成長は、企業と中堅市場の両方のセグメントで期待され、クラウドベースのプラットフォームで強力なアップテークが見られます。
ポーランドのアカウント Payable Automation Market Insight
ポーランドの口座は、予測期間中に欧州で最速の成長を目撃し、中小企業のデジタル化、支持政府の政策を上昇させ、APの自動化の利点の認識を成長させることを期待しています。 ローカライズ、手頃な価格の自動化ソリューション、および今後の全国の電子インボイスマンデートの可用性は、小売、物流、ヘルスケアなど、さまざまな業界の需要を牽引しています。
欧州のトップ企業は、有料オートメーション市場ですか
欧州の口座の支払可能なオートメーションの企業は主に下記のものを含む確立された会社によって、導きます:
- ベースウェア株式会社(フィンランド)
- SAP SE(SAP SE)(ドイツ)
- セージグループ plc(アメリカ)
- メディスグループAB(スウェーデン)
- タングステンオートメーション株式会社(アメリカ)
- オラクル(米国)
- Coupa Software Inc.(米国)
- 株式会社ティパールティ(米国)
- トレードシフトホールディングス株式会社(米国)
- ReadSoft AB(スウェーデン)
- Xero Limited(ニュージーランド)
- 株式会社ワークデイ(米国)
- マイクロソフト株式会社(米国)
- Serrala Group GmbH(ドイツ)
- Quadient S.A.(フランス)
- 株式会社インフォ(米国)
- Yooz SAS(フランス)
- ICDインターナショナルキャッシュディストリビューターB.V.(オランダ)
- PageroグループAB(スウェーデン)
- ABBYY欧州 GmbH(ドイツ)
ヨーロッパでの最近の発展は、有料オートメーション市場ですか
- 2024年5月、フィンランドの金融オートメーションソリューションのベースウェア、PwC Germanyと提携し、DACH地域におけるAPオートメーションの採用を拡大。 このコラボレーションは、組織が、インテリジェントなインボイス処理と分析を通じて、今後のEUのeインボイスマンデートの遵守を達成するのを支援することに焦点を当てています。 パートナーシップは、欧州の金融業務における規制の信頼性とデジタル変革の重要性を強調しています
- 2024年4月、米国に本社を置くSage Group plcは、クラウドベースの会計とAP自動化プラットフォームに新しいAI主導の機能を導入しました。 これらの機能強化には、キャッシュフロー管理と自動承認ルーティングに関する予測分析が組み込まれており、SMEがアカウントの支払い可能なワークフローの正確性と効率性を向上させることを目指しています。 この開発は、Sageのコミットメントを実証し、アクセス可能でインテリジェントな自動化ツールで小規模な企業を支援します
- 2024年3月、コファックス株式会社(本社:東京都千代田区、代表取締役社長:小田区、以下「コファックス」)は、Microsoft Dynamics 365 FinanceとAPオートメーションソフトウェアの統合を発表しました。 この動きは、マイクロソフトのエコシステム内でシームレスなインボイスキャプチャと処理を可能にし、運用の可視性を改善し、ヨーロッパの企業のために制御します。 統合は、エンドツーエンドの自動化と地域におけるERPプラットフォームとの相互運用性に対する需要の増加を反映しています。
- 2024年2月、ドイツに拠点を置くSAP SEは、SAP Business Networkに機械学習を組み込むことにより、APの自動化機能を強化しました。 アップグレードは、企業がサプライヤーのコラボレーションを合理化し、支払い条件を最適化し、例外処理を自動化することができます。 移動は、SAPの広範なビジョンをサポートし、欧州のエンタープライズ・ランドスケープを横断するデータ主導型の金融エコシステムを推進
- 2024年1月、スウェーデンに拠点を置くAP自動化プロバイダーであるMediusは、地方のe-invoicing法と整合する新しいローカライズされたインターフェイスとコンプライアンス機能を起動することにより、フランスとオランダにその存在を拡大しました。 アップデートは、複数の言語とフォーマットでシームレスなオンボーディングとインボイス処理をサポートし、多様なヨーロッパ市場と規制枠組みを提供するメディスの約束を強調
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











