


世界の3D半導体パッケージ市場:技術別(3Dシリコン貫通ビア、3Dパッケージ・オン・パッケージ、3Dファンアウトベース、3Dワイヤボンド)、材料別(有機基板、ボンディングワイヤ、リードフレーム、封止樹脂、セラミックパッケージ、ダイアタッチ材料)、業界別(エレクトロニクス、産業機器、自動車・輸送機器、ヘルスケア、IT・通信、航空宇宙・防衛) - 2033年までの業界動向と予測
3D半導体パッケージング市場規模と成長率は何ですか
- データブリッジ市場調査分析により、世界3D半導体パッケージング市場規模が評価されました2025年のUSD 14.39百万そして到達する予定米ドル 46.21 百万 によって 2033, で a15.70%のCAGR予報期間中。
- 市場成長は、主に小型電子機器、高性能コンピューティング、および高度なメモリソリューションの需要の増加によって駆動され、革新的なパッケージング技術が必要で、効率性と機能性を向上させます。
- また、AI、IoT、高性能コンピューティングの採用が加速し、信頼性が高く高密度、低電力の半導体パッケージの必要性を燃料化しています。 これらの要因は、集約的に3D半導体パッケージング市場の拡大を推進しています。これにより、堅牢な成長に著しく貢献しています。
市場規模と予測
グローバル市場価値 (2025):米ドル 14.39 百万円
期待される市場価値 (2033):米ドル 46.21 百万
予測CAGR (2026–2033):15.70%
3D半導体パッケージング市場の主要なテイクアウトは何ですか
- 3D半導体パッケージングは、チップと高度な相互接続ソリューションの垂直スタッキングを可能にし、パフォーマンスを向上させ、フォームファクターを削減し、コンピューティング、メモリ、モバイルデバイス間での電力効率を向上させるために、近代的な電子機器の重要な技術になっています。
- 高性能コンピューティング、AI、IoT、および高度なメモリ技術の採用は、高帯域幅、低レイテンシ、よりコンパクトな統合ソリューションを必要とするため、3D半導体パッケージの需要を駆動しています。
- アジア・パシフィックは、2025年に最大32.2%の収益シェアを誇るグローバル3D半導体パッケージング市場を占め、強力な半導体産業エコシステム、高度なパッケージング技術の早期採用、高性能コンピューティングとAIアプリケーションに焦点を当てた主要なチップメーカーからの実質的な投資で支援しました。
- 北米は、予測期間中にグローバル3D半導体パッケージング市場で最も急速に成長する地域になることを期待しています, 急速な都市化によって駆動, 電子製造を拡大, スマートフォンや消費者の電子機器の採用を増加, 先進的なパッケージングソリューションで研究開発投資を成長.
- 3D TSVセグメントは、高密度の相互接続、優れた熱性能、高性能コンピューティング、AI、およびメモリアプリケーション用の信号整合性を提供する能力によって駆動され、2025年に最大の収益シェアで市場を支配しました。
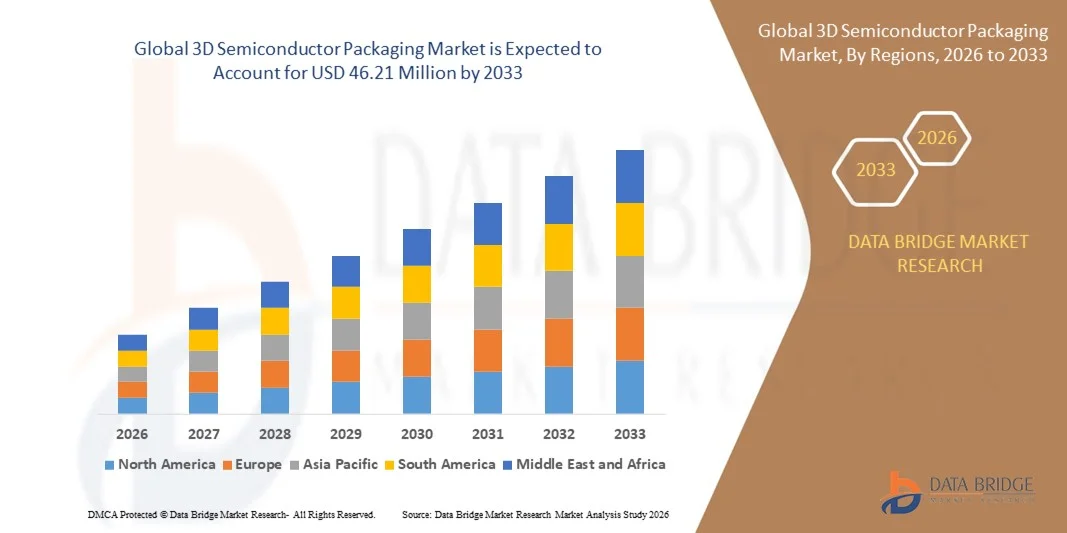
レポートスコープとグローバル3D半導体パッケージング市場セグメント
|
アトリビュート |
3D半導体包装のキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、データブリッジ市場調査によってキュレーションされた市場レポートには、インポートエクスポート分析、生産能力概要、生産消費分析、価格推移分析、気候変動シナリオ、サプライチェーン分析、バリューチェーン分析、バリューチェーン分析、原材料/消耗品概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークなどがあります。 |
3D半導体パッケージング市場における重要なトレンドとは
3DインテグレーションとAI最適化設計によるパフォーマンスの向上
- グローバル3D半導体パッケージング市場における有意で加速する傾向は、AIに最適化されたチップ設計と高性能コンピューティングアーキテクチャで3Dパッケージング技術の開発が進んでいます。 この組み合わせは、デバイスのパフォーマンス、電力効率、熱管理を大幅に高めます。
- たとえば、TSMCのCoWoS(Chip-on-Wafer-on-Substrate)とInFO(Integrated Fan-Out)3Dパッケージングソリューションは、高密度の相互接続と信号の整合性の向上を可能にし、AIアクセラレータとGPUは、コンパクトなフォームファクタで優れたコンピューティング性能を実現します。 同様に、IntelのFoveros 3Dスタッキング技術は、ロジックとメモリレイヤーを垂直に統合し、高度な処理効率と遅延を削減することができます。
- スマートな3Dパッケージレイアウトを可能にし、熱性能、信号ルーティング、電力分布の最適化を実現します。 たとえば、CadenceとSynopsysの高度なモデリングソフトウェアは、半導体メーカーが熱放散を予測し、3Dスタックチップの相互接続効率を改善し、データセンター、AIコンピューティング、エッジデバイスなどのアプリケーションに対する高いパフォーマンスを実現します。
- AIに最適化されたチップ設計による3Dパッケージングのシームレスな統合により、よりコンパクトでエネルギー効率の高い、帯域幅の高いデバイスの作成が容易になります。 このアプローチにより、半導体企業はより小さいフットプリント、モバイルデバイス、HPCシステム、IoTプラットフォーム間でのアプリケーションに利益をもたらす一方で、強化されたコンピューティング機能を提供できます。
- よりインテリジェントで効率的でコンパクトなパッケージソリューションへのこの傾向は、チップ性能とスケーラビリティに対する期待を根本的に再構築することです。 その結果、Intel、Samsung、ASEなどの企業は、高度3D半導体パッケージを開発し、高密度の相互接続をAI主導の最適化と組み合わせることで、現代の電子機器の需要が高まっています。
- AI最適化設計をサポートする3D半導体パッケージングソリューションの需要は、消費者向け電子機器とエンタープライズコンピューティング部門の両方で急速に成長しています。メーカーは、性能、エネルギー効率、および小型化を優先しています。
グローバル3D半導体パッケージングマーケットダイナミクス
ドライバー
高パフォーマンスと小型化エレクトロニクスの需要による成長ニーズ
- 高性能コンピューティング、AIアプリケーション、およびコンパクトな電子機器の需要の増加は、3D半導体パッケージングソリューションの採用強化のための重要なドライバーです。
- たとえば、2025年に、TSMCは、高度なAIアクセラレータと高帯域幅メモリモジュールの上昇要件を満たすために、CoWoSとInFO 3Dパッケージの生産を拡大しました。 大手企業による戦略的取り組みは、予測期間を通じて市場成長を牽引する見込みです。
- 電子メーカーは、フットプリントと消費電力を削減しながら、チップ性能を向上させることを目指しています。3D半導体パッケージングは、高密度の相互接続、熱管理の改善、信号遅延の低減などの高度な機能を提供し、従来の2Dパッケージへの説得力のある代替を提供します。
- さらに、IoT、コンシューマーエレクトロニクス、データセンターソリューションの採用は、現代の半導体設計に不可欠な技術を3Dパッケージ化し、メモリ、ロジック、パワーレイヤーのシームレスな統合を単一のコンパクトパッケージで実現しています。
- より速く、よりエネルギー効率が良い装置のための必要性は、小型の消費者電子工学およびHPCシステムへの傾向と結合しましたり、複数のセクターを渡る3D包装の採用を促進しています。 R&Dへの投資の増加と、モジュール式、スケーラブルな3Dパッケージオプションの可用性は、市場成長に貢献します。
拘束/チャレンジ
技術的な複雑さと高い製造コスト
- 3D半導体パッケージングの技術的複雑さと比較的高い製造コストは、市場採用の拡大に大きな課題を提起します。 高度なスタッキング、スルーシリコンビアス(TSV)、および精密なアライメント要件は、従来のパッケージング方法と比較して生産の難しさとコストを増加させます。
- たとえば、小型の半導体メーカーは、特殊な機器や専門知識が必要なため、Foveros または CoWoS 3D パッケージングの実装に苦労しているかもしれません。
- プロセス標準化、自動化、歩留まり向上による課題の解決は、コストの削減と採用の充実に欠かせない課題です。 Intel、Samsung、ASEなどの企業は、これらの障壁を緩和するために最適化された製造技術とAI主導のデザインツールに投資しています。
- さらに、ハイエンド3Dパッケージは、重要なパフォーマンスの利点を提供しながら、彼らのプレミアムコストは、価格に敏感な市場や低マージン消費者エレクトロニクスアプリケーションのための障壁になることができます。 基本的なパッケージングソリューションはより経済的ですが、次世代AIやHPCデバイスのパフォーマンス要件を満たすことはできません。
- コスト効率の高い製造革新、設計・製造の戦略、およびより広範な業界コラボレーションによるこれらの課題を克服することは、3D半導体パッケージング市場の持続的な成長にとって不可欠です。
3D半導体パッケージング市場はどのように区分されますか
3D半導体パッケージング市場は、技術、材料、業界を垂直にベースでセグメント化しています。
- テクノロジー
テクノロジーをベースに、グローバル3D半導体パッケージング市場を3Dスルーシリコンビア(TSV)、3Dパッケージオンパッケージ(PoP)、3Dファンアウトベース、3Dワイヤーボンドに分割します。 3D TSVセグメントは、高密度の相互接続、優れた熱性能、高性能コンピューティング、AI、およびメモリアプリケーション用の信号整合性を提供する能力によって駆動され、2025年に最大の収益シェアで市場を支配しました。 TSV技術は、高度なロジックメモリ統合に広く好まれ、次世代半導体設計のスケーラビリティを提供します。
3Dファンアウトベースのセグメントは、2026年から2033年までの22.1%の最速のCAGRを目撃すると予想され、コンパクトで高性能なモバイルおよびコンシューマーエレクトロニクスの需要が高まっています。 その利点は、パッケージサイズ、より高い I/O 密度、および改善された電力効率を削減し、それがスペースの最適化と熱管理が重要であるスマートフォン、IoT デバイス、およびウェアラブルエレクトロニクスのための理想的なソリューションを作ることを含みます。
- 材料によって
素材をベースに、グローバル3D半導体パッケージング市場は、有機基質、ボンディングワイヤ、リードフレーム、カプセル封入樹脂、セラミックパッケージ、ダイアタッチ材料に分けられます。 有機基質セグメントは、2025年に41.8%の収益シェアで市場を支配し、コスト効率性、機械的信頼性、および高度な3Dパッケージングプロセスとの互換性を支持しました。 有機基質は高密度相互接続および熱安定性を支える能力のための移動式、計算および消費者電子工学で広く利用されています。
カプセル化樹脂のセグメントは、2026年から2033年までの20.7%の最速のCAGRを登録すると予想され、スタックされた金型の信頼性の高い保護、熱伝導性の向上、および電気絶縁の強化の必要性によって駆動されます。 樹脂はまた、過酷な動作条件のための堅牢な包装を可能にし、自動車電子機器や産業機器などの機械的整合性を必要とするアプリケーションで不可欠です。
- 業種 縦
業界垂直に、グローバル3D半導体パッケージング市場は、エレクトロニクス、産業、自動車、輸送、ヘルスケア、IT&テレコミュニケーション、航空宇宙および防衛に分けられます。 電子セグメントは、高性能コンピューティングチップ、モバイルデバイス、メモリモジュール、およびコンパクト、効率的かつ熱的に最適化されたパッケージングソリューションを必要とするコンシューマーエレクトロニクスの要求に応じて燃料を供給し、2025年に46.3%の最大収益シェアで市場を支配しました。 スマートフォンの普及、AI導入、IoTデバイスの成長は、このセグメントの主要ドライバーです。
自動車・輸送分野は、2026年から2033年までの21.5%の最速のCAGRを目撃する見込みで、先進的な運転支援システム(ADAS)、電気自動車、車内情報システムの必要性が高まっています。 これらのアプリケーションは、過酷な熱条件下で確実に動作できる堅牢で高密度半導体パッケージが必要です。
3D半導体パッケージングマーケットの最大のシェアはどの地域ですか
- アジア・パシフィックは、2025年に最大32.2%の収益シェアを誇るグローバル3D半導体パッケージング市場を統括し、大手半導体メーカーの強い存在感、高度なパッケージング技術の早期採用、高性能コンピューティングおよびAI対応機器の高需要を主導しました。
- インテル、AMD、およびGlobalFoundriesを含む地域における企業は、スルー・シリコン・ビア(TSV)、パッケージ・オン・パッケージ(PoP)、およびファン・アウト・ウェーハ・レベル・パッケージングなどの3Dパッケージ・ソリューションに投資し、データセンター、コンシューマー・エレクトロニクス、モバイル・デバイスの広範な要件を満たしています。
- 3D半導体パッケージングにおけるイノベーションの拠点として、北米を基幹拠点とするR&D投資、堅牢な半導体インフラ、技術に精通した人口の採用により、より一層の採用をサポートします。 省力化、改善された熱管理および高い帯域幅の性能の焦点は企業および消費者の適用を渡る市場成長を運転し続けます。
U.S. 3D 半導体パッケージング マーケット インサイト
米国3D半導体パッケージング市場は、主要な半導体メーカー、高度なパッケージング技術の早期採用、高性能コンピューティング、AI、メモリアプリケーションに対する高い需要の存在によって駆動され、北米で最大38%の収益シェアをキャプチャしました。 インテル、AMD、GlobalFoundriesなどの企業は、データセンター、モバイルデバイス、コンシューマーエレクトロニクスの要件を満たすインテル、AMD、GlobalFoundriesなどのFan-Outウェーハレベルのパッケージング、パッケージオンパッケージ(PoP)ソリューションに投資しています。 最小化、高帯域幅、および改善された熱管理の高められた焦点は市場の成長を促進しています。 さらに、米国の堅牢なR&Dエコシステムと強力な半導体インフラストラクチャは、企業と消費者の両方のアプリケーション間で革新的な3Dパッケージングソリューションの迅速な採用をサポートしています。
ヨーロッパ3D半導体パッケージング市場情報
欧州3D半導体パッケージング市場は、厳しい品質基準によって駆動され、エネルギー効率とコンパクトな電子機器の需要が高まり、IoTおよびAI対応アプリケーションの導入が高まっています。 ドイツ、フランス、オランダは、強力なエレクトロニクスと半導体製造能力により、主要なコントリビューターです。 ヨーロッパの製造業者は装置の性能を最大限に活用し、パワー消費量を減らすために3D包装の解決を統合しています。 持続可能な信頼性の高い半導体ソリューションは、産業、自動車、および消費者エレクトロニクス分野における成長を促進しています。
U.K. 3D 半導体パッケージング マーケットインサイト
U.K. 3D半導体パッケージング市場は、高性能コンピューティング、データセンター、AIアプリケーションに対する需要の高まりにより、注目すべきCAGRで成長することが期待されています。 TSVやPoPなどの高度なパッケージング技術を採用し、電子機器の研究や設計における投資を成長させ、市場拡大を推進しています。 また、米国の強力な技術エコシステム、半導体イノベーションを重視し、電子製造の政府支援は、商用および産業用途における3Dパッケージングソリューションの展開を奨励しています。
ドイツ 3D 半導体包装市場 洞察
ドイツ3D半導体パッケージング市場は、自動車用電子機器、産業オートメーション、IoT機器の需要増加により燃料を供給し、かなりのCAGRで拡大することを期待しています。 ドイツが誇る半導体インフラを整備し、高信頼性3Dパッケージング技術を採用した精密エンジニアリングの推進に注力。 キードライバーは、厳格な品質基準、エネルギー効率とコンパクトな電子システムの設定、高度な自動車および産業用途における3Dパッケージの統合が含まれます。 地域は、熱管理、小型化、高密度相互接続ソリューションの革新を強調し続けています。
Asia-Pacific 3D 半導体パッケージング マーケットインサイト
アジア太平洋3D半導体パッケージング市場は、中国、日本、韓国、台湾などの国で急速に都市化、上昇使い捨て収入の増加、および強力なエレクトロニクスおよび半導体製造によって駆動され、2026〜2033年の間に23%の最速のCAGRで成長することが表彰されます。 地域は、メモリ、モバイル、およびコンシューマーエレクトロニクスの生産のための主要なハブであり、3Dパッケージングソリューションは、高性能でコンパクトなデバイスのためにますます採用されています。 TSMC、Samsung、ASEなどの主要なプレーヤーの存在と相まって、半導体研究開発とローカル製造をサポートする政府の取り組みは、市場成長を加速しています。
日本3D半導体パッケージングマーケットインサイト
日本3D半導体パッケージング市場は、先進エレクトロニクス、ロボティクス、AI技術に焦点をあててたため、勢いを上げています。 高性能コンピューティングとIoTデバイスの急速な採用により、小型で効率的な3Dパッケージングソリューションが求められます。 日本のメーカーは、TSV、Fan-Out、およびPoP技術の融合を消費者の電子機器、自動車、および産業用途に優先して、品質、信頼性、エネルギー効率を優先します。 半導体の革新を促進する強力な研究開発のインフラおよび政府主導のイニシアチブによって市場は更に支えられます。
中国 3 D 半導体包装市場 洞察
中国3D半導体パッケージング市場は、2025年にアジア・パシフィックで最大の市場収益シェアを占め、急速に都市化し、エレクトロニクス製造を成長させ、スマートフォン、AIチップ、メモリデバイス向けの国内需要が高まっています。 中国は、先進的なパッケージングと成長するローカル製造能力のための政府のインセンティブと共に、自立型半導体エコシステムの開発に注力しています。TSV、Fan-Out、PoPソリューションの採用を推進しています。 大規模の消費者および産業電子工学の要求と結合される現実的な生産はAPAC区域で包む3D半導体のための中国の主市場を作ります。
3D半導体パッケージング市場でトップ企業は
3D半導体パッケージング業界は、主に、以下のような広範な企業によって導かれています。
- インテル株式会社(アメリカ)
- TSMC - 台湾半導体製造株式会社(台湾)
- サムスン電子(韓国)
- ASEテクノロジーホールディング株式会社(台湾)
- アンコールテクノロジー株式会社(米国)
- JEDECソリッドステートテクノロジー協会会員(米国)
- GlobalFoundries (米国)
- STMicroelectronics(スイス)
- NXPセミコンダクター(オランダ)
- Hynixセミコンダクター(韓国)
- キャデンス・デザイン・システム(米国)
- マイクロンテクノロジー(米国)
- 半導体(米国)
- シリコンウェア精密工業株式会社(SPIL)(台湾)
- 株式会社JEOL(日本)
- パワーテックテクノロジー株式会社(PTI)(台湾)
- 太陽ユデン株式会社(日本)
- ChipMOS Technologies Inc.(台湾)
- ユニミクロンテクノロジー株式会社(台湾)
- アドバンストマイクロデバイス(AMD)(米国)
3D半導体パッケージング市場の最新動向とは
- 半導体製造のグローバルリーダーであるIntel Corporationは、米国アリゾナ州の先進3Dパッケージパイロットプログラムの立ち上げを発表しました。高性能コンピューティング(HPC)とAIチップのパフォーマンス向上を目指しました。 このイニシアチブは、インテルの最先端の3Dスルーシリコンビア(TSV)とパッケージオンパッケージ(PoP)技術を開発し、小型、高帯域幅の半導体ソリューションの需要が高まっています。 グローバルな専門知識と革新的なパッケージング方法を活用することで、グローバル3D半導体パッケージング市場で急速に拡大するリーダーシップを強化しています。
- 2024年3月、TSMC(台湾半導体製造会社)は、次世代3Dファンアウトウェーハレベルのパッケージングプラットフォームを発表しました。 この高度のパッケージの解決はより高い相互接続密度、改善された熱性能および減らされた電力消費を提供します。 TSMCのイノベーションは、グローバルエレクトロニクスや自動車業界向けに、小型・高速・高エネルギー効率な半導体を可能にすることに注力しています。
- 2024年3月、Samsung Electronicsは、AI、データセンター、およびモバイルアプリケーションの生産を強化することを目的として、新しいPyeongtaek施設で次世代メモリチップ用の高度な3Dパッケージソリューションを展開しました。 サムスンは、TSVやFan-Outなどの高密度3Dパッケージング技術を活用して、コンパクトで高性能なデバイスに対する世界的な需要に応える取り組みを実証しています。
- ASE Technology Holding Co., Ltd.は、半導体アセンブリおよびテストソリューションのリーディングプロバイダーであるASE Technology Holding Co., Ltd.は、先進のドライバー・アシスタンス・システム(ADAS)用の3Dパッケージオン・パッケージ(PoP)ソリューションを統合する欧州自動車メーカーとの戦略的コラボレーションを発表しました。 自動車用電子機器の性能、信頼性、熱効率の向上に注力し、インテリジェントでコネクティッドな車両の需要が高まっています。
- 2024年1月、Amkor Technology, Inc.は、SEMICON West 2024の次世代3Dワイヤボンドパッケージングソリューションを発表し、消費者向け電子機器および産業用機器における高速・高密度半導体アプリケーションに対応しました。 革新的なパッケージングプラットフォームは、Amkorの献身を実証し、コンパクトで費用対効果の高い、パフォーマンスに最適化された3D半導体ソリューションを提供し、先進的なパッケージング技術のグローバルリーダーとしての地位を強化します。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











