


未分化星細胞腫の世界市場:疾患タイプ(IDH変異型、IDH野生型、その他)、薬剤タイプ(マチュレーン、テモダール、プロカルバジン、テモゾロミド、その他)、治療(手術、放射線療法、化学療法)、診断(MRI、CTスキャン、X線、生検)、分子開発段階(登録前段階および臨床試験段階)、症状(頭痛、無気力、発作、視覚障害、記憶喪失、行動障害、その他)、エンドユーザー(クリニック、病院、その他)、流通チャネル(病院薬局、小売薬局、オンライン薬局)による業界動向と2033年までの予測
Anaplastic Astrocytomaの市場のサイズ
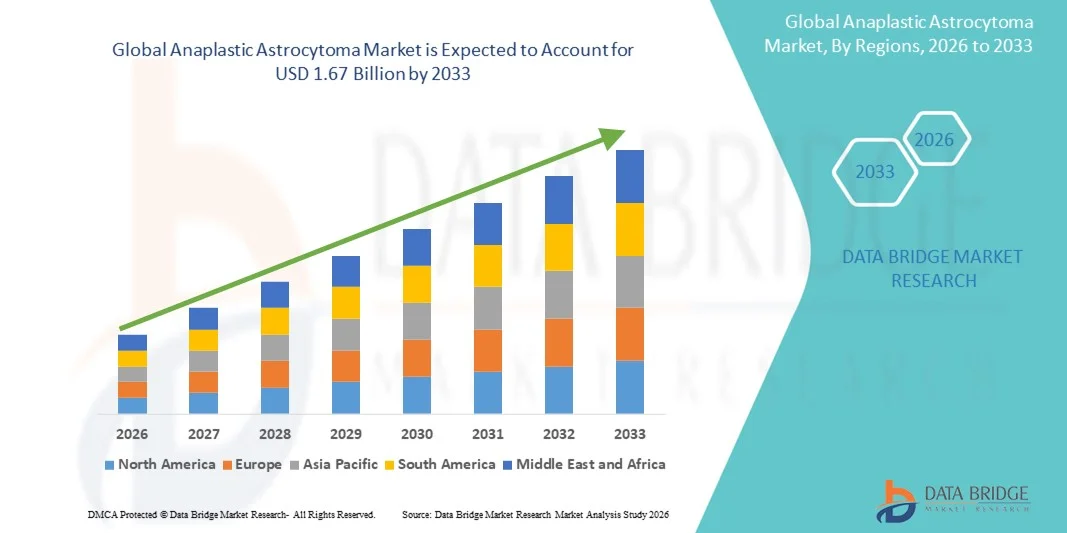
- 世界的なAnaplastic Astrocytomaの市場規模はで評価されました2025年のUSD 1.23億そして到達する予定2033年までのUSD 1.67億, お問い合わせ3.9%のCAGR予報期間中
- 市場成長は、大幅増加の発生率によって燃料を供給される脳腫瘍、診断技術の進歩および増加の採用標的療法そして腫瘍学の精密薬は、改善された忍耐強い結果およびよりよい病気管理に導きます
- さらに、公共の意識を高め、医療政策の支援、腫瘍学インフラの拡大、および新規治療の継続的な臨床試験の継続的な臨床試験は、Anaplastic Astrocytomaの最新のケア基準として効果的な治療オプションを確立しています。 これらの収束要因は、先進的な療法の取組を加速しています, これにより、大幅に業界の成長を後押しします
市場規模と予測
- グローバル市場価値 (2025):1億米ドル
- 期待される市場価値 (2033):1億6千万ドル
- 予測CAGR (2026-2033):3.9%
Anaplastic Astrocytomaの市場分析
- 積極的な脳腫瘍であるAnaplastic Astrocytomaは、治療の急速な進行と複雑さによる神経腫瘍学の重要な課題を表しています。 高度の診断方法、を含むMRI、CTスキャンとバイオサイは、正確な検出とパーソナライズされた治療計画のためにますます不可欠です
- Anaplastic Astrocytomaの処置のためのエスカレートの要求は主に頭脳腫瘍の上昇の prevalence によって、薬剤の開発の投資を増加し、Temodar、Procarbazine および Temozolomide のようなターゲットにされた治療アプローチの採用を増加させ、忍耐強い結果を改善します
- 北米は、先進医療インフラ、高R&Dの支出、革新的な療法の早期採用、および米国の大手臨床試験および新規治療のための承認を主導し、2025年に40.2%の最大の収益シェアでAnaplastic Astrocytoma市場を支配しました。
- アジア・パシフィックは、医療インフラの改善、脳がんの認知度向上、先進的な診断・治療オプションへのアクセスの拡大など、予測期間におけるAnaplastic Astrocytoma市場で最も急速に成長している地域であることが期待されています。
- 手術セグメントは、2025年に42.9%の市場シェアでAnaplastic Astrocytoma市場を支配し、腫瘍の除去、生存率の改善、および第一線治療としての広範な採用によって駆動され、多くの場合、放射線療法と強化された有効性のための化学療法によって続く
レポートスコープとAnaplastic Astrocytoma市場セグメンテーション
|
アトリビュート |
Anaplastic Astrocytoma の主要市場の洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
Anaplastic Astrocytoma 市場動向
標的療法および精密医学の進歩
- 世界的なAnaplastic Astrocytomaの市場での有意で加速傾向は、TemozolomideおよびProcarbazineを含むターゲティングされた療法の採用の増加であり、精密医学は分子のプロファイリングに基づいてアプローチし、パーソナライズされた処置結果を改善します
- 例えば、IDH-mutantの特定の療法の使用は、臨床医が腫瘍遺伝的プロファイルに基づいて治療プロトコルを調整し、副作用を最小限に抑えながら有効性を強化することができます。 同様に、手術、放射線、化学療法を統合する併用療法は、患者固有の分子データを用いて高度に最適化されています。
- 精密診断によるターゲティング療法の統合により、患者の反応を予測したり、腫瘍の進行状況を監視したり、治療レジメンを動的に調整したりといった機能が可能になります。 たとえば、分子ガイドの治療計画は、いくつかの臨床試験で生存率を改善し、治療抵抗の早期兆候に臨床医に警告することができます
- 治療介入による分子診断のシームレスな統合により、臨床医が手術、放射線、および薬物管理を調整およびデータ主導の方法で管理し、患者ケアを改善することができます。
- より精密で、パーソナライズされた、そして一貫した治療アプローチへのこの傾向は、根本的に患者の期待とケアの基準を再構築することです。 その結果、ノボリュールやセルゲンなどの企業は、分子プロファイリングガイダンスと最適化された治療シーケンシングによる精密医薬品ベースの療法を開発しています。
- 高度にターゲットを絞られた、個人化された療法のための要求は患者がますます最大限に活用された処置の効力を捜し、全身の毒性を減らすように病院および医院を渡る急速に成長しています
Anaplastic Astrocytoma マーケット ダイナミクス
ドライバー
脳腫瘍の増大と意識の向上
- Anaplastic Astrocytomaをグローバルに成長させ、脳がんの症状や治療オプションの上昇意識と相まって、市場成長の著しいドライバーです
- たとえば、2025年3月では、非侵襲的治療モダリティの採用とアクセシビリティを向上させることを目指し、グリマ患者におけるTTFields治療臨床試験の拡大を発表しました。 主要企業によるそのような取り組みは、予測期間における市場成長を促進することが期待されています
- 患者様や医療従事者様が腫瘍リスクや高度治療オプションの認識が高まるにつれて、Temozolomideやコンビネーションレジメンなどの治療薬は従来の化学療法だけではますますます好まれる
- さらに、腫瘍学インフラの拡大、早期診断プログラムの拡大、先進的なイメージングおよび分子検査の可用性の高まりは、より可能で広く採用されている治療アプローチを目標としています。
- 分子診断による臨床指導と共に、手術、放射線、およびパーソナライズされた化学療法療法のレジメンを統合する利便性は、病院とクリニックの設定の両方で採用を推進しています。 多角的なケアと治療のアクセシビリティを高める傾向は、市場成長に貢献します
- たとえば、IDH-wildtypeの標的薬の研究と開発への投資の増加は、より精密な治療オプションを可能にし、主要ながんセンターの採用の増加を誘致
- 早期発見、症状監視、治療の選択肢に関する公的および医師の意識キャンペーンの増加は、臨床試験における患者の登録を促進し、全体的な市場占有を拡大しています
拘束/チャレンジ
開発地域における高処理コストと限定アクセス
- ターゲットを絞られた薬剤および分子診断を含む高度療法の比較的高いコストは、特に価格の敏感な地域に広範囲の市場採用への重要な挑戦を、おおいます
- たとえば、Temozolomideベースのレジメンと組み合わせ療法プロトコルの価格は、市場浸透とアップテークを制限し、開発途上国の患者のアクセスを制限することができます
- 保険のカバレッジ、患者の援助プログラム、および費用効果が大きい処置の代わりによる有利な課題に取り組むことはアクセスおよび採用を拡大するために重要である。 CelgeneやNovocureなどの企業は、これらの障壁を緩和するための金融サポートプログラムと一般的なオプションを強調しています
- また、先進的な神経腫瘍学施設へのアクセスや特定の地域の訓練を受けた専門家への限られたアクセスは、タイムリーな診断と治療の開始を妨げることができ、全体的な市場成長に影響を与える
- 改善された医療インフラ、拡張された臨床訓練、および金融支援プログラムを通じて、これらの課題を克服することは、持続的な成長と広範な患者アクセスのために不可欠です。
- たとえば、農村地域の分子診断の広範な可用性の欠如は早期介入を遅らせます。これにより、治療の有効性と結果に悪影響を及ぼす可能性があります。
- 規制ハードルと新しい治療のための長期臨床試験承認は、革新的な治療オプションの導入を遅らせる可能性があり、市場拡大に影響を及ぼし、次世代の治療へのアクセスを制限する
Anaplastic Astrocytomaの市場規模
市場は病気のタイプ、薬剤のタイプ、処置、診断、分子開発段階、徴候、エンド ユーザーおよび配分チャネルに基づいて分けられます。
- 病種別から探す
疾患の種類に基づいて、Anaplastic Astrocytoma 市場は、IDH-mutant、IDH-wildtype、その他に分けられます。 IDH-wildtype セグメントは、成人患者と積極的な腫瘍進行と関連性が高いため、2025 年に市場を支配しました。 IDH-wildtype腫瘍を持つ患者はしばしば、手術、放射線、標的化学療法を含む組み合わせ療法アプローチを必要とし、治療量の増加と市場収益に貢献します。 また、標的薬の可用性と、このサブタイプに焦点を当てた継続的な臨床試験は、さらにその優位性を強化しています。 ヘルスケアプロバイダーは、治療計画を最適化し、患者の生存結果を改善するために、IDH-wildtype診断を優先します。 また、この腫瘍タイプに固有の新規標的療法を開発することを目的とした成長研究投資のメリットもあります。
IDH-mutantセグメントは、分子プロファイリングに基づくパーソナライズされた治療プロトコルの採用を増加させることによって駆動され、2026年から2033年までの最速成長を目撃する予定です。 IDH阻害薬などの早期検出と標的療法アプローチは、このサブタイプのより効果的な管理を可能にします。 IDH-mutant腫瘍の顕著な利点に関する臨床医の間でライジング意識は、さらなる採用を加速しています。 バイオマーカーベースの診断およびコンパニオン治療の進歩は、臨床試験の患者登録を増加しています。 このセグメントはまた、改善された患者の結果と精密療法による副作用の減少から恩恵を受けます。 全体的に、IDH-mutantセグメントは、開発および新興腫瘍市場で急速に牽引しています。
- 医薬品の種類別
薬の種類に基づいて、市場はマチュラン、テモダ、プロカルバジン、テモゾロマイド、その他に分けられます。 Temozolomideの区分はAnaplastic Astrocytomaのための最初のライン化学療法の代理店として広範囲の採用による2025年に市場を支配しました。 放射線療法との組み合わせでよく使われ、全体的な治療効果を高め、生存率を改善します。 Temozolomideの経口処方は、静脈内療法と比較して、管理とより良い患者のコンプライアンスの容易さを提供します。 臨床的プロファイルを確立し、グローバル治療ガイドラインの包含により、その優位性をさらに高めます。 主要な製薬会社は、高需要を維持し、拡張リリース処方と組み合わせレジメンに引き続き投資します。 また、大人と小児腫瘍学のプロトコルとの両立性は、一貫した収益生成を強化しています。
Procarbazine セグメントは、2026 から 2033 までの最速の成長を目撃し、マルチドラッグ レジメンやコンビネーション セラピー プロトコルの増加による成長を目撃する予定です。 臨床研究では、他のアルキル化剤と組み合わせて、腫瘍反応率を高めるときにその有効性を強調しています。 ジェネリック処方と拡張アクセシビリティの融合は、開発市場における採用にも貢献しています。 Procarbazineを含む併用化学療法レジメンのためのライジング医師の好みは、その摂取量を加速しています。 また、投与量のスケジュールを最適化し、副作用を減らすための継続的な研究は、市場成長をサポートしています。
- 処置によって
治療に基づいて、市場は手術、放射線療法、化学療法に分けられます。 手術セグメントは、腫瘍除去の重要な役割と最初のライン介入による42.9%の市場シェアで2025年に市場を支配しました。 外科的切除は頻繁に改善された存続の結果のための放射線療法および化学療法と結合されます。 術内MRIや蛍光ガイド手術などの高度な神経外科技術の可用性は、精度を向上させ、合併症を削減しました。 病院および専門にされた腫瘍学の中心は最高の安全切除を達成するために外科介入を優先順位付けします。 セグメントはまた、高度な神経腫瘍学施設や熟練した神経外科医への投資の増加から恩恵を受ける. さらに、術後のアジュバント療法は、全体的な治療の採用とドライブ市場収益を高めます。
放射線療法の分野は2026年から2033年にかけて最も速い成長を目撃するために予想されます。 ステレオ戦術的な放射線手術(SRS)や強度調整された放射線療法(IMRT)などの高度な技術の採用によって燃料を供給しました。 これらの技術は、腫瘍組織の正確なターゲティングを可能にし、周囲の健康な組織への損傷を最小限に抑えます。 化学療法と標的療法の組み合わせでのライジング使用は、開発および新興市場での採用を推進しています。 放射線療法の生存結果を改善する効果の意識の増加は、その急速なアップテークをサポートしています。 専門放射線療法センターの可用性を拡大し、セグメントの成長をさらに加速します。
- 診断によって
診断に基づいて、市場はMRI、CTスキャン、X線、およびBiopsyに分けられます。 MRIセグメントは、腫瘍の大きさ、位置、進行状況を検出する優れた画像分解能により、2025年に市場を支配しました。 MRIは、手術計画およびモニタリング処理の応答を時間をかけて行うことが重要である。 MRIの非侵襲的な性質と繰り返しのユーザビリティは、初期診断とフォローアップの両方に優先されます。 機能的なMRIおよび拡散重くされたイメージングを含む高度MRIの議定書の高い採用は診断正確さを高めます。 病院および医院は成長する要求に応じるためにハイ フィールドMRIの走査器に引き続き投資します。 分子イメージングとAI支援ツールとのMRIの統合は、さらにその優位性を強化しています。
Biopsy セグメントは、2026 から 2033 までの最速の成長を目撃し、パーソナライズされた治療計画のための分子および遺伝的プロファイリングの使用を増加させることによって推進されます。 BiopsyはIDHの変異のテスト、MGMTのプロモーター メチル化の分析および他の生物マーカーのために重要なティッシュのサンプルを提供します。 精密医学と標的療法の選択に重点を置き、生検の採用を加速する。 最小侵襲的な生検技術とロボット支援の手順は、患者の受け入れを増加しています。 生検結果の予後値に関する腫瘍医の意識を高めることで、その使用率が向上します。
- 分子開発フェーズ
分子開発段階に基づいて、市場は事前調整段階および臨床試験段階に分けられます。 臨床試験フェーズのセグメントは、Anaplastic Astrocytomaの最も革新的な治療法として2025年に市場を支配している現在、有効性と安全プロファイルを確立するための試験を受けています。 医薬品業界や研究機関のリーディングは、世界中に複数のフェーズIIとIIIの試験を実施しています。 試験活動における成長は、次世代標的療法と組み合わせ療法において高い投資を反映しています。 臨床試験では、適格な患者に対する治療への早期アクセスを提供し、さらなる市場エンゲージメントを高めます。 病院とバイオテクノロジー企業とのコラボレーションにより、試験のスケールと成功を促進します。 強力なパイプライン開発は、このセグメントの優位性を維持し続けています。
事前参加登録 フェーズセグメントは、2026年から2033年までの最速成長を目撃する見込みで、開発パイプラインに入る新規化合物の数が増えています。 希少な腫瘍のサブタイプや、未測定の医療ニーズに重点を置くと、開発戦略の加速化が進んでいます。 規制のインセンティブと複数の地域での孤児の薬物の指定は、イノベーションを奨励しています。 IDH標的阻害剤および免疫腫瘍剤の早期開発が拡大しています。 バイオテクノロジー企業と学術センターとのパートナーシップを築き、迅速な分子の進歩をサポートします。
- 症状によって
症状に基づいて、市場は頭痛、嗜眠、視力の問題、記憶喪失、行動問題、その他に分けられます。 頭痛のセグメントは、それが症状を提示する最も一般的なので、2025年に市場を支配しました, 患者が医療相談や早期診断テストを求めるように促します. 頭痛の認識による早期検出はより高い診断および処置の採用を運転します。 ヘルスケアプロバイダーは、症状ベースのスクリーニングを優先し、イメージングと生検の活用を高めます。 患者の教育キャンペーンと定期的な神経検査は、一貫した需要に貢献します。 シンプトムに焦点を絞った市場イニシアチブは、高い収益を生み出します。 頭痛の重症度はしばしば腫瘍の進行と相関し、迅速な介入の必要性を再強化する。
2026年から2033年にかけて最も急成長を目撃する「セイゾレス」セグメントは、水産管理や監視の意識を高めることで燃料を供給しています。 Seizuresは、しばしば腫瘍活動の早期指標であり、迅速な診断評価を促進します。 腫瘍学の心配と統合される防腐療法の進歩は処置の採用を高めます。 セッション管理プロトコルに関する患者の意識を高めることで、病院の訪問を加速します。 継続的EEGモニタリングとAI支援の発作予測技術は、臨床的意思決定をサポートします。 初期の発作介入により、生存成績が向上し、一貫したケアアプローチの採用を促進します。
- エンドユーザーによる
エンドユーザーをベースに、クリニック、病院、その他に市場を分けています。 病院の部門は2025年に複数の学位神経腫瘍学のチーム、高度のイメージ投射および外科設備および広範囲の処置の選択の可用性による市場を支配しました。 病院は1つの屋根の下で外科、化学療法および放射線療法を結合する統合された心配を提供します。 大きい忍耐強い容積およびより高い処置の複雑さの好意の病院の採用。 病院内の専門がんセンターは、臨床試験と新規治療管理をサポートしています。 高度のプロシージャおよび多変性の処置による病院で収入の生成はより高いです。 病院は、発展途上国や新興地域における市場浸透を推進しています。
クリニック部門は、2026年から2033年までの最も速い成長を目撃し、外来腫瘍クリニックおよびローカライズされた治療センターの確立を増加させることで期待されます。 クリニックは、フォローアップケア、マイナーな手順、およびターゲティング療法管理に便利なアクセスを提供します。 アウトパティエントマネジメントのメリットに対する意識を高めることで採用をサポートします。 モニタリングおよび治療の指導のためのテレメディシンの統合は更に成長を加速します。 クリニックは、半都市部や農村部の患者のアクセスを拡大します。 柔軟な治療スケジュールとパーソナライズされたケアは、クリニックベースのサービスの採用の増加に貢献します。
- 流通チャネル
流通チャネルに基づいて、市場は、病院薬局、小売薬局、オンライン薬局に分けられます。 病院薬局のセグメントは、入院治療プロトコル、化学療法管理、専門薬への直接アクセスのために2025年に市場を支配しました。 病院は複雑な療法のために分配する薬剤を制御します、承諾および安全を保障します。 病院薬局の高コスト標的薬および化学療法薬の可用性は優勢をサポートしています。 病院はまた忍耐強いフォローアップおよび組合せ療法の調整を管理します。 市場リーダーは、早期治療の採用のための病院薬局のパートナーシップを優先します。 病院の広範囲の配分は必須の薬物の連続的な供給を保障します。
オンライン薬局のセグメントは、2026年から2033年にかけて最も速い成長を目撃するために期待されています。, 増加する電子商取引の採用によって駆動, 利便性, 専門薬の宅配. 患者は、処方補充と標的療法へのリモートアクセスのためのオンラインプラットフォームをますますます好ましい。 テレメディシンおよび電子処方システムとの統合により、成長を促進します。 オンライン薬局は、市場をリモートおよびアンダーザードエリアに拡大します。 プロモーション、割引、およびサブスクリプションモデルは採用を後押しします。 安全なオンライン薬流通を支える規制枠組みは信頼性と信頼を高めます。
Anaplastic Astrocytomaの市場地域分析
- 北米は、先進医療インフラ、高R&Dの支出、革新的な療法の早期採用、および米国の大手臨床試験および新規治療のための承認を主導し、2025年に40.2%の最大の収益シェアでAnaplastic Astrocytoma市場を支配しました。
- 早期発見、分子プロファイリング、および包括的な治療プロトコルを優先する地域における患者およびヘルスケアプロバイダーは、手術、放射線、化学療法を含む、市場収益を大幅に寄与します。
- この優位性は、主要な医薬品およびバイオテクノロジー企業、広範囲の臨床試験活動、および脳がんの公的啓発の強力な存在によってさらに支持され、北米を革新的なAnaplastic Astrocytoma療法のための主要な市場として確立し、病院とクリニックの両方の設定
米国Anaplastic Astrocytomaマーケットインサイト
米国のAnaplastic Astrocytomaの市場は、先進医療インフラ、標的療法の高い採用、および精密医学の広範な使用によって燃料を供給された2025の2025の最大の収益シェアを捕獲しました。 患者および臨床医は、手術、放射線および化学療法を含む早期検出、分子プロファイリングおよび統合治療プロトコルをます優先します。 新規治療における臨床試験および研究開発投資の増加は、市場をさらに推進します。 また、脳腫瘍の認知度を高め、保険のカバレッジを改善し、専門性神経腫瘍センターへのアクセスが大幅に市場拡大に貢献します。
ヨーロッパAnaplastic Astrocytomaの市場洞察
ヨーロッパAnaplastic Astrocytomaの市場は、主に癌研究のための政府のイニシアチブ、腫瘍学のインフラへの投資の増加、および先進的な診断および標的療法のための成長の要求によって運転される予測期間の間に実質的なCAGRで拡大するように計画されています。 脳腫瘍の増殖に伴い、都市化を促進し、精密薬の採用と治療プロトコルの組み合わせを促進します。 患者は、より少なく侵襲的な外科的技術を求め、術後のケアを改善し、病院やクリニックを介した治療を後退させる。
U.K. Anaplastic Astrocytoma マーケット インサイト
U.K. Anaplastic Astrocytoma市場は予測期間に注目すべきCAGRで成長し、早期診断の意識を高め、標的療法の好み、および治療計画における分子診断の統合を期待しています。 また、積極的な脳腫瘍の発生率を高め、強力な医療システムは、病院とクリニックの両方に高度な治療療法を採用することを奨励します。 U.K.は、臨床試験の参加と患者のアクセスプログラムに重点を置き、市場の成長を刺激する予定です。
ドイツ Anaplastic Astrocytoma 市場 洞察
ドイツAnaplastic Astrocytomaの市場は予測期間の間にかなりのCAGRで拡大すると予想され、神経腫瘍学療法の意識を高め、MRIや生検などの高度な診断の広範な可用性、およびパーソナライズされた治療プロトコルの採用を増加させました。 ドイツが誇る医療インフラを整備し、革新的な腫瘍学ソリューションに注力。 病院における標的療法および組み合わせ治療アプローチの統合は、局所臨床ガイドラインと患者ケア基準に合わせ、ますます普及しています。
Asia-Pacific Anaplastic Astrocytoma Market のインサイト
アジア・パシフィック・アナプラスチック・アストロシトマ市場は、2026年から2033年の予測期間で24%の最も速いCAGRで成長し、医療費の増加、脳腫瘍の発生率の上昇、中国、日本、インドなどの国における先進的な診断および治療へのアクセスを改善することに重点を置いています。 がんの認知、デジタルヘルス、専門性神経腫瘍学センターを支える政府の取り組みが採用されています。 また、患者の意識を高め、民間病院の拡大、手頃な価格のターゲティング療法の可用性は、地域全体の治療のアクセシビリティを拡大しています。
Japan Anaplastic Astrocytoma マーケット Insight
日本市場は、先進医療インフラ、神経障害の高い公共意識、精密医療の急速な採用により勢いを増しています。 標的療法および組合せの処置の議定書の優先順位はよく確立された病院ネットワークによって支えられる増加しています。 日本の高齢化人口は、管理人や非侵襲的治療の選択肢が少ないため、需要を追い払うようにしています。 また、臨床ケアによる分子診断の統合により、早期発見とパーソナライズされた治療計画が向上します。
インド Anaplastic Astrocytoma 市場 洞察
インドAnaplastic Astrocytoma市場は、2025年にアジア・パシフィックで最大の市場収益シェアを占め、ヘルスケアアクセスの増加、脳腫瘍の発生率の増加、および先進的な腫瘍学的治療の意識の高まりに起因しています。 都市センターを拡大し、使い捨て所得を増加させ、専門がん病院の発症は重要な成長因子です。 手頃な価格のターゲティングセラピーと臨床試験への参加へのプッシュ, 公共の意識キャンペーンを成長させるとともに, 住宅全体の市場採用を推進しています, 都市, 半都市地域.
Anaplastic Astrocytoma マーケットシェア
Anaplastic Astrocytomaの企業は主に下記のものを含んでいます:
- メルク&株式会社, (米国)
- ブリストル・マイアーズ・スクイブ・カンパニー(アメリカ)
- アストラゼネカ(イギリス)
- 株式会社Pfizer(アメリカ)
- ノバルティスAG(スイス)
- エリ・リリーと会社(アメリカ)
- バイエルAG(ドイツ)
- 武田薬品工業株式会社(日本)
- 株式会社アムゲン(米国)
- ノヴォキュア(スイス)
- サンオフィ(フランス)
- GSK plc(イギリス)
- AbbVie Inc.(米国)
- Regeneron Pharmaceuticals Inc.(米国)
- イプセン(フランス)
- 株式会社ジャズ医薬品(米国)
- アステラス製薬株式会社(日本)
- 大塚製薬株式会社(日本)
- BeiGene(中国)
グローバルAnaplastic Astrocytoma Marketの最近の開発は何ですか
- 2025年8月、研究者は、マルチパラメトリックMRIスキャンを分析し、グローマの変異状況を非侵襲的に予測する基盤型モデルであるFoundBioNetという新しいディープラーニングモデルを発表しました。 大規模なマルチセンターコホート(1,705人の患者)では、FoundBioNetが達成しました~90.6% AUCのIDH-突然変調予測では、「MRIのみ、非侵襲的分子診断」への大きな一歩を踏み出しました。これにより、生体細胞細胞細胞に対する依存性を低下させることができました。
- 2024年8月、米国FDAは、成人および小児患者(≧12年)のVorasidenib(Voranigo)をグレード2 astrocytomaまたはoligodendrogliomaが疑わしいIDH1/IDH2変異を抱える承認しました。 この承認は、低グレードのグローマのために承認された第一に標的された全身療法を表すため、歴史的です。 グレード2の腫瘍で承認されているが、臨床的に有意義なアプローチとしてIDH阻害を有効化することにより、より広範な天体治療の風景にも影響します。
- 2023年6月、フェーズIII INDIGOの試用データはASCOの年次会議で発表され、初期段階のastrocytomasを含むIDH-mutant gliomasのための重要な臨床進歩を提供します。 この研究では、Vorasidenib、経口デュアルIDH1/IDH2阻害剤であるVorasidenibは、劇的に進行のない生存を改善し、放射線や化学療法などの集中的な治療の必要性を遅らせることを実証しました
- 2023年3月、研究チームは、anaplastic astrocytomaを含む拡散性腺腫のために設計されている超高速の人工的な無感覚ベースの分子診察道具であるDeepGliomasで発見を公表しました。 腫瘍組織の急速な光学イメージングは、ディープラーニングアルゴリズムと組み合わせて、90秒以下のIDH変異状況などの重要な分子マーカーを分類します。 これは、多くの場合、数日かかる従来の遺伝子検査に関連した長い待機を排除します
- 2022年8月、米国放射線腫瘍学会(ASTRO)は、世界保健機関(WHO)2021基準による再定義された分類の下で、低学期グリマ(IDH-mutant astrocytomasを含む)の治療のための初のガイドラインを発表しました。 ガイドラインは、放射線療法(線量、タイミング、強度調整されたRTなどの技術)を使用するときに証拠ベースの推奨事項を敷設し、近い監視が適切である場合
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











